


準備金
」 金控 台股 總預算 獲利 卓榮泰
保險金誰領1/河口湖命案死者遺產只能她繼承 保險公司可拒給教唆殺妻人
在「日本河口湖命案」中,涉嫌殺害死者的丈夫或相關嫌疑人經查確認涉及詐領保險金或蓄意謀殺被保險人,這一張保單理賠保險金會由誰領走,近期成了網友們熱烈討論焦點。根據CTWANT調查,遇到該類刑案等,基本上保險公司除了可以依據原始保單受益人設定,以及相關法律規定,確認受益人領取資格之外,通常也會參考法官裁判定讞做為理賠依據,避免紛爭。在此案中,涉及個資,相關的三商美邦、台灣、富邦保險公司依法無須公布保單投保情況,根據了解,死者投保的壽險、醫療險保額數百萬元保單受益人原指定為母親;在今年8月,死者曾將受益人改為現年29歲涉嫌命案李姓嫌疑人,隔月即將變更受益人改回為母親。另在出國前,投保旅遊平安險保額上千萬元,受益人未特別指定人員,則為法定繼承人。當保單要保人、被保險人為同一人,以該案為例,皆為死者時,則保單保險費由死者繳付;而外界也一度傳出涉嫌人可能為保單的要保人,這部分則待司法釐清調查。保險法學者專家指出,一張保單除了保障範圍之外,分為「要保人」、「被保險人」與「受益人」;要保人係為該張保單保險費的繳費人;被保險人則是受到這張保單保障主體;受益人則是當被保險人死亡時,可以領取保險金者。通常要保人、被保險人會是同一人;父母可以幫未成年子女投保保險;子女也可以為父母買保險;夫妻配偶互為要保人、被保險人也是常見之況;在填寫保單時若未特別註明指定受益人的話,則是為法定繼承人。進一步細看《保險法》第121條及相關保單條款規定,受益人若故意致被保險人於死,該受益人將喪失其領取保險金的資格與權利。如因該受益人喪失受益權,而致無受益人受領保險金額時,其保險金額作為被保險人遺產。也就是說,若死者的保單的受益人為涉嫌殺害命案的丈夫時,有上述違法行為時,則喪失受益人資格。保險法並規定,當要保人故意致被保險人於死者,保險人(即保險公司)不負給付保險金額之責。保險費付足二年以上者,保險人應將其保單價值準備金給付與應得之人,無應得之人時,應解交國庫。日本河口湖飯店命案引發國人高度關切,圖為死者告別式。(圖/報系資料照)因此,若在一場命案中,「要保人」本身涉嫌殺害「被保險人」,「受益人」還設定為「要保人」,也就是涉嫌兇手,且具故意行為,保險公司可能主張屬除外責任,拒絕給付特定部分;細節還需視各家保險公司的契約認定與司法調查結果而定。那麼,扣除兇手後,保險金會給誰?保單除了涉案丈夫外,還列有其他順位的指定受益人,則由其他順位的合法受益人領取。若無其他指定受益人,該筆保險理賠金會被剔除兇手的份額,改理賠給被保險人(死者)的法定繼承人,例如死者的父母等。
錢很多卻沒人敢借?阮慕驊揭市場隱憂 點名3巨頭本週財報成關鍵
人工智慧(AI)投資規模持續擴大,企業融資成本及未來獲利能力成為市場關注焦點。財經專家阮慕驊指出,近期AI雲端服務業者CoreWeave債券殖利率大幅攀升,部分企業信用利差也持續擴大,但不代表全球金融市場已經出現全面性資金短缺。他認為,真正值得注意的是投資人對特定企業償債能力的疑慮升高,而本週微軟、Alphabet及亞馬遜將公布的財報,可能成為觀察台美股後續走勢的重要指標。阮慕驊24日在臉書發文,以借錢給朋友作為比喻,說明即使手上資金充裕,當借款人承諾支付7%利息,出借者仍可能因擔心本金無法收回而拒絕借款。他認為,目前金融市場面臨的情況,與其說是缺乏資金,不如說是投資人開始重新評估放款風險。阮慕驊表示,許多人看見信用利差擴大、外資賣超,以及CoreWeave債券殖利率攀升,便聯想到金融市場流動性不足,甚至擔心金融危機重演。不過,他認為現階段的市場數據,尚不足以支持金融體系全面缺錢的判斷。他提出擔保隔夜融資利率(SOFR)與準備金餘額利率(IORB)的差距作為觀察依據。前者反映以美國公債等資產擔保的隔夜融資成本,後者則是聯準會支付銀行準備金的利率。阮慕驊指出,兩者利差當時約為零個基點,顯示短期資金市場未出現他所擔憂的明顯緊縮情況。此外,他引用聯準會常備回購機制使用數據表示,自今年7月以來,累計動用金額約4.75億美元,單日最高約1.02億美元,與2025年10月底單日294億美元的使用規模相比,差距相當明顯。他據此判斷,銀行體系仍有資金可供運用。不過,個別企業面臨的融資環境已出現變化。阮慕驊指出,CoreWeave今年6月發行債券時,票面利率為9.625%,約4個月後,相關債券市場殖利率升至16.5%。他認為,這反映債權人要求更高的風險補償,而非單純因為市場沒有資金。阮慕驊進一步區分流動性問題與償債能力問題。他認為,前者可能透過央行提供資金獲得緩解,但若企業本身無法負擔借貸成本,即使聯準會降息,也不一定能改善其財務壓力。因此,他擔心相關風險可能隨個別企業的財務狀況逐步浮現。他也以Meta為例,指出該公司提高今年資本支出預測下限至1350億美元,第三季自由現金流約為負21億美元,而10月22日五年期信用違約交換利差升至114.79個基點。這些數據反映市場對大型科技公司持續增加AI投資的融資需求更加敏感。面對微軟、Alphabet及亞馬遜本週陸續公布財報,阮慕驊認為,投資人除了關注每股盈餘,更應觀察資本支出金額及年增幅、自由現金流是否為正數,以及企業投資所需資金究竟來自既有現金或新增借款。阮慕驊表示,企業營運成長雖可能帶動股東對獲利的期待,但持續擴大AI建設,也可能增加債權人對融資成本與還款能力的擔憂。他認為,這三家雲端科技巨頭的財報與投資規畫,將是本週台股及美股的重要觀察重點。
Lulu、陳漢典結婚1週年! 沒慶祝反而熬夜「做這事」:生活就是這麼浪漫
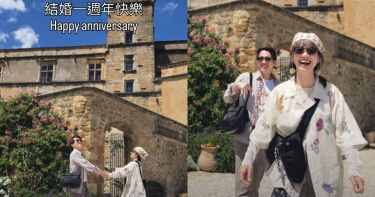
Lulu(黃路梓茵)與陳漢典於去年10月20日登記結婚,今(20)日迎來結婚一週年紀念日。沒想到,Lulu卻透露,結婚紀念日夫妻倆沒有安排浪漫約會或外出慶祝,而是在三更半夜埋首工作,準備金鐘獎主持講稿,讓Lulu忍不住笑說「生活就是這麼浪漫沒錯哈哈」。Lulu今(20)日凌晨在IG發文,驚訝表示「欸!我們結婚一年了嗎!去年10月20日登記到現在,居然已經滿一週年了」,她也分享與老公陳漢典過去出遊的影片,2人對著鏡頭手牽手轉圈圈,看起來相當幸福、浪漫。Lulu透露,結婚紀念日適逢第61屆金鐘獎頒獎典禮前夕,所以身為主持人的陳漢典正忙著準備工作,Lulu也笑說「一週年的此刻我們三更半夜在順金鐘獎的講稿,生活就是這麼浪漫沒錯哈哈哈哈(暈)」。不過,即使結婚週年得在工作中度過,Lulu仍把願望留給陳漢典,暖心表示「一週年的願望就是希望老公金鐘獎順利平安,颱風不要來」。Lulu與陳漢典去年10月20日登記結婚,平時也常分享兩人的日常。(圖/翻攝自IG/sunnygirl800424)貼文曝光後引發熱議,2人的好感情也讓粉絲相當感動,紛紛留言祝福,「真的就是認識越久,越知道對方」、「沒看過比你們更速配的一對了,感動」、「喜歡看你們一起搞浪漫搞怪搞可愛,認真的時候沒有人比得過你們!祝福典哥金鐘主持超級順利」、「結婚一週年快樂!要幸福開心!老公週五金鐘61節目類會非常順利,愛你們夫妻倆」、「恭喜,還是一直恩愛一輩子太幸福了,也很期待你們的金鐘,加油!不過不要太累了喔」、「好快喔一年了耶!紙婚快樂,一起幸福開心每一天」、「不可能是凌晨在耍可愛,紙婚快樂」、「時間過好快」。
長者健保補助恐害年輕人多繳3000元?洪毓祥反駁石崇良:別製造世代對立
立法院日前在藍白支持下三讀通過《老人福利法》第22條修正案,規定由中央政府全額補助所得稅率未達20%的65歲以上長者健保費。衛福部長石崇良對此提出財政疑慮,認為可能使15至64歲民眾每年增加約3000元負擔。民眾黨團幹事長洪毓祥今(19)日反駁,強調修法所需經費應由中央年度預算支應,不應直接與健保費調漲畫上等號,並質疑政府有能力編列其他重大支出,卻不願負擔每年約388億元的長者健保補助。洪毓祥19日上午與桃園市議員參選人徐千晴、周曉芸共同召開記者會,會後接受媒體訪問時,針對石崇良日前對長者健保補助政策的說法提出批評。洪毓祥表示,此次修法目的在於由中央政府編列社會福利預算,負擔符合資格長者的健保費,而非要求健保基金自行增加支出。他認為,石崇良將長者健保補助與年輕族群未來可能增加的保費負擔連結,混淆了不同的財務機制。他指出,依其掌握的數據,健保基金目前尚有約2100億元餘額,距離依法需要調整保費的條件仍有一段距離,因此不應以年輕人可能多繳保費的說法,讓不同世代產生對立。洪毓祥進一步表示,許多年長父母的健保費實際上由子女負擔,尤其對同時照顧上一代與下一代的「三明治世代」而言,是一筆持續性的家庭支出。他舉例,若以年輕人月薪4萬元、負擔父母健保費的情況估算,中央全額補助後,一年可能減少約1萬4000多元支出。他認為,這項政策實際上有機會減輕部分年輕家庭的經濟壓力,而非單純增加世代負擔。針對每年約388億元的補助經費,洪毓祥也質疑行政院的預算分配優先順序。他指出,116年度中央政府總預算規模接近3.9兆元,依其說法,國防相關預算接近1.9兆元,此外還有7800億元追加預算、2400億元無人載具相關條例,以及其他重大支出規畫。洪毓祥並提及政府編列撥補中油1014億元、台電711億元等經費,質疑中央既然能夠安排各項重大支出,為何面對長者健保補助所需的388億元,卻認為可能造成財政困難。他也將矛頭指向台美能源合作,提到美國總統川普先前所稱台灣採購阿拉斯加天然氣及投資天然氣管線的相關安排,包括30%的天然氣採購比例及44億美元投資金額。洪毓祥質疑,政府對於涉及美國的龐大投資與採購計畫積極推動,面對國內長者福利卻反覆強調財政負擔,甚至以「舔美欺老」批評執政黨的政策優先順序。不過,相關能源合作金額及實際投資條件,仍應以正式協議為準。洪毓祥強調,長者健保補助應建立全國一致的制度,避免因地方政府財政能力不同,使各縣市長者享有的福利產生差距。他認為,若完全依賴地方政府編列預算,財政條件較弱的縣市可能難以提供相同補助。他也質疑,中央若將資源分配交由地方自行負擔,可能使不同執政縣市面臨待遇不一致的問題,因此主張由中央統一編列預算,才能保障各地符合資格長者的權益。此外,媒體也詢問民眾黨團對國民黨推動普發現金2萬元特別條例的立場。由於民眾黨創黨主席柯文哲先前已表達反對意見,而民眾黨團在16日立法院逕付二讀表決時未參與投票,外界關注未來是否會明確投下反對票。洪毓祥解釋,民眾黨團當天沒有直接表態贊成或反對,是因為普發現金涉及的不只是發放金額,更需要建立長期且制度化的財政分配原則。他認為,政府若出現超額稅收,應先透過明確公式決定資金用途,包括償還國債、投資重大公共建設、增加社會福利支出,以及保留因應未來風險的準備金,剩餘資金再評估是否適合普發現金。洪毓祥指出,近年AI產業帶來的經濟成長與稅收紅利,不代表未來每年都能維持相同水準,因此制度設計也應考量景氣變動,以及相關分配參數如何調整。他表示,民眾黨團目前仍在徵詢民間學者與專家意見,希望針對超額稅收的分配方式建立合理標準,待內部形成共識後,再決定後續對普發現金2萬元法案的投票立場。
女兒看到他竟放聲大哭! 胡宇威得知原因超感動
胡宇威今(6日)出席品牌活動,談到老婆陳庭妮產後積極準備金鐘獎主持,他展現十足的「神隊友」風範,他直接霸氣對老婆說:「妳需要休息,我來照顧,妳不用擔心!」胡宇威透露老婆近期忙著準備金鐘典禮主持講稿,他就承擔起照顧女兒的重責,他提到,陳庭妮一度感性跟他說「謝謝你照顧baby」,「我說,幹嘛謝謝,這是應該的,反正我們是互補的,像是重要工作的時候,全程妳休息,我來照顧。」談到育兒生活,胡宇威笑說女兒目前大約五、六公斤重,「以前是拿啞鈴,寶寶現在也是那樣的公斤,每天抱著手還蠻酸的」。他也有感女而長大得很快,每天都有不同變化,手機相簿也充滿女兒照片。胡宇威現在是十足的女兒傻瓜,有次他工作時間比較長,回到家馬上到床邊看看女兒,結果女兒看到他後竟然放聲大哭,月嫂說是「太想你了」,讓胡宇威瞬間融化。
新光人壽「外價金」申報連環出錯!475億元差額惹議 金管會重罰240萬元
新光人壽辦理監理報表申報作業出現違規情況。金管會24日公布裁處結果,新壽未依規定自行收回並減少外匯價格變動準備金,俗稱「外價金」的期初餘額,相關決策過程也未落實法令遵循等內部控制機制;後續即使財報已完成修正,仍以錯誤數據向監理機關申報,兩項違規合計遭裁罰240萬元。保險局指出,新光人壽向安定基金申報2026年1月份月報表時,將外價金期初餘額填報為560億元,相較2025年12月底的1,035億元,大幅減少475億元。經主管機關調查,外價金屬於保險法令明定的法定負債。依行為當時「人身保險業外匯價格變動準備金應注意事項」規定,外價金僅設有提存及沖抵機制,並沒有可以逕行收回的相關規定。不過,新光人壽在未先向法令遵循單位確認適法性的情況下,就在監理報表中自行收回並減少外價金期初餘額。保險局認定,這顯示新壽雖然已建立相關內部控制制度,但實際執行時並未有效發揮功能。金管會認定上述情況違反《保險業內部控制及稽核制度實施辦法》第5條第1項第8款規定,並依《保險法》第171條之1第4項規定,針對內部控制缺失裁罰180萬元。除了自行調整外價金期初餘額,新壽後續申報作業也再度發生問題。新壽在2026年5月15日發布的第1季財報中,已依法修正外價金餘額,但5月20日向安定基金申報2026年4月份月報表時,仍沿用先前錯誤基礎計算的外價金數據,直到申報5月份月報表時才完成更正。金管會認為,此舉已構成未依規定格式及內容彙報業務與財務狀況,違反《保險法》第148條之1第2項規定,因此再依同法第171條之1第1項裁處60萬元罰鍰。新光人壽此次共有兩項違規遭到裁處,其中內部控制制度未有效執行遭罰180萬元,監理報表申報內容不符規定則遭罰60萬元,合計裁罰240萬元。
國泰人壽未來健康日首揭保戶健康餘命 促跨界健康生態圈
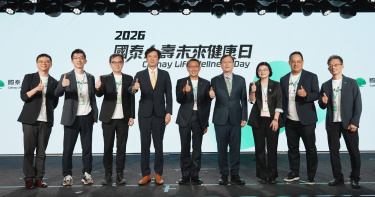
人生有15%時間健康受限 推首張點數回饋外溢保單 改善用戶健康日常國泰人壽今(24)日舉辦「2026國泰人壽未來健康日」,並同步揭曉連續第3年發布的《國泰人壽2026保戶健康年報》,以近八百萬名保戶數據,首度從生命歷程解析長壽人生的健康與財務風險,成為首家了解自身保戶健康餘命的壽險公司。年報發現,2025年國泰人壽保戶平均壽命為84.31歲,健康餘命為71.49歲,意味約有15%的時間處於健康受限的狀態。國泰人壽倡議,為延長健康時間,民眾要將「健康要存、醫療要備、照護要談」三項行動落實於日常生活中。活動亦邀請金管會副主委陳彥良、衛福部次長莊人祥、國民健康署副署長林莉茹、以及臺大醫院、國泰綜合醫院、Google、神坊資訊、住友生命等國內外產官學及醫療、科技、保險領域代表,共同探討延長健康餘命與健康促進的跨界行動。國泰人壽舉辦「2026國泰人壽未來健康日」,攜手國內外產官學及醫療、科技、保險領域代表,共同探討延長健康餘命與健康促進的跨界行動。(圖/國泰人壽提供)國泰人壽總經理林昭廷表示,國泰人壽響應政府的「健康台灣」政策,期待透過「未來健康日」攜手國家、企業及所有合作夥伴,甚至保險同業,一起思考如何讓保戶、民眾能夠追求更長的健康餘命,擁有更好品質的生活,也能同步降低台灣整體醫療資源負擔。以國泰人壽FitBack 健康促進平台為例,近期配合衛福部的健康幣、運動部的運動幣,讓 FitBack 能夠發揮更大的力量,幫助大家養成好的運動習慣、好的飲食習慣,也做好預防,包括施打疫苗、接受篩檢,同時讓心理保持平衡。國壽也會從內部員工做起,除了縮短開會時間減少久坐外,依據FitBack健康吧的統計,內部員工的平均達成步數只有4,600步,低於保戶平均5,400步,未來也會提供更強而有力的獎勵誘因,鼓勵員工動起來,進而陪伴保戶做好健康管理,一起更健康。國壽健康智庫從《國泰人壽2026保戶健康年報》中進一步發現,癌症影響保戶「生命的長度」,尤其減損生命的前三大癌症為肺癌、肝癌和乳癌,平均讓死亡個案損失超過10年的潛在壽命;此外,各項疾病也正侵蝕國人健康生活時間,其中,骨骼肌肉疼痛、失智症為前兩大失能負擔損失疾病,尤其骨骼肌肉疾病,包含骨關節炎、下背痛及頸痛造成的失能負擔,換算後平均每位罹病保戶每年減損近1個月的健康生活時間,顯示長壽風險不只在於「活多久」,更在於能「健康多久」。《國泰人壽2026保戶健康年報》揭露保戶人生有15%時間健康受限。國泰人壽倡議,為延長健康時間,民眾要將「健康要存、醫療要備、照護要談」三項行動落實於日常生活中,由國泰人壽總經理林昭廷(左三)率領健康策略核心團隊一起現身說法。(圖/國泰人壽提供)健康時間的減損,也進一步反映在醫療與照護期望支出上。國泰人壽整合保戶申請理賠的醫療收據及外部照護資料,分析健康風險背後的財務影響顯示,從0歲起算,男性一生自費醫療與高齡照護之期望支出(非實際支出)約414萬元、女性約558萬元,其中,高齡照護的期望支出占比超過五成。反映出長壽的財務挑戰,高齡照護更可能成為人生後期不可忽視的重要支出。為此,國泰人壽提出「提升健康餘命」3大行動。首先,健康要存,每年於生日前後檢視健檢結果與追蹤,為自己培養1項能持續的健康習慣;其次,醫療要備,定期盤點保障缺口,預留可即時運用的醫療準備金;最後,照護要談,在60歲以前與家人討論未來「誰來照顧、在哪裡照顧、費用如何支應」。讓健康、醫療與照護隨人生歷程持續累積,為長壽人生保留更多健康、自主選擇的空間。國泰人壽進一步借鏡國際健康促進經驗,「2026國泰人壽未來健康日」邀請住友生命分享如何透過打造結合健康促進與保險回饋的數位平台;國泰人壽從臺灣市場出發,分享如何將保險角色從「事後理賠」向前延伸至「健康促進」、向後串聯「賠後照護」,透過打造完善的外溢機制與「FitBack健康吧」健康促進平台、多元的跨域健康服務,以及逾3,000位授證為「健康家」的保險業務員,陪伴保戶進行健康管理,提升健康餘命。而將健康促進融入保險保障,也是國泰人壽落實健康生態圈的重要一環。國泰人壽同步推出保險業界首創以小樹點作為外溢保單回饋,以「點實成金住院醫療終身保險(外溢型)」(以下簡稱「點實成金」)為例,將健康管理回饋由過往保費折減,升級為日常運用更彈性的「小樹點(生活)」;投保「點實成金」的保戶,透過參與「FitBack健康吧」健康任務,累積任務值,達指定會員等級即可於保單週年獲得點數回饋,比如達到樂享家等級,即可享有續年度保費3%的點數回饋,若以保費每年3萬元,即可享有900點,讓健康行動成為日常生活中有感的回饋,形成「健康行動、點數回饋、健康消費」的正向循環,串聯多元健康商品、服務與跨界夥伴,持續擴大健康生態圈。國泰人壽秉持「BETTER TOGETHER共創更好」的品牌精神,並深化「讓健康有力於你」承諾,自2024年起斥資億元投入健康促進行動,每年揭示重要健康議題及趨勢,提醒國人留意健康風險,更鼓勵國人以具體行動,檢視生活模式,為自己量身打造健康目標,共創更健康的未來。※《國泰人壽2026保戶健康年報》完整版下載:https://patronc.cathaylife.com.tw/ODAB/Path/DTPDAB17/e8fb0eb9-690a-4460-ad71-550dce57a7f9.pdf
黃金代幣上鏈 央行:存摺現貨提領縮至三天
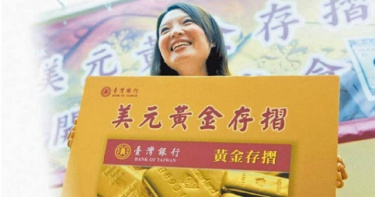
央行攜手財金公司及12家銀行共同打造「金融聯盟鏈」,其中黃金存摺業務進度最快,預計年底將上鏈,未來將透過黃金代幣方式運作,改善現行黃金存摺無法跨行提領,以及申請現貨後等待時間較長等問題,現貨提領時間可望從目前約兩周大幅縮短至三天。央行表示,為因應代幣化資產發展趨勢,國際清算銀行(BIS)提出聯合帳本觀點,將代幣化央行準備金、銀行存款及其他資產代幣,整合於可程式化平台。央行說明,推動黃金存摺業務代幣化後預期帶來改善及效益,現行無法跨行提領,民眾未來可持「提領憑證NFT」至臺銀指定分行提領,不用回到原銷售機構臨櫃申請提領;未來至臺銀指定分行跨機構提領黃金現貨,等待時間預計直接由現行兩周大幅縮短為三天。央行協同財金公司與12家銀行共組「金融聯盟鏈」,將黃金存摺業務上鏈並以黃金代幣運作,以解決民眾及參與銀行目前面臨的問題。黃金存摺業務代幣化後,提領地點不限於原銷售機構,民眾負擔成本也將降低。央行指出,12家銀行包括臺銀、土銀、合庫、華銀、彰銀、兆豐、上海、臺企銀、永豐、玉山、中信,以及純網銀將來銀行。據悉,目前先以黃金存摺最大宗的臺銀試辦,預計加速落地、年底將上鏈。
陳佩琪抱怨小孩醫療險被扣 行政執行署:柯文哲是要保人
民眾黨創黨主席柯文哲遭監察院認定政治獻金申報不實,裁處罰鍰254萬元、沒入5579萬元,合計5833萬元逾期未繳,行政執行署台北分署接獲案件移送,強制執行柯文哲財產,柯文哲妻子陳佩琪上網抱怨,小孩的醫療險也被扣押「是在扣押什麼鬼」,台北分署對此回應,並非扣押義務人子女的保險保障,而是針對柯文哲身為要保人對於保險公司的金錢債權。陳佩琪臉書發文表示,執行署扣押遠雄人壽三個小孩的醫療險,但那是從小孩自己的帳戶扣自己的保費,她質疑只因為要保人是柯文哲,就扣押小孩的醫療險?她說「要學陳幸妤利用媒體來討財產,也為台灣公民討一個公道」。行政執行署台北分署聲明,調查與義務人有關的保險公司後,即依法核發執行命令扣押其保險契約債權,該執行命令係扣押義務人對保險公司之金錢債權,且於義務人為要保人時,禁止其為其他處分及行使權利等行為。台北分署指出,該執行命令說明已載明義務人為要保人時,其保險契約為健康、傷害保險或依保險法第123條之1第2項由主管機關公告之人壽保險者;或為人壽、年金保險,其解約金債權或現存在之保單價值準備金債權未逾最近1年衛生福利部或直轄市政府所公告每人每月最低生活費1.2倍計算之6個月金額中最高標準者,其解約金債權或現存在之保單價值準備金債權均不予扣押。對於陳佩琪表達「我要去跟執行署要回我家小孩的醫療險,趙建銘要還小孩錢,請法務部執行署還我小孩醫療險來」,台北分署回應,義務人於1日委任家屬主動到場,本分署已向其說明相關法律規定,並告知如不服,因法律已賦予聲明異議之救濟途徑,義務人自得依法提起救濟。
籲卓榮泰別演「救災苦情戲」 藍委揭他手握4工具:謊話連篇
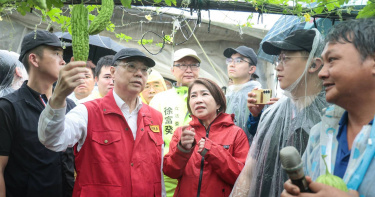
針對行政院長卓榮泰昨日聲稱,因立法院刪減預算,面對南部豪雨「這幾天只能用電話關切」,今日卻前往屏東勘災。國民黨立委許宇甄今(25)日痛批,昨日卓揆把行政院講得像窮到只剩電話費,今日人就到了屏東,「請問到底是風雨會轉彎,還是卓榮泰的說詞一天換一個,謊話連篇」。許宇甄指出,中央救災從來不是靠行政院長特別費撐起來,政府手上至少還有第二預備金、災害準備金、移緩濟急及特別統籌分配稅款四項財政工具,可依災情及法定程序調度。卓榮泰身為行政院長,不可能不知道,卻刻意把「院長特別費被刪」偷換成「中央沒錢救災」,這不是預算不足,而是能力不足;不是沒有工具,而是滿腦子只想把災難變成政治口水,把謊言當成威脅預算手段。許宇甄表示,卓榮泰如果認為這四項財源都不能用,就請行政院把帳攤在陽光下,第二預備金還有多少?災害準備金能動多少?哪些機關可以移緩濟急?特別統籌分配稅款還剩多少?一筆一筆講清楚,不要昨天一句「預算被砍」就把責任全丟給立法院,今天到了災區,又假裝昨天什麼都沒說,「行政院長可以謊話連篇,但國家的預算數字不會陪你造假說謊」。許宇甄批評,勘災、救災、治水本來就是行政院長的責任,不是卓榮泰賞給災民的恩賜,人民在乎的是治水有沒有做好、道路有沒有搶通、經費有沒有到位、家園能不能儘快復原,人民怕的是淹水,不是院長沒有特別費;地方缺的是救災資源,更不是賴政府沒完沒了的政治口水。許宇甄強調,卓榮泰與其忙著演「國會刪預算,所以中央不能救災」的苦情戲,不如把四筆錢全部攤開來說清楚。昨天喊只能打電話,今天就跑到屏東;行政院真正短缺的恐怕不是救災經費,而是面對人民應有的責任感。
柯志恩喊治水下放地方嘆:莫忘世上苦人多 張博洋反嗆「誰亂刪預算?」
高雄豪雨成災,國民黨市長參選人柯志恩喊話中央,呼籲應將治水資源下放地方,還引用韓國瑜金句;「莫忘世上苦人多」呼籲重視災民處境;高雄市議員張博洋則反批,藍白在立法院刪凍中央總預算,連治水、災害準備金等經費都遭卡關,如今卻反過來要求中央負責,質疑柯志恩「別忘了是誰亂刪預算、一直拖」。張博洋表示,立法院藍白陣營仗著人數優勢,刪凍中央總預算,柯志恩自己提到的年度治水經費517億元、災害準備金50億元及第二預備金80億元,都曾遭立法院卡關,相關預算更被拖延長達351天,直到今年8月14日才完成救災預算三讀。他質疑,前面預算遭卡關時沒看到柯志恩出面關切,如今面對豪雨災情,卻擺出「我又不是沒有給你錢用」的態度,難道認為民眾不會看新聞、不知道預算究竟是怎麼被卡住的?張博洋進一步批評,藍白立院多數似乎有計畫地牽制中央施政,一方面透過刪凍預算壓縮行政部門面對災害時的資源調度空間,另一方面又藉由災情凸顯中央與地方之間的資源落差,讓民眾將怨氣集中到中央政府,形同把災民的困境當成政治攻防籌碼。對於行政院方面,張博洋也要求政府應進一步說明「施政推展聯繫費」的實際用途及預算運用情形,讓社會了解相關預算遭刪凍後,究竟對救災及政府施政造成哪些影響。他也說,行政院長喊話「排除萬難」,既然有困難,就應把究竟卡在哪裡、哪些資源受到影響,清楚向民眾交代。張博洋最後再度將矛頭指向柯志恩,質疑她既然提到「世上苦人多」,更應先問問造成民眾受苦的原因。他批評,從國防、民生到弱勢團體相關經費,立法院都曾出現刪凍爭議,如今又在災後談治水與救災資源,「人民會苦,不是沒有原因」。他喊話柯志恩,若真心關心災民,就應先與黨中央溝通,別再刪凍攸關民眾權益的預算。
南部淹水卓榮泰稱只能電話聯繫 國民黨:不會做政府就下台一鞠躬
針對行政院長卓榮泰24日聲稱,因立法院刪減預算,南部豪雨期間「只能用電話跟地方聯繫」,國民黨文傳會主委陳以信痛批,南部民眾泡在水裡,行政院竟還在故技重施、牽拖國會,實在麻木不仁!「難道行政院長去災區看人民,也要先問立法院有沒有給車馬費?」陳以信指出,今年中央政府總預算已通過,政府有災害準備金、第二預備金可供緊急需要,《災害防救法》第57條更明定,災害防救經費不敷時可以調整當年度收支「移緩濟急」。陳以信續指,今年稅收更超收數千億元,政府財源非常充裕,卓院長竟然怪「沒錢勘災、只能打電話」,根本是在拿災民當政治鬥爭工具!陳以信表示,民進黨執政多年,中央地方砸下龐大治水經費,台南、高雄卻仍一淹再淹。現在出了災情,不檢討治水成效,反而第一時間怪立法院刪預算,「不會治水、不會救災,只會亂花錢、甩鍋國會,這樣的行政院還要人民養來做什麼?」陳以信痛批,卓榮泰如果真的覺得勘災這麼困難,「乾脆下台一鞠躬,大家都比較輕鬆!」
沒預算勘災只能打電話? 國民黨砲轟卓榮泰:不懂治理乾脆下台
南台灣因大雨導致淹水災情,行政院長卓榮泰今(24)表示,因立法院刪減預算,這幾天只能用電話跟地方聯繫,相關言論引發質疑。國民黨痛批,卓榮泰若真的覺得勘災這麼困難、不懂治理,乾脆下台一鞠躬。國民黨直言,南部民眾泡在水裡,行政院竟還在故技重施、牽拖國會,實在麻木不仁,難道行政院長去災區看人民,也要先問立法院有沒有給車馬費?國民黨提到,今年中央政府總預算已通過,政府有災害準備金、第二預備金可供緊急需要,《災害防救法》第57條更明定,災害防救經費不敷時可以調整當年度收支「移緩濟急」,且今年稅收更超收數千億元,政府財源非常充裕,卓榮泰的「沒錢勘災」,根本是在拿災民當政治鬥爭工具。國民黨認為,民進黨執政多年以來,中央地方砸下龐大治水經費,台南、高雄卻仍一淹再淹,現在不但沒檢討治水成效,反而第一時間怪立法院刪預算,這樣的行政院還要人民養來做什麼?卓榮泰如果真的覺得勘災這麼困難,乾脆下台一鞠躬,大家都比較輕鬆。
高齡者買高額保單該注意什麼?從七旬夫妻貸款投保爭議 看三個法律關鍵
近日媒體報導,台中一對七旬夫妻指控銀行理專以節稅、投資收益及資金週轉為由,建議其以房屋貸款方式購買高額美元壽險;該案涉及房屋貸款約新臺幣6,000萬元、首年保費約新臺幣800萬元。消費者主張原以為購買的是投資型保單,或認為六年後可領回本金;銀行則回應,查無高獲利誘導投保或勸誘貸款購買保險情事,相關爭議程序亦未認定有消費者所述招攬瑕疵。本文無意評論個案真偽,而是從金融消費者保護法與保險法制角度,討論高齡者購買高額保單時真正應注意的法律問題:有資產是否代表商品適合?有簽名是否代表真正理解?有錄音錄影是否就沒有爭議?事後想解約,是否一定能全額退費?115年4月金管會修正保險業招攬及核保理賠辦法第6條、第7條,針對高齡投保、借款買保險及解舊約買新約案件,調整關懷措施與作業流程。其重點並非放鬆高齡保護,而是從單純以「65歲」作為判斷標準,轉向更精細的「脆弱性評估」、「商品適合度」及「投保權益保障措施」。一、有資產,不代表保單一定適合高額保單爭議中,金融機構常會強調客戶與銀行往來多年、具備相當資產,甚至能以不動產取得大額貸款。然而,法律上「有資產」不等於「商品適合」。依金融消費者保護法第7條,金融服務業與金融消費者訂約,應本於公平合理、平等互惠及誠信原則,並盡善良管理人注意義務。同法第9條則要求金融服務業於締約前充分瞭解金融消費者資料,以確保商品或服務之適合度。另金融服務業確保金融商品或服務適合金融消費者辦法第2條、第3條,也要求金融服務業依商品特性建立差異化事前審查機制,並由適當單位審核簽約程序及客戶資訊完整性。因此,能取得高額貸款,只能說明客戶可能具有擔保品或信用條件,不能直接推論其適合以貸款購買長年期、高額、外幣或具解約損失風險的保單。資產規模、貸款能力、保費負擔能力、現金流及保險需求,必須分開判斷。保險業招攬及核保理賠辦法第7條亦要求保險業建立核保制度,包括財務核保、生調體檢標準及保險需求與適合度評估。大額保單至少應確認:保費是否壓縮退休生活費、醫療費及長照預備金;資金來源是否為閒置資金、貸款或保單借款;保單目的究竟是保障、退休現金流、資產配置或財富傳承;保費支出與保險需求是否相當;高齡者是否理解提前解約、減額繳清、匯率及利率變動風險。換言之,以閒置資金基於明確保障或傳承需求投保,與業務員積極建議高齡者貸款繳保費,在法律評價上並不相同。前者可能是合理保險規劃,後者則可能涉及適合度不足或不當招攬。二、有簽名,不代表真正理解高齡保單爭議常見情形是:金融機構認為要保書、風險揭露書及商品說明文件均已簽署,投保程序應無問題;消費者卻主張自己雖簽名,實際上並未理解保單內容。金融消費者保護法第10條規定,金融服務業於訂約前,應充分說明金融商品、服務及契約重要內容,並充分揭露風險。重點不是文件是否交付、客戶是否簽名,而是金融機構是否以客戶可理解的方式說明商品本質、權利義務及主要風險。高齡消費者最常見三種誤解:第一,把「保額」誤認為「可領回金額」。壽險保額通常是保險事故發生時的給付金額,不等於要保人隨時可領回的金額,也不等於解約金。第二,把「宣告利率」誤認為「保證報酬」。利率變動型保單的宣告利率不是定存利率,也不等於保證投資報酬。消費者應看保單利益演算表中保證與非保證部分,以及各年度解約金與保單價值準備金。第三,把「保單借款」誤認為「免費拿回自己的錢」。保單借款本質上仍是借款,會產生利息,並可能影響保單價值、身故給付,甚至造成停效。保險業招攬及核保理賠辦法第6條明定,保險招攬不得以誇大不實、引人錯誤或其他不當方式為之,亦不得勸誘客戶解除或終止契約,或以貸款、保險單借款繳交保險費。115年修正亦明確要求,保險公司業務員不得支領因不當勸誘客戶向保險公司申辦貸款所生報酬。因此,若保險規劃結合貸款、保單借款或保費融資,消費者不能只看保單收益或保障金額,更應評估借款成本、還款壓力、利率變動及流動性風險。若業務員以「像定存」、「保證獲利」、「六年後一定領回本金」或「貸款利息可由保單收益cover」等話術簡化商品內容,即使文件形式齊備,仍可能構成說明義務違反或不當招攬。三、有錄音錄影,不代表必然沒有爭議現行法制並非禁止高齡者購買高額保單,而是要求保險公司在招攬、核保、覆審及紀錄留存上採取更嚴格程序。依保險業招攬及核保理賠辦法第6條,保險業銷售有解約金之保險商品予65歲以上客戶時,原則上應經客戶同意,將銷售過程錄音或錄影,或以電子設備留存作業軌跡,並由適當單位或主管人員覆審確認交易適當性。修正後,保險公司如能依客戶認知或心智功能、健康狀況、教育程度等客觀事實,建立脆弱性或欠缺辨識不利投保權益能力之評估標準及保護措施,並報金管會備查,即可能不再一律適用高齡錄音錄影或承保前電訪。這代表未來爭議重點,不只是「有沒有錄音錄影」,而是保險公司如何判斷客戶是否具脆弱性、評估標準是否合理、替代保護措施是否足以保障投保權益。流程簡化不代表責任減輕。即使未來部分高資產客戶或保費融資案件可適用較簡化流程,保險公司仍須證明客戶具備相應金融商品知識、交易經驗、風險承擔能力,並已完成適合度與資金來源檢核。因此,有錄音錄影,不代表必然沒有爭議;沒有錄音錄影,也不當然代表招攬違法。真正關鍵在於:紀錄是否足以還原消費者當時是否理解商品性質、保費來源、解約金、外幣風險、貸款或保單借款成本,並基於自由意思投保。四、為什麼不一定能撤單全額退費金融消費者若事後想取回資金,法律上須區分四種情況:一,契約撤銷權。個人二年期以上人身保險契約,通常提供要保人自收到保單翌日起算一定期間內(保險單送達的翌日起算10日內)行使契約撤銷權;若已逾期間,不能單純以後悔為由要求撤單全額退費。二,單純解約。契約有效成立時,消費者可依保單條款解約,但通常只能領回當年度解約金,不一定等於已繳保費。保單不應被說成解約即歸零,但也不能被包裝成「定存」或「保本投資」。三,契約撤銷或無效。若投保時有詐欺、重大錯誤、欠缺行為能力或意思能力等情形,可能主張民法上撤銷或無效,但須提出具體證據,例如醫療紀錄、認知評估、招攬錄音、LINE對話、商品文件及資金流向。四,金融消費損害賠償。若金融機構違反適合度義務、說明義務、風險揭露或招攬規範,導致消費者受損,得依法請求賠償。但仍須證明違規行為、損害及因果關係。換言之,現在需要資金或現在不想繳了,不必然等於金融機構違法;但若業務員曾承諾保證獲利、保證領回本金、明知現金流不足仍勸誘貸款投保,或未說明解約金、匯率風險與保單借款成本,法律評價就會不同。五、投保前,金融消費者與家屬應問什麼?高齡金融消費者購買高額、外幣、長年期或具解約金風險的保單前,至少應確認:一、商品性質:這是壽險、年金險、投資型保單,還是利率變動型保單?二、保費與期間:每年繳多少?總共繳幾年?未來現金流是否足以支應?三、資金來源:保費來自閒置資金、貸款、保單借款、解舊約,還是保費融資?四、解約金:第一年至第六年各年度解約可領回多少?是保證金額還是預估數字?五、保證與非保證:哪些是保證給付?哪些只是宣告利率、試算或非保證利益?六、外幣與借款風險:匯率、利率、保單借款、保費融資成本及最壞情境是否已充分理解?七、程序與紀錄:是否有錄音錄影、電訪、替代保障措施或高資產客戶簡化流程?若簡化,理由為何?八、證據保存:商品說明書、保單利益演算表、要保文件、LINE對話、匯款紀錄、貸款文件及電訪通知均應留存。最後,提醒金融消費者高齡保單爭議不能只用老人被騙或有錢人反悔二分法判斷。高齡者仍享有財產自主權,也可能有合理的保障、退休、稅務與傳承需求;但金融機構也不能只以文件齊全、簽名完成或錄音錄影作為免責理由。金管會最新法令反映未來高齡保險監理的核心變化:不再只看年齡,也不只看制式流程,而是要求保險公司真正落實瞭解客戶、商品適合度、脆弱性評估、資金來源檢核及投保權益保障措施。高齡者可以投保,但必須真正理解;金融機構可以銷售,但必須證明適合;業務員可以提供規劃,但不能用投資、節稅、貸款週轉或保費融資話術模糊保險本質。保險的本質是風險管理,不應成為高齡者晚年最大的風險來源。

批賴清德藉淹水噴政治口水 國民黨:連自己的治水政績都經不起考驗
針對賴清德總統藉台北市部分地區淹水,一方面高調稱讚民進黨立委沈伯洋,一方面暗批台北市長蔣萬安,國民黨文傳會主委陳以信今(3)日表示,人民遭遇淹水之苦,賴總統卻忙著政治操作製造對立,惡劣示範令人遺憾。他批評賴總統曲解法律誤導人民,政府明明有錢,卻不願移緩濟急用來救災,是置人民於水深火熱而不顧。陳以信指出,賴總統宣稱總預算未通過,導致災害準備金、第一預備金及第二預備金無法動用,暗示政府沒有經費救災。陳以信抨擊:賴的說法誤導社會,刻意製造恐慌。陳以信續指,依《災害防救法》第57條規定,災害發生時,各級政府本就可依「移緩濟急」原則調整年度收支,優先支應救災及復原工作,尤其今年稅收超徵國庫充裕,行政院根本不缺救災經費。陳以信痛斥政府散播「沒預算就不能救災」的說法,不僅違背法律規定,更是在拿災民當政治工具,居心不良非常可惡!陳以信表示,賴總統還說希望地方檢討淹水原因,但最該先檢討的,就是賴總統自己。賴當年擔任台南市長時,一再自我標榜「治水有成」,宣稱「三爺溪淹水30年他3年解決」。但這次豪雨造成台南多處嚴重積淹水,仁德三爺溪周邊地區災情特別慘重,顯見賴總統當年「治水神話」,早已被殘忍現實徹底戳破。陳以信痛批,一位連自己最引以為傲的治水政績都經不起考驗的總統,有什麼資格對地方首長冷嘲熱諷?大噴政治口水暗箭傷人呢?

批賴清德用「中央拿什麼錢救災」製造恐慌 國民黨:這不是負責任的防災態度
針對賴清德總統稱,中央政府總預算尚未通過,若發生災害,「中央拿什麼錢去救災?」中國國民黨文傳會主委陳以信今(26)日表示,總統面對梅雨與颱風季,最該做的是督促行政院整備防汛、盤點救災資源、誠實面對預算爭議,而不是把天災風險拿來恐嚇人民、逼迫國會照單全收。賴清德身為總統,竟用「中央拿什麼錢救災」製造恐慌,這不是負責任的防災態度,而是政治甩鍋。陳以信指出,災害防救並非只有一筆預算、一種工具。依《預算法》第54條及相關補充規定,總預算尚未通過時,部分法定義務支出、經常性經費及延續性計畫仍可覈實動支;地方政府亦有災害準備金等應變經費,災害防救經費若有不足,仍可依《災害防救法》規定移緩濟急。中央政府平時更有相關部會防災、治水、清淤、搶修與復建機制。賴政府若真在乎救災,就應向人民交代中央現有救災資源如何調度,而不是把「沒錢救災」掛在嘴邊,製造社會恐慌。陳以信強調,115年度總預算遲未完成審查,癥結是行政院拒絕編列、編足若干已由立法院三讀通過並經總統公布施行法律所需的相關法定預算,導致預算編列基礎與國會審查產生重大爭議。行政院不依法編足,卻讓總統出面將災害風險包裝成政治壓力,這才是對人民最不負責任的示範。至於民進黨一再宣稱總預算未通過將影響救災,陳以信表示,若民進黨真的重視防災救災,就不該一邊拿救災經費恐嚇人民,一邊又反對新版《財政收支劃分法》讓地方取得更多統籌分配稅款。依財政部115年度統籌分配稅款通知分配金額,台北市增加442億元、新北市增加407億元、台中市增加288億元、台南市增加169億元、高雄市增加250億元;彰化、嘉義縣市、台東等地方,也都較過去取得更多可支應地方治理的財源,這些都是清淤排水、道路橋樑、公共安全與防災整備的重要基礎。陳以信質疑,民進黨九位現任立委投入年底選戰,包括沈伯洋選台北市、蘇巧慧選新北市、何欣純選台中市、陳亭妃選台南市、賴瑞隆選高雄市,陳素月選彰化縣、蔡易餘選嘉義縣、王美惠選嘉義市、陳瑩選台東縣。當民進黨團反對新版《財劃法》、反對地方增加統籌分配稅款時,這九位準備回地方談建設、談防災的綠委,有沒有替自己的縣市說過一句話?如今又跟著黨中央拿救災預算質疑他人,這套雙重標準說得出口嗎?「民進黨不會治水,只會潑髒水」,陳以信批評,民進黨不面對行政院拒絕編足法定預算的爭議,反而把天災當成選舉文宣素材。九位綠委若真想選縣市長,就請先向地方鄉親說清楚:當民進黨團反對新版《財劃法》時,你們為何沒有替地方增加財源說話?為何一到選舉才說自己重視地方?否則一邊閃躲地方財源問題,一邊高喊救災,人民看到的不是承擔,而是民進黨最典型的雙重標準。

批國民黨不審總預算還在噴政治口水 民進黨:拿救命錢當擋箭牌對得起人民嗎?
近日因颱風加上梅雨鋒面接近、西南季風增強,全國各地都面臨「局部豪大雨」或「短延時強降雨」帶來的致災性威脅。民進黨發言人李坤城今(26)日嚴正指出,極端氣候威脅在即,但在國民黨與民眾黨立委的刻意卡關下,今年度的中央政府總預算已經正式拖延超過 300 天,導致行政院依法編列的 170 億元「第一、第二預備金」及「災害準備金」全面無法正常動支,嚴重癱瘓國家面臨重大天災時的緊急應變能力。針對國民黨辯稱「總預算未過不影響救災,中央仍可依法動支延續性經費與既有機制應急」,李坤城痛批,總預算未完成審查時,政府依法只能動支沿用前一年度的既有計畫經費,但真正因應突發災情的「緊急救命錢」,新年度的預備金與災害準備金,現在正因為總預算被卡而全面鎖死。藍白陣營難道還要繼續拖延總預算審查、拿人民的生命做政治攻防嗎?李坤城進一步指出,藍白立委聯手讓總預算空轉逾300天,不只災害準備金遭鎖死,中央編列的防洪治水、排水改善、河川整治等重大建設與地方補助計畫,也持續卡在立法院。此外,賴清德總統特別提醒防汛期與颱風季將至,是要求政府體系及早整備、防患於未然,國民黨卻心虛反控總統「恐嚇人民」。藍白立委明知總預算對防災、救災的關鍵性,卻執意卡關,儼然把人民生命財產安全當成政治攻防工具。李坤城直言,多名藍營立委目前正積極投入地方縣市長選舉,卻在立法院連最基本的預算審查職責都不願履行。藍白立委若真心關心地方防災、清淤排水與公共安全,就應立即回到國會完成總預算審查,讓各項治水建設儘早推展,而不是在災害威脅人民生活之際,仍藉著災情噴政治口水,阻擋國家把經費用在治水與守護人民。

豪雨襲高雄!綠營轟柯志恩「神隱」 卡170億防災救命錢挨批:繞地球去哪了?
高雄25日清晨降下豪雨,美濃、旗山等地陸續傳出積淹水災情,市長陳其邁、民進黨高雄市長參選人賴瑞隆及立委邱議瑩前往勘查水情;國民黨高雄市長參選人柯志恩僅透過社群發布防災提醒圖卡,引發綠營人士砲轟,質疑其在災害發生時未現身關心,更批評藍白陣營在立法院卡住防災及災害準備相關預算。民進黨高雄市議員參選人蔡秉璁指出,受米克拉颱風外圍環流及西南風影響,高雄25日清晨降下豪雨,美濃、旗山等地陸續傳出積淹水災情,市府中午宣布停班停課;面對災情,市長陳其邁與賴瑞隆一大早就前往旗山抽水站視察,確認防洪設施運作正常,掌握第一線災情;他批評藍白陣營長期以「嚴審預算」為由阻擋中央政府相關經費,實際上卻影響救災、防衛及社福等工作推動。民進黨市議員參選人尹立則指出,旗山、美濃部分地區累積雨量短時間內突破300毫米,地方緊急停班停課,居民憂心家園再度受災。然而,柯志恩身為高雄市長參選人,卻與藍白立委在立法院阻擋治水、防汛及中央預備金、災害準備金等相關預算審查,當市民面對暴雨威脅之際,中央可動用的防災資源卻遭政治角力拖延。蔡秉璁進一步表示,目前行政院編列的災害準備金及預備金總額約174億元,攸關重大災害發生時的緊急應變、災後復原及公共設施搶修。他批評藍白陣營延宕總預算審查超過300天,導致相關經費遲未完成程序,影響政府因應汛期與天然災害的能力。綠營人士質疑,當高雄遭逢豪雨侵襲、地方政府全力投入防災之際,柯志恩除發布圖卡外,未見實際勘災行程或相關說明,因此以「繞著地球跑去哪了?」形容其缺席地方災情現場,並呼籲市民檢視政治人物在重大災害發生時的實際作為與態度。
尹崇堯逐一回覆股東提問 南山人壽2025獲利大減受「這原因」衝擊
南山人壽(5874)今(23日)召開股東會,董事長尹崇堯擔任主席致詞時表示,114年對壽險業而言是極具挑戰的一年,但南山人壽秉持保險初衷,穩定前行,合併稅後淨利約290億元,累計合併新契約保費約為930億元,較前一年度成長10%,長照商品市場占有率更勇奪業界第一。115年保險業正式接軌IFRS 17,受惠於優質資產配置,南山人壽接軌日之合約服務邊際(CSM)餘額高達3,748 億元,位居業界前段班,在此基礎下,接軌日調整後之淨值大幅推升至5,932億元,淨值比高達11.3%。南山人壽董事長尹崇堯表示,面對全球經濟的波動與市場挑戰,對等關稅議題衝擊、新臺幣匯率大幅波動等外在環境變數,團隊展現出高度的韌性及專業,在變局中依然穩定前行,持續在業界保持領先地位。針對股東詢問去年獲利較前一年大幅減少,尹崇堯說明受到美國對等關稅戰等影響而受到衝擊。對於詢問使用生命表、死差益貢獻CSM等,財務長蔡昇豐則說明已進入第七回合生命表,南山人壽一向以保障型保單為主,過去平均每年累積死差益貢獻150億元以上。去年匯率波動較大,在主管機關核准外匯價格變動準備金新制及暫行措施後,公司已於5月、6月釋放了400億元、300億元死差益,以因應並緩解匯率波動的影響。公司接軌日CSM餘額達3748億元,為接軌之後穩定挹注保險利潤的重要來源,每年可貢獻超過250億元死差益。

卓榮泰盼立院盡速通過總預算 強化南投治水工程
行政院長卓榮泰今(13)日前往南投縣視察外轆排水治理工程,關心地方治水建設進度,並向立法院喊話,希望儘速完成中央政府總預算審議,讓相關預備金與災害準備金能夠依法動支,因應各地可能發生的災害需求。卓榮泰表示,近期各地接連出現豪大雨,中央高度關注防災整備工作,但今年度中央總預算尚未完成審議,包括第一預備金、第二預備金及災害準備金等共約新台幣170億元經費,目前仍無法動用,其中部分經費正是提供地方政府進行災害應變的重要財源。針對南投縣政府反映外轆排水治理工程經費問題,卓榮泰指出,中央推動新的統籌分配稅款制度後,各地方政府獲得更多財源挹注,南投縣增加約新台幣140億元統籌分配稅款,希望地方能善用資源投入基礎建設與防災工程。卓榮泰強調,面對汛期及極端氣候挑戰,中央與地方必須共同合作,也期待立法院盡快完成總預算審查,確保各項防災及應變工作順利推動。