


申貸
」 房貸 房市 新青安 貸款 購屋
假鬆綁真難貸1/申貸最困難是「這一群」 買1間房同時看2銀行臉色
9月央行理監事會第2屋貸款成數再放寬至7成,被視為房市回溫的號角,但根據CTWANT調查,民眾實際申辦房貸難度依舊高,最怕聽到「水位已滿」。第一線房產業者觀察,不是銀行VIP,想獲高成數、低利率、免排隊,「門都沒有!」;最困難的是「換屋族」,買個房,不只要看自己申貸銀行的臉色,還要看舊屋買家銀行的臉色,「貸款真的有夠難!」房貸大排長龍與撥款塞車情況,影響最大的是賣舊屋換新房的換屋族,舊屋買家萬一房貸卡關,換屋族有可能自備款不足,新屋購買的流程也會受阻。(圖/黃耀徵攝)9月央行理監事會,將第2屋貸款成數調高至7成,地產業者普遍認為,可提振房市信心,市場回溫在即;但對於民眾貸款壓力是否解除,業者多持保留態度。原因在於,目前銀行對於不動產放貸仍趨向保守,審查嚴謹、利率偏高、排隊撥款;此外,高價住宅門檻和貸款成數也未放寬,換屋族高自備款壓力未消。CTWANT實際訪談目前正在進行交屋和成屋銷售的淡水指標案「名軒海樂地」,全案將近2,000戶,寶穎廣告協理徐勝謙即表示,雖然政策有鬆綁,但銀行陸續傳出滿水位,撥款都需要到明年,目前貸款還是困難,仍有少數購屋人最終選擇解約。「名軒海樂地」每戶總價約1,000多萬元,約7成首購、3成換屋。他觀察客戶申貸情況,銀行審核門檻較高,都要排隊等2、3個月。以首購來說,同樣條件,信用管制之前若可貸到8成,現在只能貸7成,能貸到8成的年收入起碼90萬元起跳;年收不足或是其他財務條件不理想,就需要保人,但保人也不好找,現在很多兄弟姊妹也不願擔保。最困難的是換屋族群,徐勝謙表示,大多客戶口袋並不寬裕,都是要先把舊屋賣掉,才有足夠自備款換下一間,因此會需要先等舊屋買家的銀行貸款審核、排撥,然後再等自己的銀行審核、排撥,中間過程環環相扣。順利的情況下,有可能等3個月到半年;舊屋買家要是貸款不順利,那他的客戶交屋也會跟著出問題。永慶房屋也彙整各家銀行目前貸款狀況,雖然名義上首購都能貸到8成,但仍有條件限制,像是台銀需收支比180%才有機會;國泰、渣打、星展只做VIP客戶且有資產門檻;其餘銀行大多也有排撥問題,甚至已排隊到明年。第2屋貸款又更困難,幾乎都會先以有承作建商土建融的案件轉分戶貸款為主,但若資金吃緊或額度不足時,仍傾向暫停收件。各銀行打出首購貸款8成及最低利率2%,除非是銀行VIP客戶,否則幾乎是看得到、吃不到。(圖/報系資料庫)永慶房產集團業務總經理葉凌棋也指出,就算貸款排得到,利息也不便宜,銀行最低利率的2%是「看得到吃不到」,民眾實際貸款都是3%起跳,對比5、6年前普遍1.375%的超低利環境,現在房貸利息足足翻了一倍。新北市不動產公會理事長曹來春即表示,央行將相關業務交由銀行自主管理,銀行在審核房貸時會自行評估風險。由於大部分資金流向科技業、股市,銀行可運用於房貸的資金相對有限,因此對客戶的信用、收入與資歷審查也更趨謹慎,甚至出現撥款排隊的情況,讓市場產生「銀行沒錢」的疑慮。根據金管會統計,截至2026年8月底,國銀對於半導體、AI、軍工、安控、次世代通訊等「五大信賴產業」的放款餘額已衝破5兆元大關。金管會於2026年4月啟動「獎勵本國銀行辦理五大信賴產業放款方案」,原本計畫年底前只設定新增1,200億元目標,但如今已遠超目標697.94%。目前資金與產值高度集中於AI與半導體產業,台股結構、資金流向、總體經濟也都產生強烈的外溢與排擠效應。(圖/報系資料庫)另根據現行法規,不動產的放款風險係數(如住宅購地貸款、餘屋貸款)目前高達150%左右。相較之下,一般企業貸款的風險係數僅在20%~150%,且多數優質科技業的放款風險權重極低。寶和建設協理楊康平即表示,在同樣放款1億元的條件下,承作房地產放款會消耗銀行更多資本,資金規模有限下,銀行基於資本回報率與風險考量,自然更樂意將銀彈撥往風險係數低、報酬穩定的企業放款,「擇優放貸」已成為當前民間銀行的集體共識。中信房屋研展室副理莊思敏表示,央行雖然微幅放寬第2屋貸款成數到7成,但目前銀行放款額度接近滿水位,仍有可能讓購屋民眾假性以為房貸鬆綁、變得好借,可實際上政策鬆綁卻與銀行實際授信情況脫鉤,民眾購屋送件後才知道要排隊或不見得貸得到預期的成數。莊思敏提醒,現在的購屋環境不能只看區域發展及房價漲幅,簽約前應預留現金,以避免銀行核貸成數不如預期時,能有資金緩衝;對於租屋族而言,更應審慎規劃租期與搬遷時程,預留足夠的緩衝時間,避免新屋尚未交屋,原租約卻已到期,陷入居住空窗的窘境。此外,簽約前也應詳閱契約中的交屋期限及解約相關條款,避免因資金未能及時到位而構成違約,不僅無法順利購屋,還得額外承擔違約金損失。
房價看跌氛圍收斂!永慶市調:第四季房價看法「持平」增至43%
永慶房屋今(23)日發布2026年第四季網路會員調查,與第三季相比,看跌房價比例從36%下降至28%,消費者看跌氛圍持續降溫;看漲房價的比例較上季增加2個百分點至29%;而房價持平比例較上季再上升,從上季的37%增加至本季的43%,顯示消費者看待第四季房價由「看跌」轉向「持平」。永慶房屋業管部協理陳賜傑指出,今年台灣出口表現連34紅,顯示整體經濟動能強勁,加上AI產業帶旺出口與企業獲利,台股仍處高檔,資本市場財富效果發酵,使消費者對房價下跌的預期持續收斂,看跌氛圍降溫。然而,在信用管制續行的狀況下,市場資金面依然受到限制,因此,消費者看跌房價比例雖已下降,但主要轉向持平,並未全面看漲房價。消費者若目前有購屋需求,購屋的動機為何呢?根據本次調查結果顯示,有40%為換屋需求、36%為首購需求,投資需求僅剩6%,顯示在政策有效抑制短期炒作下,整體房市呈自用當道。至於消費者偏好買屋齡多大的房屋?5年內新成屋與5-10年中古屋比例最高,兩者合計82%,顯示多數消費者皆偏愛屋齡相對年輕的房屋。對於購買的房數,七都呈現區域分化的現象,雙北市、桃園市有逾8成消費者青睞2~3房的產品,而新竹以南的四大都會區消費者則鎖定3房以上產品,反映中大坪數的需求仍高。問券也針對8月正式上路的青安3.0進行調查,青安3.0新增年齡及所得限制,分別是申貸人年齡須未滿50歲、申貸者個人年所得總額不得超過200萬元。根據本次調查結果顯示,有65%贊成年齡限制,67%贊成所得限制,顯示多數消費者皆認為這兩項限制並無對其造成影響,反而認為能精準支持青年無房族購屋。青安3.0也有針對新婚、育兒家庭提高貸款上限,新婚2年內最高可貸1,200萬元、育有未成年子女最高可貸1,500萬元,這項優惠是否讓消費者提升購屋意願?有42%的人表示會因新婚、育兒貸款額度上限提高進而提升購屋意願,不過有54%的人認為沒有影響。永慶房產集團業務總經理葉凌棋認為,台灣經濟穩健成長,科技業與出口動能持續提供支撐、台股高檔震盪下,預估第四季成屋市場持續呈現「量小增價平」格局。雖然近日房市政策略有鬆綁,不過,銀行資金緊縮的狀況仍持續,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間。
利率高、排撥重現「房貸放鬆但不輕鬆」 葉凌棋:交易量難大幅回升
第七波信用管制實施滿2年,央行於上周17日決議放寬第2屋房貸至7成,對於目前幾乎是躺平的房市,是否能有幫助?永慶房產集團業務總經理葉凌棋今(23)日表示,政策鬆綁確實有助於第四季買氣回穩,不過銀行資金緊縮、排隊撥款重現,房市交易量要大幅回升仍有難度,預估今年建物買賣移轉棟數與去年26萬棟持平。根據永慶成交數據觀察,今年1-8月成屋市場交易量較去年同期量增6.6%,七都房價呈現平盤整理、區域分化態勢,生活機能不夠好,過去價格快速衝高的地區價格正在修正,是因為支撐力不足,10年內成屋與預售屋價差15%以內,才是健康狀態,預估第四季成屋市場持續呈現「量小增價平」格局。預售屋市場方面,今年1-7月與去年同期相比,預售交易量出現兩極化發展,以北市、新竹縣市表現最好,分別成長8.9%、 34.3%;但台中、台南卻衰退27.4%、23.3%,高雄更是量縮42.7%;但房價全台和七都是全面上漲。從建商推案量方面也可見量縮明顯,2026年和2024年上半年相比,全台減少了61%;而2026年全年使照量估14.2萬戶,挑戰近30年新高,「龐大交屋潮下,也難怪房貸利率居高不下,且要排隊等一到兩季才能貸到錢。」葉凌棋表示。葉凌棋分析,此次央行連10季凍結不升息,是因為2024年限貸到央行信用管制,已讓中位數房貸利率上升2、3碼,等同實質升息2碼以上。若央行公告再升半碼,利率再疊上去,反而造成購屋人更大負擔,「5年前貸過1.375%的人,現在利率都翻1倍,現在繳房貸並不輕鬆。」葉凌棋表示,銀行最低利率的2%都是「看得到吃不到」,民眾實際貸款都是3%起跳,最近排撥問題再現,首購和一般民眾申貸不易。對於房市政策略有鬆綁,葉凌棋認為,「房貸放鬆也不輕鬆」,雖有助於第四季買氣回穩,不過,銀行資金緊縮的狀況仍持續,房貸利率越借越高,購屋民眾要考慮多一點,因此交易量要大增的機會不大;價格方面沒有可以反彈的環境,維持平盤整理。葉凌棋依目前市況推估,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間,維持與去年平盤。
央行給糖吃2/房產界公認最慘「在這裡」 貸款關卡仍多、3訴求再喊話
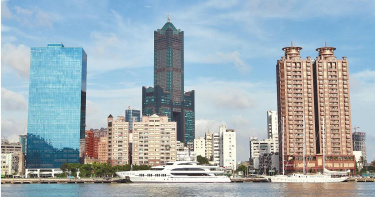
對於央行第三季理監事會釋善意,放寬第2戶貸款和解除建商購地貸款18個月內開工限制,雖能緩解房市窒息壓力,但並非全面解除房市信用管制。房地產業者為年末的第四季理監事會持續喊話,重提檢討高價住宅門檻、放寬第2戶貸款至8成,以及建商土建融貸款等3大諫言,希望能持續滾動檢討修正。高雄餘屋與空屋數量非常高,在全台名列前茅,在市場不佳、餘屋出清下,預售市場推案量也大減,靠賣新建案的代銷業則不斷裁員。(圖/林榮芳攝)CTWANT記者採訪目前房產業界公認最慘的高雄房市。成屋市場方面,高雄房仲公會理事長朗德明即分享,他自己的仲介公司約20人規模,2年前光佣金1年可賺約4,000萬元,今年至今只剩近1,000萬元,「交易量萎縮超過7成,高雄房市如一灘死水。」 預售市場方面,高雄代銷公會理事長謝哲耀也分享,這2個月裁員又更嚴重了,高雄大代銷人力均減已達50%,小代銷選擇停止接案,目前預售市場要大讓利才跑得動,否則可能面臨月銷不到1戶,或是賺不到錢反賠錢的慘況。雖然此次央行稍鬆綁,但銀行資金都集中在股市或AI產業,有可能仍是看得到吃不到,還需觀察銀行配合的狀況。 儘管央行已釋出利多、窒息危機解除,卻仍有呼吸困難,房產業者直言其餘信用管制仍在,產業依舊處處受限、關卡重重,並再提3大諫言:一是將第2戶貸款成數進一步放寬至8成,二是調整高價住宅門檻,三是鬆綁建商土建融貸款限制。 自2024年9月實施第七波打炒房以來,第2戶購屋貸款最高成數上限5成、無寬限期,房市一落千丈;雖然今年3月微幅調整到上限6成,此次再提升至7成,但仍無寬限期,業者普遍認為應放寬到8成,較能有助於目前剛性需求購屋。 以總價2,000萬元的房屋來說,在新北蛋黃區最多只能買20多坪小宅,第2戶貸款最高調至7成後,仍必須自備600萬元才有資格跨進購屋門檻,更何況以目前房價,房屋總價動輒2,000萬元起跳,換屋族自備款恐達千萬。 房仲公會全聯會榮譽理事長張世芳即表示,現在許多第2戶購屋者並非投資客,而是因工作地點改變或有實際換屋的需求者,對一般受薪階級的購屋人來說,差1成就差了好百萬自備款,影響購屋人進場意願。現在房市不景氣,很多仲介從業人員撐不下去轉職的相當多、苦撐的也很多,建議央行滾動檢討幫助房市交易量能提升。王瑞祺與眾多房仲業大老都一致認為,第2戶貸款應該放寬到8成,較能為交易量帶來實質動能。(圖/方萬民攝)另外針對高價住宅門檻,房仲公會全聯會理事長王瑞祺也認為應該要適度調整。他以台中市豪宅門檻4,000萬元為例,有民眾2年前以3,800萬元買下預售屋,等到今年準備交屋時,因房價增值讓鑑價超過了4,000萬元門檻,貸款成數瞬間被砍到只剩3成,導致購屋族一時間必須多掏出高達2,660萬元的自備款,陷入斷頭或違約危機。 全國商業總會榮譽理事長賴正鎰也表示,高價住宅的認定標準是2012年所訂定,經過十多年,營建成本、房價皆有大幅上漲,但豪宅門檻卻未與時俱進調整,已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻輕易觸碰豪宅貸款線,面臨貸款驟降、需7成自備款才能換屋的窘境。 他建議高價住宅門檻台北市應從7000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6000萬元以上;七都外縣市則從3000萬元拉高到4000萬元,同時也建議貸款成數上限應從3成拉到5成。 在建商土建融資貸款上,業者們也認為,目前貸款成數受央行信用管制與銀行法規限制,土地貸款最高上限為5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,建議能恢復到過去的貸款6成,動工可拿到7成,以解決中小型建商資金週轉困境與斷鏈風險。陳逸軒觀察,目前銀行資金都在股市,就算沒有貸款相關限制,但實務上在申請時也會面臨審核過嚴、時程過長的困擾。(圖/林榮芳攝) 雙北從事委建全案管理的建商北都建設董事長陳逸軒則反映,目前地主自地自建的土建融貸款相當困難,他目前三重、內湖的2個都更委建案,從去年8月申貸到現在融資都還沒下來,但申請獎勵、建照或是工程進度都有時效性,必須一直往前推進,他已經無息幫地主代墊資金1年多,代墊金額超過1,000萬元。 他也提到,雖然央行有排除都更案不在土建融限貸的範圍,但銀行對於此類案件評估往往過於嚴苛,例如銀行會考量地段價值、基地條件、工程風險、管理團隊,以及地主本身的融資能力,因此若碰到蛋白區、狹小巷弄的小基地,地主財務狀況又不是很理想的情況時,申請土建融確實會較困難,等過最久的是2年才核貸,「雖然在大都更時代,但不是你想快就快得了!」
政院推中小微企業升級方案 8年加碼千億、估帶動500億投資
行政院今(10)日通過「支持及壯大中小微企業方案」,行政院長卓榮泰表示,政府將推動《中小企業發展條例》升級為「中小微企業轉型升級發展條例」,未來8年額外投入1000億元,協助企業轉型並切入高科技供應鏈。經濟部次長何晉滄預估,透過擴大租稅優惠等措施,可望帶動約500億元投資。行政院發言人李慧芝轉述卓榮泰裁示指出,目前全台中小微企業達171.6萬家,占全體企業98.9%,提供近8成就業機會,是台灣經濟成長、社會穩定及產業供應鏈的重要基礎。卓榮泰表示,去年推動「中小企業多元振興發展計畫」,以數位轉型、淨零轉型及通路發展為三大策略,搭配優惠貸款、租稅優惠及信用保證措施,截至今年8月已完成諮詢及輔導36萬7150家,核貸金額達3369.6億元。為進一步擴大政策涵蓋範圍,政府將推動「支持及壯大中小微企業方案」,並透過修法讓相關政策制度化。卓榮泰指出,未來8年預計額外投入1000億元,加速企業升級轉型,輔導範圍也將從過去較偏重工業部門的公司、有限合夥,擴大至獨資、合夥等服務業經營型態。新方案將以微型企業晉升、小型企業壯大、中型企業升級及新創企業拔尖為主要方向,預計擴大輔導102.9萬家微型店家,同時推動353處商圈及1030處市場、夜市改善硬體與消費環境,並協助攤商升級。在企業資金及租稅優惠方面,除延續30人以下中小微企業普惠貸款,以及替員工加薪可增加信用保證額度外,未來也將針對增加僱用基層員工、替基層員工加薪、轉型設備投資及研發支出提供進一步租稅優惠。經濟部表示,智慧機械、人工智慧、數位及淨零轉型設備的投資抵減門檻,將從《產業創新條例》的100萬元降至25萬元,並首度把服務業使用的數位管理系統及委外研發支出納入適用範圍,當年度研發抵減率也將提高至20%。針對資金取得,政府也規畫提供簡易申貸、專案貸款及短期利息補貼,同時提高中小企業信用保證基金的風險擔保,協助缺乏大型擔保品的小微企業取得轉型資金。卓榮泰要求經濟部加速草案預告及公聽會程序,經濟部預計10月上旬將修法草案送交立法院審議。
未滿30歲就買房!「這縣市」奪冠 逾5成年輕人都愛這類房
青安貸款成年輕人購屋底氣?台灣房屋集團根據聯徵中心統計資料,2023年Q1青安2.0尚未上路時,20歲以上未滿30歲的大學學歷的申貸案件,佔總件數6%,優惠政策上路之後,佔比逐年提升,到2025Q1達7.2%,今年Q1青年購屋佔比降至6.6%,不過仍比四年前還多0.6個百分點,雖然貸款件數有稍微降溫,不過整體看來,近年未滿30的年輕人購屋意願和能力都有增加。觀察今年2296件20~30歲的大學學歷申貸人區域分布,以桃園佔比最多,有21.8%,其次為台中17.8%,新北15.9%。台灣房屋趨勢中心執行長張旭嵐分析,一般人大學畢業23歲,進入社會開始工作,第一份上班族工作年薪大約40萬上下,就算省吃儉用加上小額投資複利,存了七年也頂多百萬,因此多半都得要爸媽幫一把,才有機會購屋;而桃園和台中則屬於產業發達,重劃區發展多的都會區,也是六都中年齡中位數唯二低於45歲的都會區,兼具高工作機會和低購屋門檻,加上新案供給較豐富,銀行放貸也相對積極,供給因此吸引小資青年成家。張旭嵐表示,青安2.0在2023年Q3上路之後,增加年輕首購族群的購屋意願和能力,也讓很多爸媽提早幫子女規劃買房,因此出現不少年輕人雖然本身財力有限,但仍貸款買房的狀況。而2024年第七波限貸令上路後,投資置產族退場,市場僅上青安最好貸,因此青年首購仍是市場主力。進一步觀察,今年第一季的購屋申貸件數中,這群未滿三十的大學學歷青年,有57.2%買的是三年內新成屋;觀察產品類別,74%物件都屬於電梯大樓產品。台灣房屋集團趨勢中心資深經理陳定中分析,30歲以下的青年對於房產和裝潢較無經驗,且對於屋況欠佳、物管服務陽春的中古屋接受度較低,因此偏好具有相當管理運作的社區大樓產品,最好一卡皮箱就能入住,且新案通常估價和貸款條件較佳,對申貸購屋的青年相對有利。由於年輕族群購屋「寧小勿老」,因此近年建商推案,不管是都會區的都更宅,還是重劃區新案,都規劃較高比例的低總價小宅,藉此降低購屋門檻,吸引年輕族群入手,也讓低屋齡物件成為青年買房的主力產品。高雄預售市場兩極化「2字頭絕版中」? 這幾區還有親民甜甜價個股:聖暉*(5536)Q2營收創新高,惟獲利季減14.02%,股價重挫跌停個股:智伸科(4551)Q2非汽車事業比重提高,上半年每股盈餘4.77元
「首學杭州」 啟動房產權財富新時代 解鎖頂尖資產傳承公式
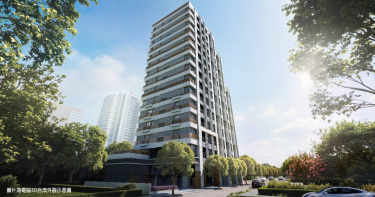
景氣多變,資產運用必須更機動靈活!一直是房地產資產配置穩健首選,現在高端菁英正看見更聰明的擁有模式—「房產權」(俗稱地上權)。一般於市中心極度精華的國有地,因為土地禁售,於是發展成單純房產擁有權的買賣模式,畢竟真正稀缺的從來不是土地所有權,而是核心地段的生活與產業價值。「首學杭州」啟動房產權財富新時代,解鎖頂尖資產傳承公式。(圖片提供/首學杭州)從世界到台灣 房產權已是完美置產法在國際,「房產權」已是頂流富人圈置產新標配,從英國倫敦梅菲爾區、貝爾格萊維亞,到新加坡濱海灣、烏節路商圈;從東京六本木、麻布台之丘,到香港太平山頂與澳洲坎培拉高端住宅區,許多最頂級不動產,本質上皆為長年期Leasehold,關鍵不在於是否永久持有土地,而是能否掌握城市核心位置。全球AI巨擘輝達(NVIDIA)大力投資台灣,從選擇北士科地上權模式思考,70年使用權換取核心據點控制權,再將更多資本投入AI研發、算力擴張與全球布局,本質上正是善用房產權資本效率的極致實踐。以理財商品看待房產權 加速靈活資金使用當國際都會精華區逐漸走向「只租不賣」,資本策略也同步轉向,從取得土地,轉為取得位置,同時保留流動性。買房還能釋放現金流,同一筆資金不必全數鎖入土地成本,即可進駐台北核心地段,同時保留資金投入ETF、股權投資或第二資產配置,形成「居住與投資並行」的新財務結構,無論是靈活租金報酬或增值角度,投入資金轉為產生獲利的本金,展現「房產權」多元效益魅力,與其用傳統房產百思不得其解,不如改用理財商品看待「房產權」,便能更懂其中財富活用的秘訣。此外,過去許多台灣父母認為,留愈多房子給孩子愈好;但全球頂尖家族辦公室早已開始反向思考,因為真正決定家族能否跨越世代的,從來不是不動產數量,而是下一代是否擁有財商智慧,面對高稅負、高持有成本與市場波動加劇環境,資產集中單一房地產未必是最有效率的財富安排,更顯見「房產權」財富新思維跨世代魅力。「首學杭州」啟動房產權財富新時代,解鎖頂尖資產傳承公式。(圖片提供/首學杭州)長租台北市核心 房產權更是卓越解方指定台北市精華核心居住,又不想將高價資金鎖入房地產,許多堅持追求生活品味的菁英們,轉而選擇長租型態入住最好地段,「房產權」更是此種居住型態的最佳商品。月付就是租金,而且不會漲價,還可持有房屋權狀、自由買賣、贈與與繼承,可獨立向銀行申貸,又可隨意裝潢、沒有房東問題,確實是高端租屋客天選之遇。以過去「台北花園」、「京站花園廣場」經驗可證,「房產權」竟然會因地段與需求出現價格翻倍景況,可見未來買賣不但可拿回所有類租金支出,說不定會有令人驚喜的獲利。上市品牌名軒開發「首學杭州」 房產權首席之選「首學杭州」由上市品牌、麗寶集團旗下名軒開發推出,即是當前「房產權」優質個案;面對台大徐州校區的優越位置,有一般難以取得的地段價值,極致稀缺身價不言而喻。小坪數加上細膩建築品質,以及名軒極具實力的品牌信任,讓所有傾心此區域,以及高資產配置需求者的理想標地,驗證當傳承不再只是交付資產,而是轉為交付資本運作能力,財富的意義才能從靜態擁有,走向持續流動與再創造。
創19月新高!六都房市交易破2萬棟 8月「青安3.0」能否接棒買氣
房市冷冬已過?六都移轉量重返 2 萬棟大關房市交易量出現新的回升訊號。六都地政局公布2026年7月建物買賣移轉棟數,合計20,506棟,較6月增加12%,也比去年同期增加8.8%,連續第二個月呈現月增、年增,並創下2025年1月以來近19個月單月新高。今年1至7月,六都累計建物買賣移轉達11萬7,944棟,與去年同期相比僅減少0.9%。相較今年初市場仍處低檔,目前年減幅已明顯收斂,顯示原本延後決策的自住需求,正逐步回到實際成交市場。不過,建物移轉棟數同時包含中古屋買賣與過去預售案完工交屋,因此單月突破2萬棟,不能全部解讀為7月新增買氣,更不能直接等同房價全面轉強。助攻買氣三大推手:交屋潮、自住客、股市獲利結算為什麼買氣會在 7 月集中爆發?主要有三大支撐力道:交屋潮強勁挹注: 近年預售完工建案陸續進入產權登記高峰期,直接推升移轉量。信用管制邊際效應遞減: 買賣雙方對價格與貸款認知逐漸拉近,剛性需求族群從「只看不買」轉為「實際出價」。股市財富效應發酵: 上半年台股走高,不少家庭透過股票獲利或分紅,補足了關鍵的頭期款差距,加速購屋決策。青安 3.0 正式上路!額度最高衝 1500 萬青安3.0自8月1日起正式受理,一般符合資格者最高貸款額度維持1,000萬元,新婚2年內家庭提高至1,200萬元,育有未成年子女家庭最高1,500萬元。新制同時增加未滿50歲、本人年所得不超過規定、區域房屋總價限制,以及申貸年齡加貸款年限不得超過80等條件。由於7月建物移轉大多來自政策上路前的成交與交屋,因此不能將這次19個月新高歸功於青安3.0。真正值得觀察的是,市場交易量在政策啟動前已經回升,青安3.0能否於8月至第四季接棒,讓原本仍在試算貸款、自備款與家庭支出的首購族,進一步完成出價與成交。首購族看房前!先向銀行確認 6 大指標青安3.0提高對婚育家庭的支持,但最高1,200萬元或1,500萬元,只是政策額度上限,不代表每一名申請人都能貸滿。實際核貸仍須考量房屋鑑價、最高貸款成數、借款人收入、信用、既有負債及還款能力。即使房屋成交總價符合區域限制,若銀行鑑價低於成交價,買方仍須提高自備款。因此,首購族看房前不能只問自己「符合青安嗎」,還應先向銀行確認:預估貸款成數利率與貸款年限寬限期後月付金所得及負債比可接受的購屋總價頭期款外的稅費與裝修預算量先回升、價格仍分化 房市回到基本面央行指出,目前全國房市仍呈交易量縮、價格盤整,但部分都會區交易已轉為正成長;銀行房貸排撥情形改善,買方觀望情緒也稍有緩和。不過,信用管制仍未全面解除,市場未來仍將呈現區域與產品分化。交易量回升不代表所有區域房價都會同步上漲。人口、產業、交通、生活機能、供給量與產品總價,仍是決定個別市場表現的關鍵。對自住買方而言,現在最重要的並不是猜測全台房價最低點,而是觀察自己準備購買的區域,是否已出現成交量回升、議價率改變或優質物件去化速度加快。房市的第一個轉折,通常不是價格突然大漲,而是原本只看不買的人開始成交。六都交易量重新突破2萬棟,代表市場正在離開最冷的階段;但能否進一步形成穩定回升,仍須看青安3.0執行、銀行核貸、房價負擔與第四季自住需求能否持續。FAQQ1:六都7月房市交易量是多少?六都7月建物買賣移轉合計20,506棟,月增12%、年增8.8%,創2025年1月以來近19個月新高。Q2:交易量增加代表房價即將上漲嗎?不一定。交易量通常比價格更早反映市場情緒,但移轉量也包含新屋交屋。房價仍取決於區域供需、議價空間、貸款條件與產品差異。Q3:7月交易量是青安3.0帶動的嗎?不是。青安3.0於8月1日才正式受理,7月移轉主要反映此前成交及交屋。政策效果最快應從8月後的詢問、送件及後續成交觀察。Q4:青安3.0最高可以貸多少?一般符合資格者最高1,000萬元,新婚2年內家庭最高1,200萬元,育有未成年子女家庭最高1,500萬元。實際核貸仍由銀行依鑑價、信用、所得及還款能力審核。Q5:房貸現在已經不用排隊了嗎?央行表示,銀行房貸已無明顯排撥情形,但不代表貸款條件全面放寬。貸款成數、鑑價及信用管制仍會因借款人與物件條件而異。Q6:現在適合因為交易量回升就買房嗎?自住買方仍應根據收入穩定度、自備款、月付能力、居住年限與物件條件判斷。市場數據是參考,不應取代個人財務評估。農曆七月買房裝修好時機! 命理師曝「3大省錢攻略」:一次省很大「挺青安」優惠方案齊發 現在是首購進場好時機嗎?「挺青安」優惠方案齊發 現在是首購進場好時機嗎?
8月新制上路!勞退5大改革、學貸利率調降 北市2商圈全面禁菸
8月起多項新制正式上路,影響層面涵蓋退休、購屋、交通、教育及民眾日常生活。其中,勞退制度迎來近20年來最大幅修正,還包含「青安3.0」新增申貸限制、學貸利率調降、台鐵調整乘車措施、桃園機場啟用科技執法,以及台北市中山商圈、迪化街商圈全面禁菸等措施同步實施。●勞退新制5大改革 月退休金30天內可改一次領勞工退休金制度8月起迎來近20年來最大幅修正,《勞工退休金條例施行細則》正式上路,共有5項重要變革,包括:新增30天猶豫期:勞工若選擇按月請領退休金後改變心意,可於首次月退休金入帳30天內,申請改為一次請領。雇主不得拒絕自提退休金:法律明定,雇主不得拒絕勞工申請自願提繳退休金(最高6%),也不得拒絕代為收繳勞工自願提繳的退休金。未成年遺屬請領期限延後起算:未成年遺屬請領退休金的10年時效,改為自成年日起開始計算,保障請領權益。擴大退休金債權保障:將勞工遺屬及指定請領人納入「退休金權益不得讓與、抵銷或扣押」的保障範圍,避免退休金權益受影響。新舊負責人連帶清償責任:若事業單位積欠退休金期間更換負責人,新、舊負責人皆須連帶負擔清償責任,強化勞工退休金保障。●「青安3.0」新增3項限制 預估近16萬人受惠行政院拍板推出「青安3.0」方案,自8月1日起正式上路,新制新增年齡、所得及房屋總價等3項申貸限制,盼讓資源更聚焦於符合資格的首購族。政府指出,依據青安2.0申貸資料推估,未來約有近16萬人符合新制資格。至於新增家庭年所得200萬元的排富門檻,則是參考主計總處113年家庭收支調查結果訂定。●學貸利率降至0.775% 政府補貼1%利息教育部推出新版就學貸款措施,自115學年度起,畢業後開始還款的學生,學貸利率將由原本1.775%調降至0.775%,差額1%由政府全額補貼,同時延長還款寬限期,協助減輕青年還款壓力。●台鐵暑期疏運調整 EMU3000周末停售自由座配合暑期疏運,台鐵自8月1日至31日,每逢週五、週六及週日,西部幹線EMU3000型新自強號全面停售自由座車票,改採全車對號座方式營運。另外,台鐵也首度推出常態性大學生優惠,自8月17日起正式實施,搭乘50公里以上對號列車可享最低5折優惠,相關車票已於7月20日開放預訂。●桃園機場科技執法上路 占位最高罰2.5萬元桃園機場8月起同步實施兩項新措施。若民眾違規占用公共空間,經勸導仍未改善,將依《民用航空法》開罰5000元至2萬5000元,情節重大者還可要求離開機場。此外,第一、第二航廈指定會面點正式啟用科技執法,車輛停留超過3分鐘即會自動蒐證,依法可處600元至1200元罰鍰。●北市擴大禁菸範圍 中山、迪化街商圈全面禁菸台北市衛生局宣布,自8月1日起擴大禁菸區範圍,新增迪化街商圈及心中山線形公園周邊商圈,民眾須至指定吸菸區吸菸,若區域未設吸菸區則全面禁止吸菸。依《菸害防制法》規定,違規吸菸者可處2000元以上、1萬元以下罰鍰。●建築光電新制上路 1000平方公尺以上建物納管內政部表示,配合能源轉型及淨零碳排政策,自8月1日起實施建築太陽光電新制,建築面積1000平方公尺以上的新建、增建及改建建築物,都須依規定設置太陽光電設備。依新規定,每20平方公尺建築面積須設置1瓩太陽光電設備。內政部預估,每年可新增約66萬瓩裝置容量,相當於約20萬戶家庭用電需求,同時提升建築能源自主與都市韌性。
「青安貸款3.0」8月上路 專家點破房市關鍵:問題不在貸款
行政院拍板「青安貸款3.0」將於8月正式上路,新制新增限貸一次、排富及年齡限制等規範,希望將房貸資源集中於真正有自住需求的首購、結婚及育兒族群,同時降低投資客利用優惠房貸炒作房市的情況。不過,房產專家Sway認為,新方案雖然調整部分申貸資格,但並未真正解決購屋族面臨的核心問題,房價過高仍是最大的購屋門檻。新版青安貸款新增申貸資格限制,借款人須未滿50歲,且年所得須低於200萬元,同時依各縣市訂定房屋總價上限。貸款額度方面,首購族最高維持1000萬元,新婚家庭提高至1200萬元,育有未成年子女的家庭則可申貸最高1500萬元,希望減輕婚育家庭購屋負擔。利息補貼機制則維持與現行方案相同,貸款戶前3年可享全額利息補貼,之後3年逐步遞減,最終回歸2.275%利率。以最高貸款額度估算,新婚家庭累積可節省約27萬元利息支出,育有未成年子女家庭則可省下約33.75萬元。不過,Sway在臉書發文表示,青安3.0與現行制度相比並沒有太大差異,購屋族真正面對的問題不是貸款條件,而是房價過高、產品品質,以及建商施工安全等問題。他指出,以新北市為例,一般適合居住的住宅價格普遍超過千萬元,坪數稍大的物件更可能達兩、三千萬元,因此是否享有青安優惠,對多數民眾而言已不是決定是否購屋的主要因素。Sway也回顧,早期青安政策因限制較少,一度吸引部分投資客利用優惠房貸進場,隨後政府陸續增加資格限制,並清查不符資格的貸款案件。他認為,目前房市投資環境已與過去不同,短期透過房地產獲利並不容易,若需要長期持有,部分投資人甚至認為資金投入股票市場的報酬與流動性更具吸引力,因此房地產已不再是理想的投資標的。Sway認為,目前房市買氣能否回溫,關鍵仍在價格。他表示,若建案未提出實質降價或優惠方案,僅靠行銷宣傳恐怕難以吸引買方目光;除非產品本身具備足以支撐高價的條件,否「直接砍個一坪10至20萬,才是消費者會接受的。」Sway進一步指出,若市場價格未回落至數年前水準,購屋族不妨保持觀望,因為房屋尚未成交前,利息與管理費等持有成本仍由屋主負擔。他也建議,有自住需求的民眾可積極議價,善用各種資訊工具,包括AI輔助看屋與談判,爭取更合理的成交價格。他認為,在目前市場氛圍下,屋主若有出售需求,與其透過話術包裝,不如直接反映市場行情調整售價,才更有機會促成交易。
新青安貸款爆逾萬件違規!投資客用人頭戶炒房 轉手爽賺500萬
監察委員蔡崇義、王美玉、葉大華調查「新青安及農安貸款利息補貼監管機制」等情案,經監察院內政及族群委員會於115年6月16日審議通過調查報告,指出新青安、農安貸款及自購住宅貸款利息補貼政策,因管控及監督機制欠周延,致無法即時防堵投機炒作,衍生人頭戶、貸後轉租及涉有營業行為等未符自住目的之違規行為高達萬餘件,已偏離協助民眾購屋自住之政策初衷,雖經跨部會通盤檢討導正已收回補貼利息新臺幣2億餘元,但相關管控措施後續仍待權責主管機關整體會同落實執行,以確保政府有限資源精準運用於政策核心目標,落實居住正義。三位監委調查指出,新青安貸款、農安貸款在政策執行階段,因缺乏完善的貸前審核與貸後稽核配套措施,管控及監督機制有欠周延,導致無法即時防堵投機炒作,衍生人頭戶、貸後轉租及涉有營業行為等未符自住目的之違規行為。截至115年初統計,青安貸款(即舊青安貸款加上新青安貸款)與農安貸款違規案件分別達10,499件與299件;且金管會針對第一線承作新青安及農安貸款之金融機構,進行金融檢查亦發現,包括人頭戶、還款來源證明缺乏合理性評估、未評估核貸戶是否為投資型借款人等缺失,顯偏離協助民眾購屋自住之政策初衷。又,內政部為住宅基金管理機關,惟辦理住宅基金補貼新青安及農安貸款利息補貼之支用管理作業欠周,未能掌握利息補貼實際核撥情形、溢發案件之應收未收資訊。監委表示,經跨部會通盤檢討導正後,財政部及農業部已強化貸前審核、貸後管理及稽查等積極措施因應,就違規案件已分別收回青安貸款利息補貼新臺幣2億1,000萬餘元、農安貸款399萬餘元;金管會已督導銀行公會建立機制及進行監理;另內政部亦已建立相關管控措施。三位監委調查指出,新青安貸款及農安貸款利息補貼政策,由承辦銀行負擔半碼、住宅基金支應政府負擔之1.5碼利息,合計補貼2碼,政策推行後,因尚乏限貸一次之規定,且未訂定排富條款等篩選機制,致有將不動產出售後再次申貸之異常情事,或有借款人短期持有房屋後轉售交易利得高達500萬元以上、或貸款標的房屋為高價住宅、或借款人為年所得超過400萬元以上之高所得族群等未盡合理情事,甚至存在部分貸後轉租違規案件之借款人身分,竟為無年收入,欠缺實質還款能力之學生等情狀。基此,財政部已將高所得者及無財力學生申貸新青安貸款之合理性議題,納入重點研議範疇中。三位監委表示,鑑於新青安貸款及農安貸款利息補貼政策將於115年7月及9月相繼到期,倘欲續行推動,則各權責機關允應殷鑑過往,併衡酌國內房地產市場供需等外在環境趨勢,通盤考量相關措施間之交互影響,完備制度配套,審慎周延制訂政策,防範政策美意反遭扭曲成為投機者套利與推升房價之助燃器,以落實居住正義。另監委又調查發現,內政部為協助一定所得及財產以下家庭或個人獲得適居之住宅,由住宅基金補貼自購住宅者,亦享有與新青安貸款及農安貸款借款人相同之加碼利息補貼,然卻不受自住使用之限制。此舉與新青安貸款及農安貸款自購住宅貸款補貼政策之間,存有購置房屋限制自住使用不一之情事,政策公平與一致性不足,進而衍生貸後轉租之違失。經審計部查核發現,已有740件貸款進行轉租之違規情事,顯與住宅法為協助弱勢者購屋之政策美意相悖。上述情形經內政部檢討導正後,已於114年修正發布自建自購住宅貸款利息及租金補貼辦法,明定自購住宅貸款利息補貼之房屋應全部作自住使用之實質要件,同時對於自購住宅貸款申請戶是否符合房屋作自住使用,已建立稽查機制。
新青安2.0傳增排富與育兒優惠 政院:方案仍在研議整合
新青安貸款政策將於明年7月底屆滿,近期市場傳出政府正研議推出「新青安2.0」版本,內容可能納入所得限制、房價上限及育兒家庭優惠等新措施。對此,行政院發言人李慧芝今(4)日表示,目前相關方案仍在跨部會討論與整合階段,尚未定案,待內容成熟後將向社會說明。根據外界流傳內容,新版政策可能針對申貸資格進行調整,包括新增所得門檻、依不同縣市設定房屋總價限制,以及針對育有未成年子女家庭提高貸款額度等方向,希望讓資源更聚焦於實際有居住需求的族群。外傳規劃方向也包含強化資格審查機制,避免政策資源被投資或非自住需求使用,並進一步提高對年輕家庭及育兒族群的支持力度。對於相關傳聞,李慧芝表示,目前各主管機關都提出不少意見與建議,相關內容仍在彙整討論中,尚未形成最終版本,因此現階段無法對外確認特定方案內容。她指出,行政院在部會討論過程中持續參與相關研議,但目前尚未收到正式提報的完整方案,因此仍屬政策研商階段。市場人士分析,新青安政策實施以來,有效帶動首購族購屋意願,但也引發部分資源分配及房市影響的討論。因此未來若推出新版方案,預料將更重視居住正義與政策資源合理配置,希望兼顧首購需求與市場穩定。行政院表示,後續待各項配套措施與執行細節確認後,將適時向國人說明政策內容與規劃方向。
台股衝3萬4千點、台積電奔向2千 揭陽信銀便捷企業主資金靈活調度
隨著2026年台股站上34,000點,台積電股價亦奔向2,000元大關,續創歷史新高,資產價格走升帶動整體財富效果。在國內自有住宅率逾八成的背景下,不動產已不再僅是居住用途,逐漸轉化為可靈活運用的資產工具。根據CTWANT調查,近年銀行體系在「二順位房貸」業務的審核機制與風險控管日益成熟,其中陽信銀行憑藉精準核貸與審核效率,在中小企業主族群中建立穩定口碑。數據說話:企業主撐起二順位房貸半邊天觀察市場發展,陽信銀行布局二順位房貸市場已逾八年,目前全台設有108家分行。依據2025年內部統計,其核貸案件中逾八成客群為企業主,年申貸件數約2,800至2,900件,平均撥款金額約277萬元,單一案件最高核貸金額達6,000萬元。整體而言,近五年無論核貸件數或撥款規模皆呈現穩健成長,顯示在資產價格上行環境下,透過房屋二順位貸款進行資金調度,已逐漸成為高資產族群常見的財務規劃工具之一。CTWANT調查,陽信銀行八年來經營房屋二胎貸款市場規模成長快速。(圖/黃耀徵攝)審核依據:從薪資收入導向進階為「資產比」相較多數銀行仍以薪資所得作為主要審核依據,對收入波動較大的企業主而言,往往面臨額度受限的情況。陽信銀行消費金融部門指出,其審核邏輯已由「收入導向」轉向「資產導向」,主要特色包括,「整體資產評估」不限於薪資證明,綜合考量客戶持有之不動產、金融資產等整體價值。「多元鑑價機制」,結合內部資料庫與外部專業鑑價機構,進行交叉評估;「審慎成數控管」針對優質地段擔保品,於風險可控前提下提供具競爭力之貸款成數。從此一模式有助於更貼近企業主實際財務結構,也成為差異化競爭關鍵。面對市場上租賃型二胎貸款業者競爭,陽信銀行強調「銀行端主打整體融資成本與制度透明性優勢」,包括「費用結構透明」開辦費自6,000元起,無隱藏費用。「審核流程效率化」最快約5個工作天可完成審核、設定及撥款;「還款年期彈性」貸款期間約7至15年,最長可達20年,有助於降低月付壓力。國人超過八成民眾購屋除了自用,部分屋主也會透過資產作為擔保品申請貸款調度資金運用。(圖/報系資料照)申貸案例:5天內到手的200萬週轉金根據CTWANT訪談了解,一名中小企業主因應收帳款延遲,產生短期資金缺口。若透過信用貸款或既有房貸增貸,可能面臨額度不足或利率偏高情形。經評估其名下不動產及金融資產後,銀行在不影響原有低利一順位房貸條件下,透過二順位房貸核貸200萬元,核貸成數約85%,並於5個工作天內完成撥款,有效支應營運週轉需求。注意事項:簽約時務必詳閱條款陽信銀行表示,雖然二順位房貸利率通常低於信用貸款,但多設有提前清償違約條款。目前市場常見綁約期間約為12至20個月,若提前清償,可能需支付約3%違約金。建議申貸前應審慎評估資金期間與整體成本,以確保財務規劃彈性。CTWANT訪談銀行、市場端等多面向趨勢,銀行界在推展「二順位房貸」業務,觀察到陽信銀行從加深企業主等客戶服務力道,已從不動產到資產配置端,將房貸角色持續轉變。在資產價格上行與金融工具多元化趨勢下,不動產的功能正由「居住」延伸至「資產管理」,陽信銀行二順位房貸既要滿足傳統房貸「融資」需求,更進一步提供客戶在理財操作與企業週轉金管理上的資金來源及場景應用。
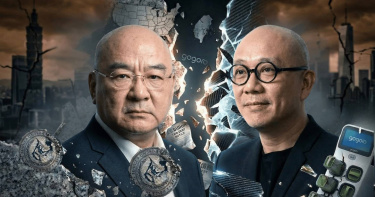
Gogoro創辦人陸學森欠款失聯 尹衍樑跨海取證追償1.5億
商場如戰場,最痛的那把刀,往往出自最信任的人!《民報》掌握一份送交美國紐約法院的取證文件,揭露潤泰集團總裁尹衍樑正動員律師團,對Gogoro創辦人陸學森在美資產發動「斬首行動」。當年陸認股沒錢,尹出面當保人護航,沒想到陸學森上演人間蒸發,留下1.5億元債務讓尹衍樑寒心代償。2026年1月30日,一份厚達64頁的「跨境取證聲請狀」,揭露這場討債行動,橫跨太平洋,從台北地院殺到紐約曼哈頓。《民報》獨家掌握尹衍樑向美國提出關於陸學森的「跨境取證聲請狀」。(圖/讀者提供)揭尹衍樑怒斷陸學森15年情分真相談到尹衍樑和陸學森,堪為台灣新創圈的傳奇。2011年,陸學森離開宏達電,自立門戶成立Gogoro,他把電動機車當精品在賣,第一台車售價高達近12萬,銷售不如預期,遭車界諷為「機車門外漢」,但在尹衍樑的眼裡卻是一位人才。舉凡與Gogoro相關的一切大小事,尹衍樑給足資金和資源全力護航,鮮少人知,連陸學森沒錢卻想買股時,尹衍樑也大力相助。根據《民報》掌握,2017年陸學森向兆豐銀行申貸549萬美元(約新台幣1.7億元),尹衍樑二話不說出面當保人。 但尹衍樑作夢都沒想過,當年豪氣擔保的結果,卻換來心中最深的一根刺。尹衍樑不斷注資扶持Gogoro,如今慘遭陸學森背叛、丟下1.5億爛帳。(圖/翻攝台視YouTube)洗產地爭議被趕下台 陸學森神隱丟1.5億爛帳尹陸2人的革命情感,在2024年9月一夕變調。隨著Gogoro爆出中國製零件「洗產地」騙補助的爭議不斷延燒,大股東尹衍樑快刀斬亂麻,閃電宣布陸學森主動請辭下台,引發業界震撼。自此,尹衍樑家族避而不談陸學森,連Gogoro執行長姜家煒過去談到前長官,也低調到只用一句話帶過:「感謝創辦人對台灣電動機車產業貢獻。」這些跡象讓外界一度以為尹陸2人是好聚好散。孰料一年後,兆豐銀行派人找上尹衍樑,他才驚覺當年擔保陸學森買股的債務已到期,最扯的是,陸學森竟有高達462萬美元(約新台幣1.5億元)的本息沒繳。尹身為保人,為了保住個人聲譽,不得不含淚付清。陸學森(右)成立Gogoro,一度成為市場關注的台灣獨角獸,如今股價跌剩4.04美元。(圖/翻攝Gogoro官網)不甘背鍋受辱 尹衍樑跨海清查陸學森資產既然陸學森不懂飲水思源,如今又神隱失聯,尹衍樑不甘背鍋受辱,元月底正式委託律師團向紐約南區聯邦地方法院發動突襲,聲請向摩根士丹利等金融機構,要求清查陸學森名下所有帳戶資金及Gogoro股權資料。尹衍樑在聲請狀中形容,自己已窮盡一切管道,卻遍尋不著陸學森的蹤影。法界人士認為,尹懷疑陸學森正試圖轉移資產規避債務,此舉意圖趕在台灣判決出爐前,先行鎖定陸學森在美國的每一分錢。此外,過去陸學森利用美國德拉瓦州設立的「Innovative Creations」掌控Gogoro,被視為其權力與財富的避風港,如今卻淪為尹衍樑跨海追殺的首要靶心之一。業界人士認為,對尹衍樑而言,1.5億只是小錢,這波討債行動應該是不滿遭陸學森背叛。隨著美國紐約法院受理此案,陸學森在美國的資金足跡將無所遁形,這場「跨海大獵殺」,不僅要討回欠款,老大哥更要給這匹「落跑千里馬」一記社會震撼教育。延伸閱讀獨家》幫陸學森擔保代償銀行1.5億 尹衍樑在美提64頁聲請狀曝光 Gogoro銷量腰斬 驚爆爭取補助遭政府冷處理
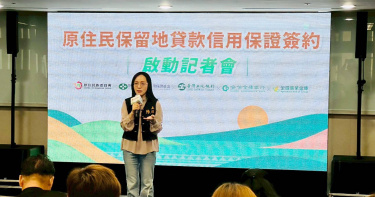
解決原民貸款困境 陳瑩推動十年「原保地貸款信用保證」今上路
原住民保留地(以下簡稱原保地)因所有權人限於原住民的規定,長期造成土地流通受阻,金融機構在授信時亦不視為有力的擔保品。立委陳瑩自2016年推動原住民金庫,盼解決原保地貸款困境,自2022年起以「貸款信用保證」的方向,持續溝通協調並多次提出質詢,今(16)日原民會與三家金融機構正式簽署「原保地貸款信用保證」合作,終於讓原保地在金融市場正常化,成功跨出第一步。陳瑩回憶,在疫情期間,一位她過去協助取得原保地的faki(原住民男性長者尊稱)子女在北部開店做生意,因疫情導致營業狀況受到嚴重衝擊,faki希望藉自己一甲多的原保地貸款幫助子女,卻被銀行拒於門外,「一毛都貸不到」。 faki無奈表示,「空有著土地,卻幫不了自己的孩子」,此心酸場景,令陳瑩鍥而不捨推動原保地貸款政策。陳瑩十年前推動原住民金庫,盼改善原住民族在金融市場長期遭遇的不平等處境,然而「原保地貸款」正是核心問題之一。她指出,在疫情期間即邀集財政部、原民會、金管會、中小企業信用保證基金、農業信用保證基金及相關銀行,多次召開協調會議,希望推動「原保地貸款信用保證」。自2022年歷經行政院長蘇貞昌、陳建仁、卓榮泰後,原保地信用保證貸款政策方向才逐漸明朗;歷經三任行政院長、超過四年的持續努力,終於成功推動落實。依據《山坡地保育利用條例》第37條規定,原保地所有人以原住民為限,導致原保地在金融市場流動受限,銀行於貸款授信時,無法將其視為有力擔保品。陳瑩認為,這樣的困境源自政策限制,政府本就有責任設法解決,而原保地無法在金融市場正常運作,正是過去倡議推動原住民金庫時,欲處理的核心問題之一。隨著原民會與金融機構完成簽約,並預計於明年1月16日正式上路,未來「經濟產業貸款」中的營運週轉金、資本性支出,以及原住民自建、自購與修繕住宅貸款,皆可運用原保地作為擔保品申貸。陳瑩感謝原民會持續不斷與相關部會及銀行持續溝通協調,終於促成原民會與合作金庫、土地銀行及全國農業金庫三家金融機構完成簽約。陳瑩表示,原保地數十年來在金融市場遭受不公平的阻礙與排斥,而在原保地得以邁向金融市場正常化的關鍵歷史轉捩點,將會清楚記錄這三家金融機構的投入與協助。未來其它金融機構,包括農會體系在內,將會陸續加入承辦行列。
「利率、金額、成數」房貸創2高1低紀錄 前三季房貸件數大減37%
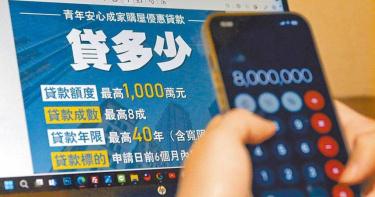
根據聯徵中心最新公布的2025第三季房貸統計顯示,在本季新增的37,747個申貸樣本中,平均房貸利率已上升至2.44%,寫下聯徵中心自2009年公布統計以來的新高。與此同時,平均核貸成數也降至71.78%,創下近22個季度以來的新低,顯見銀行審核房貸的態度愈發謹慎。不過,在利率攀升、成數收緊的環境下,全台平均房貸鑑估值卻不減反增,達到1,453萬元,逆勢刷新歷史紀錄。中信房屋研展室副理莊思敏指出,自去年下半年以來,受第七波信用管制及銀行房貸水位吃緊影響,部分銀行採取「以價制量」的策略,透過增加房貸利率、限縮核貸成數等方式,提高申貸門檻,進而減少房貸申請件數。如今房屋總價動輒千萬元以上,房貸條件緊縮等同直接掐住購屋者的資金來源,自然會導致市場買氣急凍。根據聯徵中心資料顯示,今年前三季新增房貸件數僅113,142件,相較於去年同期的180,862件,大幅減少37%。不過,即使房市降溫,平均房貸鑑估值卻仍逆勢創高。對此,莊思敏指出,過去幾年建商大舉推案,近兩年正好進入交屋過戶的高峰期,所以近期申貸的房貸族群中,有不少是在預售階段購入的買方。根據聯徵中心資料顯示,今年前三季屋齡3年以下新成屋的申貸件數為54,805件,占比 48%,創下歷史新高。而這類新建案不僅屋齡較新,房屋總價也相對較高,因此會在一定程度上推升整體房屋鑑價的平均值。莊思敏表示,銀行法第72之2條排除新青安貸款後,房貸排隊情況已見緩解,推估明年整體的貸款環境應會較今年有所改善。不過,由於目前央行尚未鬆綁信用管制,加之川普關稅戰對傳統產業的衝擊,以及兩岸地緣政治風險升溫等外部因素的干擾,明年房市仍存在不確定性。建議房貸族切忌過度操作財務槓桿,盡量多準備一些自備款,才能「從從容容、遊刃有餘」地應對未來可能的市場波動。
勞工10萬元救命錢將開辦「手機就可申請」 貸款資格一次看
為協助勞工朋友度過農曆年前經濟困難,勞動部勞工保險局於今(5)日公告2026年(民國115年)「勞工保險被保險人紓困貸款」,15日起即開放符合資格者透過網路、臨櫃或郵遞等方式向土地銀行申請,每人最高可貸10萬元,貸款期間3年,年利率目前為2.165%,前6個月按月付息不還本,第7個月起按月平均攤還本息。勞動部2026年勞保紓困貸款委由土地銀行於2025年12月15日至2026年1月2日止受理申請,每人最高可貸10萬元,貸款期間3年,年利率目前為2.165%,前6個月按月付息不還本,第7個月起按月平均攤還本息,符合申貸資格者可透過網路、臨櫃或郵遞等方式申請。本貸款申貸資格如下:生活困難需要紓困、參加勞工保險年資滿15年(計算至受理截止日2026年1月2日止)、無欠繳勞工保險費及滯納金、未曾借貸勞保紓困貸款,或曾借貸已繳清貸款本金及利息。但已請領老年給付、終身無工作能力之失能給付或向其所屬機關請領勞工保險補償金者,不得申請。勞保局強調,為簡化申辦流程,土地銀行已提供全面e化的服務,請多加利用網路申請,只要使用手機或電腦就能直接於線上完成申請及簽約對保等作業,例假日亦可使用,既省時又方便。另外,也要提醒勞工朋友貸款後務必按時還款,避免未來保險事故發生時,保險給付遭扣減而影響經濟生活。洽詢電話包含土地銀行客服專線(02)2314-6633及其所屬分行或其委託之金融機構,而土地銀行於連江縣馬祖地區無營業據點,委託連江縣農會受理,詳細電話及地點可至土地銀行網站查詢;勞保局服務專線(02)2396-1266。2026年勞保紓困貸款將於15日起開辦。(圖/勞動部勞工保險局)
斷頭解套術2/供客戶分期建商自曝卡3億資金 業者罵翻:我又不是開銀行!
不少購屋民眾因限貸令走上「斷頭台」,讓律師界衍生出斷頭解套商機,從定型化契約中想辦法幫客戶免付解約金解約,或爭取分期付款,讓建商罵翻直言「我們又不是開銀行!」而CTWANT也真的詢問到某知名建商願意給客戶「方便」分期償還,「但預估3~4億資金將被卡死!」建商們怒轟,政府推出錯誤政策後便甩鍋,讓消費者與建商對立,衍生出各種交屋糾紛。多名建商就分享,去年底以來碰過許多客戶因貸款成數不如預期,在驗屋階段開始挑毛病,以此拖延交屋、爭取籌錢時間,也想向建商爭取一些補償或是費用,彌補貸款的不足;也曾碰過少數在契約上,如登記面積誤差、分期付款條款,以此跟建商協商,達到想要的目的。受限貸令波及的民眾擔心交屋即斷頭,建商透露,曾碰到不少民眾回過頭從驗屋或契約裡找問題,以拖延交屋時間或協商免違約金解約。(示意圖/林榮芳攝)根據內政部公告之預售屋定型化契約第18點規定,買方貸款金額少於預定貸款金額者,如屬不可歸責於雙方時,差額在30%內,賣方同意以原承諾貸款相同年限及條件由買方分期清償;差額超過30%,賣方同意依原承諾貸款之利率計算利息,得以7年以上償還期限,由買方按月分期攤還,或是解除契約。根據CTWANT訪談多位建商都直言,一般中小型建商根本不可能提供分期付款,一方面風險高,另一方面本身資金就很有限了,怎麼可能還借錢給客戶。而大多建商也會選擇直接認定是客戶個人條件被銀行認定償債能力不足、無法提供擔保品或保證人等,「歸責於是買方的問題」,直接要求客戶賠付違約金解約。一位不願具名建商董座是少數願意讓客戶分期的建商,他告訴CTWANT記者,他的某一案有近半戶數總價都超過豪宅貸款門檻,4年前買賣條件可貸款55%,現在降為3成,導致有快3成的客戶面臨自備款不足。「客戶支持我,我也善待客戶,所以依合約精神,通融他們協商分期2年償還銀行貸款不足的缺口,但也因此被綁住了3、4億,資金流需特別警慎。」該建商最後告訴記者,他真的對政策非常非常氣餒,同時也很擔心此做法在新聞上曝光會遭到同業壓力,會有更多原本可以自己想辦法籌錢的客戶,都要找建商分期付款。其中一名今年交屋超過700戶以上的建商也表示,確實碰到很多客戶拿定型化契約跟他們談判希望可以分期付款,他直言,「定這條規定的,真的不知道腦子在想什麼,我們又不是開銀行,沒有理由要做這件事啊!」並直指這已違反公司法,是相當矛盾,但因為是政府公告的定型化契約無法修改,新案簽約仍得繼續保留該條款。他分享他們公司的做法,如果真的碰到客戶貸款有問題,會介入幫忙配對到可貸款的銀行為止,能理解客戶的心情,所以都會個案處理,不會扣延遲交屋的利息,但也絕對不可能讓客戶分期。他也表示,就算客戶強硬到要申訴或提告,也是耗費時間和金錢,在他們溫柔且堅定的態度下,最後都會願意妥協,「我們會以軟硬兼施的車輪戰,陪伴客戶完成履約交屋。」不動產協進會理事長張麗莉就表示,要建商讓客戶分期償還的風險高,因為房子已經過戶,若是碰到客戶事業不順,日後無法償還欠款,想向客戶提告返還金額,力度也不夠,因為只能是排在銀行後的第二順位。 不動產建築開發公會全聯會理事長楊玉全則認為,該條款訂定背景是當時市場上部分賣方於廣告上以「保證」或「承諾」一定貸款成數方式招攬與提高消費者購買意願,才順應出現的條款內容,並非只要買方房貸成數出現缺口,賣方即有義務處理該差額,且岀現缺口情形,與金融機構授信管理、申貸者個別條件密不可分,除非廣告或契約有該項承諾,否則不應由賣方承擔。楊玉全認為,民眾在預售屋簽約時並無限貸令管制存在,限貸令回溯條款,已違反「信賴保護原則」,產生很大交易糾紛與民怨。(示意圖/CTWANT資料室)楊玉全也表示,另一爭議是迄今未能明確指出該差額屬於建商「分期付款」還是「融資」,或是否藉由「分期付款」之名進行變相融資或洗錢?將牽動公司法、銀行法等法規。另有建商也坦言,不只購屋人想盡辦法找碴不付違約金;若是建商自知站不住腳,也會找購屋人毛病,以避開總價15%的違約金。張麗莉直言,錯誤的政策真的會害死人,限貸令對目前交易市場造成一片混亂,衍生許多消費糾紛,買賣雙方皆成了政策下的無辜犧牲者!張麗莉表示,目前交易市場因限貸令造成一片混亂,建商和消費者為了貸款成數和違約金變成對立關係,衍生許多消費糾紛。(圖/林榮芳攝)房市專家何世昌也表示,民眾因限貸令出現貸款不足的問題,導致無法交屋,到底應該歸責於誰?為了不付違約金,建商、購屋人變成需要爭鋒相對、相互角力,傷害的是每個被斷頭的家庭、整個房地產業,以及人民對政府的信賴感。限貸令實施已有一年之久,投資客早已消失於市場,建請央行應取消「回溯條款」,還給市場一個和平、可信賴的交易環境。
限貸令後亂象叢生 陳高超:第2戶限貸5成「殺傷力太大」
央行祭出限貸令後房市進入急凍期,甚至被形容是在海嘯中迅速崩盤,即使金管會以行政命令放寬銀行法第72-2條30%上限也難拯救房市低潮。房市專家陳高超羅列限貸令後的市場亂象,他表示,第2戶只能貸款5成,對房市殺傷力太大,建議直系血親第2戶貸款應該要取消限制,他也直言建商倒閉已累計5家,「接下來將會更多!」根據內政部統計,今年前三季全國買賣移轉棟數194,976棟,較去年同期減少28.1%,創下2017年以來新低;另根據財政部統計,今年1至8月房地合一稅只達345億元,年減21%,雙雙出現財政缺口與產業蕭條市況。富比士網路科技公司今(20)日舉辦「搶救!首購、換屋族限貸令崩盤效應」座談。執行長陳高超表示,限貸令造成房市買氣急凍、購屋者賠錢出場、換約違約等等問題,也傳出建商倒閉消息,一系列實質傷害,都由購屋者承擔,一向有經濟火車頭工業之稱的房地產稅收,也大幅銳減。富比士網路科技公司舉辦「搶救!首購購、換屋族限貸令崩盤效應」座談。(圖/林榮芳攝)他進一步指出,去年下半年祭出限貸令後,許多購屋人在政策「溯及既往」追殺下,出現換約甚至違約的亂象,像是已簽約者被告知申貸不到款,反而被要求補足現金;已有第2戶貸款的換屋族,即使切結書已延長18個月,但房市仍急凍賣不出,同樣被要補足現金;此外,央行將都更危老貸款計入「不動產集中度」額度管控,所以水龍頭並沒有大開。他也舉出真實案例,女兒幫媽媽買了總價2000萬元的房子,原本預期貸款8成,在限貸令後被迫貸款降至5成,即將交屋的她,必須補足中間的3成、600萬元現金,但她一時也拿不出來,建商還要她繳交總價的5%交屋款,原本是一片孝心,現在卻面臨被斷頭的風險。同為出席分享的律師吳奕綸也提到,他的事務所客戶「也被斷了好幾顆頭」,當初買的時候預期能貸款7、8成,但限貸令公布後要貸款時,受到貸款成數的限制。據他了解,貸款額度還是集中在大建商,因此大建商不會倒,他認為,政府用限貸令方式打房價,實際上房價只會越打越高。陳高超也發現,溯及既往政策,使得房地合一稅與2023年地政三法(平均地權)之後,使轉售兩難;高價住宅也遭無妄之災,雙北以外4000萬元房屋限縮貸款,過去4000萬元以下房屋,因房價上漲反而被列入高價住宅限縮。他認為,第2戶只能貸款5成,對房市殺傷力太大,有許多人其實是有家族自用需求,建議直系血親第2戶貸款應該要取消限制,同時大型建商帶動讓利潮,房市才有可能走向回溫。他更痛批炒作的就是各縣市政府,「重劃區一直開,土地一直標售,價格一直創新高,帶動房價上揚,最後再回頭限制購屋人貸款成數。」由於目前已經有慶群開發、太極建設、鉅泓建設、高田營造等業者倒閉,他也直言,若房市持續下探,「接下來將會倒更多!」

千萬房產詐騙險上鉤 警地政聯手即時攔阻保住台南男家產
警方與地政人員向黃姓男子說明投資詐騙的手法。(民眾提供/郭良傑台南傳真)警方從黃男與詐騙集團的對話,研判確認是投資詐騙。(民眾提供/郭良傑台南傳真)台南市政府警察局第四分局華平派出所6日接獲轄區台南地政事務所通報,疑有民眾遭詐騙,擬辦理不動產抵押設定。警員吳晨華、林柏毅獲報後立即趕赴現場,成功攔阻黃姓男子遭騙進行房產設定抵押,擋下一起金額新台幣1千萬元的房產詐騙案。據了解,被騙的黃姓男子為籌措創業資金,在網路上看到借貸協助廣告,並與自稱「金融理財小高」的男子以LINE聯繫約一個月,對方聲稱「可提供利率僅1.3%的低利貸款」,並指示黃男前往超商機台列印申辦文件,簽署後以傳真方式往來,待資料齊全後,依「金融理財小高」指示到地政事務所辦理抵押設定。地政人員發現黃男對貸款內容答覆反覆,且文件多處可疑,懷疑其遭詐,遂即通報警方到場。員警到場後,詳細詢問黃男與「小高」接洽經過並檢視對話紀錄,發現雙方自始未曾見面,全程僅透過LINE聯繫,連文件都依對方指示於超商列印簽署。經比對內容,確認為典型的「假投資、真詐貸」手法。員警進一步向黃男說明,詐騙集團常以「協助投資」或「協助貸款」為名,誘使被害人以房產抵押申貸,再轉移資金牟利,最終不僅騙走貸款金額,還讓被害人背負債務、甚至失去房產。黃男聽後驚覺受騙,隨即停止設定抵押手續,成功避免損失上千萬元房產。第四警分局長曹儒林表示,詐騙手法不斷翻新,民眾若有資金需求,應循合法金融管道辦理,切勿輕信網路廣告或陌生代書,以免落入陷阱。另可多加利用內政部提供的「地籍異動即時通」服務,當名下不動產辦理買賣或抵押設定時,系統將即時以簡訊或電子郵件通知,亦可新增聯絡人(如子女或信任親友)共同掌握異動狀況,避免遭詐或冒名。若發現可疑情況,請立即撥打165反詐騙專線或110報案,警方將即時提供協助,全力守護市民財產安全。