


身故
」 保險 保單 彭振聲 金管會 壽險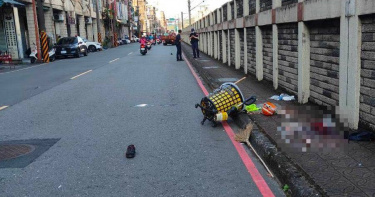
新北樹林女清潔員清晨掃街遭機車高速追撞!人車噴飛逾40公尺 送醫傷重不治
新北市樹林區鎮前街,19日清晨6時12分許發生一起死亡車禍,51歲鄭姓女清潔員正在進行道路清掃工作,遭32歲胡姓騎士從後方高速追撞,人車噴飛逾40公尺,雙方均傷重倒地。警消趕抵後將兩人緊急送往亞東醫院急救,鄭女傷勢嚴重,送醫後仍宣告不治;胡男送達後進行抽血檢驗,酒精及相關毒物數值仍待報告回覆,是否涉及酒駕、毒駕仍待釐清,詳細肇事原因警方持續調查中。新北市政府表示,後續將配合警方調查,釐清事故責任,並全力協助不幸身故的鄭姓清潔員家屬辦理撫恤及後續治喪事宜。
花蓮「鏟子超人」促成新制!重大災害志工有保險 最高100萬元
因應國內重大災害發生,自發性臨時志工前往災區投入救災復原工作,為提供該等救災志工保險保障,金融監督管理委員會已請產、壽險公會建置「執行災害防救業務志工團體保險運作機制」,即日起遇有重大災害發生時,經中央政府指定之機關或地方政府如有投保需求,即可聯繫產、壽險公會設置之專責聯絡窗口,啟動本機制。金管會表示,現行「志願服務法」及「災害防救法」已有規範志工服務運用單位及各級政府應分別為符合其定義之志工及執行災害防救事項人員投保相關保險,因應114年9月花蓮縣馬太鞍溪堰塞湖溢流災害應變經驗,災後各地「鏟子超人」志工前往花蓮提供協助,因該等志工非屬前述二種法定人員而產生相關保險保障需求,故金管會於114年10月9日核准凱基人壽保險股份有限公司申請之「花蓮光復鄉援助志工團體保險業務試辦案」,考量業務試辦模式非長久之計,爰請產、壽險公會協力建置本機制。本機制運作重點如下:一、要保單位:中央政府指定機關或地方政府。二、被保險人:各級政府災害應變中心、前進指揮所、前進協調所或要保單位所招募之志工,承保年齡為滿18足歲至80歲(非屬「志願服務法」及「災害防救法」規範者)。三、保障範圍及保障期間:被保險人因意外傷害事故所致身故或失能,保障期間涵蓋志工服務時間及往返志工服務地點交通期間,保險金額設定為新臺幣100萬元。四、參與之保險公司:計有8家壽險公司(全球人壽、三商美邦人壽、新光人壽、凱基人壽、富邦人壽、國泰人壽、台灣人壽、南山人壽)、7家產險公司(和泰產險、明台產險、泰安產險、富邦產險、新光產險、國泰產險、華南產險)及1家再保險公司(中央再保)參與,每次災害事故由1家保險公司負責承保,其餘保險公司參與共保,要保單位可聯繫產、壽險公會專責聯絡窗口取得該次承保之保險公司聯繫資訊。五、可持用QR Code投保,投保流程簡便快速:保單成立後,志工僅需透過手機掃描要保單位提供之QR Code,即可快速進行記名投保,並由要保單位設置「志工保險投保名冊受理窗口」進行志工名冊之彙整及篩選,同時保險公司將於QR Code登錄頁面揭露相關應注意事項及懶人包。六、成立理賠服務專責窗口,加速理賠作業:保單成立後,該次承保之保險公司將成立本保險「理賠服務專責窗口」,若發生意外事故,由受益人通知要保單位或承保之保險公司,要保單位進行被保險人資格確認(志工身分及保障期間)後,受益人檢具申請文件至保險公司申請理賠,保險公司專責窗口將協助加速審理。金管會表示,未來類似重大災害發生時,保險公司無須再申請業務試辦即可直接承保,以加速投保程序,同時志工僅需透過手機掃描QR Code即可快速進行投保,大幅提高投保之便利性及彈性,以確保志工在投入救災之第一時間即可獲得保障,讓每一位參與救災之志工能安心執勤,平安賦歸。
金曲歌手悼念亡父 曝脆弱心聲「有點裸露」
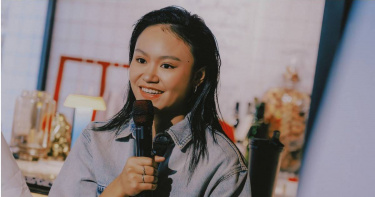
曾橫掃金曲獎的原住民歌手Makav真愛日前舉辦新專輯搶聽會,由原住民音樂廠牌「Nanguaq那屋瓦」旗下成員 Arase 阿拉斯、「那屋瓦少女隊」的 Kivi 和 Dremedreman曾妮三人共同主持。此次真愛挑戰全英文歌詞,以感性創作悼念亡父,透露這首歌描寫自己較為脆弱的時刻,「因為別人的鼓勵與幫助,我才能夠越來越好。但直接唱出自己的脆弱真的有點裸露,所以就決定用英文寫歌詞。」另一首歌曲〈Let the light in〉靈感來自一位粉絲的親身故事,該名粉絲在經歷親人離世的最低潮時,因為真愛和那屋瓦的音樂重新找回繼續前進的勇氣,讓真愛深受感動,也聯想到很早就離開人世的父親,「聽許多親友都說父親很厲害,很會玩音樂,運動也很強,聽說他甚至在幼稚園時跑百米就能跑贏國小生。」遺傳到父親音樂及運動細胞的真愛,前陣子也與擔任健身教練的弟弟一同參與知名健身比賽 Hyrox 獲得佳績。真愛也邀請最愛的媽媽上台,媽媽深深感謝阿爆與製作團隊一向給予真愛的照顧與鼓勵,並承諾會一直做女兒最堅強的後盾。活動尾聲真愛特別準備幸運餅乾贈送給到場嘉賓,餅乾拆開後裡面隱藏著新專場的驚喜資訊,將於 2027 年 1 月 2 日在南港 SUB 舉辦首場個人專場「真的愛了」,門票9 月 9 日在 INDIEVOX 售票系統正式啟售。Makav真愛的媽媽也特別到場力挺。(圖/Nanguaq那屋瓦提供)

錢櫃女員工關窗摔死 練台生出庭不認罪被諷「和解不是談生意」
錢櫃KTV中華新館一名女員工前年為關逃生窗墜樓致死,北檢偵查期間,錢櫃反控死者上班摸魚抽菸才摔死,而且只願賠償法定的45個月月薪,死者父親請求精神慰撫金,卻被要求找到失聯多年的死者母親否則再談,檢方以過失致死罪起訴錢櫃公司及負責人練台生,今天首度開庭,練台生不認罪,律師說沒人指示員工關窗、練台生不會事必躬親,現場安全授權給店長。練台生不認罪,告訴代理人提醒他「和解不是談生意」,應善待員工。(圖/方萬民攝)本案發生在2024年11月13日晚間,錢櫃台北中華新館的22歲吳姓女服務生(兼代理組長)發現8樓逃生窗被打開,呈現往外推出的狀態,因為她身高154公分,窗台高度離8樓地板133公分、逃生窗的窗框離窗台60公分,為了關窗拿2個塑膠籃相疊再踩上去,探出身子想關窗,卻因為籃子突然破裂,她失去重心從8樓掉到1樓,胸部和四肢多處外傷骨折送醫不治。北檢認定,工作場所的邊緣及開口部分高度在2公尺以上可能導致勞工墜落,雇主有責任設置防護設備,如果設置有困難,應讓員工使用安全帶以防止墜落死傷,但錢櫃負責人練台生疏於注意防墜設施,觸犯《職業安全衛生法》及《刑法》過失致死罪,偵結起訴練台生及錢櫃公司。練台生今日出庭,僅簡短答辯「基本上,我沒有犯罪」其餘交由委任律師高奕驤答辯,高奕驤說,錢櫃中華新館8樓陽台並非吳姓服務生的工作範圍,平常不會有人去,也沒人指示她將兩個塑膠籃以「ㄇ」、「ㄈ」的方式堆疊踩踏上去,而且塑膠籃不是用來踩踏的。高奕驤表示,如果是洗窗戶有墜落危險,但站在錢櫃中華新館8樓地板上沒這問題,案發現場也不是《職業安全衛生法》所定義的作業場所;練台生不會事必躬親處理基層事務,授權店長負責現場安全,對於吳姓服務生墜落「沒有預見的可能性」。吳姓女子的父親委任葉恕宏律師擔任告訴代理人,葉恕宏說,錢櫃是國內最大的KTV,盡責員工功不可沒,本案偵查期間,錢櫃公司指控被害人上班摸魚去抽菸才會摔落,對於和解方案精打細算,「練台生是成功企業家,但和解不是談生意」,希望他和錢櫃公司善待員工,提出有誠意的和解方案。根據了解,吳姓女子來自單親家庭,從小母親失聯,她因本案身故後,錢櫃公司雖向吳爸爸表達有準備好45個月的平均月薪作為死亡補償金,但這其實是法律規定雇主對於員工職災身亡的給付義務,吳爸爸另外請求精神慰撫金,錢櫃顧慮付了錢之後,如果吳媽媽又跑出來要會很難處理,要求吳爸爸想辦法連絡到吳媽媽,後來有找到人,吳女的母親交給吳爸全權處理。開庭結束後,記者向練台生溝通是否受訪,他不願意,只說了事實勝於雄辯,隨即便下樓搭乘價值500萬左右的Lexus LM 500h離去,對於媒體問他剛過完生日(8月10日)就出庭是否感到觸霉頭?死者家屬律師希望你善待員工有什麼要說的嗎?是被害人自己不小心才摔死嗎?他均未答話,反而看到記者邊後退邊問差點被花盆絆倒,說了句「你小心點」。
高齡者買高額保單該注意什麼?從七旬夫妻貸款投保爭議 看三個法律關鍵
近日媒體報導,台中一對七旬夫妻指控銀行理專以節稅、投資收益及資金週轉為由,建議其以房屋貸款方式購買高額美元壽險;該案涉及房屋貸款約新臺幣6,000萬元、首年保費約新臺幣800萬元。消費者主張原以為購買的是投資型保單,或認為六年後可領回本金;銀行則回應,查無高獲利誘導投保或勸誘貸款購買保險情事,相關爭議程序亦未認定有消費者所述招攬瑕疵。本文無意評論個案真偽,而是從金融消費者保護法與保險法制角度,討論高齡者購買高額保單時真正應注意的法律問題:有資產是否代表商品適合?有簽名是否代表真正理解?有錄音錄影是否就沒有爭議?事後想解約,是否一定能全額退費?115年4月金管會修正保險業招攬及核保理賠辦法第6條、第7條,針對高齡投保、借款買保險及解舊約買新約案件,調整關懷措施與作業流程。其重點並非放鬆高齡保護,而是從單純以「65歲」作為判斷標準,轉向更精細的「脆弱性評估」、「商品適合度」及「投保權益保障措施」。一、有資產,不代表保單一定適合高額保單爭議中,金融機構常會強調客戶與銀行往來多年、具備相當資產,甚至能以不動產取得大額貸款。然而,法律上「有資產」不等於「商品適合」。依金融消費者保護法第7條,金融服務業與金融消費者訂約,應本於公平合理、平等互惠及誠信原則,並盡善良管理人注意義務。同法第9條則要求金融服務業於締約前充分瞭解金融消費者資料,以確保商品或服務之適合度。另金融服務業確保金融商品或服務適合金融消費者辦法第2條、第3條,也要求金融服務業依商品特性建立差異化事前審查機制,並由適當單位審核簽約程序及客戶資訊完整性。因此,能取得高額貸款,只能說明客戶可能具有擔保品或信用條件,不能直接推論其適合以貸款購買長年期、高額、外幣或具解約損失風險的保單。資產規模、貸款能力、保費負擔能力、現金流及保險需求,必須分開判斷。保險業招攬及核保理賠辦法第7條亦要求保險業建立核保制度,包括財務核保、生調體檢標準及保險需求與適合度評估。大額保單至少應確認:保費是否壓縮退休生活費、醫療費及長照預備金;資金來源是否為閒置資金、貸款或保單借款;保單目的究竟是保障、退休現金流、資產配置或財富傳承;保費支出與保險需求是否相當;高齡者是否理解提前解約、減額繳清、匯率及利率變動風險。換言之,以閒置資金基於明確保障或傳承需求投保,與業務員積極建議高齡者貸款繳保費,在法律評價上並不相同。前者可能是合理保險規劃,後者則可能涉及適合度不足或不當招攬。二、有簽名,不代表真正理解高齡保單爭議常見情形是:金融機構認為要保書、風險揭露書及商品說明文件均已簽署,投保程序應無問題;消費者卻主張自己雖簽名,實際上並未理解保單內容。金融消費者保護法第10條規定,金融服務業於訂約前,應充分說明金融商品、服務及契約重要內容,並充分揭露風險。重點不是文件是否交付、客戶是否簽名,而是金融機構是否以客戶可理解的方式說明商品本質、權利義務及主要風險。高齡消費者最常見三種誤解:第一,把「保額」誤認為「可領回金額」。壽險保額通常是保險事故發生時的給付金額,不等於要保人隨時可領回的金額,也不等於解約金。第二,把「宣告利率」誤認為「保證報酬」。利率變動型保單的宣告利率不是定存利率,也不等於保證投資報酬。消費者應看保單利益演算表中保證與非保證部分,以及各年度解約金與保單價值準備金。第三,把「保單借款」誤認為「免費拿回自己的錢」。保單借款本質上仍是借款,會產生利息,並可能影響保單價值、身故給付,甚至造成停效。保險業招攬及核保理賠辦法第6條明定,保險招攬不得以誇大不實、引人錯誤或其他不當方式為之,亦不得勸誘客戶解除或終止契約,或以貸款、保險單借款繳交保險費。115年修正亦明確要求,保險公司業務員不得支領因不當勸誘客戶向保險公司申辦貸款所生報酬。因此,若保險規劃結合貸款、保單借款或保費融資,消費者不能只看保單收益或保障金額,更應評估借款成本、還款壓力、利率變動及流動性風險。若業務員以「像定存」、「保證獲利」、「六年後一定領回本金」或「貸款利息可由保單收益cover」等話術簡化商品內容,即使文件形式齊備,仍可能構成說明義務違反或不當招攬。三、有錄音錄影,不代表必然沒有爭議現行法制並非禁止高齡者購買高額保單,而是要求保險公司在招攬、核保、覆審及紀錄留存上採取更嚴格程序。依保險業招攬及核保理賠辦法第6條,保險業銷售有解約金之保險商品予65歲以上客戶時,原則上應經客戶同意,將銷售過程錄音或錄影,或以電子設備留存作業軌跡,並由適當單位或主管人員覆審確認交易適當性。修正後,保險公司如能依客戶認知或心智功能、健康狀況、教育程度等客觀事實,建立脆弱性或欠缺辨識不利投保權益能力之評估標準及保護措施,並報金管會備查,即可能不再一律適用高齡錄音錄影或承保前電訪。這代表未來爭議重點,不只是「有沒有錄音錄影」,而是保險公司如何判斷客戶是否具脆弱性、評估標準是否合理、替代保護措施是否足以保障投保權益。流程簡化不代表責任減輕。即使未來部分高資產客戶或保費融資案件可適用較簡化流程,保險公司仍須證明客戶具備相應金融商品知識、交易經驗、風險承擔能力,並已完成適合度與資金來源檢核。因此,有錄音錄影,不代表必然沒有爭議;沒有錄音錄影,也不當然代表招攬違法。真正關鍵在於:紀錄是否足以還原消費者當時是否理解商品性質、保費來源、解約金、外幣風險、貸款或保單借款成本,並基於自由意思投保。四、為什麼不一定能撤單全額退費金融消費者若事後想取回資金,法律上須區分四種情況:一,契約撤銷權。個人二年期以上人身保險契約,通常提供要保人自收到保單翌日起算一定期間內(保險單送達的翌日起算10日內)行使契約撤銷權;若已逾期間,不能單純以後悔為由要求撤單全額退費。二,單純解約。契約有效成立時,消費者可依保單條款解約,但通常只能領回當年度解約金,不一定等於已繳保費。保單不應被說成解約即歸零,但也不能被包裝成「定存」或「保本投資」。三,契約撤銷或無效。若投保時有詐欺、重大錯誤、欠缺行為能力或意思能力等情形,可能主張民法上撤銷或無效,但須提出具體證據,例如醫療紀錄、認知評估、招攬錄音、LINE對話、商品文件及資金流向。四,金融消費損害賠償。若金融機構違反適合度義務、說明義務、風險揭露或招攬規範,導致消費者受損,得依法請求賠償。但仍須證明違規行為、損害及因果關係。換言之,現在需要資金或現在不想繳了,不必然等於金融機構違法;但若業務員曾承諾保證獲利、保證領回本金、明知現金流不足仍勸誘貸款投保,或未說明解約金、匯率風險與保單借款成本,法律評價就會不同。五、投保前,金融消費者與家屬應問什麼?高齡金融消費者購買高額、外幣、長年期或具解約金風險的保單前,至少應確認:一、商品性質:這是壽險、年金險、投資型保單,還是利率變動型保單?二、保費與期間:每年繳多少?總共繳幾年?未來現金流是否足以支應?三、資金來源:保費來自閒置資金、貸款、保單借款、解舊約,還是保費融資?四、解約金:第一年至第六年各年度解約可領回多少?是保證金額還是預估數字?五、保證與非保證:哪些是保證給付?哪些只是宣告利率、試算或非保證利益?六、外幣與借款風險:匯率、利率、保單借款、保費融資成本及最壞情境是否已充分理解?七、程序與紀錄:是否有錄音錄影、電訪、替代保障措施或高資產客戶簡化流程?若簡化,理由為何?八、證據保存:商品說明書、保單利益演算表、要保文件、LINE對話、匯款紀錄、貸款文件及電訪通知均應留存。最後,提醒金融消費者高齡保單爭議不能只用老人被騙或有錢人反悔二分法判斷。高齡者仍享有財產自主權,也可能有合理的保障、退休、稅務與傳承需求;但金融機構也不能只以文件齊全、簽名完成或錄音錄影作為免責理由。金管會最新法令反映未來高齡保險監理的核心變化:不再只看年齡,也不只看制式流程,而是要求保險公司真正落實瞭解客戶、商品適合度、脆弱性評估、資金來源檢核及投保權益保障措施。高齡者可以投保,但必須真正理解;金融機構可以銷售,但必須證明適合;業務員可以提供規劃,但不能用投資、節稅、貸款週轉或保費融資話術模糊保險本質。保險的本質是風險管理,不應成為高齡者晚年最大的風險來源。

預立遺囑也沒用!頂客族2000萬房產 消失多年小叔「仍可分333萬」
一對頂客族夫妻奮鬥多年,買下價值2000萬元的房產,丈夫生前曾立遺囑將遺產都留給妻子,沒想到丈夫過世後,多年未見的小叔卻突然出現,主張特留份,依法約可拿到333萬元,事件引發網路熱議。對此,財富傳承專家廖嘉紅指出,法務部日前已預告修法,擬刪除兄弟姊妹特留分,不過若沒有在生前立下合法遺囑,法律仍然會依照法定繼承順序處理遺產。近日廖嘉紅在臉書粉專「R姐 廖嘉紅-財富傳承設計」分享一則案例,一對結婚30年的頂客族夫妻白手起家,買了價值約2000萬元的房產,丈夫生前擔心離世後妻子阿芬(化名)的生活,因此立下遺囑,表明身後所有房產都會留給阿芬。沒想到,在丈夫病逝後,多年未聯絡小叔突然出現,主張特留份,想要拿走應繼分的3分之1財產,也就是約333萬元,並告訴阿芬「這間房子也有我的位置,妳是要把房子賣了分錢?還是拿出300萬現金給我」。阿芬這才得知,由於兩人沒有子女、丈夫的父母也已過世,兄弟姊妹屬於第3順位繼承人,因此小叔仍享有繼承權。據了解,依現行《民法》規定,若死者沒有子女且父母已過世,但生前已立下合法遺囑,指定全部遺產由配偶繼承,兄弟姊妹雖無法取得原本的法定應繼分,但仍可依法主張特留分,也就是應繼分的3分之1;以上述的2000萬元遺產為例,配偶與兄弟姊妹的法定應繼分各為1000萬元,而兄弟姊妹的特留分為法定應繼分的3分之1,因此仍可主張約333萬元。不過,廖嘉紅指出,法務部日前已預告修正《民法》,為符合現代家庭生活形態,並尊重遺囑自由,將研擬刪除兄弟姊妹特留分規定;同時增訂「弱勢兄弟姊妹保障條款」,避免受被繼承人生前繼續扶養的兄弟姊妹,因被繼承人過世而陷入生活困境;另新增「特別貢獻制度」,讓長期照顧被繼承人、付出心力或出資維護財產的人,有機會獲得合理補償;以及增加歸扣及特別貢獻規定的適用期限,並一併修正遺囑禁止遺產分割期間為5年。廖嘉紅也提醒,許多人以為修法後,兄弟姊妹就完全沒有繼承權,事實上刪除兄弟姊妹特留分的前提,是死者生前有留下合法有效的遺囑才有效,反之若死者意外身故,沒有提前留下遺囑,遺產仍會依照法定繼承順序分配,兄弟姊妹仍有機會依法繼承遺產,「換句話說,修法給了你更大的選擇權,修法保障的是你『不給的自由』。而遺囑,才是讓這份自由真正落地的工具」。
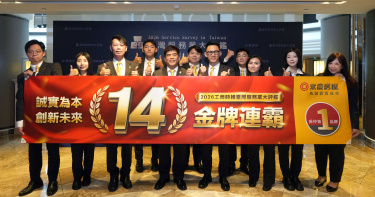
永慶房屋金獎14連霸非偶然!從制度、科技到第一線都落實誠實服務
房屋買賣涉及大筆金額,在交易的過程中,交易的安全透明往往至關重要,也成為房仲業服務品質的關鍵。以「先誠實,再成交」為核心理念的永慶房屋,將誠實精神落實在制度、科技與服務中,讓每位消費者在買房、賣房的每一個環節,都能獲得更透明、更安全、更安心的交易體驗。完整的誠實透明服務讓永慶房屋不僅榮獲有台灣服務業最高殿堂之稱的「臺灣服務業大評鑑」服務金獎,更創下服務金獎14連霸、累積30項服務大獎的房仲業唯一紀錄。落實先誠實再成交理念 三大構面打造誠實服務永慶房屋總經理吳良治分享,永慶房屋的金獎14連霸並非偶然,而是始終堅持孫慶餘董事長的「先誠實,再成交」理念,並將理念具體化為一套完整的誠實服務機制,從成交行情揭露、屋況保障到交易安全,每一項服務都以保障消費者權益為出發點。對購屋族而言,「房價是否透明完整」、「屋況是否誠實揭露」往往是消費者最在意的兩大環節。為此,永慶房屋從「保障制度面」、「科技系統面」和「房仲服務面」三大構面進行把關,不僅推出業界唯一的「屋況房價全保障」、運用科技系統確保資訊的完整;永慶房屋經紀人員更主動把關交易過程的透明與安全,希望讓每一位消費者,都能在資訊透明、交易安心的環境下完成人生重要的購售屋決策。永慶房屋總經理吳良治表示,永慶房屋推出業界唯一的「真房價保證」,從制度面上落實誠實服務,保障消費者權益。(圖片提供/永慶房屋)真房價保證 讓每一筆行情資訊都經得起檢驗為了確保買賣雙方取得相同且完整的行情資訊,同時避免人員篩選、調整行情而影響消費者判斷,進而造成消費者損失鉅額房價,永慶房屋在「科技系統面」上,由科技系統統一提供成交行情,經紀人員更要簽名以示負責,確保資訊的完整正確。此外,永慶房屋更推出業界唯一的「真房價保證」服務保障消費者權益。如果永慶房屋的經紀人員故意修改、變造或隱匿成交行情,或違反相關誠實服務承諾,最高賠償買方400萬元、賣方4倍服務費,以具體保障守護消費者權益。除了制度面上的具體保證之外,更重要的是第一線經紀人員將誠實精神落實於每一次服務。深耕板橋區的永慶房屋經紀人員許文威曾協助一位房屋銷售超過一年仍未成交的屋主重新分析房價。參考完整行情後,許文威評估該房屋行情約2200萬元,遠高於其他房仲品牌建議的1900萬元。推測屋主可能遭遇黑心房仲與投機客聯手壓低售價。改由永慶房屋銷售後,短短一個月內房屋就成功以2200萬元成交。在大安區服務的鄭心茹經紀人員,則主動發現屋主的老公寓陽台未完成權狀補登記,若直接出售,依當時行情估算,屋主可能損失超過170萬元!最後在鄭心茹主動的誠實服務下,幫屋主完成陽台補登,最後也成功出售房屋,不僅保障屋主權益,也讓房屋價值得以完整呈現。誠實服務是永慶人的DNA,鄭心茹經紀人員就曾經主動幫屋主完成陽台補登,成功為屋主挽回170萬元房價。(圖片提供/永慶房屋)誠實安心認證 在網路上就能知道房屋狀況除了房價透明,房屋資訊是否完整、是否有相對應的保障制度,也是消費者選擇房仲的重要因素。在「保障制度面」上,永慶房屋提供「六大安心保證」,從產權七審、價金履約和屋況保障,層層把關交易安全;在「科技系統面」上,永慶房屋建置完整社區資料庫,給予消費者完整的社區資訊,更推動「誠實安心認證」:於《永慶房仲網》上主動揭露「非短期交易、非凶宅、非輻射屋、漏水保固」等資訊,幫助消費者在線上看屋階段就能充分掌握房屋狀況,降低交易風險。永慶房屋第一線經紀人員更在每一次的帶看過程中落實誠實房仲理念。新莊區永慶房屋經紀人員王政儀曾於帶看時,主動提醒客戶該樓層設有中繼水箱,可能產生低頻噪音。客戶坦言,王政儀是唯一主動告知此一潛在問題的房仲,也因此讓他更加信任永慶房屋的服務。同樣服務新莊的林柏宏經紀人員也分享,永慶房屋長期累積完整的社區資料庫,包含歷年社區資訊及非自然身故等重要紀錄,讓經紀人員能誠實說明房屋與社區資訊,協助消費者做出更安心、更符合需求的購屋決策。永慶房屋推動「誠實安心認證」讓消費者在網路上就能掌握屋況。(圖片提供/永慶房屋)14連霸的背後 是不斷實踐誠實精神的態度吳良治總經理表示,真正值得信賴的房仲,不只是完成交易,更要守護消費者人生最重要的資產。因此,永慶房屋堅持把「先誠實,再成交」落實於保障制度、科技系統與第一線服務,從成交行情、屋況到交易保障,每一個細節都以消費者權益為優先。因為長期累積的誠實服務,讓永慶房屋創下「臺灣服務業大評鑑」服務金獎14連霸的紀錄,未來,永慶房屋會持續帶給消費者安全又滿意的購售屋體驗,更持續引領台灣房仲服務的向上提升。

獨家/「資生堂千金」李宓砸8位數打造桌遊店驚傳歇業 無預警收攤背後原因曝光
有「資生堂千金」封號的女星李宓,除了演藝工作,近年也積極投入創業。她2023年在台北市西門町砸下8位數資金,將自創的「秘密基地桌遊店」與劇本殺品牌「劇光燈」結合,打造五層樓旗艦館,近日時報周刊CTWANT接獲讀者爆料,發現該旗艦館已大門深鎖,門口騎樓也停滿機車,已經歇業一段時間。2020年李宓與脫口秀演員阿Q結婚,婚後育有五名子女。(圖/本刊資料照)李宓出身優渥,父親曾任台灣資生堂集團董事長,因此有「資生堂千金」之稱。2020年她與脫口秀演員阿Q結婚,婚後育有五名子女,包括雙胞胎「如如」、「淮淮」、三女「紫萱妹妹」,以及2024年10月誕生的雙胞胎女兒「星星」、「月月」,正式升格五寶媽。儘管家庭生活忙碌,李宓仍持續拓展事業版圖。她因熱愛桌遊並經營桌遊店,在《娛樂百分百》的單元〈凹嗚狼人殺〉中與陳零九結緣,還邀請對方擔任製作人,為遊戲中的「零魅新娘」角色共同創作單曲〈新娘紗〉。李宓砸下8位數桌遊店開幕,特別邀來黃豪平站台。(圖/本刊資料照)2023年,她在西門町成立「秘密基地桌遊店 × 劇光燈」旗艦館,親自擔任CEO,並透露當時投入8位數資金打造沉浸式娛樂空間。當時開幕記者會來找來「喜劇貴公子」黃豪平站台。不過被問及店面是否為自有資產時,李宓笑說:「是租的啦,如果用買的,可是尾數要再多一個零。」她也分享,旗艦館集結豐富的劇本殺內容,無論新手或資深玩家,都能找到適合自己的劇本。陳零九和李宓因狼人殺結緣,兩人還一起為遊戲中的「零魅新娘」角色共同創作單曲〈新娘紗〉。(圖/本刊資料照)館內規劃1至5樓空間,共設置11間不同主題特色包廂,配備隔音設備、高級音響、特殊燈光與角色服裝,希望讓玩家能夠完全沉浸在劇情之中,化身故事主角。此外,館內也提供精緻餐點、點心、飲料及調酒,希望打造兼具娛樂與餐飲的完整體驗。不過,近日本刊卻接到讀者爆料,指該店面大門深鎖已經一段時間。據了解,桌遊館並非經營不善出現問題,而是因店址所在建物即將進行都市更新,租約也因此告一段落,才讓這間斥資8位數打造的旗艦館黯然畫下句點。

阿雅自爆曾緊急送醫搶命!全身發抖、呼吸困難 醫師確診恐慌症
藝人阿雅(柳翰雅)近日在社群平台分享自己年輕時罹患恐慌症的經歷,坦言二十多歲時曾因情緒長期壓抑,突然出現喘不過氣、心跳狂飆、四肢發麻及全身發抖等症狀,甚至一度以為自己快要死亡,最後緊急搭乘救護車送醫,才確診為恐慌症引發的過度換氣症候群。她希望透過自身故事,鼓勵正在面對憂鬱、焦慮或恐慌的人勇敢求助,不要獨自承受所有痛苦。阿雅透露,最近得知一位好友被診斷為中度憂鬱症,讓她回想起自己二十多歲那段最黑暗的日子。她表示,當時的自己每天工作滿檔、行程排得滿滿,朋友聚會也沒有停過,在外人眼中總是充滿活力、積極又有衝勁,但其實那些忙碌只是為了逃避內心的不安與焦慮。她坦言,自己一直害怕獨處,因為只要一安靜下來,焦慮、委屈、迷惘以及對未來的不安全感便會瞬間湧現,因此誤以為只要讓生活夠忙碌,就能填補心中的空虛。然而,長期壓抑情緒終究讓身體率先發出警訊。阿雅回憶,有一天她突然感到呼吸困難,心跳快到彷彿要衝出胸口,雙手雙腳開始發麻,全身不停顫抖,當下甚至以為自己即將失去生命,最後被救護車送往急診。經醫師檢查後,才確診為恐慌症引起的過度換氣症候群,也讓她第一次真正意識到,原來身體早已開始向自己發出求救訊號。這次急診經歷成為她人生的重要轉捩點。她開始大量閱讀心理學相關書籍,也透過運動、瑜伽及自我探索重新認識自己,逐漸學會與情緒相處。她後來發現,真正驅使自己不停工作、害怕停下腳步的原因,並不是熱愛忙碌,而是內心深處始終存在著不安全感,以及那個渴望被肯定、害怕自己不夠好的自己。她也分享,那段時間自己常常莫名落淚,一開始不知道原因,後來才明白,那些眼淚其實是多年來壓抑情緒終於找到出口。當她開始誠實面對自己的情緒、接納真正的自己後,看待人生的方式也逐漸改變,不再急著向外界證明什麼,而是願意放慢腳步,好好照顧自己的身心。她形容,那次恐慌症發作雖然痛苦,卻也像是一場心靈的清創,讓她重新找到人生方向。如今已與第七世竹慶本樂仁波切結婚、育有一名女兒的阿雅,近年將生活重心放在家庭,仍不時透過社群分享人生體悟。她藉由自身經歷鼓勵正面臨憂鬱、焦慮或恐慌的人,不要害怕尋求幫助,並寫下:「你現在的感受是真實的,你的痛苦也是真實的,但它不會是永遠的。」她也提醒,如果真的感到疲憊,不必獨自硬撐,家人、朋友、心理師及醫師,都可能成為陪伴自己走出低谷的重要力量。貼文曝光後,引起不少網友共鳴,紛紛留言表示,「好像看到以前的自己」、「一直以為忙碌就能逃避寂寞,沒想到只是把情緒藏起來」、「謝謝阿雅願意分享這段經歷,讓更多人知道心理健康同樣需要被重視」。阿雅回憶,過去總以忙碌填滿生活,直到恐慌症發作,才驚覺身體早已發出求救訊號。(圖/翻攝自臉書,Aya 阿雅(柳翰雅) 官方粉絲團)
孝順媳婦竟難繼承公婆財產? 律師:有3種情況照樣分得到
最近在做民眾諮詢時經常被問到一個問題,就是有些老人家感念媳婦的付出,所以想要在身後分些財產給媳婦,但不知要如何做比較好,這是一個交織著親情與法律的好現象。在社會上,有些家庭是老公先過世,然後由媳婦一人照顧公婆及扶養年幼子女的案例,但這種「孝順媳婦」因公婆過世而面臨的遺產分配問題也不少。然而,在現行民法下,「孝順媳婦是否能取得公婆遺產」以及「公婆應如何提前規劃」,值得大家進一步了解。【案例背景】 廖先生與太太陳女士結婚多年,育有一子。廖先生在數年前不幸車禍過世,陳女士不離不棄,繼續留在公婆家,獨自照顧年邁的公公與年幼的兒子。今年公公也過世,留下一棟萬華區的公寓,公公除廖先生外,另有一名長女(廖先生的姊姊)。沒想到,廖姊姊竟然冷言說陳女士不是廖家人,沒有權利繼承,甚至要求陳女士還有她兒子都要限期搬走。如果廖爺爺不想看見這種狀況,生前應該如何處理?【法律分析】一、 孝順媳婦無法「直接繼承」或「代位繼承」首先,媳婦與公婆在法律上的身分是「姻親」,並非「血親」。因此,媳婦並不在民法第 1138 條規定的法定繼承人順序內。另外,依民法第 1140 條,只有丈夫的「直系血親卑親屬」(即孫子女)可以代位繼承。媳婦身為配偶,是沒有代位繼承的資格。因此在現行法令上,無論媳婦或是女婿如何孝順貼心,都是無法「直接」取得公婆遺產的。不過雖然陳女士個人沒有繼承權,但廖姊姊要求「限期搬遷」,在法律並無理由。因為陳女士的「兒子(公公的孫子)」,依法有代位繼承權」,所以至少可繼承公寓一半的產權。陳女士身為兒子的法定代理人,母子兩人仍有權利繼續居住。二、 感念付出:公婆如何做才能讓媳婦順利取得財產?但如果公婆很希望將一些財產留給這位貼心的媳婦,感念其長期的照顧與付出,那要如何做才能達到心願呢?如果公婆什麼都沒做,一旦過世後,財產將全數依法歸於法定繼承人。因此,公婆如果想要回報媳婦,至少必須在生前透過以下三種法律方式進行:• 規劃一:生前預立遺囑,進行「遺贈」 公婆可在生前意識清楚時立下合法遺囑,在遺囑中明確寫道:「感念媳婦陳○○多年照顧,於本人百年之後,願遺贈現金○○萬元(或特定不動產持份)予媳婦。」o 優點: 財產直到公婆過世時才會移轉,不影響公婆生前的養老生活。o 缺點: 遺贈的財產比例或價值,不能侵害到其他法定繼承人(本案為廖姊姊與孫子)的「特留分」,因此金額或持份會受到限制。• 規劃二:生前直接「贈與」並辦理過戶 另一種方式,則是公婆可在生前直接與媳婦簽訂「贈與契約」,並將不動產辦理過戶,或將現金、股票轉讓給媳婦。o 優點: 這屬於生前的財產處分,完全不受繼承法中「特留分」的限制,其他子女在公婆過世後,無法對這筆已過戶的財產主張權利。o 缺點: 財產一旦過戶即屬於媳婦所有。若公婆過早將財產全數贈與,萬一未來媳婦態度轉變或發生其他變故,公婆可能面臨老年生活無以為繼的風險(建議可另透過附負擔贈處理)。• 規劃三:購買「人壽保險」指定媳婦為受益人 公婆還可以作為要保人與被保險人,購買人壽保險,並在保單中明確指定媳婦為「身故受益人」。o 優點: 依據保險法第 112 條,保險金額給付給指定的受益人時,其金額不作為被保險人的遺產。因此,這筆身故保險金不僅能規避民法特留分的限制,其他繼承人也無權干涉,能確保媳婦在公婆過世後第一時間獲得一筆實質的經濟保障。o 缺點: 保費如果較高,對於現金較為不足的老人家可能無法負擔或壓力較大,進而影響生活品質。三、 結語法律是理性的,但人情是感性的。公婆若真心感念媳婦的付出,最溫暖且務實的做法,便是在身體健康、意識清醒時,尋求專業法律人士協助,透過「遺囑遺贈」、「生前贈與」又或是「保險規劃」等合法工具提前布局,如此才能確保心願得以實現,讓這份超越血緣的孝心與謝意,得到應有的法制保障。本文已製作成YT影片,您可以直接點擊觀看 台灣遺囑協會固定舉辦預立遺囑圓滿人生公益講座,有興趣的民眾可以報名參加https://sites.google.com/view/twwillassoc

因應高齡化與兒童保障需求 宏泰人壽推終身傷害保險守護全齡人生
根據衛生福利部公布之113年國人死因統計結果,國人十大死因之死亡人數合計14萬9,479人,事故傷害位居十大死因第七位,共計有6,924人死亡;另就113年不同年齡層觀察死因排名,1-14歲及15-24歲以事故傷害位居首位。由此統計結果來看,意外風險確實存在於每個人的日常生活之中,潛藏威脅不容忽視,及早規劃相關保險保障,方能在關鍵時刻轉嫁風險。衛生福利部所定義的「事故傷害」是指非蓄意性傷害事件,其中以運輸事故占42.3%為最大宗,其次為意外跌倒(落)占23.9%,而意外中毒、溺水及火災等事故亦造成不少傷亡。再進一步分析各年齡層事故傷害原因:交通事故固然是重要風險來源,但跌倒(落)同樣不容輕忽,尤其0至14歲兒童及45歲以上族群,跌倒(落)皆為主要意外事故類型之一。宏泰人壽表示,隨著社會型態改變與交通運輸日益便利,民眾每日通勤或是旅遊、從事戶外休閒活動的機會增加,意外事故發生的風險也隨之提高;當意外造成身故或完全失能時,可能導致家庭經濟來源中斷或短少,危及生活穩定。鑒於意外保障需求推升,宏泰人壽推出「宏泰人壽意路安終身傷害暨兒童傷害失能保險(NPG)」,保障範圍涵蓋意外身故、意外失能、重大燒燙傷及失能安養扶助等項目,並針對大眾運輸工具及機車、自行車等日常交通情境提供額外保障。NPG採終身保障設計,最高可保障至100歲,協助不同年齡層與人生階段的保戶因應不可預期的意外風險。此外,現行法規規定未滿15歲之兒童投保壽險後若死亡,原則上僅給付喪葬費用,然而兒童也可能因意外事故致使失能或需長期照護的情況。NPG全齡適用,同時強化傷害失能及照護保障,亦適合家長為小朋友規劃。宏泰人壽表示,在人生每個階段,意外險不可或缺,及早建立完整的保障規劃,是家庭風險管理的首要課題。期望透過NPG的保障,發揮守護家庭經濟的功能,協助保戶提升面對意外風險的韌性。
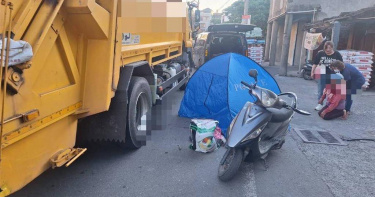
7歲童搭阿嬤機車突暴衝!捲垃圾車輪下爆頭亡 阿嬤崩潰跪地痛哭
彰化縣芳苑鄉27日傍晚發生一起令人鼻酸的死亡車禍。一名7歲男童準備搭乘外婆騎乘的機車返家時,機車因男童誤觸油門突然暴衝,不僅擦撞路旁行駛中的垃圾車,男童更在摔落地面後遭垃圾車後輪輾過頭部,當場失去生命跡象。外婆目睹愛孫慘死,當場癱跪路旁痛哭失聲,場面令人不忍。本月27日下午5時許,陳姓阿嬤騎機車載著七歲孫子,行經彰化芳苑鄉二溪路草二段,而當時洪姓清潔隊員正駕駛垃圾車執行清運勤務,就在祖孫準備離開、機車在尚未穩定起步時,突然向前暴衝,隨即擦撞垃圾車車身後失控倒地。目擊者指出,男童因重心不穩摔離機車,跌落垃圾車右後方區域,且由於該位置疑為大型車視線死角,垃圾車在短暫停頓後緩慢前進時,右後輪不幸直接輾過男童頭部,造成致命傷勢,男童當場死亡。警方立刻調閱監視器,發現當時男童還沒戴上安全帽,就先一步爬上未熄火機車跨坐,卻在攀爬時手部不慎催動油門,瞬間機車暴衝,孩子連人帶車一起往前衝倒地。事故發生後,大批民眾聞聲趕到現場查看,只見外婆情緒崩潰跪倒路邊,不斷哭喊,親友及路人見狀無不鼻酸。救護人員到場確認男童已明顯死亡,未送醫急救。警方表示,洪姓駕駛經酒測結果為零,毒品唾液快篩亦呈陰性,初步排除酒駕及毒駕因素,相關肇事原因及責任歸屬仍待進一步調查釐清。芳苑鄉公所則表示,已於第一時間派員慰問家屬,並協助後續善後事宜。鄉公所指出,垃圾車均依法投保相關保險,目前意外身故慰問保險金10萬元已先行核發,希望能減輕家屬部分負擔,並對男童不幸離世表達哀悼之意。
剛滿65歲過世無法領國保!Cheap酸不如把錢「買這個」:至少不會充公
近日有網友指出,家中長輩長年繳納國民年金保費,卻在剛滿65歲時過世,導致老年年金、遺屬年金與喪葬給付皆無法請領,引發外界對國民年金保障機制的討論。勞動部勞工保險局則表示,只要被保險人在生前完成老年年金申請,即便尚未完成核定程序就過世,家屬至少仍可領取1個月的年金。勞保局國民年金組組長烏惟揚指出,國民年金被保險人在滿65歲前1個月,便會收到老年年金請領通知,因此若提前提出申請,後續即使在審核期間身故,家屬仍可取得相關給付。衛生福利部社會保險司司長張鈺旋則表示,國保制度屬於社會保險,本質在於風險分攤,若民眾對核定結果有疑義,也可循行政救濟程序提出爭審。不過,此說法在網路上掀起不少質疑聲浪。網紅Cheap在臉書發文指出,民眾真正不滿的重點,在於64歲11個月過世仍有喪葬給付,但一旦年滿65歲、退出國保資格後死亡,相關給付卻可能歸零。他認為,民眾並非不了解制度,而是難以接受一套具有半強制性質的制度,在收取保費時態度強硬,實際發放給付時卻讓人感覺像是「恩賞」。Cheap進一步批評,官員以「社會保險本質是風險分攤」作為回應,難以化解民眾的不滿情緒,「翻譯成人話是:『算你衰』。」他認為,家屬質疑的是制度設計上的落差,而非單純不理解法規內容,尤其在長年繳費後,最終僅能領取1個月年金的情況,更容易讓民眾產生不公平感受。此外,Cheap也以市場熱門ETF「0050」作為比較。他表示,如果將多年繳納的國保保費改投入ETF,資產至少不會因身故而「充公」,即便在64歲或65歲過世,累積的股票資產仍屬遺產,可由配偶與子女繼承,政府也無法收回。Cheap並舉例指出,若從25歲至65歲期間,每月固定投入1330元,以0050過去約7%至8%的年化報酬率估算,長期下來資產有機會累積達300萬至400萬元。他認為,即使以3%配息估算,其收益表現也優於國民年金,「領完配息,這400萬本金還在,原封不動留給子孫。0050完勝」。
繳一輩子竟領不到!65歲一過世國保全落空 衛福部認了:制度要改
「繳了一輩子國民年金,最後卻一毛都領不到。」近日一名網友分享家中長輩的真實遭遇,引爆外界對國民年金制度的質疑與討論。該名長輩多年固定繳納國保保費,卻在剛滿65歲後不久病逝,由於生前尚未完成老年年金申請,加上超過保險有效期間,最終不僅老年年金領不到,就連喪葬給付與遺屬年金也全數落空,讓家屬無奈感嘆:「繳了一輩子,最後什麼都沒有。」而事件延燒後,衛福部也坦言制度確實有檢討空間,未來不排除改為「免申請、自動發放」。根據《鏡週刊》與Dcard網友分享內容指出,家中一名沒有子嗣的親戚,生前沒有勞保,但多年來固定繳納國民年金保費。親戚日前過世後,家屬原本以為至少能請領老年年金、遺屬年金或喪葬給付,多少減輕後事支出,沒想到實際詢問承辦單位後才發現,三項給付竟全部不符資格。原PO表示,現行國民年金喪葬給付僅適用於「保險有效期間內死亡」的被保險人,也就是必須在65歲以前身故才符合資格;偏偏親戚是在剛滿65歲後不久病逝,因此直接失去請領喪葬補助資格。最讓家屬錯愕的,則是老年年金部分。雖然國民年金規定滿65歲即可請領老年年金,但由於親戚生前尚未正式提出申請,因此過世後也無法回溯補領,等同多年保費形同白繳。至於遺屬年金方面,雖然《國民年金法》第40條規定,符合資格的配偶、子女、父母、祖父母、兄弟姊妹等遺屬可以提出申請,但仍需符合收入低於基本工資、無謀生能力等條件。由於該名親戚本身沒有子女,其餘家屬資格也不符規定,因此最終同樣無法請領。原PO坦言,畢竟是自己的親人,不可能因為領不到補助就不辦後事,大不了家族自行籌錢處理,只是想到對方多年來持續繳納保費,離世後卻幾乎得不到任何保障,仍讓人感到非常唏噓,也忍不住提醒大家:「真的要趁年輕時研究退休制度,不然很多權益等出事才知道早就沒了。」貼文曝光後迅速掀起熱議,不少網友也分享類似經驗,「很多人都以為有繳就一定能領」、「原來65歲是關鍵分界」、「不繳會一直催,繳了卻未必拿得到」、「制度真的太複雜,很多老人根本不懂」,甚至有人因此質疑國民年金制度過於僵化。對此,衛福部社會保險司司長張鈺旋19日回應表示,已注意到這起案例,也坦言情況相當特殊。她指出,目前包括國民年金、喪葬給付與遺屬年金等制度,都設有明確請領資格,而該案例之所以無法領取喪葬給付與遺屬年金,主要就是因為個案已超過65歲,不再屬於國保有效保險期間內。張鈺旋進一步說明,目前勞保局作業制度,是由被保險人在65歲前主動提出老年年金申請,後續才會啟動撥款流程,包括確認存摺帳戶與相關資料等。雖然在接近65歲前1年,勞保局通常會主動通知民眾辦理,但若當事人生前未完成申請程序,仍可能因此無法領到老年年金。不過,她也坦言制度的確有檢討與改善空間。她認為,只要民眾長期按時繳納國保保費、且年滿65歲,其實就已符合老年年金資格,「申請動作不應成為絕對必要條件」。因此,衛福部未來不排除改由政府主動篩選符合資格者,自動啟動發放程序,避免民眾因不了解規定、來不及申請或突發狀況,而白白喪失應有權益。社保司目前正研議透過函釋或施行細則方式放寬規定,從現行「事前申請制」改為「主動式發放」,待相關程序完成後,將再正式對外公布。此外,根據勞動部官網資料,目前國民年金被保險人在保險有效期間內死亡,可由實際支付殯葬費者,一次請領5個月投保金額的喪葬給付;而遺屬年金則依投保年資計算,每滿1年按月投保金額發給1.3%,但仍需符合相關身分與經濟條件,並非所有家屬都能請領。
國民年金白繳了?長輩剛滿65歲病逝 家屬一查全傻眼
「繳了一輩子國民年金,結果人走了卻一毛都領不到。」一名網友近日分享家中長輩的真實遭遇,引爆大批民眾對國民年金制度的質疑與討論。該名長輩生前多年固定繳納國民年金保費,卻在剛滿65歲不久後病逝,家屬原本以為至少能申請喪葬補助或相關年金,沒想到實際詢問後才發現,老年年金、遺屬年金與喪葬給付竟全部不符資格,最後後事費用只能自行負擔,讓家屬無奈感嘆:「繳了一輩子,最後什麼都沒有。」根據現行制度,未參加勞保、公保、農保及軍保的國民,原則上都會被納入國民年金保險,希望讓民眾老年時擁有基本保障。不過一名網友近日在Dcard發文透露,家中一位沒有子嗣的親戚日前過世,由於對方生前沒有勞保,但多年來每月都固定繳納國民年金,因此家屬在聯絡葬儀社處理後事時,也同步研究相關制度,希望能請領老年年金、遺屬年金與喪葬給付,減輕龐大支出。然而實際詢問承辦單位後,結果卻讓全家人相當錯愕。原PO表示,國民年金的喪葬給付,僅適用於「保險有效期間內死亡」的被保險人,換句話說,就是必須在65歲以前身故才符合資格;偏偏親戚是在剛滿65歲後不久離世,因此無法申請喪葬補助。不只如此,雖然國民年金老年年金規定滿65歲即可請領,但由於親戚生前尚未正式提出申請,因此過世後也無法回溯補領。至於遺屬年金部分,雖然《國民年金法》第40條規定,符合資格的配偶、子女、父母、祖父母、兄弟姊妹等遺屬可以請領,但實際申請仍有不少限制,包括需符合收入低於基本工資、無謀生能力等條件,因此家屬最後同樣被判定不符資格,也就是說,三項給付全部落空。原PO坦言,畢竟是自己的親人,不可能因為領不到補助就不辦後事,大不了家族自己籌錢處理,只是想到對方多年來持續繳納保費,離世後卻幾乎得不到任何保障,仍讓人感到非常唏噓,也因此忍不住提醒大家:「真的要趁年輕時研究退休制度,不然很多權益等出事才知道早就沒了。」貼文曝光後迅速掀起熱議,不少網友也分享類似經驗,「很多人都以為有繳就一定能領」、「原來65歲是關鍵分界」、「我家長輩也是過世後才知道規定這麼硬」、「難怪越來越多人不想繳國民年金」。還有人直言,「不繳會一直催,繳了卻未必拿得到」、「制度真的太複雜,很多老人根本不懂」。根據勞動部官網說明,國民年金被保險人在保險期間內死亡,可由實際支付殯葬費者,一次請領5個月投保金額的喪葬給付;而遺屬年金則依投保年資計算,每滿1年按月投保金額發給1.3%,但仍須符合相關身分與經濟條件,並非所有家屬都能請領。事件曝光後,也讓不少民眾再次關注退休與保險制度規劃,認為除了國民年金外,仍應同步規劃勞保、商業保險與退休金安排,避免未來突發狀況發生時,家屬還得同時承受經濟與後事壓力。
愛穿父親外套埋病根!美婦罹癌醫判剩15個月能活 切肺奇蹟續命
美國明尼蘇達州一名現年57歲的女子希瑟(Heather Von St James)因小時候經常穿父親的工地外套,在36歲那年被診斷出罹患肺癌,一度被醫師宣告壽命僅剩15個月。所幸在希瑟積極抗癌,歷經4輪化療和30次放射性治療,成功戰勝病魔續命。根據外媒《每日鏡報》報導,來自美國明尼蘇達州的57歲女子希瑟近日分享她的抗癌奇蹟。她回憶起,幼年時期每逢寒冷夜晚,她常會順手拿起父親掛在門後的深藍色緞面工作外套,披上它去餵食寵物兔。當時希瑟年幼無知,不知道那件帶有父親古龍水味的衣服上,竟沾滿了其父在建築工地工作時累積的灰白色石棉粉塵。石棉纖維極其微小,一旦吸入肺部,往往會在數十年後引發嚴重的健康問題。直到2005年、希瑟36歲時,她已結婚並產下兒子不久,但她身體開始出現各種異狀,像是莫名疲倦與發燒;起初她以為是產後症狀,直到其胞姊從一張她抱著嬰兒熟睡的照片中察覺希瑟面無血色、病懨懨的模樣,強迫她就醫。經過醫院電腦斷層檢查,醫師在她的肺部附近發現一個腫瘤,隨即確診為胸膜間皮瘤(pleural mesothelioma)。這是一種接觸石棉引起的侵略性肺癌,通常好發在70、80歲長期接觸化學物質的老年男性身上。當時希瑟被醫師告知,若不接受手術治療可能僅剩15個月壽命;她為了活下去,選擇接受極具風險的大型手術,醫療團隊切除了她的一根肋骨、整個左肺、受損的胸膜、心包膜以及部分橫隔膜,並使用人造醫療材料「Gore-Tex」來重建心臟內襯與橫隔膜。希瑟歷經4輪化療與30次放射性治療後,奇蹟般地生存下來,且體內再無癌細胞。雖然手術成功保住了性命,但失去左肺的希瑟面臨長期的體能挑戰,現在的她已無法跑步,爬坡或爬樓梯時容易喘不過氣,甚至左手也因併發症無法正常張開。而希瑟的父親羅蘭(Roland)已於2014年因腎癌過世,醫師推測石棉暴露可能也是致病主因。這段經歷讓希瑟體悟到石棉的長期危害,轉而投身於患者權益倡導工作。如今,希瑟已成功對抗癌症屆滿20年,在這類患者中極為罕見。希瑟目前擔任國際病友大使,奔走於各國分享自身故事,為新確診的患者提供情緒支持與衛教資訊;她強調,醫療技術在過去20年間已有顯著進步,希望透過自己的故事,讓更多受石棉病害困擾的家庭看見康復的可能,證明即使面對致命絕症,仍有機會翻轉命運。

《陽光女子合唱團》進軍英國!《衛報》狠批過度煽情:應禁止再拍電影
刷新台灣影史地方票房紀錄的電影《陽光女子合唱團》,即將於4月17日在英國上映,不過在上映前夕卻被英國媒體《衛報》影評人菲爾霍德(Phil Hoad)給出一顆星負評,更撂下狠話:「所有參與製作的人員都應該立即被電影業緩刑,並被禁止從事電影製作,直到他們不再對公眾構成威脅為止。」根據《衛報》影評指出,電影整體情感鋪陳被形容為「過度煽情」,認為片中從開頭即以濃厚情緒鋪陳,最終演變為帶有操控意味的敘事方式。影評更以諷刺語氣評論,片中後段大量哭戲堆疊,呈現方式顯得誇張。此外,影評人亦對導演林孝謙的敘事手法提出質疑,認為其試圖融合多種類型元素,包括模仿脫線舞男式的小人物翻身故事,以及歌喉讚的音樂表演形式,但整體風格未能有效整合,削弱劇情張力。在場景設定方面,《衛報》亦對片中監獄環境提出質疑,認為呈現方式與一般印象有所落差,且角色設定過於理想化,缺乏現實感,「不是這是電影裡的監獄,就是台灣監獄條件未免太豪華。」影評指出,部分角色背景未被充分發展,導致情節推進顯得薄弱。影評亦提及片中多段劇情安排,包括翁倩玉角色罹癌與陳意涵與女兒重逢等橋段,被認為處理方式較為牽強,未能與整體敘事形成合理連結,「在現實生活中,這樣的場景足以讓台灣監獄當局、收養機構和法院系統,以及他們的監護責任,敲響警鐘。但這部電影就是這樣,它就是這麼拍的。」

陸魔改《陽光女子合唱團》挨批走味 許淑華:開拓國際市場別走窄路
台北市議員許淑華今(10)日表示,突破新台幣7.4億元票房的電影《陽光女子合唱團》創下影史佳績,能拓展到對岸分享文化是與有榮焉,但像是同志議題被改寫成「姊妹關係」等,都與原著有所出入,這可讓台灣婚姻平權的進步價值走味了,非常可惜。台北市議員許淑華(圖)呼籲公部門補助電影可從增加宣傳國家著手。(圖/CTWant攝影組)《陽光女子合唱團》在台灣風生水起賺人熱淚,到了進軍大陸市場卻反而寸步難行,主要原因不外乎電影在大陸官方微博宣傳時稱為「中國台灣地區華語片影史票房冠軍」,此舉觸動兩岸敏感神經,加上這部片曾領取文化部高達1,800 萬台幣補助款,不少民代質疑劇組領了我方補助卻涉有矮化問題,文化部也介入要求劇組說明,不排除追回補助金。文化部補助了不少台籍電影,但對外銷路如何兼顧市場需求與尊嚴對等,值得細究。圖為文化部長李遠。(圖/黃耀徵攝)此外,為符合大陸上映規範,部分劇情遭到陸方「魔改」,像是原版沉甸甸的監獄底色被溫和化,角色身故原因也被改動,部分觀眾認為削弱了故事力道,在在都影響影迷的情緒共鳴,搞得對岸票房不如在台灣理想。許淑華對此揭露,不只文化部補助,台北市政府也曾補助該片300萬元,每次問台北市長蔣萬安有關爭議時,老是被回說「中央要回補助我們就跟進」態度實在有些被動。她也示警,《陽光女子合唱團》事件恐不會是單一個案,未來勢必還會有其他影視作品面臨類似窘境。許淑華呼籲,台北市政府甚至文化部都應重新檢視影視補助政策。除了注資支持製作拍攝之外,也應思考如何協助影視作品拓展國際市場,而非過度依賴單一市場,比方可以協助劇組前往其他國家宣傳,或補助參與全球各國影展,光華人社會中的韓國、日本、新加坡等地都還有大片藍海,他們對台灣文化具有一定好感與熟悉度,在在都是值得開拓的重要市場,別把路走窄了。
最好的兒童節禮物 金管會:用「這招」為孩子存教育費
一年一度的兒童節又到啦,金管會提醒家長,別忘了適時檢視並補足小朋友的保險保障額度,例如可透過投保提供生存保險金的人壽保險商品,規劃孩子成長及求學過程所需的養育或教育費。金管會今(4)發布新聞稿說明,表示現行可供小朋友投保的保險商品相當多元,不過為了在投保人壽保險或傷害保險時避免道德風險,保險法規定人壽保險及傷害保險被保險人滿15歲前身故時,保險公司僅能於限額、目前為新台幣69萬元內提供喪葬費用保險金。金管會表示,至於傷害醫療保險、健康保險及年金保險並不受前述限額規範,家長仍可以透過幫小朋友投保傷害醫療保險及健康保險等商品,以因應意外傷害或疾病造成的住院或手術等醫療保障需求。另外在規劃親子旅遊時也可將小朋友投保旅行相關保險納入規劃。金管會表示,為準備小朋友成長及求學過程所需的養育或教育費用規劃,家長可透過投保提供生存保險金的人壽保險商品,提供小朋友充分保障,為孩子的未來打下穩健保障基礎。金管會提醒,家長在幫小朋友投保前,除應考量小朋友的保障需求外,也需要評估自身的保費負擔能力,優先選擇最具必要性的保障項目投保。投保前詳閱保險契約條款,充分瞭解保險商品保障內容與給付條件、除外責任、等待期間等約定,以避免日後產生不必要的爭議,讓保險成為保障與祝福而非負擔。

武統仿效美軍斬首行動?陸專家:將配合地面部隊「不會單獨進行」
中國軍事專家指出,儘管美國與以色列透過「斬首行動」消滅伊朗領導層,但伊朗的權力結構、接班機制以及地理條件,使其仍具備軍事韌性;若美軍不部署地面部隊,華府不太可能在伊朗實現政權更迭。他們也指出,北京不會高估斬首行動對武統台灣的影響,只會將其視為兩棲登陸作戰的一部分。據港媒《南華早報》的報導,美國與以色列在2月28日談判期間突然偷襲伊朗,並透過「斬首行動」擊殺多名伊朗高階宗教與軍事官員。這類打擊旨在以精準方式移除對手領導層,進而造成潛在的權力真空。這波行動日前已消滅伊朗最高領袖哈米尼(Ayatollah Ali Khamenei)、伊斯蘭革命衛隊(Islamic Revolutionary Guard Corps)指揮官帕克普爾(Mohammad Pakpour)、陸軍總參謀長穆薩維(Abdolrahim Mousavi)、國防部長納西爾扎德(Aziz Nasirzadeh),以及國家安全政策負責人拉里賈尼(Ali Larijani)。然而,不同於美國先前在委內瑞拉進行的斬首行動,最終迫使該國的新領導人讓步,伊朗軍隊仍持續對中東地區的以色列與美軍基地,發動無人機與飛彈反擊。美以的空襲將持續多久,目前仍存在激烈爭論。美國總統川普(Donald Trump)此前不斷釋放出相互矛盾的訊號,他曾表示對伊朗的軍事行動可能持續4至5週,但同時又稱美國將「在不久的將來」退出戰爭,並要求德黑蘭(Tehran)「無條件投降」。中國分析人士認為,伊朗的政治與軍事體系在面對斬首打擊時具備一定的韌性與準備。南京大學國際關係學院院長朱鋒表示,伊朗的權力結構是其韌性的關鍵,「伊朗擁有自下而上且結構緊密的權力體系,並為領導人身故後設計多重接班安排,使其權力運作得以維持基本連續性與指揮能力。」中國人民解放軍退役上校、軍事評論員岳剛則指出,伊朗的預先授權機制至關重要,「斬首行動在短期內會影響國家機器的效率與指揮穩定,但在替補完成後仍能維持基本運作。伊朗軍事指揮具有去中心化特徵,即使上級遭到清除,下級仍被授權繼續執行打擊任務。」在伊朗最高領袖於2月28日遇害後,伊朗迅速透過負責任命最高領袖的88人特殊權力機構「專家會議」(Assembly of Experts),正式選出阿里哈米尼的次子穆吉塔巴哈米尼(Mojtaba Khamenei)接任。朱鋒指出,美國誤判斬首行動對政權的影響,認為伊朗會像委內瑞拉一樣迅速妥協,「伊朗政權與革命衛隊對其社會經濟與資源擁有極強的控制力,同時也掌握對關鍵石油航道荷姆茲海峽(Strait of Hormuz)的影響力,這使其有底氣不妥協。」這些分析人士亦認為,若不派遣地面部隊,美國難以推翻德黑蘭政權。岳剛指出:「伊朗擁有廣闊戰略縱深與複雜地形,可保存軍事能力。其組織能力也使其暫時能維持對各地政府的控制;而委內瑞拉首都位於沿海,容易受到兩棲攻擊。目前伊朗政權不太可能自行投降,除非美國發動地面戰;而美國也確實擔心陷入泥淖。」朱鋒強調,若僅依賴斬首與空襲,「發動戰爭國只能被動期待對方政權自行崩潰。」此外,《鳳凰衛視》特約軍事評論員及主持人宋忠平則認為,持續斬首可能顯著削弱政權運作能力,但需要長期轟炸,「若更多軍政領袖被擊殺,對體系的衝擊將愈加嚴重。美國希望伊朗內部出現權力變化,甚至由部分內部人士成為其代理人。美國正逐步推進斬首計畫,試圖癱瘓伊朗軍政體系鏈條,使其無法反應,但這需要時間。」至於外界指出,北京在制定武統台灣的計畫時,會學習美國在委內瑞拉及伊朗的軍事斬首行動,岳剛也同意,北京將從相關行動中汲取經驗,應用於台海問題,「若台灣領導人推動台獨,可能引發戰爭。北京可能將其視為內政問題,不考慮國際法風險,並對部分關鍵獨派人物實施斬首。」但他也強調,北京不會高估斬首效果,而會將其視為兩棲登陸的一部分,因為台灣同樣具備接班機制,「一旦實施斬首,必然會配合地面部隊行動,以達成統一,不會單獨進行。」