


車貸
」 房貸 毒姑九賤婆媳討論區 Dcard 投資 車貸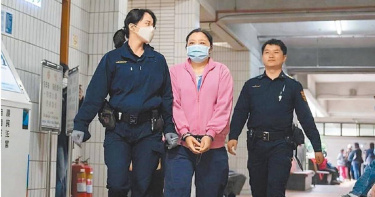
「李團長」龐氏騙局害豐原王家5口走絕路 擺爛不出庭再判賠226萬
台中豐原王姓一家5口前年陷入「黃金、團購投資」騙局,被45歲女團購主李惠雯以高獲利話術套牢,陸續掏出752萬元,最終不堪債務及恐嚇壓力走上絕路。李女一審遭判11年徒刑,案件衍生民事求償,但羈押中的她擺爛不出庭,台中地院日前再判她必須賠償2名被害人共226萬6000元。45歲李惠雯過去經營團購事業,但因生意失敗、積欠員工薪資,甚至向當鋪借貸,財務狀況逐漸失控。沒想到她非但沒有收手,反而從113年6月起另闢「投資」財路,對外宣稱經營網路團購、刷卡買黃金轉售獲利,甚至打出支付50萬至100萬元會員費、每月保證獲利10%且還本等誘人條件,吸引被害人砸錢。檢警調查發現,李女實際上根本無力負擔如此高額獲利,竟採取「借新還舊」的龐氏騙局,把後來投資人的錢拿來支付前期投資人的利息,營造事業獲利穩定、投資有賺頭的假象,前後至少騙取王家等12名被害人逾1536萬元。其中,王家一家5口因相信李女的說法,陸續投入752萬元,最後不僅血本無歸,還背負沉重債務。更讓悲劇惡化的是,李女為逼迫王家還錢,長期傳送恐嚇訊息,甚至傳送割腕流血照片施壓,造成王家人長期承受巨大心理壓力,最終一家5口不堪重負走上絕路。台中地院刑事庭審理後認為,李惠雯明知自身財務狀況早已陷入困境,仍以投資高獲利等方式向外吸金,並對王家人施以恐嚇、逼討債務,犯行手段惡劣,因此依銀行法吸金、恐嚇取財及詐欺等罪,判處有期徒刑11年。刑事案件之外,另有黃姓、林姓2名被害人提起附帶民事訴訟求償。其中黃女指控,自己經張姓美容師介紹認識李女,先後因團購會員、車貸及黃金投資等名目受騙,原先主張遭騙223萬5575元。不過審理時她表示,黃金刷卡款項已由李女全數代繳,扣除已經返還部分後,目前實際尚欠團購及車貸款156萬6000元,因此向李女求償。至於林女則指控,李惠雯先以團購投資話術吸引她,再以刷卡購買黃金獲利為由騙取資金,分別損失53萬元及17萬元,合計70萬元。由於李惠雯目前仍遭羈押,民事求償案審理期間,法院合法通知她出庭,她卻具狀表示「不願被提解到庭」,既未出庭,也沒有提出書狀爭執。法院因此依刑事判決及相關卷證認定,李女以詐術造成2名被害人財產損失,侵權行為明確。台中地院日前判決,李惠雯應賠償林女70萬元;另應給付黃女156萬6000元,2案合計226萬6000元。全案仍可上訴。
不拚卡量拚黏著度 陽信銀行用「人的味道」留住持卡人
週五傍晚,經營貿易公司的陳先生和客戶吃完晚餐,很自然地從皮夾裡拿出信用卡結帳。這張卡不是市場上回饋最高、廣告最多的信用卡,卻是他皮夾裡最少被換掉的一張。「現在信用卡優惠很多,多0.5%、少0.5%,我其實沒有那麼在意。」陳先生說。真正讓他一直留下這張卡的原因,是背後那家已經往來十多年的銀行。從公司帳戶、定存、房貸到財富管理,他與陽信銀行的關係早已不只是一項金融商品。信用卡反而像一條不起眼、卻每天都會碰到的線,把陽信銀行與他的生活牢牢連在一起。台灣是信用卡高度普及的市場,依金管會最新公布的完整統計,截至2026年6月底,國內信用卡總流通卡數高達5,981萬張,有效卡數約4,011萬張,2026年上半年累計簽帳金額約2兆8,769億元。從現金回饋、航空哩程、網購到行動支付,各大型銀行無不投入龐大資源搶占持卡人的皮夾。然而,當大型銀行動輒以數百萬張卡的規模競爭,中小型銀行如果跟著拚發卡、拚回饋、拚行銷預算,幾乎注定是一場不對等的戰爭。陽信銀行選擇了另一條路。根據陽信銀行2025年年報,2025年信用卡簽帳消費金額達62.79億元,較2024年增加7.86億元;有效卡數也增加2,068張,實際用卡人數與消費金額同步成長。這組數字某種程度也呼應陽信的信用卡經營哲學:不求卡發得多,而是希望每一張發出去的卡,都能真正進入客戶生活。信用卡經營更重視「卡的品質」,希望持卡人不只是辦卡,更願意實際使用,讓信用卡成為銀行與客戶維繫關係的重要橋梁。(圖片/CTWANT)不求卡多,要的是一張真正會用的卡「我們從來沒有想過要跟大型銀行比發卡量。」陽信銀行宋協理說。宋協理認為,對一家以地方金融起家、長期經營社區、中小企業與既有客戶的銀行而言,真正重要的不是卡片發出去多少,而是客戶拿到卡後願不願意使用。「我們要的不是卡量,而是卡的品質。客戶辦了卡卻一年刷不到幾次,對銀行意義並不大。我們更在意的是,客戶願不願意把陽信的卡放在皮夾裡,而且真正使用它。」這樣的思維也反映在客群結構上。宋協理指出,目前陽信信用卡持卡人中,八成以上原本就是陽信銀行客戶,有人是存款戶,有人辦理房貸、車貸,也有人是中小企業主或財富管理客戶。換句話說,信用卡對陽信而言,與其說是大量開發陌生客戶的工具,不如說是維繫既有客戶關係的橋梁。一個人可能二、三十年才買一次房子,五、六年才換一次車,但信用卡卻可能每天使用。從一杯咖啡、一頓晚餐到出國旅遊,一張小小的卡,幾乎可以進入所有日常消費場景。「信用卡其實是維繫客戶關係最好的工具之一。」宋協理說,「房貸、車貸完成後,客戶不一定常常跟銀行接觸,但信用卡每天都可能出現在他的生活裡。」陽信銀行從士林、北投起步,長年深耕地方金融,2023年9月總部遷入台北市中山北路,在既有客戶基礎上持續拓展金融服務版圖。(圖片提供/陽信銀行)從士林、北投走到中山北路這樣的經營思維,與陽信一路走來的發展歷程密不可分。陽信銀行從士林、北投起步,一路深耕在地、服務社區,逐步擴大營運版圖。2023年9月,總部大樓遷入台北市中山北路黃金地帶,象徵陽信在地方金融累積的基礎上持續拓展,邁向新的發展里程碑。「我們從地方起家,最珍貴的就是知道客戶是誰。」宋協理說,「很多客戶跟我們往來不是一年、兩年,而是一個家庭兩代、甚至三代。這種關係不是一次促銷活動可以建立的。」這也是中小型銀行與大型銀行競爭時最獨特的優勢——規模或許比不上,但與客戶的距離可以更近。陽信JCB晶緻卡鎖定日常消費與行動支付需求,並結合海外消費回饋,透過多元優惠貼近持卡人的日常消費場景。 (圖片提供/陽信銀行)麻雀雖小,五臟俱全規模不是最大,並不代表服務只能做小。目前陽信信用卡從日常消費、行動支付到高階客群均有布局,包括VISA曜晶卡、Sunny Life賞利點卡、JCB晶緻卡、一卡通聯名卡及鑫世界商務卡等。宋協理形容,陽信信用卡是「麻雀雖小,五臟俱全」。「從消費回饋、旅遊、市區停車、道路救援,到頂級卡需要的機場接送、貴賓室,我們該有的服務都有。客戶實際比較之後會發現,有些服務跟大型銀行的頂級卡相比並不遜色。」但真正讓客戶留下來的,往往不只是一張權益表,而是中小型銀行特有的「人的味道」。宋協理說,客戶遇到問題時,除了客服中心,很多人第一個想到的仍是熟悉的分行、理專或往來多年的銀行人員。「客戶不是不知道怎麼打客服,而是他希望找到一個認識他、知道他狀況的人。」經營傳統產業的王先生就是一例。他與陽信往來超過十年,公司帳戶、個人存款及部分資金調度都在陽信。過去出國,他習慣使用大型銀行頂級卡,後來在分行人員介紹下開始使用陽信鑫世界商務卡。「以前會覺得小銀行的信用卡大概就是基本功能,真的用了才發現不是這樣。」王先生說。更讓他在意的是,遇到問題時可以找到熟悉的銀行人員,「不用每次從頭解釋我是誰,這個差別其實很大。」陽信「鑫世界商務卡」鎖定財富管理及高資產客群,卡面融入中山北路總部大樓意象,呈現陽信從地方金融走向更完整金融服務版圖的發展軌跡。 (圖片提供/陽信銀行)一張鑫世界商務卡,看見陽信的企圖如果一般信用卡是陽信維繫既有客戶的工具,採邀請制的Mastercard「鑫世界商務卡」,則更能看出陽信「不求量、但求質」的方向。鑫世界商務卡鎖定財富管理與高資產客群,並把位於中山北路的陽信總部大樓融入卡面設計,以具代表性的企業地標作為圖騰。從士林、北投一路走到中山北路,卡片上的建築,也像是陽信從地方金融走向全台市場的縮影。更特別的細節藏在信用卡晶片。為降低晶片遭轉移盜刷的風險,陽信採用萬事達卡國際組織開發的晶片技術,以一體成形方式讓晶片結構更加穩固,提高持卡人的用卡安全;晶片造型則取材自古代貨幣「布幣」,以古代貨幣象徵財富。服務方面,包括提供市區停車、國際機場周邊停車、機場接送、機場貴賓室、道路救援,以及最高3,000萬元旅遊平安險等服務(實際權益與使用條件依銀行當年度公告為準)。若單看服務內容,已經很難用「地方銀行的小卡」來形容。「既然客戶願意把重要資產交給陽信管理,我們能不能連他的生活需求也一起照顧?」宋協理說。對陽信而言,一位客戶可能同時是存款戶、企業金融、財富管理或房貸客戶,信用卡只是其中一個接觸點,背後連結的卻是一整套長期金融關係。陽信信用卡布局涵蓋日常消費、行動支付及高階客群,透過不同卡別與服務設計,滿足既有客戶從一般消費到商務、旅遊等多元需求。 (圖片提供/陽信銀行)金融服務,最後仍須回到「人」金融科技讓辦卡、查帳單、消費通知愈來愈快速,AI與文字機器人也逐漸進入客服領域。但科技可以提高效率,卻不一定能取代人與人之間累積的信任。「科技一定要做,但我們不希望科技最後把人拿掉。」宋協理說。這或許就是陽信這類中小型銀行在信用卡紅海中找到的位置。它沒有必要在每一檔網購活動、每一個行動支付平台上與大型銀行正面交鋒,真正能夠建立差異的,是當信用卡功能愈來愈相似時,仍讓客戶感受到自己不是一組卡號,而是一個被認識的人。宋協理表示,長期往來客戶對陽信信用卡的服務滿意度相當高。「很多人不是因為市場最高的回饋留下來,而是他知道,有事情的時候找得到我們。」回到文章開頭的陳先生。他的皮夾裡其實不只一張信用卡,有回饋更高的、有哩程累積更快的,但他始終會留一張陽信的卡。因為陽信銀行知道他的公司做什麼,知道他從創業初期一路走到今天,也知道他的家庭與資金需求如何改變。當一張信用卡背後連結的是十多年累積的信任,它所代表的,就不再只是付款工具。陽信的信用卡或許不是市場上發行量最大的卡,卻希望成為客戶皮夾裡最不容易被剪掉的那一張。從士林、北投到中山北路,陽信沒有選擇單純用卡量證明自己,而是選擇一條更需要時間累積的路——用服務留下客戶,用人的味道維持黏著度。因為金融商品可以被複製,回饋也可能被超越;真正不容易被取代的,仍是人與人之間,經年累月建立起來的信任。
爸媽也「集體看開」了!70、80後不再催婚催生 背後原因太現實
高房價、薪資壓力與育兒成本,讓「要不要結婚生小孩」不再只是年輕世代自己的難題,就連已經走過婚姻、育兒階段的父母,想法也開始出現轉變。近日Threads一篇談論不婚不生的貼文引發大量共鳴,原PO觀察,真正令人意外的不是00後不結婚、90後不生小孩,而是過去最努力成家養兒育女的一批70後、80後父母,如今竟陸續告訴下一代:「不結婚、不生小孩都沒關係,把自己的日子過好就好。」原PO認為,這種改變並非父母一時說氣話,而是親自經歷婚姻、養育子女與生活壓力後,逐漸對傳統人生道路產生不同看法。他以「集體清醒」形容這種現象,貼文曝光後也引來近萬名網友認同,不少已為人父母者直呼,自己早就對孩子說過幾乎一模一樣的話。留言中,有家長育有3個兒子,已直接告訴他們將來不必急著結婚,先努力賺錢、把自己的生活過好;也有兒子剛成年的父母表示,面對目前的大環境,婚姻與生育不再是孩子非完成不可的人生任務。另一名80後家長更坦白告訴兒子,以後可以不要生小孩,因為光是能否養活自己就可能是一項考驗。有人則採取較開放的態度,認為婚姻並非完全不能考慮,但前提是遇到真正適合、能讓兩個人的生活達到「1加1大於2」的對象,而不是因為年齡到了就勉強結婚。部分父母之所以不再催婚,與自己的婚姻經驗有直接關係。一名與長輩同住的母親分享,女兒從小看著父母夫妻間的相處、大男人主義及婆媳摩擦,加上成長過程中經常被要求禮讓年幼的表弟、表妹,久而久之對婚姻及育兒產生排斥,因此認為未來不結婚比較好。面對女兒的決定,這名母親選擇支持,認為未來即使不婚不生,只要懂得存錢、有適合的伴侶陪伴並把自己照顧好即可。另一名家長也因自己的婚姻生活並不順遂,更能接受孩子選擇不同道路,認為孩子單身過得開心很好,若有一天真的遇見對的人而結婚也可以,一切應交由本人決定。還有母親把重點放在女兒的經濟能力。她告訴孩子,未來結不結婚都沒有關係,但女性一定要有自己的存款,因為無論碰到婆媳問題、另一半背叛婚姻,或夫妻爭吵後需要暫時離開,只要自己有錢,就仍保有選擇生活的底氣。與其先想著照顧另一個家庭,不如先確保有能力照顧自己。不只是婚姻經驗,現實生活成本也成為家長不願再要求孩子生育的重要原因。有網友直言,現在基層勞工的收入要負擔房貸、車貸、孝親費及日常支出就已經相當吃力,如果再加上結婚與養育孩子,生活品質很容易進一步被壓縮。也有人感嘆,現在工作環境快速變化,過去認為穩定的「鐵飯碗」已未必存在,加上房價居高不下,一般家庭想買間房都相當困難。每個月光是繳房貸及負擔全家生活開銷,就可能讓人在消費前反覆衡量,因此自己現在只想盡可能多賺一些錢,未來留給孩子,而不是再要求下一代一定得成家生子。有家長甚至已經重新劃分兩代之間的責任,認為孩子成年、完成基本求學階段後,額外娛樂與社交開銷可以自己打工負擔;父母則必須保留退休金,不把晚年生活全部壓在子女身上。他表示,目前仍在繳貸款的房子是夫妻自己的資產,將來如果退休金不足,可以把房子賣掉入住養老機構,最後真正沒有花完的部分才留給孩子。這種想法背後,是不再把「養兒防老」當成人生規畫,也不預設下一代必須再複製父母走過的道路。有人直言,既然已經知道未來生活不容易,就不敢奢望孩子成年後還要負擔父母,更不會要求他們一定得結婚生育,「自己生活過好就好」。另一派家長則從孩子未來可能面對的環境思考。有人列舉氣候變遷、物價上漲、職場壓力、貧富差距、校園霸凌及詐騙等問題,認為下一代成長後要處理的現實挑戰已經很多,因此沒有必要再把結婚、生育變成必須完成的責任。有人感嘆,現在光是希望孩子能平安、健康、快樂長大,就需要付出許多努力,因此更希望下一代先學會愛自己、照顧自己及享受人生。也有人乾脆認為,不婚不生後,自己的收入能自行安排,生活選擇也更加自由。這股想法甚至不只存在於70後、80後。一名自稱60後的網友同樣表示認同;另有母親分享,女兒才2歲時,她就已經告訴孩子長大後不一定要結婚,當年孩子的奶奶還認為她是在「教壞女兒」,如今女兒已經15歲,連奶奶的態度都跟著改變。部分年輕人則早在父母開口以前,就已決定不把婚姻列入人生規畫。有網友透露,侄女小學時就表明長大不結婚,如今已經升上高中二年級;另一名剛滿18歲的侄子也曾明確表示,結婚並不在自己的人生計畫中。還有母親是由女兒主動告知不想結婚,她也選擇直接尊重。甚至有已婚、育有兒女的50歲網友坦言,目前家庭生活算是順利,但走過這些人生階段後,仍覺得不婚不生「或許會更好」。另一名網友則回憶,自己結婚前曾向久病臥床的祖母提起婚事,沒想到祖母反而認為不一定非得走入婚姻,甚至拿自己與女兒的婚姻經驗勸她重新思考。留言中也有人半開玩笑表示,被自己的孩子折騰到受不了時,就會開始告訴他們以後「真的不要結婚生小孩」;還有人認為,沒有龐大家產需要繼承,也沒有非得延續後代的理由,因此不願讓孩子為了傳統觀念承擔婚姻及育兒壓力。不過,這場討論並非全面否定婚姻或生育。也有網友認為,真正需要改變的是「一定得結婚生子」的觀念,而不是把「不婚不生」變成另一項標準答案。若未來遇到能彼此支持、共同生活後比一個人更好的對象,仍然可以選擇結婚;反之,沒有合適的人,也不必為了符合外界期待勉強成家。

妻想買國產車代步!尪冷回養車不划算「傻子才買」 掀兩派論戰
「為何買1台60萬汽車,1人出一半,搞得好像要他的命?」一名人妻抱怨,她和丈夫沒有房貸、車貸,先生年收入也有約120萬元,考量假日常到較遠的戶外走走,她多次提議2人一起買1台約60萬元的國產車,沒想到先生卻直接回「傻子才會買車」,讓她忍不住疑惑「到底是我浪費錢,還是他小氣?」這名人妻在臉書社團「毒姑九賤婆媳討論區」發文分享,她很希望家裡能有台車,也多次與先生溝通,並表明1人出一半錢,只要買1台大約60萬國產車就好,加上家裡有空間停車,不用租車位,沒想到先生直接拒絕她,還直言「傻子才會買車」。人妻提到,先生告訴她,除去買車費用,光是牌照稅、燃料稅、車子保險費、油錢、車子保養費,1年全部加起來要花8萬左右,而選擇騎摩托車、搭捷運、坐計程車,或是偶爾租車出門,怎麼算都便宜很多。人妻感嘆,他們夫妻倆並無房貸、車貸壓力,先生年收入也有120萬左右,平時假日他們會到比較遠的戶外走走,所以她才萌生想買車的念頭,但先生的態度讓她不禁思考,對方是不是嫌她浪費錢要買車,「為什麼其他夫妻買車,不會像我這樣要跟先生溝通很多次?我覺得很心累。」人妻也無奈道,先生不是買不起車、養不起車,但為何買1台60萬的汽車,卻搞得好像要他的命一樣,「到底是我浪費錢,還是他小氣?」貼文曝光後,不少網友紛紛在底下留言,「我覺得沒有小孩的話,買車的確沒必要,到地點還得停車、找車位、付停車費」、「如果住台北,不常出門,確實不如租車便宜,但是如果是常出門,1年下來租車會超過8萬以上,就可以考慮買車」、「看你們住哪裡,如果住台北我也不會買車,養車太貴。但因為我住郊區,沒有車基本上不能出門,只好買」、「現代買車不是養不起車,而是養不起魔人檢舉的紅單」、「妳想買車的理由是什麼?如果只是想要而不是需要,妳自己買單不要拉他當分母」、「如果住台北,不是靠汽車當生財工具,使用頻率不高狀況下,養車的錢大概就夠付計程車錢了,還沒看到汽車折舊」。也有人說,「我以前也是這麼想,直到兒子出生,看妻小中暑,我實在過意不去,用車需求也大,就買了,如果常有用車需求,不要省小花大」、「其實沒有對錯,租車比買車划算,依妳們家常需要用到車嗎?大眾運輸在都會區很方便,郊區就必須要有車了」、「只有你們夫妻兩人,我也不贊成妳買車」、「先生講得很對,如果你們的生活沒有因為沒車而不方便,他也願意叫uber,那真的比買車好」。還有人認為,「不要內耗了,你想要可以自己買」、「錢自己賺,想買什麼自己買!為什麼要經過老公同意?」、「就是小氣阿,不用懷疑」、「我會建議你全額買,然後出門你開車,你老公叫他自己想辦法,每次出門盡量挑遠一點的」、「各用自己的錢買車,再各自使用自己的車」、「你買車載他跳錶收費」、「建議你自己買1台小車開就好了,不必妥協」、「買二手就好,這樣你出的一半,就可以拿來養車」。

12生肖本周運勢出爐!豬全面上榜 鼠、蛇也有亮眼表現
新的一周到來,命理生肖專家曼樺老師特別整理出8月16日至8月22日12生肖整體趨勢排行。本周生肖運勢排行榜揭曉,事業、財運、愛情與健康各有不同生肖搶進前三名,其中生肖豬表現最全面,不僅事業運排名第二,財運、愛情及健康運更同時拿下第一;生肖鼠則奪得事業運冠軍,並在財運與愛情榜上有名;生肖蛇的事業、財運及健康運也同步走升。本周事業運前三名:1.鼠:本周運勢當旺,重回顯耀寶座,為第一名。儘管別人覺得你忙亂不堪,但你就是有擔當把事情做好。2.豬:本週運勢如魚得水,快意的不得了,為第二名。工作岡位成績表現佳,受到重用提拔。2.馬:本週運勢強勁走高,依然聲勢驚人,同為第二名。越來越清楚自己的事業藍圖,真誠的合作才能解決問題。3.蛇:本周運勢止跌後開始回升,光明之象,為第三名。凡事勿貪勿求,該你的就是你的。業務獎金終於到手。本周財運前三名:1.豬:本周財運依然暢旺,你的工作是暑假照休,但是薪水照另,羨煞一堆旁人。現金為王的時代,要多儲蓄。2.蛇:無論如何,本周收到錢的感覺真好。至少不必煩惱車貸,房貸沒有著落了。也吃些美食能慰勞辛苦的自己。3.鼠:雖然前一段時間股票讓你破財,但還好你理財有方,金錢使用分配得宜。沒有過大的煩惱,滿足簡單的生活。本周愛情運前三名:1.豬:七夕情人節桃花大開,情場一路發,單身的你邀約不斷,羨煞眾人。辦公室又有神祕送花者出現,讓你心裡小鹿亂撞。2.鼠:本周愛情運提升,霎那的桃花,短暫的戀情,讓你開心不已,但戀情能否持續,還必須互相誠懇對待。3.馬:愛情運甜蜜,喜歡利用周末假日為心愛的家人做好吃的菜餚及烘焙,全家吃的開心,你也放心,更有成就感。本周健康運前三名:1.豬:健康運不俗,固定的運動,加上享受身體理療課程,香氛SPA的放鬆,心情憂由自在的舒暢,健康的生活就是如此愜意。2.蛇:健康運不錯,清心寡慾的生活,山裡避暑,打禪,喝茶,焚香,好不愜意。真希望天天如此過生活。3.雞:健康運尚可,早睡早起做瑜珈,近日你的身材又恢復了以往的苗條,除了繼續維持,你更謹慎在餐飲挑選。

37歲存1000萬「可以裸辭嗎」 網友勸:太樂觀!
一名37歲網友近日在Dcard理財板發文表示,自己目前單身,近期在職場上遭遇不少鳥事,因而萌生「裸辭」念頭。他盤點手上的資產後發現,目前股票庫存總市值約1000萬元,另外還有150萬元銀行存款,由於住在家中,不僅沒有房貸、車貸,名下也沒有其他負債,讓他開始認真思考,是否已經可以直接辭職,「每天在家睡到自然醒」。700萬買高股息ETF能領多少?原PO進一步規劃,如果真的離職,打算將其中700萬元投入高股息ETF。按照他的估算,若一年配息率能達到8%,每年約可領到56萬元股息,已經與目前年薪相去不遠。剩下300萬怎麼投資?至於剩下的300萬元,原PO則考慮分別投入市值型ETF及主動式ETF,希望除了靠高股息ETF提供現金流之外,也能透過其他投資持續累積資產。「這樣可以直接辭職在家睡到自然醒嗎?」原PO也將自己的資產配置與退休構想PO上網詢問網友意見,好奇以目前約千萬元股票資產、150萬元存款,加上沒有任何負債的條件,是否已經足以支撐自己離開職場。高股息ETF年配8%合理嗎?網友對此回應表示,「別全丟高股息吧」、「8%太樂觀」、「你只要有疑問那就心裡明白不行,繼續努力!」、「股市比較不熱時,大概就要省點花」、「初步可以但人生很長,建議找個喜歡且有動力的事情做,如果又有收入就更好」。千萬資產裸辭可行嗎? 過來人分享退休生活但也有網友分析,她覺得原PO的計畫可行,她個人40歲沒什麼物慾,家裡有房子可以繼承,加上不婚不生,她的習慣是不會把股息全部花掉,而是會拿去養市值型ETF繼續滾錢,讓資產持續增值,至於若無聊 也可以做臨時工、兼職、接案,裸辭一開始爽,可是到後來真的很覺得無聊。投資有風險 請小心謹慎 台玻夫人長子離世!親友曝「9年前轉折」遺孀獨扛後事 拍板了!賴總統:0-18歲每月5千明年起發放 快訊/2縣市明天風力達標 有機會「停班停課」
房貸不要急著還「先去買ETF」穩賺4%? 專家揭真相:不一定
一句話掀起房貸族焦慮:不提前還款才是「有錢人思維」?「房貸不要急著還,有錢先去買ETF。」最近打開IG、Threads、TikTok,不少理財短影音都在傳授同一套資產配置邏輯:既然房貸利率只有2%左右,與其把現金提前還給銀行,不如把錢投入年化報酬率更高的ETF,利用利差放大資產。不少房貸族因此開始猶豫,提前還款是不是反而做錯了?如果把錢留在市場投資,是不是才是真正的「有錢人思維」?EBC《韓森說房事》採訪住商不動產企劃研究室執行總監徐佳馨及高力國際業主代表服務部董事黃舒衛,兩人都提醒,「不要提前還房貸」並不是放諸四海皆準的理財公式,真正決定結果的,從來不是一個利率,而是借款人的投資能力、現金流,以及能否承受市場波動。房貸 2%、ETF 賺 6% 真的穩賺?專家揭「隱形雙殺」這也是短影音最常引用的一套公式。假設房貸利率只有2%,ETF長期平均報酬率約6%,如果不提前還房貸,而把資金投入ETF,每年理論上就多出約4%的報酬。徐佳馨表示,從數學上看,這個邏輯沒有錯,但真正的問題在於,房貸利率是確定成本,ETF報酬卻是不確定收益。她指出,ETF價格每天都會波動,市場可能上漲,也可能大跌,「你可能賺到利差,但也可能先賠掉本金。」因此,是否保留房貸、拿資金投資,關鍵不在於公式,而是投資人有沒有能力創造高於房貸成本的報酬。「如果沒有更好的資金用途,那就乖乖還房貸。」徐佳馨直言。房貸欠愈久愈划算?先問你自己:股災來時你撐得過嗎?黃舒衛指出,目前一般房貸多採本息平均攤還,每月金額固定,方便家庭規劃支出。但許多人忽略的是,本息平均攤還初期,月付金大部分都在支付利息,本金下降速度相對較慢。如果再刻意拉長貸款年限或使用寬限期,雖然每月負擔降低,總利息卻可能增加。更重要的是,若投資市場突然反轉,房貸仍必須照常繳納。徐佳馨提醒,如果碰到長期空頭市場,可能同時面臨投資部位縮水、房貸持續支出的「雙重壓力」。尤其當收入中斷,或身上還有信貸、車貸等其他負債時,投資人很可能被迫在市場低點賣出資產,反而把原本期待的報酬全部吐回去。她認為,真正重要的不是ETF平均報酬率,而是自己能不能熬過市場低潮,不在最差的時間點賣出。通膨真的會讓房貸愈欠愈划算?另一個常見說法是,受到通膨影響,未來的錢會愈來愈不值錢,因此房貸愈晚還愈划算。黃舒衛表示,這項說法成立有前提,就是借款人的收入能同步成長,且資產報酬率持續高於房貸成本。若房貸利率因升息而提高,或投資績效不如預期,通膨未必會讓借款人受益,反而可能讓家庭財務壓力增加。徐佳馨也補充,如果房屋價格沒有持續增值,貸款槓桿反而可能放大風險,而不是放大收益。因此,「通膨讓房貸愈欠愈划算」並不是所有人都適用的結論。提前還房貸,真的等於把錢鎖死?不少短影音反對提前還款的另一個理由,是資金一旦拿去償還本金,就失去流動性。對此,徐佳馨表示,如果未來銀行政策允許,房屋仍可透過增貸或再融資方式重新取得部分資金。黃舒衛也指出,提前還款等於提高房屋淨值,未來再融資空間反而可能增加。不過,他提醒,增貸能否成功仍取決於當時銀行政策、房屋估值、借款人收入及信用條件,不是想借就一定借得到,因此即使提前還款,也應保留足夠的緊急預備金。專家:真正要看的不是利率,而是現金流綜合兩位專家的看法,「不要提前還房貸」既不是唯一答案,提前還款也不代表不懂理財。如果收入穩定、已備妥緊急預備金、沒有其他高利率債務,同時具備長期投資能力,保留部分低利房貸、把資金投入其他用途,確實可能提高整體資金效率。但如果收入波動大、房貸已占家庭支出很高比例,或市場一跌就容易恐慌賣出,提前償還部分本金,反而是降低風險、更符合自身財務狀況的選擇。短影音只需要30秒,就能告訴你「不要太早還房貸」。但專家提醒,真正沒有說完的是,房貸考驗的不是數學,而是現金流;投資考驗的不是報酬率,而是你能不能承受市場波動,並且活著等到下一輪牛市。FQA|房貸到底要不要提前還?Q1:網路都說房貸不要太早還,這句話對嗎?徐佳馨:要不要提前還房貸,關鍵在於自己有沒有能力把資金做更好的運用。如果沒有,就乖乖還房貸。黃舒衛:沒有一體適用的答案,要看市場環境。如果投資市場處於牛市,資金配置在投資上可能較有利;但也要考慮未來的還款及轉貸條件。Q2:房貸利率2%、ETF報酬率6%,等於穩賺4%嗎?徐佳馨:理論上可以這樣比較,但ETF有漲有跌,可能賺到利息差,卻賠掉投資本金。雖然可以拉長時間等待市場回升,但關鍵還是投資能力。黃舒衛:目前沒有保證收益或保證配息的金融商品。即使標示配息率,也不代表保本;如果只看報酬率,很容易誤解產品。Q3:通膨會讓長期房貸更划算嗎?徐佳馨:其中一項前提是房價上漲,房貸槓桿才可能顯得划算。黃舒衛:房貸利率也會隨通膨、外匯及政策等條件浮動。資產報酬率若不能同時超越通膨與房貸利率,借款人可能先受到購買力下降或利率上升的影響。Q4:有一筆閒錢,該拿去還房貸還是投資?徐佳馨:還是要回到個人的投資能力。如果沒有把握創造更高報酬,提前還房貸未必是壞事。黃舒衛:要看當時的市場環境,沒有通則。市場處於多頭時,投資可能較有利,但仍要衡量個人的還款能力。Q5:不提前還款、把錢拿去投資,最大風險是什麼?徐佳馨:遇到市場大跌或長期空頭,可能出現雙殺。投資人必須有其他現金流,而且最好不要再背負過多債務,才有機會撐過空頭、不在低點賣出。黃舒衛:投資商品不保證收益或本金,房貸利率也可能浮動。只看預期報酬,容易忽略兩邊的風險。Q6:提前還房貸後,資金是不是就拿不回來?徐佳馨:如果未來的貸款政策及個人條件允許,仍可能再把資金借出來運用。黃舒衛:提前還款會提高資產淨值,也可能增加日後再融資的空間。不過,實際條件仍須視當時的授信政策而定。Q7:什麼樣的人比較適合「不急著還房貸」?徐佳馨:要有其他穩定現金流、沒有過多債務,並且能撐過市場空頭,不會因短期下跌被迫賣出。最重要的還是投資能力。黃舒衛:除了投資市場環境,也要了解房貸的攤還結構。貸款年期拉長或使用寬限期,都要先考慮未來償付與轉貸的條件。閒錢還房貸?還是買 ETF?4指標測出你是不是「被割的韭菜」!我該提前還房貸嗎?一張表秒懂自我評估PCB、記憶體「資金高低切換」 專家點名這2檔:必備頎邦、采鈺深套怎解? 專家勸「趁反彈快換股」2長線黑馬曝光這幾天盤很難看! 阮慕驊坦言「在看高股息」 親揭下檔保護真面目
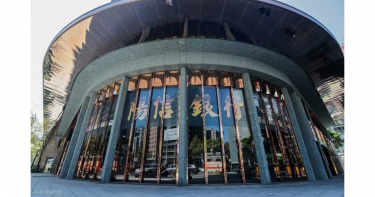
從地方金融到全台服務 陽信銀行打造最有溫度的車貸體驗
上午十點,新車緩緩駛出展示中心。從事室內設計工作的林先生站在車旁,望著剛交車的休旅車,臉上露出滿意的笑容。這不是他人生第一輛車,卻是創業多年來,第一輛真正屬於公司的工作夥伴。很多朋友問他,既然公司帳上還有資金,為什麼不乾脆一次付清?他的答案很簡單:「企業的現金流,比把錢全部放在一部車上更重要。」這也是近年愈來愈多台灣消費者的購車觀念。貸款,不再代表資金不足,而是財務規畫的一部分。如何透過合理的資金配置,在保有生活品質與企業營運彈性的同時,完成購車需求,已成為許多家庭與創業者共同面臨的重要課題。近年台灣每年新車掛牌量維持四十多萬輛,分期付款早已成為主流購車方式。當各家銀行提供的利率逐漸接近,消費者真正比較的,不再只是數字,而是另一個更重要的問題:哪一家銀行,願意真正理解自己?也正因如此,由地方金融起家的陽信銀行,近年逐漸成為不少購車族與汽車經銷商推薦的合作夥伴。台灣每年新車掛牌約四十多萬輛,車貸分期已成為主流購車方式。(圖/黃耀徵攝)在地銀行最大的價值,是離客戶更近金融服務,從來不只是商品。尤其車貸,背後代表的往往是一個家庭未來五年至七年的財務規畫。對此,陽信銀行認為,一筆貸款真正需要了解的,不只是收入有多少,更重要的是收入如何形成,以及客戶未來的生活規畫。不同於大型銀行多半透過標準化授信模型快速完成案件審核,陽信銀行延續地方金融機構多年累積的服務精神,在兼顧授信制度與風險管理原則下,更重視與客戶面對面的互動,希望深入了解每一位客戶的工作型態、收入結構及資金需求,提供更貼近實際狀況的貸款建議。陽信銀行消費金融部張經理表示:「在地銀行最大的優勢,除了專業,還有距離客戶更近的貼心服務。我們看到的不只是信用評分,而是一個家庭未來幾年的生活安排;不只是幾張財力文件,而是一位客戶努力打拚的人生歷程。」也正因為如此,陽信銀行長年深耕地方商圈、中小企業及社區客戶,累積出有別於大型銀行的服務文化。陽信銀行消費金融部張經理表示:「在地銀行最大的優勢,除了專業,還有距離客戶更近的貼心服務」。(圖/方萬民攝)理解收入,也理解人生這樣的理念,對許多自營商而言,感受尤其深刻。前面提到的林先生,每月收入並非固定薪轉,而是依照不同設計案件分階段請款。雖然整體營運穩定,但若只從薪資單判斷,並不足以完整反映他的財務能力。在申辦車貸過程中,陽信銀行除了檢視相關財力證明,也進一步了解林先生工作室的營運狀況、案件來源與現金流安排,再依據實際需求建議合適的貸款年限及每月還款金額。「貸款順利核准固然重要,更重要的是,每個月還款都不會影響公司的正常營運。」林先生說。另一位在科技公司工作的陳小姐,也有類似感受。迎接第二個孩子出生後,夫妻決定把原本的小型房車換成家庭休旅車。雖然雙薪收入穩定,但房貸、教育基金與家庭生活支出同樣不能忽略。在陽信銀行的協助下,夫妻重新調整自備款比例及貸款期數,讓每月還款維持在家庭可負擔範圍,也保留充足的預備金。「真正讓人安心的,不只是核貸,而是有人願意陪你一起規畫。」陳小姐說。一般而言,新車貸款業務多半與銀行配合,中古車商則較常選擇與金融公司配合。(圖/黃耀徵攝)比的不只是利率,而是服務近年銀行車貸競爭日益激烈,各家產品差異逐漸縮小。然而,對消費者而言,一筆好的貸款,不只是利率是否優惠,更包括申辦流程是否透明、費用是否清楚揭露、還款方式是否符合需求,以及是否有專人提供完整諮詢。目前國內車貸市場,主要分為銀行與金融公司兩大貸款體系,都有提供新車、中古車及原車融資的貸款。以新車的貸款為例,一般銀行提供的利率,依還款期數區別,約在3~4%左右,各銀行間差距不大;而金融公司則因資金成本較高,利率在5~8%之間,比一般銀行高。一般而言,新車車商的貸款業務多半會與銀行配合,中古車商則較常選擇與金融公司配合。但消費者較少知道的是,不管是購買新車或中古車,消費者都可以指定自己想要配合的銀行。陽信銀行目前提供新車貸款、中古車貸款及原車融資等多元產品,貸款期間最長可達84期,並清楚揭露貸款利率、總費用年百分率(APR)、相關手續費及提前清償規定,協助消費者在申辦前充分了解整體成本,而不是只比較表面的利率數字。另一方面,陽信銀行也與國內眾多汽車經銷體系建立長期合作關係,從案件受理、文件準備到交車流程,都累積豐富經驗,讓效率與服務兼顧。張經理表示:「我們一直相信,車貸不是一筆交易,而是一段關係的開始。客戶今天因為買車與陽信建立往來,未來可能還有房貸、理財、企業融資等不同需求,因此我們希望建立的是長期信任,而不是一次性的貸款服務。」即使同樣屬於銀行系統,從地方金融轉型的陽信銀行,也較一般大型銀行更懂得服務客戶。張經理舉例,曾有一位要辦理車貸的客戶,每天都要忙到很晚才能回家,陽信的車貸專員也會配合時間到客戶家中辦理對保。「別人眼中不可思議的服務,正是陽信同仁認為理所當然的日常。」陽信銀行堅持保留實體分行的專人服務,希望讓每一位客戶都能找到值得信賴的金融夥伴。(圖/黃耀徵攝)金融服務,最後仍須回到「人」金融科技讓貸款流程愈來愈快速,線上申辦、數位審核已成為趨勢。但科技可以縮短等待時間,卻無法取代人與人之間建立的信任。陽信銀行近年也持續推動數位金融,但仍堅持同時保留實體分行的專人服務,希望讓效率與溫度並存,也讓每一位客戶在面對人生重要決定時,都能找到值得信賴的金融夥伴。張經理認為,真正有價值的金融服務,不是把貸款做出去,而是幫助客戶找到最適合自己的財務安排。「每家銀行的車貸利率都差距不大,但每一筆貸款的背後,卻都有不同的人生故事;而銀行存在的價值,就是陪伴這些故事,走得更長、更遠。」從地方金融機構起步,到建立遍布全台的服務網絡,陽信銀行始終沒有改變的,是對人的重視。因為一輛車,承載的不只是移動。一筆車貸,承載的也不只是資金。它承載的,是一家人的生活、一位創業者的夢想、一段人生即將展開的新旅程。陽信銀行希望陪伴的,不只是那輛車,更是車上的每一個人。
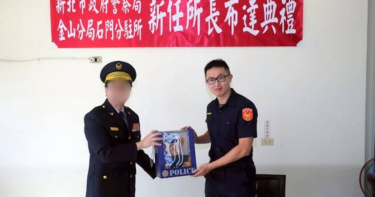
中風早餐店老闆遭詐討錢被毒打 派出所長洩個資暗助地下錢莊遭聲押
新北市金山分局金山派出所前所長李語堂涉嫌收賄為暴力討債集團查詢個資,市警局察覺後主動報請台北地檢署指揮偵辦,8日搜索9處約談7人,複訊後聲押李語堂、地下錢莊業者、車廠業者等3被告。本案被害人是新北市一名早餐店老闆,他參加網路投資遭詐氣到中風,為了解決資金周轉問題,他找上一位同時經營地下錢莊和修車廠的老闆借錢,抵押名下不動產及汽車,以為可藉由車貸、房貸代辦來投資獲利,卻陷入另一個詐騙深淵,當他發現又被騙想討回血汗錢,老闆卻叫人把他毒打一頓,早餐店老闆不堪折辱摧殘因而報案。檢警追查卻查到自己人身上,地下錢莊業者宋杰峰、車行老闆何拓源所組成的犯罪集團,以「空氣車」的名目誘騙被害人配合操作、設定抵押財產,被害人只有一開始可以拿到一點錢,之後血本無歸損失上千萬;時任金山所所李語堂與宋杰峰集團的成員交情深厚,會利用警政系統代查民眾個資,再提供給這個集團,並且收受不當利益。新北市警局發現李語堂是內鬼,報請北檢偵辦,檢方偵訊後以收賄及個資法等罪嫌向法院聲請羈押,兩名業者宋杰峰、何拓源則涉犯加重詐欺和傷害罪,也遭聲押。其餘4名被告中,3人分別以5到10萬交保、限制出境出海,還有1人不需具保但也遭到限境。
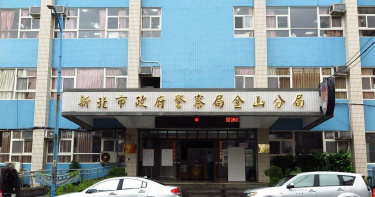
查詐團竟查到自己人!金山警幫查個資獲不法利益遭法辦 新北市警局回應了
新北市警察局金山分局兩線一李姓警官,涉嫌幫詐騙集團查個資,新北市警察局發現後深入調查,並報請檢察官偵辦,李員則於8日下午遭移送台北地檢署,相關案情則仍待調查釐清。警方調查,宋姓犯嫌為首的詐騙集團,涉嫌用代辦車貸、房貸為幌子,以空氣車手法詐騙被害人,多名被害人受騙,不法所得高達數千萬元,警方深入追查,發現時任所長的李員涉嫌幫詐團查個資,於是由督察室介入,並主動報請檢察官調查,李員則於8日下午遭移送至台北地檢署複訊。新北市警察局表示,日前接獲情資,發現金山分局李姓員警疑有利用職務之便,非因公查詢警政資訊系統,並將所得民眾個資及車籍資料洩漏予他人,藉此獲得不正利益;案經本局督察室靖紀小組調查蒐集相關事證後,報請臺北地方檢察署冬股檢察官李堯樺指揮偵辦。新北市警察局表示,台北地檢署7日指揮新北督察室靖紀小組、刑事警察大隊,針對李姓員警之住居所、辦公室等處執行搜索,完成警詢後,移送臺北地方檢察署檢察官進行複訊。新北市警察局強調,本案是自清自檢案件,將持續秉持「警紀警辦」、「不掩飾、不庇縱、不護短」之原則,全力配合臺北地檢署檢察官偵辦,對於不法員警依規斷然處置、嚴懲不貸。
泡沫警訊浮現?謝金河點名南韓槓桿ETF 示警台灣「四貸同堂」風險
亞洲股市近日同步重挫,南韓、台灣及日本股市皆出現明顯跌勢,引發市場關注。財信傳媒董事長謝金河分析指出,這波修正並非單純因科技股漲多拉回,而是與南韓近期大舉發行兩倍槓桿ETF所引發的去槓桿效應有關,並提醒台灣投資人應留意高槓桿操作所帶來的潛在風險。謝金河26日在臉書以「泡沫的示警!南韓ETF兩倍槓桿的蝴蝶效應!」為題發文表示,南韓金融監督院院長李燦鎮日前公開表示「即使躺下來,也要把它擋下來」,顯示主管機關已高度警戒市場槓桿風險。他指出,南韓近期推出16檔以SK海力士及三星電子為標的的兩倍槓桿ETF,其中單一產品曾創下單日募集2兆韓元紀錄,16檔產品累計吸引約14兆韓元資金,且約92%投資人皆為散戶。謝金河說明,槓桿ETF為維持固定倍數,發行機構每日都必須進行部位調整,一旦標的股價下跌,就必須同步賣出更多持股,以維持槓桿比例,形成「跌越多、賣越多」的去槓桿循環,不僅放大股價波動,也容易加劇市場賣壓。他表示,南韓主管機關示警後,SK海力士及三星電子股價一度重挫超過12%,日本記憶體大廠鎧俠同步大跌15.2%,美國記憶體大廠美光也曾下跌逾13%。雖然美光隨後公布亮眼財報,股價反彈15%,但海力士與三星仍持續走弱,也拖累台灣及日本股市同步修正。謝金河進一步指出,這波槓桿ETF熱潮最初源自香港,當時追蹤海力士與三星的兩倍槓桿ETF吸引大量南韓投資人跨境開戶交易,隨著資金快速湧入,最終促使南韓主管機關核准相關商品上市,但也因此累積更大的市場風險。談及台灣市場,謝金河提醒,近年不少投資人透過房貸增貸、信用貸款、車貸甚至信用卡資金投入股市,形成市場俗稱的「四貸同堂」、「六貸同堂」現象。一旦市場出現反轉,高槓桿操作可能放大損失,甚至引發連鎖性斷頭賣壓。他認為,南韓此次因槓桿ETF引發的市場震盪,是泡沫與去槓桿風險的典型案例,也值得台灣市場借鏡,避免過度信用擴張造成更大的金融風險。
誰說買債券會錯過AI行情?股債平衡ETF 00981T打包全台市值前25大 知美:兼顧息收與成長!
台股市場近期劇烈動盪,單日高低震盪動輒上千點,市場恐慌情緒蔓延。面對「台股慘了!猜不到下一次反彈在哪裡?」的焦慮,竹科工程師、被動投資老手「知美Jimmy」指出,全民瘋台股、有錢人卻怕了,因為台股基本面比不上美伊戰爭說變就變!他認為,追求資產穩定成長,投資人下一步的核心關鍵是「先讓自己在市場活下去」。知美觀察當前的投資時事氛圍,感嘆表示現在「少年股神拚翻身!中年爸爸只希望資產能夠穩定成長」。他分析指出,今年台股歷經創高、回跌、又創高,再加上美伊戰爭的不確定性,越來越常出現上衝下洗千點的情況。對於少年股神來說,每一次高低震盪都是階級跨越的機會;但是對於有房貸、車貸與家庭要照顧的中年爸爸而言,需要的是穩定,40歲至50歲的年紀,追求的不是資產翻倍,而是每天能夠安心睡覺。他特別以先前5月28日,台股高低震盪達1717點的市況為例,當天早盤由台積電領漲,台灣加權指數直接創新高,結果盤中傳出美伊軍事衝突升溫的消息,指數就瞬間跳水。知美直言,原本投資人以為台股上漲是因為有穩定的基本面,結果美伊衝突稍微升溫,就沒有人在乎今年營收成長多少倍,市場價格應聲下跌。今年台股大漲,積極的投資人百分百歐印股票,但是保守的投資人堅守「股債配置」的重點。他觀察發現,在5月28日這天,「債券70%+股票30%」配置的凱基雙核收息(00981T)僅下跌0.58%,明顯比大盤下跌1.4%、0050下跌2%更抗跌。隨後在6月5日,台指期夜盤再度下跌3000多點,引發投資人恐慌。知美指出,尤其選擇槓桿操作的投資人更緊張,因為槓桿操作在市場大漲時帶來高報酬,也有機會在市場大跌時帶來高風險。他建議投資人與其盲目猜測下一次反彈在哪裡,不如利用資產配置的觀念讓自己在市場上站穩腳步。他認為,「股債平衡型ETF」就是利用股票的成長性搭配債券的穩定性,讓投資人可以在市場震盪的情況下,增加資產的穩定性。知美以凱基雙核收息債股平衡ETF00981T來舉例,其採用「70%全球投資等級債券」+「30%台灣大型權值股」成功打造攻守兼備的配置策略,能降低波動同時獲得成長。他進一步解析,00981T有「30%的部位投資股票,無腦幫你買下全台市值25大的股票」,前十大成分股中,台積電權重占比近20%,剩下的聯發科、台達電、鴻海、日月光等,目前都是受惠於AI供應鏈的重要企業,投資人不用擔心股債配置會沒有辦法跟上這波全球AI行情;同時,更有「70%的部位投資債券,無腦幫你買下全球票息最高100大的BBB級債券」,成分債平均信評落在BBB-至BBB+。他最後總結指出,搭配債券除了能夠降低股市大跌的波動,還能夠提供相對穩定且充足的收益分配來源,是穿越市場震盪的穩健新選擇。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。◎本文內容已獲知美Jimmy貼文授權。
棄房入股1/股市狂潮!建商、房仲也跳海「衝浪」 房市陷「人財兩失」
台股5月29日噴出1.9兆元交易量,1日大盤更突破4.5萬點,全台掀起股市狂潮,「棄房入股」「貸房入股」趨勢浮現,資金大量湧入股市「衝浪」,為房市雪上加霜。然而根據CTWANT記者訪談多名業者,卻也意外發現,不只散戶資金由「房轉股」,就連建商和房仲人員,也放著本業不顧、跳進股海追浪,甚至暫緩土地交易、推案節奏,房市陷入「人財兩失」困境。台股投資熱潮升溫,部分投資人不惜透過房屋增貸甚至賣房套現,積極將資金轉向股市尋求更高報酬。(圖/報系資料照)房市自去年急凍以來,買氣持續低迷。根據《591房屋交易網》最新統計,七都成屋待售量已突破10萬戶大關,又以台中超過3萬戶的待售量位居七都之冠,成為賣壓最沉重的區域。「台中賣壓比較大的還是在海線,即使成屋了也沒有客人。我聽到比較多的狀況是,寬限期到期要本利攤還,壓力比較大,所以丟出來賣,想套回現金去玩股票。」大台中不動產公會理事長蕭成忠觀察「資金正大逃離房市,全面湧向股海」,除了資產變現外,還有一票人是透過理財型房貸,將已償還的房貸本金借出來再投入股市。近日上市櫃公司陸續召開股東會,建商們被問及市況,也脫離不了股市熱潮的影響。皇普建設董事長蘇永平直言,「大家都去買股票了,沒有人要買房子!」資金排擠感受深刻的還有宏盛建設,董事長林新欽就提到,目前股市熱絡,下半年要怎麼銷售去化將是重點,而他們也發現不少人在房貸成數上有問題。房市表現低迷之際,隨著COMPUTEX即將登場,AI題材持續升溫,不僅散戶瘋搶AI概念股,連建商與房仲從業人員也紛紛轉戰股市、投入股海。(圖/報系資料照)追根何種房貸問題,原本以為是信用管制導致自備款不足,但宏盛發言人陳育德卻說出了令人跌破眼鏡的原因,「最近看到比較多都是因股市熱,資金還在股市來不及拿回來,或是想再放久一點、多賺一點。」一名桃園地產業者就分享,台股雖已在高點,仍有人想進場,一名券商朋友手上還有十多名客戶待開戶;最近他原本有幾塊農地要出售,買方已出價,但仲介近日告知交易暫緩,原因是「資金還在股市,等賺了錢再來買」。根據證交所公布最新5月台股新開戶數13.2萬人,全台累積總開戶數達到1433萬人,再創新高。面試心得平台「面試趣」也公布職場調查,每6人就有1人目睹同事因股市辭職,更有2.6%的受訪者坦言,自己就是辭職投入股市的人。若以台灣實際勞動力1,200萬人換算,就有31.2萬人為了股票離開正職工作,人口規模相當於一整個基隆市。房市專家李同榮就表示,在AI飆股與全民瘋股氛圍下,許多年輕人的思維已完全改變,認為「辛苦存房子頭期款,不如先進股市翻倍。」股票漲了可再質押,質押後又能再加碼,加碼成功後,帳面財富又再增加,於是出現「借錢投資比努力工作更快」的錯覺。棄房入股的不只一般散戶,房仲從業人員也不例外,仲介全聯會理事長王瑞祺就坦言,這幾年房市慘澹,因此也有不少房仲業投入股市,為自己和公司增加收益,對此,公會還特別提醒會員公司,不要增貸、車貸、融資二胎等投入投機性市場,應該要專注本業、加強專業性、財務管理、人才教育訓練等等。皇翔2025年合併營收60.7億元、年減50%,但卻靠著投資台積電等個股,今年以來已入帳逾9億元,投資股票比本業還賺。(圖/林榮芳攝)建商跨界投資炒股的也不少,其中又以皇翔最為出名,近年大舉進軍股市,今年以來,僅台積電、台達電、南亞科與旺宏等操作,獲利約9.48億元,在房市不景氣下,副業賺得比本業還多。蕭成忠也透露,台中有不少年輕建商或二代,甚至資本好幾億的,都跑去玩股票、不想蓋房子了,「營建業沒工沒料、做得要死,賺得錢還要課20%營業所得稅,玩股票怎麼樣都贏!」房市還在等買氣,建商卻已在股市數獲利,這種「業外賺翻天」的畸形現象,已悄悄在產業中埋下結構性風險。
棄房入股2/太驚人!股市一天成交量抵房市全年 高槓桿股房雙殺風險增
台股強強滾,全台最「吸金」,反觀房市慘兮兮,儘管建商已放緩推案,但「棄房入股」的風潮興起,讓市場房屋待售量居高不下。業者擔憂,台股一天成交金額已相當於房市全年成交量,若股市續強、信用管制不鬆,房市將更冷;但若股市回檔,高槓桿資金恐率先崩斷,引發房貸與投資雙重壓力,甚至觸發「股房齊跌」連鎖風險,房市陷入「全輸」困局。CTWANT委託《591房屋交易網》統計今年5月與去年同期七都行政區待售量變化,發現桃園市大園區過去一年來,待售成屋暴增33%,新竹市東區也多出1成多的房屋在市場上等待有緣人接手。若是根據待售量排行,台中北屯區和西屯區分別有5,733戶、4,119戶待售中,桃園市中壢區、桃園區也皆超過3,000戶的待售量,市場去化壓力爆表。591房屋交易網新聞組長林哲緯分析,部分區域待售量居高不下、甚至持續成長的關鍵,除了「新青安寬限期」陸續到期外,台股表現亮眼、吸走部分「人」與「錢」也是重要因素之一。前幾年不少投資客槓桿操作,透過新青安寬限期,每月僅繳利息、不還本金,再以出租達到以房養房。然而隨著寬限期將屆,貸款轉為本息攤還後,每月負擔大幅增加;若資金調度吃緊,或看好股市行情,不少人可能選擇提前出場、轉進股市。房貸寬限期屆滿後,投資客面臨本息還款壓力,恐掀「棄房潮」將資金轉入台股。(圖/報系資料照)根據財政部統計,2025年全國個人房地合一稅收共達523.82億元,年減26.8%,減少超過190億元;而2026年今年以來,台股狂熱下,證交稅平均「每個交易日」就能為國庫賺進約24億元,累計今年前3月證交稅已入帳1,237億元。一位不具名業者就大酸,單日最高成交紀錄飆破1.8兆元,一天成交金額等於一整年房市成交量,也難怪政府對營建業的重視度越來越低,「現在政府高層的心態是,房地合一稅減少不算什麼,證交稅一天就可以收多少,你(營建業)沒那麼重要了!」業者擔憂台股續強會讓房市更冷,但台股若回檔,目前有不少民眾採高槓桿資金操作股市,恐股房連動,一同陷入危機。(圖/林榮芳攝)房市專家李同榮示警,房市正從理性居住市場,走向槓桿操作的風險投資階段,「貸房入股」的全民投資行為,從過去的房貸與增貸「兩貸同堂」,演變成房貸、增貸、理財型房貸、車貸、信貸,以及股票融資、質押「多貸同堂」的高槓桿資金入股模式。房市成為資金來源、股市則成為獲利場域。李同榮擔憂,一旦在市場高點透過融資進場,若隨後遭遇股市修正,投資人可能面臨斷頭與追繳壓力,年輕人不僅難以累積人生第一桶金,甚至可能提前透支未來數年的財務能力。而更慘的狀況是,股市的下跌壓力將透過資金鏈傳導至房市,導致拋售增加、買氣轉弱,進一步拖累房價表現,形成股市與房市「同跌共振」的局面,最終可能引發資產縮水的惡性循環。房市失寵、股市當紅,資金全面倒戈。一位不具名建商不服氣的說,「資金過度集中在房市時,政府出手管制;現在過度集中在股市,怎麼不管管?」多名業者和專家即提醒,應留意目前股市過熱現象,慎防股、房同陷資本風暴。
30歲男月薪55K存不了錢 揭「生活隱形成本」嘆:不敢結婚生子
馬來西亞的職場看似光鮮亮麗又高薪,實則正面臨「隱形成本」蠶食鯨吞的生存危機。當地一名30歲男子近日在社群揭露,自己雖然月薪8000令吉(約新台幣55200元),但在支付稅務、各類貸款及生活費後,全年實際結餘竟所剩無幾,平均每月僅能存下約新台幣2000元。面對這種窘境,該男最終決定離鄉背井,移居新加坡尋求出路,他的狀況也引發不少馬來西亞網友討論。根據《星洲網》報導,馬來西亞一名30歲男子日前在臉書發文,詳列自己的薪資明細,他指出,雖然月薪達8000令吉(約新台幣55200元),但扣掉馬來西亞公積金、社會保險及個人所得稅後,實領金額僅剩約新台幣47000元。該男每個月還需繳納房貸2100令吉(約新台幣14500元)、車貸500令吉(約新台幣3450元)、保險費530令吉(約新台幣3650元)及電話費213令吉(約新台幣1470元);若再加上日常生活飯錢、油錢及日常雜支約1500令吉(約新台幣10350元),每月的帳面盈餘僅餘約1957令吉(約新台幣13500元)。然而,真正壓垮男子生活品質的是每年的「週期性支出」,他統計,每年需支付車險與路稅1800令吉(約新台幣12420元)、車輛維修費1500令吉(約新台幣10350元)、體檢與牙科費用1000令吉(約新台幣6900元)、節慶開銷1000令吉(約新台幣6900元),以及房產相關稅金1300令吉(約新台幣8970元)。在支應完這類年度開支後,男子驚覺全年存款僅餘約3600令吉(約新台幣25500元)。換言之,這位男子雖然是外人眼中的「高薪族」,平均每月僅能儲蓄約300令吉(約新台幣2100元),生活容錯率極低。除此之外,男子坦言,他能否存到錢完全要看年終獎金有多少,目前他是單身尚能勉強維持,但只要想到未來若要組建家庭,所需的奶粉、尿布及教育支出便令他感到無比畏懼,甚至坦言根本不敢考慮終身大事。這種薪資與生活成本不成比例的窒息感,讓該男對於在馬來西亞的未來感到灰心,進而決定轉往鄰國新加坡發展,寄望能藉此翻轉入不敷出的命運。男子強調,選擇移居新加坡並非為了追求奢華,而是為了緩解令人喘不過氣的經濟重擔;同時他也自嘲這項決定並非出自遠大的野心,而是在現實生活壓力下,為求生存做出的選擇。
年收500萬仍喊沒錢生!竹科夫妻開銷曝光 全網開酸:這樣花當然養不起
台灣近年面臨少子化問題,生育意願持續受到關注。有竹科雙薪夫妻分享自身經濟狀況,表示即使年收入達500萬元,仍因生活支出壓力而不敢生小孩,引發網友熱議。貼文曝光後,不少網友直言其消費模式過高,甚至有人以誇張語氣表示,即便月收入再高,若維持相同花費方式仍難以負擔,相關討論持續延燒。該名男網友指出,他與妻子皆在新竹科學園區工作,年薪合計約500萬元,但扣除約85萬元綜合所得稅與10萬元勞健保費後,實際到手約400萬元,平均每月約33萬元。雖然外界普遍認為這樣的收入相當優渥,甚至質疑「33萬元還覺得不夠」,但他強調實際支出後並不寬裕。在固定開銷方面,夫妻為了縮短通勤距離,選擇在關新路購屋,每坪約75萬元、共45坪,總價約3400萬元,每月房貸約9萬元;另有一輛價值350萬元的歐洲進口車,每月車貸約3萬元;餐費則約2.5萬元。此外,兩人每年安排兩次出國旅遊並慶祝生日,合計約30萬元,平均每月約2.5萬元;再加上保險費1萬元、水電瓦斯與管理費1萬元,以及每月5萬元孝親費,固定支出約24萬元。原PO進一步表示,在扣除固定開銷後,月收入33萬元尚餘約9萬元,但仍有其他支出。包括他每年購買一只約50萬元的勞力士手錶,月均約4.2萬元;妻子一年購買2至3個包包,約25萬元,月均約2.1萬元;另外妻子每月固定捐款5000元給動物相關用途,再加上娛樂、治裝與醫療費約2萬元,使實際可存金額所剩無幾。他坦言,綜合計算後每月幾乎剩不到1萬元,認為在新竹即使年收500萬元也難以累積資產,因此暫不考慮生育。貼文曝光後迅速引發討論,不少網友把焦點放在他的開銷內容,留言區出現明顯反彈聲音。有網友直言,看完支出細項「真的只想翻白眼」,認為在這樣的花費結構下,就算收入再高也很難存到錢;也有人點出關鍵,直指問題不在賺多少,而是怎麼花。還有網友進一步表示,房貸、車貸加上精品與旅遊開銷,本來就會壓縮可支配空間,「這種生活方式當然會覺得養不起小孩」,甚至有人認為,與其說是生育壓力,不如說是對現有生活品質的取捨,引發不少人認同。
從小住別墅、開進口車!爸過世驚揭2千萬債務 兒傻了:以為家裡很有錢
日本29歲男子田村(化名)家中經營不動產公司,從小住獨棟住宅、坐進口車,他一直以為家境富裕,直到爸爸過世後才發現,對方生前背負多筆債務,總計超過1.2億日圓(約新台幣2415萬元),讓一家人錯愕不已。最終,田村一家只好放棄繼承遺產,不僅失去多年居住的老家,母親也搬入小公寓生活。日媒THE GOLD ONLINE報導,田村從小成長於看似富裕的家庭。他的父親在市中心經營一家小型不動產公司,平時喜歡打高爾夫,家中住的是帶有寬敞庭院的獨棟住宅,車庫裡還停著德國進口車。田村回憶,自己從國中起就被送進私立學校就讀,因此一直認為家境「比一般家庭寬裕」。然而,田村的父親因突發疾病離世後,一家人的處境徹底改變。田村表示,家人一直以為父親的公司仍有數名員工,後來才發現公司其實早已縮小規模,最後幾乎只剩父親獨自經營。此外,公司的帳務也大多由父親親自管理,家人對實際財務狀況幾乎一無所知。在與稅務師一起處理遺產相關手續時,田村第一次看見父親的財務資料,才驚覺情況遠比想像中嚴重。原來父親除了向銀行借貸營運資金外,還替熟人的公司擔任連帶保證人,一旦對方無法償還債務,責任也可能落在父親身上。除此之外,田村的父親還有進口車貸款、信用卡債等,甚至還以房地產作為抵押申請貸款,其中部分資金疑似被用於日常生活開支。田村回憶,父親多年來都是一邊經營事業、一邊償還借款,再以收入繼續周轉資金維持公司運作。更令人震驚的是,田村父親並未購買人壽保險,所有債務合計已超過1億2,000萬日圓。即使賣掉家中房產,也難以完全清償。面對龐大債務,家人最終不得不放棄繼承,這意味著田村一家也必須放棄長年居住的房子,母親也只能搬進一間小型公寓生活;而田村則一邊工作,一邊在經濟上支援母親。田村坦言,最讓他難過的是母親對家庭財務完全不知情,「想到媽媽什麼都不知道,就覺得很心疼。如果父親在世時,能讓家人稍微了解一些情況,也許結果會不一樣。」專家指出,許多家庭不會詳細討論彼此的財務狀況,類似案例並不少見,建議大家應適度與家人分享財務狀況,提前做好規劃,才能避免突如其來的經濟風險。
男友月薪28K天天喊窮! 不請火鍋卻想分期買1.2萬精品鞋
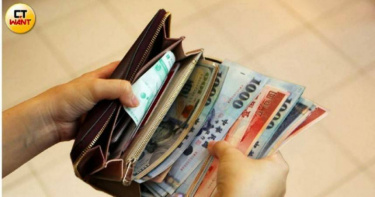
萬物皆漲、薪資不漲,不少人對生活開銷壓力深有感觸。不過有女網友分享,自己過去交往的男友月薪僅約2萬8000元,平時經常喊窮、表示經濟壓力大,連請吃火鍋都說勉強,但卻打算分期購買破萬元的二手精品鞋,讓她感嘆對方其實不是沒有錢,而是不願意把錢花在她身上。貼文曝光後,也引發網友討論。原PO在論壇Dcard發文表示,前任男友月收入約2萬8000元,平時常抱怨車貸壓力大與生活開銷沉重,因此經常表示手頭拮据。後來她才發現,男方的車貸其實有一半由長輩代為支付。由於對方經常表示經濟狀況不佳,交往期間幾乎沒有準備過禮物。不過原PO指出,即使如此,她在節日時仍會準備香水、皮夾等禮物送給男友,希望維持基本的儀式感。她也提到,男友在交往期間只送過一件約600元的羽絨外套,並表示自己沒有過生日的習慣,因此也不會送禮。原PO原本相信對方說法,但後來卻發現男友生日當天與朋友外出唱歌慶祝,甚至還向她詢問是否準備生日禮物。此外,某次原PO提議想吃價格約500元以內的火鍋時,男友竟表示這個價位「可以勉強請客」,讓她感到相當傻眼。最讓她難以理解的是,平時連請客都顯得勉強的男友,卻計畫購買一雙價格約1萬2000元的二手精品鞋,還打算分三期付款。那一刻她才意識到,對方並非真的經濟困難,而是消費優先順序與自己不同。貼文曝光後,引發不少網友留言討論。有網友表示,情侶之間若金錢觀差距過大,往往容易產生摩擦;也有人分享類似經驗,認為感情中對金錢的態度與消費習慣,常會影響兩人的相處方式。
黑絲從來不會錯?情侶購車爆分歧 男友私下改車款惹議
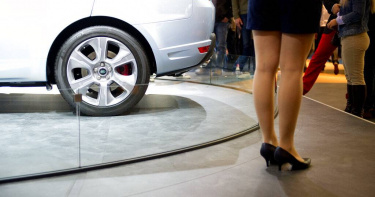
購車涉及預算與實際需求評估,往往需要雙方充分討論。一名女網友近日在社群平台分享,她與男友原已就車款達成共識,決定選購在台北市區較好停車的掀背車,未料男友獨自前往展間試駕後,卻在業務建議下改訂休旅車,事後才告知她,讓她感到錯愕。貼文曝光後,引發網友熱議,甚至有網友開玩笑稱「黑絲從來不會錯」,將焦點放在女業務的銷售手法上。原發文者在《Dcard》指出,兩人討論購車計畫已有數月,考量目前僅兩人生活,平時活動範圍以台北市為主,加上市區停車空間有限,因此決定選擇體型較小、靈活度高的掀背車。雙方在預算與實際需求上達成共識後,原本準備朝既定車款下手。不過男友某天自行前往展間看車、試車,未事前告知就當場下訂體型較大的休旅車。返家後,他轉述業務建議,表示休旅車折扣較多,且若未來結婚、生小孩,空間會更為實用,與其日後再換車,不如一次到位。原發文者得知後直言傻眼,質疑「買這麼大台的車要做什麼」。她也坦承,自己僅協助支付頭期款,並未負擔後續車貸,因此最終只能接受既成事實,但仍對未經討論就改變決定感到不滿,並表示未來若有高額消費,不會再讓男友單獨前往。貼文引發網友兩派討論。支持男友與業務觀點者認為,休旅車空間較大、實用性高,若有家庭規劃確實較為方便,「空間只有不夠用的問題,沒有太大的問題」,也有人指出,若折扣條件確實較佳,改買大車屬理性選擇,並提到休旅車轉手價與市場接受度較穩定。不過也有不少網友認為,爭議核心不在車型,而在溝通與尊重。有留言指出,既然雙方已達成共識且女方有出頭期款,重大支出應再次討論,而非先斬後奏;也有人表示,即使最後仍選擇休旅車,下訂前至少應知會另一半,以避免產生信任問題。除此之外,甚至有網友開玩笑留言「黑絲從來不會錯」、「汽車業務穿黑絲襪、高跟鞋OL裝,一個人去很難不被說服」,將焦點放在女業務的銷售手法上,相關言論也掀起討論。
2026丙午馬年 12生肖事業運、財運排名大公開
農曆新年到,今年2026年為丙午馬年,命理專家曼樺老師針對12生肖整體趨勢排行,列出事業、財運的前三名,屬豬者兩個都上榜,可見其在新的一年無往不利,心想事成。事業運前三名1.肖羊2026丙午馬年,肖羊者事業運終於贏來轉勝的局面,可謂否極泰來,青龍得位。老闆,股東生意者得「太陽」、「太陰」,助力,今年在事業上的成績表現亮麗,尤其是女性,可在專業領域中成為翹楚,成為風雲人物,名利雙收。男性的異性貴人指點,神來助力,使得事業發展逢凶化吉,順風順水。流年「天空」吉星的出現,對於晉升,合作,有一定的幫助。固定薪資人員,今年在工作領域上,即使有一定的考驗或是考試,經過前輩的手把手教導,熟能生巧,漸入佳境,職務晉升,提高薪資不成問題。流年凶星「勾絞」、「飛廉」星傷害,今年三思而後言,若是口無遮攔,容易得罪人,特別是公司內的小人,千萬注意。事業工作運較順之月:農曆三月,四月,七月,九月。2.肖雞2026丙午馬年,肖雞者受到「太陽」吉星的拱照,今年事業運非常旺盛,可喜可賀,令人羨慕,事業成就再上一層樓。整體運勢拾級而上,順水推舟,想要創新事業,股東合作生意的人,會有較多成功的機會。市場調研,深入瞭解,斟酌仔細,貴人助力,堅持下去,定會有豐富收穫。固定薪資人員,今年宜動不宜靜,動者為財。建議主動爭取出差機會,或是國外客戶的拜訪,調動異職,開疆闢土,發揮長才,人際關係拓展,收穫不在話下。不過,流年「天空」凶星來擾亂,造成心性不定,喜歡變動,憑感覺行事,或是做事虛空不實,粗心大意,無目標的亂想,今年切忌以上提點,謹慎行事。事業工作運較順之月:農曆三月,四月,七月,十二月。3.肖豬2026丙午馬年,肖豬者事業運大旺,得天時,地利,人和,流年大吉星「紫薇」、「龍德」星高照,謀事如意,無往不利,心想事成,又得到貴人幫助,名利雙收,真是令人羨慕。欲創業者,今年有很大成功的機會,最是大展鴻圖的時機。但因為流年凶星也不少,做人需謙虛,做事須謹慎,親力親為才是。股東合作生意,切勿過信他人,以免從旁殺出程咬金,破壞合作,流年「劫煞」星出現,口舌是非騷擾,增添許多無謂麻煩,低調總是帶來安全。職場人員不要躺平心態,儘管世界局勢混亂影響經濟,盡忠職守,堅守本份,在必要時出拳,一擊以示威,得到長官提拔重用的機會不在話下。事業工作運較順之月:農曆一月,四月,五月,十月。財運前三名1.肖馬2026丙午馬年,肖馬者財運不俗,主要來自於「金匱」星的加持,「金匱」星代表財庫進帳,今年額外的收入會增多,偏財運很好。1990年財運尤佳。但是受到本命年及刑太歲影響,正財運不盡人意,工作鬧心,經常想跳巢,嚴重影響了金錢收入的穩定性。有房貸,車貸及依賴信用卡的人,千萬注意挖東牆補西牆的窘境,以及提前消費的不好習慣,對於理財更要謹慎,防止以小搏大的冒險及聽信股票小道消息投資盲目跟風,更要開源節流,養成記帳的好習慣,清楚知道每一筆金錢收入及消費的狀況。現金為王,今年要多儲蓄。財運較旺之月份:農曆三月,七月,九月及十一月。2.肖猴 2026丙午馬年,肖猴者今年大轉財運,財星高照的一年。正財收入源源不絕,偏財取得令人眼睛一亮,時不時會有意外的錢財收入。當然,可能是業務帶來的正財,也可能是理財投資得當的報酬。流年「喪門」凶星報到,要特別謹慎小心。包括親人晚輩借財,有恐肉包子打狗,有去無回,吃了虧還不能吭聲,啞口無語。此外,流年「天狗」星影響,千萬勿貪心,無論是股市是否牛市,投資理財絕對是用多餘的錢分配,若是影響了日常生活,或是借錢投資,那就本末倒置,捨本逐末了。世界經濟景氣的混亂,各種不確定因素充斥著,必須要居安思危,做長線計畫的佈局,加強投資理財的管道與分配,深思熟慮,小心為上。3.肖豬 2026丙午馬年,肖豬者財運強強滾,財源廣進來。正財收入較去年增加更多,在偏財方面,也能夠獲得一筆意外之財,例如:房屋買賣或彩票中大獎之類的。今年收入飽滿,支出也花費不少,謹慎地打理好自己的財富,財不露白,不要高調又張揚,要懂得低調閉嘴。流年「小耗」星、「暴敗」星的衝擊,必定會有許多意外的開銷或是劫財,各種存款,投資,保險等配置,更顯理財重要。千萬不要涉獵高風險的炒股或投機性事業,道聽塗說,一不小心很容易因投資失利而破財。舊屋換新屋,寧願做個房奴,或是穩定的黃金存款,儲蓄保險,比較有保障。這個世界永遠沒有白吃的午餐,錢來得快,通常也去得急。安心活在當下,才是最真實的。