


1碼
」 聯準會 降息 台股 美股 升息
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
Fed睽違3年升息1碼! 川普火速喊話:利率要1%以下
美國聯準會(Fed)16日宣布升息1碼,將聯邦基金利率目標區間調高至3.75%至4%,為2023年以來首次升息。然而決策公布僅數小時後,美國總統川普(Donald Trump)就在「真實社群」發文,要求聯準會降低利率,並主張美國利率應降至1%甚至更低。由川普任命的聯準會主席華許(Kevin Warsh)16日主持聯邦公開市場委員會(FOMC)會議,12名委員一致同意升息1碼。聯準會在會後聲明中指出,美國經濟活動正以穩健速度擴張,國內支出具有韌性,但「通膨仍處於高檔」,此次升息有助於讓通膨更快回到2%目標。川普則在聯準會公布決策後發文表示:「我們正在『扛著』幾乎全世界所有國家,這種情況不能再繼續下去」,隨後以大寫文字要求:「立即降低美利堅合眾國的利率!」川普主張,美國利率「應該是1%或更低,因為我們是全世界信用最好的國家,而且遙遙領先」,並再次宣稱美國正吸引大量資金投資。他過去曾多次表示,第2任期已為美國帶來超過20兆美元投資,但相關數字曾受到事實查核機構質疑。川普還聲稱,如果美國停止與所有對美國享有貿易順差的國家進行貿易,「我們每年至少可以賺進1.5兆美元」。不到2周前,他也曾威脅,如果聯準會不願降息,美國可能停止與這些國家進行貿易,其中涉及多個美國主要貿易夥伴。白宮發言人德賽(Kush Desai)接受福斯新聞(Fox News)訪問時表示,「聯準會今天升息的決定相當令人遺憾,從政府的角度而言,這項決定並沒有特別有說服力的經濟依據。」並表示,川普「絕對」仍認為聯準會應保持獨立,但這並不妨礙總統依據美國憲法第一修正案,在認為政策出現問題時公開表達意見。
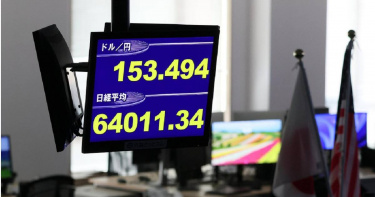
不是Fed!日銀升息訊號恐引爆套利交易平倉 成全球市場最大風險
日圓近期快速走強,市場對日本央行「日銀」(BOJ)升息的預期也隨之升溫。相較於市場高度聚焦美國聯邦準備理事會(Fed)下週的利率決策,市場人士提醒,真正可能牽動全球金融市場走勢的關鍵,或許不是Fed是否降息,而是日銀接下來釋出的政策訊號,以及其對未來升息步調的暗示。過去1周,日圓兌美元累計升值近2%,主要受到日銀部分決策官員接連發表偏鷹派談話影響,促使市場重新評估日本進一步升息的可能性。隔夜指數交換利率(OIS)顯示,市場目前預期日銀在9月18日將升息1碼至1.25%的機率約為72%,而10月30日政策會議的隱含利率更升至1.28%,顯示投資人押注的已不只是9月單次升息,而是日銀可能在升息後持續推動貨幣政策正常化。隨著升息預期升溫,市場開始進一步關注日銀未來究竟會維持目前步調,還是加快緊縮速度。一般而言,利率上升會提高日圓資產對追求收益投資人的吸引力,因此如果日銀釋出比市場預期更強烈的鷹派訊號,日圓近期的升值趨勢可能進一步延續。美國財經新聞與金融數據網站《市場觀察》(MarketWatch)專欄作家克拉默(Michael Kramer)指出,從日本目前的貨幣政策環境來看,日銀確實有理由維持偏鷹派立場。日本2年期實質殖利率目前約為負2%,通膨損益平衡指標則高於3.3%,這意味著即使日本名目殖利率已經上升,整體貨幣環境仍相對寬鬆,日銀仍存在進一步升息的政策空間與理由。事實上,日圓近期的升值並非單一因素造成。此前第一波日圓走強,主要與日銀升息以及7月底日美聯合干預行動有關;9月初以來出現的第二波升值,則主要受到市場預期日銀將在下周升息所帶動。因此,接下來真正值得市場關注的,可能不只是日銀9月會議是否升息,而是升息之後的聲明與日銀總裁在記者會上的說法,究竟會如何描繪未來的政策路徑。如果日銀在升息後仍然釋出鷹派訊號,甚至暗示未來可能以更快速度推動貨幣緊縮,日圓可能進一步升值,並增加市場上一項重要風險,即以日圓融資的交易部位大規模平倉。這類交易通常是投資人利用日本相對低廉的利率環境借入日圓,再將資金投入美國等利率較高、收益率較高的資產,也就是市場熟知的日圓套利交易。當日圓突然升值,或投資人重新調整對全球利率走勢的預期時,原本建立的套利部位可能面臨損失,迫使投資人出售其他資產、買回日圓償還借款,進而形成更大規模的部位平倉,並放大金融市場波動。這意味著,美國投資人下週除了關注Fed利率決策,也不能忽視日圓走勢以及日銀對未來升息步調所釋出的訊號。如果日銀政策從單次升息進一步轉向持續緊縮,日本利率與匯率變化所產生的影響可能不再侷限於日圓市場,而是透過全球資金流向與套利交易,擴散至股票、債券及其他風險資產。
台股明天恐血洗? 專家分析「這樣做」卡位長線行情
美國聯準會(Fed)升息預期逼近9成,美國勞工統計局公布8月消費者物價指數(CPI),月增0.4%、核心CPI月增0.3%,高於市場原先預期。分析師指出,美債殖利率同步走高,恐對估值較高的科技、成長股形成壓力。財經專家阮慕驊表示,若聯準會採取連續性的鷹派升息,股票又是靠利率撐的,若殖利率一路往上,會出現典型的殺估值,高本益比的AI股跟費城半導體將首當其衝。若聯準會只升息1碼,市場視為利空出盡,殖利率有望回落,引發一波空頭回補的反彈行情。但也提醒,反彈不等於反轉,此時是調整持股的機會,而非追高的機會。展望台股後市,國泰永續高股息經理人江宇騰表示,財政部最新公布8月出口達824億美元,創歷年單月新高且連續34個月正成長,AI及高效能運算需求即為核心推手。金融業則受惠獲利強勁,基本面穩健並具高殖利率優勢。外資券商預估,台股未來12個月高點仍上看5萬4000點,台新投信指出,具AI利基題材的中小型潛力股有望扮演先鋒,建議優先布局台股中小主動式ETF掌握長線大行情。
美升息機率升 新台幣本周力守「這價位」
11日外資大舉撤出台股,新台幣也承壓,台北股匯同步下殺,新台幣後市靜待本周「超級央行周」登場,各國央行將對貨幣政策釋放的訊息,將為年底前引導匯率走向的重要指標。新台幣兌美元11日盤中一度重貶1.5角,新台幣最低貶至最低31.698元,終場新台幣收在31.638元,成交金額放大到37.92億美元。尾盤在出口商及央行拋匯調節下,匯價守住31.6元價位,周線連二黑。匯銀主管指出,台股外資賣超並於大量匯出,加上市場擔憂美國消費者物價指數(CPI)結果,資金先撤出回防,預估本周新台幣匯價在31.6至32元間震盪整理。美國公部8月生產者物價指數(PPI)年增率5.4%,高於普遍市場預估的5.3%,加上國際能源價格飆升,加劇市場對通膨再度升溫的疑慮。最新出爐的美國8月消費者物價指數(CPI)月增0.4%、年增3.4%,市場對Fed升息1碼的預期已進一步升至約85%,美元及美債殖利率走勢仍將牽動新台幣後續表現。
CPI超預期多家投行轉鷹 Fed本周決策成關鍵
本周「超級央行周」開跑,在發布美國8月核心通膨指數後,華爾街迅速轉鷹。高盛、花旗與TD Securities接連預測聯準會(Fed)將升息1碼,其中TD Securities更認為,這可能是新一輪升息循環的起點。美國8月CPI月增0.4%、年增3.4%,均符合市場預期;排除食品與能源價格的核心CPI月增0.3%,略高於市場預估,顯示基礎通膨壓力仍未明顯消退。CPI 公布後,市場對Fed於9月會議升息的押注明顯升溫。花旗預測9月升息1碼,之後維持利率不變,至2027年6月再啟動降息,2027年預計共降息3次。高盛表示:「CPI僅使我們對 8 月核心個人消費支出物價指數 (PCE) 的預測小幅上調至 0.26%,並未改變我們對通膨的基本看法,但市場目前已反映近 90% 的升息機率。」TD Securities看法更為鷹派,表示8CPI顯示抗通膨缺乏進展,預測Fed將於9月啟動新一輪升息循環。TD Securities預估,Fed整個升息週期將升息3次,除了9月率先升息1碼外,10月及2027年1月還將各升息1碼。
美升息機率大增! 美股終結連4跌、台積電ADR上漲1.22%
國際油價自高點回落,緩解市場對能源價格推升通膨的擔憂,華爾街股市11日全面反彈,三大指數終結連續4個交易日下跌;台指期夜盤上漲401點,收46588點。美國8月核心消費者物價指數(CPI)高於預期,市場押注聯準會(Fed)下周將升息1碼的機率大幅提升。美國8月CPI月增0.4%、年增3.4%;排除食品與能源價格的核心CPI月增0.3%,高於市場預期,顯示通膨壓力仍未消退。美股主要指數表現,道瓊工業指數上漲509.19點,或0.98%,收報52573.29點;那斯達克指數上揚251.31點,或0.96%,收至26333.04點;標普500指數上漲65.28點,或0.86%,收在7656.98點;費城半導體指數上漲209.83點,或1.81%,收至11824點;NYSE FANG+指數上漲172.50點,或0.94%,收報18615.05點。科技七巨頭多數攀揚,Meta上漲0.57%,收在648.03美元;蘋果(Apple)上漲1.75%,收報332.27美元;Alphabet上漲1.77%,收至335.45美元;微軟(Microsoft)上漲0.65%,收在495.63美元。亞馬遜(Amazon)上漲1.94%,收報256.78美元;輝達(NVIDIA)小跌0.03%,收至218.29美元;特斯拉(Tesla)上漲0.52%,收在365.44美元。台股ADR漲多跌少。台積電ADR上漲1.22%;日月光ADR下跌0.98%;聯電ADR上漲2.35%;中華電信ADR上漲0.72%。
聯準會理事釋「9月暫緩升息訊號」激勵美股 道瓊飆624點四大指數全收紅
美股週四強勢反彈,四大主要指數全面收紅,其中道瓊工業指數大漲624.16點。美國公債殖利率自高點回落,加上聯準會(Federal Reserve)理事華勒(Christopher Waller)釋出9月可能暫緩升息訊號,帶動市場信心回升。華勒表示,只要接下來公布的8月通膨數據沒有意外,他傾向在9月政策會議支持利率按兵不動。美股四大指數終場全數上漲道瓊工業指數上漲624.16點,漲幅1.18%,收在53686.11點。標普500指數上漲81.11點,漲幅1.06%,收7747.71點。以科技股為主的那斯達克指數勁揚366.23點,漲幅1.40%,收26584.06點。費城半導體指數則小漲12.88點,漲幅0.11%,收11352.13點。市場焦點集中在聯準會下一步利率政策。華勒週四接受路透社(Reuters)訪問時指出,雖然目前通膨仍「明顯高於」聯準會設定的2%目標,但近期趨勢顯示,美國終於開始看到部分通膨降溫跡象。他認為關稅對物價的影響可能較為有限,能源價格上漲也尚未對其他經濟領域造成重大影響。華勒表示,如果未來兩週公布的數據延續目前趨勢,他將傾向支持聯邦基金利率目標維持在現有水準。他更引用披頭四(The Beatles)已故成員約翰藍儂(John Lennon)的說法,將「給和平一個機會」改為「給通膨降溫一個機會」,認為聯準會可以多等待一次會議,現在就升息1碼,也無法立即讓消費者物價指數(CPI)降至2%。華勒發言後,市場對9月升息的預期明顯降溫。根據芝商所(CME Group)FedWatch工具,交易員預估聯準會在9月15日至16日會議升息的機率降至48.4%,較前一天大減約15個百分點。不過,華勒並未完全排除升息。他表示,目前貨幣政策對總體需求僅具有輕微限制作用,如果接下來通膨再度加速,仍可能促使他改變立場。若數據顯示8月朝2%通膨目標前進的趨勢出現逆轉,小幅調整政策立場,將有助於確保通膨重新回到下降軌道。聯準會在9月會議前還將取得消費者物價指數與生產者物價指數,兩項數據也將成為政策判斷的重要依據。華勒指出,美國7月整體通膨率為3.7%,核心通膨率為3.3%,但基礎趨勢實際上可能比核心數據呈現的情況更好,年度數據也未必最能反映當前通膨走勢。以聯準會偏好的通膨指標衡量,華勒表示,3個月通膨率已從2月的4.76%降至目前3.05%,認為下降幅度可觀。此外,部分以估算而非直接觀察方式計算的服務價格,也可能推高目前通膨數據,而美國經濟分析局調整個人消費支出物價指數計算方式後,今年稍早公布的部分通膨數據預計也可能遭到下修。華勒的看法與聯準會主席華許(Kevin Warsh)日前在懷俄明州傑克森霍爾(Jackson Hole)年度研討會上的說法有所不同。華許認為,近期較溫和的單月通膨數據,尚不足以證明基礎通膨趨勢已獲得實質改善,相關說法一度被市場解讀為偏向升息。如今華勒主張再觀察一次會議,也使9月利率決策前的通膨數據更加受到市場關注。
貝森特暗示「日銀9月升息」阻日圓續貶 美國恐不會再進場干預
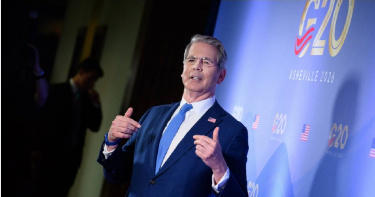
美國財政部長貝森特(Scott Bessent)於美東時間8月31日,在北卡羅來納州阿什維爾(Asheville)出席20國集團(G20)財政領袖會議期間,接受美國財經新聞頻道《CNBC》訪問並透露,他相信日本政府與日本央行「日銀」(BOJ)將採取措施,推動日圓走強,這也意味著日銀在9月升息的可能性很高。據《南華早報》報導,貝森特31日接受《CNBC》訪問時還表示:「我掌握一些市場沒有的資訊,而我的判斷是,日本政府與日本央行將採取一些措施,讓日圓走強。」當被問及這是否意味著升息時,貝森特回答:「我認為市場現在已經反映了這一點。」就在貝森特發表上述言論後,日圓兌美元匯率上升。這進一步強化了市場原本的主流預期,即日本央行將在9月的下次貨幣政策會議上升息。此前,貝森特30日也曾表示,自己預期日本央行總裁植田和男將在貨幣政策上「做正確的事」,以對抗日圓貶值。美國財政部國際事務次長布朗(Erin Browne)31日則告訴日媒《日本放送協會》(NHK),貝森特30日與日本央行總裁植田和男會面,31日則與日本財務大臣片山皋月會晤。她透露,貝森特在會談中強調,日本有必要進一步升息,同時也需要向市場清楚說明日本將如何實現財政永續。消息人士稱,日本央行最快可能在9月17日至18日的政策會議上升息,而且在此次會議後,日本央行還正在考慮採取比目前每年升息2次更積極的升息步調。據悉,日本央行在6月已升息1碼(25個基點)。部分分析師表示,如果日本央行選擇在下個月升息,而不是等到10月,可能會進一步讓市場押注日本央行,此後將以每季升息1次的頻率調整利率。報導補充,日圓疲軟推高進口價格與整體通膨,已使日本政策制定者頭痛不已。日圓疲軟部分被歸咎於日本央行升息速度過慢,因為這使日本與美國的利差維持在較大的幅度。此前,美日兩國曾在7月31日罕見聯手進場買進日圓,以防止日圓與日本政府公債遭拋售的情況蔓延至全球市場。日本財務省也在28日公布,該國在此前1個月內進行的市場干預規模,達到創紀錄的15.4兆日圓(約合新台幣3兆475億元)。而美國至今則尚未公布買進日圓的具體金額,但外界預期這一數字將遠低於日本。儘管這項行動未能替日圓建立持續性的價格底線,貝森特事後仍堅稱,他並不認為近期日圓走勢出現失序情況。這意味著華府目前似乎沒有意願再次與東京聯手進場干預匯市,以支撐日圓匯率。過去1年來,貝森特多次暗示,相較於讓日本政府反覆進場干預外匯市場,他更希望日本央行透過升息來協助日圓走強。

通膨拉警報! 日銀總裁:維持利率不變「仍」釋偏鷹訊號
日本央行宣布政策利率維持不變,並下修通膨預期及上調經濟預測。日銀總裁植田和男31日指出,物價上行風險將成為政策核心考量,也警告AI需求和日圓貶值恐推升通膨。日銀政策委員會以8比1的壓倒性表決票數,決定將短期政策利率維持在1%。該央行6月例會升息1碼至1%,來到31年新高水位。其中,審議委員高田創(Hajime Takata)是唯一投反對票的成員,他主張利率應調升至1.25%,他認為面對海外金融環境變化與物價上行壓力,央行需要採取更靈活的政策應對。日銀將2026財年(截至明年3月底)實質GDP成長率預測,自4月報告的0.5%調升到0.6%;2027財年成長率也由0.7%上修至0.8%。2026財年的核心通膨年增率估值,從4月預估的2.8%下修至2.5%。日銀總裁植田和男在會後記者會上指出:「匯率波動對通膨影響可能比以往還要顯著,過去一年我們也看到日圓大幅貶值。潛在通膨率趨近2%目標,我們必須比以往更留心物價上漲風險。」
日股狂飆創新高 專家:趁震盪「這樣做」
日本銀行(BOJ)6月會議如市場預期升息1碼,由於升息預期早已反映,整體對日股與匯市影響有限,日經225指數接連刷新新高價,連續五個交易日改寫歷史新高。野村投信投資策略部副總經理樓克望分析,從會議聲明及副總裁內田真一談話觀察,日本內需動能與通膨壓力同步升溫,日銀政策正常化方向確立,市場普遍預期下一次升息可能落在今年底至明年初。日圓維持相對弱勢,有利出口導向企業獲利,進一步推升市場信心。野村日本領先基金經理人高君逸表示,半導體設備、精密製造等相關族群持續受惠於AI與數位轉型,訂單能見度與資本支出動能仍具支撐力。中信日本半導體經理人許家瑜也表示,近日愛得萬測試社長津久井在訪談中指出,半導體的進化才剛開始加速,未來AI應用只會越來越普及,晶片多樣性與測試需求只增不減。在貨幣政策逐步正常化與企業基本面改善的雙重支撐下,日本股市中長線仍具投資吸引力。樓克望表示,政策帶來的震盪反而提供投資人分批布局的良機,尤其以具全球競爭力與受惠結構性成長趨勢之產業為優先關注。
「低招募、低裁員」成新常態!美就業市場陷結構性停滯
美國去年12月的就業成長放緩幅度超出預期,營建、零售與製造業出現就業流失,但失業率降至4.4%,顯示勞動市場並未迅速惡化。美國勞工部(U.S. Labor Department)於美東時間9日公布的就業報告亦顯示,上月薪資成長依然穩健,強化經濟學家對聯準會(Fed)將在27日至28日會議上維持利率不變的預期。據《路透社》報導,經濟學家將就業成長遲滯歸咎於總統川普(Donald Trump)強硬的貿易與移民政策,認為這些政策同時壓抑了勞工需求與供給。企業在招募人力方面同樣趨於保守,原因在於它們正大舉投資人工智慧(AI),但無法確定未來的人力需求。當前經濟呈現「無就業成長的擴張」,第3季經濟成長與勞動生產力大幅上升,其中部分即被歸因於AI的推動。惠譽國際(Fitch Group)美國經濟研究主管索諾拉(Olu Sonola)表示:「所有焦點最終都會回到失業率……這應該足以澆熄聯準會近期急於支撐疲弱勞動市場的迫切感。不過,就業成長疲軟的問題仍不可忽視,招募動能依舊停滯,循環性產業的就業表現並未釋出令人安心的訊號。」美國勞工部勞工統計局(Bureau of Labor Statistics,BLS)指出,上月非農就業人數增加5萬人,而11月的增幅則下修為5萬6千人。《路透社》調查的經濟學家原本預期,12月就業人數將增加6萬人,11月先前公布的增幅為6萬4千人。10月的就業流失人數上修至17萬3千人,創近5年來最大單月減幅,主要原因是聯邦政府員工接受延後離職補償方案,先前估計為10萬5千人。過去3個月平均每月流失2萬2千個工作,凸顯勞動市場動能正在流失。經濟學家指出,季度就業人數呈現負成長在非衰退時期相當罕見,並形容目前的勞動市場卡在「低招募、低裁員」(low-hire, low-fire)的狀態。2025年全年僅新增58萬4千個工作,平均每月約4萬9千人,不到2024年新增200萬個工作的1/3。2024年平均每月就業成長約為16萬8千人。管理諮詢公司「帕特儂-安永」(EY-Parthenon)資深經濟學家布蘇爾(Lydia Boussour)指出:「整個年度中,持續存在的政策逆風打擊了企業信心並抑制招募,使許多企業在充滿不確定性的營運環境下,選擇保持謹慎,優先考量成本控管與彈性。」就業成長的產業範圍相當狹窄,回報就業增加的產業占比自11月的55.6%降至50.8%。餐廳與酒吧帶動就業成長,新增2萬7千個職位。醫療保健產業增加2萬1千人,主要集中於醫院,但仍遠低於2025年平均每月3萬4千人的增幅,也低於2024年平均每月5萬6千人的水準。社會援助部門上月新增1萬7千個工作。聯邦政府就業人數增加2千人,但2025年全年仍減少27萬4千人,原因在於川普政府展開前所未見的裁員行動。金融與公共事業部門則出現小幅成長。零售業在假期招募疲弱下流失2萬5千個工作。製造業再減少8千人,去年全年共流失6萬8千個職位。經濟學家將工廠就業下滑歸因於川普政府提高關稅;諷刺的是,川普本人仍為這些進口關稅辯護,稱其為振興製造業的良藥。12月營建業就業人數減少1萬1千人。經濟學家認為嚴寒天氣影響有限,因為餐廳與酒吧的招募仍有所增加。礦業與批發業、運輸與倉儲,以及專業與商業服務部門的就業人數亦同步下滑。上月薪資方面成長強勁。儘管企業不願擴大招募,但並未壓低薪資,年增率達3.8%,高於11月的3.6%。經濟學家指出,穩健的薪資成長與部分產業仍存在勞力短缺相符。金融市場預期,美國中央銀行將在本月會議後持續按兵不動。聯準會已於12月將基準利率調降1碼,降至3.50%至3.75%區間。在關稅與AI等因素限制企業招募的情況下,經濟學家愈來愈認為,勞動市場面臨的是結構性而非循環性問題,這將使降息刺激就業的效果受限。與此同時,美國股市走高,美元兌一籃子貨幣走強,長天期美國公債殖利率則下滑。勞動市場的脆弱性,可能在下月BLS公布基準修正數據時更加明顯。BLS估計,截至2025年3月的12個月內,實際新增就業人數比先前公布少了約91萬1千人。這項高估被歸因於「出生—死亡模型」(birth-death model),該模型用來估算企業開張或歇業所帶來的就業變化。BLS上月表示,將自1月起調整模型,改為每月納入即時樣本資訊。BLS也在發布12月就業報告的同時,公布過去5年的家戶調查(household survey)年度修正。失業率即是根據家戶調查計算而來。原本通常與1月就業報告一併發布的人口控制調整,將延後至3月公布。部分經濟學家指出,勞動供給偏低抑制了失業率的快速攀升。他們估計,每月需新增5萬至12萬個工作,才能跟上工作年齡人口的成長。上月失業率下滑,反映的是勞動參與人口減少與家戶就業增加的共同結果。儘管家戶調查多數細項表現尚可,仍存在弱點。長期失業人口增加,失業期間的中位數由11月的9.8週跳升至11.4週,創下4年新高。德意志證券(TD Securities)美國總體策略主管穆諾茲(Oscar Munoz)表示:「我們預期,這種低裁員、低招募的勞動市場動態,將在2026年第1季持續推升失業率。」
威力彩3.5億開獎號碼出爐! 今晚這「6+1」組合衝擊頭獎
頭獎飆破3.5億元的威力彩今(29)日晚間開獎!台灣彩券第114000104期號碼正式揭曉,第一區號碼為:01、03、09、11、18、32,第二區號碼則為:06。你手上的號碼中獎了嗎?快來對獎!【開獎與投注資訊】威力彩採「雙區選號」制度,投注方式為從第一區(01~38)選出6碼,第二區(01~08)選出1碼。每注新台幣100元,若7碼全中即為頭獎。威力彩每週開獎兩次,分別為每週一與週四晚間8點30分,投注截止時間則為開獎當日晚上8點整。【怎麼知道有沒有中獎?】中獎門檻不只限頭獎,最低只要第一區1碼+第二區對中,就能領回100元。各獎項獎金如下:頭獎(6+1):可累積,最高無上限,本期獎金上看3.5億元貳獎(6碼):固定200萬元參獎(5+1):固定15萬元肆獎至普獎:金額自2萬元至100元不等注意:單注中獎超過5001元將依法課徵20%所得稅。【怎麼領獎?金額不同對應不同地點】5000元以下:全台彩券行即可兌領5001~500萬:請至中國信託商業銀行辦理超過500萬:須致電預約高額兌獎專線 0800-024-500兌獎期限為開獎次日起3個月內。若遇假日則順延,逾期視同放棄,中獎金將被充作社福用途。
台積電領漲噴到1485元!力積電一枝獨秀爆量近30萬張 「這二類」ETF上揚
台股23日繼續開紅盤,最高來到28,333.06點,上漲183點,目前來到28,325.47點,漲175.83點,漲幅達0.62%;台積電領漲20元來到1485元;本日成交量、股價雙雙皆上揚個股,仍由「記憶體族群」向前衝,力積電一枝獨秀近30萬張,三倍之多領先第二名的台新新光金。ETF部分則由剛掛牌上市的00990A主動元大AI新經濟居首,00981A主動統一台股增長、00982A主動群益台灣強棒、0050元大台灣50、00998A主動統一全球創新、009805新光美國電力基建等也有所表現。債券型ETF也價量皆揚,包括00942B台新美A公司債20+、00687B國泰20年美債、00679B元大美債20年、00937B群益ESG投等債20+等。根據統計,9月17日美國降息以來,包括00942B台新美A公司債20+、00950B凱基A級公司債、00836B永豐10年A公司債、00761B國泰A級公司債、00984B大華優利美A債15等五檔投資級債券ETF規模增幅高居前五大,其中,00942B規模大增逾6成表現最搶眼。美國聯邦準備理事會(Fed)11日再次宣布降息1碼,將聯邦資金利率目標區間下調至3.50%-3.75%,連續三度降息,就歷史經驗來看,Fed降息將為投資級債券帶來大利多,資金看好降息後的漲升行情,加上為提升股市波動時的防禦力,近期紛紛卡位投資級債券ETF。
台股累漲20%僅排亞洲第7 分析師:年底仍有表現空間
台股19日隨美股反彈,終場上漲227點、漲幅0.83%,收在27696點。台股大盤今年累計上漲20.24%,若以整體亞洲股市表現比較,台灣只能勉強擠上第7名,遠遠落後韓國、越南及香港等亞洲鄰近市場。台股上周週線收黑跌1.78%,平均日均量5089.67億元。外資大賣1709.68億元,創今年以來單週第二高;投信買超105.51億元,自營商回補70.86億元。三大法人單週共賣超台股1533.31億元。亞洲主要股市今年以來的表現,由高至低依序是韓國累計大漲67.56%,遙遙領先其他市場;越南累計上漲34.54%;第三是香港28.07%、第四為日本上漲24.10%;印尼為第五漲21.61%,新加坡第六漲20.65%,台灣排名第七、漲20.24%。台新主流基金經理人黃千雲指出,聯準會12月如預期降1碼,明後年將各降一碼,同時上調明年經濟成長預期、下修通膨預期,明年經濟有望「軟著陸」,資金行情有望延續。PGIM保德信金滿意基金經理人郭明玉指出,年底前指數仍有表現空間,目前市場普遍看好台股明年在AI加持下仍有創高機會。投資主軸可持續聚焦晶圓代工、AI伺服器等電子零組件,以及封測、設備、光通訊等。
超級央行周開跑! 「這原因」估利率連七凍
美國聯準會12月決議再降息1碼,本周迎來全球性的「超級央行周」,我國央行18日將召開第四季理監事會。市場預期,雖然國內物價走勢平穩,但經濟成長動能延續,央行幾乎找不到降息理由,利率應維持不變,重貼現率等政策利率將「連七凍」。本周包括歐洲央行(ECB)、英格蘭銀行(英國央行,BoE)、日本銀行(日本央行,BoJ)、台灣央行等主要經濟體將宣布最新利率決策。我國央行若第四季確定不調整利率,將延續重貼現率、擔保放款融通利率及短期融通利率分別維持在2%、2.375%及4.25%的水準,創下「連七季凍息」紀錄。央行總裁楊金龍先前指出,貨幣政策主要取決於三大因素:一是通膨與通膨預期,二是主要央行政策動向,三是全球金融情勢及台灣經濟發展。在今年第3季理監事會中,央行曾預估我國2025年經濟成長率為4.55%,2026年為2.68%;通膨方面,今年CPI與核心CPI分別為1.75%與1.67%,明年則為1.66%與1.64%。而國內學者則認為,台灣今年經濟成長率可能在6%以上,明年可能維持在3%,央行暫無降息理由,對於降息態度仍呈現觀望,不會太快做出降息決定。專家認為,銀行放款不動產集中率持續下降,且放款比重及年增率,以及移轉棟數都持續創低,房市專家認為,當前資金豐沛且景氣偏強,央行對房市政策恐怕「守得更緊」,房市震盪整理期可能長達2至3年。
Fed降息新台幣叩關31? 專家揭走勢得看「這關鍵」
美國聯準會(Fed)再降息1碼,同時啟動購債計畫,加上最新就業數據拖累,美元指數下挫,新台幣兌美元12日終場收在31.202元、升值6.6分,周線連二紅。匯銀主管指出,就過去經驗來看,新台幣在12月通常會是偏升格局,預估2025年會在31元以上收關,代表新台幣將在31至31.3元區間震盪。匯銀主管預估,本周新台幣應會區間震盪,往31元整數關卡挑戰。隨著美國已確定降息,後續又有購債計畫,美元短期將持續偏弱。股市是其中影響關鍵,只要台、美股沒有下跌太多,抑或是持續創高,台幣就會是偏升格局。匯銀主管強調,台股若跌破28000點,外資接續匯出下,新台幣不排除突破31.3元,但匯價逢低預計也將吸引進口商買盤。外匯交易員指出,本周台灣、日本、歐洲央行都將舉行利率決策會議,日本央行料將升息,可先關注是否會在金融市場引發波瀾。雖然市場押注台灣央行利率不動,央行是否將對新台幣未來的緩升格局表態,或釋放相關訊號,也是投資人的觀察重點。

今年飆漲120%跑贏「它」 白銀創新高後遭獲利了結
黃金12日漲到七周高點,白銀在創下歷史新高之後遭遇獲利了結賣壓,下挫近 3%。美國聯準會 (Fed) 本周宣布降息1碼,是今年第三次、也是最後一次降息。投資人預估明年將有兩次降息,靜待下周的美國非農就業報告出爐。截至收稿,黃金現貨價上漲0.37%,報每盎司4298.66美元,稍早觸及10月21日以來最高。2月交割黃金期貨上漲0.4%,報每盎司4328.3美元。黃金本身不孳息,身為避險資產,在利率下降的環境中表現良好。美元歷經數日頹勢後止穩,由於黃金以美元計價,當美元升值,黃金對海外買家來說變得相對昂貴。另外白銀價格連續第四個交易日上漲,實體市場供給吃緊的帶動下,白銀一度飆升至每盎司64美元,刷新歷史新高,隨後下跌2.73%,報每盎司61.83美元,正朝向近半世紀來最佳年度表現邁進。今年以來,白銀價格累計上漲約120%,跑贏黃金約65%的漲幅。ETF資金流入成為關鍵動力,過去一個月新增持倉約3500萬盎司。其他貴金屬表現,白銀本周上漲近5%;現貨白金上漲2.55%,報每盎司1738.65美元;現貨鈀金上漲0.12%,報每盎司1485.75美元。

頭獎落誰家?威力彩今開獎 頭獎號碼、兌獎資訊一文掌握
威力彩第114000099期於今晚正式開獎,依台灣彩券公司公布資訊,第一區中獎號碼為05、06、11、15、22、37,第二區號碼則為07。根據台灣彩券公司於12月11日晚間公布的最新資訊,威力彩、今彩539、39樂合彩、3星彩與4星彩等多項彩券已完成本期開獎。中獎號碼現已揭曉,彩迷可即刻比對號碼,並依照官網公告查證正確結果。本期威力彩為第114000099期,第一區中獎號碼為05、06、11、15、22、37,第二區號碼則為07。威力彩每週於週一與週四晚間8時30分準時開獎,採雙區選號制進行投注,第一區從01至38號中選出6碼,第二區則從01至08號中選出1碼。每注投注金額為新台幣100元,除彩券行購買外,也可透過手機QR Code選號。若七碼全中,即可獲得頭獎。中三碼或搭配第二區號碼,也能對應獲得基本獎金。詳細獎項內容與金額分配規則,則須依台彩公告為準。中獎總獎金為當期銷售額的55%,扣除各級固定獎金後,剩餘部分再分配給頭獎與貳獎,比例分別為89%與11%。頭獎設有2億元保底,未中獎則累積至下期,無限期上看。同日開出的其他獎項中,今彩539與39樂合彩號碼皆為:02、06、17、25、26;3星彩中獎號碼為335,4星彩則為5647。民眾可至台灣彩券官網查詢各期中獎資訊,所有中獎號碼皆以台彩網站最終公告為準。兌獎期限為開獎次日起算三個月內,若截止日遇假日將順延。中獎金額若超過5,001元須扣繳20%稅金,金額超過500萬元則需事先預約兌領。中獎者應妥善保管彩券,並儘早完成領獎程序,避免遺失獎金。