


NAND
」 記憶體 AI 台股 美光 DRAM
美記憶體族群全數走強! 「這檔」單日暴漲12%
美記憶體大廠晟碟(SanDisk)4日收盤大漲12%,股價站上1739美元,成為標普500當日最大漲幅個股。這波拉升由Dell先前發布的第二季財報掀起,市場重新定價AI硬體需求,使資金快速輪轉至記憶體族群。市場將此次視為整個族群的資金重估,記憶體族群4日漲勢凌厲。SK海力士ADR大漲8.14%;Seagate(希捷)勁揚6.34%;美光(Micron)跳升6.10%;Western Digital(威騰電子)強漲 5.86%。記憶體ETF(DRAM)單日上漲5%,半導體ETF(SMH)也上漲超過2%。分析師指出,AI資料中心快速擴張不僅意味着GPU需求增加,也意味着對HBM、DRAM、NAND以及企業級SSD等記憶體產品的需求增加。隨著AI模型規模擴大,記憶體和數據傳輸逐漸成爲AI基建中越來越重要的角色。Dell單季營收達469.7億美元,調整後每股純益(EPS)達7.04美元,雙雙超越華爾街市場預估。Dell特別強調,過去12個月累計取得的AI伺服器訂單已突破1300億美元,伺服器與記憶體業務需求強勁,讓市場重新評估AI建置週期對記憶體族群的拉貨力道。市場關注下周SanDisk在Citi和高盛(Goldman Sachs)科技研討會上是否釋出具體客戶需求回升訊號,如果研討會上管理層對下半年需求措辭保守,這波上漲可能將只是Dell財報的短線情緒外溢。
獲利創高法人點讚 這家「記憶體廠」再加碼158億元擴產
記憶體廠旺宏(2337)第二季繳出亮眼成績單,單季毛利率攀升至64.4%,營收與獲利雙雙創下歷年新高,每股稅後純益3.91元。本土法人看好旺宏,維持增加持股評等,目標價上看218元。旺宏總經理盧志遠先前表示,今年以來產品價格逐月調漲,其中高階NOR Flash受惠AI伺服器需求爆發,已成為推升營運重要的成長引擎,另外,採用MLC NAND Flash的eMMC嵌入式記憶體的客戶需求也非常強勁。此外,也因公司持續採取逐月議價模式,旺宏預期第三季及第四季價格仍有上漲空間。法人認為,在需求持續強勁、產能逐步開出的情況下,旺宏毛利率未來朝80%邁進並非不可能。看好市場需求,旺宏今年規劃資本支出220億元,7月28日董事會又新增158億元資本支出。盧志遠表示,新增158億元投資中約110億元將用於生產設備,其餘則投入廠務、天車運輸系統及後段測試設備。另外,近期市場擔憂中國長江存儲提前擴產可能帶來競爭壓力,盧志遠也表示,長江存儲產品定位較接近三星及鎧俠等國際大廠,與旺宏主攻的NOR Flash市場重疊度不高。
鎧俠來開第一槍 記憶體巨頭回購牛市要來了?
日本快閃記憶體(NAND)大廠鎧俠(Kioxia)近日宣布規模高達8000億日元的股票回購計畫,成為全球首家記憶體晶片產業啟動大規模庫藏股回購的業者,被市場解讀為NAND超級景氣循環正式來臨的訊號。根據摩根大通31日公布的研究報告,鎧俠2027會計年度第一季非美國會計準則,第一季營收達1.767兆日元,季增76%、年增415%。營業利益達到1.326兆日元,年增逾28倍,營業利益率75%,單季獲利甚至超越了整個2025會計年度的全年表現。根據規劃,鎧俠將回購計畫與設定約50%的股東總報酬率目標,同步搭配自2028會計年度起實施的配息安排。瑞銀估算,若把 2028 會計年度預估淨利9.42兆日元的一半全數投入回購,可削減公司約19%的流通在外股數,佔公司目前25兆日元市值的19%。鎧俠的回購行動,將只是整個記憶體產業回購浪潮的開端。野村證券報告指出,隨著南韓KOSPI指數的去槓桿化壓力逐漸消退,南韓股市正從過去仰賴的「流動性與槓桿」,轉向「基本面與企業回購」。其中約90%資金將來自三星電子(Samsung)與SK 海力士(SK hyrix)這兩大半導體巨頭,其穩定且可預期的回購行為,有望為市場帶來結構性的買盤支撐。
NAND缺貨到明年! 大摩點名「這2檔」調高目標價
全球AI浪潮持續狂飆,記憶體大廠美光財報大好,摩根士丹利(大摩)對記憶體產業循環維持正向看法,並看好快閃記憶體(NAND Flash)供不應求市況一路延伸至2027年,點名旺宏(2337)、群聯(8299)獲利可期。美光近日公佈財報,單季營收達414.56億美元,年增346%,每股盈餘(EPS)25.11元,資料中心營收年暴增7倍,資料中心固態硬碟(SSD)營收也突破50億美元,不僅股價大漲,也帶動台廠類股應聲上漲。法人表示,當高頻寬記憶體(HBM)與動態隨機存取記憶體(DRAM)容量不足時,SSD將承接部分功能,而HBM等美光大廠新增產能需至明年投產,短期難以舒緩SSD主要的NAND缺口,專注NAND廠旺宏與群聯因此受惠。因此大摩在最新出爐的「NAND產業前景展望」報告中,將旺宏列為大中華區半導體「首選股」,給予「優於大盤」評等,目標價上看220元。群聯則因消費性市場出貨成長動能受限,維持「中立」評等,但受惠於價格與毛利率假設調高,將目標價由2248元上調至2588元。
美股七巨頭輸了? 分析師點名「三檔」AI飆股正起飛
「美股七巨頭」(Magnificent Seven)今年雖穩穩名列全球十大公司,不過根據外媒The Motley Fool報導,先暫停別提「七巨頭」了,投資人正追捧搭上高速成長的人工智慧(AI)這三檔股票,分別是美光科技(Micron)、Sandisk和Nebius。美光是一家專注於NAND和DRAM記憶體的記憶體晶片製造商,兩種不同類型的記憶體分別應用於不同的計算產品中。由於AI基礎設施建設帶來強勁需求,記憶體晶片價格飆升,為美光帶來了亮眼的營收和業績成長。華爾街分析師一致預期美光在截至8月的2026財年將實現197%的成長,2027財年將達到63%的成長。儘管美光股價大幅上漲,但仍有進一步攀升的空間。Sandisk專注於NAND快閃記憶體,雖然規模小於美光,但其過去一年股價漲幅達到驚人的4498%,華爾街同樣看好Sandisk的未來,預計其2026財年的營收將成長167%,2027財年成長122%。Nebius是一家新創雲端運算公司,專注於提供以AI為核心的雲端運算服務。光是第一季度,Nebius的營收就年增684%,華爾街預計,2026年Nebius的營收將成長551%,2027年的營收成長224%。觀察2026年迄今股價表現,Sandisk股價狂飆619.41%,12日收在1980.1美元;美光股價狂漲211.21%,收至981.61美元;Nebius股價勁揚158.32%,收報232.36美元。
台股五萬點2/散戶都不怕!科技ETF一募集就爆 巴菲特卻拉高現金部位
台股現在到底要多熱?就連興櫃股也被熔斷。富邦投顧陳奕光分析說,感覺到「現在,散戶都不怕了!」主動式ETF一募集就爆,代表很多人在追逐IPO募集金額,形成一波「類法人」,正改變台股籌碼資金變化趨勢。目前上市共88檔台股ETF,總規模創高突破6兆大關,來到6兆130.83億元,統計今年以來已增加2兆1255.81億元;其中,27檔規模創新高,以主動式與科技型居多。 今年以來規模增加前十強,包括主動統一升級50(00403A)、中信關鍵半導體(00891)、主動群益科技創新(00992A)、主動群益台灣強棒(00982A)、群益半導體收益(00927)等9檔都有百億以上的增額。 群益基金經理人陳沅易表示,中長線佈局策略應著重公司長期發展優勢,可優先佈局半導體先進製程、半導體材料、通訊等族群,以及AI應用以及提高生產力族群。 台股除了外資籌碼,主動式ETF也成為散戶投入科技類股的敲門磚,CTWANT進一步盤整今年以來規模增加前十強的台股ETF的成分股,高度集中科技廠,除了台積電,聚焦在市值前200大龍頭、半導體上下游、A 伺服器供應鏈與高階廠務工程等。 成分股中,包括成熟製程晶圓代工龍頭聯電(2303);全球先進封測巨頭日月光投控(3711);台灣IC設計龍頭聯發科(2454);高階AI ASIC(客製化晶片)設計廠世芯-KY(3661)。以及華邦電(2344)、旺宏(2337)記憶體半導體;京元電子(2449)半導體高階測試大廠;群聯(8299)NAND 快閃記憶體Flash 控制晶片大廠。 還包含大量純半導體設備、IC 設計、探針卡廠,例如信驊、旺矽、穎崴、創意等;以及散熱廠奇鋐、CCL 廠台光電、電源與液冷的台達電、網通交換器的智邦、高階 PCB 廠,像是欣興、金像電等。 此外,欣銓(3264)半導體晶圓測試大廠,也是多檔ETF持股較高比重;AI 伺服器與零組件的緯穎(6669);受惠半導體擴廠的無塵室與高階廠務工程,像是聖暉*(5536)、亞翔(6139)這類半導體周邊科技業等。 陳奕光說,台股股市新開戶去年是55萬人,平均每月是4.6萬人,總開戶數是1376萬,預計四月超過1400萬,台灣總人口2300萬,基本上一半的人都開戶。正當全球股市發旺,股神巴菲特示警美元危機。(圖/新華社) 不過,陳奕光說也要提高警覺投資風險,巴菲特在波克夏股東會上說,「現在的股市,就像附設賭場的教堂。」他大幅拉高波克夏的現金部位,以他現在的動作,其實是輸大盤的;以長線角度來看的話,以股神的高度來看,是我們必須尊重且留意巴菲特在退休前的最後一場股東會中提到的這個重點。
AI記憶體荒!科技巨頭傳送錢拉攏 替SK海力士建廠買設備
全球記憶體供應緊張持續升級,根據路透社報導,多家大型科技公司已主動向南韓記憶體大廠SK海力士提出,直接出資協助購買高端半導體設備,以確保未來記憶體晶片供應穩定。知情人士透露,部分科技客戶已提出協助SK海力士購買艾司摩爾的極紫外光(EUV)光刻機。也有客戶提議為其位於韓國龍仁的DRAM晶圓新廠第一期工程提供資金支持。然而目前SK海力士對接受客戶資金抱持審慎態度,對此回應表示,公司正「全面審查各種非常規協議的結構性替代方案」,但未進一步透露細節。報導指出,目前SK海力士可用產能「幾乎為零」,過去DRAM與NAND Flash記憶體依照市場需求預測生產,客戶則透過長期供貨協議鎖定部分供應量。隨著AI基礎建設投資大爆發,下游客戶已從過去被動等待供貨,轉向主動介入上游產能建設。目前市場主要由SK海力士、三星電子與美光 三大廠主導,但即使持續擴產,供應仍遠遠跟不上需求增速。SK集團會長崔泰源曾預警,全球記憶體短缺可能持續至2030 年;三星電子也表示,供應吃緊情況至少到2027年前都難以明顯改善。
美光當面出招施壓晶片紅鏈? 台股記憶體族群有望受惠
美國記憶體大廠美光(Micron)近期股價波動劇烈,連續兩日大漲8.7%後反黑1.18%,24日股價再漲3.11%,收至496.72美元。傳美光被視為美國國會通過《硬體技術管制多邊協調法案》的主要幕後推手,慘遭市場倒貨。美國國會22日祭出2018年以來,最大規模出口管制政策,全力壓制中國發展半導體。美光以國家安全為由,遊說國會禁止銷售設備予中國記憶體兩大巨頭長鑫存儲與長江存儲。業界認為,一旦美國對記憶體紅鏈祭出重拳,南亞科(2408)、華邦電(2344)等記憶體廠商都將受惠。根據外媒報導,美國聯邦眾議院外交事務委員會通過20項跨黨派的出口管制法案,其中「硬體技術管制多邊接軌法案」(又稱MATCH法案)與台灣半導體產業息息相關。MATCH法案旨要求華府點名應受管制的晶片設備與中國製造設施,並施壓盟友採取的管制嚴格程度要與美國相同。路透披露,美光高層親自出面,在整個MATCH法案起草過程中與立法者互動。美光執行長梅羅塔一個月前更與眾議院外交事務委員會成員舉行一場閉門圓桌會議,希望華府採取更多作為。根據陸媒報導,長江存儲今年首季營收已逾人民幣200億元,年增率翻倍,其NAND晶片全球市占已超過一成,公司月產能20萬片,今年將有一座新廠建成,另外還將興建兩座廠,三座最大月產能將各達10萬片。長鑫存儲則專注DRAM業務,根據其官網資料,產品包括DDR4/5及模組、LPDDR5/5X、LPDDR4X等產品。美方若出面施壓記憶體紅鏈,將有效免除陸企大擴產而再次打亂市況的風險。
年飆逾2000%!卡位行情來啦 「這檔」躋身納指100成分股
美國納斯達克交易所(Nasdaq Inc)10日宣布,記憶體大廠閃迪(SanDisk)將加入納斯達克100指數,預計於4月20日美股開盤前取代 軟體即服務(SaaS)巨頭Atlassian。閃迪過去一年來股價狂飆超過2000%,如今加入100家最大型非金融公司所組成的納斯達克100指數,反應近期市值擴張,以及市場對於全球資料儲存與半導體領域轉向的關鍵地位。Bernstein分析師Mark Newman日前在報告中指出,由於NAND記憶體價格進入強勁上升循環,市場仍低估閃迪本輪景氣的獲利能力與持續性。閃迪進入納斯達克100指數,將為其帶來更高的知名度與流動性,進而降低資金成本。閃迪加入納斯達克100指數,可望帶動機構投資人的大規模買盤,因為追蹤指數的基金將因應成分股變動調整投資組合,通常會引發「入列前漲勢」。閃迪10日收盤股價大致持平,小跌0.02%,報每股851.77美元。該公司將在4月30日盤後公布最新財報。
AI熱潮引發記憶體短缺!三星與SK海力士加碼投資中國晶圓廠
在人工智慧運算需求推動下,全球記憶體晶片市場供應趨緊,南韓科技巨頭「三星電子」(Samsung Electronics)與「SK海力士」(SK Hynix)對此也加大對中國晶圓廠的投資力度,以競相提升產能。此舉凸顯即使在美國的管制壓力下,中國在半導體生產中的角色依然關鍵。據《南華早報》援引3月10日提交給南韓金融監督院的年度報告,三星電子在2025年計畫對其「西安」的晶片工廠投資4654億韓元,較前1年增加67.5%。SK海力士亦同步擴大支出。根據其3月17日的年度報告,該公司對「無錫」晶片廠投資5811億韓元,年增102%,並對「大連」廠投資4406億韓元,較2024年增加52%。南韓公益性非營利私營智庫「世宗研究所」訪問研究員、曾任三星電子副總裁並在其中國子公司工作15年的Lee Byung-chul表示:「由於新建晶圓廠通常需要3至5年時間,在中國既有生產基地優化營運,可以更快回應供應需求。」三星位於西安的工廠是其唯一的海外記憶體晶圓廠,約占其NAND產量的40%。當地媒體《首爾經濟日報》(Seoul Economic Daily)報導指出,三星曾於2019年向該廠投資6984億韓元,但在2020年至2023年間一度暫停投資,直到2024年才以2778億韓元恢復投入。SK海力士方面,無錫廠占其DRAM總產量超過30%,而大連廠則為其NAND生產基地。值得注意的是,該公司在2023年對這2座工廠均未進行投資,但在過去2年大幅增加支出。「卡內基梅隆大學戰略與技術研究所」(Carnegie Mellon Institute for Strategy & Technology)非常駐研究員史坦加隆(Troy Stangarone)指出,這些投資反映出業界對全球人工智慧記憶體短缺的回應需求,目前DRAM與NAND供應在今年幾乎已被預訂一空。高盛(Goldman Sachs)上月在報告中將2026年DRAM供應缺口預測由3.3%上調至4.9%,並表示市場可能出現15年來最嚴重的短缺。同時,高盛也將NAND供應缺口預估由2.5%上調至4.2%。標普全球評級(S&P Global Ratings)董事Park Jun-hong表示,中國同時也是2家公司的重要終端市場,因其在全球個人電腦與智慧手機晶片市場中占有相當比重。在供應趨緊與需求強勁的背景下,中國正試圖將自身定位為晶片製造商的重要合作夥伴。中國國家發展和改革委員會主任鄭柵潔於24日在北京會見三星電子會長李在鎔,並敦促該公司「把握中國持續對外開放帶來的機遇」,進一步擴大在華投資與合作。李在鎔則回應稱:「中國是三星全球戰略的重要組成部分。」本週稍早,李在鎔與SK海力士執行長郭魯正亦出席中國國家級大型國際論壇「中國發展高層論壇」,這是2人連續第2年參加該活動。然而,儘管投資回升,世宗研究所的Lee Byung-chul指出,在美國出口管制持續的情況下,此一趨勢可能難以長期維持。過去2家公司可在美國「經核實最終用戶」(Verified End User)資格下,無限制向其中國工廠輸送美製晶片設備。然而此情況在2025年8月出現變化,華盛頓取消了該資格,意味著外國晶片製造商如今需每年申請批准,方可將美國設備進口至中國。Lee Byung-chul表示:「這些投資凸顯,在美國出口管制收緊之際,韓國半導體企業被迫最大化利用其在中國的既有生產基地。」他補充:「若競爭加劇,韓國企業可能別無選擇,只能對其在中國的生產布局進行長期調整。」然而,技術發展也可能成為影響需求的變數。Google於24日表示,其「Turbo Quant」新一代演算法可將記憶體需求降低至目前水準的1/6,引發市場對需求轉弱的疑慮,消息一出,包括三星電子與SK海力士在內的記憶體晶片製造商股價隨之下跌。
關稅法發威!美337調查鎖定記憶體股啟動調查 若裁定違規將發布「排除令」
美國監管再出手!美國國際貿易委員會(ITC)27日宣布,將對NAND與DRAM記憶體晶片業啟動調查,包括日本業者鎧俠、韓國SK海力士等都在調查名單之內,市場聚焦此舉恐導致全球供應鏈波動加劇。這次調查是來自美國半導體公司Monolithic 3D在今年2月17日提出的投訴,其指控相關業者在向美國進口及銷售部分NAND與DRAM晶片時,違反1930年《關稅法》第337條,侵犯其專利權,並請求美國ITC發布有限排除令及停止令。美國《關稅法》第337條主要是ITC專門針對進口貿易中侵犯美國知識產權(如專利、商標)或其他不公平競爭行為的調查。一旦裁定違規,該委員會可發布「排除令」禁止相關產品進入美國。市場人士指出,記憶體產業近年來正處於價格復甦的循環週期,如果本次ITC的調查結果,使得NAND與DRAM晶片的出口因而受到限制,恐對該產業的供應與價格造成連鎖影響。特別是SK海力士與其他亞洲製造商在全球DRAM與NAND市場的市占比高,任何貿易限制都恐將導致雲端、AI與消費電子等終端需求受衝擊。而近期,南亞科公告,SK海力士子公司Solidigm、Sandisk子公司Sandisk Technologies、鎧俠及思科(Cisco)認購南亞科私募普通股,合計3億5157萬股,每股223.9元,共計新台幣787.18億元。調查展開恐導致雲端、AI與消費電子等終端需求受衝擊。
記憶體首選! 大摩:DRAM股價反應完換「這檔」進場
記憶體族群近期出現大幅震盪,DRAM雙雄南亞科(2408)與華邦電(2344)20日爆大量下殺跌停,美系外資將兩檔評等同步調降至「中立」,衝擊股價表現;反觀旺宏(2337)因Flash市場供需吃緊,成為產業「首選」。截至20日收盤,南亞科大跌10%,收至234元;華邦電重挫9.83%,收報110元;旺宏遭列處置股,採5分鐘分盤競價,小漲1.91%,收在160元。外資分析,中國長鑫存儲(CXMT)預計2027年起每月擴增1萬片產能,力積電(6770)規劃於2027年上半年導入1y/1z製程並放量;需求方面,外資預估2026年下半年供需缺口將縮小至20%以下,並於2027年下半年開始出現價格反轉下跌,壓抑後續營運表現。相較之下,快閃記憶體(Legacy Flash)市場成為新焦點。外資指出,全球2GB至64GB NAND產能幾近消失,但需求仍在,使MLC與傳統TLC NAND出現嚴重缺貨,預估今年下半年供給缺口恐達40%,客戶庫存僅能支撐6至9個月。大摩在最新報告中,將華邦電的目標價由155元下修至140元,南亞科的目標價由348元下修至298元,評等皆下修為「持股均等」。旺宏因具備穩定MLC NAND供應能力,擁有強勢的定價優勢,成為外資「首選」標的,評等維持「增持」,目標價由121元大幅上修至202元,並看好其股東權益報酬率(ROAE)持續擴張。
美光太委屈?記憶體類股倒一片 分析師:非基本面因素
AI記憶體大廠美光(Micron)受惠高頻寬記憶體(HBM)需求急速升溫,營收與獲利動能同步走強。分析師指出,美光正處於AI記憶體上行循環的甜蜜點,回測仍屬趨勢內震盪而非「基本面出現負面訊號」。伊朗戰爭情勢導致美股大盤普遍下跌,其中科技股跌勢較重,記憶體與儲存類股是表現最弱族群之一。美光6日下跌6.74%,收至370.30美元。瑞穗交易部門分析師Jordan Klein表示,韓國大廠三星與SK海力士股價近期的極端跌幅,反映股市先前「嚴重超買」,而非「基本面出現新的負面訊號」。美光上季營收年增57%,毛利率自38.4%大幅提升至56%。公司核心業務涵蓋DRAM、NAND與HBM,應用市場遍及資料中心、PC、手機與車用。美光預期未來數年HBM需求年複合成長率約40%,而在供給端受限於良率、先進封裝與設備交期,短中期供需緊俏格局有望持續,支撐DRAM價格維持高檔。
這七檔「高含積量」ETF近二周規模翻倍 績效表現超過60%亮眼
台股金蛇年台積電、台股皆創新高,全體ETF規模突破8兆元,小資族也持續挺進「高含積量」ETF,尤以台股原型ETF規模成長幅度倍增亮眼,績效表現前三檔為冨邦科技(0052)、元大台灣50(0050)、新光臺灣半導體30(00904),持股台積電皆4成以上。績效表現超過60%者,又以野村臺灣新科技50(00935)、新光臺灣半導體30(00904)領先,還有台新臺灣IC設計(00947)、冨邦科技(0052)與中信小資高價30(00894)。根據CMoney統計,過去兩周至封關日止,有7檔台股原型ETF規模成長率逾100%以上,包括富邦科技(0052)、元大台灣(0050)、新光臺灣半導體(00904)、中信小資高價30(00894)、國泰台灣領袖50(00922)、FT臺灣永續高息(00961),以及野村臺灣新科技50(00935)等。還有台新臺灣IC設計(00947)、兆豐台灣晶圓製造(00913)及富邦台50(006208)等,規模成長率也在81%至66%之間。新光ETF基金經理人詹佳峯表示,年後台股市場的機構法人將重新整隊,資金布局焦點,仍可望由AI引領全球產能供給出現缺口,短期仍無法補上,全年緊貼缺貨漲價題材的DRAM、NAND兩大記憶體族群。台新投信ETF投資團隊表示,整體半導體產業的成長曲線,也不再受限於AI單一產品循環,而是進入實體AI、代理AI階段具結構性上升的新成長紅利期,帶動台灣半導體產業鏈持續炙手可熱,相關企業獲利將迎來倍數成長的結構性成長潛力,值得年後啟動分批布局台股半導體型、科技型ETF。
記憶體價格瘋漲 3大供應商「出招」奪下話語權
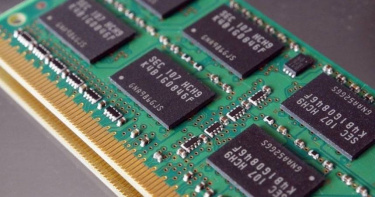
韓媒6日引述消息人士透露,記憶體循環漲價甚至改變公司之間供貨合約的模式。三星、SK 海力士與美光等記憶體巨頭,正在推行一種新型合約模式,將合約期限縮短,出現「結算後定價」(Post-Settlement Price) 的概念。過去DRAM、NAND等記憶體產品的合約大多在供貨開始時就把價格談定,之後就算市場行情劇烈波動,通常也只會在季度談判時做小幅調整,變動幅度大多落在正負10%左右。對買方來說,這是一種「價格可預期」的機制。隨著記憶價格飆升,三星、SK 海力士與美光等巨頭都已簽署過這種方式的合約,包括將合約期限縮短,還透過罕見的「結算後定價」的方式簽署契約。合約期限縮短是將原本偏長期、甚至一年以上的供應合約,正被改成單季、甚至單月重新議價。買方原本希望簽兩年、三年來確保AI基礎設施擴建所需的穩定供貨,但在庫存緊、價格漲的環境下,供應商更傾向把合約切短,保留更大的定價彈性。即使供貨已經完成,價格也不算完全結束。供應商可以在供貨結束後,依照當時市場行情重新計算差額,要求客戶追加付款。韓媒說明,如果DRAM合約價是100韓元,一年後市場價翻倍到200韓元,客戶就必須再補100韓元差價。市場人士認為,供應緊張與價格波動正在快速改寫記憶體產業的議價結構,過去由買方主導的局面已出現明顯翻轉,市場正逐步轉向供應商掌握主導權的賣方市場。根據《日經亞洲》報導,美光、SK 海力士與三星更嚴格地審查客戶訂單,要求揭露最終客戶與訂單量,以避免囤貨或超額預訂進一步推升市場失衡。市場人士指出,這代表供應商不僅在價格上掌握更大主導權,也在供應分配上擁有更強話語權,記憶體市場的權力結構正在快速重組。
打入HBM供應鏈報喜! 「這檔」獲美光訂單股價黑翻紅
晶圓代工廠力積電(6770)法說報喜,除去年第4季毛利率轉正為6.6%,每股虧損縮小至0.16元,為近7季最低,加上記憶體供給缺口預期延續至下半年,今年起逐月調漲記憶體代工價格。隨著與美國晶片大廠美光合作深化,公司正式切入高頻寬記憶體(HBM)後段晶圓製造(PWF)供應鏈,成為本次法說最大亮點。受到美國科技股拖累,記憶體族群6日遭血洗,群聯(8299)、威剛(3260)遭打入跌停板;力積電(6770)開低走高,跌勢快速收斂在平盤附近,終場上漲1.11%,收在63.5元。總經理朱憲國表示,全球記憶體市場仍處結構性供需失衡,供給缺口預估延續至今年下半年。受AI伺服器排擠效應影響,中低階PC與手機應用產能縮減,帶動DDR3、DDR4等成熟製程價格持續上揚;同時韓廠退出SLC NAND市場後,網通、工控與消費電子需求仍強。力積電表示,與美光雙方已簽署合作意向書,銅鑼廠將分階段轉讓予美光,預計帶來約18億美元資金挹注,用於降低負債與優化財務體質。同時,美光已預付部分產能,力積電將設置專線支援HBM後段製造,正式納入其先進封裝供應鏈體系,建立長期合作。富邦投顧表示,力積電第4季毛利率由前季的-7.7%轉為6.6%,主因記憶體晶圓價格改善及匯率利多,若排除售予美光的銅鑼P5廠,當季毛利率達到強勁的17%,每股淨損也從第3季的0.65元縮小至0.16元。
記憶體循環助攻! 「這檔」飆股炸量1月噴高135%
台股30日結束2026年元月最後一個交易日,根據《Yahoo股市》統計,在PCB、低軌衛星與記憶體報價循環交織下,讓原本被低估、基期偏低的公司獲得補漲機會,記憶體廠旺宏(2337)以135%的漲幅殺出重圍,登上飆股冠軍。摩根士丹利發表的最新半導體產業報告指出,成熟製程記憶體產業已確認進入上升循環的第三個季度,市場資金預料將由領先股轉向股價表現落後的族群(Laggards)。該行在維持華邦電()為產業首選的同時,同步調升旺宏(2337)、力積電(6770)等的目標價,看好其獲利追趕行情。大摩將旺宏目標價由72.5元上調至93元。報告指出,旺宏管理層決定延後3D NOR研發,轉而將8吋與12吋廠產能利用率拉升至滿載,以應對MLC NAND(eMMC)市場出現的「極度短缺」。分析師預期,旺宏將自2026年第一季起受惠於產品漲價效應,獲利動能顯著轉強。顧德投顧分析師黃紫東表示,過去市場多將旺宏定位為消費性電子或部分車用記憶體供應商,股價基期相對偏低;但隨著記憶體供應出現變化,使旺宏在NAND Flash領域出現轉單效應,在2026年產業趨勢提前反映下,成為資金追逐焦點。股價多次出現爆量長紅K後回測,但低點皆守穩,未跌破關鍵支撐,讓短線操作的投資人不易被洗出場,市場持股信心隨之提升。
神準搶攻AI商機拚營收 董座:記憶體缺貨仍「無解」
網通廠神準(3558)31日舉辦旺年會,董事長蔡文河受訪時表示,市場普遍認為2026年記憶體供給結構無解,今年部分產品報價已出現三至五倍的明顯上揚,背後主因即為NAND Flash供給收縮與結構性缺貨。神準與主要供應商如南亞科(2408)、華邦電(2344)協調產能配置,有助於公司提前因應價格與供應變化。受到記憶體缺貨衝擊,蔡文河表示,記憶體相關需求在雲端服務供應商(CSP)端相對具韌性,幾乎不受景氣波動影響。包括Meta、Amazon、Apple等大型CSP,在資本支出與庫存調整告一段落後,已重新鎖定關鍵記憶體供應來源,主因在於供應商不敢輕易得罪核心客戶,產能多已被大型CSP包下。他直言,2026年成長動能,仍將集中在CSP與AI相關應用。蔡文河指出,網通廠對NAND Flash需求量大,但市場供給極為吃緊,產業現況已演變成「即使願意加價,也拿不到貨」。他坦言,短期內缺貨問題難以改善,供需失衡狀況恐一路延續至2027年下半年,業界普遍認為2026年幾乎無解,市場將以消化既有庫存為主。在供應結構方面,蔡文河說明,公司主要使用的記憶體產品集中於特定製程與高頻記憶體(HBM),市場普遍認為2026年記憶體供給結構無解,主因在於DDR3、DDR4等成熟製程產品並未規劃擴產,相關產能持續收斂,廠商轉而布局更高階產品,形成結構性供給緊縮。蔡文河也指出,相較去年尚未全面反映漲價,今年部分產品報價已出現3至5倍的明顯上揚,背後主因同樣來自供給收縮與結構性缺貨。他並再度提到,神準與主要供應商對市場狀況與產品策略多採取相對透明、直接的溝通方式,有助於公司提前因應價格與供應變化。此外,神準打造一系列AI產品,包含AI攝影機,AI伺服器及Edge AI BOX,內建輝達Jetson AGX高階模組,將先在台灣市場開賣,自有品牌EnGenius搭配中華電信集團及神腦通路,以品牌搶進中小企業市場。2025年神準來自伺服器貢獻營收約2%, 2026年從訂單量觀察占比約5%。
靠記憶體賺破百億! 這模組大廠繳出亮眼成績單
記憶體模組廠威剛(3260)23日公告自結2025年度獲利,全年合併稅前純益達102.48億元,每股稅前盈餘達31.45元,雙雙創下公司歷史新高紀錄,受惠於記憶體供給偏緊、價格上行帶動下,獲利大爆發。威剛2024年財報,當年度合併營收401.78億元,每股稅後純益(EPS)9.25元;而2025年稅前盈餘規模已一舉放大至102.48億元,獲利躍升幅度驚人。威剛23日股價勁揚6.07%,終場收在314.5元,成交量達3萬1622張。市場認為,威剛因提前布局、庫存水位充足而受惠。此波獲利成長,除反映記憶體價格景氣循環回升外,更疊加AI伺服器、企業級SSD、工控與Edge AI等高附加價值應用快速擴張,推動模組產業由過往高度循環型,逐步轉向結構型成長軌道。威剛董事長陳立白指出,自第三季中旬起,AI應用對記憶體的需求急速攀升,上游記憶體原廠產能與供貨優先滿足CSP大廠需求,導致市場出現結構性缺貨,DRAM與NAND Flash量價齊揚,產業正式進入上升循環。陳立白強調,現階段上游原廠供貨極為有限,「有錢也不一定買得到貨」。截至2025年12月底威剛已大幅拉升庫存水位,可全力支援重要與策略性客戶需求。從產品結構來看,威剛2025年全年營收中DRAM占比60.79%,SSD貢獻26.73%,其餘產品占12.48%,顯示公司除牢牢掌握DRAM主升段外,並擴大SSD與其他高附加價值產品比重。
法說前夕再飆半根! 「這檔記憶體」目標價翻倍搶先看
受惠於AI需求強勁,DDR4等傳統型記憶體看缺至2027年,相關個股股價近期表現強盛,其中南亞科(2408)將在明(19)日舉辦法說會,法說前夕連續報喜,南亞科18日股價漲破半根,美系外資大摩更全面調升5家台廠商目標價,一口氣將南亞科大調百元至298元。南亞科18日股價表現強勁,盤中上攻255元,終場收在250元,漲幅5.26%,創下歷史新高,週漲幅14.9%。據了解,南亞科因近期漲勢過強被列處置股至1月22日,而南亞科法說會則將在明日舉辦,正卡在處置期間。大摩出示報告,受惠於DDR5、HBM產能需求強勁,預期2026年一整年包含DDR4、DDR3、NOR Flash及SLC/MLC NAND等產品,供給將更加吃緊,並調升南亞科目標價至298元,調幅高達50%。南亞科也預期2026年公司毛利率也將維持高檔,DDR4和DDR5價格持續走強。另外經供應鏈查訪發現,第1批企業級買家自1月起,對DDR4的採購態度轉趨積極,試圖搶占額外的出貨額度,本季DDR4漲幅可能高達50%,且漲勢將延續至第2季,另因產能從DDR3轉向DDR4,導致DDR3產品同樣嚴重短缺。Flash記憶體領域,供應鏈調整同樣引發價格劇烈波動,推估本季NOR Flash報價看升20至30%。大摩認為記憶體短缺潮將比預期更長,在供給端持續緊縮與需求端猛力拉貨等拉扯下,相關台廠未來2年的營運展望,將極具想像空間。