


PPI
」 通膨 美股 PPI CPI 聯準會
升息環境現金流怎麼顧?00981T「債7股3」兼顧穩定8%收益與成長
美國聯準會(Fed)9 月利率決策會議召開在即,儘管政界對降息呼聲不斷,但受困於居高不下的通膨數據,加上最新公布的消費者物價(CPI)與生產者物價(PPI)高於市場預期,聯準會主席華許先前在全球央行年會釋出鷹派訊號後,華爾街已普遍押注 9 月升息幾乎成定局。在高利率預期再度升溫、金融市場震盪加劇之際,投資人正急尋能同時抵禦利率波動並兼顧資產成長的配置解方。在高利率環境下,投資人除了關注股票市場波動,也開始重新檢視具收益特性的債券資產。尤其當市場利率維持高檔,債券殖利率也有機會維持相對高的水準,對於有現金流需求、同時希望兼顧資產成長的投資人而言,股債配置的重要性再度受到關注。台灣首檔結合全球BBB級美元公司債與台股大型企業的平衡凱基雙核收息ETF(00981T),採取「7成債、3成股」的雙核心配置,其中債券部位鎖定全球成熟市場、到期日10年以上的BBB級美元公司債,股票則聚焦台灣市值前25大企業,透過債券收益搭配台股大型權值股的成長機會,降低單押單一資產的波動風險。觀察配息率自今年1月開始分配收益,自5%到現在8%,只升不降。從資產配置角度來看,升息環境短期可能對長天期債券價格形成壓力,但另一方面,較高的市場利率也意味著債券資產具備較高的收益起點;若未來利率循環反轉,長天期債券價格則可能受惠。因此,對於追求現金流的投資人而言,債券除了提供票息收益,也可能扮演降低整體投資組合波動的角色。對於同時重視現金流與資產成長的投資人來說,當市場面臨升息、通膨與股債波動等多重因素,單一押注高股息或純債券未必能滿足所有需求,股債雙核心配置則提供另一種思考方向,與其只追求高配息,不妨將焦點拉回收益來源、資產配置與長期成長三者之間的平衡,尋找更符合自身資金需求與風險承受度的投資方式。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
美升息機率升 新台幣本周力守「這價位」
11日外資大舉撤出台股,新台幣也承壓,台北股匯同步下殺,新台幣後市靜待本周「超級央行周」登場,各國央行將對貨幣政策釋放的訊息,將為年底前引導匯率走向的重要指標。新台幣兌美元11日盤中一度重貶1.5角,新台幣最低貶至最低31.698元,終場新台幣收在31.638元,成交金額放大到37.92億美元。尾盤在出口商及央行拋匯調節下,匯價守住31.6元價位,周線連二黑。匯銀主管指出,台股外資賣超並於大量匯出,加上市場擔憂美國消費者物價指數(CPI)結果,資金先撤出回防,預估本周新台幣匯價在31.6至32元間震盪整理。美國公部8月生產者物價指數(PPI)年增率5.4%,高於普遍市場預估的5.3%,加上國際能源價格飆升,加劇市場對通膨再度升溫的疑慮。最新出爐的美國8月消費者物價指數(CPI)月增0.4%、年增3.4%,市場對Fed升息1碼的預期已進一步升至約85%,美元及美債殖利率走勢仍將牽動新台幣後續表現。

油價突破100美元!美股連跌4天 台積電ADR跌1.68%
美股主要指數於美東時間10日連續第4個交易日下跌,油價因美伊戰爭延燒突破每桶100美元,推升通膨與升息疑慮,美國10年期國債殖利率也升至2023年10月以來高點。市場同時關注PPI與即將公布的CPI數據,而聯準會下週升息0.25%的機率更升至73%,使投資人對經濟與利率前景更加憂慮。據美國財經媒體《CNBC》報導,道瓊工業平均指數收盤下跌316.56點,跌幅0.6%,報52,064.10點。標準普爾500指數下跌0.58%,收在7,591.70點;納斯達克綜合指數下跌0.65%,收在26,081.72點。費城半導體指數挫跌317.15點或2.66%,收11614.17點。美股主要指數已連續第4個交易日走跌。值得注意的是,台積電ADR也收在428.03美元、跌1.68%;台指期夜盤開低走低,終場收46072點,跌797點或1.7%。油價持續走高,進一步打擊市場情緒。美國與伊朗之間的戰爭延續至第7個月,能源價格受到戰事影響持續攀升。美國西德州中級原油(WTI)收盤報每桶102.48美元,上漲6.7%;布蘭特原油期貨(Brent Crude)上漲5.9%,結算價為每桶107.63美元。2大基準原油價格均創下自5月19日以來的最高收盤價。自美以伊戰爭在2月底爆發以來,西德州中級原油價格已上漲52.9%,今年以來累計漲幅更達78.5%。10日油價大幅上揚,也推動美國10年期國債殖利率突破4.95%,創下2023年10月以來的最高水準。在這波多頭行情中領漲的高Beta值晶片股(high beta chip stocks)受到較高利率與油價可能拖累經濟成長的擔憂影響,股價普遍走低。英特爾(Intel)下跌5.6%,美光科技(Micron Technology)則下跌4.7%。大型超大規模雲端服務商Alphabet與微軟(Microsoft)10日股價均上漲不到1%。蘋果(Apple)則大漲3.6%,主要受到市場對公司首款摺疊智慧型手機成功推出的正面反應帶動。1份溫和的批發通膨數據,仍未能消除市場對利率與油價上升的疑慮。8月生產者物價指數(PPI)是衡量批發通膨的重要指標,經季節調整後較前月上升0.4%,符合道瓊(Dow Jones)的市場共識預期。以年增率計算,8月PPI達5.4%,仍遠高於美國聯準會(Fed)設定的2%通膨目標。這份數據公布之際,市場正等待11日公布、受到高度關注的消費者物價指數(CPI)。PPI與CPI數據都會影響聯準會最重要的通膨衡量指標,也就是個人消費支出價格指數(PCE)。不過,PCE數據要等到聯準會9月16日利率決策會議結束後才會公布。21Shares宏觀研究主管科爾特曼(Stephen Coltman)表示,這次PPI數據本身並沒有提供明確答案,並未真正解決聯準會下週究竟「升息還是不升息」的問題。不過,西德州中級原油價格重新突破每桶100美元,加上美國國債殖利率創下新高,無疑提高了投資人在隔日關鍵CPI數據公布前所面臨的風險與不確定性。根據芝加哥商品交易所集團(CME Group)旗下的聯準會觀察工具(FedWatch Tool),聯邦基金期貨市場最新定價顯示,聯準會在下週會議結束後升息0.25個百分點的機率為73%。與此同時,美國財政部(U.S. Treasury Department)10日完成1項國債回購操作,在計畫回購60億美元長天期美國國債的規模中,實際完成回購51.9億美元。這項措施旨在能源價格因伊朗戰爭飆升之際,協助管理不同期限國債之間的殖利率曲線。美股主要指數前一個交易日已經收跌,市場當時正消化美國財政部宣布進行60億美元國債回購的消息。這次回購規模是通常水準的3倍。就在不到1個月前,美國財政部才宣布,將政府債務回購規模提高至原本20億美元的2倍以上。
金價漲勢踩剎車 短期後市緊盯「2關鍵數據」
黃金價格早前跳漲逾2%,來到4488.54美元,然而美國非農就業數據遠超預期,提高聯準會本月升息機率,4日盤中金價一度下跌逾2%,最低來到4364.99美元。黃金現貨價格終場下跌1.2%,每盎司報4419.09美元。12月交割的黃金期貨收低1.4%,報每盎司4476.60美元。黃金通常被視為抗通膨工具,但利率上升通常會削弱這種不孳息金屬的吸引力。獨立分析師Tai Wong表示:「除非接下來公布的消費者物價指數(CPI)疲弱,否則9月升息的可能性大幅提高。」市場焦點轉向本周即將公布的美國消費者物價指數(CPI)及生產者物價指數(PPI),這些通膨數據將為聯準會後續政策路徑,提供更多關鍵線索。Bybit首席市場分析師Han Tan表示,隨著物價目標重新成為決策官員關注的核心,結果可能引發貴金屬市場更大波動。其他貴金屬交易,現貨白銀下跌1.7%,報每盎司65.83美元;現貨鉑金下跌0.8%,報每盎司1810.96美元;現貨鈀金下跌2.5%,報每盎司1385.50美元。三者週線都收黑。
聯準會9月升息機率大增 「這」成關鍵變數
美國8月非農就業數據遠超出預期,強勁的就業增長顯示美國經濟仍具韌性,市場重新上調對聯準會升息的預期,美股4日三大指數收黑,美債殖利率普遍走高,黃金承壓。根據美國勞工部數據顯示,8月非農就業人數新增16.2萬人,約爲經濟學家預期的三倍。市場反應隨之偏鷹,美股三大指數全線收跌,美國國債遭到拋售,各期限的美債殖利率普遍上行。強於預期的就業表現意味著勞動力市場並未明顯惡化,聯邦基金期貨市場顯示,聯準會在9月16日會議上升息的機率升至約60%。此前,聯準會理事傾向維持利率不變的信號,對此市場對9月升息的押注一度回落。BNP Paribas經濟學家表示,此次就業報告顯示,美國經濟仍處於週期性擴張階段,寬鬆政策和AI基礎設施建設熱潮構成重要支撐。在勞動力供給受限的情況下,失業率可能繼續下降,工資也將面臨上行壓力。分析師指出,非農數據雖然略偏鷹派,但仍未完全釐清聯準會下一步政策方向。接下來最關鍵的數據是本周即將公佈的消費者物價指數(CPI)及生產者物價指數(PPI),可能攸關聯準會是否會在美國中期選舉前決議升息。
美非農報喜、費半指數逆勢大漲 台股ADR全數收紅
美國8月非農就業人數大增,市場提高聯準會(Fed)9月升息押注,華爾街股市4日三大指數全面收黑。市場焦點轉向下週即將公布的消費者物價指數(CPI)及生產者物價指數(PPI),可望成為Fed決策的關鍵。美國勞工統計局(BLS)公布,8月非農就業人口大增16.2萬人,遠高於市場預估的5.6萬人。7月數據也由原先減少2.3萬人,大幅上修為增加2.1萬人;失業率則維持在4.1%,失業人口小幅增至700萬人。美股主要指數表現,道瓊工業指數下跌0.51%,收報53414.25點;那斯達克指數下跌0.29%,收至26506.99點;S&P 500指數下跌0.38%,報7718.60點;費城半導體指數上漲3.38%,收在11735.26點;NYSE FANG+指數下跌1%,收至18744.15點。科技七巨頭多數收黑,Meta上漲1%,收在美元;蘋果(Apple)下挫2.51%,收至美元;Alphabet 挫跌1.11%,收報美元;微軟(Microsoft)下跌2.04%,收在美元。亞馬遜(Amazon)下跌0.15%,收在美元;輝達(Nvidia)上漲0.84%,收至美元;特斯拉(Tesla)重挫5.92%,收報354.09%。台股ADR全面收紅,台積電ADR上漲2.85%;日月光ADR小漲0.21%;聯電ADR強漲4.58%;中華電信ADR漲0.14%。
川普降息夢碎?美8月非農就業遠超預期 市場重新押注聯準會升息
美國8月非農就業人數增加162,000人,遠超市場預期,失業率則維持4.1%,顯示勞動市場過熱,導致聯準會(Fed)升息的可能性重新提高。然而,川普此時卻反而要求聯準會降息,並威脅若不降息,將與美國的貿易逆差國停止貿易往來。據美國財經媒體《CNBC》的報導,美國勞工統計局(Bureau of Labor Statistics)於美東時間4日公布8月非農就業人數經季節性調整後增加162,000人,失業率則如預期維持在4.1%。接受道瓊社(Dow Jones)調查的經濟學家原本預期非農就業人數僅增加53,000人,顯示8月的就業增幅是自3月以來最強勁的單月成長。美國紐約的獨立金融市場研究與經濟諮詢公司「FwdBonds」首席經濟學家魯普基(Chris Rupkey)就此認為:「總體而言,勞動市場依然活躍且狀況良好,持續創造數千個新工作,有助於讓經濟成長穩穩維持在正值。」這份報告與聯準會官員所稱的「穩定勞動市場」狀況一致,也可能促使這家美國央行將注意力轉向下週公布的消費者物價指數(CPI)與生產者物價指數(PPI),這些數據將成為不到2週後利率決策前的最後關鍵判斷依據。報告公布後,股市期貨大多走低,而美國國債殖利率則大幅上升,尤其是短天期國債殖利率,因為聯準會貨幣政策對短期利率的影響最大。由於這份就業報告優於市場預期,市場對聯準會升息的可能性略微提高。根據芝加哥商品交易所集團(CME Group)的「FedWatch」工具,截至目前,交易員仍認為聯準會在9月15日至16日的政策會議上升息0.25%的機率約為60%。對此,摩根士丹利財富管理公司(Morgan Stanley Wealth Management)首席經濟策略師曾特納(Ellen Zentner)指出:「非農就業人數出現意外上行,可能會加劇市場對升息的擔憂,但最終結果仍取決於下週公布的通膨數據。如果通膨數據低於預期,聯準會可能會更放心地忽略勞動市場數據所透露的潛在通膨訊號。」值得注意的是,美國總統川普(Donald Trump)則稱8月就業報告是「非常棒的就業數據」,並表示聯準會應該降息,而不是升息。他在社群媒體發文表示:「聯準會理事會有了偉大的新領導人,現在必須變得聰明一點——這次就做一次愛國者。高利率讓美國處於非常不公平的劣勢,我不會允許這種情況發生!」川普還進一步威脅,如果聯準會不降息,美國將停止與那些對美國享有貿易順差的國家進行貿易,「美國最高法院在那項荒謬且代價高昂的關稅裁決中,已強烈暗示『總統』絕對有權這麼做。」據悉,美國目前與超過90個國家存在貿易逆差,因此川普的言論顯得不切實際。此前,聯準會主席沃什(Kevin Warsh)上週發表談話後,交易員一度強烈預期,聯邦公開市場委員會(FOMC)將在9月15日至16日的會議上,將基準利率提高0.25%。然而,聯準會理事沃勒(Christopher Waller)本週的談話,以及其他聯準會官員的發言,使利率前景變得更加不確定。沃勒表示,只要相關報告顯示通膨率按月持續降溫,他就會支持聯準會維持利率不變。紐約聯邦準備銀行(Federal Reserve Bank of New York)總裁威廉斯(John Williams)本週稍早接受《CNBC》訪問時則稱,他目前對數據採取「靜觀其變」的態度;聯準會理事巴爾(Michael Barr)也表示,只要通膨「持續降溫」,他就會願意支持維持利率不變。不過,巴爾與沃勒都強調,如果數據未能配合,他們將準備好升息。聯邦公開市場委員會自2025年下半年連續3次降息後,至今尚未再次調整聯邦基金利率。政策制定者目前對通膨的擔憂明顯更高。過去5年半以來,美國通膨率一直高於聯準會設定的2%目標。這份就業報告也為美國勞工統計局即將公布的CPI與PPI指數數據揭開序幕,相關數據預定分別在10日與11日公布。

新台幣轉強迎來最大升值? 本周挑戰31.8元
市場對美國聯準會(Fed)升息預期大幅降溫,美元指數持續承壓,外資14日盤初瘋狂回補,帶動新台幣兌美元匯率走揚。匯銀預期,本周若站穩31元價位,下一步挑戰31.8元關卡。反觀台股14日開高走低,終場下跌210點收在45811點,大盤回落但市場反應仍正向,外資持續掃進453.51億元,熱錢湧入推升新台幣匯率走勢,新台幣終場收在32.046元、強升1.22角,連三個交易日收紅。目前不論消息面、資金面都有利新台幣升值,美國7月消費者物價指數(CPI)年增3.4%,符合預期,而生產者物價指數(PPI)年增率為4.7%,較6月有所降溫,降低市場對聯準會9月升息的預期,使美元指數回落。匯銀主管分析,先前新台幣主要面臨壓力包括外資賣超台股及大規模股利匯出,如今兩項因素均開始緩解,匯市供需結構出現變化。新台幣一周升值2.42角或0.76%,周線連三紅,且是主要亞幣中最強;8月以來也已升值0.77%。匯銀主管指出,外資回補台股是近期新台幣走升的重要推力,市場關注32元為買賣雙方都可接受價位,本周若站上31元,下一步先看31.8元關卡,實際升值速度仍須觀察外資流向、進出口商買拋匯力道。

美股4大指數齊揚!標普500創歷史新高
美股4大指數於美東時間13日走高,標普500指數盤中首度突破7,800點,收盤上漲0.65%,收在歷史新高的7,798.99點。納斯達克綜合指數也上漲0.81%,收在26,803.03點。道瓊工業平均指數則小幅上揚0.13%,收在53,839.99點。費城半導體指數亦上漲0.46%,報12,456.00點。台積電ADR上漲0.31%,收在430.49美元。據美國財經媒體《CNBC》的報導,布蘭特原油期貨下跌逾2%,收在每桶87.07美元;西德州中級原油期貨同樣下跌逾2%,收在每桶81.25美元。油價走低之際,交易員正評估原油需求下滑的影響,而美以伊戰爭仍在持續。華爾街13日也進一步掌握美國通膨情勢。美國勞工統計局公布的7月生產者物價指數(Producer Price Index,PPI)持平,該指數主要衡量批發商購買原物料及商品所支付的價格。接受道瓊新聞社(Dow Jones)調查的經濟學家原本預期,PPI月增0.2%。剔除波動較大的食品與能源價格後,核心生產者物價指數上升0.2%,略低於經濟學家預期的0.3%。這份低於預期的PPI數據公布的前一天,美國也公布了符合市場預期的消費者物價指數(Consumer Price Index,CPI)。美國7月CPI較6月上升0.1%,符合市場預期。溫和的通膨數據提振了標普500指數,使該指數在連續2個交易日下跌後,首次收高。這份報告也促使交易員降低對聯準會(Fed)9月升息的預期。對此,全美銀行資產管理(U.S. Bank Asset Management)資本市場研究主管梅爾茲(Bill Merz)分析:「通膨情勢還不足以破壞目前仍由企業獲利所驅動的市場。仍有待觀察的是,新任聯準會主席沃什(Kevin Warsh)將如何解讀這些數據,以及他們是否會採取任何行動。因此,這仍是市場正在消化的1項不確定因素。但就目前而言,CPI與PPI數據出現些微降溫,算是具有建設性的發展。」
美就業數據爆冷 專家:「這信號」Fed升息警報降溫
最新一期美國非農就業人口意外疲弱,市場對聯準會9月升息的預期降溫。彭博經濟學家預計,美國核心CPI將放緩增長至五年來低位,進一步削弱聯準會鷹派的緊縮政策。美國7月非農就業意外減少2.3萬人,6月增幅也由5.7萬人大幅下修至2萬人。專家指出,7月就業報告雖然打擊了市場對9月升息的押注,但升息的選項仍未完全退出討論。Ameriprise Financial首席市場策略師Anthony Saglimbene表示,Fed近期政策討論明顯偏重控制通膨,但疲弱的就業數據可能重新調整討論方向。若未來升息可能進一步壓抑企業聘僱,Fed 就有理由先觀察政策影響。彭博經濟團隊預計,下周公佈的7月CPI和PPI數據將成為市場關注焦點,也更支持後者觀點,並預計聯準會9月會議繼續維持利率不變。除通膨數據外,專家還關注美國住房市場走勢。彭博認爲,需求疲軟和供應改善正在推動住房市場重新平衡,有助於緩解未來房價壓力,而不是製造新的通膨風險。
陸6月CPI年增率低於預期!PPI增長4.1% IMF上調經濟成長預測
中國大陸6月消費者物價指數(CPI)年增1%,低於市場預期,反映能源成本上升持續壓抑內需;但生產者物價指數(PPI)卻因美以伊戰爭推高能源與原物料成本,以及人工智慧相關需求增加而加速上升。據美國財經媒體《CNBC》的報導,根據中國國家統計局(National Bureau of Statistics)今(9日)稍早公布的數據,中國消費者物價指數6月較去年同期上升1%,低於《路透社》調查經濟學家預期的1.1%增幅,也低於5月的1.2%升幅。扣除波動較大的食品與能源價格後,核心消費者物價指數(Core CPI)6月較去年同期上升1%,略低於5月的1.1%增幅。食品價格則較去年同期下跌1.6%,跌幅較5月的1.7%有所收窄。與此同時,中國生產者物價指數6月較去年同期大幅上升4.1%,符合經濟學家的預期,並高於5月的3.9%升幅。中國工廠出廠價格在3月恢復成長,主要原因是西亞衝突導致投入成本上升,協助中國結束數十年來持續時間最長的一輪通貨緊縮壓力。除了戰爭造成供應中斷、推高大宗商品成本外,人工智慧(AI)運算需求快速增加,也推升科技設備與半導體價格,使批發價格進一步上升。然而,中國6月官方製造業採購經理人指數(PMI)顯示,投入成本通膨已從5月的60.5下降至54.2,創下6個月低點。同時,產出價格分項指數(Output Price Sub-index)則從51.9降至48.2,成為今年首次出現收縮,顯示在戰爭期間大幅上漲的上游與下游工業價格開始回落。國際貨幣基金組織(IMF)8日預測,中國經濟今年的表現將優於全球平均水準,並將中國經濟成長預測從先前的4.4%上調至4.6%;同時也將全球經濟成長預測下調至疲弱的3%。據悉,中國政府今年設定的經濟成長目標為4.5%至5%。IMF指出,對中國經濟較為樂觀的原因,在於中國強勁的高科技製造業與出口表現,以及政府提前推動公共基礎建設投資。美國投資研究機構「艾維克合夥公司」(Evercore ISI)的中國策略主管Neo Wang表示,越來越多中國投資人認為,中國經濟正呈現「雙速成長」模式,也就是出口表現強勁,但消費與房地產市場疲弱,而這可能成為中國經濟長期存在的結構性特徵。Neo Wang補充,由於家庭持續受到長期房地產低迷所造成的負面財富效應影響,消費者信心仍然低迷。而出口與製造業帶動的經濟韌性,預計將進一步強化北京政府,不願推出大規模刺激政策以提振疲弱消費需求的立場。對此,總部位於美國紐約的全球性CEO諮詢與戰略顧問公司「Teneo」董事總經理魏爾道(Gabriel Wildau)也分析:「除非經濟放緩持續超越衝突影響範圍,否則北京的政策制定者可能會避免推出新的重大刺激措施。」魏爾道補充,由24名成員組成的最高政策會議「中共中央政治局」,預計將於7月底召開,這將是中國政府「加大政策刺激力度的下一個機會。」
川普取消攻擊伊朗!美股強彈晶片股領軍大漲
美股在晶片股反彈帶動下於美東時間11日走高,此前美國總統川普(Donald Trump)取消了原定於當晚對伊朗發動的打擊行動,並再度宣稱美國即將與該國簽署和平協議。標普500指數上漲1.75%,收於7,394.30點;納斯達克綜合指數上漲2.54%,收於25,809.66點。道瓊工業指數上漲1.86%,收於50,848.75點。費城半導體指數大漲7.91%,報13,171.43點,創下去年4月以來的最大單日漲幅。台積電ADR則上漲逾3%。據美國財經媒體《CNBC》的報導,川普在白宮橢圓形辦公室(Oval Office)向媒體表示:「我們已經達成1項協議,確保伊朗永遠不會擁有核武器。我們很快就會簽署協議,相關文件已經接近最終文本。這件事應該會完成,而且應該很快就會完成。」11日稍早,川普在「真實社群」(Truth Social)發文宣稱,他已經「取消原定今晚對伊朗進行的打擊和轟炸」,消息發布後,美股隨即上漲。他還補充:「對伊朗的海軍封鎖將持續執行,直到這項協議正式完成為止。簽署的時間與地點將很快公布。」在川普宣布相關消息後,西德州中級原油(WTI)期貨下跌2.58%,收於每桶87.71美元。布蘭特原油(Brent Crude)期貨則重挫2.92%,收於每桶90.38美元。2項油價指標在收盤後仍持續走低。在上述言論發布前,市場情緒一度相當緊張。此前,川普在另一篇「真實社群」貼文中威脅,美國將於「今晚對伊朗展開非常猛烈的打擊」川普當時還聲稱:「在不久的將來,我們將接管哈爾克島(Kharg Island)以及其他石油基礎設施據點,並全面掌控伊朗的石油與天然氣市場。」對此,美國投資顧問公司「Globalt Investments」資深投資組合經理馬丁(Thomas Martin)表示:「市場似乎並未因西亞衝突而受到太大影響。目前公布的通膨報告顯示,較高的油價並未真正傳導至其他領域,因此經濟基本面依然相當穩健。整體而言,對市場來說大致仍維持原有狀態。」美國勞工統計局(Bureau of Labor Statistics)11日公布,5月生產者物價指數(PPI)上升1.1%,這高於《道瓊》(Dow Jones)調查經濟學家原先預估的0.7%。不過,剔除波動較大的食品與能源價格後,核心通膨率為0.4%,低於《道瓊》預估的0.5%。美光科技(Micron Technology)、超微(AMD)及英特爾(Intel)的股價反彈,為市場提供了上漲動能。安碩半導體ETF(iShares Semiconductor ETF,SOXX)則上漲超過8%。該半導體ETF曾在上週五(5日)重挫10%,使許多投資人開始質疑該產業的飆升行情是否已經結束。美國銀行(Bank of America)11日也將英特爾評級由「表現落後大盤」(Underperform)調升至「買進」(Buy),激勵該公司股價上漲9%。與此同時,市場對太空探索技術公司(SpaceX)12日即將登場的首次公開募股(IPO)的熱情持續升溫,因為該公司有望凸顯人工智慧基礎建設擴張所帶來的成長潛力。不過,也有部分交易員認為,近期晶片股走弱的原因之一,在於投資人為了騰出資金參與此次的IPO,而出售手中的晶片類股。據悉,這次上市案估值約達1.8兆美元,將成為史上規模最大的IPO。然而,並非所有科技股都在11日表現亮眼。企業軟體巨頭甲骨文(Oracle)宣布,計畫透過增發股權與舉債方式額外籌措200億美元資金,以支應其人工智慧基礎建設擴張計畫。消息公布後,甲骨文股價下跌8%。美股曾在前一個交易日收跌,主因是晶片股再度遭遇拋售潮,加上美國與伊朗之間的緊張局勢升溫,進一步打擊市場情緒。
納指重挫後再遇伊朗攻擊以色列!美股期貨全面走低
伊朗自美伊達成臨時停火協議以來首度在7日向以色列發射飛彈,這項消息在上週納斯達克指數遭大幅拋售後,進一步加劇了市場的不確定性。美股期貨隨即於美東時間7日晚間下跌,道瓊工業指數期貨下跌80點,跌幅0.2%;標普500指數期貨與納斯達克100指數期貨也雙雙下跌0.2%。據美國財經媒體《CNBC》的報導,伊朗再度打擊以色列引發市場對美伊停火協議瀕臨瓦解的擔憂。此次飛彈攻擊發生前,伊朗國會議長加利巴夫(Mohammad Bagher Ghalibaf)曾在社群平台X發文指出,美國海軍封鎖行動以及涉嫌違反與黎巴嫩相關協議的行為,已構成對停火協議的破壞。上週五(5日),納斯達克綜合指數大跌4.18%,收在25,709.43點,創下自2025年4月以來最大單日跌幅。標普500指數下跌2.64%,收在7,383.74點;道瓊工業指數則下跌695點,以50,866.78點作收,前1天該指數才剛創下歷史新高。以整週表現來看,標普500指數下跌超過2%,納斯達克指數重挫4.7%,而道瓊工業指數也小幅收低。上週五的跌勢,源於5月份就業報告表現優於市場預期。這份數據推升美國公債殖利率(Treasury yields),並加劇投資人對融資成本上升的憂慮,擔心企業在大舉擴張人工智慧(Artificial Intelligence,AI)投資時將面臨更沉重的財務負擔。美國「瑞索茲財富管理公司」(Ritholtz Wealth Management)首席市場策略師考克斯(Callie Cox)表示:「股市可能正逐漸成為自身成功的受害者。就業市場已經出現改善,但持續居高不下的通膨威脅,似乎成為目前所有人最擔心的風險。」她補充稱:「自3月低點以來,成長型與動能型投資策略的表現幾乎超越所有其他資產。這並不是人們在高利率、高通膨環境下所預期看到的情況。如果成本壓力持續維持高檔,這些策略可能很容易因市場失望而遭受衝擊。」展望未來1週,投資人的焦點將集中在通膨數據,以及馬斯克(Elon Musk)旗下太空探索科技公司(SpaceX)於12日的公開上市。此次股票發行預計將成為華爾街(Wall Street)史上規模最大的上市案之一,也可能成為市場迄今對人工智慧估值敘事最重大的一次考驗。考克斯解釋:「在過去的市場循環中,轟動性的股票發行往往象徵市場過度投機達到高峰,因此市場對於這項事件可能釋放的情緒訊號,似乎出現1種微妙的沉默。許多投資人目前仍保持克制與懷疑態度,但當史上最大規模的首次公開募股(IPO)即將登場時,這樣的心態是否還能持續存在?」投資人也將密切關注5月份消費者物價指數(CPI)與生產者物價指數(PPI)報告。2項數據將分別於10日及11日公布,市場預期這些報告將顯示通膨壓力仍持續存在。
通膨推升美債殖利率飆上 金價大跳水「這貴金屬」跌更兇
受到美元指數與全球債市殖利率攀升的雙重夾擊,黃金15日觸及逾一周低點,本周跌幅擴大到2%以上。反映投資人正加速調整投資策略,押注伊朗戰爭引發通膨升溫、進而帶動利率上揚。黃金現貨下跌2%,報每盎司4557.61美元,盤中一度觸及5月4日以來低點。黃金期貨下跌2.7%,報每盎司4561.90美元。黃金周跌幅2.5%。Marex 分析師 Edward Meir 說:「美元今日表現相當強勁,加上美債殖利率上升,全球債券也出現了殖利率上升的趨勢,使貴金屬市場加速集體拋售。」自美以2月28日空襲伊朗以來,油價一路飆漲超過40%,導致全球通膨上揚。美國4月生產者物價指數(PPI)漲幅甚至創下2022年初以來最大,超越市場預期。美聯準會和各國央行通常傾向在高通膨時期升息,導致黃金的魅力褪去。其他貴金屬表現,現貨白銀重挫8.2%%,報每盎司76.68美元;現貨白金下跌3.7%,報每盎司1979.95美元;現貨鈀金下跌1.6%,報每盎司1413.5美元。
科技股領漲!標普500、納指再創歷史新高
標普500指數期貨美東時間13日晚間變動不大,此前科技股出現溫和漲勢,推動該指數再創歷史新高。標普500期貨與納斯達克100指數期貨分別上漲0.1%與0.4%。與道瓊工業平均指數連動的期貨則上漲105點,約0.2%。據美國財經媒體《CNBC》報導,軟體巨頭「思科系統」(Cisco Systems)公布優於華爾街預期的第3季財報與財測,並宣布將裁減近4000名員工後,盤後股價飆升19%。另一方面,醫療專業平台多西米提(Doximity)則因公布低於市場預期的本季與全年營收預測,以及第4季獲利未達預期,股價重挫18%。標普500指數與納斯達克綜合指數在13日正常交易時段雙雙創下盤中與收盤歷史新高。標普500指數上漲0.58%,以科技股為主的納斯達克則上揚1.2%。不過道瓊指數則下跌67.36點,跌幅0.14%。投資人同時也在消化高於預期的最新通膨報告。美國4月生產者物價指數(PPI)上升1.4%,創下自2022年3月以來最大的單月增幅,且明顯高於經濟學家原先預估。與此同時,交易員也將關注美國4月零售銷售數據、出口與進口物價指數,以及截至5月9日當週的首次申請失業救濟金人數。儘管能源價格上漲的憂慮拖累市場其他板塊,但科技股,特別是像輝達(Nvidia)與美光科技(Micron Technology)等半導體類股,仍在13日帶動市場走高。科技股的這波漲勢,也發生在輝達執行長黃仁勳陪同美國總統川普(Donald Trump)前往北京,與中國國家主席習近平會面之際。展望後市,美國知名獨立財富管理公司「Creative Planning」執行長馬洛克(Peter Mallouk)認為,晶片製造商股價可能還有更大的上漲空間。他14日下午在《CNBC》節目上表示:「這基本上一直是1場由科技股主導、持續非常久的牛市……這種成長來自於市場對獲利的預期,並不是真正的投機泡沫。」他指出:「我認為整體晶片製造商其實仍被低估,因為這是1個大趨勢……目前看來,需求遠超供應,因此市場還有很大的上漲空間。」
川普拒絕伊朗停戰提案!美股期貨回落、油價急升
華爾街才剛結束1週強勢的行情,然而在美國總統川普(Donald Trump)拒絕伊朗最新提出的停戰方案後,油價大幅上漲,美股期貨也於10日晚間小幅下跌。據美國財經媒體《CNBC》報導,與道瓊工業平均指數連動的期貨下跌143點,跌幅0.3%。標普500指數期貨與納斯達克100指數期貨也同樣下跌0.3%。10日的走勢出現在標普500指數與納斯達克綜合指數上週分別大漲超過2%與4%之後。這2項指數皆連續第6週收紅,也是自2024年以來首次出現時間如此長的連續漲勢。道瓊指數上週則上漲0.2%,在過去6週中有5週收漲。美股於上週五(8日)收盤走高,原因是美國非農就業報告顯示,4月新增就業人口達115,000人,優於接受道瓊(Dow Jones)調查的經濟學家原先預估的55,000人。標普500指數與納斯達克指數8日收盤時皆創下歷史新高。伊朗向美國談判代表提出1項新的方案,核心內容是結束這場已持續數月的衝突。伊朗半官方媒體《塔斯尼姆通訊社》(Tasnim News Agency)引述知情人士報導指出,這項伊朗的停戰提案強調,需要全面停止戰事,並解除對德黑蘭(Tehran,伊朗首都)的制裁。對此,川普在社群平台Truth Social上發文表示,他不喜歡伊朗的回應,並稱其「完全不可接受!」(TOTALLY UNACCEPTABLE!)。在川普拒絕該提案後,油價期貨於隔夜交易中上漲。儘管如此,部分市場觀察人士仍預期,美國市場即使面臨不確定性,依然能保持韌性。貝萊德(BlackRock)全球固定收益投資長里德(Rick Rieder)表示:「由於伊朗戰爭以及隨之而來的油價衝擊,經濟成長可能會較原先的路徑略為放緩。」但他也指出,「仍有許多更大型的結構性因素,將使整體經濟維持比許多人預期更好的狀態。」投資人本週將聚焦於4月消費者物價指數(Consumer Price Index,CPI)與生產者物價指數(Producer Price Index,PPI)數據,這些數據可能為市場提供更多有關戰爭如何影響通膨的線索。
陸3月PPI恢復正增長 終結連41個月通縮
中國國家統計局今(10日)稍早公布數據指出,衡量工廠出廠價格的「生產者物價指數」(PPI)3月年增0.5%,為該數據逾3年來首度呈現正增長,終結了連續41個月的通縮期。報導指出,全球大宗商品價格因伊朗戰爭上漲,再加上北京近期一連串政策措施,可能是推動此次反轉的主因。據《南華早報》報導,相較於中國2月PPI年減0.9%,中國金融數據和信息數據提供商「萬得資訊」的經濟學家原先預估,3月PPI將小幅上升0.46%。與此同時,關鍵通膨指標「消費者物價指數」(CPI)3月也年增1%。不過,這項數據仍低於萬得資訊預期的1.26%。中國國家統計局首席統計師董莉娟表示,PPI重返正增長的部分原因是輸入性通膨推升了相關產業價格,或縮小了部分產業的跌幅,「部分行業國內供需狀況也有所改善,支撐價格回升。」近年來,中國始終面臨通膨疲弱問題,原因在於內需低迷與長期產能過剩持續對價格形成下行壓力。去年消費者物價持平,遠低於官方設定的2%成長目標。近幾個月來,情況曾出現初步改善跡象。北京推出一系列刺激內需消費的措施,並抑制侵蝕企業利潤的「內捲式」價格戰。中國在去年12月,以及今年1月至2月期間,CPI都呈現年增0.8%。如今,雖然西亞衝突進一步推升價格壓力,不過分析人士也警告,若通膨主要來自成本上升,而非需求增長,反而可能對中國企業造成傷害。儘管如此,相較於其他國家,中國受到全球能源價格上漲衝擊的程度較低,其龐大的戰略儲備、強勁的再生能源產業,以及官方價格管制措施,都有助於減緩戰爭對該國的衝擊。
通膨死灰復燃!美股4大指數全跌 聯準會陷政策兩難
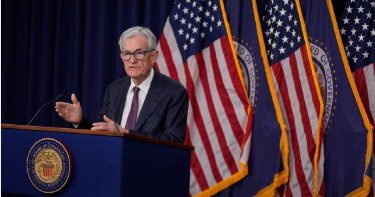
在新的美國經濟數據公布以及美國聯準會(Fed)主席發表評論後,市場對於通膨死灰復燃的擔憂升溫,導致美股於美東時間18日出現拋售。據美國財經媒體《CNBC》的報導,道瓊工業平均指數下跌768.11點,跌幅1.63%,收於46,225.15點。該指數創下今年新低,並跌破200日移動平均線。隨著本月至今跌幅已超過5%,道瓊正朝向自2022年以來表現最差的單月邁進。標普500指數下跌1.36%,收於6,624.70點;那斯達克綜合指數則下跌1.46%,收於22,152.42點。費城半導體指數下滑41.70點或0.53%,收7795.13點。稍早,聯準會將聯邦基金利率(fed funds rate)維持在3.5%至3.75%的區間,並在會後聲明中表示:「中東局勢發展對美國經濟的影響,依然存在不確定性」,不過仍預期今年將降息1次。聯準會主席鮑威爾(Jerome Powell)在記者會中也聲稱:「我們的預測是通膨將會持續改善,雖然改善幅度不如原先預期,但仍會有所進展。」據悉,衡量批發價格變動的生產者物價指數(producer price index)在2月上升0.7%,遠高於道瓊(Dow Jones)調查經濟學家預估的0.3%。報告顯示,在伊朗戰爭爆發之前,通膨就已處於脆弱狀態,而該事件在油價上漲的背景下,進一步加劇了停滯性通膨的擔憂。資產管理及投資顧問公司「CrossCheck Management」首席投資長熊伯格(Todd Schoenberger)指出:「高於預期的數據主要與關稅有關」,像是金屬、工業投入與製造成本均出現價格上升,「這是結構性通膨,而非暫時現象,並可能對貨幣政策產生影響,甚至延續到第3季。」熊伯格補充:「再加上自伊朗戰爭開始以來上升的能源價格,這些尚未完全反映在報告中,華爾街正為價格快速上漲做好準備,而這些成本最終將傳導至消費者層面。」國際基準布蘭特原油期貨(Brent crude futures)上漲3.83%,收於每桶107.38美元。美國原油價格同樣維持在高位,西德州中質原油期貨(West Texas Intermediate futures)小幅上漲,收於每桶96.32美元。此前有報導指出,以色列攻擊了位於布什爾省(Bushehr Province)的伊朗最大天然氣加工設施。伊朗也威脅將對沙烏地阿拉伯、阿拉伯聯合大公國及卡達的石油設施發動攻擊。本週伊朗已打擊了阿聯能源基礎設施,引發市場對原油與燃料運輸的憂慮。對此,美國數位化財富管理技術公司「Savvy Wealth」首席投資長夏爾馬(Anshul Sharma)表示:「我認為我們正處於1個更高波動的市場環境。如果油價維持在目前高位……我們知道這將逐步傳導至整體經濟。」若能源衝擊持續推升通膨,同時經濟成長開始放緩,將形成「危險的組合」,「這將使聯準會在平衡其政策目標時面臨更大的挑戰。」
台股萬馬奔騰1/蛇年封關股民齊創傳奇 23日新春開紅盤勝率四關鍵
2月11日台股「蛇年」封關表現極其亮眼,創下多項歷史新紀錄,大盤加權指數收在33,605.71點,單日上漲532.74點,漲幅約1.6%;全年大漲10,080.3點、漲幅高達42.85%。展望馬年,多家法人預估台股多頭方向,樂觀上看到3萬9千點,奔向4萬點。台股將於2月23日新春開紅盤,重新開市。台股能在蛇年「金蛇擺尾」衝破三萬三千點大關,推升台股飆升的原因,台新投顧副總經理黃文清認為,主要受到AI浪潮持續強勁、權值股領軍撐盤以及資金湧流、股民信心與市場情緒樂觀,蛇年上市公司總市值激增約34兆元,平均每位股民在蛇年賺進約245萬元。台股11日收在33,605.71點,單日上漲532.74點,金蛇年全年大漲逾萬點創紀錄。(圖/翻攝自Yahoo股市)進一步來看,AI伺服器與邊緣運算需求未減,帶動半導體供應鏈營收不斷攀升。以台積電為首的權值股頻創天價,加上日月光投控、聯發科等權值股集體發威,推升大盤指數;美股與國際股市激勵:美股科技股維持高檔,台積電 ADR的強勢表現為台股現貨提供了強大的上漲動能。台股封關之後,市場進入為期11天的休市期(2/12 - 2/22)。由於蛇年是以「歷史最高點」封關,這段期間國際市場的波動將可影響23日星期一開紅盤的氣勢。CTWANT盤整多名經濟學家、投資長對於國際趨勢看法,提醒股民在封關休市期間,對於國際市場變化有四大觀察點,包括「美國關鍵通膨數據(CPI & PPI)」、「輝達(NVIDIA)、 AI巨頭動向」、「台積電ADR的溢價率」、「地緣政治與日圓匯率」,以了解台積電ADR與台指期夜盤的連動表現。2月中旬美國將公布最新的通膨指標;若通膨數據高於預期,可能引發聯準會(Fed)官員放鷹,衝擊美股科技股,進而影響台股年後的資金動能。AI依然是台股的命脈,需關注輝達、微軟、Google 等AI領頭羊是否有重大財報訊息或技術發布,這將直接反映在台積電、廣達、鴻海等AI供應鏈。台股封關後,台積電ADR在美股持續交易,若ADR在休市期間大漲,23日開紅盤時,台股現貨將會有顯著的「補漲」空間。觀察中東或區域局勢有無突發風險;同時注意日圓走勢,日圓過度波動往往會引發全球套利交易撤走,造成短線動盪。有證券分析師評估,蛇年台股以33,605點歷史高位封關,氣勢極強;若美股在休市期間未出現超過3%以上的系統性大跌,年後「跳空開高」的機率極大。而市場也會觀察台股近20年的歷史數據統計,春節後開市的表現普遍具有「紅盤效應」。開紅盤當日多數受封關期間美股漲幅激勵,上漲機率約70%~75%;開盤後5個交易日約因資金回流市場情緒樂觀,上漲機率80%;開盤後20個交易日,「元宵行情」帶動多頭延續,約漲機率85%。
中國禁輝達H200!經濟過熱加劇降息疑慮 美股連2黑
美國股市於美東時間14日連續第2個交易日下跌,從歷史高點進一步回落,投資人一方面消化最新一批企業財報,一方面密切關注地緣政治局勢的發展。據《CNBC》報導,標普500指數下跌0.53%,收在6,926.60點;道瓊工業平均指數下跌42.36點,跌幅0.09%,收在49,149.63點;那斯達克綜合指數下跌1%,收在23,471.75點。3大指數已連續第2個交易日同步收黑。費城半導體指數則下滑46.52點或0.60%,收7701.48點。科技股拖累整體市場表現,尤其是晶片股跌勢明顯。博通(Broadcom)下跌4%,輝達(Nvidia)與美光科技(Micron Technology)均下挫逾1%。《路透社》14日稍早引述知情人士披露,中國海關當局已通知第一線人員,禁止放行輝達的H200晶片進入中國。此外,富國銀行(Wells Fargo)則是當日表現落後的個股之一,在公布第4季營收不如市場預期後,股價重挫逾4%。儘管美國銀行(Bank of America)與花旗集團(Citigroup)財報表現優於市場預期,股價仍走低,因交易員認為其表現不足以在接近歷史高點的市場水準下,持續支撐股市上行。在美國總統川普(Donald Trump)9日呼籲改革信用卡利率制度後,金融股本週持續承壓。花旗集團本週以來累計下跌逾7%,美國銀行下跌約6%,富國銀行截至14日收盤也下跌近7%。即使延後公布的11月生產者物價指數(Producer Price Index,PPI)與零售銷售數據表現穩健,股市仍未能止跌。飛迅特科技(Facet)投資長葛拉夫(Tom Graff)表示:「如果把這個PPI數據換算成核心個人消費支出物價指數(core PCE)的走勢,我認為數字可能會偏熱一點。如果真是如此,那對聯準會(Fed)來說將是相當大的問題,這會加劇市場對聯準會獨立性的擔憂。」川普13日持續抨擊聯準會主席鮑威爾(Jerome Powell),在美國司法部(Justice Department)對聯準會領導人展開刑事調查之際,外界對央行獨立性的疑慮不斷升高。調查消息曝光後,多國央行官員相繼出面聲援鮑威爾。葛拉夫進一步指出:「如果到了今年下半年,換了1位新的聯準會主席,而當時的經濟情況可能需要升息,或至少明顯不該降息,因為經濟趨於持平、通膨再度回升,交易員一定會為此感到不安。」地緣政治風險同樣在14日壓抑市場情緒。由於石油輸出國組織(OPEC)的重要成員國伊朗爆發動亂,市場憂心石油供應可能中斷,加上伊朗與美國之間的緊張關係升高,油價在多數交易時段走高。不過,在川普暗示可能不會對伊朗發動攻擊後,油價隨後回落。川普在白宮橢圓形辦公室(Oval Office)向記者表示:「我們被告知,伊朗境內的殺戮正在停止,已經停止了,正在停止,而且沒有任何處決的計畫。」然而,川普13日才取消與所有伊朗官員的會談,並對抗議者表示「援助正在路上」。當天原油價格上漲逾2%,但隔天14日的最新報價則下跌超過1%。此外,川普政府也預定於14日與格陵蘭及丹麥官員舉行關鍵會談,川普持續推動美國取得對格陵蘭的控制權。會談前夕,川普態度強硬,直言任何未使格陵蘭成為美國一部分的結果都是「不可接受的」。他在其Truth Social平台發文宣稱:「美國基於國家安全需要格陵蘭。這對我們正在建設的『金穹導彈防禦系統』(Golden Dome)至關重要。北約(NATO)應該帶頭,協助我們取得它。」