


國際貨幣基金...
」 IMF 國際貨幣基金 中國 關稅 美國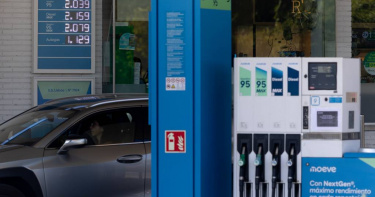
伊朗、俄烏戰火夾擊!全球柴油供應拉警報 專家:最快明年才緩解
受到美伊及俄烏戰爭持續衝擊能源供應影響,全球柴油供應拉警報!每天數百萬桶來自中東、俄羅斯的柴油無法順利流入市場,不僅將全球庫存壓至歷史低點,柴油價格更飆上新高。市場最新指標顯示,這波「柴油荒」恐怕至少持續至2027年第1季,短期內難以明顯緩解。根據外媒報導,柴油廣泛用於農業、製造業及重型運輸,因此供應短缺不只影響一般消費者,更可能透過運輸及生產成本上升,對全球經濟造成進一步壓力。其中,美國情況尤其受到關,當地柴油零售價格本月史上首次突破每加侖6美元,農民及卡車運輸業者首當其衝。美國能源資訊署(EIA)統計,截至9月11日為止,全美柴油庫存已降至1億790萬桶,創1982年開始統計以來同期最低紀錄。另一個值得注意的訊號則來自「儲油槽」,儲油設施仲介商The Tank Tiger指出,由於市面上根本沒有足夠柴油可以儲存,不少北美煉油商及交易商乾脆不再續租儲槽,使北美與加勒比海地區10月可出租的柴油儲存容量攀升至1300萬桶,創4年新高。The Tank Tiger營運長巴薩米安(Steven Barsamian)直言:「沒有柴油可以儲存,那為什麼還要花錢租儲槽?」由於儲槽租約通常長達6個月至1年,目前「庫存持續下滑、空儲槽反而增加」的現象,顯示業界預期柴油供應緊張至少將持續至明年第1季。EIA的預測則更加悲觀,估計美國餾分燃料油庫存9月將跌破1億桶,而且直到2026年底、甚至2027年大部分時間,都可能低於過去5年的低點。柴油短缺也不只發生在美國,歐洲阿姆斯特丹—鹿特丹—安特衛普(簡稱ARA)重要能源交易中心7月柴油庫存較5年平均低16%;新加坡近幾週餾分油庫存約820萬桶,同樣低於2025年平均的960萬桶。國際貨幣基金(IMF)官員指出,多個亞洲新興市場已受到「相當顯著」的影響。不過,市場仍出現部分緩解契機,創紀錄的柴油煉油利潤可能刺激煉油廠提高產量,而中國近幾個月也持續增加成品油出口,有望為全球市場增加供應。業界人士仍警告全球柴油供應至少到今年冬季都可能維持緊繃;若中東衝突或俄烏戰爭進一步升級,發生諸如大型煉油廠停擺一事,都可能再次引爆價格漲勢。

主導權回歸?金價周線上漲 「這原因」全球央行黃金儲備超車美元
黃金本周正謹慎重掌主導權,金價10日持穩,但在美元走弱帶動下,黃金價格周線上漲。市場正持續評估美伊談判的持久性及其對利率前景的影響。黃金現貨報每盎司4761.79 美元,本周上漲近 2%。美國黃金6月期貨收跌0.6%,報每盎司4787.4美元。根據外媒引述報告指出,在各國央行「去美元化」趨勢推動下,全球官方持有的黃金市值,已正式超越剔除利息收益後的「實質美元資產」。根據《朝鮮日報》引述彭博宏觀策略師Simon White指出,國際貨幣基金(IMF)公布全球央行持有總規模達7.5兆美元的資產中,包含了數十年來美債所產生的利息,屬於「估值膨脹」;反觀黃金本身不生息,兩者直接對比並不公平。剔除利息後反映央行「主動購買」的美元資產規模僅約4兆美元。隨金價近年大幅攀升,全球央行持有的3萬6520噸黃金,總市值已衝上5.5兆至5.6兆美元。另外,美國政府債務持續攀升,赤字規模擴大,市場擔心美元購買力將長期縮水。Simon White指出,黃金現在不僅是抗通膨工具,更是防範美國財政失控與信用風險的避免工具。
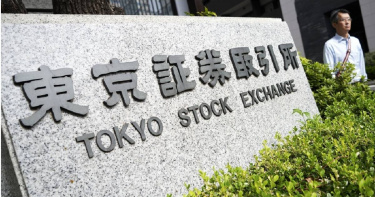
「高市交易」讓日股創新高!專家示警:與經濟基本面脫節
日本股市延續漲勢,今(12日)再度刷新歷史高點,背後動力來自於市場對日本國內政治局勢,以及執政當局經濟政策議程的信心回升。然而,專家警告,日股表現與經濟基本面已出現脫節。據美國財經媒體《CNBC》報導,日本日經225指數(Nikkei 225)在早盤首度突破58,000點,隨後漲幅略為收斂。今年以來,該指數已累計上漲約15%。近幾日該指數接連創下多個關卡紀錄,從56,000點、57,000點到如今的58,000點。這波行情受到所謂的「高市交易」(Takaichi trade)推動,起因於首相高市早苗在8日的眾議院選舉中取得壓倒性勝利。市場觀察人士表示,由於高市早苗在選後獲得強而有力的民意授權,政治樂觀情緒成為本輪漲勢的重要支柱。股票投資人對更高的政府支出、減稅措施,以及更具主動性的經濟議程前景表示歡迎。不過,分析師警告,市場熱情可能已領先於日本政策如何籌措資金的清晰度;此外,日本目前的股市基礎顯得脆弱,容易受到匯率波動、全球衝擊,以及價格與基本面的脫鉤影響。投資管理公司「Port Shelter」執行長哈里斯(Richard Harris)指出,目前市場漲勢難以單純以經濟強度加以合理化:「這並非真正由基本面所驅動。如果你觀察匯率如何變動、經濟表現如何……其實並沒有特別強勁的因素,足以支撐日股這波漲勢。」日本政府於去年11月公布的數據顯示,日本經濟在截至同年9月的3個月期間按季萎縮0.4%,為6個季度以來首度出現負成長;按年率計算則萎縮1.8%。與此同時,根據國際貨幣基金(International Monetary Fund)數據,日本是全球負債最重的國家,2025年債務占國內生產毛額(GDP)比率接近230%。而高市增加財政支出的政策路線可能進一步推高債務,例如日本政府於去年11月批准1項超過1,350億美元的財政刺激方案,便意味著需增加借款。Port Shelter的哈里斯表示,當前主導市場的是情緒、流動性與敘事力量,「我們在其他市場也看過類似情況。」他補充,日本並非特例,在全球對股票與人工智慧(AI)相關投資的熱情帶動下,許多市場都創下紀錄。美國3大信用評等機構之一的「穆迪公司」(Moody’s)資深經濟學家安格里克(Stefan Angrick)也指出,人工智慧熱潮推升全球股市,日本股市亦明顯受益。他在接受《CNBC》訪問時表示:「目前情勢看起來略顯脆弱,因為估值是由全球股市熱潮所驅動。」日本在全球製造業與資本財領域的高度曝險,使其成為人工智慧建設浪潮的主要受益者。但安格里克指出,這種連動也使市場對全球科技熱情降溫或匯率變動格外敏感,而匯率其實在這波行情中發揮了相當關鍵的作用。近月來,這種敏感性更加明顯。對人工智慧泡沫的憂慮已導致市場波動,包括日本股市在內。上週,在人工智慧公司「Anthropic」推出新1代人工智慧工具、可處理許多軟體公司核心服務所涵蓋的複雜專業工作流程後,軟體類股出現拋售。安格里克補充,另1項使當前估值顯得脆弱的因素是日圓。過去1年日圓大幅走弱,對日本股市通常有利,因為市場中相當比例為依賴出口的製造商。他認為,日圓貶值可推升企業盈餘並提高股價估值,但這種效果可能隨時間減弱,「日圓的交易水準與基本面相距甚遠,本質上是過度疲弱,屬於不合理的貶值。」根據倫敦證券交易所集團(LSEG)數據,過去6個月日圓兌美元已貶值約3.67%。日本方面已暗示,若日圓持續下滑可能進行干預。日本財務大臣片山皋月甚至已就日圓「單邊貶值」問題向美國財政部長貝森特(Scott Bessent)表達關切。位於英國蘇格蘭的安本資產管理(Aberdeen Asset Management)預期,隨著通膨降溫幅度可能高於目前預期,實質利率逐步上升,日圓將升值。安格里克亦預期日圓將走強,「市場預期中期內日圓應會升值,屆時股市估值將略為回落。」他也警告,匯率正常化可能「大幅削弱目前的股市水準。」然而,這並不意味日本股市的榮景毫無持續力。專家指出,近年來的結構性改革,特別是在公司治理、資本效率與股東回報方面,已提供持久的成長基礎。企業加大股票回購、解除交叉持股,並更積極提升股東權益報酬率(ROE),這一轉變亦受到東京證券交易所鼓勵。部分資產管理機構認為,只要市場預期得以實現,日本企業基本面仍大致具支撐力。瑞士聯合私人銀行(Union Bancaire Privée)投資組合經理祖海爾(Zuhair Khan)表示,若強而穩定的政府能為市場帶來信心,這波漲勢在一定程度上是「真實的」。但他警告,價格已反映尚未落實的進展,「市場已提前反映某些尚未發生的事」,包括資產出售、股票回購與利潤率提升的預期,這使市場幾乎沒有失望空間,「若改善步伐放緩,仍存在下行風險。」