


年減
」 台股 少子化 營收 房市 中國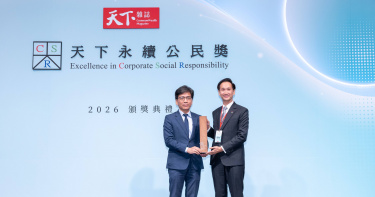
信義房屋連續20年獲天下永續公民獎 房仲業唯一得獎者
信義房屋連續20年獲《天下雜誌》天下永續公民獎肯定,昨(9月30日)以大型企業組服務業第二名成績,成為本屆唯一獲獎的房仲業者。此次獲獎企業還包括緯創、鴻海、中華電信、富邦金控及中信金控等指標企業。 今年適逢天下永續公民獎20週年,獎項透過公司治理、企業承諾、社會參與及環境永續四大構面,檢視企業ESG實踐成果。本屆以「AI助攻ESG」為主題,新增負責任AI治理、員工心理健康與中高齡友善職場、自然正向與生物多樣性等評比內容。大型企業服務業組前三名則依序為中華電信、信義房屋及台灣大哥大。《天下雜誌》共同執行長暨內容長吳琬瑜表示,AI帶來前所未有的變革,加上供應鏈移轉與氣候災害等挑戰,永續已成為企業每天都會遇到的經營問題。企業如何賺錢、如何待人,以及如何運用專業解決社會問題,都是經營者必須面對的課題,也需要在眼前成本與長期未來之間,做出經得起時間考驗的選擇。信義房屋倫理長謝英哲表示,45年來信義房屋始終堅持「以人為本」,也將企業倫理和永續融入企業經營。連續20年獲獎是長期實踐這項理念的成果,無論在社會共好、環境永續或治理創新上,都會持續深化作為,讓永續成為公司每天的行動。 公司治理方面,信義房屋已連續12屆於臺灣證券交易所公司治理評鑑名列上市公司前5%。因應AI快速進入企業營運,公司近年也整合逾40年累積的不動產與交易資料,將AI導入服務與管理流程,包括AI智能配案、生成式AI助理「義點通」及不動產廣告AI審查等應用。信義房屋表示,公司將AI定位為強化人力與專業的工具,透過人機協作提升服務效率與資訊品質,讓第一線同仁投入更多時間理解客戶需求與提供專業服務。 企業承諾方面,信義房屋針對第一線同仁高度外勤的工作型態,持續推動交通安全管理,同仁交通事故件數由2020年的294件降至2025年的135件,五年減少逾五成。 社會參與方面,信義房屋本屆「社會參與」構面獲8.83分,排名大型企業服務業第一。自2004年啟動「社區一家」計畫以來,已支持3917個社區,從提供圓夢資源延伸至企業媒合等機制,串聯企業資源與地方團隊,共同投入社區營造與地方創生。 環境永續方面,面對今年評比新增的自然與生物多樣性議題,信義企業集團近年投入造林復育與生物多樣性監測;減碳則從房仲服務流程著手,自2015年盤查服務碳足跡,單筆仲介交易碳排已由約550公斤降至221公斤,十年減少近六成。 信義房屋表示,連續20年獲得天下永續公民獎肯定,是長期投入永續經營的階段成果。未來將持續深化公司治理、企業承諾、社會參與與環境管理,將永續思維融入企業營運決策。
房價看跌氛圍收斂!永慶市調:第四季房價看法「持平」增至43%
永慶房屋今(23)日發布2026年第四季網路會員調查,與第三季相比,看跌房價比例從36%下降至28%,消費者看跌氛圍持續降溫;看漲房價的比例較上季增加2個百分點至29%;而房價持平比例較上季再上升,從上季的37%增加至本季的43%,顯示消費者看待第四季房價由「看跌」轉向「持平」。永慶房屋業管部協理陳賜傑指出,今年台灣出口表現連34紅,顯示整體經濟動能強勁,加上AI產業帶旺出口與企業獲利,台股仍處高檔,資本市場財富效果發酵,使消費者對房價下跌的預期持續收斂,看跌氛圍降溫。然而,在信用管制續行的狀況下,市場資金面依然受到限制,因此,消費者看跌房價比例雖已下降,但主要轉向持平,並未全面看漲房價。消費者若目前有購屋需求,購屋的動機為何呢?根據本次調查結果顯示,有40%為換屋需求、36%為首購需求,投資需求僅剩6%,顯示在政策有效抑制短期炒作下,整體房市呈自用當道。至於消費者偏好買屋齡多大的房屋?5年內新成屋與5-10年中古屋比例最高,兩者合計82%,顯示多數消費者皆偏愛屋齡相對年輕的房屋。對於購買的房數,七都呈現區域分化的現象,雙北市、桃園市有逾8成消費者青睞2~3房的產品,而新竹以南的四大都會區消費者則鎖定3房以上產品,反映中大坪數的需求仍高。問券也針對8月正式上路的青安3.0進行調查,青安3.0新增年齡及所得限制,分別是申貸人年齡須未滿50歲、申貸者個人年所得總額不得超過200萬元。根據本次調查結果顯示,有65%贊成年齡限制,67%贊成所得限制,顯示多數消費者皆認為這兩項限制並無對其造成影響,反而認為能精準支持青年無房族購屋。青安3.0也有針對新婚、育兒家庭提高貸款上限,新婚2年內最高可貸1,200萬元、育有未成年子女最高可貸1,500萬元,這項優惠是否讓消費者提升購屋意願?有42%的人表示會因新婚、育兒貸款額度上限提高進而提升購屋意願,不過有54%的人認為沒有影響。永慶房產集團業務總經理葉凌棋認為,台灣經濟穩健成長,科技業與出口動能持續提供支撐、台股高檔震盪下,預估第四季成屋市場持續呈現「量小增價平」格局。雖然近日房市政策略有鬆綁,不過,銀行資金緊縮的狀況仍持續,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間。
利率高、排撥重現「房貸放鬆但不輕鬆」 葉凌棋:交易量難大幅回升
第七波信用管制實施滿2年,央行於上周17日決議放寬第2屋房貸至7成,對於目前幾乎是躺平的房市,是否能有幫助?永慶房產集團業務總經理葉凌棋今(23)日表示,政策鬆綁確實有助於第四季買氣回穩,不過銀行資金緊縮、排隊撥款重現,房市交易量要大幅回升仍有難度,預估今年建物買賣移轉棟數與去年26萬棟持平。根據永慶成交數據觀察,今年1-8月成屋市場交易量較去年同期量增6.6%,七都房價呈現平盤整理、區域分化態勢,生活機能不夠好,過去價格快速衝高的地區價格正在修正,是因為支撐力不足,10年內成屋與預售屋價差15%以內,才是健康狀態,預估第四季成屋市場持續呈現「量小增價平」格局。預售屋市場方面,今年1-7月與去年同期相比,預售交易量出現兩極化發展,以北市、新竹縣市表現最好,分別成長8.9%、 34.3%;但台中、台南卻衰退27.4%、23.3%,高雄更是量縮42.7%;但房價全台和七都是全面上漲。從建商推案量方面也可見量縮明顯,2026年和2024年上半年相比,全台減少了61%;而2026年全年使照量估14.2萬戶,挑戰近30年新高,「龐大交屋潮下,也難怪房貸利率居高不下,且要排隊等一到兩季才能貸到錢。」葉凌棋表示。葉凌棋分析,此次央行連10季凍結不升息,是因為2024年限貸到央行信用管制,已讓中位數房貸利率上升2、3碼,等同實質升息2碼以上。若央行公告再升半碼,利率再疊上去,反而造成購屋人更大負擔,「5年前貸過1.375%的人,現在利率都翻1倍,現在繳房貸並不輕鬆。」葉凌棋表示,銀行最低利率的2%都是「看得到吃不到」,民眾實際貸款都是3%起跳,最近排撥問題再現,首購和一般民眾申貸不易。對於房市政策略有鬆綁,葉凌棋認為,「房貸放鬆也不輕鬆」,雖有助於第四季買氣回穩,不過,銀行資金緊縮的狀況仍持續,房貸利率越借越高,購屋民眾要考慮多一點,因此交易量要大增的機會不大;價格方面沒有可以反彈的環境,維持平盤整理。葉凌棋依目前市況推估,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間,維持與去年平盤。
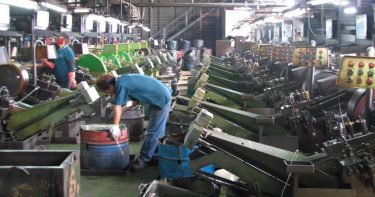
扣件業升級前8月量縮價逆揚 缺工卻成隱憂職缺年增近25%
台灣為全球第3大扣件出口地區,根據扣件業者統計,2026年8月單月出口總額達3.57億美元,雖受到全球建材及一般工業需求放緩影響,年減6.93%,但今年前8月平均出口單價仍逆勢上揚5.15%,攀升至每公斤3.67美元,顯現業者轉型高附加價值產品的策略已見成效;不過,人力銀行也統計扣件產業人才缺口,近年受少子化、缺工潮衝擊,職缺年增高達24.53%。扣件產品除了民眾熟知的螺絲、螺帽之外,扣環、墊圈等亦屬相關產品,看似不起眼的零組件,卻廣泛應用於航太、電動車及醫療等高階產業。根據CNN網站月前專題報導指出,台灣扣件約占全球產量13%,長期位居全球主要出口國之列;台灣硬體產業資料亦顯示,台灣為全球第三大扣件出口地區,超過9成產品銷往海外。其中,美國以17億9,420萬美元穩居第一大出口市場,占出口總額42.7%。隨著全球高科技產業持續擴大投資,扣件產業的應用領域也逐步朝高階製造延伸。根據經濟部資料,AI與資料中心建設持續推進,帶動半導體先進製程、封測及AI伺服器供應鏈擴產。隨著高科技製造設備與相關產線持續擴增,具備耐腐蝕、耐高溫及高精度等特性的「高階扣件」需求亦逐步增加,產業升級的同時,也同步推升對專業技術人才的需求。不過從人才市場來看,根據1111人力銀行統計,扣件產業相關職缺數較去年同期成長約24.53%,其中部分主管職缺月薪達7萬起跳、獎金另計,反映企業積極延攬人才,也凸顯隨著產業朝高值化發展,具備專業技術與管理經驗的人才重要性日益提升。不過,產業也正面臨技術人才斷層的挑戰,臺灣螺絲工業同業公會理事長蔡永裕表示,目前扣件產業缺工嚴重,技術熟練的師傅多集中在40到65歲之間,一旦資深技術人員陸續達到退休年齡,不僅可能造成產線運作受影響,更牽涉整個產業專業技術如何延續的長期課題。1111人力銀行發言人莊雨潔表示,許多傳統產業目前同樣面臨「經驗流失」的問題,面對高齡化與技術斷層,企業的人力策略也應思考「傳承」,將關鍵人才長期累積的經驗轉化為企業可以持續累積的技術資產。建立製程SOP、問題案例資料庫及設備操作紀錄,甚至運用AI協助整理資深技術人員的判斷邏輯,讓原本存在於個人腦中的「know-how」,逐步轉化為企業可傳承、可複製的知識資產。
盤點七都10大房市重災區 「這3區」預售交易年衰破6成
房市冷颼颼,根據《591實價登錄》統計,2026年上半年七都預售交易量年減幅最大的10個重災區,發現所有區域成交量均較去年同期衰退逾4成,甚至有8區直接「腰斬」,其中以桃園大園年減75%最多,台中沙鹿、清水則分別衰退71%、64.4%緊追在後。不過,隨央行上周房市信用管制微鬆綁,政策利多能否讓低迷已久的預售市場迎來春燕,仍有待後續觀察。觀察10大重災區橫跨北中南,桃園大園從709件大減至177件、年減75%,為七都量縮最劇烈區域;重災區則集中台中市,共計占有沙鹿、清水、南區3席、為七都最多;其次雙北市、高雄市也均占2席,可見買氣修正幅度已從蛋白外圍重劃區,延伸至核心都會區,且榜上更有8個行政區交易量腰斬,反映當前預售買氣不僅是降溫、更趨向凍僵。桃園大園以年減幅逾七成、成為第一重災區,該區近年受惠航空城等利多,吸引不少建商進駐推案、供給量大,然而在房市管制與貸款緊縮下,來人減少,尤以客運區域賣壓增大。今年上半年價格雖有部分讓利,不過區內機能待完備、且相對較高價的新案對自住客吸引力較弱,加上去年同期有不少「桃園航空城機場園區街廓基地」安置住宅集中交易、墊高基期,都導致成交量縮減劇烈。台中則以沙鹿、清水2大海線區域災情最重,分別年減71%、64.4%。過去幾年受惠中科外溢、台中港及捷運藍線等建設題材,帶動建商於海線大量推案,加上房價相對市區親民,吸引首購及置產買盤;不過隨著近年房價快速墊高,信用管制後投資置產需求退潮,且市場上仍有不少新案待去化,「供給多、買方少」便成為海線市場當前最大壓力。新北同樣出現腰斬區域,五股年減58.3%,該區預售供給主要集中洲子洋重劃區,過去仰賴雙北外溢與首購買盤,在房貸條件收緊下、買方轉趨謹慎,同時新案供給規模縮減,導致供需同步降溫。中和交易量則由逾800件大減至400件以下、年減56%,主因去年指標案「大同新紀元」大量成交挹注,明顯墊高區域基期,今年該案成交動能較去年同期收斂,也使整體交易量的年減幅度放大。高雄新興、鼓山則分別年減54.3%、53.6%,兩區皆屬房價相對高檔區域,其中新興不僅是去年受指標案「中山鉑悦」交易挹注,今年同期該案仍有去化撐量,但區域成交動能仍轉弱;鼓山則坐擁美術館、農十六等高價住宅聚落,房價基期已高,在房市管制環境下,高總價、換屋型買方更趨謹慎,使得2區預售量能同步腰斬。北市萬華、內湖也意外擠進重災區,分別年減50.9%、44.1%。萬華去年受到新案「長虹MVP」去化挹注,今年進入銷售後段,成交動能收斂;內湖則因素地有限、供給少,若缺乏大型新案進場,少數個案成交變化便容易放大年變化,且北市新案總價門檻相對仍高,在當前貸款環境下,購屋族決策期亦隨之拉長。至於搶上重災區最後一席的台中南區,年減幅為43.5%,屬成熟市區,過去幾年在交通、生活機能優勢下推案活躍,如今前幾年預售建案逐漸進入銷售後段、交屋階段,同時今年新案供給轉趨保守,處於市場週期轉換時期,預售成交量亦隨之收斂。整體而言,十大重災區雖全面量縮逾4成,但並非單一因素造成,除了信用管制、房貸緊縮壓抑整體房市買氣,各區「高基期、供給量及推案週期」也成為放大交易量減幅的關鍵。
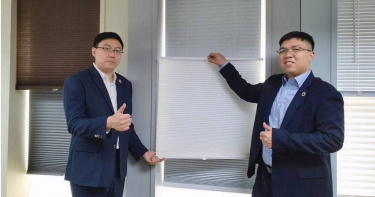
慶豐富前8月營收年增6.4% 宣布完成 44億元聯貸案簽約
居家生活用品全方位供應商慶豐富實(9935)於今(10)日公告2026年8月合併營收4.33億元,年減4.68%,同時亦宣布完成等值新台幣44億元聯貸案簽約。慶豐富表示,由於北美大型實體零售通路客戶受高利率、消費支出保守及房市交易量偏低等因素影響,導致訂單拉貨保持審慎,然而受惠消費者購買行為逐步轉向線上搜尋、比價及下單,加上居家修繕與替換需求仍具支撐,帶動線上電商通路與專業市場客戶訂單維持成長,挹注累計2026年1至8月合併營收達34.65億元,仍較去年同期成長6.4%。慶豐富指出,憑藉集團深化窗簾事業全渠道通路客戶布局策略綜效,積極拓展線上電商及Pro專業市場,憑藉多SKU管理、快速補貨、客製化服務與穩定交付能力,滿足線上電商通路客戶,以及建商、承包商及室內裝修業者等多元需求,以今年累計前8月旗下線上電商通路與專業市場客戶合計營收已達55%,並超越大型實體零售通路。隨著電商通路消費角色提升,加上Pro專業市場訂單具備較高計畫性與延續性,有助慶豐富平衡實體通路拉貨波動,持續挹注整體營運良好動能。慶豐富進一步指出,集團仍持續透過產品組合優化與新品開發,提升不同通路的市場競爭力,包括強化無拉繩安全窗簾、免打孔安裝、節能遮陽及客製化尺寸等產品布局,以滿足北美消費者對安全性、便利性、美觀設計與居家舒適度的需求。同時,慶豐富依各通路銷售特性,調整產品組合、價格帶與補貨模式,並透過供應鏈整合與生產排程優化,提高訂單交付效率。此外,慶豐富亦宣布完成等值新台幣44億元聯貸案簽約,主要用途為償還金融機構既有負債、充實集團中期營運週轉金及長期股權投資,由合作金庫商業銀行擔任統籌主辦銀行,臺灣土地銀行擔任共同主辦銀行,並獲第一商業銀行、上海商業儲蓄銀行、華南商業銀行、臺灣中小企業銀行、玉山商業銀行及凱基商業銀行等金融機構參貸,最終超額募集1.46倍,以等值新台幣44億元完成募集。慶豐富表示,此次聯貸案順利完成,顯示金融機構對集團長期營運體質、北美市場布局及全通路經營策略的支持與信心,透過聯貸資金到位,將有助於優化集團財務結構、充實營運週轉彈性,並支援後續長期股權投資及營運布局需求,進一步提升集團面對市場波動與掌握成長機會的財務彈性。
全台人口連32個月負成長! 8月新生兒僅7492人「年減逾1.1萬人」
內政部最新戶口統計資料顯示,截至民國115年8月底,全台人口數為2322萬4721人,人口已連續32個月負成長;8月全台僅有7492名新生兒出生,平均約每6分鐘只有1名嬰兒誕生,較上月減少414人,今年1至8月的新生兒共6萬1742人,較去年同期的7萬2778人,減少1萬1036人。內政部戶政司今日公布民國115年8月戶口統計資料,截至8月底,全台人口數為2322萬4721人,與去年同期相比減少10萬3622人,平均每天減少約283.9人;與7月底相比,減少1萬281人。從人口出生數來看,今年8月出生數為7492人,平均約每6分鐘出生1名嬰兒,折合年粗出生率為3.80‰;與去年同月相比,出生人數減少972人,減幅達11.48%;與7月相比,也減少414人;今年1月至8月累計出生人數則為6萬1742人,相較去年同期的7萬2778人,減少1萬1036人。各縣市方面,8月粗出生率最高的是連江縣6.05‰,其次為臺東縣6.01‰,再其次為新竹縣4.98‰;最低為基隆市1.87‰,其次為嘉義縣2.96‰,再其次為臺南市3.21‰。至於全台人口死亡數,8月人口死亡數為1萬6470人,平均約每2.7分鐘1人死亡,折合年粗死亡率8.35‰。雖然死亡人數較7月減少649人,但與去年同期相比增加1244人。各縣市方面,8月粗死亡率最高為臺東縣11.79‰,其次為屏東縣11.78‰,再其次為花蓮縣11.44‰;最低為連江縣2.59‰,其次為金門縣5.83‰,再其次為桃園市6.49‰。據今年前8月的數據顯示,以人口出生數7492人、人口死亡數1萬6470人計算,8月人口自然增加為負8978人;除了自然人口減少之外,人口遷移同樣呈現負成長,8月遷入人口數為6萬6399人,遷出人口則有6萬7702人,淨遷入人口為負1303人。合計「人口自然增加」負8978人與「人口社會增加」負1303人後,全台8月人口較7月減少1萬281人。從人口結構來看,截至8月底,0至14歲人口數為261萬6236人,占總人口比率11.26%;15至64歲人口數為1581萬8414人,占68.11%;65歲以上人口數為479萬71人,占20.62%;至於20歲以上人口數則為1964萬702人。各縣市方面,0至14歲人口比率最高為新竹市14.82%,最低為金門縣7.54%;15至64歲人口比率最高為連江縣73.28%,最低為臺北市63.56%;65歲以上人口比率最高為臺北市24.76%,最低為新竹縣15.47%;至於20歲以上人口比率最高則為金門縣88.86%,最低為新竹市80.03%。
營收不如股價般爆發? 「這檔」面板股點燃AI新材含金量仍高
投入高速PCB板材開發的軟板銅箔基板(FCCL)廠台虹(8039)8月營收8.07億元,月減4.78%,年減13.83%,累計至8月營收共67.66億元,年減0.91%,顯示目前營收端尚未出現與股價相同幅度的爆發。台虹自7月30日收盤低點158元起狂飆,8月27日收在352.5元歷史新高,9月1日收在319元,一個月漲幅達101.9%。4日台虹開高走低,隨後盤中一度拉回至8.02%,終場小漲1.54%,收報297.5元。台虹FCCL產品在提供包括手機及消費電子的應用營收占比達 90%,但今年在面對被動元件、記憶體等供應鏈零組件等缺貨不確定性,對全年的營運看法趨於保守,可能2026全年營收維持在2025年水準。台虹過去做FCCL軟板,去年轉為CCL硬板,在轉型過程中,營運表現放慢了下來。台虹也完成在泰國投資設廠營運,其中以細線路高階軟板材料銷售最出色,而半導體材料並且進一步進入工程驗證新階段。此外,市場調研也傳出,下一代AI伺服器可能增加PTFE搭配低損耗填料的應用,以降低高速訊號傳輸損失,市場認為台虹有望成為潛在受惠者。
難敵物價壓力!日本「家庭支出」連8個月衰退 7月年減3.6%遠超預期
由於日常必需品價格上漲,促使消費者削減非必要性支出,日本家庭支出在7月連續第8個月下滑!日本總務省今(4日)公布,經通膨調整後的家庭支出較去年同期下降3.6%,遠高於經濟學家預期的下降1.6%。此外,經季節調整後,家庭支出則較6月增加0.5%。據《日本時報》報導,日本第2大證券集團「大和證券集團」旗下智庫「大和總研」的經濟學家龐鈞文表示:「西亞緊張局勢導致油價上漲,加上全球需求環境更加緊縮,不僅影響能源價格,也正在衝擊多個產業,尤其是食品飲料業。」此外,住宅修繕與租金支出,以及汽車相關支出的下降,亦拖累整體家庭支出指數。更糟的是,日本家庭支出持續下滑之際,仍必須面對食品等日常必需品價格上漲的壓力。即使日本政府正採取措施限制能源成本,7月新鮮食品價格仍較去年同期上漲7%,加工食品價格漲幅則放緩至3%。根據日本「帝國數據銀行」公布的數據,7月計畫調漲價格的品項數量較去年同期增加近22%,而這項趨勢預計還會持續,預估到8月這類價格調整將增加83%,且9月可能再大幅增加,原因包括西亞衝突導致原油及石腦油價格上漲,以及日圓走弱。儘管薪資穩步上升,日本消費者仍抑制支出,反映出民眾已對通膨感到苦惱。4日公布的數據顯示,日本經濟第3季開局疲弱,而第2季民間消費幾乎沒有成長,也進一步拖累當季整體經濟增長。對此,日本首相高市早苗計畫透過降低食品及非酒精飲料的消費稅來處理通膨問題,從明年4月起實施2年,將相關商品的消費稅率降至1%。此外,她也正在延長限制汽油價格的相關措施。大和總研的龐鈞文指出:「展望未來,我認為消費將會增加,但增幅有限。雖然高市的消費稅減免措施應能提供一些支撐,但考量西亞局勢,企業可能會把成本上升的壓力轉嫁給消費者。」
復牌大跳漲停! 「這檔」補交財報免淪壁紙
中小尺寸面板廠凌巨(8105)第二季財報難產、股票停止交易,復牌後首日強勢延續,28日股價開盤即漲停至16.65元,較前一日上漲1.5元,漲幅9.9%,成交量6419張。凌巨日前因股權及經營權異動,董事會一度僅剩1席,無法完成第二季財報決議及申報,自8月19日起遭停止交易。18日一度爆量跌停,成交4.81萬多張,散戶大撤退,融資大減1026張,投信大賣400張,惟外資逢低撿便宜,敲進10695張。直到24日完成董事改選並補申報財報,27日恢復買賣,復牌首日即攻上漲停。28日再度攻上16.65元,連續2個交易日漲停,市場焦點也從公司治理風險解除,轉向後續基本面能否延續改善。凌巨第2季營收20.99億元,年減5.88%,毛利率上漲9.91%,營業利益、稅後純益同步轉正,單季EPS 0.16元;上半年稅後純益2.6億元、EPS 0.59元,較去年同期明顯改善。凌巨聚焦工控、車載及醫療等利基應用,醫療新客戶機種今年進入量產,並同步發展QLED、OTFT及膽固醇液晶等新型顯示技術。市場將關注凌巨後續能否延續獲利改善、朝高附加價值的市場轉型。
蘋果發表會登場倒數 台股供應鏈一次看「這家」獨供最受惠
蘋果預計於美東時間9月9日舉行秋季新品發表會,法人指出,iPhone 18 Pro系列主要升級集中於應用處理器及相機鏡頭,加上受記憶體供應影響,台股供應鏈有望受惠。台積電(2330)、鴻海(2317)、大立光(3008)、玉晶光(3406)奇鋐(3017)、新日興(3376)等主要供應商可望受惠。根據Gartner預估,2026年全球智慧手機出貨量年減8%至2.7億支,主因記憶體成本已占手機BOM達30%至40%,品牌廠陸續調漲售價,抑制上半年市場需求。大型本土投顧分析,記憶體供給短缺與成本上升對基礎款及功能性機種需求衝擊最大,出貨量均年減逾20%。其中,蘋果、華為表現最佳,出貨分別年增12%、6%;折疊手機出貨量年增21%,滲透率提升至3.7%。蘋果本次發表會最受關注的產品,可能不是 iPhone 18 Pro,而是蘋果首度進軍摺疊手機市場的 iPhone Fold。法人預估,2026年iPhone Fold出貨量約600萬支,首批出貨組裝將由鴻海獨供。
2037年勞動力拉警報!逾半工作人口都是中高齡 50年後台灣剩1215萬人
台灣少子化、高齡化問題持續加深,人口與勞動力結構都將迎來明顯轉變。國發會公布「2026年至2075年人口推估」最新結果,預估到了2075年,台灣總人口將降至1215萬人,較2026年大減48%,其中65歲以上人口占比更將突破5成;另一方面,自2037年開始,工作年齡人口中超過一半將是45歲至64歲中高齡族群,勞動供給緊縮問題將逐漸浮現。國發會每2年依據最新戶籍人口資料,重新檢視出生、死亡及人口遷徙等因素,藉此推估長期人口發展。本次除了重新調整長期生育率假設,也首次將產檢件數、結婚對數等指標納入分析,希望讓短期出生人口推估更貼近實際變化。根據內政部統計,台灣2025年總生育率已降至0.695人,降幅高於原先預期。與此同時,20歲至49歲女性人口自2005年達到高峰後持續減少,20歲至49歲有偶率也逐年下降,使具生育可能的人口基數不斷縮小。考量最新生育狀況及其他國家的長期生育率變化,國發會此次同步下修長期總生育率假設。高、中、低3種情境原本假設2070年分別達1.3人、1.0人及0.8人,如今調整為2075年的1.1人、0.8人及0.6人。最新推估顯示,人口減少速度將逐步加快。到了2045年,台灣總人口將跌破2000萬人,剩下1998萬人,其中幼年人口占5.2%、青壯年人口占57.9%、老年人口占37.0%。到了2075年,總人口將進一步縮減至1215萬人,幼年人口僅占4.8%,青壯年人口降至42.3%,65歲以上老年人口則提高至52.9%。換句話說,若依目前推估趨勢發展,50年後台灣不僅人口規模較2026年減少近一半,65歲以上人口更將超過總人口半數。人口老化速度同樣值得關注。國發會推估,2035年65歲以上人口占比將達28.7%,整體人口年齡中位數升至52.1歲;2045年老年人口占比將增加至37.0%,年齡中位數進一步升至57.2歲。勞動人口本身也將快速老化。自2037年起,45歲至64歲中高齡人口占工作年齡人口比重將超過一半,代表未來不只工作人口數量減少,勞動力的年齡結構也將明顯改變。隨著青壯年人口減少,扶養壓力也會持續增加。2035年潛在支持比預估降至2.2,也就是每1名65歲以上人口約由2.2名青壯年人口支撐,扶養比則達55.2。到了2075年,潛在支持比將進一步降至0.8,扶養比則升至136.6。面對人口縮減及高齡化趨勢,國發會表示,行政團隊已成立「人口對策新戰略執行小組」,並於今年5月推出「台灣人口對策新戰略—家庭支持篇」,從安心生養、強化托育、教育加碼、友善職場及居住減壓等面向提出18項措施。後續也將規劃「銀髮世代篇」、「全齡育才篇」及「全球攬才篇」,透過整合不同部會政策與資源,因應人口持續減少、勞動供給緊縮及人口高齡化帶來的結構轉變。
重返疫情前水準!114年國人平均壽命81.27歲 這縣市最長壽
近10年國人平均壽命趨勢圖。(圖/內政部提供,以下同)內政部今(24)日公布「114年簡易生命表」,指出國人的平均壽命為81.27歲,其中女性84.75歲、男性77.93歲;若與聯合國公布2025年全球平均壽命比較,我國女、男性平均壽命分別高於全球平均水準8.6歲及7.0歲。內政部表示「生命表」主要用於呈現國人壽命與死亡趨勢,是衡量一國整體福祉、未來人口預測及國家競爭力評比的重要統計,深受世界各國重視。主要國家平均壽命。內政部提到隨著嚴重特殊傳染性肺炎(COVID-19)疫情趨緩,死亡人數連續3年減少,114年國人死亡人數19萬9,639人,較113年減少1,674人,其中65歲以上15萬1,936人(占76.1%),減少657人;粗死亡率為8.55‰,每千人死亡人數較113年減0.05人,標準化死亡率為每十萬人口395.3人,較113年減少15人,使114年國人平均壽命較113年增加0.50歲(女、男性分別增加0.45歲、0.51歲),已恢復至疫情前(108年)水準。而就區域別而言,114年平均壽命6直轄市以臺北市83.98歲最高,其餘依序為新北市、臺中市、桃園市、臺南市及高雄市;其他縣市以新竹市82.13歲最高,僅次於臺北市。歷年國人死亡相關統計圖。就性別而言,全國女性平均壽命84.75歲,其中以臺北市86.74歲最高,新竹市85.20歲次之,最低則為臺東縣81.54歲。全國男性平均壽命為77.93歲,其中又以臺北市81.10歲位居第一,其次為新竹市79.10歲,最低同樣為臺東縣72.30歲。內政部說明每年編算簡易生命表,提供政府有關人口政策、人力規劃、衛生保健等參考及學術研究之用。民眾若想了解這次公布的「簡易生命表」,可至內政部統計處網站,點選「我國生命表」瀏覽查詢。各縣市平均壽命。

少子化私幼10年蒸發376所! 專家:憑「3優勢」成建商搶手貨
少子化海嘯襲捲全台,10年間私立幼兒園大減376所創下新低!然而,退場幼兒園憑藉地段佳、基地大與產權單純等三優勢,意外躍升為建商爭相卡位的搶手獵物。幼兒園數量創近10年新低少子化衝擊持續擴大,全台幼兒園數量呈現下滑趨勢。根據教育部統計處資料顯示,114學年度全台包含公共化與私立幼兒園合計共有6,616所,雖然公共化園數較上學年增加17所,不過一般私立園數減少了58所,整體幼兒園還是比上學年減少了41所。其中私立幼兒園數逐年遞減,105學年原有4,258所,至114學年度僅剩3,882所,十學年間減少376所,成為近10年來最低點!進一步觀察六都公私立幼兒園數,五都皆呈減少,其中台北市年減12所居冠,僅有桃園市逆勢增加8所。營運挑戰與人口流失雙重夾擊針對幼兒園數量的消長,台灣房屋集團趨勢中心執行長張旭嵐表示,「近年政府持續擴大公共化幼兒教保服務,公共化幼兒園數量增加,不過私立幼兒園因面臨少子化招生困難、幼教壓力大人力流失、市場競爭激烈等多重因素,經營難度提高甚至選擇停止辦學退場。台北市幼兒園年減量居高,也反應出在高居住成本都會區中,不僅幼兒園經營成本高,少子化及家庭型人口流失現象相對明顯。」桃園市逆勢吸引家庭遷居相較於其他縣市的遞減,桃園市則呈現不同的發展風貌。張旭嵐表示,「桃園市受惠生育補助優勢,房價亦相較雙北具吸引力,近年已成為首購族及年輕家庭遷居熱區,尤其青埔、桃園、龜山等新興重劃區持續開發,帶動家庭型人口與住宅需求成長,幼兒教育機能需求也同步增加,而桃園市平均每園幼生數高達103人,若區域幼兒園出現供不應求,亦可能出現擠破頭的情況。」退場幼兒園成建商卡位首選隨著幼兒園走向退場,留下的土地建物反成建商搶手貨,觀察近年就陸續出現多筆建商購買幼兒園的大手筆交易,包括高雄「圓山幼兒園」連帶周邊停車場,共832.97坪住三用地,由鑫龍騰開發以總價7.01億元整合收購;承億集團也以1.55億元,收購嘉義「佳寶幼兒園」312.18坪用地,台中「蒲公英幼兒園」587.23坪住三用地,也由在地建商以3.99億元收購。三大優勢助攻土地開發效益幼兒園之所以成為熱門獵地目標,關鍵在於其獨特的土地條件。台灣房屋集團趨勢中心經理李家妮表示,「建商收購幼兒園,多數目的買地不買屋,幼兒園普遍位於人口集中的成熟地段,且具有基地面積大、產權單純、整合容易等優勢條件,尤其中南部更有不少宛如城堡般,佔地規模可觀且完整的幼兒園物件,如土地臨主要道路、地上物符合危老重建獎勵,更加提升土地開發價值與效益,有利成為建商鎖定的獵地目標。」大讚普發一萬有底氣! 謝金河再出招:新生兒送1張台積電確定發錢了!明年2鄉鎮要加碼「兒童爽領2萬元」輝達、台積電學區房! 六都新設9小學 爸媽搶卡位

雙北11區房價「一漲一跌」? 新北這4區逆勢上漲
台北11區漲、新北11區跌 雙北告別「一起漲」央行信用管制延續、房市交易量明顯降溫,雙北住宅價格卻沒有走出相同方向。最新統計顯示,今年上半年台北市12個行政區中,有11區平均房價較去年同期上漲,僅南港區微跌0.4%;反觀新北市納入統計的16個行政區,卻有11區房價下跌,僅4區上漲、三峽持平,「一邊11漲、一邊11跌」的罕見格局,也凸顯房市退潮後,區域基本面差異正在被放大。台北市上漲區域中,以中正區年增10.7%最突出,其次為信義區上漲6.8%、大同區6.3%,萬華、中山、大安分別增加4.9%、4.7%及3.5%;內湖上漲2.1%、文山1.6%、士林1%、北投0.1%,松山也維持正成長。相較之下,台北住宅土地供給有限,加上成熟生活圈與高所得自住、資產型買盤支撐,即使交易量縮,價格仍展現一定韌性。住商不動產企研室執行總監徐佳馨分析,這一波市場的主旋律其實可以用「蛋黃回歸」形容。在房市轉冷、資金與貸款條件都比過去更受限制後,有能力進場的買方會更傾向選擇好的區域或好的產品,不論台北或新北,都可以看到資金重新往蛋黃區以及基本面較好的熱門區域集中。新北11區進入修正 八里、新店跌幅最深新北的市場結構則明顯不同。今年上半年包括八里、土城、中和、五股、永和、汐止、淡水、新店、新莊、樹林及鶯歌等11區平均房價均較去年同期下滑,修正範圍從外圍重劃區一路延伸至成熟住宅區,顯示價格壓力已不再侷限於少數高供給市場。其中,八里平均單價由每坪30.9萬元降至29.3萬元,年跌5.2%,跌幅居新北之冠;新店由58.3萬元降至55.5萬元,年跌4.8%;五股由44萬元降至42萬元,年減4.5%,土城則由54萬元降至52.1萬元,年跌3.5%。當投資需求受到信用管制抑制,買方不再急著追價,過去漲幅較快、新案選擇較多的區域,也更容易率先反映價格修正。不過,行政區短期價格下跌,並不等同區域失去自住價值。徐佳馨認為,在高房價環境下,自住族真正面臨的第一道門檻仍是「買不買得下去」,因此部分價格修正、總價相對容易負擔,同時具有軌道交通的區域,反而可能重新進入自住客的選擇名單。新北不是全面跌 三重、蘆洲、林口、板橋逆勢上漲新北也不能直接解讀成全面走弱。16個統計行政區中,仍有4區逆勢維持漲勢,分別為蘆洲年漲3.7%、林口2.4%、三重2.2%、板橋1.9%,三峽則維持每坪40.6萬元不變。在市場普遍量縮的環境下,仍能維持價格正成長的行政區,也成為觀察這一波「蛋黃回歸」的重要指標。其中三重尤其值得觀察。今年上半年三重平均房價逆勢年增2.2%,預售屋實價登錄交易更以779筆居新北各行政區之冠,顯示在整體房市降溫下,區域仍維持一定成交量能。徐佳馨指出,三重與台北市僅有一河之隔,本身就具有明顯的地理優勢,因此當市場資金重新尋找基本面較好的區域時,較容易吸引買方目光。尤其在台北市房價已處高檔的情況下,部分有雙北通勤需求、但預算無法直接進入台北市的自住客,自然會往鄰近區域尋找替代選擇。三重逆勢撐住 「一河之隔+成熟機能」成自住基本盤三重的優勢不只在於距離台北近。相較完全從零開始發展的大型新市鎮,三重本身已有成熟商圈、學校、市場、醫療與既有居住人口,再透過捷運中和新蘆線、機場捷運及多座聯外橋梁串接雙北生活圈,使區域能承接台北市房價外溢,以及原本就在三重生活的在地換屋需求。近年二重、仁義等重劃區大量導入新住宅,也讓三重形成「成熟生活圈旁長出新住宅」的發展模式。對自住客而言,這與部分必須等待多年才能補齊機能的新興重劃區不同,新案可以直接使用既有城市資源,交通與日常生活條件相對容易被實際檢驗。另一項值得觀察的變化,則是新北第二行政中心帶來的工作人口。相關規劃預計今年底導入約3,000名市府員工,警察、衛生、交通、勞工及消防等單位陸續進駐後,將增加區域固定工作人口。對自住市場而言,重大建設真正具有長期意義的並不是多了一棟建築,而是能否把每天固定工作、消費甚至尋找居住需求的人口真正帶進生活圈。因此,三重目前的支撐並非單一建設題材,而是與台北一河之隔的地理條件、既有成熟機能、軌道交通、新住宅供給與新增工作人口相互疊加。在這波市場「蛋黃回歸」趨勢下,也讓三重成為新北少數價格仍維持正成長的行政區之一。一條河兩個世界 資金開始「挑區域」而不是追題材雙北房價分化背後,第一個關鍵仍是供給。台北土地取得困難,新案總量有限,即使需求減少,屋主與建商仍有較高的價格支撐;新北則包含大量重劃區與新興住宅供給,買方選擇更多,當追價需求消失,價格自然較容易出現鬆動。第二是前期漲幅。過去多頭市場中,部分新北重劃區靠著捷運、產業與重大建設快速上漲,但當「現在不買、以後更貴」的市場心理退潮,買方開始願意等待,價格便重新接受自住族負擔能力的檢驗。第三則是需求結構。成熟市區與核心就業區具有長期自住、換屋與高所得人口支撐,價格韌性通常較高;如果住宅供給增加速度明顯高於工作人口與生活機能成長,市場反轉時承受的壓力也會更加明顯。徐佳馨所說的「蛋黃回歸」,也正好反映這種市場心理。房市多頭時,資金願意追逐未來題材;但當資金成本增加、房貸條件收緊,買方自然更重視已經看得到、用得到的區域條件。四個「真的」太難全拿 自住族先問「買不買得起」房市回歸自住後,挑選區域仍可以從「真的有人工作、真的有人通勤、真的有人生活、真的有人買得起」四個方向觀察,但徐佳馨也提醒,現階段要找到四項條件全部滿足的區域並不容易,尤其雙北房價已高,「真的買得起」本身就是許多家庭最大的門檻。因此,對一般自住族而言,選區順序可能必須更加務實:先確認自己的預算能不能買得下去,再從符合總價條件的區域中,尋找有捷運、交通便利以及基本生活機能的產品。徐佳馨點名,如果從「買得下去,又有捷運」的角度出發,新北包括三重、汐止、三峽、土城,甚至淡水,都可以進一步尋找適合自己的物件。值得注意的是,汐止、土城與淡水都出現在今年上半年房價下跌名單中,這也說明「短期房價上漲」與「是否值得自住」並不是完全相同的判斷。對自住客來說,價格適度修正甚至可能提高可負擔性;真正需要確認的,是價格降下來之後,交通、生活機能與通勤條件是否符合自己的長期需求。 房貸不要太早還?拿去買ETF穩賺4%?專家揭短影音沒說完的真相 非六都買房壓力也不小?「2縣市」晚一年入手 要多花逾百萬 15家銀行收回扣 60人涉與地政士勾結 專家嘆:徹查恐血流成河

少子化「117大限」倒數!大一新生恐剩18.3萬人 教育部祭2調控機制
根據教育部最新學生數預測報告顯示,未來16學年,大學1年級學生平均年減3400人,117學年大一新生恐降至18.3萬人,而預計130學年大學1年級學生數將降至15.1萬。面對少子化衝擊,私立大專校院招生及經營壓力恐進一步升高。根據教育部最新公布的「各教育階段學生數預測報告」顯示,104學年大一新生人數仍有27萬人,106學年降至24.1萬人,107學年適逢龍年效應,人數增加7千人,但其後持續減少至112學年。教育部預估,115學年大一新生將剩下20.6萬人,未來16學年平均每年減少約3400名大一新生,年減約1.9%,其中117學年大一新生預估僅剩18.3萬人,被外界稱為高教「117大限」,到了130學年更可能降至15.1萬人。(圖/教育部提供)不只新生人數下降,大專校院學生數也持續縮減。教育部透露,104學年大專校院學生數約133.2萬人,到了114學年已降至105.7萬人,115學年預估剩下104.3萬人,而130學年總學生數恐降至86.5萬人,26學年間減少46.7萬人,減幅達35.1%,預計未來16學年,大專校院學生數平均年減約1.2萬人。(圖/教育部提供)隨著學生人數快速減少,招生不足的學校將面臨更大的經營壓力,私立大專校院受到的影響尤其受到關注,近年已有多所私立大專校院傳出停招、停辦或整併,私立修平科技大學與國立暨南國際大學的整併案也進入最後階段,預計115學年起停招。面對少子化對高等教育造成的影響,教育部採取「控管大學招生名額總量」及「學校主動調減招生名額」機制。教育部表示,大學招生名額自91年起採總量管制,97學年起也嚴格控管碩博士班招生名額,並依學校辦學品質、師資結構、生師比及註冊率等指標,彈性調整招生名額,並保留一定比率供學校自主調配。教育部指出,各校也能依現況及未來發展,自行申請減招,未來若招生情況改善,也可以申請恢復調減的招生名額。教育部透露,希望能透過上述調控機制,在少子女化趨勢下,維護教學品質及學生的受教權益。

7個月狂賺近5000億! 13家金控獲利一次看
上市金控7月獲利14日全數出爐。儘管7月全球金融市場波動加劇、遭遇台美股市逆流,前七月13家金控累積稅後純益仍逼近5000億元,年成長逾7成,創下史上同期最高成績。據統計,13家金控前七月獲利4,927.82億元,較2025年同期3059.76億元年增61.05%;13家金控唯富邦金(2881)單月出現稅後淨損17.6億元的罕見現象,每股稅後盈餘(EPS)6.54元仍為金控之冠。華南金(2880)7月營收77.55億元,年增6.47%、月增3.45%,創單月歷史新高、創單月同期新高,並繳出年月雙增佳績;累計營收484.83億元,年增30.37%,創同期新高。富邦金(2881)前7月EPS 6.54元,7月營收106.61億元,年減79.15%、月減51.89%,累計營收1830.75億元,年增4189.54%。國泰金(2882)前7月EPS 5.68元 ,7月營收251.36億元,年減69.71%、月減22.20%,累計營收1850.40億元,年增422.10%。凱基金(2883)7月營收20.89億元,今年前7月累計稅後獲利305.29億元,EPS 1.77元,已超越去年全年度獲利及去年每股盈餘1.74元。玉山金(2884)7月營收87.61億元,年增4.75%、月減6.43%,創單月同期新高、累計營收625.96億元,年增21.58%,創同期新高。元大金(2885)7月營收175.60億元,年增78.99%、月減10.30%,創單月同期新高、累計營收1191.60億元,年增130.25%,創同期新高。兆豐金(2886)7月營收86.44億元,年增4.11%、月增6.77%,創單月同期新高、繳出月增年增雙成長佳績;累計營收549.37億元,年增16.82%,創同期新高。台新新光金(2887)7月營收180.52億元,年減15.63%、月增1.78%,累計營收1158.49億元,年增163.80%,創同期新高。國票金(2889)7月營收11.11億元,年增16.12%、月減33.06%,創單月同期新高、累計營收85.68億元,年增104.08%,創同期新高。永豐金(2890)7月營收99.54億元,年增51.30%、月增2.80%,創單月同期新高、繳出月增年增雙成長佳績;累計營收652.88億元,年增54.62%,創同期新高。中信金(2891)7月營收180.46億元,年減18.42%、月減8.99%,累計營收1366.44億元,年增66.45%。第一金(2892)前7月EPS 1.46元 ,7月營收77.66億元,年增2.37%、月增7.39%,創單月歷史新高,並繳出年月雙增佳績;累計營收489.24億元,年增18.65%,創同期新高。合庫金(5880)7月營收70.10億元,年增20.44%、月增7.53%,創單月近一年新高、繳出月增年增雙成長佳績;累計營收418.42億元,年增17.54%,創同期新高。

房市低迷、交易低檔「撐不下去!」 王瑞祺:近一年200家房仲歇業
房仲全聯會於今(14)日於桃園市政府前廣場前舉辦為「820房仲日」公益捐血活動誓師大會,房仲全聯會理事長王瑞祺談及房市表示,景氣低迷造成產業經營壓力,近一年全台不動產房仲家數,已減少約200家,預估全年交易量持續低檔,今年全台買賣移轉棟數約26~27萬棟間。820房仲日公益捐血誓師大會桃園登場,左起桃園市房仲公會理事長徐本清、桃園市長張善政、房仲全聯會理事長王瑞祺、桃園市房仲公會榮譽理事長蕭順智。(圖/房仲全聯會提供)王瑞祺表示,2024年9月央行推出第七波選擇性信用管制後,交易量急縮,市場經過近兩年調整,投資型需求大幅退出,幾乎回歸首購、自住需求。近期股市大漲,加上青安3.0政策推動,下半年買氣有望回溫,但受信用管制及房地合一稅制影響,全年交易量仍難大幅突破,呈現「交易量低檔、房價區域盤整」格局,預估全台買賣移轉棟數約26萬至27萬棟之間。王瑞祺指出,目前不動產業最大問題已非房價過熱,而是景氣低迷造成產業經營壓力,全台不動產經紀業家數於2025年7月達9,301家高峰後反轉向下,近一年減少約200家。業者除精進專業服務、善用科技工具,也拓展工業、商業、土地及租賃管理、都更危老等業務,以降低景氣衝擊。王瑞祺表示,市場修正雖帶來挑戰,更凸顯專業服務與交易安全的重要性,業者應強化法令知識與消費者保障,以更高品質的服務迎接市場下一波成長。他也喊話,對於換屋族貸款及高總價限貸門檻,政府也應回歸合理授信並適度放寬。內政部核定每年8月20日為「房仲日」,象徵政府對房仲產業專業服務與社會責任的肯定。自2015年起,全聯會已連續12年推動公益捐血,從最初數千袋至累計突破21萬袋。今年「820房仲日」以「125房仲愛、熱血一代袋傳愛」為主軸,號召房仲人以愛心守護台灣,挑戰12年累計捐血近25萬袋為目標。王瑞祺表示,多年來,全台各地房仲公會除捐血外,也投入社區服務、弱勢關懷、義賣、淨灘、災害救助及租屋協助等公益行動,落實「取之於社會、用之於社會」精神,讓公益成為產業文化的重要一環。

台灣人口連31個月負成長 今年前7月新生兒僅5.4萬人、年減逾萬人
台灣人口持續減少。內政部今(10)日公布最新戶口統計,截至115年7月底,全台人口降至2323萬5002人,比去年同期少了10萬2934人,已連續31個月呈現負成長。少子化情況同樣明顯,今年前7個月累計出生5萬4250人,較去年同期減少1萬64人。根據內政部統計,今年7月底台灣總人口為2323萬5002人,相較去年同月減少10萬2934人,換算平均每天約少282人;若與今年6月底相比,單月人口也減少8563人。觀察各縣市人口變化,與去年同期相比,連江縣人口增加率0.49%居全台最高,桃園市增加0.27%排名第二,新竹縣則以0.25%居第三。人口減少率方面,以金門縣減少1.51%最為明顯,其次為嘉義縣1.15%,台北市則減少1.10%。性別人口部分,截至7月底,男性共有1142萬2328人,較去年同期減少6萬5043人,與6月相比也少了5644人;女性則有1181萬2674人,年減3萬7891人、月減2919人。全台性別比例降至96.70,代表平均每100名女性相對有96.70名男性。出生人口仍未見明顯回升。7月全台共有7906名新生兒,平均約每5.6分鐘出生1名嬰兒,折合年粗出生率為4.01‰。出生人數雖較6月增加582人,但與去年7月相比仍減少1033人。各縣市7月粗出生率以台東縣6.06‰最高,其次為雲林縣5.29‰及連江縣5.18‰;最低則為基隆市2.10‰,台南市3.14‰次低,嘉義縣3.36‰排名第三低。若拉長時間觀察,今年1月至7月全台新生兒合計僅5萬4250人,去年同期則為6萬4314人,一年之間減少1萬64人,顯示出生人口持續下探。死亡人口方面,7月共有1萬7119人死亡,平均約每2.6分鐘就有1人死亡,年粗死亡率為8.67‰。與去年同月相比增加273人,較今年6月則增加779人。各縣市粗死亡率以嘉義縣12.82‰最高,台東縣12.41‰居次,花蓮縣11.84‰排名第三;最低則是新竹市6.10‰,其次為新竹縣6.79‰及桃園市6.87‰。人口年齡結構方面,7月底0至14歲人口為262萬5992人,占總人口11.30%;15至64歲人口1583萬5491人,占68.15%;65歲以上人口則達477萬3519人,占20.54%。此外,20歲以上人口共有1964萬258人,占全台人口84.53%。從縣市年齡結構來看,0至14歲人口占比以新竹市14.87%最高、金門縣7.57%最低;15至64歲人口占比以連江縣73.23%最高,台北市63.61%最低。65歲以上人口則以台北市24.67%最高,新竹縣15.41%最低;20歲以上人口占比最高為金門縣88.78%,最低則為新竹市79.98%。

寬魚國際澄清單月營收波動 楊丞琳7月演唱會爆滿營收大漲73%
知名經紀人、電影製片邱瓈寬(寬姐)掌舵的寬魚國際,近日公布2026年7月合併營收,單月營收較去年同期減少24.45%,意外引發外界聯想,甚至被解讀為「去年王心凌演唱會票房優於今年楊丞琳」。對此,寬魚國際親自出面澄清,強調單月營收不能直接等同於個別歌手票房表現,今年7月楊丞琳演唱會「票房爆滿、辦得很成功」,公司整體業績也沒有衰退。寬魚國際表示:「去年7月認列的演唱會比較多,沒有單一藝人比較好;今年7月認列的演唱會較少,是單月場次比較。今年7月楊丞琳票房爆滿,辦得很成功,沒有業績衰退問題,我們第一季業績還創紀錄。」據寬魚國際公布的數字,今年7月合併營收為9981.6萬元,較去年同期1億3211.8萬元減少3230.2萬元,年減24.45%。不過,若拉長時間來看,今年前7個月累計營收已達10億8774.1萬元,較去年同期6億2748.3萬元增加約4億6025.8萬元,年增幅高達73.35%,整體營運表現反而明顯優於去年同期。寬魚國際表示今年7月楊丞琳演唱會「票房爆滿、辦得很成功」,公司整體業績也沒有衰退。(圖/樹與天空提供)因此,這次7月營收出現年減,主要原因在於不同年度演唱會的認列時間與場次有所差異,並非單一藝人票房高低所造成,更不能據此比較王心凌與楊丞琳的演唱會成績。寬魚也再次強調,今年7月楊丞琳演唱會「票房爆滿、辦得很成功」,駁斥外界將單月財報數字直接與藝人票房表現畫上等號。從今年前7個月營收年增73.35%來看,公司整體業績仍大幅成長,單月營收波動並不足以代表全年營運狀況。換言之,7月營收年減的核心因素是演唱會場次及營收認列時點不同,並非楊丞琳演唱會表現不如預期,更不是「王心凌勝過楊丞琳」的票房之爭。