


房地
」 房市 信用管制 房仲 陳幸妤 趙建銘
賴清德一家在美遭盯上!FBI機場逮涉案女子 總統府:譴責跨國鎮壓
美國聯邦調查局(FBI)近日逮捕34歲女子張婉瑩,指控她涉嫌替中共政府監視總統賴清德之子及家人,並將拍攝的住家、車輛等資訊回報中國官員。對此,總統府發言人郭雅慧今(5)日表示,這是典型的跨國鎮壓,對於這類無視人權與各國主權,目的在打壓、威脅甚至傷害主張自由民主人們或其家人的野蠻行徑,台灣表達最嚴厲譴責。綜合美媒報導,張婉瑩在美從事房地產仲介工作。美國執法單位指控,她與一名共犯2025年9月前往華盛頓州西雅圖地區,對台灣高階官員家屬進行監視,期間拍攝目標住家、車輛及車牌等資訊;美國執法人員向媒體證實,遭監視者就是賴清德之子及其家人。張女4日準備從洛杉磯國際機場搭機前往上海時遭FBI逮捕,全案目前偵辦中。針對總統家人遭監視,郭雅慧表示,這是典型的跨國鎮壓,台灣對於這類無視人權與各國主權,目的在打壓、威脅,甚至是傷害主張自由民主人們或其家人的野蠻行徑,表達最嚴厲譴責,這樣的行為在文明世界不應被容忍。郭雅慧指出,感謝美國司法單位對於台灣民眾的協助與保護,台灣也將持續與美國在內所有民主友盟合作,共同打擊這類跨國鎮壓的非法行為。
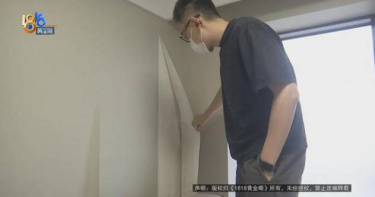
新屋住不到4年!3位老人照顧寶寶接連病倒 他掀開家中壁紙傻眼了
中國大陸浙江省杭州市一名李姓男子近日反映,家中長輩為照顧孩子陸續入住後,竟接連出現身體不適,調查後發現,長輩居住的次臥牆面出現大面積發霉。李先生認為房間可能存在滲水問題,但開發商則判定是室內潮濕及通風不良造成,雙方因此陷入爭議。綜合陸媒報導,李先生住在杭州餘杭區臻珹幸福里,房屋於2022年交付。由於今年家中添了寶寶,他的岳母先入住照顧孩子,期間哮喘發作,之後返家休養;接著父母前來,父親則出現皮膚問題。李先生表示,家中長輩主要住在北側次臥,接連出現狀況後,他檢查房間發現西側牆面嚴重發霉,尤其是床鋪及窗簾附近最為明顯。李先生指出,該牆面外側就是建築外牆,去年8月曾向開發商報修,對方當時表示可能是滲水,並稱待颱風過後會維修外立面及更換室內牆紙。不過到了9月仍未見維修人員上門,李先生再次聯繫後,開發商卻改稱是室內潮濕,不屬於維修範圍。對此李先生無法接受,並自行找維修人員檢查,對方認為牆面「大概率」存在滲水情況,可能從牆角滲入後沿牆流下,導致發霉。李先生更表示,家中包括母親在內已有3名長輩身體出現問題,其中母親甚至因肺部感染住院,因此希望開發商能徹底處理牆面問題。事件曝光後,開發商杭州潤城房地產回應稱,該區域長期被窗簾及家具遮擋,空氣流通不佳,加上杭州梅雨季濕度高,以及冬季使用地暖造成室內外溫差,牆面容易產生冷凝水,進而形成局部發霉。開發商表示,維保工程師曾多次上門檢查,並在多輪降雨後持續觀察,未發現牆面有滲水、明水或水流浸潤痕跡,牆體內部也沒有給排水管線,因此判定不存在牆體滲漏。不過,若後續確認確有滲漏,公司將進行維修。對於這項最新說法,李先生仍不認同,雙方目前仍待進一步釐清牆面發霉的實際原因。
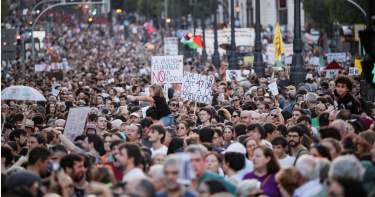
租金一口氣漲275%!87歲婦遭警方抬離住70年家 數萬人湧馬德里街頭抗議
西班牙一名87歲行動不便的老婦日前因無法承受逾兩倍的租金漲幅,遭強制驅逐出住了一輩子的家,此事件隨即引發全國強烈抗議與政壇震盪。數萬名民眾近日湧入首都馬德里的太陽門廣場,手搖鑰匙聲討房市失控與高昂生活成本,要求政府立刻嚴格限制租金並停止驅逐弱勢房客。根據外媒《衛報》報導,原本住在馬德里的87歲婦人瑪麗卡門.阿巴斯卡爾(Maricarmen Abascal),因新接手的房地產公司將房租飆漲275%,每月房租變成2650歐元(約新台幣9.8萬元),她無力負擔,23日被警方破門並抬上擔架,也代表瑪麗卡門.阿巴斯卡爾被迫離開住了70年的公寓。這起事件使西班牙數萬民眾在26日湧入首都馬德里遊行,呼籲政府應正視持續上漲的房租問題,並以瑪麗卡門.阿巴斯卡爾一事盼提高驅離房客的門檻,現場能看到有人舉著寫有「你可能就是下一個瑪麗卡門」的標語。當地政治學者與主流媒體紛紛指出,瑪麗卡門.阿巴斯卡爾的案例僅是冰山一角,暴露出西班牙房產市場與一般民眾收入嚴重脫節的殘酷現實;有統計顯示,過去10年間西班牙租金已大幅攀升80%,房價也上漲63%,讓廣大民眾不堪重負。這起驅逐事件重新燃起了大眾的無力感與不滿情緒,使人聯想起15年前席捲全國的「憤怒者運動」(15-M)。當地學者分析,即便當年參與抗議的部分領袖如今已步入政府核心,西班牙每年仍有約2500起驅逐事件發生,住房問題始終未能解決。此外,資料顯示西班牙社會住宅僅占總住房庫存的2.5%,遠低於法國的14%與荷蘭的34%,加上全國有超過300萬戶空屋,資源分配嚴重失衡。對此,西班牙首相桑切斯(Pedro Sánchez)公開承諾將迅速推出應對措施,並坦言「瑪麗卡門的遭遇是無法接受的社會悲劇」。然而,中央政府推動的租金管制法案,在地方執行時卻遭遇保守派政黨執政大區的反對與阻撓;與此同時,馬德里自治區主席艾席歐(Isabel Díaz Ayuso)近期更捲入公款租用豪宅作為臨時辦公室的爭議,進一步激化了抗議群眾的對立情緒。國際特赦組織西班牙分會發表聲明強調,瑪麗卡門的遭遇絕非單一孤立事件,而是西班牙全國數以萬計家庭正在承受的苦難縮影。人權團體呼籲各級政府機構應立即採取果斷行動,拿出實質作為與政策調控,而非僅止於在媒體前表達遺憾,唯有全面檢討住房政策,才能避免更多弱勢民眾流離失所。
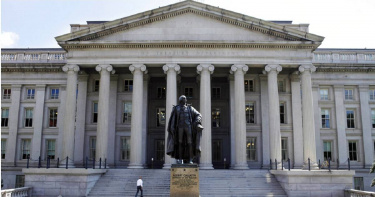
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
昔爆公園野戰鬧上法院!51歲傅天穎消失多年 現況超意外
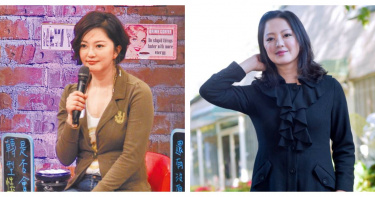
51歲傅天穎淡出演藝圈多年,如今生活重心早已不在螢光幕前。她不僅改回本名「李傅中琴」,也跨出娛樂圈轉往房地產業擔任房仲。近日她罕見分享參加公司活動的照片,與同事一同入鏡,讓消失螢光幕多年的近況再次曝光。相較過去以性感形象走紅時,她現在身形及臉部輪廓較為圓潤,整體氣質也轉為成熟穩重,目前房仲工作逐漸步上軌道。根據港媒《香港01》報導,李傅中琴近年靠房仲工作重新建立生活。最新曝光的公司活動照片中,她穿著黑色服裝,手中高舉紙牌與同事合影,已少了昔日女明星的華麗包裝。從演藝圈轉換到一般職場,她目前持續投入房地產工作,靠自己的力量打拚生活。回顧傅天穎的演藝經歷,她本名李傅中琴,2001年因生力啤酒廣告迅速打開知名度。當時她在廣告中飾演DJ Tommy的兒時玩伴「奀妹」,男方跳到她身上的橋段令人印象深刻,她也憑藉亮眼外型及性感形象受到矚目,之後進一步朝歌唱、戲劇等領域發展。走紅後,傅天穎曾參與電影《靚女差館》,在片中飾演女警,與陳奕迅飾演的男警有感情糾葛及曖昧對手戲。2005年,她傳出受到合約與感情問題影響,離開香港返回台灣,之後仍持續接演戲劇,包括《敗犬女王》、《艋舺的女人》等作品。演藝事業之外,傅天穎的感情生活後來也多次成為媒體焦點。她在拍攝《兩個月亮》期間與男星陳子強交往,兩人認識約1個月後便傳出懷孕,並於2008年步入婚姻。不過婚後關係並不平順,5年間曾4度傳出婚變,兩人也曾發生兩次肢體衝突。2009年,傅天穎曾在新北市樹林區娘家割腕,隨後被送往醫院治療。她與陳子強的婚姻最終仍未能維持,兩人於2013年正式離婚,結束長達5年的夫妻關係。離婚後不久,傅天穎又因一場公園事件捲入司法風波。2013年7月,她與緋聞男友全權在公園聊天談情,期間傳出親密行為,傅天穎更一度喊出「不要強姦我」,聲音驚動附近路人報警,警方隨後到場處理。案件後來進入司法程序,傅天穎遭檢方依公然猥褻及妨害公務等罪起訴。不過法院審理後認為,事發地點人煙稀少,相關情況不足以認定她具有供他人觀看的公然猥褻意圖,因此公然猥褻部分最終獲判無罪。同行的全權則因現場辱罵、攻擊警員,被法院認定構成妨害公務罪,最後判處拘役80日,得易科罰金新台幣8萬元。這起事件當時鬧上法院,也讓傅天穎的私人生活再次受到外界高度關注,演藝形象受到不小衝擊。人生低潮並未就此結束。傅天穎後來又因誤信友人投資,遭騙走超過百萬元,經濟狀況受到打擊。為了維持生活,她逐漸遠離演藝工作,過去甚至一度到按摩店工作維生。直到數年前,傅天穎在朋友介紹下重新尋找工作方向,決定告別過去的演藝生活,改回本名李傅中琴,並跨入房地產業擔任房仲。從明星轉進完全陌生的產業,她也一步步重新建立自己的生活與事業。如今李傅中琴再次分享工作近照,雖然外型與20多年前拍攝啤酒廣告時已有變化,但房仲事業目前逐漸步入正軌。從啤酒廣告爆紅、跨足歌唱及戲劇,到經歷婚姻破裂、司法風波、投資受騙及工作轉換,她已褪去昔日明星光環,目前以本名在房地產業繼續打拚。
央行給糖吃2/房產界公認最慘「在這裡」 貸款關卡仍多、3訴求再喊話
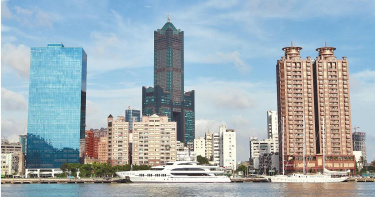
對於央行第三季理監事會釋善意,放寬第2戶貸款和解除建商購地貸款18個月內開工限制,雖能緩解房市窒息壓力,但並非全面解除房市信用管制。房地產業者為年末的第四季理監事會持續喊話,重提檢討高價住宅門檻、放寬第2戶貸款至8成,以及建商土建融貸款等3大諫言,希望能持續滾動檢討修正。高雄餘屋與空屋數量非常高,在全台名列前茅,在市場不佳、餘屋出清下,預售市場推案量也大減,靠賣新建案的代銷業則不斷裁員。(圖/林榮芳攝)CTWANT記者採訪目前房產業界公認最慘的高雄房市。成屋市場方面,高雄房仲公會理事長朗德明即分享,他自己的仲介公司約20人規模,2年前光佣金1年可賺約4,000萬元,今年至今只剩近1,000萬元,「交易量萎縮超過7成,高雄房市如一灘死水。」 預售市場方面,高雄代銷公會理事長謝哲耀也分享,這2個月裁員又更嚴重了,高雄大代銷人力均減已達50%,小代銷選擇停止接案,目前預售市場要大讓利才跑得動,否則可能面臨月銷不到1戶,或是賺不到錢反賠錢的慘況。雖然此次央行稍鬆綁,但銀行資金都集中在股市或AI產業,有可能仍是看得到吃不到,還需觀察銀行配合的狀況。 儘管央行已釋出利多、窒息危機解除,卻仍有呼吸困難,房產業者直言其餘信用管制仍在,產業依舊處處受限、關卡重重,並再提3大諫言:一是將第2戶貸款成數進一步放寬至8成,二是調整高價住宅門檻,三是鬆綁建商土建融貸款限制。 自2024年9月實施第七波打炒房以來,第2戶購屋貸款最高成數上限5成、無寬限期,房市一落千丈;雖然今年3月微幅調整到上限6成,此次再提升至7成,但仍無寬限期,業者普遍認為應放寬到8成,較能有助於目前剛性需求購屋。 以總價2,000萬元的房屋來說,在新北蛋黃區最多只能買20多坪小宅,第2戶貸款最高調至7成後,仍必須自備600萬元才有資格跨進購屋門檻,更何況以目前房價,房屋總價動輒2,000萬元起跳,換屋族自備款恐達千萬。 房仲公會全聯會榮譽理事長張世芳即表示,現在許多第2戶購屋者並非投資客,而是因工作地點改變或有實際換屋的需求者,對一般受薪階級的購屋人來說,差1成就差了好百萬自備款,影響購屋人進場意願。現在房市不景氣,很多仲介從業人員撐不下去轉職的相當多、苦撐的也很多,建議央行滾動檢討幫助房市交易量能提升。王瑞祺與眾多房仲業大老都一致認為,第2戶貸款應該放寬到8成,較能為交易量帶來實質動能。(圖/方萬民攝)另外針對高價住宅門檻,房仲公會全聯會理事長王瑞祺也認為應該要適度調整。他以台中市豪宅門檻4,000萬元為例,有民眾2年前以3,800萬元買下預售屋,等到今年準備交屋時,因房價增值讓鑑價超過了4,000萬元門檻,貸款成數瞬間被砍到只剩3成,導致購屋族一時間必須多掏出高達2,660萬元的自備款,陷入斷頭或違約危機。 全國商業總會榮譽理事長賴正鎰也表示,高價住宅的認定標準是2012年所訂定,經過十多年,營建成本、房價皆有大幅上漲,但豪宅門檻卻未與時俱進調整,已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻輕易觸碰豪宅貸款線,面臨貸款驟降、需7成自備款才能換屋的窘境。 他建議高價住宅門檻台北市應從7000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6000萬元以上;七都外縣市則從3000萬元拉高到4000萬元,同時也建議貸款成數上限應從3成拉到5成。 在建商土建融資貸款上,業者們也認為,目前貸款成數受央行信用管制與銀行法規限制,土地貸款最高上限為5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,建議能恢復到過去的貸款6成,動工可拿到7成,以解決中小型建商資金週轉困境與斷鏈風險。陳逸軒觀察,目前銀行資金都在股市,就算沒有貸款相關限制,但實務上在申請時也會面臨審核過嚴、時程過長的困擾。(圖/林榮芳攝) 雙北從事委建全案管理的建商北都建設董事長陳逸軒則反映,目前地主自地自建的土建融貸款相當困難,他目前三重、內湖的2個都更委建案,從去年8月申貸到現在融資都還沒下來,但申請獎勵、建照或是工程進度都有時效性,必須一直往前推進,他已經無息幫地主代墊資金1年多,代墊金額超過1,000萬元。 他也提到,雖然央行有排除都更案不在土建融限貸的範圍,但銀行對於此類案件評估往往過於嚴苛,例如銀行會考量地段價值、基地條件、工程風險、管理團隊,以及地主本身的融資能力,因此若碰到蛋白區、狹小巷弄的小基地,地主財務狀況又不是很理想的情況時,申請土建融確實會較困難,等過最久的是2年才核貸,「雖然在大都更時代,但不是你想快就快得了!」
央行給糖吃1/房貸微鬆綁回溫有望?房產大老「這樣看」、幽默回應「叫叫叫」
9月17日央行理監事會釋出房市利多,不僅第2戶購屋貸款最高成數由6成提高至7成,同時刪除建商購地貸款須於18個月內動工的規定,展現央行不再「硬邦邦」,也讓隔日營建股走揚。不過,CTWANT採訪央行總裁楊金龍口中「叫叫叫」的建商、代銷及房仲大老,普遍認為此次放寬對提振市場信心有微幅作用,但高價住宅門檻等信用管制仍在,對市場實質交易量的提升仍持保留態度。 過去央行多次祭出信用管制,常被貼上「鐵板一塊」的標籤,這次理監事會態度明顯軟化,從過去「房價不跌不給鬆」的鷹派作風,突然性格大變成為「好好先生」,楊金龍甚至於會後記者會中自省,第七波管制到現在2年也足夠長了,應該聽聽外面的呼聲,做適度的放寬,「要讓市場知道,央行不是硬邦邦的!」「央行不是把房地產掐得死死的,相關業者也必須要考量他們的心境。」 不過對於此次央行釋出善意,業者雖表示肯定與感謝,卻也認為對市場實質影響幫助恐有限。2年前實施第2戶房貸最高上限5成,誤傷許多換屋、幫家人購屋的自住客,如今已逐步放寬至7成。(圖/CTWANT資料照) 建商公會全聯會理事長陳勝宏指出,第2戶購屋多屬子女成家、奉養父母或家庭換屋等自住性質,並非投機炒作,此次調整貸款成數上限為7成,有助於減輕自住家庭之自備款壓力,方向值得肯定,但仍盼央行持續滾動檢討。 代銷公會全聯會理事長戴嘉聖即提醒,雖然第2戶房貸開放到7成,但真的成數認定還是在執行者銀行端,以近期銀行現金的狀況,還是會篩選條件較好的客戶承作。 房仲公會全聯會理事長王瑞祺也表示,央行主要是怕房地產硬著陸,適度放鬆回應民意,對換屋族是利多,但效果有限,公會共識認為第2戶房貸應放寬到8成,對換屋族比較能有資金壓力上的緩解。賴正鎰認為,央行房貸管制政策轉向精準管理,將有助房市軟著陸,希望第四季能把貸款水龍頭再開更大些,讓高價住宅貸款門檻也能滾動修正。(圖/CTWANT資料照) 全國商業總會榮譽理事長賴正鎰則認為,這次的放寬,其實比原本預期的還保守,「目前市場壓力最大的是高價住宅門檻太低,這次沒有調整有點意外。」他指出,雖然第2戶貸款可以貸到7成,但如果以台中為例,買超過總價4,000萬元的房子,超過了高價住宅門檻,仍只能貸3成,「這樣對換屋族的意義就不大,只能說市場信心微幅增加,但對交易量的影響非常有限!」 不過他也對央行此番決議不升息,以及解除建商購地貸款限18個月內開工的規定給予肯定。他指出,過去幾年市場常見建商為符合購地貸款規範,面臨蠟燭兩頭燒壓力,從購地、規劃、請照至實際動工,往往涉及冗長的行政流程,且時程無法掌控;另一頭明知市場供給已達緊繃,仍急著要開工,造成供給過多、餘屋壓力,此番政策取消,市場供需將回歸比較健康的狀態。李同榮認為,提高1成貸款,可以降低換屋與自住族資金門檻,改善交易量,也有助修復市場信心;但信用管制仍嚴、價格仍處修正階段,市場資金仍集中股市,短期房價仍難明顯反彈翻多。(圖/CTWANT資料照) 房市趨勢專家李同榮則認為,此次央行政策微調,第2戶貸款雖提高,但仍禁止寬限期;第3戶以上、高價住宅貸款成數仍維持3成,其他主要信用管制也未全面鬆綁,表面上開了一扇窗,其他門卻仍關著,所以這次不是「鼓勵房市」,而是針對過度緊縮所造成的副作用進行局部修正。目前資金多集中股市,房市真正的活水,不能只看「多放1成貸款」,更要觀察市場信心是否提升、資金何時開始重新配置,一棒接一棒才能「由空轉溫」。 對於楊金龍指業者「叫叫叫」,各位大老也幽默回應,「人生病總是會叫叫叫,才會有人關心啊!」「廟堂之上,官員只會説說說!」第七波信用管制實施滿2年之際,央行釋善意給糖吃,「沒魚蝦也好!」
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
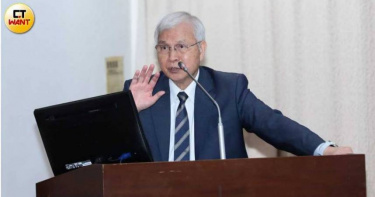
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
攜手廣豐賀鳴珩!科達賴建程928檔期搶進北市敦北商圈 百億案「敦北序」盛大開工 未來6年500億量體強勢上膛
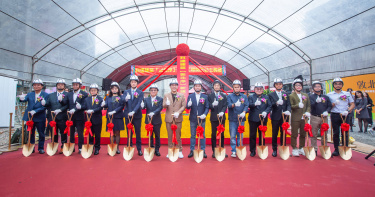
據市調統計,今年北台灣房市928檔期推案量增幅16.2%,房市信心已悄然增溫,科達建築15日即盛大舉辦開工動土典禮,為擁百億案量的北市蛋黃區危老大案「敦北序」,此案也成為928檔期北市唯一的百億案,董事長賴建程表示,房市冷靜了一大陣子,自住客已為房市主力客群,購屋決策也趨於保守理性,格局、建材與地段將是影響「個案表現」的關鍵,科達建築也在未來6年準備了逾500億量體的九大指標案,要為自住市場提供絕佳選擇。據《住展》雜誌統計,今年北台灣房市928檔期推案量約1165.3億元,較去年同期增加162.4億元,增幅16.2%,科達「敦北序」案量達百億元,可說看好市場動力。開工典禮集結各界嘉賓,包括台北市議會議長戴錫欽、廣豐集團會長賀鳴珩、董事長賀錫敬與日商台灣松下營造董事長樋口篤、台中銀行副總陳淑貞與台企銀副總曾國樑、呂建勳建築大師與本案建築團隊等人都前來見證,此案預計於2031年完工,將成為區域新地標建築。攜手廣豐賀鳴珩!科達賴建程928檔期搶進北市敦北商圈,百億案「敦北序」盛大開工,未來6年500億量體強勢上膛。(圖/業者提供)科達建築董事長賴建程表示,房市管制以來是對產業的最大考驗,建商大多休兵觀望等待房市回溫,不過市場進入冷靜期,更是能突顯個案亮點的時刻,「2026年,其實是自住客可以勇敢進場的一年!但前提是你絕對不能亂買,必須學會看懂數據、看懂建商的『讓利誠意』。」以「敦北序」此案來說,賴建程不諱言,「確實是實質讓利!」據實價登錄台北市松山區的新案成交均價仍約148.6萬元,而周邊醞釀中的元利建設新案,市場預估每坪逾170萬元,正對面屋齡20年的中古大樓,近1年平均每坪成交 179萬元,「我們的開價每坪141萬起,不僅低於區域均價,甚至對比鄰近新建案與中古屋皆有不小價差,就是要讓消費者『很有感』!」攜手廣豐賀鳴珩!科達賴建程928檔期搶進北市敦北商圈,百億案「敦北序」盛大開工,未來6年500億量體強勢上膛。(圖/業者提供)科達建築為平凡人圓夢的初衷、幫年輕人打工的初心不變,賴建程說,這次可以來到北市正核心敦北生活圈,這個自己充滿回憶的地方,從小看棒球必經的敦北林蔭大道,以前從沒想過,有一天不只是經過這裡,而是真的能在這蓋一棟房子,這不僅代表著科達的里程碑,更是要讓努力生活的年輕世代,也有機會在敦北買得起一個屬於自己的家,因此「此案雖是北市近年難尋的500多坪大基地,還是決心打造年輕人也買得起的精品小豪宅,總價2150萬元起,並有八成比例的總價低於3000萬元。」此外,為了讓精緻坪數仍能擁有完整的居住質感,「敦北序」集結北市十大豪宅團隊共同打造。建築設計邀請呂建勳大師擘劃白珊瑚美學地標;公設則由豪宅設計推手劉俊男量身訂製飯店級奢華公設,引進國際飯店潮流元素,並將大廳轉化為住戶專屬精品咖啡館,讓住宅不只是「住」,更成為城市生活的一部分。此次也是科達建築與信義代銷首度強強聯手,雙方以國際頂級飯店精品思維,從產品定位、建築美學到公設規劃,希望為敦北市場帶來不同於傳統小宅的選擇。外觀及設計更已榮獲七項國際設計大獎,其中法國設計大獎連兩年榮獲金獎肯定,耐震6級、Alfa Safe專利柱中柱 ,標榜國際輕奢寓邸,從外觀、結構、格局到建材,為自住客打造「極致奢華、負擔得起」的好宅。「敦北序」正式開工後,預計10月下旬公開,並祭出「訂簽6%」,限量早鳥優惠方案及五大購屋超好禮,瞄準城市菁英對「核心地段+高居住品質」的需求。本案位八德路三段敦北商圈,主打「小巨蛋850米、稀有三面臨路537坪大基地,規劃雙塔Twin Towers地標建築,地上14及15層建築、地下5層,共259戶住家,全坡坪車位、主力產品15~22坪、1~2房產品。本案大股東廣豐集團會長賀鳴珩致詞時表示,「在當前金融環境趨於審慎、房地產市場面臨挑戰之際,本案能順利推動更顯難能可貴。兩年多來,一路見證賴董事長帶領團隊以耐心、誠意傾聽地主需求,也始終將住戶權益與居住安全放在首位,本案基地規模逾500坪,能夠順利走到開工的重要里程碑,代表地主長期以來的信任與支持。」賴建程與賀鳴珩在現場更不約而同的表示,看好本案地段,「自己也要多購買幾戶收藏。」台北市議會議長戴錫欽則表示,感謝賴董到松山區來推案,面臨高房價時代,讓年輕人也能有機會在北市蛋黃區購屋,也期待看見「敦北序」這棟漂亮建築成為敦北商圈地標!日商台灣松下營造董事長樋口篤也在現場表示,「敦北序」為台灣松下營造與科達建築的第三度攜手合作,此次正式開工動土,不僅象徵邁入實質施工階段,也延續雙方多年來建立的合作默契,將以日系營造顧問角色,共同落實建築品質,實現住戶對居住安全、生活品質的期待。而面對房市挑戰,董事長賴建程也強調「剛性買盤一直都在,每年約有25萬的中古屋與10萬戶的預售交易量,這些需求不會因為政策壓抑就消失。」賴建程也預告,未來6年科達已經準備好了!九大指標建案、橫跨雙北五大行政區、總案量合計逾500億元,推案腳步不停歇,除了深耕都更、危老市場,並將持續於新莊塭仔圳獵地,預計每年穩健推出1~2個中型指標案,其中科達仁義三重案、總銷40億元,最快明年第3季推出。
投資日本和牛、演唱會行銷!8年吸6億 檢調搜10處逮2董、6業務
標榜從日本和牛、演唱會、藝術品投資到綠能,年報酬高達62%,卻爆發騙局。台北地檢署接獲檢舉,安盛財富、安盛資本兩家公司,藉由舉辦說明會推銷投資方案,涉嫌8年內吸金6億元,在今天指揮調查局台北市調處搜索10處並帶回8名被告,包括兩家公司的涂姓和林姓負責人,朝違反銀行法方向偵辦。安盛資本有限公司與安盛財富股份有限公司登記地址都在中山區植福路的「大直CBD」同一樓。安盛資本從事風險投資,業務涵蓋AI智能、區塊鏈、綠色能源、新金融科技,網站徵才公告中為說明經營理念是實踐夢想,還引用好萊塢影星Hugh Jackman主演的電影「大娛樂家」主題曲「A Million Dreams」;安盛財富則以全球資產配置、藝術創新投資及永續碳經濟生態系等投資規劃為服務項目,官網還擺上輝達執行長黃仁勳、台積電創辦人張忠謀、「股神」巴菲特等名人照。檢調獲報,安盛財富涂姓負責人、安盛資本林姓負責人自2018年4月到2026年2月間,多次辦投資說明會招攬購買方案,少則3萬、多則數百萬,投資標的包羅萬象,如海外房地產、藝術品、演唱會行銷、綠能、虛擬資產甚至是日本和牛,年報率從10%到62%,後期因無力支付利息而露餡,估計共200多人上當,損失破6億元。北檢今日指揮台北市調查處兵分10路搜索安盛財富、安盛資本兩家公司及被告住居所,約談兩名老闆和六名業務人員,釐清違法吸金的細節。
亞昕姚連地嘆建商利潤「毛三到四」還不如 「這原因」央行鬆綁有難度
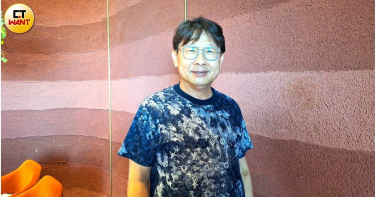
央行第3季理監事會議即將於17日召開,市場關注房市信用管制是否鬆綁。亞昕(5213)總裁姚連地今(14)日表示,央行目前已看到信用管制成效,銀行不動產放款集中度已從高峰近38%降至34%左右,不過,在選舉氛圍及平抑房價的政策考量下,他認為政策方向較可能是不再加碼,「但全面解禁仍有一段距離。」他更直言,目前已是「讓(利)到不能讓了!」利潤比代工業還少。姚連地指出,今年房市大環境仍難以樂觀,市場不會全面回暖,建商操作也將更加兩極化。北部在剛性買盤支撐下,市場表現相對平穩;中部市場則維持中等去化速度;南部包括嘉義、台南及高雄,受到政策管制影響較大,銷售速度明顯放緩。目前市場上仍能順利去化的建案,主要具備三項條件,包括地段條件佳、產品定位精準,以及建商願意讓利。其中,25至35坪的中小坪數產品,較符合目前自住型買方需求,銷售表現相對穩定。姚連地形容,目前市場呈現「好的案子順順賣,地點不好的就慢慢賣」的局面,房市並非全面停滯,而是回歸個案表現。不過,在高房價、信用管制及營造成本上升的多重壓力下,建商讓利空間也已相當有限。姚連地表示,目前建案毛利率扣除營造及管銷成本後,稅後淨利率約剩12%;由於房地產開發從購地、規劃、興建到交屋,往往需要6至7年,換算平均每年年化利潤約僅2%,比「毛三到四」的代工產業利潤水準還少,目前已是「讓(利)到不能讓了!」他指出,部分中小型建商因自有資金不足或融資受限,已選擇暫緩推案、轉型,甚至主動盤出土地及都更危老案源。亞昕近期也陸續在台北市基隆路等精華地段,接手部分同業盤出的合建或都更開發案。亞昕與全虹建設進行股權轉換,已完成相關法定審核程序,預計明(15)日發行新股並上櫃掛牌交易;換股完成後,全虹將成為亞昕100%持股的子公司,旗下開發案及潛在獲利也將全數回歸母公司。姚連地表示,亞昕當初介入全虹,主要是為了取得三重菜寮「亞昕昕富琚」都更開發案。該案地上物產權及相關訴訟,歷經約5年的梳理與法律程序,近期均已確定,目前銷售率已超過5成,成交單價接近每坪90萬元。全虹旗下重點建案包括「亞昕丰山」、「亞昕一緻」、「亞昕昕富琚」及「新莊A4企業總部」等。法人預估,若以出售方式計算,相關建案總銷規模超過200億元,未來獲利可望超過50億元,並將由母公司亞昕全數認列。亞昕目前在手案量約2,000億元,展望2026年至2030年,預計每年均有百億元規模的建案完工,為未來營收及獲利提供支撐。公司上半年營收46.1億元,稅後淨利2.3億元,每股盈餘(EPS)為0.3元。姚連地表示,亞昕也逐步轉向投資控股公司,除持續推動住宅、都更及商辦開發外,公司近年也擴大布局商場、飯店及海外酒店式公寓等固定收益型資產,希望降低單純依賴建案銷售所帶來的景氣波動。其中像是亞昕持有約9.5%股權的佳穎精密,主要生產車用精密沖壓端子及精密模具,客戶包括博世、泰科等國際大廠,佳穎精密自2026年起進入營運成長週期,預計今年下半年將有德國及韓國兩大專案開始放量生產,可望帶動今年及明年的營運成長。
少子化遇上大繼承潮 房子還會有人接手嗎?
台灣房市真正該告別的,也許不是高房價,而是「房子永遠有人接手」的想像。根據國發會最新人口推估,台灣人口將從2026年約2,319萬人下降至2075年約1,215萬人,幾乎少了一半;屆時65歲以上人口更可能超過5成。當人口減少與高齡化同時到來,過去建立在「人口增加、家庭形成、住宅需求持續擴張」之上的房地產邏輯,勢必需要重新檢視。人口變少不代表會「立即」衝擊房市,家庭規模縮小、單身人口增加,加上工作與人口持續往都會區集中,都可能支撐部分住宅需求。但若把時間拉長,人口減少終究會改變住宅供需;此外,隨著高齡化,上一代累積的不動產陸續進入世代移轉。內政部統計,2025年建物繼承登記近8萬棟,創歷史新高,占建物移轉登記17.4%,較2016年約5.2萬棟增加約5成;贈與取得的不動產也較十年前增加2成多,所謂「大繼承潮」已非未來式。這會帶來一個值得注意的變化,「上一代得自己買房才有房;下一代卻有愈來愈多人可能在三、四十歲以後,透過繼承或贈與取得住宅。」少子化更可能讓家庭資產集中到更少的繼承人身上,「每一代都必須重新進場買一間房」的觀念正被撼動。更何況,今天買房的代價和上一代不同。2026年第1季房價所得比仍逾9倍,房貸負擔率達4成多。當購屋必須綁定30年的現金流,而房價未必能重現過去高速增值,新世代自然會重新衡量:要把收入投入房貸,還是保留工作、居住與生活的彈性? 當然,繼承潮不會讓購屋需求消失。繼承來的可能是四、五十年的老公寓,或位在工作機會流失的鄉村,也可能由數名兄弟姊妹共同持有;即使手上已有房,也可能為了工作、結婚或生活品質重新購屋。因此真正被淘汰的不是「買房」,而是「所有房子都值得長期持有」的想像。人口與產業集中的區域仍會有需求;屋齡高、管理差、位置不佳的住宅,則可能從資產變成只剩稅費、修繕與管理成本的負擔。這也是住宅政策不能只問「再蓋多少房子」的原因。當新屋增加、老屋累積,又碰上人口下降與繼承移轉,既有住宅如何活化會比單純擴張供給更重要。該修繕的修繕、能出租的導入租賃市場、需要更新的加速整合,缺乏安全與使用價值的,也應有退場機制。房地產不會因少子化就失去價值,但價值判斷會更現實:上一代的「有土斯有財」,建立在人口、所得、都市與房價共同成長的時代;下一代面對的卻是人口減少、房屋大量繼承、居住選擇多元的市場。所以當今的問題反倒不是「以後還要不要買房」,而是當下一代手上的房子可能比人還多時,到時還有人需要資產嗎?踏取國際開發協理藍德義表示,當不動產不再具備吸引人的投資報酬時,市場終將回歸需求,從位置、屋況、交通、管理、需求、格局等條件都會被放大檢視。從2025年下半年內政部統計的低度使用住宅比率(所謂空屋率)來看,六都介於6%至10%;再對照前幾年科技業設廠話題發酵的區域,不禁讓人思考:當一個區域的價值由投資導向帶動時,是否就偏離了物件的基本面?這些實際數據都值得借鏡。*轉載不得修改內文及必須標明出處來源於《踏取國際開發》
36年逃亡人生破局!花4.8萬換身分 通緝男擁17筆破億房產曝光
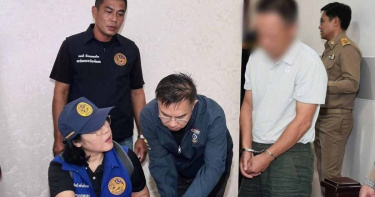
大陸一名涉及浙江傷人案件的通緝男子逃亡36年後,不但換了身分,還在泰國累積近億元房產。這名男子1990年犯案後就逃往泰國,涉嫌花錢取得泰國身分證及國籍,此後以泰國人身分工作、經商、結婚生子,名下更握有17筆房地產。朱志山遭指1990年在浙江台州涉及傷人案件,逃往泰國後改用泰國身分生活。(圖/翻攝自Khaosod)綜合《曼谷郵報》(Bangkok Post)與泰國媒體Khaosod報導,泰國警方13日在春武里府(Chon Buri)芭達雅(Pattaya)將朱志山(Zhu Zhishan,音譯)逮捕,他的泰國國籍與戶籍已遭撤銷,接下來還可能被引渡回大陸。朱志山涉及的案件得追溯至1990年1月19日。警方資料顯示,他涉嫌在浙江省台州市犯下蓄意傷人案件,案發後離開大陸前往泰國,並遭大陸方面通緝。這一逃,就是超過30年。到了泰國後,朱志山逐漸建立另一個身分。調查顯示,他涉嫌利用泰國高地地區辦理身分登記的程序,在2001年非法取得泰國國籍,同年11月取得泰國國民身分證,從此以「蘇查特蘇拉猜」(Suchart Surachai,音譯)的名字生活。至於這個身分如何取得,朱志山落網接受訊問時坦承,當年花費約5萬泰銖(以14日匯率換算約新台幣4.8萬元)辦理泰國身分證。《曼谷郵報》進一步指出,這筆錢涉嫌是賄款,讓他得以在泰國西部達府(Tak)波帕縣(Phop Phra)取得身分證。取得泰國身分後,朱志山並非單純藏匿度日。他最初在當地擔任導遊,之後經營旅遊服務事業,後來移居觀光城市芭達雅。他也與一名大陸籍女子結婚,兩人育有一對雙胞胎,孩子原先均取得泰國國籍,一家人在當地定居。隨著事業與生活逐漸穩定,朱志山累積的財產也相當可觀。警方調查發現,他與多家公司有所關聯,並在春武里府邦拉蒙(Bang Lamung)地區持有17筆房地產,總價值超過1億泰銖(以14日匯率換算超過新台幣9,600萬元),此外還擁有多輛汽車及機車。不過,這個使用多年的泰國身分最終遭當局查出問題。警方與相關行政部門合作追查後,確認朱志山並不具備合法取得泰國公民身分的資格,因此撤銷他的泰國國籍及相關戶籍紀錄,並提出訴訟,法院隨後核發逮捕令。掌握行蹤後,泰國警方13日前往朱志山位於芭達雅農普魯(Nong Prue)的住處執行逮捕,將這名藏身泰國36年的大陸通緝犯帶回,目前已押往邦拉蒙警察局接受進一步調查。朱志山落網後,調查重點也延伸至他多年來累積的財產。由於他名下擁有17筆、總值超過1億泰銖(約新台幣9,600萬元)的房地產,又持有多輛汽機車並與數家公司有關,泰國當局將繼續追查相關資產的取得途徑及法律狀態。非法身分曝光也波及他的家人。《曼谷郵報》指出,朱志山的泰國國籍及戶籍登記遭撤銷後,他與大陸籍妻子所生的一對雙胞胎子女,也將失去泰國國籍。另一方面,大陸方面已針對朱志山涉及的案件提出引渡要求,泰國皇家警察將依當地法律程序處理。從36年前涉嫌傷人後出逃,到利用非法取得的身分在泰國成家、經商並累積近億元房產,朱志山如今不僅身分遭撤銷、名下資產面臨進一步調查,也可能被送回大陸處理當年的案件。
同事開保時捷狂飛歐洲!「薪水一樣4萬5」她超納悶 月入10萬副業曝光
不少上班族除了正職工作,也會透過副業或兼職增加收入。1名女網友近日在網路論壇Dcard發文分享,自己身邊有名個性低調、文靜客氣的同事,明明與她同職等,月薪約4.5萬元,生活條件卻與一般上班族有明顯落差,不僅開保時捷代步,還常常飛到歐洲旅遊,經濟來源讓她感到相當納悶。原PO發文表示,該名同事平時看起來相當低調,卻經常請假前往法國、瑞士等歐洲國家旅遊,平日代步工具更是價值600多萬元的保時捷Panamera。由於2人月薪相近,她原本相當不解對方如何負擔如此高的生活開銷。直到原PO私下打聽後才得知,對方除了正職外,另有經營副業及兼職,每月收入超過10萬元,因涉及繳稅,才讓身邊同事意外得知其額外收入。對此,女網友感到相當意外,忍不住好奇對方究竟從事什麼類型的副業,能在正職月薪4.5萬元之外,每月再創造超過10萬元收入。話題引發討論,不少網友透露「說不定人家的父母家庭有錢,管他正職月薪多少,而且人不能有正規需納稅的副業嗎?父母不能贈與他金錢投資房地產或股票嗎?利息被動收入都多到可以到處飛出國旅遊了」、「我期貨一個月也是大概10萬左右,甚至6月很誇張的一個月70萬,而且期貨的稅只有十萬分之二,但也還是來上班啊,多元收入不好嗎」。另外,也有人提到「出社會切記別問人財路跟擋人財路。如果是不需要繳稅的,還不用想太多。多到需要繳稅的人,要不很有本事,要不水很深」、「月薪10萬出頭一定開不起帕拉梅拉+常常出國。因為我月薪12萬住家裡還在撿打折食品,一定是家裏有礦或是投資賺到一筆大的」、「有沒有可能在你公司上班才是副業」。
小雞上工等新創平台挹注 數字科技8月營收創歷史次高
數字科技(5287)今(10)日公告8月合併營收2.05億元,較上月及去年同期分別成長3%及2%,創歷史次高表現;累計1-8月合併營收15.41億元。數字科技表示,8月主要因小雞上工、100室內設計、出任務及找師傅等新創平台的營收挹注。各平台持續提升品牌知名度、優化使用者體驗,並於導入收費機制後,逐步調整與完善收費模式,使長期累積的服務基礎逐漸轉化為營收貢獻。同時,旗下既有平台持續深化服務內容,在既有業務穩健支撐與新創平台逐步貢獻下,推升8月合併營收創歷史次高表現。此外,隨著暑假進入尾聲、開學季到來,小雞上工亦迎來新一波打工需求,根據小雞上工「開學打工調查」指出,高達9成以上學生表示開學後有打工規劃,顯示學生族群對彈性工作機會的需求持續提升,打工型態也逐漸從傳統固定班表,轉向能夠自主配合課表與生活節奏的彈性工作模式。數字科技表示,將持續依據使用者需求,強化職缺與人才的精準媒合,協助學生快速找到符合時間與條件的工作機會,提升企業招募效率,同時強化用戶黏著度。數字科技旗下擁有多個在各自行業中市佔率極高的指標性網路平台,包括591房屋交易網,為數字科技主要營收來源,亦是全台灣規模最大、知名度最高的房地產平台。另外還有台灣遊戲虛擬寶物交易的壟斷性龍頭8591寶物交易網;台灣知名的汽車中古車買賣與新車資訊平台8891汽車交易網;及求職招聘平台518 熊班。展望下半年,數字科技將持續以多元平台、數位服務及AI應用為核心發展方向,因應不同產業與使用族群需求,持續優化旗下各平台服務,並透過數據分析與AI技術提升內容推薦及媒合效率。儘管短期房市仍處於調整階段,然數字科技仍憑藉旗下平台的海量數據優勢,持續深耕各垂直市場、拓展多元應用場景,強化平台競爭力,為後續營運成長奠定基礎。
才走出財務危機陰霾!3.3億豪宅遇「巨型天坑」 尼可拉斯凱吉崩潰
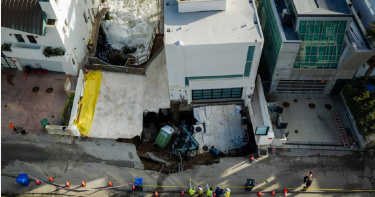
好萊塢巨星尼可拉斯凱吉(Nicolas Cage)過去曾因瘋狂投資房地產陷入嚴重財務危機,好不容易花費多年重整財務,如今恐怕又要為豪宅付出一筆驚人代價。他2024年斥資1050萬美元(約新台幣3.3億元)購入的美國加州馬里布海濱豪宅,近日受到巨浪及海岸侵蝕影響,車道下方土壤遭海水掏空並大面積坍塌,甚至波及自來水及天然氣管線。知情人士透露,想到豪宅可能面臨龐大的修繕工程及費用,讓凱吉「徹底崩潰」。綜合外媒報導,2024年凱吉以1050萬美元購入這棟位於馬里布Sea Level Drive的4層樓海濱豪宅。不料受到颶風瑪麗(Hurricane Marie)帶來的漲潮、巨浪及降雨影響,當地海岸遭到嚴重侵蝕,豪宅附近9月8日清晨發生大規模地面塌陷。消防單位約在當天也接獲疑似天然氣管線破裂的通報,隨即趕往現場。消防人員抵達時凱吉的豪宅內並沒有住人。相關單位進一步檢查後發現,海浪侵蝕已將車道下方的土壤沖走,導致路面失去支撐並大面積崩塌,同時造成自來水及天然氣管線受損。南加州瓦斯公司隨後緊急關閉受影響地區的天然氣供應,而隨著塌陷範圍持續擴大,不僅居民進出受到影響,也可能妨礙消防、救護等車輛通行。馬里布市府事後宣布當地進入「地方緊急狀態」,針對受到威脅的房產發布撤離命令。另一方面,凱吉過去就曾因大手筆購置房地產等資產,陷入嚴重的財務危機。據《RadarOnline.com》引述一名了解情況的消息人士說法,這次事故對凱吉而言是「重大打擊」,尤其這是一棟他花費巨資購入的豪宅。消息人士更聲稱:「考慮到他過去在房地產及財務方面所經歷的一切,如今想到又有一處房產可能需要進行大規模工程、支付龐大費用,已經讓他徹底崩潰。」如今凱吉才走出昔日財務低潮,價值1050萬美元的馬里布豪宅又遭遇海岸侵蝕及地面塌陷危機。至於豪宅本體是否受到結構性損害、最終修復費用將達多少,目前仍有待進一步評估。
回不了家2/「字典大王」呼喚蔣萬安! 曾開嗆基泰的倒塌戶「左家」近況曝光
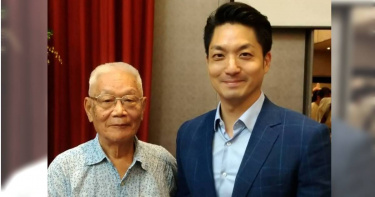
「基泰大直」坍塌案屆滿3年,房屋倒塌的25戶不少人還在外租房,曾接受CTWANT專訪的受損戶左宜有,3年後在租屋處再度受訪,過去一家6口同住61坪的生活空間,如今不到40坪、家具從簡,自嘲像住學生宿舍。左宜有高齡88歲的父親左秀靈為「字典大王」,一直惦記著台北市長蔣萬安曾承諾「一定幫忙」,但3年過去,紛擾始終沒個盡頭。 2023年9月7日「基泰大直」因施工不慎,造成工地坍塌,波及隔壁民宅傾斜,25戶重災戶中,多次在協調會上開嗆基泰的左宜有,是不同意合建的代表人物。 一個陰雨綿綿的上午,CTWANT記者拜訪目前在大直租屋的左家,左家6人三代同堂,過去擁有1樓及地下1樓共61坪的生活空間,目前租屋處,雖好不容易找到4房格局的屋子,但室內加上陽台不到40坪。左宜有為運動教練,有相當多的裝備、器材,原倒塌的舊家有60多坪空間,如今租屋處剩不到40坪,還要居住6個人,生活空間相當擁擠。(圖/方萬民攝) 左宜有的職業為運動教練,從事登山、攀岩、潛水等各項戶外活動,也帶銀髮長輩、亞斯伯格症等特殊教育的孩子做運動,因此家中四處和陽台都堆放著大大小小健身器材和配備,40坪的空間,略顯擁擠。 走進左宜有的房間,沒有床架只有床墊放在地上,用得也是組裝的布衣櫥。左宜有表示,因為不知道是否還會搬家,在家具添購上都採取最簡單、可組裝拆卸的為主,感覺比較像住在學生宿舍。 左宜有高齡88歲的父親正是「字典大王」左秀靈,曾編著《國語辭典》《成語辭典》及多本日本文學書籍,倒塌的房子為左秀靈30多年前購入,左秀靈的房間則盡量維持倒塌舊家的布置,大大的書桌,旁邊堆放著各式書籍。 左宜有表示,房子是父母辛苦工作、存錢購買,這段過程對家人而言相當煎熬,也曾經歷家人意見分歧的時候,每當面臨是否簽約的選擇時,都會反覆思考,「我到底應不應該繼續爭取,還是乾脆簽給對方算了?」 他也提到,這25戶倒塌戶,其中約有7、8戶為出租,所有權人本來就不住這,房子倒了就等重建資產增值,對生活影響不大;另外有些人則是拿了租金補償買新房,也不錯;而他們則是還在租房,不過他們家因為過去有2層樓,獲得的租金補償扣除租金支出還有餘,但有些單層樓的受損戶租金補償不多,是有可能還要再倒貼錢租屋。 然而影響最大的還是精神壓力,左宜有表示,他們少數幾個不同意合建戶,不僅與多數想合建的鄰居意見相左,同時還要對抗與基泰漫長協商與訴訟,有的甚至嚴重到需要接受心理治療。 根據CTWANT記者調查,目前受損的25戶中,仍有包含左家在內的3戶未與基泰和解及未簽署合建契約。但卻因一次中人鄰居直接找上左秀靈,說服了左秀靈簽署「都更同意書」。3年前協調會上,左宜有(紅衣)拿著6000元慰問金開嗆基泰而登上各大媒體版面,但實際上他卻是少數不願和解的受損戶。(圖/報系資料庫) 由於左宜有算是不同意戶中領頭的角色,左宜有表示,當時父親擅自簽了都更同意書,讓他氣到快瘋掉,也很像背叛了同一陣線的另外2戶。而另外2戶也因為左家出現搖擺,一度放棄掙扎,在部分住戶和基泰的勸說下,簽署了都更同意書的「影本」,最後覺得有疑慮,才又以1999管道向北市都發局撤回影本。 這也解釋了為何目前媒體上所登,2025年初基泰向市府申請都更報核時,合建同意比例為100%,遭駁回後,2025年9月重新報核,卻出現有住戶「跳車」、同意比例不到100%的原因。 由於卡在這3戶不同意都更,整體都更時程會比申請100%同意合建的「168專案」多出1、2年的審議期,反而拉長回家之路。為何不簽同意都更?左宜有表示,因為基泰的合建契約內容包含和解協議,也就是說,只要同意合建就不能要求倒塌賠償,他們3戶堅持賠償和合建應該分開談。 左宜有表示,他們不願和解及合建的3戶,想跟另外已簽合建的22戶脫鉤,相較其他鄰居期待基泰兌現「室內一坪換一坪」,他們認為賠償按照基泰先前提出的方案以鑑價的1.2倍計算,合建就走權利變換,也就是透過專業估價決定價值、分回房地資產,該多少就拿多少,另外慰輔金及租金補貼的部分也在合理範圍。但基泰對此未有進一步回應,所以只能讓合建案照正常都更審議程序進行。 「當初蔣萬安親自跟我爸說有事直接找他,他一定幫忙,我爸還手寫信寄給市長。」左宜有告訴CTWANT記者,有一次父親在作家聯誼會時又遇到蔣萬安,蔣萬安見到老人家重申「房子倒的事情會幫忙」,讓老人家好高興回來講了又講。高齡88歲的左秀靈曾編著《國語辭典》《成語辭典》及多本日本文學書籍,他曾手寫信給蔣萬安求助,卻未得回應。(圖/方萬民攝) 不過左宜有卻苦笑說,事發至今已3年,至今沒獲得賠償,重建進度也落後,「我告訴我爸說人家不會回信啦,可能在幕僚就擋掉了,他還說『會,信封上有寫蔣萬安的名字,而且他說過會幫忙。』」讓左宜有聽了悲從中來。
28K起薪「每月硬存2萬」!42歲男曝淨資產2400萬 網友卻吵翻
月薪只有2.8萬元,靠「省錢」真的能累積到數千萬元身家?一名42歲網友近日公開自己17年來的資產變化,從2009年金融海嘯後進入職場,每月薪水2.8萬元時就固定存下2萬元,之後靠著薪資逐年增加、買房及股票投資,目前自估淨資產已達約2400萬元。他認為自己並非靠高收入起家,而是年輕時超高的儲蓄率替日後打下基礎。不過完整資產配置曝光後,網友卻出現兩派看法,有人佩服他多年維持節儉生活,也有人認為真正讓身家快速膨脹的關鍵,其實是竹北房價上漲及房貸槓桿,而非單靠省錢。原PO在Dcard以「42歲 28K開局 淨資產2400萬」為題分享自己的財務歷程。他透露,2009年金融海嘯後開始工作,當時第一份工作的月薪只有2.8萬元,但他每個月可以存下2萬元。若單純以月薪計算,等於每賺100元就留下超過70元,從職涯初期便維持相當高的儲蓄比例。之後原PO的薪水每年穩定增加,但他並沒有因此放棄原本的儲蓄習慣。他回頭檢視目前的財務成果,認為自己能累積到現在的資產規模,年輕時願意大量存錢是相當重要的一步。真正讓資產配置出現明顯變化,則是在進入職場數年後。2017年,原PO以750萬元購入竹北一間兩房住宅;到了2024年,他再把原本的兩房換成三房,新房購入總價提高至2600萬元。截至2026年,原PO也直接攤開目前的資產與負債。他持有的現金及股票合計為742萬607元,其中約700萬元放在股市;名下房產目前自行估值約3000萬元,另外仍有1400萬元房貸尚未清償。若按照他公布的數字拆開計算,3000萬元房產扣除1400萬元貸款後,房屋淨值約1600萬元,再加上約742萬元現金及股票,實際加總約為2342萬元,與原PO概估的「淨資產約2400萬元」相當接近。從28K起步一路走到現在,原PO將累積財富的方法分成兩條路:「1.賺錢、2.省錢」。他認為自己屬於第二種,並把現在的資產成果歸因於年輕時維持的超高儲蓄率。因此他也鼓勵收入較低的受薪族,不需要因為薪水不高就認為沒有翻身機會,強調長期節制支出、把錢留下來,同樣有機會逐步增加資產,「薪水低不要氣餒,節儉也是有機會能致富的。」不過原PO的目標並沒有停在2400萬元。依照他進一步公開的財務規畫,目前約有700萬元投入股票市場,等這筆資金成長到900萬元後,預計會從中抽出300萬元,轉為緊急備用金,降低資金全部曝險在市場上的程度。房產部分,他也已經設定下一階段方向。原PO預計2031年再將目前持有的三房換回兩房,希望藉由縮小住宅規模降低房貸槓桿,同時進一步增加可以自由運用的資金。他的最終目標,是讓手上現金累積超過2000萬元,並把股票配置降低至50%,希望在46歲達到自己設定的財富自由門檻,進而退休。不過,當完整的資產變化曝光後,「節儉也能致富」這句話反而成為網友討論最激烈的部分。多數留言並非直接懷疑原PO公布的資產數字,而是對於這2400萬元究竟有多少能歸功於「省錢」,抱持不同看法。質疑的一派將焦點放在房地產。有人指出,原PO在2017年以750萬元買進竹北兩房,之後又能在2024年換成2600萬元三房,目前房產更自行估值約3000萬元,整段資產成長顯然不能忽略竹北房價上漲帶來的效果。有網友更直接計算,若只看原PO剛出社會時每個月存2萬元,一年就是24萬元,單靠這樣的儲蓄速度,很難在17年間形成目前的資產規模,因此有人追問他當初購買第一間房的頭期款從何而來。還有人直言,與其說是「省錢致富」,不如說房地產投資才是資產放大的重要原因,並認為目前約1600萬元的房屋淨值,在原PO整體淨資產中已占有相當大的比重。若單從原PO自己公布的2026年資產結構來看,目前約3000萬元的房產確實是最大一塊資產。即使扣除1400萬元房貸,剩餘約1600萬元房屋淨值,仍高於742萬餘元的現金與股票總額,因此網友才會將房價漲幅及槓桿效果視為不可忽略的因素。另一派網友認為,即使後來受惠於房市及投資,也不能因此完全否定原PO前期存錢的重要性。畢竟在月薪僅2.8萬元的階段,每個月就能留下2萬元,本身已代表極高程度的消費控制與自律,有人因此表示,「能夠這麼省的話確實也挺有毅力的」。還有人認為,回頭看某個市場已經大漲後,很容易將成功歸因於「生對年代」或運氣,但即使機會出現在所有人面前,也不代表每個人都有足夠本金或願意承擔風險進場,「每個年代都說前一代運氣好,但機會來的時候,有能力把握的又有幾個人。」從原PO公開的17年歷程來看,他的資產累積確實始於低薪時期的高儲蓄率,但後續並非單純把現金存進帳戶,而是陸續進入股票及房地產市場,再經歷換屋、房價變動與房貸槓桿,才形成目前約2400萬元的淨資產。因此,這篇分享真正掀起的爭論,也從「28K能不能翻身」延伸到另一個問題:原PO的成果究竟應歸功於節儉,還是買對房產及時間點?至少從他公開的財務軌跡來看,省下第一筆本金、收入逐年增加,以及後續股票、房產配置與市場增值,都是這17年間資產逐步放大的環節。
Lululemon創辦人20年婚姻告終! 「沒簽婚前協議」逾1932億身家分配引關注
知名運動服飾品牌Lululemon創辦人奇普(Chip Wilson)驚傳將與妻子雪儂(Shannon Wilson)結束20年婚姻。由於2人並未簽署婚前協議,奇普高達61億美元(約新台幣1932億元)的身家該如何分配,也成為外界關注焦點。根據《彭博社》報導,71歲的奇普與52歲的雪儂,日前向身邊友人透露分居消息,雙方也已在加拿大不列顛哥倫比亞省(British Columbia)最高法院提起家事訴訟,但相關法院文件處於封存狀態。奇普於1998年創立Lululemon,雪儂則為品牌創始首席設計師,是品牌創立初期的重要成員之一,曾參與多款產品設計。隨後,2人於2002年結婚,奇普過去也曾多次公開肯定雪儂的貢獻,認為雪儂是Lululemon早期成功的重要推手。據了解,2人雖在10多年前陸續離開Lululemon,但奇普目前仍是Lululemon最大股東之一,持有約8.6%的股份,市值接近10億美元,除了Lululemon股份外,奇普還持有芬蘭運動集團「亞瑪芬體育」(Amer Sports Inc.)約18%的股份,價值接近30億美元,此外奇普也擁有不少房地產等資產。據悉,亞瑪芬體育旗下擁有多個知名運動品牌,包括高級戶外品牌始祖鳥(Arc’teryx)等。至於雪儂則持有Lululemon約1%的股份,市值約1億美元,以及她曾創辦輕奢運動品牌Kit and Ace,並在2018年將公司出售。不過,由於2人沒有簽署婚前協議,離婚後如何處理這些資產仍有待協商,目前這起家事訴訟文件遭到封存,因此2人的具體資產分配內容尚未公開。報導指出,這場離婚也讓外界關注是否可能牽動Lululemon的股權結構,若雙方財產分配平分,可能會進一步影響Lululemon股價。事實上,Lululemon的股價4日在紐約交易時一度重挫19.5%,跌至2018年5月以來最低點。
王子身陷爭議停工1年!男星以自身經歷勸轉跑道:不一定要走演藝工作
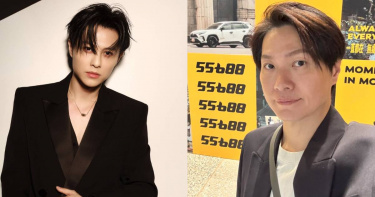
藝人王子(邱勝翊)接連捲入與粿粿(江瑋琳)的婚外情爭議及閃兵案件,演藝工作全面停擺近一年。眼見王子收入受到影響,同樣曾經歷演藝工作不穩定的黃少谷,近日在Threads公開提出建議,認為除了娛樂圈之外,仍有其他工作選擇,「其實還有很多工作可以嘗試看看,不一定要走演藝工作」,相關發言引起網友討論。王子先前因介入粿粿與范姜彥豐的婚姻,被依侵害配偶權判賠100萬元,之後又爆出涉嫌花費20萬元裝病規避兵役,遭檢方求刑2年2月。接連發生的事件使其演藝事業受到衝擊,目前工作已全面暫停。王子與粿粿日前仍被目擊同場出現在宮廟活動,經紀人Summer對此證實,王子現階段全面暫停演藝工作,公司也「完全沒有復出計畫」,後續則須由王子自行面對兵役案件的法律程序。除了演藝工作停擺,王子的經濟狀況也受到外界關注。他過去年收入一度逼近千萬元,經營的個人潮牌副業營業額也曾號稱突破億元,但因長年替父親承擔高額債務,實際財務狀況並不如外界想像。另有傳聞指出,他目前居住的豪宅由好友昆凌協助提供,加上潮牌「P.STAR」營運規模縮減,副業收入也受到影響。面對近期接連發生的風波,王子曾透過Instagram引用《詩篇》經文抒發心情,包括「我雖然行過死蔭的幽谷,也不怕遭害」以及「你的話是我腳前的燈,是我路上的光。」藉由宗教信仰表達目前的心境。對於王子長時間沒有演藝工作,黃少谷則以自身經歷提出不同方向。他在相關新聞底下留言區表示,「其實還有很多工作可以嘗試看看,不一定要走演藝工作。」事實上,黃少谷過去是「強辯樂團」主唱,也曾演出多部八點檔及偶像劇。2020年,他與前「天氣女孩」成員林采薇結婚,婚後育有兩名孩子,每月家庭開銷逼近10萬元。面對疫情期間演藝工作受到影響,他開始尋找其他收入來源。2022年,黃少谷考取職業駕照,投入多元計程車工作貼補家用,這段司機生涯長達3年,直到2026年初才宣布停業。除了開車載客,他也在好友推薦下跨足房地產業,苦讀取得房仲執照後,親自上街發送自己設計的宣傳單,並在傳單印上「8點檔演員」及「強辯樂團主唱」等身分。黃少谷也曾投入電商工作、與妻子共同接業配,甚至前往中國大陸哈爾濱出差打工。面對外界認為他逐漸淡出演藝圈,他曾表示:「不是我淡出演藝圈,是演藝圈沒有我的工作!」如今面對王子的處境,他再以自己的跨界工作經驗提出建議,也獲得不少網友大讚,「黃少谷跟林道遠都是演藝圈能屈能伸,價值觀健康的人」、「說得真的超好!非常尊敬黃少谷,很多藝人都很常透露只想靠演藝事業賺錢,被炎上不紅了就好像要大家同情,可明明身體好端端很多工作都可以做」。