


信用管制
」 房市 信用管制 房貸 央行 台股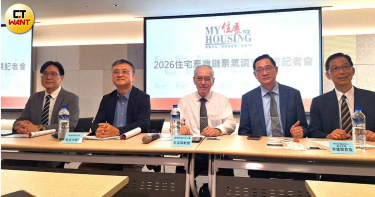
房市不只量趴、產業也被打趴?市調:不動產業接案砍半、近8成減人
央行第七波信用管制將屆滿2年,房市交易量縮的衝擊已由買賣端擴及產業鏈與就業市場。住展雜誌發布「2026住宅產業鏈景氣調查」,不動產業務量、接案件數減少逾5成的371家企業中,高達77.6%、共288家企業正式員工也同步減少;企業已普遍採遇缺不補、減少招募及縮減外包工班等策略,顯示「隱性減工」正浮現。專家表示,「央行信用管制的結果看起來不只量趴了,產業也趴了,目的真的達成了嗎?」本次調查於2026年8月進行,涵蓋建築開發、營造工程、建材設備、房產銷售等住宅產業鏈5大類、共900份有效樣本。其中,58.7%填答者為企業負責人或高階主管,若加計業務人員及業務主管,占比達81.4%,多數為直接掌握營運情況的決策或實務人員。調查顯示,73.1%企業認為整體營運景氣惡化,74.3%業務量、接案量或新案件數減少,64.5%實際工程、案件數或工作量下降,且已有55.8%企業正式員工人數較2024年9月減少。崑山科技大學房地產管理系主任、計畫主持人黃幹忠表示,房市量縮已反映至產業鏈各環節,54.8%企業外包、承攬或工班需求減少,52.2%企業原物料、設備或建材採購量下滑,從案件來源、實際工作量、工班需求到採購活動均呈收縮趨勢。南台科技大學教授朱岳中表示,值得注意的是,官方「減班休息」統計中,營建工程與不動產業尚未出現明顯人數變化,但調查反映,業者的人力調整未必直接表現在無薪假或資遣,最常採取的是「遇缺不補」,占41.7%;其次為減少招募新進人員29.3%,以及主動縮減正式人力26.8%。他也提醒,很多政策若政府只針對官方數據來做參考依據,恐會有誤判的問題。在工時與用工調整方面,32.2%企業曾鼓勵員工休假或採取彈性放假,19.8%減少臨時工、外包或工班工作天數,16.9%採輪休或縮短工時;相較下,實施減班休息者僅12.3%,採無薪假或減薪者僅8.6%。朱岳中認為,住宅產業的就業衝擊可能先反映在工時、接案機會、外部人力需求與所得,再逐步顯現在正式聘僱人數,若只看失業率或減班休息統計,恐低估產業實際的「隱性減工」。展望今年下半年,企業人力策略仍趨保守。若市場現況延續,44.4%企業預計遇缺不補,29.8%將減少招募,25.4%計畫縮減正式人力,20.8%將減少外包、承攬或工班需求。企業投資與工程決策同樣轉為防禦。自2024年9月至今,44.1%企業曾延後部分工程或投資計畫,35.8%取消部分計畫,28.7%縮減營運或工程規模;僅15.4%未受影響並依原計畫進行,增加投資或擴張者更僅2.1%。若市況持續至年底,41%企業預期延後新投資或新計畫,39.7%將減少推案、接案或工程量,34.3%將遇缺不補,選擇擴大投資或增加招募者僅4.4%。中山大學教授張其祿強調,調查不是為了幫建商說話,台灣現在確實面臨K型經濟、荷蘭病,現在可能還不錯,但萬一往上的動能不在,變成L型,影響層面就很大,日本失落30年就是最壞的例子,他呼籲政府要認真想想,現在房市是有行無市,股票市場這麼好,寧可股市賭一把,也不願投入房市,市場沒有量,但房價也沒有降,央行管制政策繼續全部往下壓,這行其他相關產業就是死光光。他建議,應該更精準的調控,對房不對人,像是第二戶貸款應針對個別狀況做判斷,才是有效調控,對投機抓緊、對自住鬆綁,首購族應該更要鬆綁。德明財經科技大學教授莊孟翰也提醒,以這樣的趨勢下,中小型建商慢慢會被淘汰,銀行對小坪數不願意貸款,重劃區小坪數很多交屋問題會逐漸浮現,因此他認為,接下來9月中將舉行的央行理監事會議,第2戶房貸將有機會略為鬆綁。
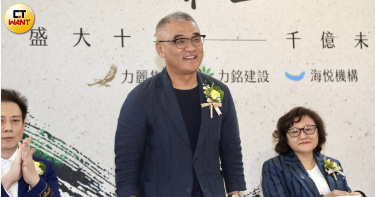
房市如「小媳婦」靜候政策轉向 王俊傑:建融、二屋貸款應適度鬆綁
政府信用管制與銀行授信緊縮,房市交易持續低迷,海悅國際(2348)總經理王俊傑今(27)日受訪表示,建商在政策環境下如同「委屈慣了的小媳婦」,面對現況多只能靜候政府態度與後續調整。他認為,政策很難一次到位,但在「一刀切」之後,政府應思考如何依據市場實際狀況修正配套,這波調控已讓市場明顯降溫,政策目標可說已有成效,應適度放寬建商開工期限與換屋族第二戶貸款條件。他指出,目前建商面臨取得建照後18個月內動工的壓力,但實務上,請照流程本就不易,若牽涉設計變更,往往可能超過一年;此外,工程發包、營造成本及工料價格皆非建商能完全控制。尤其銀行對建融撥款的要求愈來愈嚴格,近似「天條」,在融資緊縮及成本難以掌握的情況下,建商要如期動工確實面臨相當大挑戰。他認為,既然政府調控房市已有成效,銀行端對建商18個月開工的要求,應有檢討及放寬空間。在自住需求方面,王俊傑建議政府重新檢視第二戶房貸限制。他認為,部分屋主持有一戶屋齡逾15年的老宅,因房屋結構、建材、停車條件與居住設計皆已不符合當代需求,確實有換屋必要。他認為,對於持有一戶且屋齡超過15年的換屋族,第二戶貸款成數可考慮提高至8成,協助民眾進行居住升級,也有利於首購、首換族群取得合適住宅。他並指出,預售屋買方在簽約後才面對新的第二戶貸款規定,容易產生資金安排落差;相關措施應重視信賴保護原則,以簽約時間點作為適用基準,避免購屋人因政策變動而陷入困境。談及市場表現,王俊傑認為,此波房市調整並非各地一致,過去房價漲幅較大的區域,如今較容易面對交易量與價格波動;相較之下,雙北部分區域前期漲幅有限,目前雖然成交量不高,但尚未感受到明顯下跌壓力;至於中南部市場,交易量下滑情形較為顯著。他也觀察到,政府在房市限制第二戶房貸,但民眾仍可能透過既有不動產抵押取得資金投入股市,形成資金配置挪移。近期回到房市的買方,則多為本業經營穩健的「殷實戶」,這類買方鎖定北市地段佳、產品具稀缺性或條件特殊的標的,即使總價達7,000萬元,只要產品符合需求、地段具保值性,仍有人願意進場。此外,新北市也可見到另一類剛性需求,即第一代為第二代進行資產傳承與居住安排。王俊傑認為,在通膨環境下,資產配置與家庭傳承需求仍支撐部分住宅買氣。他表示,政府對市場調控對產業恢復市場健康未必是壞事,建商也不期待市場重回過去全面做多的氛圍;不過,若融資限制過嚴,對已購地、已推案的建商與已購屋的消費者都會造成壓力,最終仍需由政策端提出更合理的銜接方案。他認為,台灣整體經濟基本面並不差,政府不必刻意鼓勵房市,也不要出手干預,只要讓市場回歸正常運作,自然有賺錢的購屋者就會進場。
台股財富效果發酵!?北市豪宅交易占比連3年上升
近年房市受到央行信用管制影響,交易量明顯萎縮,但台股大漲卻不時傳聞高資產族股市獲利了解轉向房市,帶動豪宅市場回溫。永慶房產集團根據實價登錄資料,統計全台與七都豪宅交易占比變化,發現2026年上半年台北市豪宅交易占比達5.6%,不僅居七都之冠,也是唯一連3年持續增長的都會區,不過財富效果並未全面擴散,其餘都會區豪宅並未有回溫跡象。觀察2026年上半年七都豪宅交易占比表現,台北市豪宅交易占整體住宅交易量5.6%,不僅居七都之冠,也是唯一占比突破5%的都會區,同時,占比也在逐年提高。永慶房屋研展中心副理陳金萍分析,台北市擁有全台最完整的金融、商業與企業總部聚落,高資產人口集中,加上核心區域土地供給有限、豪宅產品稀缺,使頂級住宅具備較強的保值特性,同時在股市財富效應帶動下,部分高資產族群將部分獲利資金轉向不動產配置,因此,在整體房市交易量縮減時,豪宅交易反而展現較強韌性。進一步觀察其他都會區,新竹縣市2026年上半年豪宅占比為3.0%,排名第二;台中市則為2.9%;高雄市、桃園市分別為1.3%;新北市僅0.6%,台南市則為0.7%,而全台整體則為1.5%。陳金萍表示,新竹縣市受惠於科技產業聚落、高所得就業人口及企業主管置產需求,竹北、新竹市等區域的大坪數住宅與高總價產品具一定支撐;台中則擁有七期、水湳經貿園區等高端住宅聚落,加上中部企業主與傳統產業資金充沛,豪宅市場自用及資產配置需求相對穩定。若拉長時間觀察近年豪宅市場變化,陳金萍表示,全台豪宅交易占比自2024年達到相對高點後,近兩年大致維持在1.5%左右,並未出現明顯擴張;然而台北市豪宅占比卻從2023年的2.8%,一路攀升至2026年上半年的5.6%,增加2.8個百分點,呈現連續3年成長的趨勢,在一般住宅市場買氣降溫之際,台北的豪宅市場反而出現占比提升的特殊現象。相較之下,其餘都會區的豪宅占比多半隨市場景氣波動而有些微起伏。例如新竹縣市受惠於科技產業與高所得人口帶動,2024年曾衝上3.8%的高點,但之後一度回落;台中市則從2024年的3.5%降至2026年上半年的2.9%;高雄市亦由2.0%回落至1.3%。顯示中南部與科技題材帶動的豪宅需求雖曾快速成長,但在市場降溫後,買盤動能也逐漸回歸正常水準。整體而言,陳金萍表示,今年台股上漲所帶來的財富效果,確實對高資產族群購屋形成助力,但財富效果並未普遍帶動各地豪宅市場。因此,預期豪宅市場仍持續呈現「個案表現」,而具備稀缺性、保值性及長期資產配置功能的指標豪宅才能獲得高資產客群青睞。
10年台灣人口少24萬「家戶反增129萬」 房市研究:住宅需求在改變
人口少24萬、家戶卻多129萬 房市出現反直覺現象台灣人口持續負成長,房市也在信用管制、高房價與交易量縮之下進入盤整,市場開始出現一個最直接的疑問:當人愈來愈少,未來這麼多房子究竟要賣給誰?但若把人口與家戶數放在一起看,答案可能沒有這麼簡單。近期房市研究指出,近10年台灣人口雖減少約24萬人,但同期家戶數反而增加約129萬戶,平均每戶人口已降至約2.4人。換句話說,人口總數減少的同時,需要獨立居住空間的「家庭單位」卻持續增加,住宅需求正在出現結構性改變。最新家庭收支調查也呈現相同方向。主計總處統計顯示,一人家庭占比17.33%、二人家庭34.27%,兩者合計達51.6%,首度突破五成,意味台灣超過一半家庭已經只剩一至兩人。因此,過去用「人口增加等於住宅需求增加、人口減少等於住宅需求下降」判斷房市,可能已不足以解釋現在的市場。家庭愈住愈小 住宅需求沒有消失而是「拆開了」關鍵就在家庭結構。過去一個家庭可能由祖父母、父母與子女共同生活,一間住宅可以容納三代人口;但隨著晚婚、不婚、小家庭與高齡獨居增加,同樣四個人可能從一個家戶,拆分成兩個甚至三個家戶。住宅需求也因此不再單純跟著人口總數移動,而是受到「家戶數」與「每戶人口」影響。這種改變已經反映在房屋交易。相關市場統計顯示,近10年全台成屋平均交易面積約縮小5坪,2025年30坪以下住宅交易占比已達41%,小坪數住宅已從過去特定族群產品,逐步成為市場重要組成。對建築市場而言,這代表未來的問題可能不是單純「房子還要不要蓋」,而是「市場真正需要什麼房子」。單身族可能更重視低總價與交通;兩人家庭需要的是空間剛好的兩房;育兒家庭除了坪數,更在意學校、公園與生活機能;高齡家庭則可能把電梯、醫療、無障礙與社區管理擺在更前面。住宅產品開始從追求「大」,走向更精準的「適配」。550萬戶老宅浮現 新住宅之外還有一波「更新需求」人口在老,房子其實也在老。目前全台30年以上老宅已超過550萬戶,「人屋雙老」正成為下一階段住宅市場另一項結構性課題。近期內政部也持續推動老宅延壽計畫,針對30年以上老屋提供修繕與機能改善,希望改善居住安全、無障礙環境與生活品質。這也意味著,未來住宅市場除了首購需求,還存在另一群容易被忽略的「換屋與更新需求」。對住在老公寓的高齡家庭而言,原本熟悉的生活圈可能已經成熟,但住宅本身缺乏電梯、管線老化、耐震與無障礙條件不足;對部分家庭來說,除了原屋修繕,搬進同生活圈的新住宅,也可能成為另一種選項。因此,人口老化並不只有需求減少的一面,也會重新創造住宅安全、電梯住宅、醫療機能、都更、危老與換屋等不同需求。房市從「什麼都有人買」進入「產品對了才有人買」這也解釋為何即使總人口減少,住宅市場仍不能直接用「未來沒人買房」簡單概括。政大地政系教授林左裕近期就指出,住宅需求不能只看總人口,還應同步觀察家戶數、小家庭化、人口移動與產業聚落。真正值得注意的是,房市遊戲規則正在改變。過去市場多頭時,只要地段有重大建設、重劃區或交通題材,產品之間的差異容易被上漲行情掩蓋;但當市場回歸自住,購屋人開始重新計算總價、坪效、交通、生活機能,以及一間房子是否真的符合家庭需求。因此,市場盤整並不等於所有住宅需求同步消失,而更像是一場需求重新分配。有工作人口的區域、成熟生活圈、軌道交通周邊,以及總價符合首購與小家庭負擔能力的產品,仍有機會承接真實居住需求;相反地,如果供給快速增加,產品坪數與價格卻沒有跟著人口結構調整,去化壓力就可能更加明顯。下一波房市不一定靠「更多人」而是「新的家庭」從人口少24萬、家戶反增129萬,到一、二人家庭占比首度突破五成,台灣住宅市場正在經歷的,可能不是單純的需求消失,而是一場「需求換人」。以前一家四口需要一間房,現在四個人可能形成兩個甚至三個不同家戶;以前買房追求三房、四房與更大的坪數,現在愈來愈多家庭開始尋找兩房、小三房,以及交通便利、管理完善、生活機能成熟的住宅。再加上超過550萬戶老宅逐漸面臨修繕、都更、危老與換屋選擇,未來房市真正要回答的問題,可能已經從「還有沒有人需要房子」,轉變成「下一個家庭需要什麼樣的房子」。人口紅利正在改變,但居住需求並沒有因此消失。北捷加值機會給錢!他一靠卡爽拿800元 3種領法一次看「AI躺贏時代」告終? 高盛示警:資金轉向了明年報稅小確幸! 符合「這資格」免稅額能多5萬

雙北11區房價「一漲一跌」? 新北這4區逆勢上漲
台北11區漲、新北11區跌 雙北告別「一起漲」央行信用管制延續、房市交易量明顯降溫,雙北住宅價格卻沒有走出相同方向。最新統計顯示,今年上半年台北市12個行政區中,有11區平均房價較去年同期上漲,僅南港區微跌0.4%;反觀新北市納入統計的16個行政區,卻有11區房價下跌,僅4區上漲、三峽持平,「一邊11漲、一邊11跌」的罕見格局,也凸顯房市退潮後,區域基本面差異正在被放大。台北市上漲區域中,以中正區年增10.7%最突出,其次為信義區上漲6.8%、大同區6.3%,萬華、中山、大安分別增加4.9%、4.7%及3.5%;內湖上漲2.1%、文山1.6%、士林1%、北投0.1%,松山也維持正成長。相較之下,台北住宅土地供給有限,加上成熟生活圈與高所得自住、資產型買盤支撐,即使交易量縮,價格仍展現一定韌性。住商不動產企研室執行總監徐佳馨分析,這一波市場的主旋律其實可以用「蛋黃回歸」形容。在房市轉冷、資金與貸款條件都比過去更受限制後,有能力進場的買方會更傾向選擇好的區域或好的產品,不論台北或新北,都可以看到資金重新往蛋黃區以及基本面較好的熱門區域集中。新北11區進入修正 八里、新店跌幅最深新北的市場結構則明顯不同。今年上半年包括八里、土城、中和、五股、永和、汐止、淡水、新店、新莊、樹林及鶯歌等11區平均房價均較去年同期下滑,修正範圍從外圍重劃區一路延伸至成熟住宅區,顯示價格壓力已不再侷限於少數高供給市場。其中,八里平均單價由每坪30.9萬元降至29.3萬元,年跌5.2%,跌幅居新北之冠;新店由58.3萬元降至55.5萬元,年跌4.8%;五股由44萬元降至42萬元,年減4.5%,土城則由54萬元降至52.1萬元,年跌3.5%。當投資需求受到信用管制抑制,買方不再急著追價,過去漲幅較快、新案選擇較多的區域,也更容易率先反映價格修正。不過,行政區短期價格下跌,並不等同區域失去自住價值。徐佳馨認為,在高房價環境下,自住族真正面臨的第一道門檻仍是「買不買得下去」,因此部分價格修正、總價相對容易負擔,同時具有軌道交通的區域,反而可能重新進入自住客的選擇名單。新北不是全面跌 三重、蘆洲、林口、板橋逆勢上漲新北也不能直接解讀成全面走弱。16個統計行政區中,仍有4區逆勢維持漲勢,分別為蘆洲年漲3.7%、林口2.4%、三重2.2%、板橋1.9%,三峽則維持每坪40.6萬元不變。在市場普遍量縮的環境下,仍能維持價格正成長的行政區,也成為觀察這一波「蛋黃回歸」的重要指標。其中三重尤其值得觀察。今年上半年三重平均房價逆勢年增2.2%,預售屋實價登錄交易更以779筆居新北各行政區之冠,顯示在整體房市降溫下,區域仍維持一定成交量能。徐佳馨指出,三重與台北市僅有一河之隔,本身就具有明顯的地理優勢,因此當市場資金重新尋找基本面較好的區域時,較容易吸引買方目光。尤其在台北市房價已處高檔的情況下,部分有雙北通勤需求、但預算無法直接進入台北市的自住客,自然會往鄰近區域尋找替代選擇。三重逆勢撐住 「一河之隔+成熟機能」成自住基本盤三重的優勢不只在於距離台北近。相較完全從零開始發展的大型新市鎮,三重本身已有成熟商圈、學校、市場、醫療與既有居住人口,再透過捷運中和新蘆線、機場捷運及多座聯外橋梁串接雙北生活圈,使區域能承接台北市房價外溢,以及原本就在三重生活的在地換屋需求。近年二重、仁義等重劃區大量導入新住宅,也讓三重形成「成熟生活圈旁長出新住宅」的發展模式。對自住客而言,這與部分必須等待多年才能補齊機能的新興重劃區不同,新案可以直接使用既有城市資源,交通與日常生活條件相對容易被實際檢驗。另一項值得觀察的變化,則是新北第二行政中心帶來的工作人口。相關規劃預計今年底導入約3,000名市府員工,警察、衛生、交通、勞工及消防等單位陸續進駐後,將增加區域固定工作人口。對自住市場而言,重大建設真正具有長期意義的並不是多了一棟建築,而是能否把每天固定工作、消費甚至尋找居住需求的人口真正帶進生活圈。因此,三重目前的支撐並非單一建設題材,而是與台北一河之隔的地理條件、既有成熟機能、軌道交通、新住宅供給與新增工作人口相互疊加。在這波市場「蛋黃回歸」趨勢下,也讓三重成為新北少數價格仍維持正成長的行政區之一。一條河兩個世界 資金開始「挑區域」而不是追題材雙北房價分化背後,第一個關鍵仍是供給。台北土地取得困難,新案總量有限,即使需求減少,屋主與建商仍有較高的價格支撐;新北則包含大量重劃區與新興住宅供給,買方選擇更多,當追價需求消失,價格自然較容易出現鬆動。第二是前期漲幅。過去多頭市場中,部分新北重劃區靠著捷運、產業與重大建設快速上漲,但當「現在不買、以後更貴」的市場心理退潮,買方開始願意等待,價格便重新接受自住族負擔能力的檢驗。第三則是需求結構。成熟市區與核心就業區具有長期自住、換屋與高所得人口支撐,價格韌性通常較高;如果住宅供給增加速度明顯高於工作人口與生活機能成長,市場反轉時承受的壓力也會更加明顯。徐佳馨所說的「蛋黃回歸」,也正好反映這種市場心理。房市多頭時,資金願意追逐未來題材;但當資金成本增加、房貸條件收緊,買方自然更重視已經看得到、用得到的區域條件。四個「真的」太難全拿 自住族先問「買不買得起」房市回歸自住後,挑選區域仍可以從「真的有人工作、真的有人通勤、真的有人生活、真的有人買得起」四個方向觀察,但徐佳馨也提醒,現階段要找到四項條件全部滿足的區域並不容易,尤其雙北房價已高,「真的買得起」本身就是許多家庭最大的門檻。因此,對一般自住族而言,選區順序可能必須更加務實:先確認自己的預算能不能買得下去,再從符合總價條件的區域中,尋找有捷運、交通便利以及基本生活機能的產品。徐佳馨點名,如果從「買得下去,又有捷運」的角度出發,新北包括三重、汐止、三峽、土城,甚至淡水,都可以進一步尋找適合自己的物件。值得注意的是,汐止、土城與淡水都出現在今年上半年房價下跌名單中,這也說明「短期房價上漲」與「是否值得自住」並不是完全相同的判斷。對自住客來說,價格適度修正甚至可能提高可負擔性;真正需要確認的,是價格降下來之後,交通、生活機能與通勤條件是否符合自己的長期需求。 房貸不要太早還?拿去買ETF穩賺4%?專家揭短影音沒說完的真相 非六都買房壓力也不小?「2縣市」晚一年入手 要多花逾百萬 15家銀行收回扣 60人涉與地政士勾結 專家嘆:徹查恐血流成河

房市低迷、交易低檔「撐不下去!」 王瑞祺:近一年200家房仲歇業
房仲全聯會於今(14)日於桃園市政府前廣場前舉辦為「820房仲日」公益捐血活動誓師大會,房仲全聯會理事長王瑞祺談及房市表示,景氣低迷造成產業經營壓力,近一年全台不動產房仲家數,已減少約200家,預估全年交易量持續低檔,今年全台買賣移轉棟數約26~27萬棟間。820房仲日公益捐血誓師大會桃園登場,左起桃園市房仲公會理事長徐本清、桃園市長張善政、房仲全聯會理事長王瑞祺、桃園市房仲公會榮譽理事長蕭順智。(圖/房仲全聯會提供)王瑞祺表示,2024年9月央行推出第七波選擇性信用管制後,交易量急縮,市場經過近兩年調整,投資型需求大幅退出,幾乎回歸首購、自住需求。近期股市大漲,加上青安3.0政策推動,下半年買氣有望回溫,但受信用管制及房地合一稅制影響,全年交易量仍難大幅突破,呈現「交易量低檔、房價區域盤整」格局,預估全台買賣移轉棟數約26萬至27萬棟之間。王瑞祺指出,目前不動產業最大問題已非房價過熱,而是景氣低迷造成產業經營壓力,全台不動產經紀業家數於2025年7月達9,301家高峰後反轉向下,近一年減少約200家。業者除精進專業服務、善用科技工具,也拓展工業、商業、土地及租賃管理、都更危老等業務,以降低景氣衝擊。王瑞祺表示,市場修正雖帶來挑戰,更凸顯專業服務與交易安全的重要性,業者應強化法令知識與消費者保障,以更高品質的服務迎接市場下一波成長。他也喊話,對於換屋族貸款及高總價限貸門檻,政府也應回歸合理授信並適度放寬。內政部核定每年8月20日為「房仲日」,象徵政府對房仲產業專業服務與社會責任的肯定。自2015年起,全聯會已連續12年推動公益捐血,從最初數千袋至累計突破21萬袋。今年「820房仲日」以「125房仲愛、熱血一代袋傳愛」為主軸,號召房仲人以愛心守護台灣,挑戰12年累計捐血近25萬袋為目標。王瑞祺表示,多年來,全台各地房仲公會除捐血外,也投入社區服務、弱勢關懷、義賣、淨灘、災害救助及租屋協助等公益行動,落實「取之於社會、用之於社會」精神,讓公益成為產業文化的重要一環。
非六都買房壓力也大! 「這2縣市」晚一年買房多花逾百萬
六都房價高,非六都買房壓力也不小。根據金融聯徵中心2026年Q1新增房貸資料統計,非六都15個縣市當中,新竹縣、苗栗縣、彰化縣、嘉義縣及嘉義市,五個縣市平均房貸金額同步創下歷史新高。其中,房貸壓力最高的是新竹縣,Q1平均房貸來到史上新高達1347萬元,增壓幅度也居冠,晚一年入手就要多負擔131萬元;苗栗縣負擔也明顯增壓,晚一年同樣多負擔逾百萬元。台灣房屋集團趨勢中心執行長張旭嵐表示,近年都會區房價漲勢顯著,房市買氣也逐漸向周邊縣市外溢,尤其部分縣市因具備產業投資、人口移入及就業支撐紅利,更成為房市焦點。其中,新竹縣市受惠於新竹科學園區帶動大量科技人才就業與移居,竹北更發展成科技族群主要聚落,住宅需求穩定,也進一步推升周邊房市表現。苗栗縣同樣受惠桃竹苗大矽谷計畫、新竹外溢效應,串聯竹南科學園區、頭份地區成為科技廊帶推升區段房價;嘉義縣市則有嘉義科學園區、台積電設廠及高鐵生活圈紅利,吸引自住與置產需求進駐,帶動房價補漲力道明顯,房貸規模也同步攀升。張旭嵐表示,全台房市持續受信用管制影響,投資買盤轉趨保守,市場資金逐漸回歸自住需求,而非六都房市向來以在地自住基本盤為主,因此價量波動相對小。且青安3.0接續支撐首購市場,婚育家庭有機會貸到1500萬,而目前這些縣市的貸款金額多數落在千萬之內,總價也符合門檻,又具產業題材優勢,有利首購族兼顧就業與自住規劃。半數購屋族偏好住宅大樓觀察非六都各縣市Q1房貸資料,除了南投、基隆、花東地區主力購屋年齡層落在40~50歲,其他縣市多以30~40歲的青壯族群為主力,且部分地區年輕族群佔比有增加的趨勢,另外觀察,約有6成縣市購屋偏好3年內新屋,產品類型除了鍾情透天宅,包括新竹縣市、苗栗縣、嘉義市等縣市,均有超過半數購屋族,偏好住宅大樓。台灣房屋集團趨勢中心經理李家妮表示,六都以外地區普遍因青壯年人口外移,部分縣市購屋主力年齡層相對偏高,像嘉義縣市、苗栗等具備產業投資與就業機會的城市,近年受惠科技園區、重大建設帶動,吸引買氣回流,也拉抬年輕購屋族佔比逐步提升。相較都會區高房價,多數首購族受限於預算,往往得在屋齡、坪數與地段間取捨,非六都多數縣市房價相對親民,在相同預算下,更有機會入手屋齡新穎、坪數更大的住宅,甚至透天產品。非六都地區近一年房貸狀況。(圖/台灣房屋提供)財神爺忘記走!才剛刮中324萬 他2個月後又抱回3243萬8/6關公聖誕! 命理師點名「6種人」快拜 求財求職保平安個股:嘉澤(3533)除息首日順利達陣填息,H2營收、毛利率動能看增
創19月新高!六都房市交易破2萬棟 8月「青安3.0」能否接棒買氣
房市冷冬已過?六都移轉量重返 2 萬棟大關房市交易量出現新的回升訊號。六都地政局公布2026年7月建物買賣移轉棟數,合計20,506棟,較6月增加12%,也比去年同期增加8.8%,連續第二個月呈現月增、年增,並創下2025年1月以來近19個月單月新高。今年1至7月,六都累計建物買賣移轉達11萬7,944棟,與去年同期相比僅減少0.9%。相較今年初市場仍處低檔,目前年減幅已明顯收斂,顯示原本延後決策的自住需求,正逐步回到實際成交市場。不過,建物移轉棟數同時包含中古屋買賣與過去預售案完工交屋,因此單月突破2萬棟,不能全部解讀為7月新增買氣,更不能直接等同房價全面轉強。助攻買氣三大推手:交屋潮、自住客、股市獲利結算為什麼買氣會在 7 月集中爆發?主要有三大支撐力道:交屋潮強勁挹注: 近年預售完工建案陸續進入產權登記高峰期,直接推升移轉量。信用管制邊際效應遞減: 買賣雙方對價格與貸款認知逐漸拉近,剛性需求族群從「只看不買」轉為「實際出價」。股市財富效應發酵: 上半年台股走高,不少家庭透過股票獲利或分紅,補足了關鍵的頭期款差距,加速購屋決策。青安 3.0 正式上路!額度最高衝 1500 萬青安3.0自8月1日起正式受理,一般符合資格者最高貸款額度維持1,000萬元,新婚2年內家庭提高至1,200萬元,育有未成年子女家庭最高1,500萬元。新制同時增加未滿50歲、本人年所得不超過規定、區域房屋總價限制,以及申貸年齡加貸款年限不得超過80等條件。由於7月建物移轉大多來自政策上路前的成交與交屋,因此不能將這次19個月新高歸功於青安3.0。真正值得觀察的是,市場交易量在政策啟動前已經回升,青安3.0能否於8月至第四季接棒,讓原本仍在試算貸款、自備款與家庭支出的首購族,進一步完成出價與成交。首購族看房前!先向銀行確認 6 大指標青安3.0提高對婚育家庭的支持,但最高1,200萬元或1,500萬元,只是政策額度上限,不代表每一名申請人都能貸滿。實際核貸仍須考量房屋鑑價、最高貸款成數、借款人收入、信用、既有負債及還款能力。即使房屋成交總價符合區域限制,若銀行鑑價低於成交價,買方仍須提高自備款。因此,首購族看房前不能只問自己「符合青安嗎」,還應先向銀行確認:預估貸款成數利率與貸款年限寬限期後月付金所得及負債比可接受的購屋總價頭期款外的稅費與裝修預算量先回升、價格仍分化 房市回到基本面央行指出,目前全國房市仍呈交易量縮、價格盤整,但部分都會區交易已轉為正成長;銀行房貸排撥情形改善,買方觀望情緒也稍有緩和。不過,信用管制仍未全面解除,市場未來仍將呈現區域與產品分化。交易量回升不代表所有區域房價都會同步上漲。人口、產業、交通、生活機能、供給量與產品總價,仍是決定個別市場表現的關鍵。對自住買方而言,現在最重要的並不是猜測全台房價最低點,而是觀察自己準備購買的區域,是否已出現成交量回升、議價率改變或優質物件去化速度加快。房市的第一個轉折,通常不是價格突然大漲,而是原本只看不買的人開始成交。六都交易量重新突破2萬棟,代表市場正在離開最冷的階段;但能否進一步形成穩定回升,仍須看青安3.0執行、銀行核貸、房價負擔與第四季自住需求能否持續。FAQQ1:六都7月房市交易量是多少?六都7月建物買賣移轉合計20,506棟,月增12%、年增8.8%,創2025年1月以來近19個月新高。Q2:交易量增加代表房價即將上漲嗎?不一定。交易量通常比價格更早反映市場情緒,但移轉量也包含新屋交屋。房價仍取決於區域供需、議價空間、貸款條件與產品差異。Q3:7月交易量是青安3.0帶動的嗎?不是。青安3.0於8月1日才正式受理,7月移轉主要反映此前成交及交屋。政策效果最快應從8月後的詢問、送件及後續成交觀察。Q4:青安3.0最高可以貸多少?一般符合資格者最高1,000萬元,新婚2年內家庭最高1,200萬元,育有未成年子女家庭最高1,500萬元。實際核貸仍由銀行依鑑價、信用、所得及還款能力審核。Q5:房貸現在已經不用排隊了嗎?央行表示,銀行房貸已無明顯排撥情形,但不代表貸款條件全面放寬。貸款成數、鑑價及信用管制仍會因借款人與物件條件而異。Q6:現在適合因為交易量回升就買房嗎?自住買方仍應根據收入穩定度、自備款、月付能力、居住年限與物件條件判斷。市場數據是參考,不應取代個人財務評估。農曆七月買房裝修好時機! 命理師曝「3大省錢攻略」:一次省很大「挺青安」優惠方案齊發 現在是首購進場好時機嗎?「挺青安」優惠方案齊發 現在是首購進場好時機嗎?
青安3.0上路! 建商「推優惠方案」搶首購客
青安3.0正式上路,改變的可能不只是首購族的貸款選擇,也包括建商的推案策略。過去建案廣告常見「最後一戶」、「再不買就漲」或「區域新高價」等訴求;如今市場語言逐漸轉向青年成家、降低購屋門檻及減輕初期付款壓力。這項變化反映在信用管制持續、投資買盤降溫之際,自住與首購需求已成為建商必須積極爭取的主力客群。青安3.0上路 政策聚焦首購與婚育家庭財政部青安貸款3.0於2026年7月16日經行政院通過,自8月1日起受理申請。新制增加年齡、所得與房屋總價限制,並依新婚及育兒家庭條件提供不同貸款額度,將政策資源更精準地投入自住需求。財政部統計,青安貸款自2010年推動至2026年6月底,累計協助超過51萬戶無自有住宅家庭;其中青安2.0核貸超過17萬戶。不過,符合青安3.0資格不代表銀行一定足額核貸。申請人仍須通過銀行授信審查,包括收入、信用、負債、還款能力及房屋鑑價。建商搶首購客 房市廣告改打「成家牌」青安3.0上路後,部分建商開始把政策條件納入行銷規畫,推出均一價、低首付、彈性付款或裝潢家電等方案,希望降低青年家庭進場初期的資金壓力。以茂德建設近期「挺青安、限量均一價」活動為例,業者鎖定1至3房產品及青年首購需求。值得關注的不是單一建商促銷,而是建商正在重新設定主要客群,將首購、新婚及育兒家庭視為市場的重要支撐。這也代表建案競爭逐漸從過去強調價格上漲與資產增值,轉向誰能提供更容易理解、負擔及執行的購屋方案。均一價不一定等於降價 買方要算總成本建商推出均一價或降低訂簽金,不一定代表房屋總價實質下降。購屋人仍須比較房屋坪數、樓層、車位價格、工程款時程、交屋款及銀行鑑價。前期付款降低,可能只是將部分自備款延後至施工期間或交屋前繳付。如果交屋時房屋鑑價低於成交價,或銀行核貸成數不如預期,買方仍可能需要在短期內補足資金。因此,首購族不能只看「現在付多少」,還要確認「交屋前總共要準備多少」。信用管制持續 房市回歸自住基本面中央銀行表示,選擇性信用管制實施後,房市交易過熱與房價上漲預期已有降溫,銀行不動產授信風險也逐步改善。現行政策仍以控制槓桿、降低投機及維持金融穩定為主。在資金條件不再全面寬鬆的市場中,建商即使推出青安相關方案,也不能取代銀行審核,更不能保證買方取得最高額度。青安3.0帶來的真正改變,或許不是讓房價突然變便宜,而是促使市場重新思考:如何提供符合自住家庭所得、總價與現金流的產品。房市FAQQ1:青安3.0與建商有直接關係嗎?沒有。青安3.0是由公股銀行辦理的政策性房貸;建商可以依政策方向推出相關購屋方案,但不能代表銀行承諾核貸。Q2:建商推出均一價就是降價嗎?不一定。仍須比較不同戶別的坪數、樓層、朝向、車位與總價,並查閱實價登錄。Q3:符合青安3.0資格就一定可以貸到最高額度嗎?不一定。實際額度仍由銀行依收入、信用、負債、還款能力及房屋鑑價決定。Q4:低首付方案最大的風險是什麼?初期付款較少,但剩餘自備款可能集中在工程期或交屋前,買方須確認完整付款表。Q5:現在是否適合因優惠方案買房?應先確認自住需求、家庭現金流及長期還款能力,不宜只因限時優惠倉促簽約。Q6:青安3.0會讓房價上漲嗎?政策可能支撐符合條件的首購需求,但房價仍受供需、利率、信用管制、區域發展與產品條件共同影響。台北4大商圈爆空店潮? 網揪致命傷:百貨公司完勝韓國散戶從「FOMO變JOMO」 網喊:底部近了月付2.1萬「只能睡陽台」! 溫哥華租屋亂象 內行人全說了
房貸占比下降! 房貸餘額卻「衝15.25兆」專家揭真相
央行最新統計顯示,不動產貸款集中度降至35.17%,但不動產貸款餘額仍緩步增加。專家分析,信用管制有效壓抑短期炒作,首購、自住及交屋需求則持續支撐市場,房市並非資金全面撤退,而是逐步回歸實際供需與基本面。央行信用管制持續發酵,銀行不動產貸款集中度明顯下降,市場也開始關注,這是否代表銀行全面緊縮房貸、資金正在撤離房市?不過,若進一步拆解央行數據,就會發現「貸款占比下降」與「貸款金額減少」其實是兩回事。截至2026年5月底,全體銀行不動產貸款集中度降至35.17%,較2024年6月底的37.61%下降2.44個百分點;但同期不動產貸款餘額並未縮減,反而由2025年底的15.06兆元增加至15.25兆元,顯示銀行仍持續承作房貸,只是放款成長速度已逐步趨緩。房貸占比降了 不代表銀行全面縮手台灣房屋趨勢中心執行長張旭嵐表示,不動產貸款集中度是一項比率,分子與分母的變動,都會影響最終數字,因此集中度下降,不能直接解讀為銀行全面緊縮房貸,或資金已大舉撤離房市。她舉例,若銀行整體放款成長速度高於不動產貸款,作為分母的總放款增加幅度較大,即使不動產貸款仍持續成長,集中度比率仍可能下降。從實際金額來看,不動產貸款餘額仍由2025年底的15.06兆元增加至15.25兆元,反映銀行房貸業務並未停擺,市場仍存在首購、自住、換屋與新屋交屋等實際資金需求,只是貸款增幅已受到控制。台股資金需求升溫 其他放款成長更快央行資料顯示,近期台股交投熱絡,帶動個人理財週轉金、企業營運資金及金融相關貸款增加,使銀行整體放款規模快速擴張。今年5月底,其他放款年增率達12.41%,明顯高於不動產貸款的3.49%。換句話說,並非房貸金額縮水,而是其他放款跑得更快,才形成「不動產貸款集中度下降、貸款餘額仍增加」的統計結果。對購屋人而言,這項數據也透露,銀行資金並未完全離開房市,而是授信結構更加多元,房貸市場則從過去快速擴張,逐步轉向審慎、穩健承作。信用管制有效降溫 短期炒作買盤退場大家房屋企劃研究室公關襄理賴志昶分析,央行近幾波信用管制,已有效抑制短期炒作風氣,讓過去跟風進場、高槓桿操作或期待短期轉售獲利的買盤逐漸淡出,也使不動產貸款集中度明顯下降。從市場結構來看,信用管制並非讓所有購屋需求消失,而是提高多屋族及投資型買方的資金門檻,使資金與需求重新分流。短期投機需求降溫後,市場逐步回到以首購、自住、換屋及長期持有需求為主的交易格局。張旭嵐指出,目前市場並非沒有買方,而是從過去追價、搶進的熱絡狀態,逐漸轉向以自住需求為核心的理性交易。首購族仍有成家需求,換屋族也有改善居住品質的實際需要,成為現階段支撐市場的重要力量。近年最大交屋潮 撐住房貸餘額續增針對不動產貸款餘額仍緩步上升,賴志昶分析,主因之一是2020年正值房市多頭,當時大量預售建案進場銷售,若以平均約5年工期推估,完工交屋時間多集中於2025年至2026年。他認為,2025年至2026年甚至可說是近年最大一波新案交屋潮。隨著預售屋陸續完工、買方辦理對保與房貸撥款,相關貸款需求集中入帳,因此即使當前房市成交量降溫,不動產貸款餘額仍可能持續緩步增加。這也顯示,房貸餘額增加不完全來自當期新增買氣,部分其實是數年前預售交易延後反映的交屋與撥款需求。貸款餘額增加 不等於房市全面回溫不過,兩位專家均提醒,不動產貸款餘額增加,不宜直接等同於市場交易量全面回升,更不能據此解讀為銀行資金已全面回流房市。張旭嵐表示,房貸還款年期普遍較長,舊有貸款餘額消化速度有限,加上過去預售案陸續完工交屋,即使近期市場交易量下降,整體貸款餘額仍可能增加。賴志昶指出,根據內政部統計,今年上半年建物買賣移轉棟數僅約12.4萬棟,創近10年同期新低,若下半年市場買氣未明顯回升,全年交易量恐面臨26萬棟保衛戰,顯示整體房市景氣仍偏緩,部分區域甚至相對低迷。因此,目前較精準的解讀應是,貸款餘額的微幅增加,主要受到新案交屋潮支撐,並不能視為房市已全面回溫,也不代表銀行資金已全面回籠房地產市場。房市回歸基本面 首購自住撐起市場整體而言,央行信用管制已逐步改變房市買盤結構,高槓桿、短線轉售及跟風投資需求降溫,但首購、自住、換屋與交屋需求仍持續存在,使房市資金沒有全面退場。對市場而言,投機買盤退場後,交易逐漸回歸區位、產品、價格與實際居住需求,也有助房市從全面追價,走向「選區、選產品、看基本面」的新階段。對長期置產族而言,現階段雖非全面多頭行情,但市場降溫也提供更充裕的看屋、比價與議價空間。具備產業聚落、交通建設、人口移入及成熟生活機能的區域,仍有機會在市場盤整中展現較強支撐力。觀察房市 不能只看集中度一項數字專家提醒,判斷房市資金是否回溫,不能只觀察不動產貸款集中度或貸款餘額,還應同步檢視建物買賣移轉棟數、房貸核准金額、平均核貸成數、銀行鑑價、房貸利率與新案交屋量。現階段房市較貼近的描述,是資金尚未全面離場,但放款增速已受到控制;市場也從投資需求主導,逐步回歸首購、自住、換屋及實際供需支撐的格局。對購屋人而言,與其追逐短期行情,更應聚焦自身財務能力與區域基本面,才能在分化市場中找到真正具有長期價值的標的。FAQQ1:房貸集中度下降,對房市一定是利空嗎?不一定。房貸集中度下降,可能是銀行其他放款成長速度更快,並不代表房貸金額減少。同期不動產貸款餘額仍由15.06兆元增加至15.25兆元,顯示銀行仍持續承作房貸,房市資金並未全面退場。Q2:房貸餘額持續增加,透露什麼市場訊號?房貸餘額增加,反映首購、自住、換屋及新案交屋需求仍持續存在。即使市場短期降溫,實際居住需求仍形成基本支撐,顯示房市並非失去買盤,而是逐步回歸穩健交易。Q3:央行信用管制對房市有哪些正面影響?信用管制有助短期炒作與高槓桿買盤退場,讓市場從追價搶進,轉向重視區位、產品與價格。當投機需求降溫後,房市更能回歸首購、自住與實際供需,長期發展也會更加健康。Q4:2025年至2026年交屋潮,對房市有什麼支撐?大量預售案陸續完工交屋,將帶動房貸撥款、裝修、家具家電與入住需求,也有助延續房市相關產業動能。交屋潮顯示過去累積的購屋需求正在逐步實現,對市場資金仍具有支撐效果。Q5:目前市場對首購族有哪些有利條件?市場回歸理性後,首購族擁有更多看屋、比價與議價時間,不必像過去一樣急著追價。只要收入穩定、信用條件良好,仍有機會取得房貸,並在市場盤整期間挑選更符合需求的產品。Q6:房市降溫,對長期置產族反而是機會嗎?對重視長期持有的人而言,市場降溫有助降低追高風險,也能更從容評估區域發展與產品條件。具備產業聚落、交通建設、人口移入及成熟生活機能的區域,仍有機會展現較強的保值與成長潛力。Q7:現在房市還有哪些區域值得關注?市場已從全面普漲轉向「選區不選市」。具備AI科技產業、重大交通建設、就業機會、人口紅利及完整生活機能的區域,通常擁有較穩定的自住需求,也更有機會在市場盤整中率先回穩。Q8:整體來看,房市目前最正向的訊號是什麼?最正向的訊號,是房市資金沒有全面撤離,首購、自住、換屋及交屋需求仍持續支撐市場。隨著短期炒作降溫,市場正從過熱走向健康,未來房價與交易也將更回歸區域基本面與真實需求。股市賺飽錢去哪?專家:「這波」恐回流房市股市賺飽錢去哪?專家:「這波」恐回流房市房貸占比降了!房貸餘額卻衝15.25兆 專家揭房市真相
股市賺飽轉房市? 專家分析:「這時間」可望回流房市
股市震盪 資金配置重新洗牌近期台股震盪加劇,單日動輒千點起伏,不少投資人選擇獲利了結、提高現金部位,也讓市場開始關注,這波資金是否有機會重新流向房市。房市趨勢專家李同榮認為,隨著股市整理、房價修正及政策預期逐步明朗,今(2026)年底前後可望成為部分資金重新布局房地產的重要時間點。不過,住商不動產企劃研究室執行總監徐佳馨則提醒,目前房市仍受央行選擇性信用管制影響,資金回流速度恐怕仍得視政策走向而定。股市高檔震盪 房地產重回資金視野李同榮分析,台股歷經一波漲勢後,近期進入高檔震盪格局,短線操作難度提高,不少投資人開始調整資產配置,提高現金比重,等待下一波布局機會。他認為,股市波動升高後,不動產相對具備保值及長期持有特性,可望重新成為資金關注焦點。房價修正 自住買盤重新評估進場此外,他指出,房市歷經信用管制與高利率環境影響,交易量已率先降溫,部分區域房價也逐步出現修正,讓先前因價格過高而暫緩購屋的首購族與換屋族,開始重新評估進場時機。若市場持續修正,加上政策預期不再持續加壓,將有助於提升購屋信心。房市走向分化 基本面決定勝負李同榮認為,未來房市不會全面反彈,而是進一步走向「強者恆強、弱者續弱」的分化格局。具備產業發展、人口移入、重大建設、交通便利及生活機能成熟等條件的區域,將較有機會吸引資金進駐;相對基本面較弱的區域,價格仍可能面臨修正壓力。三大買盤 有望率先回流房市至於哪些買盤可能率先回流市場?李同榮表示,主要包括三大族群,分別是因房價高漲而延後購屋、轉向股市投資的首購族;等待市場修正、暫緩換屋計畫的換屋族;以及在股市獲利了結後,重新進行股、房、債多元資產配置的高資產客群與法人資金。徐佳馨:央行政策仍是最大變數不過,徐佳馨則持不同角度觀察。她指出,過去台灣股市與房市確實具有一定連動性,但本波市場受到央行選擇性信用管制影響,即使已有不少高資產族群將部分資金由股市轉向房市,整體市場價量仍未因股市熱絡而明顯增溫,顯示政策仍是左右房市的重要因素。信用管制若鬆綁 成屋市場可望先反應徐佳馨分析,後續市場能否出現更明顯的資金回流,關鍵仍在央行是否適度調整選擇性信用管制措施。若未來政策逐步鬆綁,在資金回流帶動下,預期成屋市場將有機會率先反映,至於預售市場仍須觀察整體信用環境與買方信心是否同步改善。房市能否回溫 仍得看政策風向整體而言,兩位專家都認為,市場資金確實已開始重新思考配置方向,但房市是否迎來新一波買盤,除了股市表現與房價修正之外,政策環境仍是影響資金流向的關鍵變數。未來市場走勢也將更加重視區域發展、產品條件與基本面,而非全面普漲。股市賺飽錢去哪?專家:「這波」恐回流房市
打炒房有成!2年內短期交易比例腰斬 持有5年以上成房市主流
「房地合一2.0」上路至今滿5年,根據財政部統計,遭到課徵45%重稅的房市短期交易案件累積10.6萬件,不過2年內短期交易占比有逐年遞減趨勢,已從最高的25%下降至2026年第一季的10%,再創「房地合一2.0」上路以來新低,顯示近年課重稅、禁換約與信用管制多管齊下,已達到抑制短期炒作的效果。回顧2021年7月「房地合一2.0」正式上路後,雖然針對持有2年內出售的不動產課徵45%的重稅,藉此抑制短期投機交易,但政策實施初期,在房市多頭氛圍及房價持續上漲帶動下,短期交易件數仍一度小幅增加,顯示市場「短進短出」的投資行為依然活躍。不過,自2022年起政府陸續推動《平均地權條例》修正草案,並於2023年正式上路,針對預售屋換約限制、私法人購屋許可及炒作行為祭出更嚴格規範,加上2024年9月央行又祭出第七波選擇性信用管制,使投資客進場成本與交易門檻同步提高,短期交易明顯降溫。數據顯示,持有2年內出售、適用45%重稅的短期交易占比,已從2022年的25.5%降至2026年第一季的10%,短短4年間占比腰斬,並呈現逐年遞減的趨勢,顯示投機客已淡出市場,房市逐步回歸自住及長期持有的市場結構。根據統計也可發現,持有5~10年課徵20%的買賣交易占比也從2022年的29.5%大增至2026年第一季的41.8%,占比突破4成。此外,適用15%、10%及無應納稅額的比例也有所提升,顯示課徵20%以下、持有5年以上的交易成主流,2026第一季甚至高達75%。永慶房屋研展中心副理陳金萍表示,「房地合一2.0」修法上路後,短期交易期間從1年內交易改成2年內交易,都須被課徵45%的高額稅率,對短線投機買盤形成嚇阻作用,有效抑制整體房市短期炒作交易的風氣。從2022-2025年的數據來看,適用45%稅率的2年內短期交易占比確實下降,而持有5-10年、甚至更久的交易占比則有明顯提升,顯示在政策修法後,購屋族群的持有年限有拉長趨勢。陳金萍表示,過去以短期買賣賺取價差的投機客已明顯減少,市場交易結構逐步轉向以中長期持有,修法後有確實發揮抑制短期炒作、引導理性持有的效果。
預售屋慘爆2/銷售率不到2成、餘屋賣壓大 「這5建商」加總餘屋占全台1/5
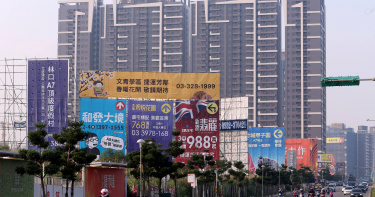
預售案賣壓沉重,根據業者統計,全台預售待售餘屋量高達13.7萬戶,建案平均銷售率不到2成,台南、高雄需花超過6年才能完全去化。CTWANT也委託業者調查發現,目前手上銷售壓力最大的5間建商寶佳、興富發、遠雄、富宇、茂德,就占整體待售餘屋量的2成,成為市場反轉下的沉重包袱。全台合計共有13.7萬戶的新建案待售餘屋,尤其南部人口不夠集中,業者估算需花6~8年才有辦法去化。(圖/永慶房產集團提供)根據永慶房屋從預售實價登錄資料統計,目前全台預售建案待售餘屋已達13.7萬戶,其中七都就占11.5萬戶,占全台84%。永慶業務總經理葉凌棋示警,第七波選擇性信用管制下,近兩年預售屋交易冷清,桃園以南,2025年至今,預售建案平均銷售率不到2成,若依2025年銷售速度推估,台南、高雄的預售餘屋需超過6年才能完全去化,台中也要4.8年,市場去化壓力不容小覷。另觀察統計,今年1~4月預售屋交易量較去年同期量縮近3成;若是跟2024年上半年的高點相比,更是大減近8成;儘管預售屋賣不動,但價格卻一路上揚,其中又以新竹縣市年漲幅最多,達14.3%,台北市、桃園市也漲有6%以上,七都僅有台中市微幅下修0.3%,整體預售市場呈現「量縮價漲」格局。CTWANT也委託《591房屋交易網》統計目前建商手握線上銷售戶數,含當前所推預售案及未售完的餘屋加總,賣壓最大的是寶佳機構,全台待售戶數超過1.5萬戶,第二名為興富發4,826戶,第三名遠雄3,570戶,第四名富宇2,924戶,第五名茂德2,193戶。這5間建商加總待售戶就占全台待售餘屋的2成。591房屋交易網新聞組長林哲緯解釋,這5家建商為年年推案量前十大建商,他們並非是賣不好,單純是量體大了點,市場不好時,銷售壓力也會較明顯,也因此寶佳才會積極以降價促銷應變市況。然而當中幾家建商為上市櫃公司,背負著年年有獲利的股東期待與壓力,市場不好仍硬著頭皮推案,恐面臨現金流動和囤房稅的風險。代銷公會全國聯合會理事長戴嘉聖認為最糟糕的情況已經過去,相信下半年市場會漸入佳境。(圖/林榮芳攝)儘管賣壓壟罩全台、台中有代銷業者要大家「快逃」,出清手上餘屋,但代銷公會全國聯合會理事長戴嘉聖仍對後市有所期待。他相信,市場會慢慢改善,預期下半年整體市場會比上半年好一點,目前市場已見在股市賺到錢、預測股票已在高點獲利了結,將資金轉向房市,雖然還是少數,但仍樂觀期待。他也強調,雖然整體不好,但各地仍有表現亮眼的個案。像是北士科附近案子市場反應都相當不錯;另外,大家普遍認為較冷的高雄,近期京城建設在205兵工廠的推案「亞灣205」,因地段優勢加上推出3字頭早鳥價,才進場3個月,就賣了250戶以上,這些可能因為地點、價格具有特殊性,帶動銷售成績。戴嘉聖認為,近期將推出的青安3.0應不至於讓預售市場雪上加霜,畢竟不是每個購屋族都有辦法拿出足額的自備款買成屋,預售屋仍有其優勢和需求性。(圖/CTWANT資料室)至於,青安3.0推出是否排擠預售市場?戴嘉聖認為應不至於,青安2.0(新青安)2023年推出時,預售也賣得很好,每個人的需求不同,急著入住會買成屋,不急著入住、資金有限,可能就會選擇買預售慢慢繳。畢竟,非首購買成屋要拿超過2成以上的自備款,很多人一下子拿不出這麼多現金,預售屋還是有它的客層需求在。
預售屋慘爆1/代銷最痛苦年代!「月銷」不到1戶成常態 中部大老喊「快逃!」
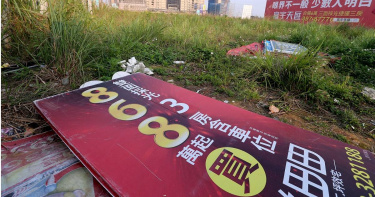
央行實施第七波信用管制即將於9月屆滿2年,房市持續喊冷,其中又以代銷業最慘。上月30日,甲山林集團董事長祝文宇一句「現在是代銷最痛苦的年代」,道出產業悲哀。根據CTWANT記者調查,中南部案場「月銷」不到1戶成常態,為避免「越做越虧」,業者乾脆進入冬眠停止接案,甚至有代銷大老高喊「快逃」,要建商快出清餘屋,以免遭逢「多殺多」!央行信用管制持續未鬆綁,加上台股交易熱絡,市場資金流向股市,房市買氣明顯降溫,讓代銷業面臨近年來最大挑戰。甲山林集團董事長祝文宇近日受訪直言,現在是「代銷最痛苦的年代」,代銷業仰賴銷售速度獲利,一旦去化速度放緩,不僅獲利受影響,還可能增加經營成本,現在業界只能苦撐,何時能走出低谷得看政府政策是否鬆綁。代銷公會全國聯合會理事長戴嘉聖表示,雖然各地區都還是有個案表現亮眼,但普遍觀察下來,除雙北較穩定外,中南部的市場震盪較大。以高雄舉例,以前一個月賣10戶就算順銷,一個禮拜賣5~7戶,則可稱得上是賣特別好;現在,大多數案子一個月賣2~4戶,等於一個禮拜只賣0或1戶。至於2021年下半年台積電效應帶動案子能在超短時間快速完銷的購屋熱潮,他則以「百年難得一遇」來形容,並非是常態現象。高雄代銷公會理事長謝哲耀表示,代銷最需要的就是成交,現在民眾不進場、建商不推案,直接衝擊代銷產業生計。(圖/CTWANT資料室)「真的痛苦!」高雄代銷公會理事長謝哲耀表示,高雄大代銷人力均減30%、出缺不補,小代銷則選擇停止接案,來因應房市寒冬。另根據公會統計,高雄代銷共200家,倒閉的代銷大概5家,停止接案的大概50家,大多留著會員資格跟公司,等待市場反轉機會。而這些停止接案的,並非是接不到案,而是市場風險高,主動不接案。他解釋,現在這種市況,有接的都賠錢,小代銷有賠100、200萬元的,中、北部大代銷賠1、2億元的很多,難以想像。預售屋接待中心面臨來人稀少、門可羅雀的狀況,業者笑稱若此時與建商採「包銷」合作,等同是「包死」。(示意圖/CTWANT資料室)他以300億元接案量的中型代銷公司來舉例,搭5個接待中心,1個接待中心花3000萬元,再加2年的廣告費,但只售出零星戶數,就可能賠到2億元了;而北部常見百億大案,會花8000萬到1億元搭設豪華接待中心,再加上精華地段的土地租金支出,若賣得很差,有可能光1個案子就賠掉上億元。近期,謝哲耀釋出一則短影音,他帶著2個小朋友在空蕩蕩的案場裡玩戰鬥陀螺。謝哲耀無奈表示,接案少了、事情也少了,因此帶著原本該在案場管理的專案經理跨界挑戰自媒體。他們家的專案、副專,甚至銷售小姐,現在要學習拍影片、投放廣告兼當小編,除趁此時機訓練員工房地產銷售外的第二專長,也能盡量避免受景氣影響人才流失。台中萬群地產董事長謝坤成也採保守接案,認為此時接案風險高,還不如把錢拿去投資台積電股票。(圖/林榮芳攝)中部代銷大老萬群地產董事長謝坤成,避免做到虧錢,也開始轉向保守接案,他甚至還對建商業主們高喊「先跑先贏!」經過他們調查統計,近幾年釋放大量交屋潮後,台中未來幾年的供給量會遠超過需求量,因此他疾呼,「只要不虧,目前銷售中的案子、手上的餘屋,盡快去化換現金,避免日後多殺多」。但他也表示,大多數的建商客戶是聽不下去的,仍希望量價都能到過去的美好。謝坤成認為,這次是產業革命,就像100多年的工業革命,不是階段性的景氣循環1、2年就過去了,股市資金暫時不會大量回流房市,且這次房市最大問題是「量過多、價過高」,加上投資客資金不進場,只剩過去10~15%的自住客在死撐房市。他點出建商關鍵盲點,土地成本、營造成本高,跟消費者一點關係都沒有,消費者不需要也不會體諒建商賠或賺,未來購屋族只會比以往更聰明、更挑剔,唯有具備夢寐以求的好地點、值得收藏的好產品、有利可圖的好價錢,以及具備資產增值潛力的好品牌,才有機會吸引資金進場、支撐銷售動能。他總結一句,「這次自己覺得資金雄厚、越不怕死硬撐的,受傷會越嚴重!」
台股震盪!投資人掀「股轉房」潮 高資產族轉房地產避險
台股劇烈震盪 高資產族「股轉房」布局受關注近期台股劇烈震盪,市場避險情緒升高,也讓高資產族的資金配置方向受到關注。受惠於上半年股市走強及AI行情推升,不少投資人先前已累積可觀的金融資產與獲利,部分資金開始轉向房地產等實體資產,尋求分散風險與長期保值,市場逐漸浮現「股轉房」布局趨勢。AI行情推升資產價值 高資產族轉進房地產避險仲量聯行觀察指出,這波股市漲勢尤其受到AI題材推升,不只放大科技資產價值,也讓部分高資產族重新調整資產配置,將獲利資金移往房地產等實體資產,作為分散風險與保值布局的一環。EBC《理財必修課》主持人「基金小姐姐」詹璇依也指出,「股轉房」的現象,主要來自部分投資人在股市大漲後選擇獲利了結。她認為,上半年台股表現相當亮眼,帶動資金開始尋找相對穩定的停泊點,而高端住宅正好成為高資產族群資產配置的選項之一。高總價市場率先反映 今年已28筆突破200萬門檻高端住宅市場也率先反映這股熱度。根據最新實價登錄,今年全台單價超過200萬元的預售及成屋豪宅交易已累計28筆,分布於11個社區,顯示高總價產品仍有一定買盤支撐。從市場表現來看,今年豪宅交易呈現明顯集中化,高單價個案持續受到關注,也反映具備稀有性、地段優勢與保值條件的產品,仍是買家的優先選項。在整體住宅市場觀望氣氛較濃之際,資金更傾向先流向核心地段與高端產品。不動產配置比重增加 豪宅成資金回流第一站台灣房屋集團趨勢中心執行長張旭嵐指出,近年台股走高確實創造不小的財富效應,不少高資產族在金融資產累積獲利後,開始提高不動產配置比重。她認為,豪宅因供給稀少、買方資金相對充裕,且較不受房貸限制與央行信用管制影響,因此往往成為資金回流房市的第一站。不過,一般住宅市場買氣仍偏觀望,主要受到貸款條件、信用管制及房價壓力影響,整體交易動能尚未明顯回溫;相較之下,高總價產品則因買方資金條件較充裕,股市獲利後轉向不動產配置的情況較為明顯。下半年走勢待觀察 股轉房仍有延伸空間若下半年股市持續升溫,市場信心回穩後,部分獲利資金可望進一步轉向房地產等實體資產,為房市挹注新的動能。雖然目前買氣仍主要集中在高資產客層,但隨著股市熱度延續、政策環境若未再大幅收緊,資金流向房市的效應,未來仍有機會逐步擴散至更多產品類型,為整體市場帶來些許回暖契機。青安3.0排富又排老? 4縣市恐淪「首購孤島」 北市逾半吃不到台股震盪掀「股轉房」潮 資金轉進房市避風港
中正區迎來億級建設收割期 指標建商卡位推案
台北市核心精華區都市發展正式邁入全新翻新世代。傳統兼具政治、文化與頂級教育資源的中正區,近年來因多項「國家級」與「百億級」重大建設相繼跨入實質完工收割期,再度引發市場高度關注。市場專家指出,中正區已明顯呈現「北雙星、南萬大」的雙軸心發展格局。觀察中正區房市發展,「北雙星、南萬大」主要指西區門戶計畫核心的「台北雙星」與即將開通的「捷運萬大線」。總投資額超過600億元的「台北雙星」,C1大樓鋼構吊裝已快速推進至41層樓,D1大樓則施工至32層樓,整體建設正如火如荼進行中。預計最快2027年完工。捷運萬大線一期+捷四聯開案 房市迎來黃金交叉而中正區內最重要的交通骨幹「捷運萬大線」第一期,已進入最後完工倒數階段,近期正式駛入主線軌道展開動態測試,預估明年正式通車。萬大線第一期全長約9.5公里,未來通車後,將從「中正紀念堂站」接軌至新北中和,行經植物園站、廈安站等共9個站點,補齊中正區傳統城南地帶的交通最後拼圖,讓南中正立即享有全線直達的交通優勢。迎來萬大線同時,早在去年台北市捷運局就積極對外招商,成功引入愛山林建設與宏匯集團雙強聯手開發,挹注高達38.4億元投資額,全案預估打造地上33層、地下4層,總開發量體達1萬1300坪的超高大樓,並結合住宅、辦公與商場等複合式功能,據市場人士估計,住宅棟未來開發規模,總銷保守估計將上看145億元左右;除商業大樓,經濟部新大樓也迎來新建工程更新,其新址位於愛國東路與杭州南路口,將改建為三座大樓,最高地上23層,預計2031年完成所有機關進駐,皆促使中正區形成強大的「地標效應」。近期動工的經濟部華光特三基地,未來將為中正區帶來嶄新風貌。(圖/業者提供)房產專家分析:中正紀念堂「捷四案」為萬大線起站,可與現有捷運淡水信義線、松山新店線站內轉乘,是台北市區內極其罕見「三捷運交匯核心」,「捷四案」位於南昌路一段,除享有植物園、兩廳院國家級人文萬坪庭園的綠意景觀,更鄰近全新風貌的南門市場,開發強度高且商業氣息熱絡。專家強調:近年政府公共建設資源積極挹注中正區,不論是國門計畫還是萬大線多項億級工程均如火如荼進行中,產、官、學響應皆促使中正區成為實質受惠最深的房市黑馬特區。預售新案全面啟動由股轉房進場好時機觀察近期中正區預售市場,隨著建設紅利即將兌現,不少指標建商如潤泰創新、全陽建設、晶匯建築機構等紛紛推出新案。據了解,潤泰將於重慶南路二段推出「潤泰菁英匯」,產品訴求超過1600坪的珍稀大基地,加上潤泰長年累積的國家級營建工藝、強大專利技術與極致售後實績,目前已公開,成交價為每坪約180-210萬。深耕雙北市逾40年的指標性建商全陽機構則選定羅斯福路古亭站旁推出新案,主打兩廳院藝文底蘊與古亭雙捷運生活圈,價格也可望創下同區新高;而晶匯建築機構則鎖定即將開通的「植物園站」350公尺推出新案,該案位於正南海路角地,是精華區罕見的SRC結構、中小坪數捷運精品宅。近年推出「昀集柏寓」、「圓山耑宇」等建案均快速完銷,短短期間累積出口碑,品牌實力堅強。植物園站即將於明年通車,不僅補齊中正區交通動能,也同時挹注周邊房市。(圖/業者提供)房市信心回升購屋者蠢蠢欲動放眼大環境,市場信心已展現強勢回溫。根據中央大學台經中心公布的最新6月消費者信心指數(CCI),其中「購買房地產時機」回升至90.35點,成功終結連四跌,「未來半年購買耐久性財貨時機」也同步攀升至93.55點,創下3月以來新高。這股樂觀情緒,正來自於政策與金融面的雙重利多,隨著行政院「新青安 2.0」優化方案拍板、央行總裁楊金龍透露「選擇性信用管制就到這裡」,政策利空出盡大為提振市場信心。在此同時,台股步入高檔技術面整理,過去歷史經驗顯示,這往往是聰明資金獲利了結、「由股轉房」的黃金交叉點。在「台灣經濟強勁、資金充沛、政策利空出盡」的三重利多加持下,坐擁重大建設實質挹注與核心地段價值的中正區,無疑是換屋與置產族群長線資金配置、搶先布局的絕佳進場時機。
盤點新北5大行政區 「這區」獲人口數、交易量、房價3冠王
人口規模向來被視為支撐房市的重要基本面,人口數越多,不僅代表居住需求穩定,也意味著生活機能、交通便利性及商業發展相對成熟。永慶房產集團盤點近一年新北市人口數前五名行政區,人口合計超過206萬人,占全市逾5成人口數,其中以新莊房價最親民,而板橋、新莊和中和穩居交易熱區,交易占比均超過1成;作為新北首善之區的板橋,在人口數、交易量和平均單價皆為各區之首。永慶房屋研展中心副理陳金萍指出,從2024下半年開始,受到銀行房貸緊縮、第七波信用管制及市場觀望氛圍影響下,全台各區交易量普遍降溫,但人口密集區因自住需求穩定,市場韌性相對突出。數據顯示,從新北市人口前五大區的交易量來看,像板橋、新莊及中和區近一年的交易占比均超過1成,三重和新店區的交易占比也落在8~9%之間,五區合計占新北市整體交易量49.3%,將近5成。若先房價最親民的新莊區來看,陳金萍說明,該區擁有新北市第二大人口規模,加上副都心、塭仔圳等重劃區持續開發拓展,以及捷運路網逐漸完善,持續吸引人口移入與住宅需求。而且,隨著新莊副都心商辦聚落逐步成形,企業總部、金融及商業服務業進駐動能持續提升,未來有望攜手板橋區,形成新北兩大商業核心區,吸引更多就業人口遷入,成為支撐當地房市的重要利器。數據顯示,近一年新莊每坪均價為47.3萬元,新莊區房價為前五大區最親民;平均面積35.3坪,坪數也為相對大的一區。至於人口最多、交易占比最高的板橋區,陳金萍分析,該區一直都是新北房市熱區,提供大量的就業機會與擁有活躍的商業活動,又有三鐵共構及市政中心等優勢,兼具商業、交通與生活機能,長期吸引許多自住、在地及高資產族群進駐,當地房市交易表現有一定支撐。從近一年板橋的平均單價來看,每坪均價59.4萬元,也是這五區中最貴。至於人口第三大的中和區,擁有中和新蘆線、環狀線及萬大線等交通建設優勢,加上遠東世紀廣場周邊的商辦與科技園區群聚,提供當地大量的就業機會,使住宅需求穩定,交易量表現也相對穩健。數據顯示,每坪均價55.1萬元,是上榜五區中的高價區域。至於平均面積最大的新店區,陳金萍補充,該區幅員遼闊,住宅型態多元,除市區大樓產品外,也涵蓋不少位於外圍山區的透天厝聚落,這類住宅土地及建物面積普遍較大,因而推升近一年平均交易面積,居這五區之冠。
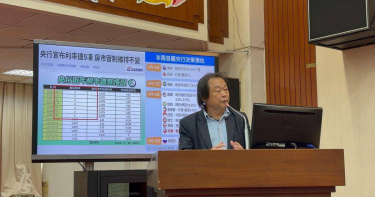
別再以「物價平穩」淡化通膨! 王世堅:央行應審慎評估升息可能性
民進黨立委王世堅今(13)日在立法院財政委員會質詢中央銀行,針對央行6月18日第二季理監事會議決議提出警告。他指出,央行目前維持利率不變、持續房市信用管制雖已有成效,但台灣房價與通膨壓力仍不容忽視,呼籲央行不要再以「物價平穩」作為政策依據,應審慎評估升息可能性。王世堅13日在粉專上表示,近兩年央行祭出房市信用管制後,不動產放款集中度確實逐步下降,從2024年6月的37.61%,降至今年5月的35.17%,已接近央行原先設定的35%目標,顯示政策發揮一定效果。不過,他認為房市警訊仍未解除,不能因為集中度下降就放鬆警戒。他指出,台灣近年房價漲幅在全球名列前茅,政策稍微鬆綁後,市場資金便快速回流房市,今年初短短時間內就有高達24億元資金湧入,顯示房市資金動能仍然強勁。王世堅引用內政部住宅價格指數指出,國內實價住宅價格累積漲幅已達25%,漲幅甚至超越澳洲、美國、新加坡及南韓等國家。他認為,台灣房屋持有成本偏低,加上囤房成本太低,以及長期低利率環境,使部分資金集中於不動產市場,造成「富豪多屋、百姓一宅難求」的現象。除了房市問題,王世堅也對央行連續9次維持利率不變表達質疑。他表示,面對物價持續上升與居高不下的房價,央行政策態度過於保守,他喊話央行「央行的消極態度實在讓人難以接受!面對通膨,該升息就要升息」,不能忽視民眾實際感受到的生活壓力。根據行政院主計總處公布數據,今年6月消費者物價指數(CPI)年增率達2.6%,創17個月新高,且連續兩個月突破2%的通膨警戒線,預估7月仍可能維持高檔。王世堅指出,央行原先預估第二季CPI年增率為2.1%,但實際數據達2.17%,顯示通膨壓力正在升溫。他進一步提到,台灣還面臨「AI通膨」問題,隨著人工智慧(AI)產業需求快速增加,電子零組件價格上漲,導致相關設備價格攀升。今年6月教養設備及用具類CPI年增率創下44年半新高,未來民眾購買電腦、筆電等產品,恐面臨15%至20%的漲幅。王世堅表示,美國聯準會(Fed)過去為抑制通膨曾採取連續升息措施,相較之下,台灣央行近3年以物價穩定為由維持利率不變,政策方向值得重新檢視。他透露,央行內部也並非完全一致支持凍結利率,已有理事認為目前可能是升息時機。他寫道:「面對如此真實的物價壓力,連央行內部都不再是一致通過凍漲,有理事已明確指出現在是升息的時機!」最後,王世堅要求央行,不應再以「物價平穩」淡化通膨現況,面對房價高漲與生活成本增加,應持續維持房市信用管制,並重新評估利率政策,避免資金過度流向房地產市場,「否則只是讓升斗小民的購屋夢更加遙不可及!」大盤跌、營建漲! 專家揭輪動2關鍵:房市回溫前兆台積電1個月漲12%! 他問「哪區房價跟得上」 釣出包租公揭致富密碼台積電帶旺高雄! 年收「百萬里」暴增13個 這里房價最抗跌
房市低量盤整利空出盡 蘇金城:把握買方市場及早布局
今年以來,台股受AI、高科技產業及國際資金帶動,指數屢創高點,但也因國際關稅政策、地緣政治、匯率及全球經濟變數影響,短期震盪劇烈,高報酬伴隨高風險已成市場常態。相較之下,房市在央行信用管制、高利率及景氣修正後,已逐步走出政策陰影,市場進入「量縮、價穩、利空出盡」的新平衡。台北市不動產仲介經紀業公會理事長蘇金城預估今年全台建物買賣移轉棟數約28萬棟,將創近年低量紀錄。蘇金城表示,低量代表的是市場回歸基本面,而非景氣崩跌,對自住族、長期置產及資產傳承需求而言,現在正是布局台北房市、重新平衡資產配置的重要時機。從市場交易表現來看,六都6月建物買賣移轉棟數合計18,306棟,較5月增加11.3%;今年上半年累計97,438棟,較去年同期減少2.8%,雖仍處低量盤整,但跌幅已逐步收斂。其中,台北市為全台房市最抗震盪的代表。台北市6月交易量月增4.4%,上半年更逆勢年增2.8%,優於桃園、台中及台南等都會區,顯示市場並非依賴交屋潮支撐,而是建立在穩定的自住需求、換屋需求及資產保值需求之上。央行第二季理監事會議持續維持利率及信用管制政策,但蘇金城認為,房市最大的利空並非不友善的政策,而是不確定性。當政策方向確立、陰霾散去,市場反而容易形成新的價格平衡。投機需求受政策壓抑而退場後,房地產重新回到居住需求與長期資產配置本質,買方擁有更多時間看屋、比較產品與價格,也有更大的議價空間,市場正逐步走向健康發展。未來一年,他認為,各地新建案陸續進入交屋高峰,市場待售物件同步增加,將讓屋主面臨更大的銷售壓力。價格透明化、網路比價普及,加上買方觀望,使市場從過去「有房就能賣」、「害怕錯失」FOMO的心態,轉變為「價格合理、產品、品牌有競爭力才能成交」,讓利、降價及提高議價空間,將成為成交的重要關鍵。蘇金城也提醒,屋主若仍停留在過去市場熱絡時期的價格期待,成交時間勢必拉長,市場也將由市場派建商主導,加速回歸供需決定價格的正常機制。尤其產業聚落與軌道建設正快速改變房市版圖,行政區界線已被打破,購屋族考量的是通勤效率、產業發展、生活機能與未來增值潛力,房地產競爭已正式從「區域競爭」進入「生活圈競爭」的新時代,擁屋自住的屋主心態要調整。目前逐漸引起話題的「股轉房」,蘇金城認為,高資產與科技族群的配置調整的佔比不超過2成,不是全面性資金大舉流回住宅市場,且尚有獲利不足以購屋的窘境,建議屋主不要過度期待。蘇金城預估今年全年建物買賣移轉棟數預估約28萬棟,將是近10年來新低。但他也表示,回顧歷史每一次市場交易量降至低點,往往也是價格逐漸完成修正、籌碼重新沉澱的重要階段,市場由熱轉冷,最大的改變不是需求消失,而是「買方市場」的鞏固。對真正有自住需求或長期置產規劃的民眾而言,現在反而是近年少見可以從容看屋、理性議價、精準挑選產品的黃金窗口。他認為,當股市帶來財富效應、房市完成築底修正,正是重新平衡資產配置的關鍵時刻。對自住、換屋及長期置產族而言,與其等待市場再度升溫,不如把握當前買方市場優勢,及早布局,掌握下一波資產價值成長契機。
六都上半年預售總銷縮水逾4千億元! 賴正鎰提「5建言」:讓水龍頭再開大些
預售屋市場在今年上半年迎來劇烈修正,六都推案量較去年同期大減近4成,總銷金額更縮水超過4,000億元。賴正鎰指出,第七波信用管制實施至今將滿兩年,市場已達降溫效果,呼籲政府下半年應優先疏通房貸,建議央行可考慮Q3起「讓水龍頭再開大些」。房市供給急縮交屋湧現商總榮譽理事長、鄉林集團董事長賴正鎰指出,在央行第七波信用管制、銀行房貸額度吃緊,以及國際金融與地緣政治不確定性升高的多重壓力下,建商已普遍放慢推案節奏。另一方面,2021至2023年間的預售推案目前陸續完工,市場正式進入交屋與核貸的壓力測試期。2026年下半年台灣房市將出現少見的「供給急縮、交屋湧現」雙重現象,整體市況由過去的快速擴張,轉入「去化優先、資金為王、個案表現」階段,預估六都全年推案約6萬戶、總銷規模1.5兆元,呈現「量縮、價穩」格局。北市、台中修正最劇烈根據統計,今年上半年的「建照推案量」與「土地交易量」皆呈現萎縮。依據各建築開發公會會員申報開工及市調資料,2026年H1六都總推案戶數僅約2.89萬戶、總銷8,354億元。觀察六都推案表現,台北市衰退幅度最大,上半年僅推出1,574戶,較去年同期減少55.7%,總銷金額直接腰斬;台中市同樣出現明顯修正,推案戶數由去年同期13,853戶降至6,746戶、年減39.4%,這兩區成為六都中量縮最明顯的區域。反觀台南與高雄,受科技產業投資、園區就業與人口移入支撐,推案與總銷跌幅相對溫和。這顯示市況已從過去的齊漲齊跌,轉為比拚區域產業、交通建設、生活機能與產品定位的「基本面競爭」。融資受限導致自備款大增另一個值得注意的現象是,雖然台灣AI供應鏈投資、科技園區擴廠與股市資金動能,仍為整體經濟提供強力支撐,但房市受制於授信條件,未能同步反映資產市場熱度,形成「股房不同步」的現象。這說明房市成交減速並非單純需求消失,而是購屋人的融資能力、建商的推案節奏與銀行的資金配置同時受到約束。賴正鎰表示,部分買方因銀行今年以來的鑑價略趨保守且貸款成數下修,僅剩下六成左右,導致民眾在交屋前臨時須補足一至兩成自備款。因此他建議,應該加速改善房貸排撥與審核效率,避免換屋者的違約與資金調度風險。科技園區紅利區仍具優勢賴正鎰談到,限貸環境已使建商從過去的積極搶地,改採「都更合建、危老重建、低總價、小坪數及自住型產品」,並以遞延推案、邊建邊售、控制土地庫存等方式,來降低資金風險。然而,建照、土地交易與新推案同步下滑,短期內已壓抑市場供給與相關產業就業。從下半年與明年的長遠角度來看,某些地區仍有科技產業擴大開發議題的人口紅利效益。例如台北的北士科周邊北投地區,以及台中的中科周邊(如十三期、單元二、單元四及單元五),部分開發商仍鎖定這些地區推案,並針對科技族群的生活需求進行設計。賴正鎰五項建言籲政府鬆綁賴正鎰認為,政府不宜以一體適用的限貸政策處理不同需求,應採取更彈性的金融與供給管理。他也特別提出以下五項建言:第一,採差異化管理: 對首購、自住及「先買後賣」的實質換屋族,適度提高第二戶合理貸款成數至七成,甚至七成五,避免家庭因居住需求升級而被迫產生違約。第二,檢討高價住宅門檻: 應依房價、所得與營建成本變化,重新檢討高價住宅認定門檻。台北七千萬元應提高為八千萬元,新北市六千萬元應提高為七千萬元,其餘地區四千萬元應拉高到五千萬元,還給中產階級正常的貸款空間。第三,採風險分級核貸: 對具開發實績、非投機囤地、確實投入都更、危老或ESG綠建築的建商,建議土建融資可適度回到六成,以維持合理供給與避免資金斷鏈。第四,建立預審預警機制: 銀行應建立交屋前六個月的預審與鑑價預警機制,及早揭露可能的核貸落差,讓購屋人、建商與銀行有時間調整資金。第五,檢討限期開工規範: 應檢討18個月限期開工規範,依都市更新、合建案、偏鄉或大型複合開發等不同條件給予彈性,避免為趕期限而壓縮規畫品質。竹科外溢效應撐盤! 竹東、新豐房價逆勢衝高 漲幅居前段班跨條溪換台北門牌? 中永和人「這原因」集體逆向北漂了!輝達總部效應發威! 北投房市交易暴增3成 科技買盤湧入北士科