


房市交易
」 房市 信用管制 房貸 央行 房價
利率高、排撥重現「房貸放鬆但不輕鬆」 葉凌棋:交易量難大幅回升
第七波信用管制實施滿2年,央行於上周17日決議放寬第2屋房貸至7成,對於目前幾乎是躺平的房市,是否能有幫助?永慶房產集團業務總經理葉凌棋今(23)日表示,政策鬆綁確實有助於第四季買氣回穩,不過銀行資金緊縮、排隊撥款重現,房市交易量要大幅回升仍有難度,預估今年建物買賣移轉棟數與去年26萬棟持平。根據永慶成交數據觀察,今年1-8月成屋市場交易量較去年同期量增6.6%,七都房價呈現平盤整理、區域分化態勢,生活機能不夠好,過去價格快速衝高的地區價格正在修正,是因為支撐力不足,10年內成屋與預售屋價差15%以內,才是健康狀態,預估第四季成屋市場持續呈現「量小增價平」格局。預售屋市場方面,今年1-7月與去年同期相比,預售交易量出現兩極化發展,以北市、新竹縣市表現最好,分別成長8.9%、 34.3%;但台中、台南卻衰退27.4%、23.3%,高雄更是量縮42.7%;但房價全台和七都是全面上漲。從建商推案量方面也可見量縮明顯,2026年和2024年上半年相比,全台減少了61%;而2026年全年使照量估14.2萬戶,挑戰近30年新高,「龐大交屋潮下,也難怪房貸利率居高不下,且要排隊等一到兩季才能貸到錢。」葉凌棋表示。葉凌棋分析,此次央行連10季凍結不升息,是因為2024年限貸到央行信用管制,已讓中位數房貸利率上升2、3碼,等同實質升息2碼以上。若央行公告再升半碼,利率再疊上去,反而造成購屋人更大負擔,「5年前貸過1.375%的人,現在利率都翻1倍,現在繳房貸並不輕鬆。」葉凌棋表示,銀行最低利率的2%都是「看得到吃不到」,民眾實際貸款都是3%起跳,最近排撥問題再現,首購和一般民眾申貸不易。對於房市政策略有鬆綁,葉凌棋認為,「房貸放鬆也不輕鬆」,雖有助於第四季買氣回穩,不過,銀行資金緊縮的狀況仍持續,房貸利率越借越高,購屋民眾要考慮多一點,因此交易量要大增的機會不大;價格方面沒有可以反彈的環境,維持平盤整理。葉凌棋依目前市況推估,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間,維持與去年平盤。
央行給糖吃2/房產界公認最慘「在這裡」 貸款關卡仍多、3訴求再喊話
對於央行第三季理監事會釋善意,放寬第2戶貸款和解除建商購地貸款18個月內開工限制,雖能緩解房市窒息壓力,但並非全面解除房市信用管制。房地產業者為年末的第四季理監事會持續喊話,重提檢討高價住宅門檻、放寬第2戶貸款至8成,以及建商土建融貸款等3大諫言,希望能持續滾動檢討修正。高雄餘屋與空屋數量非常高,在全台名列前茅,在市場不佳、餘屋出清下,預售市場推案量也大減,靠賣新建案的代銷業則不斷裁員。(圖/林榮芳攝)CTWANT記者採訪目前房產業界公認最慘的高雄房市。成屋市場方面,高雄房仲公會理事長朗德明即分享,他自己的仲介公司約20人規模,2年前光佣金1年可賺約4,000萬元,今年至今只剩近1,000萬元,「交易量萎縮超過7成,高雄房市如一灘死水。」 預售市場方面,高雄代銷公會理事長謝哲耀也分享,這2個月裁員又更嚴重了,高雄大代銷人力均減已達50%,小代銷選擇停止接案,目前預售市場要大讓利才跑得動,否則可能面臨月銷不到1戶,或是賺不到錢反賠錢的慘況。雖然此次央行稍鬆綁,但銀行資金都集中在股市或AI產業,有可能仍是看得到吃不到,還需觀察銀行配合的狀況。 儘管央行已釋出利多、窒息危機解除,卻仍有呼吸困難,房產業者直言其餘信用管制仍在,產業依舊處處受限、關卡重重,並再提3大諫言:一是將第2戶貸款成數進一步放寬至8成,二是調整高價住宅門檻,三是鬆綁建商土建融貸款限制。 自2024年9月實施第七波打炒房以來,第2戶購屋貸款最高成數上限5成、無寬限期,房市一落千丈;雖然今年3月微幅調整到上限6成,此次再提升至7成,但仍無寬限期,業者普遍認為應放寬到8成,較能有助於目前剛性需求購屋。 以總價2,000萬元的房屋來說,在新北蛋黃區最多只能買20多坪小宅,第2戶貸款最高調至7成後,仍必須自備600萬元才有資格跨進購屋門檻,更何況以目前房價,房屋總價動輒2,000萬元起跳,換屋族自備款恐達千萬。 房仲公會全聯會榮譽理事長張世芳即表示,現在許多第2戶購屋者並非投資客,而是因工作地點改變或有實際換屋的需求者,對一般受薪階級的購屋人來說,差1成就差了好百萬自備款,影響購屋人進場意願。現在房市不景氣,很多仲介從業人員撐不下去轉職的相當多、苦撐的也很多,建議央行滾動檢討幫助房市交易量能提升。王瑞祺與眾多房仲業大老都一致認為,第2戶貸款應該放寬到8成,較能為交易量帶來實質動能。(圖/方萬民攝)另外針對高價住宅門檻,房仲公會全聯會理事長王瑞祺也認為應該要適度調整。他以台中市豪宅門檻4,000萬元為例,有民眾2年前以3,800萬元買下預售屋,等到今年準備交屋時,因房價增值讓鑑價超過了4,000萬元門檻,貸款成數瞬間被砍到只剩3成,導致購屋族一時間必須多掏出高達2,660萬元的自備款,陷入斷頭或違約危機。 全國商業總會榮譽理事長賴正鎰也表示,高價住宅的認定標準是2012年所訂定,經過十多年,營建成本、房價皆有大幅上漲,但豪宅門檻卻未與時俱進調整,已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻輕易觸碰豪宅貸款線,面臨貸款驟降、需7成自備款才能換屋的窘境。 他建議高價住宅門檻台北市應從7000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6000萬元以上;七都外縣市則從3000萬元拉高到4000萬元,同時也建議貸款成數上限應從3成拉到5成。 在建商土建融資貸款上,業者們也認為,目前貸款成數受央行信用管制與銀行法規限制,土地貸款最高上限為5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,建議能恢復到過去的貸款6成,動工可拿到7成,以解決中小型建商資金週轉困境與斷鏈風險。陳逸軒觀察,目前銀行資金都在股市,就算沒有貸款相關限制,但實務上在申請時也會面臨審核過嚴、時程過長的困擾。(圖/林榮芳攝) 雙北從事委建全案管理的建商北都建設董事長陳逸軒則反映,目前地主自地自建的土建融貸款相當困難,他目前三重、內湖的2個都更委建案,從去年8月申貸到現在融資都還沒下來,但申請獎勵、建照或是工程進度都有時效性,必須一直往前推進,他已經無息幫地主代墊資金1年多,代墊金額超過1,000萬元。 他也提到,雖然央行有排除都更案不在土建融限貸的範圍,但銀行對於此類案件評估往往過於嚴苛,例如銀行會考量地段價值、基地條件、工程風險、管理團隊,以及地主本身的融資能力,因此若碰到蛋白區、狹小巷弄的小基地,地主財務狀況又不是很理想的情況時,申請土建融確實會較困難,等過最久的是2年才核貸,「雖然在大都更時代,但不是你想快就快得了!」
避免房市入冬? 央行再鬆綁信用管制
央行近期再度鬆綁信用管制,第二戶貸款上限由6成提高至7成。不過房產業者指出,銀行端放貸仍會謹守5P原則,加上目前房市已不同青安2.0時的熱絡氛圍,因此整體走向頂多「緩步回溫」。央行日前表示,自然人第二戶房貸從6成增加至7成,建築貸款過去約定要在18個月內開工,此次刪除「切結於一定期間內動工興建」之規定,下放由銀行自行決定,並按照個案訂定動工興建之時。自2024年9月央行實施第七波信用管制,一口氣將法人購置住宅、高總價住宅、第三戶以上貸款降至3成,第二戶以上貸款也降至5成,使過去兩年房市交易量大幅委縮,買賣移轉棟數由2024年35萬棟,大減至2025年26.1萬棟。信義房屋不動產企研室專案經理曾敬德指出,即便央行決議不升息,但目前房貸利率普遍落在2.6至2.8%,甚至要申請到2.5%相當不容易,還要少部分房貸族的利率可能到3%。馨傳不動產智庫執行長何世昌表示,此次央行再度鬆手信用管制,對於房市買氣激勵有限,而且民眾手頭上若有閒錢,多數還是會選擇去買股票,因此進入房市機率並不高。
慶豐富前8月營收年增6.4% 宣布完成 44億元聯貸案簽約
居家生活用品全方位供應商慶豐富實(9935)於今(10)日公告2026年8月合併營收4.33億元,年減4.68%,同時亦宣布完成等值新台幣44億元聯貸案簽約。慶豐富表示,由於北美大型實體零售通路客戶受高利率、消費支出保守及房市交易量偏低等因素影響,導致訂單拉貨保持審慎,然而受惠消費者購買行為逐步轉向線上搜尋、比價及下單,加上居家修繕與替換需求仍具支撐,帶動線上電商通路與專業市場客戶訂單維持成長,挹注累計2026年1至8月合併營收達34.65億元,仍較去年同期成長6.4%。慶豐富指出,憑藉集團深化窗簾事業全渠道通路客戶布局策略綜效,積極拓展線上電商及Pro專業市場,憑藉多SKU管理、快速補貨、客製化服務與穩定交付能力,滿足線上電商通路客戶,以及建商、承包商及室內裝修業者等多元需求,以今年累計前8月旗下線上電商通路與專業市場客戶合計營收已達55%,並超越大型實體零售通路。隨著電商通路消費角色提升,加上Pro專業市場訂單具備較高計畫性與延續性,有助慶豐富平衡實體通路拉貨波動,持續挹注整體營運良好動能。慶豐富進一步指出,集團仍持續透過產品組合優化與新品開發,提升不同通路的市場競爭力,包括強化無拉繩安全窗簾、免打孔安裝、節能遮陽及客製化尺寸等產品布局,以滿足北美消費者對安全性、便利性、美觀設計與居家舒適度的需求。同時,慶豐富依各通路銷售特性,調整產品組合、價格帶與補貨模式,並透過供應鏈整合與生產排程優化,提高訂單交付效率。此外,慶豐富亦宣布完成等值新台幣44億元聯貸案簽約,主要用途為償還金融機構既有負債、充實集團中期營運週轉金及長期股權投資,由合作金庫商業銀行擔任統籌主辦銀行,臺灣土地銀行擔任共同主辦銀行,並獲第一商業銀行、上海商業儲蓄銀行、華南商業銀行、臺灣中小企業銀行、玉山商業銀行及凱基商業銀行等金融機構參貸,最終超額募集1.46倍,以等值新台幣44億元完成募集。慶豐富表示,此次聯貸案順利完成,顯示金融機構對集團長期營運體質、北美市場布局及全通路經營策略的支持與信心,透過聯貸資金到位,將有助於優化集團財務結構、充實營運週轉彈性,並支援後續長期股權投資及營運布局需求,進一步提升集團面對市場波動與掌握成長機會的財務彈性。
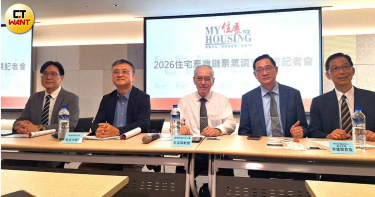
房市不只量趴、產業也被打趴?市調:不動產業接案砍半、近8成減人
央行第七波信用管制將屆滿2年,房市交易量縮的衝擊已由買賣端擴及產業鏈與就業市場。住展雜誌發布「2026住宅產業鏈景氣調查」,不動產業務量、接案件數減少逾5成的371家企業中,高達77.6%、共288家企業正式員工也同步減少;企業已普遍採遇缺不補、減少招募及縮減外包工班等策略,顯示「隱性減工」正浮現。專家表示,「央行信用管制的結果看起來不只量趴了,產業也趴了,目的真的達成了嗎?」本次調查於2026年8月進行,涵蓋建築開發、營造工程、建材設備、房產銷售等住宅產業鏈5大類、共900份有效樣本。其中,58.7%填答者為企業負責人或高階主管,若加計業務人員及業務主管,占比達81.4%,多數為直接掌握營運情況的決策或實務人員。調查顯示,73.1%企業認為整體營運景氣惡化,74.3%業務量、接案量或新案件數減少,64.5%實際工程、案件數或工作量下降,且已有55.8%企業正式員工人數較2024年9月減少。崑山科技大學房地產管理系主任、計畫主持人黃幹忠表示,房市量縮已反映至產業鏈各環節,54.8%企業外包、承攬或工班需求減少,52.2%企業原物料、設備或建材採購量下滑,從案件來源、實際工作量、工班需求到採購活動均呈收縮趨勢。南台科技大學教授朱岳中表示,值得注意的是,官方「減班休息」統計中,營建工程與不動產業尚未出現明顯人數變化,但調查反映,業者的人力調整未必直接表現在無薪假或資遣,最常採取的是「遇缺不補」,占41.7%;其次為減少招募新進人員29.3%,以及主動縮減正式人力26.8%。他也提醒,很多政策若政府只針對官方數據來做參考依據,恐會有誤判的問題。在工時與用工調整方面,32.2%企業曾鼓勵員工休假或採取彈性放假,19.8%減少臨時工、外包或工班工作天數,16.9%採輪休或縮短工時;相較下,實施減班休息者僅12.3%,採無薪假或減薪者僅8.6%。朱岳中認為,住宅產業的就業衝擊可能先反映在工時、接案機會、外部人力需求與所得,再逐步顯現在正式聘僱人數,若只看失業率或減班休息統計,恐低估產業實際的「隱性減工」。展望今年下半年,企業人力策略仍趨保守。若市場現況延續,44.4%企業預計遇缺不補,29.8%將減少招募,25.4%計畫縮減正式人力,20.8%將減少外包、承攬或工班需求。企業投資與工程決策同樣轉為防禦。自2024年9月至今,44.1%企業曾延後部分工程或投資計畫,35.8%取消部分計畫,28.7%縮減營運或工程規模;僅15.4%未受影響並依原計畫進行,增加投資或擴張者更僅2.1%。若市況持續至年底,41%企業預期延後新投資或新計畫,39.7%將減少推案、接案或工程量,34.3%將遇缺不補,選擇擴大投資或增加招募者僅4.4%。中山大學教授張其祿強調,調查不是為了幫建商說話,台灣現在確實面臨K型經濟、荷蘭病,現在可能還不錯,但萬一往上的動能不在,變成L型,影響層面就很大,日本失落30年就是最壞的例子,他呼籲政府要認真想想,現在房市是有行無市,股票市場這麼好,寧可股市賭一把,也不願投入房市,市場沒有量,但房價也沒有降,央行管制政策繼續全部往下壓,這行其他相關產業就是死光光。他建議,應該更精準的調控,對房不對人,像是第二戶貸款應針對個別狀況做判斷,才是有效調控,對投機抓緊、對自住鬆綁,首購族應該更要鬆綁。德明財經科技大學教授莊孟翰也提醒,以這樣的趨勢下,中小型建商慢慢會被淘汰,銀行對小坪數不願意貸款,重劃區小坪數很多交屋問題會逐漸浮現,因此他認為,接下來9月中將舉行的央行理監事會議,第2戶房貸將有機會略為鬆綁。
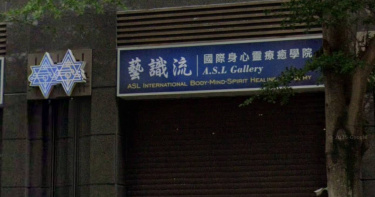
獨/靈修命案衰到同社區住戶!她賣房被扣尾款 提告討回533萬
台北市中山區的靈修場所「藝識流」2025年9月有學員遭虐身亡,引發房產買賣糾紛的案外案,同社區另一棟房子在案發前3個月以5055萬元出售,買家得知社區內發生命案後,自行找估價師算出房價減損499萬4129元,所以拒付尾款,被賣家告上法院;法官指出,本案房屋跟「藝識流」不同樓、不至於造成居住恐懼,也不符合凶宅的定義,因此判決買家敗訴,須給付尾款505萬5千元及違約金28萬3108元。「藝識流國際身心靈療癒學院」創辦人王禹婕與三名護法涉嫌從去年5月到9月間長期施虐林姓被害人,中秋節前10天,4名嫌犯發現受害人預約試吃月餅竟起殺機,連3天徒手毆打或持棍棒猛敲被害者,9月29日下午,王禹婕等人明知被害人昏迷卻不叫救護車,深夜11點多才送醫急救,9月30日凌晨,被害者因四肢及背腰臀部受外力損傷出血,導致橫紋肌溶解症及併發症而身亡,北檢以傷害致死罪起訴王禹婕和三名護法,全案由國民法官審理中。藝識流學院創辦人王禹婕涉嫌與3名護法共同虐待會員致死。(圖/翻攝艾菲坦臉書)「藝識流」命案發生地點是堤頂大道上的聖荷西花園社區,同社區住戶黃姓女子在去年6月26日以5055萬簽約賣房給張姓男子,同年10月8日過戶、10月31日點交,原本付款期限是10月15日,張姓男子拖到11月12日才付錢,而且只付4549萬5千元,扣著505萬5千元不給的理由是:命案導致社區房價減損,張姓男子找來不動產估價師事務所估價,認定房價從5059萬9080元跌到4560萬4951元。黃姓女子不滿買家賴帳,提告要求支付尾款505萬5千元、延遲付款28天的違約金28萬3108元。台北地院引述內政部發布的凶宅定義,必須是建物「專有」部分發生兇殺或自殺死亡的情形,導致買家畏懼不敢買,進而影響房價;以本案來說,賣家的房子並非凶宅,買家只是因為社區內其他房屋變凶宅就不想買並主張房價受損,其實不符房市交易的慣例。法官也不採信估價師的報告,因為「藝識流」案嫌犯及時將被害人送醫的話,他仍有存活的機會,而且被害人最後在醫院身亡,並非死在聖荷西花園社區內;何況本案房屋跟藝識流學院不同樓層,不至於對新屋主產生心理負面影響,因此判決張姓男子應給付尾款加違約金共533萬8108元。本案尚未確定,可上訴至高等法院。網紅牙醫吳宗儒也是「藝識流」命案遭起訴的被告之一。(圖/翻攝吳宗儒臉書)
房市如「小媳婦」靜候政策轉向 王俊傑:建融、二屋貸款應適度鬆綁
政府信用管制與銀行授信緊縮,房市交易持續低迷,海悅國際(2348)總經理王俊傑今(27)日受訪表示,建商在政策環境下如同「委屈慣了的小媳婦」,面對現況多只能靜候政府態度與後續調整。他認為,政策很難一次到位,但在「一刀切」之後,政府應思考如何依據市場實際狀況修正配套,這波調控已讓市場明顯降溫,政策目標可說已有成效,應適度放寬建商開工期限與換屋族第二戶貸款條件。他指出,目前建商面臨取得建照後18個月內動工的壓力,但實務上,請照流程本就不易,若牽涉設計變更,往往可能超過一年;此外,工程發包、營造成本及工料價格皆非建商能完全控制。尤其銀行對建融撥款的要求愈來愈嚴格,近似「天條」,在融資緊縮及成本難以掌握的情況下,建商要如期動工確實面臨相當大挑戰。他認為,既然政府調控房市已有成效,銀行端對建商18個月開工的要求,應有檢討及放寬空間。在自住需求方面,王俊傑建議政府重新檢視第二戶房貸限制。他認為,部分屋主持有一戶屋齡逾15年的老宅,因房屋結構、建材、停車條件與居住設計皆已不符合當代需求,確實有換屋必要。他認為,對於持有一戶且屋齡超過15年的換屋族,第二戶貸款成數可考慮提高至8成,協助民眾進行居住升級,也有利於首購、首換族群取得合適住宅。他並指出,預售屋買方在簽約後才面對新的第二戶貸款規定,容易產生資金安排落差;相關措施應重視信賴保護原則,以簽約時間點作為適用基準,避免購屋人因政策變動而陷入困境。談及市場表現,王俊傑認為,此波房市調整並非各地一致,過去房價漲幅較大的區域,如今較容易面對交易量與價格波動;相較之下,雙北部分區域前期漲幅有限,目前雖然成交量不高,但尚未感受到明顯下跌壓力;至於中南部市場,交易量下滑情形較為顯著。他也觀察到,政府在房市限制第二戶房貸,但民眾仍可能透過既有不動產抵押取得資金投入股市,形成資金配置挪移。近期回到房市的買方,則多為本業經營穩健的「殷實戶」,這類買方鎖定北市地段佳、產品具稀缺性或條件特殊的標的,即使總價達7,000萬元,只要產品符合需求、地段具保值性,仍有人願意進場。此外,新北市也可見到另一類剛性需求,即第一代為第二代進行資產傳承與居住安排。王俊傑認為,在通膨環境下,資產配置與家庭傳承需求仍支撐部分住宅買氣。他表示,政府對市場調控對產業恢復市場健康未必是壞事,建商也不期待市場重回過去全面做多的氛圍;不過,若融資限制過嚴,對已購地、已推案的建商與已購屋的消費者都會造成壓力,最終仍需由政策端提出更合理的銜接方案。他認為,台灣整體經濟基本面並不差,政府不必刻意鼓勵房市,也不要出手干預,只要讓市場回歸正常運作,自然有賺錢的購屋者就會進場。
台股財富效果發酵!?北市豪宅交易占比連3年上升
近年房市受到央行信用管制影響,交易量明顯萎縮,但台股大漲卻不時傳聞高資產族股市獲利了解轉向房市,帶動豪宅市場回溫。永慶房產集團根據實價登錄資料,統計全台與七都豪宅交易占比變化,發現2026年上半年台北市豪宅交易占比達5.6%,不僅居七都之冠,也是唯一連3年持續增長的都會區,不過財富效果並未全面擴散,其餘都會區豪宅並未有回溫跡象。觀察2026年上半年七都豪宅交易占比表現,台北市豪宅交易占整體住宅交易量5.6%,不僅居七都之冠,也是唯一占比突破5%的都會區,同時,占比也在逐年提高。永慶房屋研展中心副理陳金萍分析,台北市擁有全台最完整的金融、商業與企業總部聚落,高資產人口集中,加上核心區域土地供給有限、豪宅產品稀缺,使頂級住宅具備較強的保值特性,同時在股市財富效應帶動下,部分高資產族群將部分獲利資金轉向不動產配置,因此,在整體房市交易量縮減時,豪宅交易反而展現較強韌性。進一步觀察其他都會區,新竹縣市2026年上半年豪宅占比為3.0%,排名第二;台中市則為2.9%;高雄市、桃園市分別為1.3%;新北市僅0.6%,台南市則為0.7%,而全台整體則為1.5%。陳金萍表示,新竹縣市受惠於科技產業聚落、高所得就業人口及企業主管置產需求,竹北、新竹市等區域的大坪數住宅與高總價產品具一定支撐;台中則擁有七期、水湳經貿園區等高端住宅聚落,加上中部企業主與傳統產業資金充沛,豪宅市場自用及資產配置需求相對穩定。若拉長時間觀察近年豪宅市場變化,陳金萍表示,全台豪宅交易占比自2024年達到相對高點後,近兩年大致維持在1.5%左右,並未出現明顯擴張;然而台北市豪宅占比卻從2023年的2.8%,一路攀升至2026年上半年的5.6%,增加2.8個百分點,呈現連續3年成長的趨勢,在一般住宅市場買氣降溫之際,台北的豪宅市場反而出現占比提升的特殊現象。相較之下,其餘都會區的豪宅占比多半隨市場景氣波動而有些微起伏。例如新竹縣市受惠於科技產業與高所得人口帶動,2024年曾衝上3.8%的高點,但之後一度回落;台中市則從2024年的3.5%降至2026年上半年的2.9%;高雄市亦由2.0%回落至1.3%。顯示中南部與科技題材帶動的豪宅需求雖曾快速成長,但在市場降溫後,買盤動能也逐漸回歸正常水準。整體而言,陳金萍表示,今年台股上漲所帶來的財富效果,確實對高資產族群購屋形成助力,但財富效果並未普遍帶動各地豪宅市場。因此,預期豪宅市場仍持續呈現「個案表現」,而具備稀缺性、保值性及長期資產配置功能的指標豪宅才能獲得高資產客群青睞。

雙北11區房價「一漲一跌」? 新北這4區逆勢上漲
台北11區漲、新北11區跌 雙北告別「一起漲」央行信用管制延續、房市交易量明顯降溫,雙北住宅價格卻沒有走出相同方向。最新統計顯示,今年上半年台北市12個行政區中,有11區平均房價較去年同期上漲,僅南港區微跌0.4%;反觀新北市納入統計的16個行政區,卻有11區房價下跌,僅4區上漲、三峽持平,「一邊11漲、一邊11跌」的罕見格局,也凸顯房市退潮後,區域基本面差異正在被放大。台北市上漲區域中,以中正區年增10.7%最突出,其次為信義區上漲6.8%、大同區6.3%,萬華、中山、大安分別增加4.9%、4.7%及3.5%;內湖上漲2.1%、文山1.6%、士林1%、北投0.1%,松山也維持正成長。相較之下,台北住宅土地供給有限,加上成熟生活圈與高所得自住、資產型買盤支撐,即使交易量縮,價格仍展現一定韌性。住商不動產企研室執行總監徐佳馨分析,這一波市場的主旋律其實可以用「蛋黃回歸」形容。在房市轉冷、資金與貸款條件都比過去更受限制後,有能力進場的買方會更傾向選擇好的區域或好的產品,不論台北或新北,都可以看到資金重新往蛋黃區以及基本面較好的熱門區域集中。新北11區進入修正 八里、新店跌幅最深新北的市場結構則明顯不同。今年上半年包括八里、土城、中和、五股、永和、汐止、淡水、新店、新莊、樹林及鶯歌等11區平均房價均較去年同期下滑,修正範圍從外圍重劃區一路延伸至成熟住宅區,顯示價格壓力已不再侷限於少數高供給市場。其中,八里平均單價由每坪30.9萬元降至29.3萬元,年跌5.2%,跌幅居新北之冠;新店由58.3萬元降至55.5萬元,年跌4.8%;五股由44萬元降至42萬元,年減4.5%,土城則由54萬元降至52.1萬元,年跌3.5%。當投資需求受到信用管制抑制,買方不再急著追價,過去漲幅較快、新案選擇較多的區域,也更容易率先反映價格修正。不過,行政區短期價格下跌,並不等同區域失去自住價值。徐佳馨認為,在高房價環境下,自住族真正面臨的第一道門檻仍是「買不買得下去」,因此部分價格修正、總價相對容易負擔,同時具有軌道交通的區域,反而可能重新進入自住客的選擇名單。新北不是全面跌 三重、蘆洲、林口、板橋逆勢上漲新北也不能直接解讀成全面走弱。16個統計行政區中,仍有4區逆勢維持漲勢,分別為蘆洲年漲3.7%、林口2.4%、三重2.2%、板橋1.9%,三峽則維持每坪40.6萬元不變。在市場普遍量縮的環境下,仍能維持價格正成長的行政區,也成為觀察這一波「蛋黃回歸」的重要指標。其中三重尤其值得觀察。今年上半年三重平均房價逆勢年增2.2%,預售屋實價登錄交易更以779筆居新北各行政區之冠,顯示在整體房市降溫下,區域仍維持一定成交量能。徐佳馨指出,三重與台北市僅有一河之隔,本身就具有明顯的地理優勢,因此當市場資金重新尋找基本面較好的區域時,較容易吸引買方目光。尤其在台北市房價已處高檔的情況下,部分有雙北通勤需求、但預算無法直接進入台北市的自住客,自然會往鄰近區域尋找替代選擇。三重逆勢撐住 「一河之隔+成熟機能」成自住基本盤三重的優勢不只在於距離台北近。相較完全從零開始發展的大型新市鎮,三重本身已有成熟商圈、學校、市場、醫療與既有居住人口,再透過捷運中和新蘆線、機場捷運及多座聯外橋梁串接雙北生活圈,使區域能承接台北市房價外溢,以及原本就在三重生活的在地換屋需求。近年二重、仁義等重劃區大量導入新住宅,也讓三重形成「成熟生活圈旁長出新住宅」的發展模式。對自住客而言,這與部分必須等待多年才能補齊機能的新興重劃區不同,新案可以直接使用既有城市資源,交通與日常生活條件相對容易被實際檢驗。另一項值得觀察的變化,則是新北第二行政中心帶來的工作人口。相關規劃預計今年底導入約3,000名市府員工,警察、衛生、交通、勞工及消防等單位陸續進駐後,將增加區域固定工作人口。對自住市場而言,重大建設真正具有長期意義的並不是多了一棟建築,而是能否把每天固定工作、消費甚至尋找居住需求的人口真正帶進生活圈。因此,三重目前的支撐並非單一建設題材,而是與台北一河之隔的地理條件、既有成熟機能、軌道交通、新住宅供給與新增工作人口相互疊加。在這波市場「蛋黃回歸」趨勢下,也讓三重成為新北少數價格仍維持正成長的行政區之一。一條河兩個世界 資金開始「挑區域」而不是追題材雙北房價分化背後,第一個關鍵仍是供給。台北土地取得困難,新案總量有限,即使需求減少,屋主與建商仍有較高的價格支撐;新北則包含大量重劃區與新興住宅供給,買方選擇更多,當追價需求消失,價格自然較容易出現鬆動。第二是前期漲幅。過去多頭市場中,部分新北重劃區靠著捷運、產業與重大建設快速上漲,但當「現在不買、以後更貴」的市場心理退潮,買方開始願意等待,價格便重新接受自住族負擔能力的檢驗。第三則是需求結構。成熟市區與核心就業區具有長期自住、換屋與高所得人口支撐,價格韌性通常較高;如果住宅供給增加速度明顯高於工作人口與生活機能成長,市場反轉時承受的壓力也會更加明顯。徐佳馨所說的「蛋黃回歸」,也正好反映這種市場心理。房市多頭時,資金願意追逐未來題材;但當資金成本增加、房貸條件收緊,買方自然更重視已經看得到、用得到的區域條件。四個「真的」太難全拿 自住族先問「買不買得起」房市回歸自住後,挑選區域仍可以從「真的有人工作、真的有人通勤、真的有人生活、真的有人買得起」四個方向觀察,但徐佳馨也提醒,現階段要找到四項條件全部滿足的區域並不容易,尤其雙北房價已高,「真的買得起」本身就是許多家庭最大的門檻。因此,對一般自住族而言,選區順序可能必須更加務實:先確認自己的預算能不能買得下去,再從符合總價條件的區域中,尋找有捷運、交通便利以及基本生活機能的產品。徐佳馨點名,如果從「買得下去,又有捷運」的角度出發,新北包括三重、汐止、三峽、土城,甚至淡水,都可以進一步尋找適合自己的物件。值得注意的是,汐止、土城與淡水都出現在今年上半年房價下跌名單中,這也說明「短期房價上漲」與「是否值得自住」並不是完全相同的判斷。對自住客來說,價格適度修正甚至可能提高可負擔性;真正需要確認的,是價格降下來之後,交通、生活機能與通勤條件是否符合自己的長期需求。 房貸不要太早還?拿去買ETF穩賺4%?專家揭短影音沒說完的真相 非六都買房壓力也不小?「2縣市」晚一年入手 要多花逾百萬 15家銀行收回扣 60人涉與地政士勾結 專家嘆:徹查恐血流成河

高雄預售市場「2字頭快消失」? 專家: 這幾區還有親民甜甜價
高雄預售屋均價飆至44萬,9成交易跨越3字頭門檻,房價M型化加劇,僅剩少數區域尚存2字頭親民案源。高雄預售單價全面走高高雄預售地板價水位升高!台灣房屋集團根據內政部實價登錄資料統計,高雄今年上半年預售大樓成交單價表現,2字頭以下低單價預售宅僅佔所有交易不到1成,等於9成以上預售交易成交單價要從3字頭起跳。其中以40萬至49萬元價格帶佔比32.7%最高,不過對比去年同期明顯量縮約11.8個百分點;反觀水位更高的50萬至59萬及60萬元以上高單價交易比例,反增加超過1成,形成M型化兩極趨勢。產業紅利撐盤帶動房價台灣房屋集團趨勢中心經理李家妮表示,「近年高雄受惠於產業投資、重大建設及區域開發等題材,加上土地、營造成本走高,新案價格也持續墊高,尤其具發展題材、地段條件較佳的區域,房價已非單純的補漲行情,而是轉由產業、建設及土地價值支撐,使市場的預售價格水位持續向上;以目前市場上的預售新案,高單價產品比例居高,以預售大樓每坪均價約落在44萬元,對於非新屋不買的客群來說,價格走高,就只能調整購屋預算以利進場,或轉向價格相對較低的中古成屋市場。」她進一步補充,「高雄房市在產業紅利帶動下,一端是亞灣區、美術館特區等精華區,高總價豪宅預售單價最高已站上8字頭,另一端則是具備地段與產品優勢的高單價小宅,單價同樣衝上7字頭,吸引高端客層及科技新貴進場,進一步拉升高單價交易佔比,也讓高雄房價成交兩極化更加明顯。」市區2字頭交易極度稀有值得注意的是,今年上半年高雄2字頭低單價預售大樓交易佔比雖不到1成,但仍呈現小幅增加。進一步觀察今年上半年2字頭低單價預售成交分布,仍有7個行政區可找到2字頭交易,包括小港、大寮、路竹等區,而成交件數最多的反而出現在市區,以苓雅區最為突出。苓雅區成交關鍵在產品規劃台灣房屋高雄新站加盟店店東楊秉瑞表示,「以高雄目前房價水位來看,低單價預售案已屬市場少數,供給相對稀有,且多集中在蛋白區;尤其市區出現2字以下成交,可能與建案取得土地時間較早、產品定位不同有關,其他如因個案讓利、低樓層或特殊戶型等因素,也可能出現相對低單價的成交。」他分析,「苓雅區屬機能成熟的蛋黃市區,擁有文化中心、市府商圈等多個成熟生活圈,購屋客群以在地自住及熟悉生活圈的換屋家庭為主。目前全區平均預售單價約42.9萬元,而觀察該區今年上半年2字頭以下成交案件,全數集中於單一建案,不過,即便同一社區,受棟別、面向及樓層差異影響,成交價格仍會有落差。此外,低單價也未必低總價,主力產品如為3至4房家庭型產品,因坪數較大,即使單價水位低,總價仍可能超過千萬元,對部分首購族而言,總價門檻仍不算低。」輝達、台積電學區房! 六都新設9小學 爸媽搶卡位非六都買房壓力也不小?「2縣市」晚一年入手 要多花逾百萬六都房市交易破2萬棟創19月新高!青安3.0能否接棒買氣?
創19月新高!六都房市交易破2萬棟 8月「青安3.0」能否接棒買氣
房市冷冬已過?六都移轉量重返 2 萬棟大關房市交易量出現新的回升訊號。六都地政局公布2026年7月建物買賣移轉棟數,合計20,506棟,較6月增加12%,也比去年同期增加8.8%,連續第二個月呈現月增、年增,並創下2025年1月以來近19個月單月新高。今年1至7月,六都累計建物買賣移轉達11萬7,944棟,與去年同期相比僅減少0.9%。相較今年初市場仍處低檔,目前年減幅已明顯收斂,顯示原本延後決策的自住需求,正逐步回到實際成交市場。不過,建物移轉棟數同時包含中古屋買賣與過去預售案完工交屋,因此單月突破2萬棟,不能全部解讀為7月新增買氣,更不能直接等同房價全面轉強。助攻買氣三大推手:交屋潮、自住客、股市獲利結算為什麼買氣會在 7 月集中爆發?主要有三大支撐力道:交屋潮強勁挹注: 近年預售完工建案陸續進入產權登記高峰期,直接推升移轉量。信用管制邊際效應遞減: 買賣雙方對價格與貸款認知逐漸拉近,剛性需求族群從「只看不買」轉為「實際出價」。股市財富效應發酵: 上半年台股走高,不少家庭透過股票獲利或分紅,補足了關鍵的頭期款差距,加速購屋決策。青安 3.0 正式上路!額度最高衝 1500 萬青安3.0自8月1日起正式受理,一般符合資格者最高貸款額度維持1,000萬元,新婚2年內家庭提高至1,200萬元,育有未成年子女家庭最高1,500萬元。新制同時增加未滿50歲、本人年所得不超過規定、區域房屋總價限制,以及申貸年齡加貸款年限不得超過80等條件。由於7月建物移轉大多來自政策上路前的成交與交屋,因此不能將這次19個月新高歸功於青安3.0。真正值得觀察的是,市場交易量在政策啟動前已經回升,青安3.0能否於8月至第四季接棒,讓原本仍在試算貸款、自備款與家庭支出的首購族,進一步完成出價與成交。首購族看房前!先向銀行確認 6 大指標青安3.0提高對婚育家庭的支持,但最高1,200萬元或1,500萬元,只是政策額度上限,不代表每一名申請人都能貸滿。實際核貸仍須考量房屋鑑價、最高貸款成數、借款人收入、信用、既有負債及還款能力。即使房屋成交總價符合區域限制,若銀行鑑價低於成交價,買方仍須提高自備款。因此,首購族看房前不能只問自己「符合青安嗎」,還應先向銀行確認:預估貸款成數利率與貸款年限寬限期後月付金所得及負債比可接受的購屋總價頭期款外的稅費與裝修預算量先回升、價格仍分化 房市回到基本面央行指出,目前全國房市仍呈交易量縮、價格盤整,但部分都會區交易已轉為正成長;銀行房貸排撥情形改善,買方觀望情緒也稍有緩和。不過,信用管制仍未全面解除,市場未來仍將呈現區域與產品分化。交易量回升不代表所有區域房價都會同步上漲。人口、產業、交通、生活機能、供給量與產品總價,仍是決定個別市場表現的關鍵。對自住買方而言,現在最重要的並不是猜測全台房價最低點,而是觀察自己準備購買的區域,是否已出現成交量回升、議價率改變或優質物件去化速度加快。房市的第一個轉折,通常不是價格突然大漲,而是原本只看不買的人開始成交。六都交易量重新突破2萬棟,代表市場正在離開最冷的階段;但能否進一步形成穩定回升,仍須看青安3.0執行、銀行核貸、房價負擔與第四季自住需求能否持續。FAQQ1:六都7月房市交易量是多少?六都7月建物買賣移轉合計20,506棟,月增12%、年增8.8%,創2025年1月以來近19個月新高。Q2:交易量增加代表房價即將上漲嗎?不一定。交易量通常比價格更早反映市場情緒,但移轉量也包含新屋交屋。房價仍取決於區域供需、議價空間、貸款條件與產品差異。Q3:7月交易量是青安3.0帶動的嗎?不是。青安3.0於8月1日才正式受理,7月移轉主要反映此前成交及交屋。政策效果最快應從8月後的詢問、送件及後續成交觀察。Q4:青安3.0最高可以貸多少?一般符合資格者最高1,000萬元,新婚2年內家庭最高1,200萬元,育有未成年子女家庭最高1,500萬元。實際核貸仍由銀行依鑑價、信用、所得及還款能力審核。Q5:房貸現在已經不用排隊了嗎?央行表示,銀行房貸已無明顯排撥情形,但不代表貸款條件全面放寬。貸款成數、鑑價及信用管制仍會因借款人與物件條件而異。Q6:現在適合因為交易量回升就買房嗎?自住買方仍應根據收入穩定度、自備款、月付能力、居住年限與物件條件判斷。市場數據是參考,不應取代個人財務評估。農曆七月買房裝修好時機! 命理師曝「3大省錢攻略」:一次省很大「挺青安」優惠方案齊發 現在是首購進場好時機嗎?「挺青安」優惠方案齊發 現在是首購進場好時機嗎?
青安3.0上路! 建商「推優惠方案」搶首購客
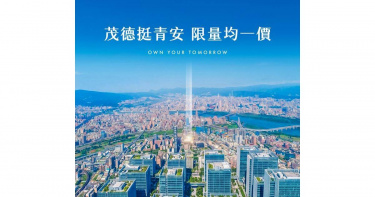
青安3.0正式上路,改變的可能不只是首購族的貸款選擇,也包括建商的推案策略。過去建案廣告常見「最後一戶」、「再不買就漲」或「區域新高價」等訴求;如今市場語言逐漸轉向青年成家、降低購屋門檻及減輕初期付款壓力。這項變化反映在信用管制持續、投資買盤降溫之際,自住與首購需求已成為建商必須積極爭取的主力客群。青安3.0上路 政策聚焦首購與婚育家庭財政部青安貸款3.0於2026年7月16日經行政院通過,自8月1日起受理申請。新制增加年齡、所得與房屋總價限制,並依新婚及育兒家庭條件提供不同貸款額度,將政策資源更精準地投入自住需求。財政部統計,青安貸款自2010年推動至2026年6月底,累計協助超過51萬戶無自有住宅家庭;其中青安2.0核貸超過17萬戶。不過,符合青安3.0資格不代表銀行一定足額核貸。申請人仍須通過銀行授信審查,包括收入、信用、負債、還款能力及房屋鑑價。建商搶首購客 房市廣告改打「成家牌」青安3.0上路後,部分建商開始把政策條件納入行銷規畫,推出均一價、低首付、彈性付款或裝潢家電等方案,希望降低青年家庭進場初期的資金壓力。以茂德建設近期「挺青安、限量均一價」活動為例,業者鎖定1至3房產品及青年首購需求。值得關注的不是單一建商促銷,而是建商正在重新設定主要客群,將首購、新婚及育兒家庭視為市場的重要支撐。這也代表建案競爭逐漸從過去強調價格上漲與資產增值,轉向誰能提供更容易理解、負擔及執行的購屋方案。均一價不一定等於降價 買方要算總成本建商推出均一價或降低訂簽金,不一定代表房屋總價實質下降。購屋人仍須比較房屋坪數、樓層、車位價格、工程款時程、交屋款及銀行鑑價。前期付款降低,可能只是將部分自備款延後至施工期間或交屋前繳付。如果交屋時房屋鑑價低於成交價,或銀行核貸成數不如預期,買方仍可能需要在短期內補足資金。因此,首購族不能只看「現在付多少」,還要確認「交屋前總共要準備多少」。信用管制持續 房市回歸自住基本面中央銀行表示,選擇性信用管制實施後,房市交易過熱與房價上漲預期已有降溫,銀行不動產授信風險也逐步改善。現行政策仍以控制槓桿、降低投機及維持金融穩定為主。在資金條件不再全面寬鬆的市場中,建商即使推出青安相關方案,也不能取代銀行審核,更不能保證買方取得最高額度。青安3.0帶來的真正改變,或許不是讓房價突然變便宜,而是促使市場重新思考:如何提供符合自住家庭所得、總價與現金流的產品。房市FAQQ1:青安3.0與建商有直接關係嗎?沒有。青安3.0是由公股銀行辦理的政策性房貸;建商可以依政策方向推出相關購屋方案,但不能代表銀行承諾核貸。Q2:建商推出均一價就是降價嗎?不一定。仍須比較不同戶別的坪數、樓層、朝向、車位與總價,並查閱實價登錄。Q3:符合青安3.0資格就一定可以貸到最高額度嗎?不一定。實際額度仍由銀行依收入、信用、負債、還款能力及房屋鑑價決定。Q4:低首付方案最大的風險是什麼?初期付款較少,但剩餘自備款可能集中在工程期或交屋前,買方須確認完整付款表。Q5:現在是否適合因優惠方案買房?應先確認自住需求、家庭現金流及長期還款能力,不宜只因限時優惠倉促簽約。Q6:青安3.0會讓房價上漲嗎?政策可能支撐符合條件的首購需求,但房價仍受供需、利率、信用管制、區域發展與產品條件共同影響。台北4大商圈爆空店潮? 網揪致命傷:百貨公司完勝韓國散戶從「FOMO變JOMO」 網喊:底部近了月付2.1萬「只能睡陽台」! 溫哥華租屋亂象 內行人全說了
盤點新北5大行政區 「這區」獲人口數、交易量、房價3冠王
人口規模向來被視為支撐房市的重要基本面,人口數越多,不僅代表居住需求穩定,也意味著生活機能、交通便利性及商業發展相對成熟。永慶房產集團盤點近一年新北市人口數前五名行政區,人口合計超過206萬人,占全市逾5成人口數,其中以新莊房價最親民,而板橋、新莊和中和穩居交易熱區,交易占比均超過1成;作為新北首善之區的板橋,在人口數、交易量和平均單價皆為各區之首。永慶房屋研展中心副理陳金萍指出,從2024下半年開始,受到銀行房貸緊縮、第七波信用管制及市場觀望氛圍影響下,全台各區交易量普遍降溫,但人口密集區因自住需求穩定,市場韌性相對突出。數據顯示,從新北市人口前五大區的交易量來看,像板橋、新莊及中和區近一年的交易占比均超過1成,三重和新店區的交易占比也落在8~9%之間,五區合計占新北市整體交易量49.3%,將近5成。若先房價最親民的新莊區來看,陳金萍說明,該區擁有新北市第二大人口規模,加上副都心、塭仔圳等重劃區持續開發拓展,以及捷運路網逐漸完善,持續吸引人口移入與住宅需求。而且,隨著新莊副都心商辦聚落逐步成形,企業總部、金融及商業服務業進駐動能持續提升,未來有望攜手板橋區,形成新北兩大商業核心區,吸引更多就業人口遷入,成為支撐當地房市的重要利器。數據顯示,近一年新莊每坪均價為47.3萬元,新莊區房價為前五大區最親民;平均面積35.3坪,坪數也為相對大的一區。至於人口最多、交易占比最高的板橋區,陳金萍分析,該區一直都是新北房市熱區,提供大量的就業機會與擁有活躍的商業活動,又有三鐵共構及市政中心等優勢,兼具商業、交通與生活機能,長期吸引許多自住、在地及高資產族群進駐,當地房市交易表現有一定支撐。從近一年板橋的平均單價來看,每坪均價59.4萬元,也是這五區中最貴。至於人口第三大的中和區,擁有中和新蘆線、環狀線及萬大線等交通建設優勢,加上遠東世紀廣場周邊的商辦與科技園區群聚,提供當地大量的就業機會,使住宅需求穩定,交易量表現也相對穩健。數據顯示,每坪均價55.1萬元,是上榜五區中的高價區域。至於平均面積最大的新店區,陳金萍補充,該區幅員遼闊,住宅型態多元,除市區大樓產品外,也涵蓋不少位於外圍山區的透天厝聚落,這類住宅土地及建物面積普遍較大,因而推升近一年平均交易面積,居這五區之冠。
大盤跌、營建股漲! 李同榮揭2大主因:房市回溫契機浮現
從近期大盤與營建股走勢對照,自5月下旬以來近兩個月,驚見營建股竟與大盤呈現明顯逆向走勢,大盤強、營建股弱,大盤下修,營建股則明顯抗跌甚至小漲。房市趨勢專家李同榮獨揭兩大主因:(一)高檔股房資金輪動效應(二)市場預期股市修正有利房市。他並大膽提出預測,若股市持續高檔震盪或適度修正,將是下修中房市由緩跌到止跌的重要契機。李同榮揭露,近期股市表現中令市場相當驚奇的現象是營建股與大盤走勢明顯逆行。股市自5月下旬至6月中旬,大盤一路走高,營建股卻逐步走弱;自6月下旬起,大盤開始修正,營建股反而率先止跌。這種「大盤漲、營建弱;大盤跌、營建穩」的現象,反映的不是股房對立,而是高檔股房資金輪動與市場預期股市下修有利房市的心理。近期營建股與大盤走勢逆行 對照圖。(圖/李同榮提供)近期營建股與大盤逆向發展,主要有兩大原因:高檔股房資金輪動與市場預期有利房市心理一、高檔股房資金輪動效應:股市在高檔震盪修正,部分房市遞延剛需資金開始回流房市近兩年AI浪潮帶動電子權值股大漲,吸引大量資金流向股市,也使不少原本規劃購屋的民眾延後進場,希望先參與股市行情,因此房市交易量受到壓抑。然而,市場沒有永遠上漲的資產。當股市經過一波大漲後,若進入高檔震盪或10%至20%的健康修正,市場便會重新進行資產配置。在房價適度修正前提下,部分遞延的剛性購屋需求開始回流房市。因此,股市修正並不代表資金消失,而是資金重新分配與輪動。至少,四貸同堂入股現象就會收斂很多。而營建股因最能反映市場對房市未來的期待,往往比實體房市更早出現止跌回穩的訊號。二、市場預期股市修正有利房市心理:當營建股提前領先反映,房市交易量就有機會回溫另一個原因,是市場預期股市大盤修正有利房市的心理變化。營建股反映的不只是建商目前獲利,更重要的是市場對未來房市景氣的期待。投資人普遍認為,若資金長期過度集中股市,房市交易量自然受到排擠;反之,只要股市進入整理,部分資金便有機會重新流向房市,交易量也可望逐步回溫,當然前提是房價也須適度修正到合理進場時機。營建股上漲,不一定代表房價立即上漲,而是市場信心增強,開始預期投入股市局部剛需買盤資金會回流房市,成交量將會率先回溫。其實,在近期股市震盪下跌時,前線作業者已明顯感受到,那些遞延剛需暫時將買房換房資金投入股市的人,當股市獲利了結時,已局部轉向合理的資產配置。從近期大盤與營建股的逆向走勢,可清楚看出股房資金輪動五個階段:第一階段:股市強漲,營建溫和走升(5/20~6/03)加權指數由39,967點大漲至46,459點,漲幅高達16.24%;營建股僅由448.92點上漲至458.42點,微漲2.1%。顯示AI與電子權值股吸引市場大量資金,營建股雖同步上揚,但漲幅明顯落後,房市買盤仍以觀望為主。第二階段:股市急跌,營建逆勢上漲(6/03~6/11)加權指數短短一週由46,459點跌至43,149點,跌幅達7%;營建股卻逆勢由458.42點上漲至477.04點,漲幅4%。這是近期最明顯的逆行現象,反映部分股市獲利資金開始重新配置,營建股率先受惠。第三階段:股市再攻,營建再度走弱(6/11~6/22)大盤迅速由43,149點反彈至47,741點,大漲10.64%;營建股則由477.04點回落至462.34點,下跌3%。資金重新回流電子與AI權值股,營建股再度落後,房市觀望氣氛仍未完全消除。第四階段:高檔整理,股房同步整理(6/22~7/01)加權指數由47,741點微跌至47,018點,跌幅約1%;營建股由462.34點微跌至458.71點,跌幅約0.7%。雙方同步進入高檔整理,市場觀望氣氛升高,資金暫時等待新的方向。第五階段:大盤修正,營建股展現抗跌(7/01~7/09)加權指數由47,018點跌至45,354點,跌幅3.54%;營建股則由458.71點微幅回落至458.39點,幾近平盤(約-0.1%)。相較於大盤明顯修正,營建股展現相對抗跌力道,顯示市場開始預期房市交易量有機會逐步回溫,資金輪動現象再度浮現。從上述五個階段可以清楚看出,當股市大漲時,營建股漲幅明顯落後;當股市修正時,營建股則展現相對抗跌甚至逆勢上揚的特性。這種交替逆行的走勢,正反映股市與房市之間的資金輪動,而營建股也持續扮演房市景氣的領先指標。近期營建股與大盤走勢逆行 分析圖。(圖/李同榮提供)李同榮觀點:股市適度修正,是下修中房市交易量回温重要契機,但前提是房價必須適度修正許多人認為股市下跌一定拖累房市,其實必須區分修正的性質。如果像1990年股災或2008年金融海嘯般的系統性崩跌,確實可能造成股房雙殺,但在目前GDP相當強勁增長下,這種股房雙崩機率相當小;但若股市只是高檔10%至20%的健康修正,反而有助於資金重新配置,使原本停留在股市的部分資金逐步回流房市。因此,股市不是房市的敵人,而是房市景氣循環的先行指標。股市先創造財富效果,再進入震盪整理,資金開始輪動,最後由房市交易量率先回升,下修中房價由緩跌再逐步止跌階段,形成新的股房循環。股市高檔震盪,是資金重新配置的開始;若營建股率先轉強,往往就是房市交易量回溫的前兆李同榮認為,近期營建股與大盤逆向,並非偶然,而是資金輪動與市場預期共同作用的結果。當大盤進入高檔震盪或適度修正,部分獲利資金、遞延購屋買盤及長期配置資金便會逐步回流房市,營建股則率先反映這項變化。2026年下半年房市最值得期待的,不是房價立即止跌,而是交易量率先回溫;一旦成交量恢復,市場信心將逐步改善,房價便可望由下半年緩跌進入明年上半年的止跌階段。李同榮最後表示:有些人認為股市若修正,資金絕對不可能流入房市,答案只對一半,股市高檔震盪或良性修正,若房市價格也適時鬆動,就是房市剛需資金重新配置的開始;營建股若率先止跌轉強,往往就是房市信心恢復,交易量回溫、景氣逐步由下修到築底的重要前兆。股房資金輪動與房市由冷回溫未來圖。(圖/李同榮提供)預售推案驟減四成! 賴正鎰籲:讓水龍頭再開大些土方之亂才要落幕!「這新制」恐再釀亂象 建商炸鍋了房市翻身訊號浮現? 專家預言反攻三部曲:2027下半年有望回溫
六都上半年預售總銷縮水逾4千億元! 賴正鎰提「5建言」:讓水龍頭再開大些
預售屋市場在今年上半年迎來劇烈修正,六都推案量較去年同期大減近4成,總銷金額更縮水超過4,000億元。賴正鎰指出,第七波信用管制實施至今將滿兩年,市場已達降溫效果,呼籲政府下半年應優先疏通房貸,建議央行可考慮Q3起「讓水龍頭再開大些」。房市供給急縮交屋湧現商總榮譽理事長、鄉林集團董事長賴正鎰指出,在央行第七波信用管制、銀行房貸額度吃緊,以及國際金融與地緣政治不確定性升高的多重壓力下,建商已普遍放慢推案節奏。另一方面,2021至2023年間的預售推案目前陸續完工,市場正式進入交屋與核貸的壓力測試期。2026年下半年台灣房市將出現少見的「供給急縮、交屋湧現」雙重現象,整體市況由過去的快速擴張,轉入「去化優先、資金為王、個案表現」階段,預估六都全年推案約6萬戶、總銷規模1.5兆元,呈現「量縮、價穩」格局。北市、台中修正最劇烈根據統計,今年上半年的「建照推案量」與「土地交易量」皆呈現萎縮。依據各建築開發公會會員申報開工及市調資料,2026年H1六都總推案戶數僅約2.89萬戶、總銷8,354億元。觀察六都推案表現,台北市衰退幅度最大,上半年僅推出1,574戶,較去年同期減少55.7%,總銷金額直接腰斬;台中市同樣出現明顯修正,推案戶數由去年同期13,853戶降至6,746戶、年減39.4%,這兩區成為六都中量縮最明顯的區域。反觀台南與高雄,受科技產業投資、園區就業與人口移入支撐,推案與總銷跌幅相對溫和。這顯示市況已從過去的齊漲齊跌,轉為比拚區域產業、交通建設、生活機能與產品定位的「基本面競爭」。融資受限導致自備款大增另一個值得注意的現象是,雖然台灣AI供應鏈投資、科技園區擴廠與股市資金動能,仍為整體經濟提供強力支撐,但房市受制於授信條件,未能同步反映資產市場熱度,形成「股房不同步」的現象。這說明房市成交減速並非單純需求消失,而是購屋人的融資能力、建商的推案節奏與銀行的資金配置同時受到約束。賴正鎰表示,部分買方因銀行今年以來的鑑價略趨保守且貸款成數下修,僅剩下六成左右,導致民眾在交屋前臨時須補足一至兩成自備款。因此他建議,應該加速改善房貸排撥與審核效率,避免換屋者的違約與資金調度風險。科技園區紅利區仍具優勢賴正鎰談到,限貸環境已使建商從過去的積極搶地,改採「都更合建、危老重建、低總價、小坪數及自住型產品」,並以遞延推案、邊建邊售、控制土地庫存等方式,來降低資金風險。然而,建照、土地交易與新推案同步下滑,短期內已壓抑市場供給與相關產業就業。從下半年與明年的長遠角度來看,某些地區仍有科技產業擴大開發議題的人口紅利效益。例如台北的北士科周邊北投地區,以及台中的中科周邊(如十三期、單元二、單元四及單元五),部分開發商仍鎖定這些地區推案,並針對科技族群的生活需求進行設計。賴正鎰五項建言籲政府鬆綁賴正鎰認為,政府不宜以一體適用的限貸政策處理不同需求,應採取更彈性的金融與供給管理。他也特別提出以下五項建言:第一,採差異化管理: 對首購、自住及「先買後賣」的實質換屋族,適度提高第二戶合理貸款成數至七成,甚至七成五,避免家庭因居住需求升級而被迫產生違約。第二,檢討高價住宅門檻: 應依房價、所得與營建成本變化,重新檢討高價住宅認定門檻。台北七千萬元應提高為八千萬元,新北市六千萬元應提高為七千萬元,其餘地區四千萬元應拉高到五千萬元,還給中產階級正常的貸款空間。第三,採風險分級核貸: 對具開發實績、非投機囤地、確實投入都更、危老或ESG綠建築的建商,建議土建融資可適度回到六成,以維持合理供給與避免資金斷鏈。第四,建立預審預警機制: 銀行應建立交屋前六個月的預審與鑑價預警機制,及早揭露可能的核貸落差,讓購屋人、建商與銀行有時間調整資金。第五,檢討限期開工規範: 應檢討18個月限期開工規範,依都市更新、合建案、偏鄉或大型複合開發等不同條件給予彈性,避免為趕期限而壓縮規畫品質。竹科外溢效應撐盤! 竹東、新豐房價逆勢衝高 漲幅居前段班跨條溪換台北門牌? 中永和人「這原因」集體逆向北漂了!輝達總部效應發威! 北投房市交易暴增3成 科技買盤湧入北士科
竹科外溢效應發酵! 竹東房價年漲7.3%、新豐年增6%
受惠於科技產業蓬勃發展與台積電效應帶動,新竹縣市向來是建商積極布局、購屋族高度關注的房市熱區。中信房屋彙整實價登錄資料,近一年新竹縣市主要行政區的平均房價表現漲跌互見,其中,竹東鎮平均房價由去年的每坪24.5萬元攀升至26.3萬元,年漲幅達7.3%,居各行政區之冠;新豐鄉則由每坪26.7萬元上升至28.3萬元,年增6%,表現同樣亮眼;新竹市平均房價由37.6萬元微幅上升至37.7萬元,年增0.3%;竹北市則由每坪48.6萬元小幅下修至48.3萬元,年減0.6%;湖口鄉,平均房價由每坪26.4萬元降至24.4萬元,跌幅達7.6%。中信房屋延平站前加盟店店長蘇世杰指出,在整體市場買氣趨於保守的情況下,竹東與新豐仍能交出逆勢上漲的成績,關鍵在於產業發展利多與人口外溢效應持續發酵。竹東鎮鄰近科學園區,近年隨著科技產業迅速發展、就業人口增加,再搭配竹科三期的建設規劃,區域房市能見度大幅提升,吸引不少自住與置產買盤進場卡位。而新豐鄉憑藉相對親民的房價優勢,以及便捷的交通條件,也是竹科新貴外溢需求的重要承接區,在穩定居住需求支撐下,房市表現自然不俗。蘇世杰進一步表示,新竹市與竹北市生活機能完善、商業活絡、剛性需求穩定,又有科技產業提供強勁支撐,因此即使市況降溫,但區域房價波動並不大,整體仍維持穩健格局。至於房價回落較明顯的湖口鄉,該區工業用地與工廠數量較多,且前往竹科仍有一段通勤距離,上下班時段容易出現塞車情況。過去幾年在資金潮與重劃區建設的帶動下,大量建商進駐推案,同步將湖口的房價拉抬至相對高點,不過,近兩年房市氛圍轉趨保守,市場交易量大幅下滑,區域行情也隨之進入盤整階段,今年市場上甚至還有個別建商主動降價的消息傳出。對於新竹房市的後市發展,中信房屋研展室副理莊思敏指出,從長期來看,新竹地區仍具備產業、人口與就業等基本面優勢,整體發展前景持續看好,房市交易量能有望保持穩健成長。尤其是竹東、新豐等二線地區,不僅房價基期相對較低,還能享有精華區人口外溢與產業擴張帶來的發展紅利,未來成長潛力相當值得購屋民眾留意。近一年新竹縣市主要行政區平均房價變化。(圖/中信房屋提供)榮耀回歸「全台最富里」! 居民年均459萬元殺進殺出「2年賺不到10%」! 竹科男痛悟:少賺比賠錢更苦澀竹北新案「單坪90萬」買氣佳! 網分析:終究流回房市
房市空歡喜1/央行未鬆綁建商爆氣藏內幕 建商大老疑被賴清德「摸頭」
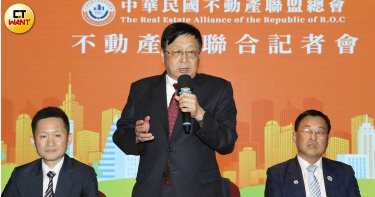
第二季央行理監事會未進一步鬆綁信用管制,氣得建商聯合相關產業代表大動作召開記者會。根據CTWANT記者調查內幕,業者如此憤慨,是因理監事會前,建商群中醞釀著「將鬆綁」的好消息,不單單只是因為央行總裁楊金龍一句「房市管制到此為止」,而是賴清德總統曾向擔任國策顧問的建商大老、麗寶集團董事長吳寶田釋出「往好方向發展」的善意,導致整個建築界滿心期待鬆綁,最後又面臨落空。25日,不動產聯盟總會號召包括建商、仲介、代銷、建築師、土木技師、建材、陶瓷、地政士、記帳士……等10多個不動產相關公會代表一起站出來。記者會上,理事長黃啟倫表示,這段期間在建照、使照、開工和房屋移轉棟數等數據表現,都顯示房產業已進入冰河期,「原以為楊總裁是以數據制定政策,完全沒想到央行『竟然沒有』對第2戶房貸進行鬆綁!」加入不動產聯盟總會的建商,多屬中小型和在地型建商,也是信用管制下受到衝擊最深的一批業者。根據CTWANT調查,央行理監事會前夕,大家都在預測走向,紛紛看好這次第2屋房貸管制能再放寬,從6成變7成。因為在此之前,17個不動產相關產業公會已聯合向總統府遞交陳情書,不僅府院高層持續與產業代表接觸,能直接與賴清德溝通的建築大老也帶回了好消息。據了解,國策顧問、麗寶集團董事長吳寶田曾向賴清德總統反映產業慘況,或許誤把對方安撫的話當作承諾,才讓建築業以為有望能放寬信用管制。(圖/CTWANT資料室)「賴桑(賴清德)跟吳寶田說往好的方向走去,還興奮的跟我們說沒問題了,結果竟然傳出惡耗!」一位建築業者告訴CTWANT記者業內傳聞,「上回理監事會議就承諾要將第2屋貸款放寬到7成,結果開小門應付我們(只放寬到6成),這些老大就不爽,感覺被騙。」參加建商公會的大多都是在地型建商,也是信用管制下衝擊最大的一群人。第二季央行理監事會議當天恰逢台南市建商公會會員大會,大家聽聞未鬆綁都相當氣憤。(圖/業者提供)央行理監事會當天,正逢台南市建商公會會員大會,依往例,全台各地建商公會代表皆會齊聚一堂討論時事。在得知央行決議「按兵不動」,一名與會業者透露在場建商哀號遍野,「大家聽到消息都快昏倒,覺得賴清德對建築業很不友善,尤其越往南的建商越生氣,說他們全部要改投藍軍。」由於隔日就是端午佳節,有建商更以「房市變化多『端』,央行『粽』是打亂」,藉端午節諧音梗抒發對央行決策的不滿。對此,黃啟倫坦言,確實因為業界大老有傳回好消息,業者對於央行放寬管制有較高期待。事後他們分析,應該是跟賴清德反映業界情況,認為賴清德有將業界心聲聽進去,或許誤把安撫的話誤以為是承諾,又或是楊金龍不讓步。因為都不是當事人,到底怎麼講得無法證實,大家也因口耳相傳有出入。而據他了解,總統府與行政部門收到陳情都會有所回應,像是不動產聯盟確實於6月時有向總統府遞交了陳情書,府方也派副秘書長何志偉積極給予產業關心,但是否為官方制式回應便不曉得,畢竟關心是一回事,最後仍會推拖是央行的權責。一名業外人士看這場戲也跟著評論,就像是在扮黑白臉,「行政部門要選票,不願意得罪產業,鍋就讓央行揹!」台灣省不動產公會理事長吳國寶則失落表示,從信用管制、土方之亂,以及8月1日將上路強制建築屋突架設光電板等各項不利產業政策,他奔走各單位溝通,「真的太累了!」不動產聯盟總會成員之一的正心不動產估價師聯合事務所所長黃昭閔認為,建商會員對信用管制鬆綁過於樂觀,現階段社會底層對高房價的不滿,在歷任總統馬英九、蔡英文時代就一直存在,任何房市調控政策都未有效解決民怨,而目前當權者作風較為強硬、不易協調,再加上年底選舉氛圍又會醞釀居住正義話題,就算業者再怎麼努力溝通、陳情,他認為房市管制年底前放寬機會不高,上次提高1成貸款成數,只能說摸個頭、給顆糖吃。但放任股市狂飆,房市卻哀鴻遍野,極端性的政策導向,對國家整體經濟發展是福是禍,相信人民自有判斷。「房市已經不可能有投機空間,為什麼還要刁難剛性換屋需求?」黃啟倫認為,第2屋房貸微鬆綁從6成變7成,並不會對投資客產生多大誘因,但卻能為想換屋或真正有需求買第2房的購屋人解決不少困難。他觀察目前房市交易一直起不來,不是因為沒有需求,而是信用管制下,銀行貸款下不來,民眾因自備款不足,沒辦法購屋或交屋,造成很多退戶情形發生,房市才如一片死水。央行總裁楊金龍期待透過信用管制讓房價下跌,但建商喊苦說,地主出售土地價格就是這麼高,再加上近年工料雙漲,期待房價下跌是過於一廂情願的想法。(圖/周志龍攝)對於楊金龍在記者會上表示「房價修正有限,民眾購屋負擔仍重」,黃啟倫直言,央行期待透過管制讓建商降價是不切實際,股市沒飆漲前,土地價格還可能會跌;但現在AI產業崛起,人民富裕程度已不可同日而語,土地價格更不可能降,再加上各種稅負、建材都在墊高成本,房價只會有增無減。央行關注焦點若僅停留在金融穩定,不顧產業實際發展需求,恐將加劇市場失衡,甚至使政策效果與現實背離。
房市空歡喜2/今年移轉棟數拚保25萬棟 憂衝擊擴大10多個周邊產業齊發聲
房地產業者勒緊褲帶1年半,終於再次等到央行再次召開理監事會,盼信用管制能鬆一鬆,但央行卻不動如山,令業者大失所望。然而不只建商、房仲、代銷業哀號,25日,不動產聯盟總會召開記者會,包括建築師、土木技師、建材、陶瓷、地政士等10多個不動產相關公會理事長也站出來表態力挺,認為信用管制應該要適度放寬。不動產聯盟總會號召包括建築師、土木技師、建材、陶瓷、地政士、記帳士、保全等10多個不動產相關公會代表,共同呼籲中央應多聽聽產業心聲。(圖/方萬民攝)記者會上產業領袖一字排開,包括不動產聯盟總會理事長黃啟倫、仲介公會全聯會理事長王瑞祺、全國建築師公會理事長崔懋森、台灣陶瓷公會理事長林祐宇、租賃公會全聯會理事長劉貞君、台灣省建商公會聯合會理事長吳國寶,另外還有記帳士、地政士、土木技師、保全業、建築材料、室內裝修、櫥具等公會代表全都到場,陣容相當龐大。「房市如一灘死水,產業出現流動性風險,想讓利都找無人。建商被認為是利益團體,但無法否認,建築產業鏈上一共有250多萬個從業人口,營建業一旦停擺,各行各業都受到影響!」不動產聯盟理事長黃啟倫盼請中央及央行正視房地產業者「存亡」。仲介全聯會理事長王瑞祺表示,房仲業是信用管制下首當其衝的行業,直接面臨成交量減少、銷售期拉長的挑戰,但房地產現在就像孤兒,沒有人要關注。股市過熱,部分公司未賺錢股價卻不斷上漲,政府不管,卻對第2戶房貸等剛性需求設限。代銷業者謝哲耀表示,代銷最需要的就是成交,現在民眾不進場、建商不推案,直接衝擊代銷產業生計。(圖/CTWANT資料室)高雄代銷業者代表謝哲耀則拿出央行數據指出,銀行辦理授信貸款與切結換屋案件占總撥貸戶比例從113年8月的11.9%,降到目前的4.8%,明顯在第七波信用管制後,換屋市場急墜,「這還只是檯面上的數據,檯面下還有很多送件被拒貸的案例!」謝哲耀觀察,現在就連剛性換屋需求都催不出買氣,銷售停滯、營建成本仍持續攀升,很多建商已乾脆不蓋、停工,甚至假裝開工,或以土方問題名義等各種理由暫停開發或退出市場,直接影響代銷業生存。他以高雄舉例,今年1~4月預售交易只有677件,只剩2024年同期高檔時的11%,交易動能下滑,代銷業最需要的就是成交數,然而光高雄代銷就有200家,從業人口4000人,換算下來平均每家代銷1個月賣不到1戶,營運受到相當大影響。謝哲耀觀察南部已經出現中小型建商退出市場,大型建商持續囤地不推案的情況,代銷也沒有案子可以賣,因此建議央行第2戶房貸成數一定要放寬到7~8成,不僅滿足換屋客戶剛性需求,還能帶動市場輪轉,建商開工才會讓周邊產業也受到帶動。房地產周邊行業也站出來,除了兄弟落難力挺,也擔心房市持續下探將牽動衛星產業,從代銷、仲介、裝潢設計到建材供應鏈全面降溫。建材、裝潢業目前還受惠前幾年預售買氣帶來的交屋潮,但是明後年交屋潮趨緩後,恐成為下一波收入受影響的產業。(圖/CTWANT資料室)營建業大量使用到的地磚、壁磚、馬桶、洗臉盆、浴缸都屬陶瓷類建材。台灣陶瓷公會理事長、冠軍建材總經理林祐宇表示,從經濟部統計數據可發現,光是地磚國內銷量,2025年4916萬m2,比2024年哀退了9.7%,主要原因除了低價進口磁磚競爭,另一部分因素來自央行打房,房市交易量銳減,連帶影響進行室內裝修、地磚銷量也大幅減少。然而建材、裝修市場目前還受惠交屋潮不算太慘,但市場萎縮的情況預期會往後遞延到明後年更加嚴重。全國建築師公會理事長崔懋森也表示,這兩年建照發照數急遽萎縮,尤其雙北下降非常多,也影響建築師接案量。對於第2戶貸款,他認為消費者需求樣態非常多,太過簡化以二分法來一刀切不太恰當,建議應細膩劃分需求,根據不同樣態來管制滿足消費者需求。雖然這幾年受房市交易衰退影響,租賃業反倒蓬勃發展,但租賃公會全聯會理事長劉貞君仍力挺,認為房市不應過度干預,盼回歸市場機制,不動產成交量增加,在租賃業才會有更多房源釋出,也能讓近年不斷飆漲的租金價格有所抑制。根據內政部統計,2025年買賣移轉棟數降至26.1萬棟,已創歷年第三低,而歷史最低紀錄是房地合一稅上路的2016年,僅約24.5萬棟。正心不動產估價師聯合事務所所長黃昭閔認為,以目前數據來看,今年買賣移轉棟數目標是保25萬棟,但有近一半為前幾年預售買氣挹注的交屋潮,未來交屋數逐步減少後,若央行信用管制持續不鬆綁,明年不動產買賣移轉棟數恐只剩20萬餘棟,極有可能刷新30年來新低。
新潤興業通過配發現金股利5元 年底3大案有望交屋認列
新潤興業(6186)今(23)日召開2026年股東常會,會中承認2025年度營業報告書、財務報表及盈餘分配案,全年合併營收達94.54億元 ,創歷年新高,EPS達到7.81元,並通過盈餘分配之現金股利約每股5元。新潤興業2025年度主要營收受惠於台北市南港區「擎天森林」與新北土城「新潤青樺」2大建案完工交屋認列,繳出全年合併營收達94.54億元 、營業利益18.41億元、稅後淨利高達15.22億元,較2024年度獲利表現呈現倍數增長 ,營收與獲利雙雙再創歷史新高,大幅提升基本每股稅後盈餘(EPS)達到7.81元。受惠於當期建案高效交屋認列,去年新潤興業繳出資產報酬率8.1%、股東權益報酬率33.85%與純益率16.1%,相較2024年度均穩步提升,顯示本業獲利能力大幅增強、資產運用效率提高,且為股東創造財富的效率顯著提升。近年政府房地政策、人工物料齊漲致成本增加等不利因素,新潤興業秉持提前因應佈署積極多重管道開發土地建案。今年第一季,公司受惠新北A9林口重劃區「新潤 Double」建案,順利完銷,進行完工交屋,得2026年第一季合併營收33.41億元、營業利益5.28億元、稅後淨利4.07億元,營收同期年增率約48.58%,繳出單季EPS 2.09元佳績。新潤興業表示,目前在手興建與銷售中的個案進度皆相當良好,今年第四季桃園中壢區「新潤潤青」、新北新莊副都心「森中央」與北投士林科技園區指標案「士科大院.」將進入完工交屋期,全年業績展望維持正向。今年已規劃第四季推出桃園大園「新潤世界雙捷Ⅰ」,明年預計陸續推出4大新案,包括桃園雙捷特區「新潤世界雙捷Ⅱ」、桃園中壢體育園區「中運段案」及目前市場上最矚目的,受到輝達帶動的北士科「新洲美段案」還有桃園中路重劃區「三民段案」,為中長期挹注穩健營運動能。未來依據營收認列能見度,新潤興業2027至2030年預計完工交屋有新北市板橋區「新潤 RIVER ONE」、新北市林口區「世界都心」、桃園市大園區「新潤世界雙捷一、二期」、台北市北投區「新洲美段案」、桃園中壢體育園區「中運段案」及桃園中路重劃區「三民段案」等建案,中長期營收動能來源無虞。近期央行釋出「信用管制暫告一段落」,房市交易有望築底復甦,新潤興業表示在手完工交屋儲備量能極為充足,未來將穩健佈局自住剛需市場,持續積極開發北北桃地區購地自建、合建、都市更新及參與各項公辦都更、聯合開發等,以建立未來十年可供推案及入帳的儲備土地案源。
新建案供給創10年新高 買賣移轉棟數年減逾25%
內政部今(20)日公布114年建物所有權登記統計,受惠於過去建照核發及開工量增加,全年第一次登記棟數達17萬6690棟,較113年成長8.4%,不僅連續5年成長,更創下近10年新高。不過,在中央銀行第7波選擇性信用管制等政策影響下,房市交易明顯降溫,全年買賣登記棟數降至26萬1308棟,較113年大減25.5%,創近9年新低。內政部指出,第一次登記棟數自109年的11.7萬棟逐年攀升,114年達到17萬6690棟,較105年成長44.5%。其中以桃園市3萬595棟居全國之冠,占17.3%;台中市3萬77棟居次,占17.0%;新北市2萬5348棟排名第三,占14.3%,六都合計占全國總量逾七成。在建物移轉方面,114年移轉登記總計45萬983棟,年減16.7%。其中買賣登記26萬1308棟,占57.9%;繼承登記7萬8324棟,占17.4%;贈與登記5萬2722棟,占11.7%。相較前一年,買賣占比下降,繼承占比則明顯提升,顯示非買賣型態的移轉比重增加。內政部表示,今年1月至4月第一次登記棟數達5萬5239棟,較去年同期增加4%,顯示新建供給持續成長;移轉登記15萬1912棟,年增1.1%,略有回穩跡象。不過買賣登記僅8萬476棟,較去年同期減少4.9%,後續房市發展仍有待持續觀察。