


擴產
」 台股 AI 台積電 記憶體 半導體
耕興Q3獲利成長2成 受惠FCC監管新制上路積極擴廠
高階檢測領導廠商耕興(6146)4日董事會通過今年第三季財報,受惠AI筆電、北美企業級商用AP檢測等業務躍進,單季每股稅後盈餘(EPS)3.07元,年增21.34%。今年第三季高階檢測訂單需求大幅提升產出時數,加上美國聯邦通信委員會(FCC)10月29日投票通過Non-MRA國家地區監管新制,耕興在台檢測業務將迎來大量轉單。耕興表示,FCC於10/29投票通過的Non-MRA國家地區實驗室監管新制確定強制執行,將帶動原當地執行之FCC案件大量訂單轉單效應。訂單來源主要來自北美一線大廠,其次是大陸品牌廠及ODM廠的客戶群。因應龐大檢測商機,公司決定加速在台擴建新廠計畫。新廠將導入支援5G-A、pre-6G、NR-NTN與Wi-Fi 8檢測設備,鎖定高階路由器、高階手機、AI筆電、AI眼鏡等實體AI終端裝置檢測需求。第一期預計於年底前逐步投產,第二期擴產亦積極規劃中,預計增加10%~20%測試產能。耕興也透露,2027年將透過大陸子公司浩興之在地服務,接收大量當地客戶的報價與接單,進行美規預測試項目,同時無縫接軌將樣品快速轉往MRA地區的耕興合規場地,執行高效FCC法規檢測認證作業,有效協助Non-MRA地區客戶縮短終端產品至美國上市前的驗證時程。耕興指出,歐盟《網路韌性法案》(CRA)將於2027年底全面實施,強制所有有線與無線聯網產品符合資安規範。因應國際大廠提前一年導入新規,耕興憑藉在行動通訊與高階網通客戶群高佔比優勢,優先與品牌大廠及代工廠展開首波CRA軟體設計輔導對接。公司將CRA前期設計輔導與後端資安檢測納入一站式服務,並推出24小時AI自動化Q&A平台,加速客戶設計導入。耕興董事會通過第三季歸屬於母公司稅後淨利3.13億元,合併毛利率47%,EPS 3.07元,年增21.34%;累計前三季歸屬於母公司稅後淨利稅後淨利11.57億元,EPS 9.12元,年增15.15%,ROE 達23.41%。另,耕興今日同步公告2026年10月合併營收為新台幣4.12億元,較去年同期增加9.38%;累計2026年1至10月合併營收為新台幣40.94億元,較去年同期增加9.64%。
玻纖布股價發威、傳產轉骨成功 南亞、富喬、台玻掀徵才熱
台股20日表現疲弱,不過盤中成交量前十名中,玻纖布族群就占了3席;今(21)日,雖富喬工業、台玻漲勢暫歇,南亞股價則延續漲勢,再度凸顯玻纖布產業的發展潛力。其中,南亞塑膠近期與全球特殊玻纖領導大廠日東紡(Nittobo)展開深度策略合作,加上高階產品進入認證階段,帶動整體營收創新高,也進一步推升人才需求。根據1111人力銀行資料庫顯示,南亞近期積極招募研發人才及品保技術人員,並祭出員工宿舍、子女獎學金及3個月起跳的年終獎金等福利,強化人才招募誘因;富喬則因應泰國Apex Green工業園擴張計畫,導入先進製程、布局高階玻纖布生產,積極延攬外派人才,職缺以系統工程師、MIS/網管主管等資訊及基礎設施建置相關職務為主。除底薪外,企業也提供外派津貼、紅利獎金及員工認股等獎酬措施,提升延攬人才的競爭力。1111人力銀行發言人莊雨潔表示,近年不少傳統製造業搭上AI發展浪潮,透過技術升級與產品轉型切入高科技供應鏈,富喬便是傳統材料產業跨足高階應用的代表。從人才市場來看,AI帶動的用人需求已不再侷限於半導體及科技業,傳統製造業同樣積極延攬相關人才。根據1111人力銀行資料庫統計,2023年至2025年,應徵AI領域相關職缺的人數大幅成長102.9%;2026年第一季應徵人數更已達2025年全年應徵人數的40%。其中,傳統製造業也是AI人才需求的重要產業之一,顯示產業升級正持續改變企業的人才布局。此外,台玻也受惠於AI伺服器帶動的高階玻纖布需求,前三季營收已呈現高雙位數成長。台玻董事長林伯豐宣布加碼投資,啟動第三期擴產計畫,預計2027年完工。隨著產能持續擴大,企業對相關工程及技術人才的需求也逐漸浮現。1111人力銀行資料庫顯示,台玻目前同樣積極招募工程師、製程儲備人員、驗布人員及電氣人員,反映高階材料需求升溫,正逐步轉化為實際的徵才動能。莊雨潔表示,玻纖布是印刷電路板(PCB)及銅箔基板(CCL)的關鍵補強材料,隨著AI晶片與高速運算需求攀升,產品規格持續朝高階化發展,不僅帶動產業營收成長,也同步推升研發、工程及技術人才需求。對求職者而言,職涯選擇不必侷限於科技業,具備技術實力、積極投入轉型的傳統製造業,同樣能提供具競爭力的工作機會與發展空間。
輝達搶產能1/黃仁勳先掏錢 京元電啟動450億赴美大案
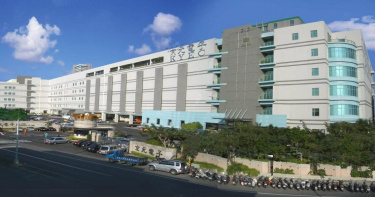
輝達(NVIDIA)執行長黃仁勳領軍搶AI晶片測試產能,這回連錢都願意先付!台灣半導體測試大廠京元電13日宣布,與輝達簽訂客戶預付款協議,由輝達提前支付款項,預訂未來美國測試產能,代表京元電最高14億美元(約新台幣450億元)的赴美投資計畫,獲大客戶力挺。「不是每個人都想去,但也不是每個人都可以去。」京元電總經理張高薰先前談到台灣半導體業赴美設廠時,他指出美國客戶已有明確需求,當地半導體供應鏈欠缺測試產能。京元電7月10日拍板最高14億美元赴美投資,3個月後與輝達簽訂預付款協議,讓這項龐大海外投資取得更具體的客戶支持。取消3億美元保證 合約出現轉折京元電與輝達簽約當天,還有另一項重大公告。9月17日,京元電董事會原本通過最高3億美元的背書保證額度,因應客戶要求,準備替美國全資子公司AeternZ Semiconductor Testing Corporation提供保證,支援產能建置及保留合約。10月13日,京元電宣布與輝達旗下NVIDIA International, Inc.簽訂預付款協議,同時取消原先3億美元背書保證額度。京元電解釋,因合約架構調整,已無須由母公司提供背書保證。新協議由輝達預付資金,京元電及AeternZ在美國建置測試產能,並為輝達保留產能。未來提供測試服務後,再逐步抵減預付款,直到全數抵減完畢。對京元電而言,這項安排在美國新廠投入龐大資金前,先取得大客戶付款承諾;輝達則能提前保留測試資源。不過,京元電並未公布實際預付款金額,也未完整揭露合約調整內容。事實上,輝達透過預付款保留美國半導體後段產能,已有先例。美國封測大廠Amkor Technology 7月宣布,與輝達簽訂價值15億美元的多年期合作協議,涵蓋先進封裝及測試技術,輝達同樣提供預付款支持產能擴充。Rubin晶片愈難測 京元電3本事成籌碼輝達願意提前預訂產能,京元電憑什麼取得大客戶支持?從Blackwell推進至Rubin架構,AI晶片運算能力與功耗提高,測試過程的散熱、穩定性及設備要求也愈來愈高。晶片即使完成製造與封裝,仍須通過測試,才能確認是否符合出貨要求。京元電長期投入高階晶片測試,除了晶圓針測、成品測試,也擴大預燒測試及系統級測試業務。業界分析,自製預燒設備、液冷散熱技術,以及量產測試管理能力,是京元電承接新世代AI晶片需求的3項競爭籌碼。其中,預燒測試是讓晶片在高溫或高負載條件下運作,提前找出可能失效的產品。AI GPU功耗提高,測試設備必須同步提升散熱能力;自行開發設備,也讓京元電能配合不同晶片需求調整測試條件。新世代GPU推出速度加快,測試廠還須配合客戶時程完成設備驗證與產能準備。京元電累積的測試經驗與設備開發能力,有助銜接Blackwell、Rubin等高階晶片需求。不過,輝達尚未公開說明選擇京元電簽訂預付款協議的具體技術考量。一年可能要蓋3座廠 張高薰迎戰擴產壓力拿到輝達預付款承諾,京元電仍須面對美國建廠的成本與時程挑戰。張高薰先前透露,過去興建一座廠房,產能足以支應2、3年需求;如今AI晶片需求快速增加,一年可能就要興建2、3座廠。偏偏建廠時間從原先不到12個月,拉長至24個月起跳,迫使公司提前尋找土地、廠房及設備。為因應AI GPU及特殊應用晶片(ASIC)測試需求,京元電今年資本支出規劃已從393.72億元提高至500億元,創歷史新高。美國投資計畫則以14億美元為上限,後續仍須依建廠進度與資金需求逐步投入。輝達願意提前付款,讓京元電赴美投資取得重要支持,但美國新廠的建置成本、設備導入及未來產能利用率,仍將考驗經營能力。至於這筆合作涉及多少預付款、保留多少測試產能,京元電尚未揭露,未來實際測試需求與新廠投產進度,將決定這項投資何時開始產生效益。延伸閱讀【獨家】輝達搶產能2》京元電美國廠選址曝光 緯創、正崴早進駐
台積電Q3營收再創佳績 CoWoS再找「這家」當幫手!
台積電(2330)最新營收報告出爐,單月與第三季營運再寫新猷,9月營收雖較8月歷史高點略為回落,仍站穩5000億元之上。法人指出,AI GPU、ASIC與先進製程需求同步升溫,隨晶片放量,第四季營運動能可望再上攻。台積電9月合併營收5118.57億元,月減0.57%、年增54.65%;前九月累計合併營收3.9兆元,年增41.1%。第三季合併營收1.49兆元,季增17.62%、年增50.95%,再寫單季新高。台積電實際單季合併營收高出先前財測高標,凸顯先進製程與AI需求持續超預期。據先前財測,第三季美元營收介於446億至458億美元,約1.43兆元至1.47兆元;毛利率估65%至67%、營業利益率56%至58%。此外,格羅方德(GlobalFoundries)昨(8)日宣布,與台積電達成一項20億美元、初期為期五年的製造協議,將擴充美國紐約州馬爾他廠產能,為台積電CoWoS先進封裝供應矽中介層,支援AI與高效能運算需求。台積電法說會15日登場,預計AI需求能見度、N2量產進度及CoWoS等先進封裝擴產速度,是法人追問焦點。第三季營收優於預期,市場將關注台積電是否再釋出更積極的成長訊號。
美記憶體遭血洗 專家曝「這原因」對台股影響有限
台指期夜盤2日狂飆逼近5萬大關,美股記憶體與儲存族群卻逆勢走弱,美光下跌2%,威騰電子與希捷科技更慘崩10%,市場擔憂是否影響到台廠記憶體走勢。東芝宣布投資600億日圓擴建菲律賓工廠,將AI資料中心用硬碟(HDD)產能提高至約2倍,市場擔憂供給增加恐衝擊HDD供需格局,使美股記憶體類股跟著走弱。全球傳統硬碟市場長期由美國希捷、威騰電子與東芝三家巨頭壟斷。東芝已立下中期戰略目標,預計將以儲存容量為基準的市占率,從現階段的10%出頭擴增至30%。觀察2日美股記憶體類股表現,SK海力士ADR 漲0.84%,收至195.13美元;晟碟收在跌3.79% ,收報1719.99美元;美光下挫2.05%,收在1074.89美元;威騰電子暴跌10.22%,收至415.29美元;希捷科技下跌10.21%,收報848.99美元;西部數據重挫10.22%,415.29美元。而面對美股重挫是否拖累台廠,投資達人葉育碩表示,東芝擴產HDD雖引發美股震盪,但HDD與AI伺服器主流的高頻寬記憶體(HBM)、DRAM 屬於不同供應鏈,對台灣記憶體廠實質影響相當有限。
大啖台積先進製程 這檔「千金股」CMP需求高漲
台積電(2330)2奈米量產,先進製程材料、耗材需求同步升溫,CMP鑽石碟大廠中砂(1560)成為受惠指標。市場看好,隨台積電產能陸續拉升,中砂成長動能可望一路延續至2027年。中砂1日首度入列千元俱樂部,2日延續波段強勢,續守千元關卡,盤中最高來到1030元,終場上漲15元、收至1015元。供應鏈指出,台積電今年加速拉升2奈米產能,加上智慧手機、AI ASIC及HPC客戶陸續導入,2027年仍是擴產主軸。相較過去製程,不僅晶圓投片量增加,單片晶圓所需CMP次數亦提高,使耗材需求成長速度有望快於晶圓產能。中砂最大受惠點在鑽石碟業務(DBU)。法人指出,中砂N2鑽石碟出貨已明顯放大。晶圓廠客戶目前占DBU營收約63%,N3、N2、A16等先進製程持續擴產,將成為中長期成長主軸。中砂第二季合併營收24.93億元,毛利率攀至40.1%,每股稅後純益(EPS)3.49元,8月合併營收進一步寫下8.99億元單月新高、年增30.38%。市場看好其今年營運與毛利率同步走高,預估全年有望賺逾一個股本。
台積電2650億美元押美國! 投審司:預期還有新案
台積電美國布局持續擴大,從2020年成立亞利桑那子公司至今,經濟部已陸續放行7件相關投資案,核准投入美國子公司的資金累計440億美元。值得注意的是,這項數字僅計算股本,與台積電已對外宣布高達2650億美元的美國整體投資計畫並非同一概念,也意味後續仍可能有更多案件送進投審程序。回顧台積電赴美布局,第一步始於2020年12月。當時公司以3000萬1000美元獲准成立亞利桑那子公司,同月隨即再取得34億6999萬9000美元增資許可。隨著美國建廠計畫逐步推進,後續資金規模也一路增加。2023年共有兩次增資,3月核准35億美元、9月再增加45億美元;到了2024年,6月及9月又分別核准50億美元與75億美元。最新一次則出現在今年7月,單筆金額直接拉高至200億美元,也是目前7件案件中規模最大的一筆。將上述案件加總後,台積電目前經核准投入美國子公司的股本達440億美元,但這個數字不能直接拿來與整體美國投資計畫畫上等號。投審司說明,主管機關審查的是企業投入海外子公司的股本金額,而台積電對外公布的投資規模,涵蓋的是更完整的美國布局。因此,一邊是440億美元核准股本,另一邊則是2650億美元整體投資計畫,兩者統計範圍不同。至於下一筆申請何時出現,目前也沒有固定模式可循。從過去案件觀察,台積電並非按照特定時間間隔或固定金額辦理增資,而是在董事會拍板相關投資規劃後,再依程序向投審司提出申請。台積電的美國投資藍圖近兩年明顯擴張。2025年3月,公司在亞利桑那州鳳凰城原定650億美元計畫的基礎上,宣布再投入1000億美元,新增3座晶圓廠、2座先進封裝設施以及1座研發中心,讓當時規劃的美國投資總額一舉提高至1650億美元。今年7月16日,董事長暨總裁魏哲家又在法說會宣布下一階段布局,將再投入1000億美元於亞利桑那州,規劃增加晶圓廠與先進封裝設施。經過這次加碼後,台積電規劃投入美國的總金額已推升至2650億美元。也因此,現階段核准的440億美元股本,只是整體美國布局中的一部分。投審司認為,後續是否出現新案仍取決於台積電實際執行進度與投資安排,不過按照目前已公開的2650億美元計畫,預料未來還會有其他案件提出申請。台積電海外擴產的同時,台灣本土產能如何維持優勢也受到關注。經濟部先前提出「3個優先」原則,包括把最大製造產能留在台灣、讓最先進技術優先扎根台灣,以及維持國內完整的科技產業生態系。目前台積電在台灣已有19座先進製程與封裝廠運轉,另有13座廠區持續施工,分布於新竹、台中、嘉義、台南及高雄。依經濟部說法,台積電接下來仍會擴充國內布局,並讓台灣的先進製程產能持續明顯高於海外。
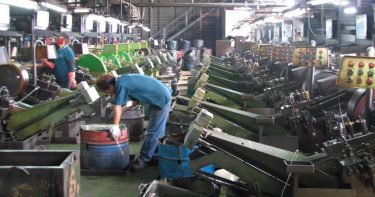
扣件業升級前8月量縮價逆揚 缺工卻成隱憂職缺年增近25%
台灣為全球第3大扣件出口地區,根據扣件業者統計,2026年8月單月出口總額達3.57億美元,雖受到全球建材及一般工業需求放緩影響,年減6.93%,但今年前8月平均出口單價仍逆勢上揚5.15%,攀升至每公斤3.67美元,顯現業者轉型高附加價值產品的策略已見成效;不過,人力銀行也統計扣件產業人才缺口,近年受少子化、缺工潮衝擊,職缺年增高達24.53%。扣件產品除了民眾熟知的螺絲、螺帽之外,扣環、墊圈等亦屬相關產品,看似不起眼的零組件,卻廣泛應用於航太、電動車及醫療等高階產業。根據CNN網站月前專題報導指出,台灣扣件約占全球產量13%,長期位居全球主要出口國之列;台灣硬體產業資料亦顯示,台灣為全球第三大扣件出口地區,超過9成產品銷往海外。其中,美國以17億9,420萬美元穩居第一大出口市場,占出口總額42.7%。隨著全球高科技產業持續擴大投資,扣件產業的應用領域也逐步朝高階製造延伸。根據經濟部資料,AI與資料中心建設持續推進,帶動半導體先進製程、封測及AI伺服器供應鏈擴產。隨著高科技製造設備與相關產線持續擴增,具備耐腐蝕、耐高溫及高精度等特性的「高階扣件」需求亦逐步增加,產業升級的同時,也同步推升對專業技術人才的需求。不過從人才市場來看,根據1111人力銀行統計,扣件產業相關職缺數較去年同期成長約24.53%,其中部分主管職缺月薪達7萬起跳、獎金另計,反映企業積極延攬人才,也凸顯隨著產業朝高值化發展,具備專業技術與管理經驗的人才重要性日益提升。不過,產業也正面臨技術人才斷層的挑戰,臺灣螺絲工業同業公會理事長蔡永裕表示,目前扣件產業缺工嚴重,技術熟練的師傅多集中在40到65歲之間,一旦資深技術人員陸續達到退休年齡,不僅可能造成產線運作受影響,更牽涉整個產業專業技術如何延續的長期課題。1111人力銀行發言人莊雨潔表示,許多傳統產業目前同樣面臨「經驗流失」的問題,面對高齡化與技術斷層,企業的人力策略也應思考「傳承」,將關鍵人才長期累積的經驗轉化為企業可以持續累積的技術資產。建立製程SOP、問題案例資料庫及設備操作紀錄,甚至運用AI協助整理資深技術人員的判斷邏輯,讓原本存在於個人腦中的「know-how」,逐步轉化為企業可傳承、可複製的知識資產。
接班人底氣2/南山人壽獲利挹注潤泰雙雄 尹崇堯砸40億重塑沙崙文創沙龍
金融界新世代接班人行列中,還有43歲南山人壽董事長尹崇堯,近期他除了再次強調「先取得所有關係人的祝福,再推動上市計畫」的原則,還宣布由南山人壽慈善基金會全額出資,試辦為期一年的「團體微型熱傷害住院關懷健康保險」,為弱勢群體提供熱傷害保障,展現他帶領南山走向ESG永續與利他初衷的決心。 尹崇堯自2016年起進入父親尹衍樑掌管潤泰創新(潤泰新)、潤泰全球(潤泰全)、大股東投資的南山人壽等核心董事會進行接班歷練。今年5月尹衍樑辭世後,外界高度關注他如何管理這個橫跨零售、營建、生技與金融的千億帝國。 9月4日,南山人壽2020年標下的「新北市淡水區沙崙招商案」地上權案,在經過多年的規劃與興建後,已從當年的荒廢舊址正式蛻變為「沙崙文創園區」,首度對外公開這座全台規模最大的保險業人才訓練與永續教育基地,並宣布第一期基地將於9月底正式啟用。 CTWANT記者詢問關於六年前投入這項高達40億元龐大投資的經營理念,總經理范文偉轉達尹董的看法,即是南山人壽身為本土大型壽險,「必須要深耕台灣、投資在地人才」。 南山人壽擁有4.4萬名內勤與外勤業務大軍,其中北部就佔了將近五成,沙崙文創園區就是為了提供給台灣保險人才最頂級、具國際視野的培訓戰略基地。南山人壽投入40億元闢建沙崙文創園區,採用共學方舟理念,2026年第三季將啟用第一期完工的8間多功能培訓教室與900人展演廳;明年將啟用77間住房與267個停車位。(圖/南山人壽提供) 尹崇堯在2024年11月親自主持「淡水沙崙文創園區」上樑典禮時,對該土地的歷史與轉型寄予厚望。他指出,該案完工後除了能直接帶動淡水地方的經濟與發展外,更會將沉寂多年的沙崙舊址,重新塑造為嶄新的「文創沙龍」,透過規畫開放式的親水綠地與多功能展演廳,持續向地方創造並輸出藝文教育的能量,實踐企業與社區共榮的承諾。 尹崇堯在潤泰集團的整體表現,最核心的亮點是「專注掌舵五兆資產的南山人壽」,並在集團其他事業體上全面落實「專業經理人制」,他帶領這家資產規模高達5.8兆、全台第三大的壽險公司,平穩度過國際新制IFRS 17與ICS的接軌轉型期。 由於「潤泰雙雄」(潤泰新、潤泰全)業外重要收入來源之一即是南山人壽的獲利認列,南山體質大轉正,等於為全集團打下最穩固的財務底氣,擦亮了父親留下的金字招牌。 南山人壽2026年上半年合併稅後純益高達308.7億元,相較2025年同期暴增約157%,每股盈餘(EPS)到2.10元;累計前7月自結稅後純益已穩健推升至 319.6億元(EPS 2.17元),主要反映保險合約服務利潤的穩定攤銷與經常性收益。 其中,7月單月新契約保費達357.5億元(年增414%),寫下近期新高,主因投資型新商品熱銷與醫療險業績穩健。 南山人壽在2026年上半年大賺308.7億元,直接帶動母公司潤泰雙雄業外收益大豐收,「潤泰全」上半年總EPS 8.96元中,「潤泰新」上半年總EPS 3.70元中,南山人壽皆給予極大貢獻。 同時,尹崇堯也陸續出任潤泰旗下20多家子公司的董事,由他擔任董事的潤弘精密,係為一家專精高科技廠房與半導體晶圓廠興建公司,與承攬科技廠辦工程的潤德室內裝修,近年皆因為搭上AI擴產潮讓獲利暴增,尹崇堯在董事會中皆給予經理人高度尊重與支持。 潤泰尹家與相關企業身為智慧電動車龍頭Gogoro(睿能創意)大股東,尹崇堯並親自擔任董事,當Gogoro面臨高層、美股上市以來變動的波動期,他依然在公開場合鼓勵大眾多支持新車與綠能試乘,展現有力大股東的風範。
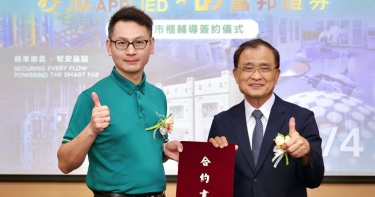
在手訂單逾30億! 這家「氣體設備商」搶攻藍海拚興櫃
半導體氣體系統供應業者巨茂應用材料4日宣布,將攜手富邦證券啟動上市櫃輔導,朝資本市場邁進。董事長李俊緯透露,受惠半導體產業擴產需求強勁,目前在手訂單已超過30億元,訂單能見度更已看到2028、2029年,甚至2030年。巨茂成立於2012年,主要提供半導體等級氣體原物料供應設備及全廠氣體系統解決方案(Turnkey Solution),從系統規劃、設備導入、控制整合到後續維護與升級,協助客戶在擴產、設備汰換與智慧化轉型過程中維持系統一致性。李俊緯表示,公司上半年合併營收逾6億元,較去年同期大幅成長逾50%。且目前超過31億元在手訂單將陸續執行至明年中,加上仍有多項客戶詢價及洽談案件,預計9月底至10月初將更加明朗。巨茂目前客戶涵蓋美光、南亞科(2408)、台積電(2330)及聯電(2303)等半導體大廠,海外市場則已布局中國、新加坡、日本、美國及印度等地。巨茂表示,此次與富邦證券展開上市櫃輔導合作,將以公司治理、營運體質與資本市場溝通為基礎,加速企業升級並深化產業佈局,同時持續投入研發與技術支援,強化面向先進製造需求的在地服務能力。
AI擴廠潮推升閥門需求 捷流在手訂單15億元、下半年營運續看旺
AI浪潮持續推升全球半導體、高科技電子產業資本支出,工業用閥門廠捷流閥業(4580)受惠晶圓廠、先進封裝、資料中心及高科技供應鏈擴廠需求,在AI供應鏈的卡位效益逐步發酵。總經理錢佩玲表示,目前在手訂單金額約15億元,整體訂單能見度達7個月,已看到明年第一季;其中,半導體及高科技電子相關領域接單金額較去年成長15%,部分電廠訂單更已排至2028年。捷流上半年合併營收11.67億元,年增2.6%,在多元產業客戶訂單持續認列下,整體產能稼動率維持一定水準;上半年稅後純益1.49億元,年增51.7%,每股稅後純益(EPS)3.18元。公司預期,隨AI相關資本支出逐步轉化為實際建廠與設備需求,下半年營收及獲利可望優於上半年,全年業績亦有機會優於去年。捷流過去客戶主要涵蓋石化、船舶與半導體等產業,近年則持續調整產業結構,提高高科技領域接單比重。目前半導體相關營收占比約30%至40%,較去年約3成進一步提升;石化產業營收占比則由過去逾40%,降至約20%至30%,船舶仍維持20%以上。隨高科技市場逐步成為重要成長來源,公司也持續透過多元產業布局,降低單一產業景氣循環對營運的影響。AI伺服器與高階晶片需求快速成長,帶動晶圓代工、記憶體、先進封裝、PCB及相關電子供應鏈擴產。對捷流而言,AI基礎建設帶來的不只是終端設備需求,而是晶圓廠、資料中心及高科技廠房背後大量且精密的流體與氣體控制系統建置需求。錢佩玲表示,一座晶圓廠可視為高度精密運作的「超大型水廠」,廠內冰水、熱水、製程冷卻水、超純水、無塵室用水、潔淨氣體、消防用水及廠區給排水等系統皆不可或缺。工業閥門則負責各類液體與氣體介質的啟閉、調節、隔離、止回及安全控制,確保各項介質依照製程需求穩定且精準地輸送。以大型半導體廠為例,單一廠房通常須配置約3萬至4萬顆閥門,各自承擔流量控制、設備隔離、系統保護與運轉效率提升等任務。一旦關鍵閥門異常,除可能造成局部設備停機,也可能牽動製程連續性、生產良率及整體廠區安全,隨國際半導體大廠持續擴產,相關需求已逐步轉化為實際訂單。捷流長期深耕工業閥門市場,已成為國內外半導體及高科技電子大廠的一線供應商,產品線涵蓋多元工況需求。錢佩玲表示,旗下閥門可應用於攝氏零下196度的液態氮超低溫環境,也可承受高達攝氏760度的蒸氣高溫,壓力等級最高可達CLASS 900;針對強酸等高腐蝕性化學品、超純水及要求無油氣傳輸的潔淨氣體系統,也具備相對應的材質及結構設計能力。公司認為,工業閥門並非僅依照口徑、壓力等級選購的標準化產品,而須因應客戶實際工況進行工程判斷。捷流除提供閥門產品外,也整合產品選型、材質配置、驅動器搭配、工程計算及後續技術服務,協助客戶降低管線結露、介質腐蝕、密封失效及啟閉異常等風險,朝高附加價值工程解決方案方向發展。展望後市,隨國際晶圓代工廠提高資本支出,整體擴產速度加快,加上記憶體、先進封裝及PCB業者同步擴建產能,AI驅動的高科技投資正由前期規劃逐步進入新廠建置與設備導入階段,可望為捷流持續帶來訂單機會。另一方面,公司亦看好全球能源轉型、LNG運輸船及雙燃料船需求擴大所帶動的船舶市場商機,持續深化半導體、高科技電子、船舶及能源等多元產業布局,為後續營運成長增添動能。
台積漲35元台股漲290點 台股區間震盪靜待NVIDIA財報揭曉
台股21日收在45,224.29點,漲290.55點,漲幅達0.65%,成交金額為7,206.71億元;台積電(2330)收在2,410元、漲35元、漲幅1.47%。法人分析,大盤重新站回45,000點之上,量能卻還未出現顯著放大。永豐投顧指出,本週族群換手明顯,資金自前波領漲的設計與封裝環節流出,轉進光學、散熱、航運與保險。光學鏡片站上領先位置,新機備貨與光通訊題材疊加、產能維持滿載,可變光圈進入出貨階段,大立光承載族群主要動能。散熱零組件緊隨其後,AI 伺服器由氣冷轉液冷的滲透率跨過關鍵門檻,冷板與快接頭同步擴產,航運維持強勢,旺季運價優於原先預期、獲利面持續上修,美洲線報價逆勢走揚,運河水位偏低與港口壅塞形成支撐,半導體元件受惠矽光子進入商轉階段,傳輸規格升級推升磷化銦雷射光源需求,聯亞卡位上游光源。保險則是高檔震盪下的防禦選擇,產險與再保營運轉佳,買盤回補高殖利率金融。永豐投顧表示,Nvidia財報與美國核心PCE同日落地;美國7月核心PCE於 8/26美股盤前公布、Nvidia 同日盤後發布財報,市場對Nvidia的期許變成要「超出預期並上修展望」,才能延續整體科技股估值的恐怖平衡。核心AI供應鏈續抱,傳產如自行車或是航運可以逢低承接作為防禦型配置,若是指數以收盤站上46,000 點並伴隨量增,可以積極作多,優先加碼散熱零組件與光學類股,族群看好散熱零組件,液冷滲透率2026年突破 5 成、2027年逼近6成。光學鏡片有新機備貨與CPO題材疊加,3Q產能滿載;航運3Q運價優於預期、獲利同步上修,成本轉嫁壓力未解。

萬金股價再刷新高! 川湖開獎單月狂賺5個股本
伺服器滑軌廠川湖(2059)14日股價再創新高,近期股價漲勢強勁,破萬後首度列入處置股,川湖應主管機關要求公告7月自結損益,光一個月就狂賺5個股本。川湖14日以下跌225元開盤,盤中無懼台北股市震盪,約11點逆勢翻紅,一度攻上12670歷史天價,終場以上漲2.17%、12500元作收。根據川湖公告,7月稅後純益47.87億元,年增321.08%,每股稅後純益50.24元,川湖今年上半年已經獲利110.96元,累計川湖前七月每股稅後純益高達161.2元。川湖本月7日召開法說會,不僅持續看好下半年,並將百億擴產計畫提前至今年底。川湖執行副總王俊強表示,美國德州休士頓廠已經進入試量產,將在9月正式投入量產,且將斥資百億加碼子公司川益三期、五期產能。王俊強在法說會上強調,川湖的毛利率不是一蹴可幾,而是累積長達25年的練兵期。川湖早期從傳統家具滑軌起家,隨後跨入伺服器領域,近年搭上AI資料中心建置需求,成為全球伺服器滑軌主要供應商。

藍營稱放行634億無人載具預算 李坤城批「自導自演、魚目混珠」
國民黨立法院黨團今(14)日宣稱,全數放行6年期442億元「無人載具產業發展統籌型計畫」及相關採購預算,總計634億元。民進黨發言人李坤城批評,國民黨先前提案全數刪除相關預算,在引發輿論反彈後才撤案,如今卻將原本就由行政院規畫的產業預算包裝成「放行」,根本是「自導自演、魚目混珠」的政治操作。李坤城表示,行政院版無人機特別條例的規畫,是希望讓國軍快速取得急需的3型國產無人機,透過國防部大額採購訂單帶動國內產能,同時搭配442億元產業發展預算,協助業者進行技術升級,兼顧國防需求與產業發展。李坤城指出,藍白先刪除國防部關鍵預算,之後又另外提出相對應版本,卻排除國防部所需的3型無人機採購,並試圖將重大國防採購改由經濟部主管。他質疑,此舉不僅造成機關權責混淆,也可能使國防採購缺乏確定性。針對藍白提出的無人機條例版本,李坤城列出5項問題。首先,他認為相關版本涉及違憲及違反《預算法》疑慮,可能破壞權力分立;其次,內容未明確規畫國防所需的3類關鍵無人載具。第三,李坤城指出,藍白版本改以年度預算取代特別預算,可能讓相關建軍計畫每年都必須面對預算審議、刪減或延宕風險;第四,若將原屬國防部專業的軍事採購交由經濟部主管,恐造成權責不清。第五,李坤城認為,藍白版本並未明確訂定國軍裝備採購規模,也缺乏對產業端清楚的採購目標,業者難以依據穩定需求進行投資與擴產,最終可能同時影響產業發展及國防戰力。李坤城強調,國民黨此次宣稱「放行」的預算,本來就是行政院規畫用於國防需求及協助產業升級的資源,不應先刪除後再包裝成政黨讓步。他呼籲藍白陣營回歸專業監督,不要在後續協商中阻擋國防部急需的裝備採購,避免國防產業發展及國家安全受到政治攻防影響。

長約綁到2028 法人點名「3+1檔」載板需求爆發
AI晶片需求持續放量,帶動ABF載板的需求將快速攀升。法人預估,2027年AI晶片應用占整體ABF載板需求面積比重將達52%,市場甚至擔憂未來產能不足,部分客戶甚至已開始要求載板廠提前規劃2029至2030年的擴產計畫。日本載板大廠Ibiden日前示警,高階ABF載板供需缺口至2028年恐擴大至倍數水準;英特爾(Intel)近期法說也表示,目前AI供應鏈瓶頸主要來自載板、晶圓與記憶體,已透過預付款方式提前備料。ABF載板的面積需求隨各世代晶片演進大幅提升,一般伺服器CPU,以及AI運算所採用的GPU、CPU與ASIC,其ABF載板皆朝更高層數(layer count)與更大尺寸(body size)發展。法人考量2026年下半年新一代AI晶片將陸續進入量產,加上上游原材料T-glass玻纖布供給持續吃緊,上修ABF載板市場供需缺口預估,2026年至2028年供需缺口將由原先預估的3%擴大至36%。在供給仍偏緊的情況下,將有助於載板廠維持議價能力,漲價趨勢可望延續。法人也看好台灣ABF載板廠後市表現,其中,欣興(3037)、景碩(3189)、南電(8046)為主要供應商。新成員臻鼎-KY(4958)在AI載板需求快速攀升帶動下,已成功切入ASIC客戶供應鏈,成長潛力值得關注。
靠「兩根鐵」站穩AI供應鏈 萬金股7日飆漲停
伺服器滑軌龍頭川湖(2059)第二季繳出驚人財報,以87.42%的超高毛利率震撼市場,半年大賺11個股本,推升股價一週狂飆41.53%,躋身台股「萬元俱樂部」。川湖7日股價攻上漲停,鎖在11110元,盤中委買張數一度高掛逾2000張,若以漲停價換算,排隊買盤金額超過220億元,顯示市場資金無懼高價追價。川湖第二季營收108.3億元,季增近100%;毛利率達87.42%,營益率82.08%,同步刷新歷史紀錄;單季稅後純益70.88億元、EPS高達74.38元,一季獲利便超越去年前三季總和。川湖長期與客戶共同開發產品規格,逐步打入CPU、GPU、ASIC伺服器及儲存設備供應鏈,以及北美四大雲端服務供應商(CSP),外界估計其高階AI伺服器滑軌市占率超過7成,幾乎成為AI算力爆發下受惠者。川湖為迎接下一波需求,提前一年半至兩年啟動擴產,川益三期、五期預計年底投入約100億元擴建,美國休士頓新廠也將於9月投產。多家外資近期同步調升川湖目標價,歐系外資重申「買進」評等,目標價更上看1.4萬至1.5萬元。

7月營收再創高! 「這家」散熱廠周漲近30%站穩4000大關
散熱大廠健策(3653)續抱AI熱潮紅利,包括輝達平台B300放量、Rubin出貨,帶動7月營收達32.13億元,年增9成,再創歷史單月新高。健策本周漲近30%,站穩4000元關卡。 健策4日股價噴漲停重回4000元關卡,7日一度衝上4600元,終場收至4380元,站穩所有均線,周漲 27.14%,三大法人本周合計買超891張。 健策7月營收32.13億元,月增21.25%、年增90.96%,創單月歷史新高;累計今年前7月營收157.93億元,年增35.95%,寫下同期新高。法人表示,健策受惠B300與Rubin放量,加上均熱片比重提升,且因單價較高,看好第二季毛利率與獲利季對季都將成長,並預期全年獲利將年增雙位數。 展望後市,健策預期今年在AI伺服器相關的產品接單暢旺,市場預料營運將逐季走升。資本支出方面,健策目前正積極展開新的擴產計劃,今年與明年將各有一座新廠房將完工,以滿足客戶需求,資本支出將拉高到20至30億元。
獲利創高法人點讚 這家「記憶體廠」再加碼158億元擴產
記憶體廠旺宏(2337)第二季繳出亮眼成績單,單季毛利率攀升至64.4%,營收與獲利雙雙創下歷年新高,每股稅後純益3.91元。本土法人看好旺宏,維持增加持股評等,目標價上看218元。旺宏總經理盧志遠先前表示,今年以來產品價格逐月調漲,其中高階NOR Flash受惠AI伺服器需求爆發,已成為推升營運重要的成長引擎,另外,採用MLC NAND Flash的eMMC嵌入式記憶體的客戶需求也非常強勁。此外,也因公司持續採取逐月議價模式,旺宏預期第三季及第四季價格仍有上漲空間。法人認為,在需求持續強勁、產能逐步開出的情況下,旺宏毛利率未來朝80%邁進並非不可能。看好市場需求,旺宏今年規劃資本支出220億元,7月28日董事會又新增158億元資本支出。盧志遠表示,新增158億元投資中約110億元將用於生產設備,其餘則投入廠務、天車運輸系統及後段測試設備。另外,近期市場擔憂中國長江存儲提前擴產可能帶來競爭壓力,盧志遠也表示,長江存儲產品定位較接近三星及鎧俠等國際大廠,與旺宏主攻的NOR Flash市場重疊度不高。
傳與台積電打造新封裝 「這家」載板廠Q2每股大賺2.57元
護國神山台積電(2330)與IC載板廠景碩(3189)傳正合作開發一項先進晶片封裝技術。封測產業人士透露,雙方可能正在合作開發先進封裝陶瓷材料,與玻璃基板封裝材料特性互補。產業人士表示,目前陶瓷材料先進封裝開發仍處於早期階段,陶瓷材料應用在先進封裝,可與玻璃基板特性互補,例如玻璃材質屬於脆性材料,此外陶瓷材料導熱和耐熱能力較高。針對CoWoS及其他如玻璃核心或玻璃基板等先進封裝技術進展,台積電在7月中旬法人說明會上表示,CoWoS已經是一項成熟的技術,台積電正與基板供應商開發其他選擇方案,藉此降低成本。景碩近期公布財報,受惠高階載板需求及產能稼動率提升,第二季營收124.96億元,季增13.06%、年增30.72%,創單季新高;單季稅後純益13.11億元,每股稅後純益(EPS)2.57元、毛利率26.09%。累計上半年營收236.01億元,年增29.61%;稅後純益18.60億元,EPS達3.74元;整體毛利率23.77%。展望下半年,法人預期,第三季、第四季載板價格仍有調升空間,可望支撐後續營收及獲利表現。資本支出方面,景碩新增約196億元專案預算用於廠房建置,與先前公布、用於設備支出的235億元三年投資計畫用途不同。兩項合計投資規模將提高至431億元,均投入ABF載板擴產。
韓美同盟! 三星+SK海力士簽9500億美元晶片大單
韓國記憶體大廠三星電子與SK海力士雙雙宣布與美國科技巨頭簽署突破性的晶片合作,兩案合計達1375兆韓元(約9500億美元),涵蓋大型人工智慧(AI)資料中心及下一代記憶體領域。韓國總統辦公室政策室長金容範23日對媒體表示,這兩家公司將公布它們與美國科技合作夥伴簽訂的長期記憶體晶片供應協議。並表示「這鞏固了韓國與美國之間的技術和經濟夥伴關係。」三星電子隨後宣布與博通(Broadcom)至2030年間在先進記憶體、晶圓代工與先進封裝領域合作規模約2000億美元。由三星提供 2 奈米及以下製程,用於無線寬頻與客製化AI ASIC。輝達(Nvidia)與SK集團簽署意向書,規模超過5000億美元,雙方將共同開發用於AI訓練、AI代理及實體AI應用的高頻寬記憶體 (HBM)。輝達指出,SK電信計劃在韓建造一座容量2GW規模的AI資料中心,採用輝達Vera Rubin晶片及SK 海力士HBM4高頻寬記憶體,首座設施預計2027年啟用。展望後市,兩公司擴產、建設資料中心等計畫,將強化韓國在半導體和AI領域的領導地位。