


核貸
」 房貸 貸款 新青安 房市 銀行
假鬆綁真難貸1/申貸最困難是「這一群」 買1間房同時看2銀行臉色
9月央行理監事會第2屋貸款成數再放寬至7成,被視為房市回溫的號角,但根據CTWANT調查,民眾實際申辦房貸難度依舊高,最怕聽到「水位已滿」。第一線房產業者觀察,不是銀行VIP,想獲高成數、低利率、免排隊,「門都沒有!」;最困難的是「換屋族」,買個房,不只要看自己申貸銀行的臉色,還要看舊屋買家銀行的臉色,「貸款真的有夠難!」房貸大排長龍與撥款塞車情況,影響最大的是賣舊屋換新房的換屋族,舊屋買家萬一房貸卡關,換屋族有可能自備款不足,新屋購買的流程也會受阻。(圖/黃耀徵攝)9月央行理監事會,將第2屋貸款成數調高至7成,地產業者普遍認為,可提振房市信心,市場回溫在即;但對於民眾貸款壓力是否解除,業者多持保留態度。原因在於,目前銀行對於不動產放貸仍趨向保守,審查嚴謹、利率偏高、排隊撥款;此外,高價住宅門檻和貸款成數也未放寬,換屋族高自備款壓力未消。CTWANT實際訪談目前正在進行交屋和成屋銷售的淡水指標案「名軒海樂地」,全案將近2,000戶,寶穎廣告協理徐勝謙即表示,雖然政策有鬆綁,但銀行陸續傳出滿水位,撥款都需要到明年,目前貸款還是困難,仍有少數購屋人最終選擇解約。「名軒海樂地」每戶總價約1,000多萬元,約7成首購、3成換屋。他觀察客戶申貸情況,銀行審核門檻較高,都要排隊等2、3個月。以首購來說,同樣條件,信用管制之前若可貸到8成,現在只能貸7成,能貸到8成的年收入起碼90萬元起跳;年收不足或是其他財務條件不理想,就需要保人,但保人也不好找,現在很多兄弟姊妹也不願擔保。最困難的是換屋族群,徐勝謙表示,大多客戶口袋並不寬裕,都是要先把舊屋賣掉,才有足夠自備款換下一間,因此會需要先等舊屋買家的銀行貸款審核、排撥,然後再等自己的銀行審核、排撥,中間過程環環相扣。順利的情況下,有可能等3個月到半年;舊屋買家要是貸款不順利,那他的客戶交屋也會跟著出問題。永慶房屋也彙整各家銀行目前貸款狀況,雖然名義上首購都能貸到8成,但仍有條件限制,像是台銀需收支比180%才有機會;國泰、渣打、星展只做VIP客戶且有資產門檻;其餘銀行大多也有排撥問題,甚至已排隊到明年。第2屋貸款又更困難,幾乎都會先以有承作建商土建融的案件轉分戶貸款為主,但若資金吃緊或額度不足時,仍傾向暫停收件。各銀行打出首購貸款8成及最低利率2%,除非是銀行VIP客戶,否則幾乎是看得到、吃不到。(圖/報系資料庫)永慶房產集團業務總經理葉凌棋也指出,就算貸款排得到,利息也不便宜,銀行最低利率的2%是「看得到吃不到」,民眾實際貸款都是3%起跳,對比5、6年前普遍1.375%的超低利環境,現在房貸利息足足翻了一倍。新北市不動產公會理事長曹來春即表示,央行將相關業務交由銀行自主管理,銀行在審核房貸時會自行評估風險。由於大部分資金流向科技業、股市,銀行可運用於房貸的資金相對有限,因此對客戶的信用、收入與資歷審查也更趨謹慎,甚至出現撥款排隊的情況,讓市場產生「銀行沒錢」的疑慮。根據金管會統計,截至2026年8月底,國銀對於半導體、AI、軍工、安控、次世代通訊等「五大信賴產業」的放款餘額已衝破5兆元大關。金管會於2026年4月啟動「獎勵本國銀行辦理五大信賴產業放款方案」,原本計畫年底前只設定新增1,200億元目標,但如今已遠超目標697.94%。目前資金與產值高度集中於AI與半導體產業,台股結構、資金流向、總體經濟也都產生強烈的外溢與排擠效應。(圖/報系資料庫)另根據現行法規,不動產的放款風險係數(如住宅購地貸款、餘屋貸款)目前高達150%左右。相較之下,一般企業貸款的風險係數僅在20%~150%,且多數優質科技業的放款風險權重極低。寶和建設協理楊康平即表示,在同樣放款1億元的條件下,承作房地產放款會消耗銀行更多資本,資金規模有限下,銀行基於資本回報率與風險考量,自然更樂意將銀彈撥往風險係數低、報酬穩定的企業放款,「擇優放貸」已成為當前民間銀行的集體共識。中信房屋研展室副理莊思敏表示,央行雖然微幅放寬第2屋貸款成數到7成,但目前銀行放款額度接近滿水位,仍有可能讓購屋民眾假性以為房貸鬆綁、變得好借,可實際上政策鬆綁卻與銀行實際授信情況脫鉤,民眾購屋送件後才知道要排隊或不見得貸得到預期的成數。莊思敏提醒,現在的購屋環境不能只看區域發展及房價漲幅,簽約前應預留現金,以避免銀行核貸成數不如預期時,能有資金緩衝;對於租屋族而言,更應審慎規劃租期與搬遷時程,預留足夠的緩衝時間,避免新屋尚未交屋,原租約卻已到期,陷入居住空窗的窘境。此外,簽約前也應詳閱契約中的交屋期限及解約相關條款,避免因資金未能及時到位而構成違約,不僅無法順利購屋,還得額外承擔違約金損失。
高價宅貸款門檻逼出「蟻居小宅」? 范秉豐:明年房市看銀行撥多少銀彈
京懋建設執行長范秉豐今(14)日表示,明年房市能否回溫,政策仍是最大變數;但即使央行放寬信用管制,交易量也未必能回升,仍要看銀行對不動產放貸的資金多寡。同時他也建議政府應檢討高價住宅門檻,盼雙北以外地區能從4,000萬元提高至6,000萬元。「京懋泰閤」借鏡全球頂級度假飯店設計公設空間,並推出高質感實品屋,將設計、裝潢與家具一次到位,替客戶省去漫長監工與裝修的時間成本。(圖/林榮芳攝)范秉豐表示,桃竹一帶近年推案主流全面向小坪數靠攏,大坪數住宅反而進入「真空期」,建商不再推大坪數產品,因為目前雙北以外地區,凡總價超過4,000萬元,即觸碰高價住宅貸款門檻,只能貸款3成,也就是自備7成,市場出現兩極化反應,不是全現金購買避開貸款,就是選擇4,000萬元以下的產品入手。他以總價5,000萬元為例,超過桃園高總價住宅貸款門檻,貸款只能3成,因此需自備3,500萬元,加上裝潢後等於要有4,200萬現金,讓大坪數產品銷售上有困難度。即使購屋人具備財力與換屋需求,仍可能因貸款成數受限、自備款負擔加重而卻步,影響成交動能。因此,目前桃園中路特區成屋銷售的「京懋泰閤」決定重新包裝產品,以75坪大2房,市場少見最大尺度的客餐廳與生活空間,來吸引真正具備購買力的族群。目前該案僅剩35戶。目前高價住宅貸款門檻,北市7,000萬元以上、新北6,000萬元以上,其餘地區4,000萬元以上,貸款僅能3成。他認為,桃園、竹北、台中及高雄部分核心商圈,房價水準、土地成本與產品結構各有差異,若一體適用相同標準,難以反映當地換屋族的負擔能力,應針對六都進行差異化檢討,雙北以外地區門檻提高至6,000萬元,讓政策更貼近區域市場現況。范秉豐表示,受政策影響,建商為符合市場需求,已全面轉向規劃小坪數產品,反可能催生格局扭曲、像香港一樣的「蟻居小宅」,犧牲居住品質,雖然自己是賣新房子的建商,但他現在寧可鼓勵朋友選擇中古大坪數住宅,換取較舒適的居住環境。至於明年房市能否回溫,他認為,政策雖是最大變數,但銀行可放貸資金多寡卻決定交易量。因為根據他與銀行業者的交流觀察,銀行可運用的放貸資金仍受限制,即使是首購族,也可能面臨貸款等待時間拉長、核貸條件趨嚴的情況。因此,明年除觀察央行動向,更須關注銀行資金配置與實際核貸狀況。儘管如此,他認為,明年房市有機會比今年稍好,但不宜過度期待房價大漲。
失控黑車1/建教生名下竟擁300輛車! 移工地下「人頭車庫」大揭密
在台移工人數接近90萬大關,汽機車已成為許多移工通勤與假日的必需代步工具。這股龐大的剛性移動需求,竟被不法集團與黑心中古車商相中,利用人頭掛名、簽訂「借名登記切結書」,甚至配合假報案侵占,據了解,竟有一個建教生名下掛了高達300輛的汽機車!加上在台失聯移工已高達8萬9682人,龐大的失聯黑數與四處趴趴走「幽靈車」交織成完整的黑車供應鏈,已成為台灣道路安全與社會治安上的巨大黑洞與馬路上的不定時炸彈。本刊調查,移工雖然只要有居留證和駕照就能購車,但實際上對來台移工卻是困難重重。因多數國內金融機構對移工的車貸款審核極為嚴格,通常要求提供具備台灣國籍的保證人,否則難以核貸。對缺乏在地社會關係的移工而言,正規貸款要找到台灣保人有相當的難度,過去新竹警方就曾查獲,有移工因無法買車,竟拾獲國人遺失的雙證件冒名購買機車「掛名」使用,導致無辜國人收到不明罰單,車行業者也涉偽造文書遭移送。另一方面,由於移工若駕駛車輛發生嚴重車禍,可能引發雇主是否承擔民事連帶賠償責任的法律爭議,許多雇主或仲介為了避免糾紛,常私下勸阻移工購車。因此在合法管道受阻下,低廉的二手機車與中古車便成為移工唯一選擇,也給了地下黑車網絡滋生的絕佳溫床。不法集團還會在社群上登廣告吸引來台移工購買車輛。(圖/翻攝畫面)近年來逃逸移工撞死人的悲劇頻頻發生,有民眾就發現網路上竟然有外籍人士大喇喇地張貼賣車廣告,數量、品牌應有盡有,警方獲報調查時就發現,這些來台深耕多年的移工,竟然專門透過簽約引進的移工、看護甚至是建教學生的名義,購入大量汽、機車,成立龐大的地下車市交易網絡。經警方清查赫然發現,包括建教生在內的外籍人頭光是單一個人名下登記的汽機車數量竟然就高達200至300輛,成為「專供移工買賣」的地下人頭車庫,每輛再以5千到3萬元不等的價格販售給新手移工。這個地下黑車網絡的運作手法極具組織性與隱密性,不法集團更配合黑心中古車商,利用外籍移工不熟悉台灣法律的弱點,在交易時「完全不辦理過戶」,而是以簽立「借名登記使用切結書」來取代正式買賣程序。更惡劣的是,當移工付錢買車使用一段時間後,犯嫌會故意向警方報案稱「車輛失竊」或「遭侵占」,連同鄉的骨頭都啃。待不知情的警方將車輛尋獲並返還給名義上的車主(犯嫌)後,犯嫌便將車輛二次侵占,重新販售並過戶給其他人從中牟取二次暴利。移工不僅財物受損、求償無門,更讓車輛流向陷入無窮無盡的黑市循環。而上述的案例還僅僅只是單一個縣市的狀況。當移工合約期滿返國時,不少人為圖方便、節省過戶規費,或是車輛老舊無法通過驗車,便直接將車輛以數千元低價「口頭轉售」給同鄉或剛到台的後輩。失聯移工肇事頻傳,去年南投失聯移工撞死人後逃逸,躲了一個多月才被抓到。(圖/翻攝畫面)這種「不辦理過戶」的私下轉讓,直接製造了車輛過戶的嚴重斷點。名義上的車主早已離境、護照註銷,車輛卻繼續留在台灣道路上行駛,由完全未受實名監控的人駕駛。這些幽靈車由於車主不在國內,自然不再繳納牌照稅、燃料費,更不可能定期續保「強制汽機車責任保險」。一旦發生交通事故,遭撞受害的國人常面臨求償無門的悲慘困境。彰化地方法院日前審理一起案例,一名越南籍失聯移工加入詐騙集團擔任車手,便是騎乘懸掛「已死亡註銷車牌」的幽靈機車穿梭提款,害民眾損失上百萬元,大幅增加警方查緝的困難度。這些失去了登記連線的「死亡車牌」與幽靈機車,極易被8.9萬名失聯移工或詐騙集團相中,成為避開警方追查的犯罪工具。截至今年8月底,仍有近9萬名失聯移工。(圖/翻攝內政部網站)
「婚紗教父」麥燦文涉製造假金流詐貸2.49億 訊後20萬元交保
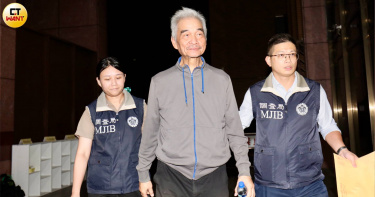
有「婚紗教父」之稱的JULIA茱麗亞婚紗創辦人麥燦文,涉嫌與普蘿絲國際貿易公司負責人吳慶文,透過製造虛偽金流及高估不動產擔保品等方式,向陽信銀行古亭分行取得總計2.49億元貸款。台北地檢署日前指揮調查局搜索並約談相關人員,複訊後麥燦文以20萬元交保,吳慶文以10萬元交保。檢調同時追查銀行內部是否有人涉嫌協助核貸。時任陽信銀行古亭分行經理楊宜蓁,被查出涉嫌在貸款過程中護航麥燦文、吳慶文,複訊後以50萬元交保候傳,全案朝違反《銀行法》等罪嫌持續偵辦。根據檢調調查,案件可追溯至2019年底至2020年初,當時麥燦文與吳慶文因資金短缺,涉嫌向外借入大筆資金,再短暫存入公司帳戶,以製造公司具有充足財力的金流紀錄,藉此規避信用審查。除了金流問題,檢調也追查貸款擔保品的鑑價情況。麥燦文與吳慶文涉嫌搭配遭高估價值的不動產作為擔保,向陽信銀行古亭分行申請大額貸款;時任分行經理楊宜蓁等人,則涉嫌未嚴格核實相關財務資料,並在不動產鑑價明顯偏離市場行情的情況下協助核貸。相關貸款分別於2020年2月及6月核准,其中普蘿絲國際貿易公司取得6900萬元貸款,新婚情報文化事業公司則取得1.8億元,兩筆貸款金額合計達2.49億元。整起案件因知情人士檢舉曝光。台北地檢署檢察官指揮調查局新北市調查處專案小組,兵分4路搜索麥燦文、吳慶文及楊宜蓁住居所,以及楊宜蓁目前任職的陽信銀行社子分行辦公室,並約談當時經手貸款的2名行員及分行襄理等相關人員。麥燦文在婚紗業具有多年資歷,大學畢業後曾在電視台打工,之後投入攝影工作,並與妻子創立JULIA茱麗亞婚紗,將運鏡及戲劇手法融入婚紗攝影,發展外拍婚紗照。事業發展期間,JULIA茱麗亞婚紗曾受到政商名流及藝人青睞,小S、Janet等人都曾選擇其婚紗服務,事業版圖也曾拓展至東南亞,年營收一度達到3億元。不過隨著市場環境與競爭變化,公司近年面臨財務危機,麥燦文名下的天母豪宅也面臨法拍。
茱麗亞老闆麥燦文詐貸1.8億!小S、Janet婚紗都找他 移送畫面曝光
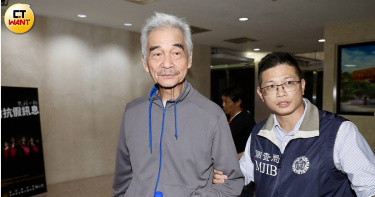
JULIA茱麗亞婚紗老闆麥燦文6年前涉嫌向陽信銀行虛報財力,並透過古亭分行楊姓女經理等4名內鬼溢價估算不動產擔保品,詐得1億8千萬元,同一時期,還有普蘿絲國際貿易公司負責人吳慶文也用相同模式到手6900萬元,不法金額合計2.49億,涉犯銀行法,檢調今天搜索約談,麥燦文晚間8點多移送複訊,鏡頭拍到他滿頭白髮,已不若過往上媒體意氣風發的模樣。檢調掌握,本案主嫌楊姓女子擔任陽信銀行古亭分行經理期間,在2019年到2020年明知吳慶文、麥燦文都以借資灌水、美化財務狀況的方式墊高還款能力,仍配合辦理貸款,並高估兩人提出作為擔保品的房產價值,分別在2020年2月核貸6900萬元、2020年6月核貸1億8千萬元。普蘿絲國際貿易公司負責人吳慶文透過陽信銀行內鬼詐貸6900萬。(圖/方萬民攝)楊姓女子現已轉任陽信銀行社子分行,但本案內鬼不只一人,古亭分行時任林姓襄理、林姓男行員、王姓男行員也是共犯,在今天都被約談,檢調總共搜索陽信銀行社子分行、楊女住家等4處。麥燦文的「JULIA茱麗亞婚紗」公司登記名稱是新婚情報文化事業,位於台北市中山北路三段,定位為高級手工訂製品牌,藝人小S、Janet婚紗都找茱麗亞,有媒體報導麥燦文全盛期旗下超過10個品牌、年收3億元,除兩岸三地,事業版圖橫跨新加坡、雅加達、峇里島,在婚紗攝影界地位如同教父。5月初臉書出現爆料「攝影教父 麥董房子遭法拍」,網友在法拍屋網站查到某間天母豪宅的債務人就叫麥燦文,當時不確定剛好同名同姓,還是麥燦文真的財務拉警報,如今他被控膨風財力再搭配銀行人員護航而詐貸破億,台北地檢署今天指揮調查局新北市調處搜索4處帶回6被告,持續釐清內神通外鬼的細節。陽信銀行古亭分行林姓行員。(圖/方萬民攝)
「婚紗教父」涉膨風財力詐貸1.8億 檢調揪陽信銀行4內鬼
有「婚紗教父」地位的麥姓攝影師,涉嫌以膨風財力再搭配陽信銀行經理高估不動產等擔保品,在2020年詐貸得手1.8億元,台北地檢署指揮調查局新北市調處搜索4個地點帶回6名被告,包括麥姓攝影師、另一名詐貸的公司老闆、陽信銀行古亭分行時任楊姓經理、林姓襄理以及兩名現任行員,全案朝銀行法方向偵辦。檢調掌握,本案主嫌楊姓女子擔任陽信銀行古亭分行經理期間,在2019年到2020年明知普蘿絲國際貿易公司吳姓負責人、新婚情報文化事業公司麥姓負責人都以借資灌水、美化財務狀況的方式來墊高還款能力,仍配合辦理貸款,並高估兩人提出作為擔保的房產價值,分別在2020年2月核貸6900萬元、2020年6月核貸1億8千萬元。楊姓女子現已轉任陽信銀行社子分行,但本案內鬼不只一人,古亭分行時任林姓襄理、林姓男行員、王姓男行員也是共犯,在今天都被約談,檢調總共搜索陽信銀行社子分行、楊女住家等4處。新婚情報文化事業就是「Julia茱麗亞婚紗」的公司登記名稱,現址位於台北市中山北路三段,品牌定位為高級手工訂製婚紗品牌,在婚攝界享有盛名。茱麗亞婚紗麥姓老闆曾任台北市照相公會理事長、愛國東路婚紗街理事長,有媒體報導他全盛期旗下超過10個品牌、年收3億元,除兩岸三地,事業版圖橫跨新加坡、雅加達、峇里島;5月初網友爆料「攝影教父 麥董房子遭法拍?」,因為在法拍屋網站查到某間天母豪宅的債務人就跟JULIA婚紗老闆同名同姓,當時仍不確定是否為本人,但隨著檢調偵辦詐貸的案情曝光,多少印證他財務出狀況。
央行鬆綁!第二戶房貸放寬至七成 「智群御品苑」9/28五股成州全新亮相
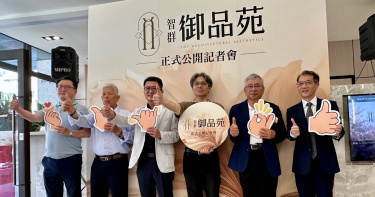
成泰路靜巷2–3房磅礡落成,限時早鳥優惠同步登場中央銀行近日放寬第二戶購屋貸款,最高成數由六成調升至七成,為換屋族的資金規劃增添彈性;政策上路之際,智群建設「智群御品苑」今(9/28)日舉辦正式公開記者會,邀請媒體、貴賓及各界人士到場參觀。以全新完工姿態公開,不同於一般預售案,來賓實際走進社區參觀實品屋;配合正式公開,現場同步推出限時限量早鳥優惠,為五股成州新成屋市場再添話題。實際貸款條件與核貸成數仍依各金融機構審核為準。央行鬆綁!第二戶房貸放寬至七成,「智群御品苑」9/28五股成州全新亮相。(圖/業者提供)成州成熟機能現在享,五泰輕軌再添交通利多「智群御品苑」座落五股成州成熟生活圈,鄰近成泰路商圈,市場、超市、學校、公園及運動休閒機能完整;透過成蘆橋約6分鐘即可接軌捷運蘆洲站,坐享五股、蘆洲雙生活圈。開車可銜接國道一號、台64線及環河快速道路;未來隨五泰輕軌持續推進,加上周邊F06預定站規劃,既有成熟機能再添交通建設利多。成泰路靜巷,兼顧生活便利與居住品質「智群御品苑」基地從成泰路轉身就能輕鬆到家,不僅享有商圈的成熟便利機能,又能回歸相對單純的靜巷住宅環境,兼顧便利、寧靜與隱私需求。建築採現代簡約設計,透過深淺雙色磁磚、俐落線條與玻璃陽台,呈現沉穩清晰的立面層次。央行鬆綁!第二戶房貸放寬至七成,「智群御品苑」9/28五股成州全新亮相。(圖/業者提供)採光2–3房高坪效更好住,全新成屋眼見為憑智群建設總經理陳裕豐表示:「蓋房子不只是完成一棟建築,更重要的是讓住戶住得安心、舒服,也經得起時間考驗。」全案規劃18-37坪、2-3房,以實際居住需求出發,從客餐廳尺度、臥室配置、採光通風到生活動線,都保有最舒適剛好的生活尺度。看得見的空間講究,看不見的地方更用心;「智群御品苑」以六級耐震標準規劃,從結構為長期居住把關,並嚴選TOTO衛浴、Waferlock智慧電子鎖、永大電梯等品牌設備,將品質落實在日常。配合正式公開,「智群御品苑」特別推出限時成家早鳥優惠,把握機會親自感受,為自己選一個看得見品質的家。「智群御品苑」 成州生活圈 2-3房 公園‧靜巷‧智能宅 全新完工接待會館:新北市五股區天乙路50巷3弄8號VIP專線:2295-1977
央行給糖吃2/房產界公認最慘「在這裡」 貸款關卡仍多、3訴求再喊話
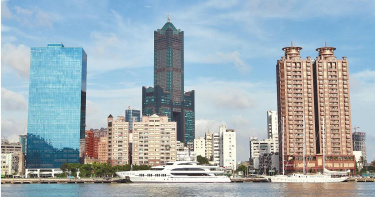
對於央行第三季理監事會釋善意,放寬第2戶貸款和解除建商購地貸款18個月內開工限制,雖能緩解房市窒息壓力,但並非全面解除房市信用管制。房地產業者為年末的第四季理監事會持續喊話,重提檢討高價住宅門檻、放寬第2戶貸款至8成,以及建商土建融貸款等3大諫言,希望能持續滾動檢討修正。高雄餘屋與空屋數量非常高,在全台名列前茅,在市場不佳、餘屋出清下,預售市場推案量也大減,靠賣新建案的代銷業則不斷裁員。(圖/林榮芳攝)CTWANT記者採訪目前房產業界公認最慘的高雄房市。成屋市場方面,高雄房仲公會理事長朗德明即分享,他自己的仲介公司約20人規模,2年前光佣金1年可賺約4,000萬元,今年至今只剩近1,000萬元,「交易量萎縮超過7成,高雄房市如一灘死水。」 預售市場方面,高雄代銷公會理事長謝哲耀也分享,這2個月裁員又更嚴重了,高雄大代銷人力均減已達50%,小代銷選擇停止接案,目前預售市場要大讓利才跑得動,否則可能面臨月銷不到1戶,或是賺不到錢反賠錢的慘況。雖然此次央行稍鬆綁,但銀行資金都集中在股市或AI產業,有可能仍是看得到吃不到,還需觀察銀行配合的狀況。 儘管央行已釋出利多、窒息危機解除,卻仍有呼吸困難,房產業者直言其餘信用管制仍在,產業依舊處處受限、關卡重重,並再提3大諫言:一是將第2戶貸款成數進一步放寬至8成,二是調整高價住宅門檻,三是鬆綁建商土建融貸款限制。 自2024年9月實施第七波打炒房以來,第2戶購屋貸款最高成數上限5成、無寬限期,房市一落千丈;雖然今年3月微幅調整到上限6成,此次再提升至7成,但仍無寬限期,業者普遍認為應放寬到8成,較能有助於目前剛性需求購屋。 以總價2,000萬元的房屋來說,在新北蛋黃區最多只能買20多坪小宅,第2戶貸款最高調至7成後,仍必須自備600萬元才有資格跨進購屋門檻,更何況以目前房價,房屋總價動輒2,000萬元起跳,換屋族自備款恐達千萬。 房仲公會全聯會榮譽理事長張世芳即表示,現在許多第2戶購屋者並非投資客,而是因工作地點改變或有實際換屋的需求者,對一般受薪階級的購屋人來說,差1成就差了好百萬自備款,影響購屋人進場意願。現在房市不景氣,很多仲介從業人員撐不下去轉職的相當多、苦撐的也很多,建議央行滾動檢討幫助房市交易量能提升。王瑞祺與眾多房仲業大老都一致認為,第2戶貸款應該放寬到8成,較能為交易量帶來實質動能。(圖/方萬民攝)另外針對高價住宅門檻,房仲公會全聯會理事長王瑞祺也認為應該要適度調整。他以台中市豪宅門檻4,000萬元為例,有民眾2年前以3,800萬元買下預售屋,等到今年準備交屋時,因房價增值讓鑑價超過了4,000萬元門檻,貸款成數瞬間被砍到只剩3成,導致購屋族一時間必須多掏出高達2,660萬元的自備款,陷入斷頭或違約危機。 全國商業總會榮譽理事長賴正鎰也表示,高價住宅的認定標準是2012年所訂定,經過十多年,營建成本、房價皆有大幅上漲,但豪宅門檻卻未與時俱進調整,已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻輕易觸碰豪宅貸款線,面臨貸款驟降、需7成自備款才能換屋的窘境。 他建議高價住宅門檻台北市應從7000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6000萬元以上;七都外縣市則從3000萬元拉高到4000萬元,同時也建議貸款成數上限應從3成拉到5成。 在建商土建融資貸款上,業者們也認為,目前貸款成數受央行信用管制與銀行法規限制,土地貸款最高上限為5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,建議能恢復到過去的貸款6成,動工可拿到7成,以解決中小型建商資金週轉困境與斷鏈風險。陳逸軒觀察,目前銀行資金都在股市,就算沒有貸款相關限制,但實務上在申請時也會面臨審核過嚴、時程過長的困擾。(圖/林榮芳攝) 雙北從事委建全案管理的建商北都建設董事長陳逸軒則反映,目前地主自地自建的土建融貸款相當困難,他目前三重、內湖的2個都更委建案,從去年8月申貸到現在融資都還沒下來,但申請獎勵、建照或是工程進度都有時效性,必須一直往前推進,他已經無息幫地主代墊資金1年多,代墊金額超過1,000萬元。 他也提到,雖然央行有排除都更案不在土建融限貸的範圍,但銀行對於此類案件評估往往過於嚴苛,例如銀行會考量地段價值、基地條件、工程風險、管理團隊,以及地主本身的融資能力,因此若碰到蛋白區、狹小巷弄的小基地,地主財務狀況又不是很理想的情況時,申請土建融確實會較困難,等過最久的是2年才核貸,「雖然在大都更時代,但不是你想快就快得了!」
誠新「有電無魚」爆財務黑洞 新光第三代林伯翰涉假入主詐貸47億收押
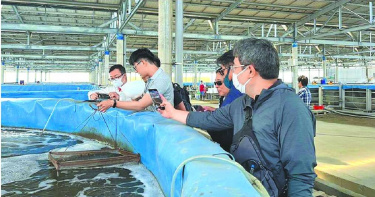
新光國際投資公司董事長、泛新光集團第三代林伯翰,涉嫌與誠新綠能集團負責人陳永倫等人,以假出資、假股權移轉及人事安排,製造「新光入主誠新」假象,向銀行團詐貸近47億元;台南地檢署10日搜索約談13人,訊後認定林伯翰及曾、楊2名主管涉案重大,11日聲押禁見獲准,全案持續擴大追查。成立於2019年的誠新綠能,曾是國內漁電共生領域指標業者,開發規模一度占政府總目標約35%,並在中南部擁有大量光電案場。2022年,誠新曾以漁電共生開發商身分完成56.4億元聯貸案;隔年更與台積電簽下20年、總量200億度的再生能源聯合採購合約,一度風光無比。不料,誠新近年快速擴張後財務狀況急轉直下,2025年爆出積欠承包商工程款逾10億元,多處案場停工,甚至傳出部分漁電共生案場「有電無魚」,未實際從事養殖,卻持續進行光電開發,部分案場遭主管機關撤照,台電也停止購電,受害廠商更組成自救會抗議,誠新財務黑洞逐漸浮上檯面。台南地檢署今年6月指揮調查局搜索14處所,追查發現陳永倫與劉、鄭及2名李姓集團幹部、旗下公司負責人等,涉嫌非法挪用集團資金,並透過相關公司及土地開發案籌措資金。檢方認定陳永倫等5人涉背信、詐欺、洗錢、侵占、違反商業會計法及銀行法等罪嫌重大,且有串證、滅證之虞,向法院聲押禁見獲准;7月間另有邱姓被告遭聲押獲准。檢調持續向上追查後,將目光鎖定新光國際投資公司。檢方查出,林伯翰等人疑與陳永倫共謀,透過「假出資」製造虛偽金流,再搭配形式上的股權移轉與人事布局,營造新光國際投資公司正式入主誠新集團的假象。檢方認為,這套安排的目的,是讓銀行團誤信誠新背後股東及經營團隊已經改變,進而提高授信意願。2022年至2025年間,聯貸銀行團因此核貸、撥款近47億元,且各家銀行受損金額均達1億元以上。檢調10日再度出擊,台南地檢署動員11名檢察官,兵分7路搜索相關處所,並約談林伯翰等13名被告及證人,同時提訊先前遭羈押的2名被告。其中,林伯翰位於台北市信義區的豪宅也遭搜索,林男遭帶回台南接受偵訊。據了解,林伯翰對部分客觀事實並未否認;另2名曾姓、楊姓男子則被查出疑受林伯翰指示,擔任誠新旗下公司董事長,協助安排相關股權及公司人事,涉嫌共同參與詐貸。檢方複訊後認定,林伯翰、曾姓及楊姓3人涉加重詐欺、洗錢及違反銀行法等罪嫌重大,且林伯翰具有相當財力,具潛逃國外能力,加上3人有勾串共犯、證人及湮滅證據之虞,因此當庭逮捕並向台南地院聲押禁見,法院11日裁准。至於銀行團是否有人明知股權結構有異仍放行貸款,甚至涉及包庇或內部勾結,檢方目前仍在調查,不排除持續向銀行端追查資金流向及授信過程,全案仍持續擴大偵辦。
政院推中小微企業升級方案 8年加碼千億、估帶動500億投資
行政院今(10)日通過「支持及壯大中小微企業方案」,行政院長卓榮泰表示,政府將推動《中小企業發展條例》升級為「中小微企業轉型升級發展條例」,未來8年額外投入1000億元,協助企業轉型並切入高科技供應鏈。經濟部次長何晉滄預估,透過擴大租稅優惠等措施,可望帶動約500億元投資。行政院發言人李慧芝轉述卓榮泰裁示指出,目前全台中小微企業達171.6萬家,占全體企業98.9%,提供近8成就業機會,是台灣經濟成長、社會穩定及產業供應鏈的重要基礎。卓榮泰表示,去年推動「中小企業多元振興發展計畫」,以數位轉型、淨零轉型及通路發展為三大策略,搭配優惠貸款、租稅優惠及信用保證措施,截至今年8月已完成諮詢及輔導36萬7150家,核貸金額達3369.6億元。為進一步擴大政策涵蓋範圍,政府將推動「支持及壯大中小微企業方案」,並透過修法讓相關政策制度化。卓榮泰指出,未來8年預計額外投入1000億元,加速企業升級轉型,輔導範圍也將從過去較偏重工業部門的公司、有限合夥,擴大至獨資、合夥等服務業經營型態。新方案將以微型企業晉升、小型企業壯大、中型企業升級及新創企業拔尖為主要方向,預計擴大輔導102.9萬家微型店家,同時推動353處商圈及1030處市場、夜市改善硬體與消費環境,並協助攤商升級。在企業資金及租稅優惠方面,除延續30人以下中小微企業普惠貸款,以及替員工加薪可增加信用保證額度外,未來也將針對增加僱用基層員工、替基層員工加薪、轉型設備投資及研發支出提供進一步租稅優惠。經濟部表示,智慧機械、人工智慧、數位及淨零轉型設備的投資抵減門檻,將從《產業創新條例》的100萬元降至25萬元,並首度把服務業使用的數位管理系統及委外研發支出納入適用範圍,當年度研發抵減率也將提高至20%。針對資金取得,政府也規畫提供簡易申貸、專案貸款及短期利息補貼,同時提高中小企業信用保證基金的風險擔保,協助缺乏大型擔保品的小微企業取得轉型資金。卓榮泰要求經濟部加速草案預告及公聽會程序,經濟部預計10月上旬將修法草案送交立法院審議。

陳幸妤送6000萬房產給前夫還背房貸 律師揭「多1步」可防人財兩失
前總統陳水扁女兒陳幸妤近日自爆與前夫趙建銘離婚,並稱曾將價值6000萬元的骨科診所房產贈與對方,自己卻持續負擔房貸。律師賴瑩真指出,夫妻間無償取得的財產原則上不列入剩餘財產分配,若當初贈與時多設「附負擔」或「附條件」,就可能避免離婚後人財兩失的窘境。賴瑩真在臉書粉專「瑩真律師」發文分析,依《民法》第1030條之1規定,因繼承或其他無償取得的財產,不列入夫妻剩餘財產差額分配。也就是說,夫妻間若將房產直接以贈與方式移轉,離婚後原則上並不能再主張把這筆財產納入剩餘財產分配。她指出,夫妻互贈房產確實有節省贈與稅的優勢,不受贈與給子女、父母每年244萬元免稅額的限制,因此不少人會以此方式進行財產安排。然而,房子一旦完成贈與並移轉所有權,若沒有事先設計其他法律條款,日後想要追回,恐怕就不是容易的事。至於陳幸妤所稱「房子已經送給趙建銘,房貸卻仍由自己繳」,賴瑩真也提醒,這是一般人在處理房產移轉時經常忽略的問題。房屋所有權與房貸債務是兩回事,房貸是向銀行借款,銀行核貸時會審查借款人的信用、收入及還款能力,因此即使房屋所有權人變更,並不代表銀行就會自動同意更換貸款人。換言之,若原本由陳幸妤擔任房貸債務人,即使房產後來移轉至趙建銘名下,除非經銀行同意辦理債務承擔等相關程序,原借款人仍可能必須依原契約負擔還款責任。賴瑩真進一步表示,如果當初贈與房產時,希望對方同時承擔特定義務,其實可以在贈與契約中多做一道法律設計,例如採取「附負擔贈與」或「附條件贈與」。前者可以約定受贈人必須履行照顧生活、扶養家庭等義務;後者則可預先約定特定條件,例如發生外遇或離婚等情況時,贈與失效,受贈人必須返還財產。賴瑩真也提醒,無論是婚姻關係中的財產安排,或是不動產贈與,都不應只憑當下的感情與信任決定。涉及數千萬元資產時,更應事先了解贈與、房貸及夫妻財產制度的法律效果,必要時尋求專業人士協助,避免日後婚姻生變,才發現財產已難以追回。
從地方金融到全台服務 陽信銀行打造最有溫度的車貸體驗
上午十點,新車緩緩駛出展示中心。從事室內設計工作的林先生站在車旁,望著剛交車的休旅車,臉上露出滿意的笑容。這不是他人生第一輛車,卻是創業多年來,第一輛真正屬於公司的工作夥伴。很多朋友問他,既然公司帳上還有資金,為什麼不乾脆一次付清?他的答案很簡單:「企業的現金流,比把錢全部放在一部車上更重要。」這也是近年愈來愈多台灣消費者的購車觀念。貸款,不再代表資金不足,而是財務規畫的一部分。如何透過合理的資金配置,在保有生活品質與企業營運彈性的同時,完成購車需求,已成為許多家庭與創業者共同面臨的重要課題。近年台灣每年新車掛牌量維持四十多萬輛,分期付款早已成為主流購車方式。當各家銀行提供的利率逐漸接近,消費者真正比較的,不再只是數字,而是另一個更重要的問題:哪一家銀行,願意真正理解自己?也正因如此,由地方金融起家的陽信銀行,近年逐漸成為不少購車族與汽車經銷商推薦的合作夥伴。台灣每年新車掛牌約四十多萬輛,車貸分期已成為主流購車方式。(圖/黃耀徵攝)在地銀行最大的價值,是離客戶更近金融服務,從來不只是商品。尤其車貸,背後代表的往往是一個家庭未來五年至七年的財務規畫。對此,陽信銀行認為,一筆貸款真正需要了解的,不只是收入有多少,更重要的是收入如何形成,以及客戶未來的生活規畫。不同於大型銀行多半透過標準化授信模型快速完成案件審核,陽信銀行延續地方金融機構多年累積的服務精神,在兼顧授信制度與風險管理原則下,更重視與客戶面對面的互動,希望深入了解每一位客戶的工作型態、收入結構及資金需求,提供更貼近實際狀況的貸款建議。陽信銀行消費金融部張經理表示:「在地銀行最大的優勢,除了專業,還有距離客戶更近的貼心服務。我們看到的不只是信用評分,而是一個家庭未來幾年的生活安排;不只是幾張財力文件,而是一位客戶努力打拚的人生歷程。」也正因為如此,陽信銀行長年深耕地方商圈、中小企業及社區客戶,累積出有別於大型銀行的服務文化。陽信銀行消費金融部張經理表示:「在地銀行最大的優勢,除了專業,還有距離客戶更近的貼心服務」。(圖/方萬民攝)理解收入,也理解人生這樣的理念,對許多自營商而言,感受尤其深刻。前面提到的林先生,每月收入並非固定薪轉,而是依照不同設計案件分階段請款。雖然整體營運穩定,但若只從薪資單判斷,並不足以完整反映他的財務能力。在申辦車貸過程中,陽信銀行除了檢視相關財力證明,也進一步了解林先生工作室的營運狀況、案件來源與現金流安排,再依據實際需求建議合適的貸款年限及每月還款金額。「貸款順利核准固然重要,更重要的是,每個月還款都不會影響公司的正常營運。」林先生說。另一位在科技公司工作的陳小姐,也有類似感受。迎接第二個孩子出生後,夫妻決定把原本的小型房車換成家庭休旅車。雖然雙薪收入穩定,但房貸、教育基金與家庭生活支出同樣不能忽略。在陽信銀行的協助下,夫妻重新調整自備款比例及貸款期數,讓每月還款維持在家庭可負擔範圍,也保留充足的預備金。「真正讓人安心的,不只是核貸,而是有人願意陪你一起規畫。」陳小姐說。一般而言,新車貸款業務多半與銀行配合,中古車商則較常選擇與金融公司配合。(圖/黃耀徵攝)比的不只是利率,而是服務近年銀行車貸競爭日益激烈,各家產品差異逐漸縮小。然而,對消費者而言,一筆好的貸款,不只是利率是否優惠,更包括申辦流程是否透明、費用是否清楚揭露、還款方式是否符合需求,以及是否有專人提供完整諮詢。目前國內車貸市場,主要分為銀行與金融公司兩大貸款體系,都有提供新車、中古車及原車融資的貸款。以新車的貸款為例,一般銀行提供的利率,依還款期數區別,約在3~4%左右,各銀行間差距不大;而金融公司則因資金成本較高,利率在5~8%之間,比一般銀行高。一般而言,新車車商的貸款業務多半會與銀行配合,中古車商則較常選擇與金融公司配合。但消費者較少知道的是,不管是購買新車或中古車,消費者都可以指定自己想要配合的銀行。陽信銀行目前提供新車貸款、中古車貸款及原車融資等多元產品,貸款期間最長可達84期,並清楚揭露貸款利率、總費用年百分率(APR)、相關手續費及提前清償規定,協助消費者在申辦前充分了解整體成本,而不是只比較表面的利率數字。另一方面,陽信銀行也與國內眾多汽車經銷體系建立長期合作關係,從案件受理、文件準備到交車流程,都累積豐富經驗,讓效率與服務兼顧。張經理表示:「我們一直相信,車貸不是一筆交易,而是一段關係的開始。客戶今天因為買車與陽信建立往來,未來可能還有房貸、理財、企業融資等不同需求,因此我們希望建立的是長期信任,而不是一次性的貸款服務。」即使同樣屬於銀行系統,從地方金融轉型的陽信銀行,也較一般大型銀行更懂得服務客戶。張經理舉例,曾有一位要辦理車貸的客戶,每天都要忙到很晚才能回家,陽信的車貸專員也會配合時間到客戶家中辦理對保。「別人眼中不可思議的服務,正是陽信同仁認為理所當然的日常。」陽信銀行堅持保留實體分行的專人服務,希望讓每一位客戶都能找到值得信賴的金融夥伴。(圖/黃耀徵攝)金融服務,最後仍須回到「人」金融科技讓貸款流程愈來愈快速,線上申辦、數位審核已成為趨勢。但科技可以縮短等待時間,卻無法取代人與人之間建立的信任。陽信銀行近年也持續推動數位金融,但仍堅持同時保留實體分行的專人服務,希望讓效率與溫度並存,也讓每一位客戶在面對人生重要決定時,都能找到值得信賴的金融夥伴。張經理認為,真正有價值的金融服務,不是把貸款做出去,而是幫助客戶找到最適合自己的財務安排。「每家銀行的車貸利率都差距不大,但每一筆貸款的背後,卻都有不同的人生故事;而銀行存在的價值,就是陪伴這些故事,走得更長、更遠。」從地方金融機構起步,到建立遍布全台的服務網絡,陽信銀行始終沒有改變的,是對人的重視。因為一輛車,承載的不只是移動。一筆車貸,承載的也不只是資金。它承載的,是一家人的生活、一位創業者的夢想、一段人生即將展開的新旅程。陽信銀行希望陪伴的,不只是那輛車,更是車上的每一個人。
創19月新高!六都房市交易破2萬棟 8月「青安3.0」能否接棒買氣
房市冷冬已過?六都移轉量重返 2 萬棟大關房市交易量出現新的回升訊號。六都地政局公布2026年7月建物買賣移轉棟數,合計20,506棟,較6月增加12%,也比去年同期增加8.8%,連續第二個月呈現月增、年增,並創下2025年1月以來近19個月單月新高。今年1至7月,六都累計建物買賣移轉達11萬7,944棟,與去年同期相比僅減少0.9%。相較今年初市場仍處低檔,目前年減幅已明顯收斂,顯示原本延後決策的自住需求,正逐步回到實際成交市場。不過,建物移轉棟數同時包含中古屋買賣與過去預售案完工交屋,因此單月突破2萬棟,不能全部解讀為7月新增買氣,更不能直接等同房價全面轉強。助攻買氣三大推手:交屋潮、自住客、股市獲利結算為什麼買氣會在 7 月集中爆發?主要有三大支撐力道:交屋潮強勁挹注: 近年預售完工建案陸續進入產權登記高峰期,直接推升移轉量。信用管制邊際效應遞減: 買賣雙方對價格與貸款認知逐漸拉近,剛性需求族群從「只看不買」轉為「實際出價」。股市財富效應發酵: 上半年台股走高,不少家庭透過股票獲利或分紅,補足了關鍵的頭期款差距,加速購屋決策。青安 3.0 正式上路!額度最高衝 1500 萬青安3.0自8月1日起正式受理,一般符合資格者最高貸款額度維持1,000萬元,新婚2年內家庭提高至1,200萬元,育有未成年子女家庭最高1,500萬元。新制同時增加未滿50歲、本人年所得不超過規定、區域房屋總價限制,以及申貸年齡加貸款年限不得超過80等條件。由於7月建物移轉大多來自政策上路前的成交與交屋,因此不能將這次19個月新高歸功於青安3.0。真正值得觀察的是,市場交易量在政策啟動前已經回升,青安3.0能否於8月至第四季接棒,讓原本仍在試算貸款、自備款與家庭支出的首購族,進一步完成出價與成交。首購族看房前!先向銀行確認 6 大指標青安3.0提高對婚育家庭的支持,但最高1,200萬元或1,500萬元,只是政策額度上限,不代表每一名申請人都能貸滿。實際核貸仍須考量房屋鑑價、最高貸款成數、借款人收入、信用、既有負債及還款能力。即使房屋成交總價符合區域限制,若銀行鑑價低於成交價,買方仍須提高自備款。因此,首購族看房前不能只問自己「符合青安嗎」,還應先向銀行確認:預估貸款成數利率與貸款年限寬限期後月付金所得及負債比可接受的購屋總價頭期款外的稅費與裝修預算量先回升、價格仍分化 房市回到基本面央行指出,目前全國房市仍呈交易量縮、價格盤整,但部分都會區交易已轉為正成長;銀行房貸排撥情形改善,買方觀望情緒也稍有緩和。不過,信用管制仍未全面解除,市場未來仍將呈現區域與產品分化。交易量回升不代表所有區域房價都會同步上漲。人口、產業、交通、生活機能、供給量與產品總價,仍是決定個別市場表現的關鍵。對自住買方而言,現在最重要的並不是猜測全台房價最低點,而是觀察自己準備購買的區域,是否已出現成交量回升、議價率改變或優質物件去化速度加快。房市的第一個轉折,通常不是價格突然大漲,而是原本只看不買的人開始成交。六都交易量重新突破2萬棟,代表市場正在離開最冷的階段;但能否進一步形成穩定回升,仍須看青安3.0執行、銀行核貸、房價負擔與第四季自住需求能否持續。FAQQ1:六都7月房市交易量是多少?六都7月建物買賣移轉合計20,506棟,月增12%、年增8.8%,創2025年1月以來近19個月新高。Q2:交易量增加代表房價即將上漲嗎?不一定。交易量通常比價格更早反映市場情緒,但移轉量也包含新屋交屋。房價仍取決於區域供需、議價空間、貸款條件與產品差異。Q3:7月交易量是青安3.0帶動的嗎?不是。青安3.0於8月1日才正式受理,7月移轉主要反映此前成交及交屋。政策效果最快應從8月後的詢問、送件及後續成交觀察。Q4:青安3.0最高可以貸多少?一般符合資格者最高1,000萬元,新婚2年內家庭最高1,200萬元,育有未成年子女家庭最高1,500萬元。實際核貸仍由銀行依鑑價、信用、所得及還款能力審核。Q5:房貸現在已經不用排隊了嗎?央行表示,銀行房貸已無明顯排撥情形,但不代表貸款條件全面放寬。貸款成數、鑑價及信用管制仍會因借款人與物件條件而異。Q6:現在適合因為交易量回升就買房嗎?自住買方仍應根據收入穩定度、自備款、月付能力、居住年限與物件條件判斷。市場數據是參考,不應取代個人財務評估。農曆七月買房裝修好時機! 命理師曝「3大省錢攻略」:一次省很大「挺青安」優惠方案齊發 現在是首購進場好時機嗎?「挺青安」優惠方案齊發 現在是首購進場好時機嗎?
青安3.0上路! 建商「推優惠方案」搶首購客
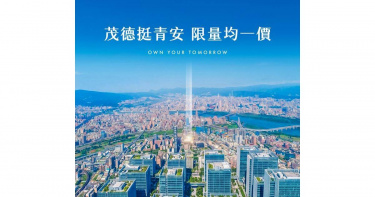
青安3.0正式上路,改變的可能不只是首購族的貸款選擇,也包括建商的推案策略。過去建案廣告常見「最後一戶」、「再不買就漲」或「區域新高價」等訴求;如今市場語言逐漸轉向青年成家、降低購屋門檻及減輕初期付款壓力。這項變化反映在信用管制持續、投資買盤降溫之際,自住與首購需求已成為建商必須積極爭取的主力客群。青安3.0上路 政策聚焦首購與婚育家庭財政部青安貸款3.0於2026年7月16日經行政院通過,自8月1日起受理申請。新制增加年齡、所得與房屋總價限制,並依新婚及育兒家庭條件提供不同貸款額度,將政策資源更精準地投入自住需求。財政部統計,青安貸款自2010年推動至2026年6月底,累計協助超過51萬戶無自有住宅家庭;其中青安2.0核貸超過17萬戶。不過,符合青安3.0資格不代表銀行一定足額核貸。申請人仍須通過銀行授信審查,包括收入、信用、負債、還款能力及房屋鑑價。建商搶首購客 房市廣告改打「成家牌」青安3.0上路後,部分建商開始把政策條件納入行銷規畫,推出均一價、低首付、彈性付款或裝潢家電等方案,希望降低青年家庭進場初期的資金壓力。以茂德建設近期「挺青安、限量均一價」活動為例,業者鎖定1至3房產品及青年首購需求。值得關注的不是單一建商促銷,而是建商正在重新設定主要客群,將首購、新婚及育兒家庭視為市場的重要支撐。這也代表建案競爭逐漸從過去強調價格上漲與資產增值,轉向誰能提供更容易理解、負擔及執行的購屋方案。均一價不一定等於降價 買方要算總成本建商推出均一價或降低訂簽金,不一定代表房屋總價實質下降。購屋人仍須比較房屋坪數、樓層、車位價格、工程款時程、交屋款及銀行鑑價。前期付款降低,可能只是將部分自備款延後至施工期間或交屋前繳付。如果交屋時房屋鑑價低於成交價,或銀行核貸成數不如預期,買方仍可能需要在短期內補足資金。因此,首購族不能只看「現在付多少」,還要確認「交屋前總共要準備多少」。信用管制持續 房市回歸自住基本面中央銀行表示,選擇性信用管制實施後,房市交易過熱與房價上漲預期已有降溫,銀行不動產授信風險也逐步改善。現行政策仍以控制槓桿、降低投機及維持金融穩定為主。在資金條件不再全面寬鬆的市場中,建商即使推出青安相關方案,也不能取代銀行審核,更不能保證買方取得最高額度。青安3.0帶來的真正改變,或許不是讓房價突然變便宜,而是促使市場重新思考:如何提供符合自住家庭所得、總價與現金流的產品。房市FAQQ1:青安3.0與建商有直接關係嗎?沒有。青安3.0是由公股銀行辦理的政策性房貸;建商可以依政策方向推出相關購屋方案,但不能代表銀行承諾核貸。Q2:建商推出均一價就是降價嗎?不一定。仍須比較不同戶別的坪數、樓層、朝向、車位與總價,並查閱實價登錄。Q3:符合青安3.0資格就一定可以貸到最高額度嗎?不一定。實際額度仍由銀行依收入、信用、負債、還款能力及房屋鑑價決定。Q4:低首付方案最大的風險是什麼?初期付款較少,但剩餘自備款可能集中在工程期或交屋前,買方須確認完整付款表。Q5:現在是否適合因優惠方案買房?應先確認自住需求、家庭現金流及長期還款能力,不宜只因限時優惠倉促簽約。Q6:青安3.0會讓房價上漲嗎?政策可能支撐符合條件的首購需求,但房價仍受供需、利率、信用管制、區域發展與產品條件共同影響。台北4大商圈爆空店潮? 網揪致命傷:百貨公司完勝韓國散戶從「FOMO變JOMO」 網喊:底部近了月付2.1萬「只能睡陽台」! 溫哥華租屋亂象 內行人全說了

貸款廣告宣稱「信用不好也能核貸」 警提醒:「帳戶美化、金流包裝」都是警訊
看到貸款廣告別急著相信!有位民眾點進貸款廣告,對方以「帳戶美化」、「金流包裝」能提高核貸率為由,要求他提供銀行帳戶資料,沒想到帳戶卻出現多筆不明資金進出,讓他嚇得報警處理。內政部警政署「165打詐儀錶板」近日分享個案,當事人自述,前陣子臨時出現資金需求,他不斷尋找管道調頭寸,某天他在Instagram看到一則貸款廣告,宣稱能協助信用條件不佳、貸款不易核准的人順利核貸,這就彷彿黑暗中出現一盞明燈,因此他立刻點進廣告連結。當事人提到,跳轉連結將他轉介到LINE聯繫,一位自稱某資產管理有限公司客服向他說明,該公司有專業團隊協助辦理,只要配合相關程序,就有機會提高貸款核准率;而在洽談過程中,對方點出他目前最大的問題,就是銀行帳戶的現金流不足,需要先進行「帳戶美化」或「金流包裝」,讓銀行端看到較好的財力狀況,貸款才容易核准,對方更強調這是業界常見做法,很多客戶都透過這種方式成功貸款。當事人表示,他一心只想順利拿到貸款,解決燃眉之急,也相信對方公司的能力,當對方要求他提供名下銀行帳戶資料,讓團隊來協助操作現金流,他二話不說就給了。當事人指出,不久過後,他的銀行帳戶開始有大筆金額進出,讓他不禁稱讚「這間資產管理公司真的有效率!」不過,當他詢問核貸後續進度時,公司客服人員卻藉故拖延,後來甚至不讀不回。當事人說,由於公司客服不理他,但帳戶仍有金額進出,眼見事情好像不太對勁,他才趕緊向警方詢問,也發現自己掉入了詐騙集團的陷阱。對此,「165打詐儀錶板」也列出3招防詐小撇步:1、合法金融機構不會要求提供網路銀行密碼,凡出現「美化帳戶」、「包裝金流」等詞語,應立即提高警覺。2、辦理貸款只需提供必要審核資料,不需要將帳戶控制權交給他人。發現帳戶出現不明資金流入或流出,應立即聯繫銀行並報警處理。3、網路貸款廣告真偽難辨,應透過合法金融機構或官方管道辦理貸款。
房貸占比下降! 房貸餘額卻「衝15.25兆」專家揭真相
央行最新統計顯示,不動產貸款集中度降至35.17%,但不動產貸款餘額仍緩步增加。專家分析,信用管制有效壓抑短期炒作,首購、自住及交屋需求則持續支撐市場,房市並非資金全面撤退,而是逐步回歸實際供需與基本面。央行信用管制持續發酵,銀行不動產貸款集中度明顯下降,市場也開始關注,這是否代表銀行全面緊縮房貸、資金正在撤離房市?不過,若進一步拆解央行數據,就會發現「貸款占比下降」與「貸款金額減少」其實是兩回事。截至2026年5月底,全體銀行不動產貸款集中度降至35.17%,較2024年6月底的37.61%下降2.44個百分點;但同期不動產貸款餘額並未縮減,反而由2025年底的15.06兆元增加至15.25兆元,顯示銀行仍持續承作房貸,只是放款成長速度已逐步趨緩。房貸占比降了 不代表銀行全面縮手台灣房屋趨勢中心執行長張旭嵐表示,不動產貸款集中度是一項比率,分子與分母的變動,都會影響最終數字,因此集中度下降,不能直接解讀為銀行全面緊縮房貸,或資金已大舉撤離房市。她舉例,若銀行整體放款成長速度高於不動產貸款,作為分母的總放款增加幅度較大,即使不動產貸款仍持續成長,集中度比率仍可能下降。從實際金額來看,不動產貸款餘額仍由2025年底的15.06兆元增加至15.25兆元,反映銀行房貸業務並未停擺,市場仍存在首購、自住、換屋與新屋交屋等實際資金需求,只是貸款增幅已受到控制。台股資金需求升溫 其他放款成長更快央行資料顯示,近期台股交投熱絡,帶動個人理財週轉金、企業營運資金及金融相關貸款增加,使銀行整體放款規模快速擴張。今年5月底,其他放款年增率達12.41%,明顯高於不動產貸款的3.49%。換句話說,並非房貸金額縮水,而是其他放款跑得更快,才形成「不動產貸款集中度下降、貸款餘額仍增加」的統計結果。對購屋人而言,這項數據也透露,銀行資金並未完全離開房市,而是授信結構更加多元,房貸市場則從過去快速擴張,逐步轉向審慎、穩健承作。信用管制有效降溫 短期炒作買盤退場大家房屋企劃研究室公關襄理賴志昶分析,央行近幾波信用管制,已有效抑制短期炒作風氣,讓過去跟風進場、高槓桿操作或期待短期轉售獲利的買盤逐漸淡出,也使不動產貸款集中度明顯下降。從市場結構來看,信用管制並非讓所有購屋需求消失,而是提高多屋族及投資型買方的資金門檻,使資金與需求重新分流。短期投機需求降溫後,市場逐步回到以首購、自住、換屋及長期持有需求為主的交易格局。張旭嵐指出,目前市場並非沒有買方,而是從過去追價、搶進的熱絡狀態,逐漸轉向以自住需求為核心的理性交易。首購族仍有成家需求,換屋族也有改善居住品質的實際需要,成為現階段支撐市場的重要力量。近年最大交屋潮 撐住房貸餘額續增針對不動產貸款餘額仍緩步上升,賴志昶分析,主因之一是2020年正值房市多頭,當時大量預售建案進場銷售,若以平均約5年工期推估,完工交屋時間多集中於2025年至2026年。他認為,2025年至2026年甚至可說是近年最大一波新案交屋潮。隨著預售屋陸續完工、買方辦理對保與房貸撥款,相關貸款需求集中入帳,因此即使當前房市成交量降溫,不動產貸款餘額仍可能持續緩步增加。這也顯示,房貸餘額增加不完全來自當期新增買氣,部分其實是數年前預售交易延後反映的交屋與撥款需求。貸款餘額增加 不等於房市全面回溫不過,兩位專家均提醒,不動產貸款餘額增加,不宜直接等同於市場交易量全面回升,更不能據此解讀為銀行資金已全面回流房市。張旭嵐表示,房貸還款年期普遍較長,舊有貸款餘額消化速度有限,加上過去預售案陸續完工交屋,即使近期市場交易量下降,整體貸款餘額仍可能增加。賴志昶指出,根據內政部統計,今年上半年建物買賣移轉棟數僅約12.4萬棟,創近10年同期新低,若下半年市場買氣未明顯回升,全年交易量恐面臨26萬棟保衛戰,顯示整體房市景氣仍偏緩,部分區域甚至相對低迷。因此,目前較精準的解讀應是,貸款餘額的微幅增加,主要受到新案交屋潮支撐,並不能視為房市已全面回溫,也不代表銀行資金已全面回籠房地產市場。房市回歸基本面 首購自住撐起市場整體而言,央行信用管制已逐步改變房市買盤結構,高槓桿、短線轉售及跟風投資需求降溫,但首購、自住、換屋與交屋需求仍持續存在,使房市資金沒有全面退場。對市場而言,投機買盤退場後,交易逐漸回歸區位、產品、價格與實際居住需求,也有助房市從全面追價,走向「選區、選產品、看基本面」的新階段。對長期置產族而言,現階段雖非全面多頭行情,但市場降溫也提供更充裕的看屋、比價與議價空間。具備產業聚落、交通建設、人口移入及成熟生活機能的區域,仍有機會在市場盤整中展現較強支撐力。觀察房市 不能只看集中度一項數字專家提醒,判斷房市資金是否回溫,不能只觀察不動產貸款集中度或貸款餘額,還應同步檢視建物買賣移轉棟數、房貸核准金額、平均核貸成數、銀行鑑價、房貸利率與新案交屋量。現階段房市較貼近的描述,是資金尚未全面離場,但放款增速已受到控制;市場也從投資需求主導,逐步回歸首購、自住、換屋及實際供需支撐的格局。對購屋人而言,與其追逐短期行情,更應聚焦自身財務能力與區域基本面,才能在分化市場中找到真正具有長期價值的標的。FAQQ1:房貸集中度下降,對房市一定是利空嗎?不一定。房貸集中度下降,可能是銀行其他放款成長速度更快,並不代表房貸金額減少。同期不動產貸款餘額仍由15.06兆元增加至15.25兆元,顯示銀行仍持續承作房貸,房市資金並未全面退場。Q2:房貸餘額持續增加,透露什麼市場訊號?房貸餘額增加,反映首購、自住、換屋及新案交屋需求仍持續存在。即使市場短期降溫,實際居住需求仍形成基本支撐,顯示房市並非失去買盤,而是逐步回歸穩健交易。Q3:央行信用管制對房市有哪些正面影響?信用管制有助短期炒作與高槓桿買盤退場,讓市場從追價搶進,轉向重視區位、產品與價格。當投機需求降溫後,房市更能回歸首購、自住與實際供需,長期發展也會更加健康。Q4:2025年至2026年交屋潮,對房市有什麼支撐?大量預售案陸續完工交屋,將帶動房貸撥款、裝修、家具家電與入住需求,也有助延續房市相關產業動能。交屋潮顯示過去累積的購屋需求正在逐步實現,對市場資金仍具有支撐效果。Q5:目前市場對首購族有哪些有利條件?市場回歸理性後,首購族擁有更多看屋、比價與議價時間,不必像過去一樣急著追價。只要收入穩定、信用條件良好,仍有機會取得房貸,並在市場盤整期間挑選更符合需求的產品。Q6:房市降溫,對長期置產族反而是機會嗎?對重視長期持有的人而言,市場降溫有助降低追高風險,也能更從容評估區域發展與產品條件。具備產業聚落、交通建設、人口移入及成熟生活機能的區域,仍有機會展現較強的保值與成長潛力。Q7:現在房市還有哪些區域值得關注?市場已從全面普漲轉向「選區不選市」。具備AI科技產業、重大交通建設、就業機會、人口紅利及完整生活機能的區域,通常擁有較穩定的自住需求,也更有機會在市場盤整中率先回穩。Q8:整體來看,房市目前最正向的訊號是什麼?最正向的訊號,是房市資金沒有全面撤離,首購、自住、換屋及交屋需求仍持續支撐市場。隨著短期炒作降溫,市場正從過熱走向健康,未來房價與交易也將更回歸區域基本面與真實需求。股市賺飽錢去哪?專家:「這波」恐回流房市股市賺飽錢去哪?專家:「這波」恐回流房市房貸占比降了!房貸餘額卻衝15.25兆 專家揭房市真相
財政部長稱新青安2.0即將推出 王世堅籲增加排富機制
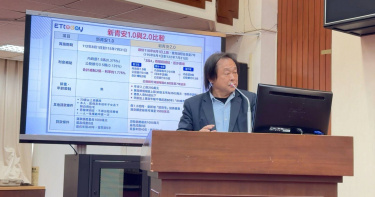
財政部長莊翠雲8日表示,兩周內一定會公布新青安2.0政策。截至2026年3月,新青安貸款遭控共有2897件轉售戶,當中出售獲利達100萬元以上案件總計有1835件,且新青安1.0實行期間還有助漲房價、房東違規出租等衍生出的問題,對此,民進黨立委王世堅今(9)日發文指出,他在財政委員會質詢時,提到新青安1.0因為配套不足,不僅圖利到部分投機客,更被監察院指出是房價飆漲的助燃器,因此他要求財政部在擬定新青安2.0時,不能將錯誤重蹈覆轍。王世堅指出,新青安至今共核貸15萬戶,雖僅發現2500戶違規,但其中2299戶是違規出租態樣,且其中違規情形還有4戶「人頭戶」、197戶「營業用」,他提到這樣的落差讓人質疑,究竟是真的違規少,還是只抓到違規最明顯的包租公。此外,王世堅表示,新青安1.0上路一年內,房價指數就暴漲12.3%,在疫情前,台灣房價指數漲幅只有5.4%,但新青安上路僅一年的時間,漲幅竟然就達到過去2至3年的總和,王提到,房價失控飆漲讓有自住需求的年輕人離買房夢想越來越遠,因此,王要求財政部需規劃排富年收入200萬族群,同時抑制房價上漲及落實自住審核避免轉售套利,這樣才能真正保障年輕人。
六都上半年預售總銷縮水逾4千億元! 賴正鎰提「5建言」:讓水龍頭再開大些
預售屋市場在今年上半年迎來劇烈修正,六都推案量較去年同期大減近4成,總銷金額更縮水超過4,000億元。賴正鎰指出,第七波信用管制實施至今將滿兩年,市場已達降溫效果,呼籲政府下半年應優先疏通房貸,建議央行可考慮Q3起「讓水龍頭再開大些」。房市供給急縮交屋湧現商總榮譽理事長、鄉林集團董事長賴正鎰指出,在央行第七波信用管制、銀行房貸額度吃緊,以及國際金融與地緣政治不確定性升高的多重壓力下,建商已普遍放慢推案節奏。另一方面,2021至2023年間的預售推案目前陸續完工,市場正式進入交屋與核貸的壓力測試期。2026年下半年台灣房市將出現少見的「供給急縮、交屋湧現」雙重現象,整體市況由過去的快速擴張,轉入「去化優先、資金為王、個案表現」階段,預估六都全年推案約6萬戶、總銷規模1.5兆元,呈現「量縮、價穩」格局。北市、台中修正最劇烈根據統計,今年上半年的「建照推案量」與「土地交易量」皆呈現萎縮。依據各建築開發公會會員申報開工及市調資料,2026年H1六都總推案戶數僅約2.89萬戶、總銷8,354億元。觀察六都推案表現,台北市衰退幅度最大,上半年僅推出1,574戶,較去年同期減少55.7%,總銷金額直接腰斬;台中市同樣出現明顯修正,推案戶數由去年同期13,853戶降至6,746戶、年減39.4%,這兩區成為六都中量縮最明顯的區域。反觀台南與高雄,受科技產業投資、園區就業與人口移入支撐,推案與總銷跌幅相對溫和。這顯示市況已從過去的齊漲齊跌,轉為比拚區域產業、交通建設、生活機能與產品定位的「基本面競爭」。融資受限導致自備款大增另一個值得注意的現象是,雖然台灣AI供應鏈投資、科技園區擴廠與股市資金動能,仍為整體經濟提供強力支撐,但房市受制於授信條件,未能同步反映資產市場熱度,形成「股房不同步」的現象。這說明房市成交減速並非單純需求消失,而是購屋人的融資能力、建商的推案節奏與銀行的資金配置同時受到約束。賴正鎰表示,部分買方因銀行今年以來的鑑價略趨保守且貸款成數下修,僅剩下六成左右,導致民眾在交屋前臨時須補足一至兩成自備款。因此他建議,應該加速改善房貸排撥與審核效率,避免換屋者的違約與資金調度風險。科技園區紅利區仍具優勢賴正鎰談到,限貸環境已使建商從過去的積極搶地,改採「都更合建、危老重建、低總價、小坪數及自住型產品」,並以遞延推案、邊建邊售、控制土地庫存等方式,來降低資金風險。然而,建照、土地交易與新推案同步下滑,短期內已壓抑市場供給與相關產業就業。從下半年與明年的長遠角度來看,某些地區仍有科技產業擴大開發議題的人口紅利效益。例如台北的北士科周邊北投地區,以及台中的中科周邊(如十三期、單元二、單元四及單元五),部分開發商仍鎖定這些地區推案,並針對科技族群的生活需求進行設計。賴正鎰五項建言籲政府鬆綁賴正鎰認為,政府不宜以一體適用的限貸政策處理不同需求,應採取更彈性的金融與供給管理。他也特別提出以下五項建言:第一,採差異化管理: 對首購、自住及「先買後賣」的實質換屋族,適度提高第二戶合理貸款成數至七成,甚至七成五,避免家庭因居住需求升級而被迫產生違約。第二,檢討高價住宅門檻: 應依房價、所得與營建成本變化,重新檢討高價住宅認定門檻。台北七千萬元應提高為八千萬元,新北市六千萬元應提高為七千萬元,其餘地區四千萬元應拉高到五千萬元,還給中產階級正常的貸款空間。第三,採風險分級核貸: 對具開發實績、非投機囤地、確實投入都更、危老或ESG綠建築的建商,建議土建融資可適度回到六成,以維持合理供給與避免資金斷鏈。第四,建立預審預警機制: 銀行應建立交屋前六個月的預審與鑑價預警機制,及早揭露可能的核貸落差,讓購屋人、建商與銀行有時間調整資金。第五,檢討限期開工規範: 應檢討18個月限期開工規範,依都市更新、合建案、偏鄉或大型複合開發等不同條件給予彈性,避免為趕期限而壓縮規畫品質。竹科外溢效應撐盤! 竹東、新豐房價逆勢衝高 漲幅居前段班跨條溪換台北門牌? 中永和人「這原因」集體逆向北漂了!輝達總部效應發威! 北投房市交易暴增3成 科技買盤湧入北士科
房貸負擔「年增87萬」! 小資房貸族首度跌破9千筆
買不起又難貸?逼退小資族?根據金融聯徵中心新增房貸資料統計,全台年收入60萬元以下小資房貸族,2026年Q1核貸量僅8544筆,首度跌破9千筆,創下資料史上新低點!小資平均房貸金額亦來到877萬元、平均貸款利率2.49%,同步刷新史上新高!相比去年同期,全台小資房貸負擔增加約87萬元,房貸增壓幅度已超越平均年收入!台灣房屋集團趨勢中心執行長張旭嵐表示,雖然新青安政策帶動首購買氣,上路以來小資核貸量一度衝上單季1.8萬筆高峰,不過限貸令後銀行核貸從嚴,財務條件有限的小資族,在房市盤整之際態度也更為保守,也讓小資購屋力明顯壓縮。張旭嵐表示,近年房價持續墊高,加上限貸措施未明顯鬆綁,使小資購屋族面臨「房價高、自備款增加、貸款難」三重壓力。以今年Q1平均購屋總價已突破千萬元門檻,同時平均核貸成數創2020年信用管制以來新低,降至僅剩74.72%,等於平均自備款成數約要2成5,加上利率條件創高,顯示銀行審核仍趨於保守,尤其對財務條件有限的客群可能更為謹慎,讓小資族不只購屋門檻越來越高,還越來越難貸。小資房貸全面升壓 台南負擔年增不輸雙北進一步觀察,年收60萬以下小資房貸族,平均房屋鑑估值全面站上千萬元大關!房貸負擔也跟著全面升壓,雙北小資房貸金額持續居高,平均要扛破千萬元房貸,晚一年入手,房貸負擔皆跳增破百萬元;中南部小資雖成家壓力較輕,但負擔同步加壓,其中,台南市增壓幅度不輸雙北,房貸負擔年增額同樣突破百萬元!六都僅桃園年增30萬元,貸款壓力增幅較緩。台灣房屋集團趨勢中心經理李家妮表示,雙北高房價已是長期現象,但台南近年房貸負擔快速增加,增幅已不輸雙北,更凸顯產業投資與建設題材帶動的房價升值效應。除了南科產業聚落持續擴張,拉抬整體房價基期墊高之外,包括平實重劃區、九份子等熱門重劃區開發紅利持續發酵,高總價住宅供給與需求同步增加,其中平實重劃區新案成交單價更已站上6字頭,改寫台南房價新高,也進一步帶動周邊房價走揚,加重小資族購屋負擔。李家妮表示,小資購屋門檻已邁入「千萬住宅」時代,由於房價上漲速度明顯快於薪資成長,加上銀行核貸條件仍嚴、自備款門檻提高,對年收水位較低的小資族群而言,購屋大門恐將愈來愈窄。房市翻身訊號浮現? 專家預言反攻三部曲:2027下半年有望回溫郭明鑑兼職風波延燒!蔡鎮宇發3點聲明:金管會要徹查疏失連續兩日成交量奪冠!00407A超越00981A、00403A 主動ETF新星掀熱潮
薪水追不上房價!小資族晚1年購屋 房貸負擔年增約87萬元
買不起又難貸,小資族買房好艱難!根據金融聯徵中心新增房貸資料統計,全台年收入60萬元以下小資房貸族,2026年Q1核貸量僅8544筆,首度跌破9千筆,創下史上新低點!小資平均房貸金額877萬元、平均貸款利率2.49%,同步刷新史上新高!相比去年同期,全台小資房貸負擔增加約87萬元,房貸增壓幅度已超越平均年收入!台灣房屋集團趨勢中心執行長張旭嵐表示,雖然新青安政策帶動首購買氣,上路以來小資核貸量一度衝上單季1.8萬筆高峰,不過限貸令後銀行核貸從嚴,財務條件有限的小資族,在房市盤整之際態度也更為保守,也讓小資購屋力明顯壓縮。張旭嵐表示,近年房價持續墊高,加上限貸措施未明顯鬆綁,使小資購屋族面臨「房價高、自備款增加、貸款難」三重壓力。以今年Q1平均購屋總價已突破千萬元門檻,同時平均核貸成數創2020年信用管制以來新低,降至僅剩74.72%,等於平均自備款成數約要2成5,加上利率條件創高,顯示銀行審核仍趨於保守,尤其對財務條件有限的客群可能更為謹慎,讓小資族不只購屋門檻越來越高,還越來越難貸。進一步觀察,雙北小資族平均要扛破千萬元房貸,晚一年入手,房貸負擔皆跳增破百萬元;中南部小資雖成家壓力較輕,但負擔同步加壓,其中,台南市增壓幅度不輸雙北,房貸負擔年增額同樣突破百萬元!六都僅桃園年增30萬元,貸款壓力增幅較緩。台灣房屋集團趨勢中心經理李家妮表示,雙北高房價已是長期現象,但台南近年房貸負擔快速增加,增幅已不輸雙北,更凸顯產業投資與建設題材帶動的房價升值效應。除了南科產業聚落持續擴張,拉抬整體房價基期墊高之外,包括平實重劃區、九份子等熱門重劃區開發紅利持續發酵,高總價住宅供給與需求同步增加,其中平實重劃區新案成交單價更已站上6字頭,改寫台南房價新高,也進一步帶動周邊房價走揚,加重小資族購屋負擔。李家妮表示,小資購屋門檻已邁入「千萬住宅」時代,由於房價上漲速度明顯快於薪資成長,加上銀行核貸條件仍嚴、自備款門檻提高,對年收水位較低的小資族群而言,購屋大門恐將愈來愈窄。