


稅法
」 財政部 川普 國稅局 發票 行政院
統一發票獎金擬從營業稅3%提高至5% 郭國文估增131億元、財長憂地方財源受影響
民進黨立委郭國文今(18)日在立法院財政委員會提出修法構想,主張將統一發票給獎經費占全年營業稅收入的比例,由現行3%提高至5%,估計可增加約131億元經費,進一步擴大發票獎金及中獎組數。財政部長莊翠雲回應,提高比例確實能增加統一發票獎金經費,也有助於鼓勵民眾索取發票,但相對可能減少地方政府獲配的統籌分配稅款,必須考量對地方財政的影響。莊翠雲18日前往立法院財政委員會備詢,郭國文在質詢時,針對統一發票給獎制度提出調整建議。郭國文表示,可以透過修正《加值型及非加值型營業稅法》第58條,將統一發票給獎經費提撥比例從3%提高至5%,讓政府能夠提供更多獎金。他指出,若依照這項方向修法,統一發票給獎經費可望增加131億元,除了擴大獎金規模,也能增加中獎組數。對此,莊翠雲表示,依照現行法律規定,統一發票給獎經費是從全年營業稅收入總額中提撥3%,若將比例提高至5%,確實能增加可供發放的獎金。不過,莊翠雲提醒,增加統一發票獎金經費的同時,也會影響原本分配給地方政府的財源。她指出,若提高2個百分點的提撥比例,地方政府可獲得的統籌分配稅款可能因此減少,必須考量相關財政影響。郭國文接著詢問,提高發票獎金是否也有助於降低稅務稽徵成本,進一步提升稅收管理效率。莊翠雲回應,增加統一發票獎金,確實有助於鼓勵民眾在消費時主動索取發票,讓稅務機關能夠更精確掌握稅源。她表示,若立法院願意提高統一發票給獎經費,財政部對增加獎金的方向並不反對,但仍須注意對地方政府財源造成的影響。莊翠雲指出,一旦地方政府因提撥比例提高而減少原有收入,地方可能會要求中央政府補足相關差額。她認為,統一發票獎金增加雖然有助於鼓勵民眾索取發票,但涉及地方財政分配時,仍須一併考量相關問題。依照現行《加值型及非加值型營業稅法》第58條規定,為防止逃漏稅、掌握稅源並推動統一發票制度,財政部應訂定統一發票給獎辦法,相關經費則由全年營業稅收入總額提撥3%支應。此次郭國文提出的修法方向,主要是提高統一發票給獎經費比例,藉此增加獎金資源及中獎機會,但目前仍屬立委提出的修法構想,尚未成為正式施行的新制度。
父母當年1200萬買房!送兒後2000萬賣出 申報房地合一稅卻遭追繳21萬
父母贈屋給子女,日後想要出售時,要特別注意房地合一稅成本計算!財政部國稅局分享,就有位民眾原以1200萬元買入房屋,贈與兒子過後,兒子以2000萬元賣出,卻因沿用當初的買價來計算取得成本,遭國稅局要求補稅21萬餘元。台北國稅局提到,民眾甲君於2013年1月以總價新台幣1200萬元買入A房地,並在2021年9月將房產贈與兒子乙君,後來乙君於2025年10月以2000萬元出售該房地,並申報房屋土地交易所得稅之課稅所得746萬元,自行繳納稅額149萬餘元。然而,經國稅局查核發現,乙君是按贈與人甲君最初購買A房地價格列報可取得成本,與相關規定不符,以及乙君受贈時曾繳納土地增值稅,申報時漏未減除,故重新計算可減除成本為1094萬餘元,核定課稅所得855萬餘元,需要補徵稅額21萬餘元。台北國稅局說明,個人出售2016年1月1日以後受贈取得之房地,屬所得稅法第4條之4所定房地合一稅課稅範圍,該房地取得成本應按同法第14條之4規定,以受贈時之房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後之價值計算。台北國稅局表示,房地如為受贈取得,其可減除成本除受贈時的房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後的價值外,如果有取得房地達可供使用狀態前支付的必要費用(如契稅、土地增值稅、印花稅、代書費、規費、公證費、仲介費等),或在取得房屋後,於使用期間支付能增加房屋價值或效能且非2年內所能耗竭的增置、改良或修繕費,依房地合一課徵所得稅申報作業要點第13點規定,亦可提示證明文件,含於成本中減除。台北國稅局提醒,個人於2016年1月1日以後出售非因配偶贈與而受贈取得之房地,其取得成本非以贈與人最初購買價格認定,應按受贈時之房屋評定現值及公告土地現值按政府發布之消費者物價指數調整後之價值計算,納稅義務人申報房地合一稅時,應注意相關規定,以免遭補稅。
南韓稅務師榜首竟靠AI作弊!160題只錯1題 自首認了:想讓爸媽驕傲
南韓第63屆稅務師考試竟爆發重大作弊醜聞!一名以榜首成績通過考試的考生,15日突公開坦承自己在第一階段及第二階段考試中,利用微型攝影機、智慧型手機及生成式AI作弊,就連會計師考試也使用相同手法。他已向首爾警方自首,南韓產業人力公團則公開道歉,宣布將提告並推動撤銷錄取資格,同時全面清查其他國家證照考試。綜合韓媒報導,這名考生15日在辯護律師所經營的YouTube頻道上,坦承自己在考試期間利用微型攝影機偷拍題目,再將影像傳送給生成式AI,最後透過智慧型手機查看答案,他強調已將策畫、準備及實施作弊的完整過程寫進自首書,提交給首爾警察廳。據了解,這名考生在今年4月及7月舉行的稅務師考試中以驚人成績奪下榜首,第一階段考試共有160題,他竟只答錯1題,其中稅法學概論、會計學概論及商法3科全拿下滿分,財政學也高達97.5分。由於分數異常優異,這名考生先前接受媒體採訪並公開成績後引發網友質疑,作弊爭議也因此延燒。如今他不僅承認在稅務師考試作弊,更坦承參加會計師第一階段考試時也使用相同手法。談到作弊動機,他坦言之前事業發展不順,然後30多歲才開始準備考試,擔心不知道還要花多少年才能考取資格,因此萌生作弊念頭,希望藉由通過考試再次讓父母感到驕傲。不過,這名考生透露得知自己考上第一名時除了高興,也想到第二名考生一定付出許多努力,因而感到愧疚。他表示對長期認真準備考試的考生深感抱歉,決定主動自首並承諾配合警方調查。首爾警方目前已將案件交由廣域搜查團偵辦,將朝妨害公務執行、妨害業務及詐欺等罪嫌調查,並釐清作弊過程及相關責任。南韓產業人力公團則召開緊急會議,理事長李炳勳(Lee Byung-hoon)公開致歉,坦承未能防止作弊事件發生。公團宣布將以妨害業務罪嫌對這名考生提告,並與主管機關合作,儘速推動撤銷其錄取資格。此外,公團也將全面清查其他國家證照考試,研議擴大配置AI作弊專責監考員、全面檢查考生眼鏡,以及導入無線電訊號偵測器等措施,防堵類似事件再次發生。事實上,南韓今年已發生5起利用智慧眼鏡在國家證照考試作弊的案件,上個月延世大學及首爾市立大學的入學申論考試,也曾查獲智慧眼鏡作弊事件。
「大老婆條款」背景曝光!正宮爽拿3.08億拋棄繼承 未成年小三子女慘扛5735萬遺產稅
律師顏紘頤分享,近日「大老婆條款」成為法律界熱門話題,不少人以為這項修法是為了保障正宮權益,不過該條款出現的原因其實是一名正宮的「復仇計畫」。顏紘頤日前在臉書發文表示,「大老婆條款」的出現,源自遺產稅制度與繼承制度之間的落差,根據《遺產及贈與稅法》第15條規定,被繼承人過世2年內,贈與配偶、繼承人及繼承人配偶的財產,仍須併入遺產總額計算遺產稅,主要是為了避免有人透過生前贈與的方式規避遺產稅。顏紘頤指出,這些生前贈與的財產,雖然會被列入遺產稅計算,但實際分配遺產時卻不會被納入繼承範圍,加上過去遺產稅是以全體遺產為課稅標的,繼承人依法負有連帶納稅義務,並非依照各自實際拿到的遺產比例繳稅,除非辦理拋棄繼承,才不須繳納。顏紘頤透露,過去就曾發生一起案例,一名正宮在丈夫生前,就以財產贈與的方式,取得價值高達3億868萬2069元的股票。丈夫過世後,正宮與其子女皆選擇拋棄繼承,讓另一名未拋棄繼承的未成年小三子女,承擔5735萬4847元的遺產稅。由於丈夫生前已將大部分財產贈與正宮,剩下的遺產即使全數由該名未成年子女繼承,也不足以支付龐大的遺產稅,因此該名子女提起憲法訴訟,最終大法官作出原來規定違憲的判決(113年憲判字第11號),要求必須修法,讓誰拿錢誰繳稅。立法院於民國115年8月21日三讀通過《遺產及贈與稅法》部分條文修正案,並於同年9月11日經總統公布,修法重點包括調整遺產稅的分擔方式,明定繼承人應按比例負擔稅額,剩餘財產差額分配請求權調整。顏紘頤也特別提醒,因為條文之所以修正是因為大老婆的復仇計畫而來,故被稱為「大老婆條款」,「所以千萬不要以為『大老婆條款』是用來保護大老婆的蛤」。
贈與子女沒超過244萬就免稅?國稅局揭常見誤區 他算錯時間被多課稅14萬
想分年贈與子女財產來節稅,要注意日期可不能算錯!台北國稅局指出,曾有民眾先後在不同日期贈與兒女財產,誤以為贈與稅免稅額是從第1次贈與日起算1年,結果115年度贈與總額達388萬元,扣除244萬元免稅額後,仍須繳納14.4萬元贈與稅。台北國稅局舉例,有位民眾在114年8月10日贈與兒子100萬元後,再於115年8月9日贈與女兒144萬元,誤認為贈與稅免稅額是從第1次贈與日起算1年內適用,下一年度免稅額期間應自115年8月10日重新起算,遂於115年10月1日再贈與另1個兒子244萬元。台北國稅局表示,但贈與稅免稅額是採曆年制計算,即每年1月1日至12月31日為1年度,因此該位民眾115年度贈與總額為388萬元,僅得減除當年度免稅額244萬元,應繳納贈與稅14.4萬元〔(388萬元-244萬元)×10%〕。台北國稅局指出,依遺產及贈與稅法規定,贈與稅納稅義務人在「1年內」贈與他人之財產總值超過贈與稅免稅額(114、115年免稅額均為244萬元)時,應於超過免稅額之贈與行為發生後30日內,依法向主管稽徵機關申報贈與稅。台北國稅局說明,贈與稅之計算,按贈與人「每年」贈與總額,減除同法第21條規定扣除額及第22條規定之免稅額後,依適用稅率計算贈與稅,其中所稱贈與人「每年」免稅額、「1年內」贈與他人、「同1年內」2次以上贈與行為,均為曆年制,即自每年1月1日至12月31日止。台北國稅局提醒,善用年度贈與稅免稅額合法節稅,同時應注意稅法相關規定,以維護自身權益。
台女大阪機場遭逮公布姓名!茅台酒瓶藏「喪屍煙油」 疑涉跨國運毒
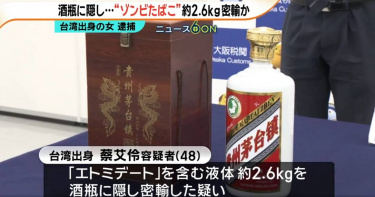
日本大阪關西國際機場查獲一起走私管制藥物案件,一名48歲台灣籍無業女子蔡艾伶,涉嫌於10月8日自越南搭機抵達關西機場時,將含有「依托咪酯」(Etomidate)的液體夾帶於茅台酒瓶中試圖闖關,遭大阪稅關與警方當場查獲。大阪警方今(2)日宣布,已依違反《醫藥品醫療器材法》將蔡女逮捕並移送法辦;大阪稅關同時依違反《關稅法》提出告發,全案已由檢方接手偵辦。綜合日媒報導,大阪府警關西機場署與稅關調查指出,蔡女當時攜帶的行李箱內裝有一瓶容量約3公升的高級酒瓶「茅台」,內含約2.7公斤含有依托咪酯成分的液體。關西機場稅關人員在進行行李抽查時,察覺該酒瓶瓶蓋有曾被拆封的痕跡,且現場並未聞到任何酒味,隨即安排專業鑑定,最終確定瓶內液體含有大量指定管制藥物成分。查驗現場面對海關人員詢問時,蔡女一度極力辯解,宣稱該瓶白酒僅是「為了送給朋友當禮物才帶來的」,試圖矇混過關。然而,執法人員當場戳破其謊言,警方與稅關隨後查出其供詞與實際載運管制物品事實嚴重不符,至於蔡女遭逮後的具體認罪態度與詳細供詞,警方目前則以案件偵辦中,暫不對外公開。此外,警方進一步調查發現,蔡女今年9月間就曾有入境日本的紀錄,研判其並非單純個人行為,背後極可能涉及跨國走私集團的策劃與運作。關西機場署目前正追查其上一次入境動向,以及在日與哪些人聯繫,鎖定蔡女是否有與特定不法組織共謀,並全力追查上游供貨源頭與終端去向,盼將相關犯罪鏈條一網打盡。被警方稱為「喪屍煙油」的依托咪酯,原是一種麻醉藥物,若遭濫用吸食會引發全身強烈抽搐與意識不清,症狀宛如喪屍,因此獲得此俗稱。鑑於該物質近年在多國濫用情況加劇,日本當局已將其列入嚴格管控的指定藥物範疇,全面禁止非法製造、輸入、販賣與持有,以杜絕新型毒品危害社會治安與大眾健康。
高市內閣支持率連5個月下滑!10月降至42.4%創新低
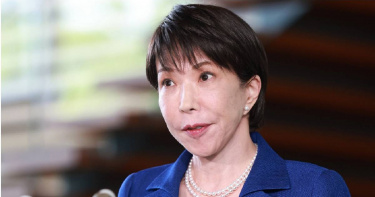
日媒《時事通信社》的最新民調顯示,日本首相高市早苗內閣10月的支持率已降至42.4%,連續5個月下滑並創上任以來新低。其中近80%受訪民眾不認同高市日前留任農林水產大臣(農相)簗和生,65.9%質疑其涉及黑金醜聞的人事任命;自民黨整體支持率亦降至22.1%。據《日本時報》報導,根據這項截至12日、為期4天的民調,不支持高市內閣的受訪者比例為29.7%,較上月增加0.4個百分點。調查結果顯示,民眾的負面觀感可能與高市決定繼續留任農相簗和生超過2週有關。簗和生最終在民調公布後的14日辭去農相職務,成為2012年自民黨重新執政以來任期最短的大臣。自9月30日起,簗和生因一連串爭議成為輿論批評的焦點。相關報導陸續揭露他的不當言行,包括他曾自曝「大幅刪減未支持他的地方政府預算」,以及在眾議院選舉期間,提供免費接駁巴士接送支持者參與競選活動,後者可能涉及違反選舉法。當受訪者被問及高市最初決定讓簗和生留任是否適當時,49.6%的人認為這項決定有問題,另有28.4%的人認為這項決定有些不妥。兩者合計,近80%的受訪者對高市此舉持負面看法,只有13.2%的人表示支持。另一方面,對於高市上個月進行的內閣改組,以及在其所屬的自民黨內部進行的高層人事任命,28.0%的受訪者表示肯定,相較之下,50.6%的人持相反看法。據悉,簗和生和新任命的文部科學大臣關芳弘,過去都曾被指控涉及自民黨的政治黑金醜聞。因此民調顯示,65.9%的受訪者認為這些任命存在問題。在食品消費稅減稅法案方面,合計55.3%的受訪者表示支持,37.3%的人表示反對。這項法案計畫自明年4月起,將食品目前適用的8%消費稅降至1%,為期2年;此外,政府也將導入與所得水準掛鉤的現金補助制度,以緩解物價持續飆漲對民眾造成的衝擊。執政聯盟希望在目前進行中的國會會期內通過這項法案,而本會期將於12月12日結束。對此,日本在野黨國民民主黨與公明黨已加強對這項法案的批評,指出高市政府尚未提出明確的財源,也未交代現金補助制度的具體細節。不過值得注意的是,即使是上述2黨的支持者,贊成法案的人數也多於反對者。從各政黨支持率來看,執政黨自民黨仍是日本最受支持的政黨,支持率為22.1%,但較上月下跌1.1個百分點。公明黨以3.4%排名第2,較上月上升0.2個百分點,並繼續成為支持率最高的在野黨。其後依序為參政黨,支持率2.7%;國民民主黨,1.9%;以及未來團隊,1.7%。自民黨在執政聯盟中的合作夥伴日本維新會,支持率則為1.6%;立憲民主黨為1.5%;日本共產黨為1.4%;日本保守黨為0.4%。社會民主黨的支持率為0.3%,而生命黨則為0.2%。至於沒有特別支持任何政黨的受訪者,占整體比例的59.7%。這項電話訪問調查以全日本年滿18歲的2,000人為對象,有效回答率(Response Rate / Valid Response Rate)為58.4%。
AI專利爭議?美啟動337調查 點名「3家台大廠」入列
美國國際貿易委員會(USITC)啟動關稅法337條款調查,台灣科技廠鴻海(2317)、台達電(2308)、廣達(2382)與陸廠立訊精密都被列入。立訊精密隨即表示,已啟動相關專利與產品研究,將積極應訴。美國國際貿易委員會(USITC)9日表示,委員會就特定垂直電力傳輸系統、零組件及配置系統的運算設備等,啟動關稅法337條款調查,名單包括台灣、德國、中國及美國等20家業者,但尚未對案件做任何決定。經濟部貿易署回應,337條款調查涉及人工智慧(AI)伺服器供電技術。台廠鴻海、台達電、廣達,以及陸廠立訊精密、工業富聯等20家企業及相關法人遭列為調查對象。台達電表示,公司向來重視智慧財產權及各地法律,關於美國國際貿易委員會(USITC)就特定專利爭議展開的調查,台達將依相關程序積極因應維護公司權益。台達電強調,案件已進入法律程序,相關產品目前未受影響。立訊精密也表示,公司已第一時間啟動涉案專利及相關產品研究,並組成技術、法律與業務團隊。後續將積極應訴,持續進行專利技術分析、產品方案評估及必要的技術最佳化。
泰國旅遊要變貴了!入境、離境都要多付錢 最快2027年上路
泰國政府研擬對所有搭乘飛機入境及離境的旅客課徵每人每趟450泰銖(約新台幣423元)入境稅和1000泰銖(約新台幣950元)離境稅,其中入境稅最快將於2027年第一季開徵;這項新收費將獨立於現行已包含在國際機票價格中的1120泰銖(約新台幣1064元)機場旅客服務費之外,意味著未來從泰國搭機出境的旅遊成本可能進一步增加。根據泰媒《曼谷郵報》報導,泰國觀光暨體育部長素拉薩(Surasak Phancharoenworakul)指出,每人每趟450泰銖(約新台幣423元)入境稅預計於2027年第一季上路,而稅收將用於旅客保險和觀光相關基礎建設。而入境稅實施初期僅針對搭乘飛機抵達泰國的旅客,陸路與水路入境則於1年後實施。除此之外,泰國財政部提出《離境稅法》草案,課稅對象包含泰國本國公民與外國籍旅客,凡自泰國搭乘飛機離境者均需繳納每趟1000泰銖(約新台幣950元)的費用,經由陸路或水路離境者則獲得豁免;另外,法案也規定單次離境稅的徵收上限為5000泰銖(約新台幣4750元)。在徵收作業方面,該項稅金預計由航空公司或機票售票代理商在開票時連同機票費用一併代收。草案中也制定了嚴格的懲罰條款,凡意圖規避或違反相關規定者,除須補繳稅款外,還將面臨高達應納稅額兩倍的罰款,並按月加計1.5%的滯納金。泰國財政部表示,重啟離境稅旨在落實財政紀律,協助政府更有效管理現有資源以發揮最大效益,同時建立緊急資金緩衝機制,賦予政府更充足的財政彈性以應對未來可能的突發狀況。事實上,泰國曾在1983年為防止外匯流失而對本國人及外籍居民課徵過離境稅,該制度隨後於1991年7月廢止。目前該法案正於官方平台(law.go.th)進行線上民意收集,公開聽證期將持續至10月29日止。由於該政策涉及廣大旅客權益與觀光產業發展,最終是否能正式通過並上路實施,仍有待後續立法程序與各界討論結果而定。
日本內閣會議正式拍板!食品飲料消費稅降至1% 最快明年4月實施
日本高市早苗政府於9日內閣會議決定相關法案,核心內容是將食品及飲料的消費稅稅率從8%下調至1%,以減輕物價上漲對家庭經濟造成的負擔。這項減稅措施預計自2027年4月起實施,並為期2年。這是自1989年日本導入消費稅以來,首次下調消費稅稅率。綜合日媒報導,9日內閣批准的降低食品消費稅法案,將從明年4月起2年內將食品消費稅率降至1%,並將根據勞動者的收入提供補貼,以減輕家庭的負擔。獲得補助金的收入水平和補助金額將由政府法令確定,該計劃還包括在內閣府內設立「綜合協調總部」來處理補助金事宜。政府也計劃透過審查所有支出和收入,來確保資金來源,而不是依賴赤字債券。高市政府預計將把法案提交國會,並力求儘早完成立法程序。相關法案也納入另一項政策方向,即於2027會計年度導入全新的所得連動型現金給付制度,將重點協助中低所得的在職勞工。不過,這項減稅措施在2年內所需的約10兆日圓財源,具體籌措方案仍暫緩提出。在跨黨派的社會保障國民會議中,各黨派曾針對消費稅減稅方案進行討論,但執政黨提出的1%稅率方案並未獲得廣泛認同。反對黨除了質疑減稅財源從何而來,也批評現金給付制度的受益對象界定不明確,相關質疑聲浪正持續升高。接下來的關鍵在於,政府能否透過國會審議回應並消除各界疑慮,進而促使反對黨在政策立場上作出讓步。日本財務大臣片山皋月於9日內閣會議後舉行的記者會上強調,政府將在未來的預算編列過程中,「確實提出」相關財源方案。為了確保減稅措施能夠順利落實,相關中央政府部會的局長級官員也將於9日召開首次聯絡會議。法案中特別強調,這項減稅措施屬於為期2年的「臨時性」安排。
213萬的教訓!博恩脫口秀賺2283萬拗「演講」拒補稅 釋憲出爐
以脫口秀聞名的網紅博恩2022年在台北流行音樂中心舉辦三場「演講」,事後被台北市稅捐處認定為「技藝表演」,卻沒有預先登記及辦理娛樂稅免稅手續,裁處補稅、罰鍰共213萬6072元,博恩不服,打行政訴訟敗訴確定,再聲請釋憲,但憲法法庭決議不受理;博恩三場演講賺進2283萬5950元,如今其中9.3%收入得用來繳稅、繳罰鍰。博恩本名曾博恩,Facebook累積92萬追蹤者,Instagram有59萬粉絲,Youtube頻道共66萬名訂閱者,他在2018年與音樂人DJ Hauer成立薩泰爾娛樂股份有限公司,2021年起擔任負責人至今。薩泰爾公司2022年3月11日與12日在北流舉辦3場售票活動,名為「2022曾博恩有趣的演講!《三重標準》」,主講人即為博恩,標榜本「演講」採用「刺激群眾分泌大量多巴胺及腦內啡」的講話方式,請聽眾跟著曾博恩一起對雙重標準的現象,進行心理、社會、哲學層面的探討。活動票價除輪椅席之外分5個級距,最便宜1300元,最貴3600元,曾有參加者事後分享心得,形容博恩毫無冷場,感覺20秒就一個笑點,活動結束時「不敢相信90分鐘這麼快就過去了」。但台北市稅捐處認為,博恩並非純演講賺取鐘點費,而是「單口喜劇表演的娛樂活動」,薩泰爾公司應代徵代納娛樂稅卻未依規定辦理,裁處薩泰爾繳納娛樂稅26萬7009元,後續再開罰186萬9063元罰鍰。薩泰爾公司行政官司敗訴確定後聲請釋憲,主張行政法院的見解誤會實質課稅原則,相關法令違反租稅法律原則、量能課稅原則、法律明確性原則、正當行政程序原則、平等原則、比例原則、責罰相當原則;但憲法法庭認為,薩泰爾聲僅以一己見解爭執確定判決所持見解,並未具體敘明憲法上權利如何遭受不法侵害及違憲之處,本件聲請不合憲訴法所定要件,裁定不受理。
《所得稅法》三讀送減稅大禮 未成年子女免稅額增至15.15萬、4大社會保險費全額扣除
立法院今(21)日三讀通過《所得稅法》部分條文修正案,祭出兩項減稅措施,包括未成年子女免稅額加碼50%,提高至每人15萬1500元;另外,勞保、農保、國民年金及軍公教保險費,也將比照健保費,不受每年2萬4000元列舉扣除額上限限制,兩項新制明年5月申報綜合所得稅時即可適用。為減輕婚育家庭負擔,財政部先前提出「婚育家庭再減稅」方案,修法針對育有0至18歲未成年子女的納稅人,提高扶養免稅額。依新制,每名未成年子女免稅額由10萬1000元增加50%,達到15萬1500元,也就是每名子女增加5萬500元的免稅空間。除了婚育家庭減稅,這次修法也擴大強制性社會保險費的扣除範圍。現行制度下,人身保險及勞保、農保、國民年金、軍公教保險等保費,原則上合計每人每年列舉扣除上限為2萬4000元,僅全民健康保險費可以不受額度限制、核實全額扣除。三讀修法後,勞工保險、農民健康保險、國民年金保險及軍、公、教保險的保險費,都比照全民健康保險費辦理,不再受到每人每年2萬4000元上限限制,實際繳納多少即可依規定列舉扣除,避免強制性社會保險費占用原有的人身保險扣除額度。不過,保險費屬於「列舉扣除額」,納稅人在申報綜合所得稅時,仍須在標準扣除額與列舉扣除額之間擇一適用。因此,實際能省下多少稅額,仍取決於個人或家庭的所得、其他列舉扣除項目及適用稅率等條件。兩項減稅措施均將適用於115年度所得,也就是民眾在2027年5月申報綜合所得稅時,就能享有新制帶來的減稅利益。

韓國瑜苦勸仍破功!兒少未來帳戶政院再祭不副署 白嘆:破壞憲政
行政院決定不副署《台灣兒少成長及未來帳戶條例》,再度掀起朝野憲政攻防。民眾黨立法院黨團總召陳清龍今(18)日表示,立法院長韓國瑜上周才語重心長呼籲,立法院三讀通過的法案「絕對不能不執行、不副署」,否則將對台灣民主憲政造成巨大傷害,未料不到3天,賴清德與行政院長卓榮泰仍選擇不副署,質疑府院是在破壞台灣的民主憲政。立法院7月在藍白人數優勢下三讀通過《台灣兒少成長及未來帳戶條例》,規劃由政府分階段為兒少設立專屬帳戶,透過政府提撥等方式協助累積資產,盼為未來教育、就業及創業預先存下「人生第一桶金」。不過,行政院認為條例涉及權力分立、比例原則及租稅法律原則等憲法疑義,最終決定不予副署,使法案無法完成公布生效。陳清龍批評,行政權一再以不副署方式,使國會三讀通過的法律無法公布生效,質疑「全世界哪有這種民主國家」,可以讓行政權如此獨大,甚至由行政部門決定法律是否執行。他認為,這種作法已對台灣民主憲政造成傷害。陳清龍進一步以《有線廣播電視法》為例指出,該案在立法院交通委員會經過討論,並獲三黨立委同意,最終完成三讀程序,行政院卻同樣選擇不副署。他反問,連三黨具有共識的法案都遭擋下,「不也是在打臉民進黨立委嗎?」

兒少首桶金政策踩煞車 藍轟政院不副署凌駕國會立法權
關乎兒少未來教育、就業及創業「第一桶金」的《台灣兒少成長及未來帳戶條例》,在藍白聯手三讀後再遇行政院踩煞車,政院17日晚間最終決定不予副署。對此,國民黨文傳會主委陳以信痛批,行政院再度透過行政權阻擋國會三讀法案,已不是單一法案爭議,而是持續拒絕承認國會多數,「把立法院當空氣、把立委當塑膠」。藍白7月聯手推動《台灣兒少成長及未來帳戶條例》完成三讀,內容規劃由政府分階段為兒少建立專屬帳戶,盼協助青年累積未來投入教育、就業及創業等用途的人生第一桶金。不過,行政院認為條例涉及違反憲法權力分立原則、比例原則及租稅法律原則等疑義,最終決定不予副署。對此,陳以信表示,政府又一次用行政權阻擋國會三讀通過法案,這已不是單一法案的憲政爭議,而是持續拒絕承認國會多數、藐視國會的鐵證。他進一步提到,從財政收支劃分法,到立法院組織法、衛星廣播電視法、政黨及其附隨組織不當取得財產處理條例,如今再加上台灣兒少成長及未來帳戶條例,行政院一再以不副署讓立法院三讀通過的法律無法公布。這是行政院獨大,架空立法院,把立法院當空氣,把立委當塑膠。陳以信認為,這不是權力制衡,這是行政權凌駕立法權,這是政府霸凌代表全國民意的立法院。尤其今天被行政院阻擋的,是攸關全國兒少未來的福利政策。政府一邊高喊「0到18歲國家一起養」,另一邊卻不願接受立法院通過的兒少未來帳戶。

政院不副署藍白未來帳戶 廖偉翔轟賴清德:為獨裁意志犧牲幼兒權益
行政院昨日宣布,藍白陣營日前在立法院三讀通過的《台灣兒少成長及未來帳戶條例》違反憲法權力分立原則、比例原則及租稅法律原則等憲法要求,行政院長卓榮泰決定不副署。國民黨立委廖偉翔今(18)日批評,總統賴清德為了個人獨裁意志犧牲幼兒權益,呼籲民眾在年底用選票教訓傲慢雙標的賴政府。廖偉翔表示,民進黨對孩子的未來斤斤計較,卻為了選票救民調一擲千金,不惜違憲濫權,國民黨、民眾黨聯合三讀通過的《兒少未來帳戶條例》,是為了給年輕家庭最實質的靠山,就因為賴清德和卓榮泰的傲慢濫權、踐踏民主憲政,公然苛扣新生兒的6萬元權益,結果看到民怨沸騰、選情告急後,又馬上轉彎宣布明年要普發現金一萬元來轉移焦點。廖偉翔指出,賴清德前腳才封殺國會正式通過的法律,後腳就在毫無法律授權的狀況下宣布明年普發現金一萬,這完全印證了民進黨的專制獨裁,只有執政黨可以發錢討好選民,在野黨立法照顧孩子就是不行!廖偉翔質疑,今天賴清德為了個人獨裁意志犧牲幼兒權益,明天又要犧牲誰的未來?呼籲民眾2026年底用選票教訓傲慢雙標的賴政府。

不副署《臺灣兒少成長及未來帳戶條例》 行政院:違反權力分立、比例原則
行政院發言人李慧芝今(17)日表示,由於立法院日前三讀的《臺灣兒少成長及未來帳戶條例》,違反憲法權力分立原則、比例原則及租稅法律原則等憲法要求,為捍衛憲政秩序及行政院權限,行政院卓榮泰院長已在今天決定基於憲法賦予行政院院長之副署權,就本條例不予副署。 李慧芝強調,賴清德總統早就於今年5月27日召開國安高層會議,聽取行政院報告,並宣布「臺灣人口對策新戰略—家庭支持篇」,隔日(5月28日)行政院隨即於行政院院會中通過該項計畫。之後,立法院才在7月24日才三讀通過《臺灣兒少成長及未來帳戶條例》。而依《憲法》規定,行政院是國家最高行政機關,提出施政方針、形成施政計畫,以及編列中央政府總預算,屬於憲法賦予行政院的憲政職權。 李慧芝重申,「臺灣人口對策新戰略—家庭支持篇」是中央政府衡酌國家經濟成長、審酌國家財政力,對於國家世代發展進行完整擘畫。提出「安心生養、強化托育、教育加碼、友善職場、居住減壓」五大面向共18項措施,將「補助式育兒」全面升級為「公共支持式育兒」。 李慧芝指出,18項措施當中「0到18歲成長津貼」,兒少每人每月5,000元的經費,已編入明(116)年度中央政府總預算當中,明年開始,可以直接發放給符合資格的兒少。此外,「成長津貼」搭配「弱勢兒少發展帳戶」,不但讓每個孩子從0到18歲至少有108萬元支持,政府更是幫弱勢家庭「1:1對存」,以實踐公平正義。反之,立法院三讀的《臺灣兒少成長及未來帳戶條例》,存入款項包括「企業贊助款」及民眾自存,恐讓富者存越多、領越多,勢必將擴大貧富差距,違反憲法比例原則。此外,這部條例中有關企業贊助款之免稅規定,並沒有以法律明確規定免稅客體、要件等重要事項,也違反憲法租稅法律主義的法治國重要原則。 李慧芝進一步說明,「臺灣人口對策新戰略—家庭支持篇」的18項措施,還包括「育兒留停6+3」,亦即雙親各自請滿6個月育兒留停津貼後,可各再多領3個月;並提出婚假延長為14天,產假從8週延長到12週,陪產檢及陪產假也從7天增加到14天等完整措施,擴大對家庭的支持。而對應此項措施的相關法案,包含《性別平等工作法》、《就業保險法》等相關法案,行政院已送請立法院審議。相反地,立法院卻以單一補助政策的三讀法案,意圖強制調整行政院已在進行中的完整人口對策計畫以及預算規畫,恐將讓環環相扣的18項公共式支持措施產生支離破碎的影響;導致未來政策成敗的責任歸屬不清,侵害行政權甚鉅,嚴重牴觸憲法權力分立原則。 李慧芝表示,鑑於《臺灣兒少成長及未來帳戶條例》,違反憲法權力分立原則、比例原則及租稅法律原則等多項重要的憲政原則,行政院卓榮泰院長為捍衛權力分立的憲政架構,維護法治國家的重要憲政原則,對此條例不予副署;並將依照既定時程,持續推動「臺灣人口對策新戰略—家庭支持篇」的18項措施,全面建構對國人育兒家庭的公共式支持。

房子送趙建銘6000萬房貸自己扛!陳幸妤能斷繳嗎 答案曝光
前總統陳水扁女兒陳幸妤與前夫趙建銘的離婚風波持續延燒,她繼12日在趙建銘診所Google評論留下1星負評後,13日深夜再度更新留言,除了針對先前提及的許姓護理師作出回應,更揭露趙建銘目前位於台南、價值約6000萬元的診所房產,是她在婚姻存續期間透過夫妻贈與方式移轉給對方,但房屋貸款卻仍留在自己名下。陳幸妤對此相當懊悔,也提醒其他人夫妻贈與房地產後,離婚時不一定能再列入剩餘財產分配。消息曝光後,有網友疑惑,她是否可以乾脆停止繳房貸,讓診所遭銀行法拍?律師蘇家宏則從房屋所有權、剩餘財產分配、房貸債務、贈與契約及稅務等5大面向解析,指出「房子送出去」與「貸款轉出去」是兩回事,若銀行沒有同意變更債務人,即使房產已不在自己名下,原借款人仍須負責還款。陳幸妤12日先在趙建銘經營的骨科診所Google評論留下1星評價,公開兩人已經離婚,並對前夫的醫療處置、醫德及私人關係提出多項指控。到了13日深夜,她再次更新留言,除了回應先前提及許姓護理師的相關說法,也進一步揭露兩人之間的房產及貸款問題。陳幸妤透露,這處價值約6000萬元的房產,當初是在兩人仍具有夫妻身分時,由她以夫妻贈與方式移轉給趙建銘。然而,房子的所有權雖然已經給了前夫,相關房貸卻依舊掛在她的名下,形成「房產歸對方、貸款自己背」的局面。她也以自身經歷提醒其他夫妻,將房地產贈與另一半前必須慎重考慮,因為夫妻贈與取得的房產,日後若婚姻破裂,並非當然可以再透過夫妻剩餘財產分配機制拿回。面對自己當初的決定,她甚至以「錯到想殺死自己」形容強烈的懊悔情緒。這番說法引發網友討論,其中有人提出疑問,既然房產現在已經屬於趙建銘,貸款卻仍由陳幸妤負責,她是否乾脆停止繳款,讓銀行對作為抵押品的診所進行法拍,如此至少可以讓趙建銘無法繼續持有這項資產?針對相關法律問題,律師蘇家宏以「夫妻贈與前,請先替自己留下退路」為題說明夫妻間房產贈與的5項重要問題。第一個關鍵,就是房子贈與配偶並完成所有權移轉後,日後離婚能否要求對方返還。蘇家宏指出,原則上答案是否定的。不動產完成移轉登記後,房屋所有權便已屬於受贈配偶。除非當初簽訂的贈與契約另有約定,或事後出現法律規定可以撤銷贈與、解除契約的特殊情況,否則不能單純因為雙方後來離婚,就要求對方把房屋還回來。即使婚姻破裂涉及另一半外遇,也不代表原贈與人當然取得收回房屋的權利。因此蘇家宏提醒,準備把不動產送給配偶前,應先思考如果未來彼此感情消失,是否仍然心甘情願讓對方擁有這間房子;如果答案並非百分之百肯定,就不應急著辦理過戶。第二個重點則是夫妻剩餘財產分配。依民法規定,夫妻離婚時,原則上可以針對婚後財產增加的差額請求平均分配,但透過繼承或其他無償方式取得的財產,屬於法律排除計算的項目。夫妻其中一方贈與另一方的房屋,就屬於無償取得的財產。因此房屋一旦完成贈與,不只是所有權已轉到受贈人名下,將來雙方離婚計算剩餘財產差額時,這間受贈房產原則上也不會被列入對方應計算分配的婚後財產。第三項,也是此次陳幸妤事件最受關注的問題,就是「房屋過戶」不等於「房貸過戶」。蘇家宏指出,不動產所有權及銀行貸款屬於兩個不同的法律關係,房屋可以透過登記轉給配偶,但房貸契約上的債務人不會因此自動改變。銀行核准貸款時,是依照原借款人的收入、信用狀況及還款能力等條件進行審核。因此,如果沒有經過銀行同意辦理債務人變更,即使房屋所有權已經轉到配偶名下,原本向銀行借款的人仍然是貸款契約上的債務人,銀行依然可以向其追討。也就是說,如果陳幸妤所述情況確實為房產已贈與趙建銘、貸款仍登記在她名下,那麼房屋所有權與還款責任就可能分屬不同的人。受贈人取得房產後即使沒有負擔房貸,銀行仍可以依原貸款契約要求陳幸妤履行還款義務。至於網友提出「乾脆不繳房貸,讓診所被法拍」的想法,也無法讓貸款債務直接消失。若停止繳款,銀行確實可能對抵押的不動產聲請強制執行,使趙建銘名下的診所房產面臨法拍,但如果拍賣所得不足以清償全部債務,銀行仍可繼續向貸款契約上的債務人追討不足部分。此外,停止還款還可能造成原借款人的信用受損,甚至使其名下其他財產面臨銀行聲請強制執行或扣押。因此,這種做法雖可能使受贈人失去房屋,但貸款人自己同樣會付出相當代價,甚至承受更直接的財務及信用風險,形成雙輸局面。第四項重點是如何在贈與前降低風險。蘇家宏提醒,夫妻之間進行高額房產贈與時,不應只靠感情及口頭承諾決定,可以考慮尋求律師協助擬定贈與契約,提前把雙方的權利與義務以書面方式寫清楚。例如,契約可以明定房屋贈與後,由受贈人負擔剩餘房貸及相關稅費;如果雙方日後離婚、受贈人沒有履行約定義務,或發生事先約定的特定情況,應將房屋返還,同時也能預先約定違約責任以及相應的擔保方式。蘇家宏認為,事先把條件白紙黑字寫下來,並非預言婚姻一定會失敗,而是在雙方仍然相愛、願意互相體諒的階段,就把涉及龐大資產的責任及承諾說清楚,避免感情生變後才發現缺乏可以依循的約定。第五項則是贈與稅問題。依陳幸妤的說法,她是在尚未與趙建銘離婚時,將價值約6000萬元的房產贈與對方。蘇家宏指出,由於當時兩人仍具有夫妻身分,依現行稅法規定,配偶相互贈與的財產不計入贈與總額,因此這項移轉本身不會因一般贈與而被課徵贈與稅,但如果夫妻已經辦理離婚,前夫與前妻之間就不再具有配偶身分。此時若再發生無償財產移轉,又不是依照離婚協議內容履行給付,或基於夫妻財產分配等原因,國稅機關可能會認定屬於一般贈與,進而產生贈與稅。蘇家宏也建議,夫妻如果在離婚過程中涉及房屋、現金或其他資產移轉,最好將所有財產分配及贈與事項完整寫進離婚協議書,清楚交代移轉原因及雙方權利義務,降低日後產生財產及稅務爭議的可能性。律師指出,房屋所有權與銀行貸款屬於不同法律關係,房子完成過戶,不代表房貸債務也會跟著轉移。(圖/翻攝自臉書,蘇家宏律師)

政院通過《遺產及贈與稅法》修正草案 落實財產權保障、完善遺產稅制
為落實財產權保障、完善遺產稅法制,行政院會今(30)日通過財政部擬具之《遺產及贈與稅法》部分條文修正草案,將送請立法院審議。行政院長卓榮泰表示,本次修法主要係為符合憲法法庭113年憲判字第11號判決意旨,落實財產權保障,明定遺產稅的納稅義務人為繼承人及受遺贈人;若無繼承人,則為遺產管理人,並以被繼承人之遺產為限負繳納義務,也反映配偶共同家計所生貢獻,完善遺產稅法制。卓榮泰指出,本次修正有三項重點:第一,被繼承人死亡前二年內贈與特定親屬之財產,即擬制遺產,按其占遺產總額比例計算遺產稅額,並以該擬制遺產之受贈人為納稅義務人。第二,計算配偶剩餘財產差額分配請求權扣除數額時,配偶受贈擬制遺產視為被繼承人現存財產計算。第三,修正遺產稅納稅義務人範圍及刪除分期繳納之金額限制,有利納稅義務人申報繳納稅款。行政院表示,本案送請立法院審議後,卓榮泰請財政部積極與立法院朝野各黨團溝通,爭取支持,儘速完成修法程序。本案修正要點如次:(一)修正遺產稅納稅義務人範圍,刪除遺囑執行人為遺產稅納稅義務人之規定,定明遺產稅納稅義務人依序為繼承人及受遺贈人、遺產管理人,並以被繼承人遺產為限負繳納義務;增訂被繼承人死亡前2年內贈與特定親屬之財產,按各受贈財產占遺產總額比例計算之遺產稅額,以各受贈人為納稅義務人,並以受贈財產為限負繳納義務之規定。(修正條文第6條)(二)增訂計算配偶剩餘財產差額分配請求權扣除數額時,被繼承人死亡前2年內贈與其配偶之財產視為被繼承人現存財產,以及納稅義務人應實際給付依民法第1030條之1規定請求權金額之財產予被繼承人之配偶,前述配偶受贈財產不得作為納稅義務人履行該給付義務之財產之規定。(修正條文第17條之1)(三)增訂被繼承人死亡後始經法院判決或與確定判決同一效力之文書確定為其所有之財產案件之遺產稅申報期間及核課期間起算日規定。(修正條文第23條)(四)修正申請分期繳納與實物抵繳之要件及分期繳納加計利息之利率基準,並增訂依本法核准延(分)期繳納、逾期未繳一次發單之徵收期間重新起算及繼承人得採多數決方式以遺產存款繳稅之規定。(修正條文第30條)(五)刪除滯納金加徵方式及繳納期間屆滿30日後仍未繳清者移送強制執行規定,回歸依稅捐稽徵法第20條規定辦理。(修正條文第51條)
川普援引大蕭條催化劑《1930年關稅法》!對加拿大輸美商品加徵50%關稅
多名美國總統川普(Donald Trump)政府的高級官員,於美東時間20日指控加拿大持續對多項美國輸加產品與產業採取歧視性貿易措施,並因此宣布對一系列加拿大輸美商品加徵額外50%關稅。據美國財經媒體《CNBC》的報導,官員在向媒體舉行的電話簡報中表示,川普於20日簽署了3項總統公告(proclamations),分別針對不同類別的加拿大輸美商品祭出高達50%的關稅,以回應美方指控的加拿大在汽車、酒類及乳製品等不同領域對美國存在不公平待遇。官員指出,這些關稅措施將依據鮮少動用的《斯姆特-霍利關稅法案》(Smoot–Hawley Tariff Act,又稱《1930年關稅法》)第338條(Section 338)實施,並將於總統簽署後30天正式生效。據悉,該條款賦予美國總統權力,若其認定它國對美國採取歧視性措施,可對該國商品課徵最高50%的關稅。報導補充,美國跨國律師事務所「Covington & Burling LLP」律師維羅諾(John Veroneau)與吉布森(Catherine Gibson)曾於2016年發表的文章中指出,這項鮮少受到外界關注的關稅授權「已有數十年未曾動用」。他們表示,《斯姆特-霍利關稅法案》第338條相關的最後1次公開紀錄可追溯至1949年。許多經濟學家和經濟史學家一致認為,《斯姆特-霍利關稅法案》的通過是導致美歐之間貿易規模從1929年的歷史高位急遽衰退到1932年歷史低位的催化劑,也是大蕭條的開始。1名與會官員稱,每項公告針對的加拿大商品類別各不相同,「涵蓋範圍包括葡萄酒、冰球球棍及水泥等商品」,且新關稅將「適用於所有涵蓋商品」,無論這些商品是否原本受到美國與加拿大現行自由貿易協定保障,都將適用新的關稅措施,「加拿大必須為這種持續存在的歧視性待遇負起責任。」對此,加拿大安大略省(Ontario)省長福特(Doug Ford)於20下午稍晚在社群平台X發文表示,如果美國新的進口關稅措施正式實施,加拿大「應該以牙還牙,以眼還眼。」長期以來,加拿大一直是美國最親密的盟友與重要貿易夥伴,但隨著川普推動以關稅為核心的貿易政策,以及他公開表達對包含墨西哥在內美加墨三邊貿易協定的不滿,美加關係逐漸惡化。去年,美國與加拿大爆發持續升級的貿易衝突。川普對加拿大商品課徵高額關稅,加拿大政府則採取報復性措施予以回擊。本月稍早,川普政府宣布,不會續簽《美國-墨西哥-加拿大協定》(USMCA),而是改為啟動一系列年度檢討程序,使這項貿易協定的未來前景蒙上陰影。上週,川普猛烈抨擊加拿大,指責安大略省西北部持續延燒的野火,導致美國本土廣大地區空氣品質嚴重惡化。並宣稱野火問題已使美國蒙受數十億美元的損失,且這些損失「必須納入加拿大目前正在支付的關稅之中。」對此,1名川普政府高級官員20日特別澄清,這次宣布對加拿大輸美商品加徵的50%關稅,與野火事件並無關聯,但川普「已要求相關單位提出有關此事的政策選項。」
蕭美琴遭控找外交部喬私酒案 總統府:以顛倒黑白言論進行不實指控
針對立委賴士葆等人近日指控「2024年蕭美琴找外交部喬私酒案,要求不要查驗」、「蕭美琴超買私酒」,總統府1日晚間強調,蕭美琴之前結束駐外任務返國時所攜帶的自用物品,含自用酒品在內,皆依照規定程序通報,無任何特權情事。近日外界頻以顛倒黑白言論進行不實指控,總統府表達強烈譴責。總統府發言人郭雅慧指出,副總統蕭美琴前於結束駐外任務返國時,其所攜帶之自用物品(含自用酒品),皆依照關稅法第49條第1項第3款後段「政府派駐國外機構人員任滿調回攜帶自用物品」規定,與我國所有駐外人員返國通報程序一致,無任何特權之情事。郭雅慧續指,另依財政部「政府派駐國外人員任滿調回攜帶自用物品辦法」規定,入境酒類除1公升免稅外,其餘超額部分均應依法課稅;對此,本案於免稅額度外均已依法申報並繳清相關稅款(含關稅、營業稅及菸酒稅)。郭雅慧呼籲,特定政治人物為了政治操作,刻意以錯誤資訊以訛傳訛、惡意中傷,不僅傷害戮力從公之駐外外交人員,更是在破壞社會大眾對政府體制的信任,應受社會大眾共同譴責。