


美國公債殖利...
」 美股 聯準會 Fed 降息 通膨
昔日傳產變AI新貴!台股資金重新洗牌 00418A明天開幕 鎖定轉型新星
近期全球金融市場再度受到高利率與地緣政治緊張情勢牽動,美國公債殖利率維持高檔,加上國際油價波動衝擊通膨預期,使得整體投資氣氛轉趨謹慎。台股市場目前正處於多空交戰與劇烈洗牌階段,過去作為盤面絕對核心的半導體與科技族群成為外資大舉調節籌碼的重災區,市場資金在不同產業與題材間快速輪動。在資金快速輪動的環境下,過去單純「無腦買電子、押寶半導體」的被動投資戰術已面臨瓶頸,當前買股必須更加精細地檢視企業財報、未來營收能見度與毛利率上修空間,特別是當大型科技股遭遇籌碼轉換時,市場的超額報酬契機正轉向那些原本屬於傳統工業或材料零組件,如今藉由 AI 浪潮「華麗轉身」、迎來爆發成長且正被市場重新定價的中小型隱形冠軍!即將於10月21日開始募集的復華台灣新星主動式ETF基金(00418A),不單追逐短線股價動能,而是以長線基本面研究為核心,將主要選股研究範圍擴大至台股市值前300大企業,不只著眼市場熟悉的大型權值股,也向外尋找具轉型潛力及成長動能的企業。00418A 採用「大市值龍頭+ 轉型黑馬與爆發新興」的雙軌戰術,一方面以權值龍頭作為下檔防禦底倉,另一方面主動卡位受惠 AI 外溢而轉型的潛力股,形成穩中帶衝的強勁成長動能。另外,在選股與操盤戰術上,00418A 建立在「雙經理人分工 ✕ 近百人投研團隊」的鋼鐵架構之上,核心經理人戎宜蘋負責掌握市場主次旋律、投資組合與資產配置;郭家宏則著重研究主題、公司拜訪、未來損益表推估與評價合理性,從企業基本面尋找可能被市場低估或尚未充分理解的標的,基金預計於10月21日至23日募集,每單位發行價格10元,最低申購金額1萬元。面對國際局勢變化與市場快速輪動,投資人選股更須兼顧風險與成長機會,不只關注當前的市場明星,也應持續追蹤企業基本面與產業轉型趨勢。透過擴大研究範圍、深入分析企業獲利與評價,才能在市場震盪中,尋找下一批具備成長潛力的企業。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
台美股市節奏分歧 台股盤整美股創高 00409A全球布局兩地兼顧
台股連兩日叩關五萬點未果。加權指數昨(7)日盤中最高來到49,966.89點,距離五萬點僅約33點,但高檔賣壓再度湧現,終場小跌16.18點,收在49,806.37點,成交值約9,277億元,三大法人合計賣超約212.57億元。反觀美股,6日標普500指數上漲0.58%至7,818.93點,首度站上7,800點,那斯達克指數上漲0.45%至27,599.79點,兩大指數雙雙改寫收盤新高。台美股市一邊高檔盤整、一邊持續創高,凸顯不同市場的行情節奏未必同步。復華全球未來50主動式ETF(00409A),選股範圍橫跨美、日、韓、台等市場,以持有約50檔全球股票為原則,當某一市場暫時休息時,其他市場的成長動能仍能反映在投資組合中。市場人士分析,台股這波漲勢已經相當可觀,在整數關卡前出現獲利了結是正常現象;美股則有財報季題材支撐,資金願意繼續停留在科技股。兩地站在不同的位置,投資人若只押單一市場,就只能跟著那個市場的節奏走。分析人士指出,00409A的跨國配置,可讓投資組合不必被單一市場的盤整期綁住。從資金面觀察,美股6日的上漲主要受惠於油價趨穩與美國公債殖利率回落,科技股領漲;台股則是電子權值股熄火,資金轉向塑化、被動元件等族群。專家表示,00409A不追蹤固定指數,可依各市場的資金與基本面變化調整配置比重,在台股盤整時,仍保有參與海外科技股成長的空間。市場人士認為,台股挑戰五萬點只是時間與量能的問題,但短線震盪難以避免;對於想參與全球AI成長、又不想被單一市場節奏牽動的投資人而言,00409A的全球布局提供了另一種選擇。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧
非農數據爆冷! 美股收紅、台積電ADR勁揚2.96%
美國9月非農就業報告遠低於市場預期,激勵華爾街股市2日開高大漲,道瓊工業指數一度漲近400點,四大指數全數收紅、台積電ADR也勁揚2.96%,收至472.78美元。9月非農就業人口僅增加2.9萬人,成長低於經濟學家預期,失業率小幅升至4.2%,帶動10年期美國公債殖利率下滑,隨後回升5.14個基點至5.285%。美股主要指數表現,道瓊工業指數上漲0.49%,收報51176.96點;那斯達克指數勁揚1.19%,收至27190.86點;標普500指數上揚0.73%,收在7722.72點;費城半導體指數攀升2.40%,收報13136.68點。科技七巨頭全數收紅,Meta小漲0.3%,收在728.08美元;蘋果(Apple)上漲1.02%,收至333.69美元;Alphabet勁揚1.62%,收報340.35美元;微軟(Microsoft)上揚0.92%,收至517.53美元。亞馬遜(Amazon)上漲1.33%,收在251.52美元;輝達(NVIDIA)上揚1.34%,收至233.95美元;特斯拉(Tesla)勁揚4.65%,收報370.59美元。台股ADR全數收高,台積電ADR勁揚2.96%;日月光ADR強漲6.08%;聯電ADR大漲4.2%;中華電信ADR上漲1.34%。
全球債市再掀拋售潮!美英法日公債殖利率齊創新高
全球債券市場1日再度遭遇沉重賣壓,從美國、英國、法國到日本的借貸成本紛紛升至數十年高點,凸顯各國政策制定者對金融條件持續收緊的擔憂正在加劇。高能源成本推升通膨,加上人工智慧與資料中心建設爭奪資本,使市場預期利率將維持在高檔。更高的利率將提高企業及房貸借款人的融資成本,同時迫使各國政府增加利息支出。據《路透社》報導,儘管美國上午稍晚出現逢低買進的投資人,協助市場逐步穩定。美國基準殖利率回落至約5.26%,各期限美國公債殖利率也全面走低。然而,分析師表示,債券市場仍可能面臨進一步拋售壓力。隨著能源成本飆升推高通膨,全球債券殖利率持續大幅攀升。殖利率與債券價格呈反向走勢,也就是當債券價格下跌時,殖利率便會上升。此外,人工智慧與資料中心建設熱潮提高了市場對資本的競爭,並推升外界對經濟成長以及短期利率最終將落在何種水準的預期。被視為全球借貸成本與資產價格重要基準的美國10年期國債殖利率,稍早一度升至5.34%,創下2002年以來最高水準。此前,截至9月底的3個月期間,美國10年期國債殖利率已出現本世紀以來最大的單季升幅。總部位於英國倫敦的資產管理公司「TwentyFour Asset Management」投資組合經理扎伊德(Danny Zaid)表示:「隨著殖利率逐步走高,金融環境將因此收緊,並可能增加經濟放緩的風險。不過,就目前而言,基本面,也就是更廣泛的整體經濟,仍然看起來非常強勁。雖然目前確實存在K型經濟,而且較低收入的群體已經苦撐了相當長一段時間,因此確實需要降低高油價所帶來的壓力。」匯豐銀行(HSBC)亞洲區首席經濟學家紐曼(Fred Neumann)則表示,市場正在對多年高於央行目標的通膨作出反應,「在貨幣緊縮政策真正落實之前,債券市場將要求更高的溢價,才能持有較長期限的債務。」在美債殖利率創紀錄的同時,法國也正在成為債券投資人的關注焦點。法國政府1日提出2027年度預算案,但其中包含不得人心的緊縮措施,而這些措施能否順利在國會過關,目前仍存在高度不確定性。法國10年期國債殖利率1日也升至2002年以來最高水準,一度逼近具有象徵意義的5%關卡。此前,在截至9月底的季度中,法國10年期國債已創下1987年以來最差的單季表現。法國與德國10年期國債殖利率之間的利差,目前接近2010年代歐元區債務危機以來的最高水準。此外,用於替法國債務投保、以防範法國可能違約的成本,也已升至2013年以來最高水準。歐洲央行(European Central Bank)甚至面臨是否應該出手協助穩定法國債市的疑問。不過,市場人士表示,就目前而言,歐洲央行介入的可能性似乎不高。英國30年期政府公債殖利率1日亦突破6%,升至1998年以來最高水準。與此同時,英國房價年增率正在以近2年來最慢的速度成長,進一步凸顯高利率對實體經濟所造成的影響。在日本,經歷數十年與通貨緊縮對抗後,通膨如今開始逐漸站穩腳步,日本政府公債殖利率連續第5個季度出現兩位數增幅,創下前所未有的紀錄。總部位於華盛頓的國際金融協會(Institute of International Finance)近期估算,過去1年來,已開發經濟體光是在國際市場交易的政府債券上,就支付超過3.3兆美元利息。這個數字不僅高於全球人工智慧產業估計2.6兆美元的支出,也高於全球國防支出的3.1兆美元,以及潔淨能源領域的2.3兆美元。
美債殖利率創19年新高!專家示警股市「3大風險」:有準備的多頭才走得久
美股後市受到市場關注,財經專家阮慕驊26日針對當前投資環境提出3項觀察,涵蓋美國公債殖利率攀升、人工智慧(AI)產業融資風險,以及美國期中選舉年的股市波動。他強調,自己並未看空市場,但投資人仍須正視潛在風險,尤其當股市處於指數高點,更應檢視資產配置及企業獲利能力,避免在市場出現修正時措手不及。阮慕驊指出,從歷史統計來看,美股仍有支持多頭的數據。自1950年以來,標普500指數在19次美國期中選舉結束後的12個月均呈現上漲,選舉隔年的平均報酬率達17.2%。此外,他引述標普全球9月採購經理人指數(PMI)初值,認為美國民間部門仍維持擴張,顯示經濟動能尚未消失。不過,他提醒,市場方向即使偏向多頭,也不代表投資人可以忽略風險,並提出3項值得關注的市場變化。首先是美國公債殖利率攀升。阮慕驊指出,9月23日美國10年期公債殖利率大幅上升近15個基點,來到5.113%,創下2007年7月以來新高,5年期殖利率突破5%,30年期則站上5.4%,創2004年以來最高收盤水準。他分析,當天殖利率上升主要來自實際利率,而非通膨預期明顯升溫。由於損益兩平通膨率僅增加約2個基點,其餘超過12個基點的漲幅來自實際利率,因此他將目前市場環境解讀為經濟維持成長、利率同步上升,而非停滯性通膨。然而,當無風險利率升至5.1%,標普500預估盈餘殖利率卻僅約4%出頭,股票的風險溢價已受到壓縮。阮慕驊認為,這不代表股市必然下跌,但後續漲勢將更加仰賴企業實際獲利表現。第二項風險則來自AI產業的融資壓力。阮慕驊指出,甲骨文(Oracle)針對規模達1650億美元的Project Jupiter資料中心計畫發出不可抗力通知,主要與能源供應相關許可受阻有關,並非市場需求不足或晶片短缺。甲骨文並未打算退出計畫,而是希望在工程延誤時延後付款。然而,信用市場已開始反映融資風險。阮慕驊指出,甲骨文信用違約交換(CDS)價格創下歷史新高,2056年到期債券殖利率突破8%,相關專案貸款也跌破面值。同時,軟銀旗下SB Energy因估值問題延後首次公開募股(IPO),母公司隨後發行111億美元高收益債券。阮慕驊認為,這些現象不代表AI泡沫已經破裂,而是產業內部開始出現信用分層。未來依靠自身現金流支應投資的企業,與高度仰賴舉債擴張的企業,可能面臨不同的融資成本。他特別提醒,應持續關注甲骨文目前BBB-的信用評等,一旦遭到降級,可能導致大量債券被排除於投資等級指數之外。第三項風險則是美國期中選舉年的股市波動。阮慕驊指出,歷史統計顯示,期中選舉年的平均年內最大回檔約18%至19%,其他3年的平均回檔則約12.4%。相較之下,今年3月出現的最大跌幅僅約9%,因此仍須留意後續市場震盪。不過,他也指出,歷史上美股自期中選舉年低點起算,後續12個月平均反彈約31%。他認為,投資人不必因為預期市場波動就全面看空,但仍應提前做好準備。這些歷史統計屬於過往市場表現,並不保證未來走勢。阮慕驊最後強調,觀察市場風險的關鍵,在於利率上升時信用利差是否同步擴大。如果利率上升,但信用利差沒有明顯變化,主要反映的是資產評價調整;若兩者同步攀升,則須進一步留意金融市場的系統性風險。他重申,目前並未改變對市場的看法,但在指數處於高點之際,投資人仍應檢查資產配置、關注企業獲利能見度,並為可能出現的市場波動做好準備。
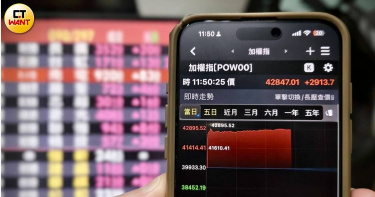
站穩4萬8千點成交量卻低 外資歸隊布局Q4 輪動轉多頭擴散格局
台股本周多頭氣盛,在美股配合下,加權指數攻克前高,雖然有短線獲利賣壓,但是指數氣勢形成,站穩4萬8千點。法人分析,指數偏高、成交量低,行情推進速度可能受限;外資歸隊,布局第四季行情。永豐投顧指出,川席會面禮儀場面盛大,釋放和解表象,雖然實質競爭仍將延續,但是意味重大政經變數機率降低,長期有利股市表現,中期展望樂觀。漢測(7856) 在22日以2250元掛牌上櫃,股價翻倍飆漲,一方面帶動市場信心,一方面原來凍結的資金被釋放出來,股市成交量有所恢復。從漢測上櫃後,市場資金解凍,但是過去一周台股成交量比諸六、七月低,因此股價推力有限。雖然近期指數突破4萬7千點、4萬8千點壓力,但預期在量能沒有迅速恢復下,進展緩慢,權值股漲幅有限。永豐投顧認為,在外資歸隊、資金獲得挹注下,台股有機會於中秋節後逐步展開第四季旺季行情,唯在成交量沒有特別表現前,預期進展較慢,注意小型股輪流表現。安聯基金經理人蕭惠中表示,近期川習會登場,以及AI產業持續推出新產品與新應用,均有助於提振市場信心。然而,真正左右科技股評價的核心因素,仍在於利率及美國公債殖利率走勢。若美債殖利率能維持相對低檔,高成長科技股所承受的評價壓力可望進一步緩解,並有助支撐科技股後續表現。此觀點亦與近期安聯投信對市場回歸企業基本面的看法一致。蕭惠中指出,儘管短期市場仍受到殖利率與油價波動干擾,但投資焦點有望逐步從利率政策轉回企業基本面,其中第三季財報表現將是觀察重點。在AI基礎建設需求持續擴張的帶動下,產業基本面仍維持正向發展。隨著升息循環告一段落,市場關注焦點可望重新回到企業獲利與成長動能。展望第四季至2027年,蕭惠中認為,AI供應鏈獲利成長、新平台產品放量、輝達訂單能見度延伸,以及市場風險偏好回升等利多因素,預料將持續發酵。整體行情有機會由先前的輪動整理,逐步演變為多頭擴散格局,後市表現仍值得期待。
聯準會理事釋「9月暫緩升息訊號」激勵美股 道瓊飆624點四大指數全收紅
美股週四強勢反彈,四大主要指數全面收紅,其中道瓊工業指數大漲624.16點。美國公債殖利率自高點回落,加上聯準會(Federal Reserve)理事華勒(Christopher Waller)釋出9月可能暫緩升息訊號,帶動市場信心回升。華勒表示,只要接下來公布的8月通膨數據沒有意外,他傾向在9月政策會議支持利率按兵不動。美股四大指數終場全數上漲道瓊工業指數上漲624.16點,漲幅1.18%,收在53686.11點。標普500指數上漲81.11點,漲幅1.06%,收7747.71點。以科技股為主的那斯達克指數勁揚366.23點,漲幅1.40%,收26584.06點。費城半導體指數則小漲12.88點,漲幅0.11%,收11352.13點。市場焦點集中在聯準會下一步利率政策。華勒週四接受路透社(Reuters)訪問時指出,雖然目前通膨仍「明顯高於」聯準會設定的2%目標,但近期趨勢顯示,美國終於開始看到部分通膨降溫跡象。他認為關稅對物價的影響可能較為有限,能源價格上漲也尚未對其他經濟領域造成重大影響。華勒表示,如果未來兩週公布的數據延續目前趨勢,他將傾向支持聯邦基金利率目標維持在現有水準。他更引用披頭四(The Beatles)已故成員約翰藍儂(John Lennon)的說法,將「給和平一個機會」改為「給通膨降溫一個機會」,認為聯準會可以多等待一次會議,現在就升息1碼,也無法立即讓消費者物價指數(CPI)降至2%。華勒發言後,市場對9月升息的預期明顯降溫。根據芝商所(CME Group)FedWatch工具,交易員預估聯準會在9月15日至16日會議升息的機率降至48.4%,較前一天大減約15個百分點。不過,華勒並未完全排除升息。他表示,目前貨幣政策對總體需求僅具有輕微限制作用,如果接下來通膨再度加速,仍可能促使他改變立場。若數據顯示8月朝2%通膨目標前進的趨勢出現逆轉,小幅調整政策立場,將有助於確保通膨重新回到下降軌道。聯準會在9月會議前還將取得消費者物價指數與生產者物價指數,兩項數據也將成為政策判斷的重要依據。華勒指出,美國7月整體通膨率為3.7%,核心通膨率為3.3%,但基礎趨勢實際上可能比核心數據呈現的情況更好,年度數據也未必最能反映當前通膨走勢。以聯準會偏好的通膨指標衡量,華勒表示,3個月通膨率已從2月的4.76%降至目前3.05%,認為下降幅度可觀。此外,部分以估算而非直接觀察方式計算的服務價格,也可能推高目前通膨數據,而美國經濟分析局調整個人消費支出物價指數計算方式後,今年稍早公布的部分通膨數據預計也可能遭到下修。華勒的看法與聯準會主席華許(Kevin Warsh)日前在懷俄明州傑克森霍爾(Jackson Hole)年度研討會上的說法有所不同。華許認為,近期較溫和的單月通膨數據,尚不足以證明基礎通膨趨勢已獲得實質改善,相關說法一度被市場解讀為偏向升息。如今華勒主張再觀察一次會議,也使9月利率決策前的通膨數據更加受到市場關注。

台股有救了!美股全面收紅費半飆逾8% 台指夜盤大漲1573點
微軟(Microsoft)公布優於市場預期的最新財報,加上國際油價回落,市場對美國公債殖利率攀升的疑慮有所降溫,激勵美股四大指數全面收高,其中費城半導體指數終場大漲逾8%。台積電ADR(TSM)同步勁揚28.60美元、漲幅7.63%,收在403.27美元;台指期夜盤也大漲1573點、漲幅3.90%,收在41859點。道瓊工業指數上漲613.92點或1.19%,收報52208.06點。標普500指數上漲121.48點或1.66%,收在7437.63點。那斯達克綜合指數上揚679.24點或2.78%,收25122.18點。費城半導體指數上漲855.50點或8.19%,收11302.99點。
Fed按兵不動「3官員、市場皆不買單」!會議5大要點一次看
美國聯準會(Fed)於美東時間29日一如市場預期宣布維持利率按兵不動,而新任主席沃什(Kevin Warsh)在會後記者會上也幾乎沒有透露未來政策方向。不過,本次會議最引人關注的是聯邦公開市場委員會(FOMC)出現大量反對票,而沃什則試圖向外界清楚說明決策官員的思考過程。據美國財經媒體《CNBC》的報導,本週聯準會決策有5大重點值得關注。首先,「家庭爭論」(family fight)再度上演。FOMC共有3名具有投票權的委員反對維持利率不變,主張應升息0.25個百分點。對此,沃什表示:「我希望看到一場精彩的家庭爭論,而我確實看到了。這就是制度設計的目的,也是它的特色。我和我的同僚之間有更多互動與討論,這真的是一場名副其實的家庭爭論。」他補充:「毫無疑問,在你們今天的評論當中,有些人會說聯準會出現分裂。但這並不是我過去幾天,以及更早幾天所感受到的氣氛。我所看到的是一群專業人士,每個人都有不同觀點、看法與判斷,但大家都願意捲起袖子,進行一場家庭爭論,也都願意改革聯準會制定貨幣政策的方式。」此次所有反對票皆來自地區聯邦準備銀行總裁,包括達拉斯聯邦準備銀行總裁羅根(Lorie Logan)、明尼阿波利斯聯邦準備銀行總裁卡什卡里(Neel Kashkari),以及克里夫蘭聯邦準備銀行總裁哈馬克(Beth Hammack)。由於3人先前都曾公開發表過偏向升息的立場,因此這些反對票並不令人意外。其次,本次政策聲明依舊簡短精煉。除了新增反對票的內容之外,整份聲明與前一次相比幾乎沒有任何變化,篇幅仍遠比聯準會過去慣例來得精簡。沃什解釋:「和之前一樣,政策聲明只是陳述事實,刻意避免做出預測。我們認為,在目前充滿不確定性的時刻,這樣的選擇尤其審慎。不過,不確定性並不代表缺乏明確性。」第三,聯準會仍致力於擊敗通膨,但也坦言這將是一場漫長的戰役。華許再次強調聯準會控制通膨的決心,同時提醒市場與民眾,這場抗通膨之戰既不容易,也不會很快結束,「我們沒有魔法棒,這不是幾天或幾個星期內就能完成的事情。」第四,市場出現「反叛」。儘管華許對抗通膨的態度相當強硬,但金融市場顯然並不買單。美國公債殖利率曲線長天期殖利率大幅飆升,與政策敏感度較高的2年期公債殖利率下滑形成鮮明對比。市場傳達的訊息是:「我們認為你會持續壓低短期政策利率,但這將在未來帶來大量通膨。」其中,30年期公債殖利率單日大漲11.5個基點,升至5.211%,創下自2007年以來最高水準,也讓沃什作為「抗通膨鬥士」的市場信譽受到質疑。第五,9月會議仍沒有任何線索。期待從此次會議判斷聯準會是否會在9月15日至16日的FOMC會議升息的投資人,幾乎沒有得到任何答案。不論是在前瞻指引(Forward Guidance),或是貨幣政策反應函數(Reaction Function)方面,政策聲明都沒有透露任何訊息,而沃什對未來政策方向的說法也相當隱晦。他強調:「我非常認真看待減少前瞻指引所需要的過渡期。改革並不容易,但我們整體的判斷方式將有助於做出更好的決策,並在此過程中履行我們的職責。」與此同時,與會人士也對本次決策發表了看法。艾維克合夥公司(Evercore ISI)全球政策暨央行策略主管古哈(Krishna Guha)稱:「我們一直認為,真正考驗、甚至可能成為沃什公信力陷阱的時間點是在9月,而不是7月。如果整個夏季通膨、戰爭局勢及能源價格持續偏高,為了維持自身公信力,他將不得不升息。關鍵差異在於,9月的決策在廣義上將取決於經濟數據,而7月的決策則更多反映沃什個人的政策偏好。」美國金融市場研究與經濟分析公司「Fwdbonds LLC」首席經濟學家魯普基(Chris Rupkey)則批評:「沃什領導下的聯準會,似乎對債券市場透過更高殖利率所傳達的通膨風險訊號視而不見。大家繼續看下去吧。由沃什主導、以改革為導向的聯準會,目前看起來恐怕將令人失望。債券市場想要的是答案,但得到的卻是一片空白。」
西亞局勢升溫引爆市場恐慌!油價衝破100美元 美股全面收黑
美股於美東時間23日全面收黑,道瓊工業平均指數下跌0.97%,收在51,711.65點;標普500指數下跌1.21%,收在7,408.30點;納斯達克綜合指數重挫2.15%,收在25,137.69點。以科技股為主的納指受到大型科技股拖累,其中谷歌母公司Alphabet在公布財報後股價重挫7%,特斯拉(Tesla)則在財報發布後暴跌14%。費城半導體指數也下挫0.54%,收在12343.84點;台積電ADR下跌1.36%,收在415.49美元。據美國財經媒體《CNBC》的報導,由伊朗支持的葉門胡塞武裝(Houthi)聲稱,在紅海(Red Sea)襲擊了2艘沙烏地阿拉伯油輪,引發市場對西亞衝突進一步擴大的憂慮。此外,美國總統川普(Donald Trump)揚言轟炸伊朗基礎設施,也進一步推升油價。川普首先在社群平台「真實社群」(Truth Social)發文表示:「從現在開始,只要伊朗伊斯蘭共和國使用飛彈、火箭、無人機,或任何其他裝置或武器向荷姆茲海峽(Strait of Hormuz)的船隻開火,美國都將轟炸並摧毀1座橋梁或發電廠,包括位於德黑蘭(Tehran)首都或鄰近首都的設施。」稍晚,根據美國媒體《Axios》的採訪內容,川普宣稱他正考慮對伊朗發動1次「大規模攻擊」,且規模將會「比以往任何1次都更大」,同時強調:「我已經接近做出決定,我們一切都已準備就緒。」不過,川普並未透露何時會下令攻擊。上述消息一出,布蘭特原油(Brent crude)期貨大漲7%,收在每桶100.69美元;美國西德州中級原油(WTI)期貨則上漲6%,收在每桶92.19美元。布蘭特原油與西德州中級原油價格雙雙來到美伊上個月達成停戰協議前以來的最高水準。美國公債殖利率也隨著油價同步攀升,10年期美國公債殖利率一度突破4.7%,創下自2025年1月以來新高。短天期公債殖利率同樣走高,其中2年期美國公債殖利率盤中最高觸及4.37%。貝雅資本(Baird)投資策略師梅菲爾德(Ross Mayfield)指出,相較之下,2年期公債殖利率對市場而言「可能更重要」,因為它能提供更多有關美國聯準會(Fed)未來利率路徑的線索。目前,根據芝加哥商業交易所(CME)旗下「FedWatch Tool」顯示,聯邦基金期貨(Fed funds futures)交易反映,美國聯準會9月升息的機率已超過80%,高於1週前的52%。梅菲爾德接受《CNBC》訪問時表示:「這場衝突真的很難忽視,不只是因為油價,也因為整條殖利率曲線都承受壓力。我認為,市場的基本面仍足以支撐長期、至少是中期的續航力。但未來2到3個月,市場焦點恐怕又會重新回到伊朗。」除了油價因素之外,谷歌母公司Alphabet的股價也拖累整體股市表現。該公司將2026年資本支出(Capital Expenditures)預測由原先的1,800億至1,900億美元,上調至1,950億至2,050億美元,理由是人工智慧(AI)需求持續強勁。然而,近幾個月來,投資人對大型雲端服務業者(Hyperscalers)持續投入龐大AI支出的態度已趨於保守,因此此項預測上修反而引發市場擔憂。其他大型雲端服務業者,包括Meta Platforms、微軟(Microsoft)及亞馬遜(Amazon)股價24日也同步收黑。特斯拉股價重挫,則是因為這家電動車製造商公布的第2季財報遠低於市場預期。此外,公司在本季營運費用的增幅也高於營收成長速度。值得注意的是,特斯拉與Alphabet在第2季皆出現自由現金流量(Free Cash Flow)為負的情況。
億元活水流入債市 法人推「這類」宜優先佈局
中東情勢再添變數,在全球通膨、財政赤字及地緣政治風險交錯下,債匯市場波動持續升高。綜合六大國內外銀行財富管理部門看法,下半年債券投資策略,已由押注降息轉向鎖定相對較高收益率的債券。債券與股票同為企業重要的籌資工具,但債券投資人普遍比股票投資人更謹慎、也更早為風險定價。通膨迫使市場對於聯準會升息預期升高,美國公債殖利率持續維持高檔、美國10年期抗通膨公債殖利率更升破2.3%。根據美銀引述EPFR統計資料顯示,截至7月2日至8日),三大主要債市延續全數淨流入態勢,其中投資等級債以11.71億美元居冠;其次依序為非投資級債與新興市場債、分別淨流入0.46億美元與0.63億美元。股市高檔震盪之際,部分資金從股市獲利了結並流向固定收益市場,公股銀財管偏向公司信用債與中短天期債券。一銀表示,投資等級債殖利率仍處相對高檔,加上企業基本面穩健,具投資價值;非投資等級債則宜擇優布局。匯市方面,多數銀行認為美元短期仍受美國經濟韌性、高利率、避險需求及全球流動性優勢支撐,但對中期走勢看法分歧。星展銀行預期美元指數第三、第四季可能由100回落至98.6,反映中期可能隨美國相對成長優勢縮小及利差收斂而轉弱。
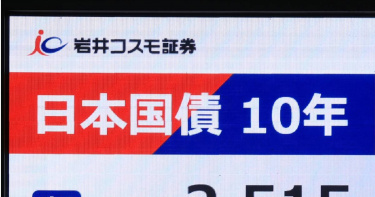
油價飆升+政府擴大支出!日本10年期國債殖利率創30年新高
日本10年期國債殖利率今(9日)上升1.5個基點,創30年新高,油價上漲與財政擴張疑慮加劇市場警戒。市場分析指出,近期油價大幅上漲重新點燃全球通膨疑慮,加上投資人持續擔憂日本政府財政狀況,導致日本國債殖利率進一步走高。據《路透社》報導,日本10年期國債殖利率今上升1.5個基點,達到2.880%,創下自1996年9月以來的新高。由於債券價格與殖利率呈反向關係,殖利率上升代表市場對持有國債的風險評價正在提高,也反映投資人要求更高報酬率來承擔長期債務風險。短天期債券殖利率同樣走升。其中,對日本央行「日銀」(Bank of Japan)利率政策最敏感的2年期國債殖利率上升1個基點,達到1.440%;5年期國債殖利率也上升1個基點,達到1.995%。市場避險情緒升溫的主要原因之一是油價急升。美國總統川普(Donald Trump)稍早宣稱,他認為原本暫定的美伊停戰協議已經破裂,使市場重新評估地緣政治風險。油價上漲不僅將推升通膨預期,也帶動美國公債殖利率升至數週高點,進一步影響全球債券市場。日本財務省今也計畫拍賣約2.5兆日圓(約合新台幣4,937億元)的5年期國債。日本前5大證券公司之一「SMBC日興證券」分析師望Lisa Mochizuki表示,近期殖利率上升,以及市場需求改善的跡象,應有助於此次債券銷售。她補充,自上月底以來,5年期掉期利差(swap spread)中的負值大幅收窄,顯示市場對相關債券的需求正在改善。然而,日本債市近期的壓力並非僅來自外部因素。自日本政府上月公布大規模支出計畫後,日本政府債券殖利率便持續攀升。政府提出的政策藍圖要求日銀配合經濟成長政策調整貨幣政策,此舉引發市場擔憂政府可能會對央行施加壓力,要求其維持低利率環境,以支持財政擴張。若日銀在通膨壓力升高時仍維持過於寬鬆的貨幣政策,可能導致政策落後於經濟環境變化,使通膨進一步惡化。另據《路透社》取得的1份草案顯示,日本政府正在考慮修改經濟政策藍圖中關於貨幣政策的相關表述。這項調整反映出政府可能希望降低市場對其干預央行政策獨立性的疑慮。對此,SMBC日興證券首席利率策略師Ataru Okumura在1份分析報告中指出,近期日本政府債券市場殖利率上升主要受到財政因素推動,而財政擴張最大的問題之一,就是可能增加通膨風險。Ataru Okumura分析,日本政府若持續擴大財政支出,市場將更加關注其對物價上漲與利率政策的影響。隨著日本逐漸走出長期低通膨甚至通縮環境,日本政府如何在刺激經濟成長與維持財政可信度之間取得平衡,將成為影響日本金融市場的關鍵。
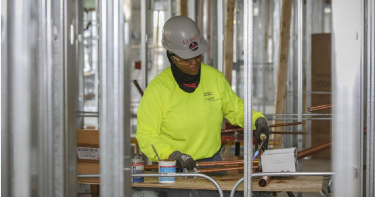
美國6月非農就業大幅降溫!專家:聯準會今年可能不用升息
美國勞工統計局(Bureau of Labor Statistics)於美東時間2日公布的數據顯示,進入夏季後,美國經濟的就業成長速度急劇放緩。經季節性因素調整後,6月非農就業人口新增5.7萬人,不僅低於5月下修後的12.9萬人,也遜於道瓊(Dow Jones)調查所預估的11.5萬人。不過,失業率回落至4.2%,爲2025年6月以來最低水平,低於市場預期的4.3%。據美國財經媒體《CNBC》報導,失業率下降主要是因為勞動參與率大幅下滑。勞動參與率下降0.3個百分點至61.5%,創下自2021年3月以來最低水準。家庭調查顯示,當月就業人數大減50.7萬人。另1項涵蓋放棄求職者及因經濟因素只能從事兼職工作的廣義失業率則下降0.2個百分點至7.9%。前幾個月的數據也遭到大幅下修。原本遠優於經濟學家預期的5月新增就業人數被下修4.3萬人;4月數據則下修3.1萬人至14.8萬人,顯示勞動市場成長速度遠比先前認知更為疲弱。平均時薪月增0.3%、年增3.5%,2項數據皆符合市場共識預期。各產業方面,專業及商業服務新增3.6萬個工作機會,為就業成長最大來源。社會援助新增2.5萬人,醫療保健新增2.2萬人,但成長速度低於該產業一般水準。政府部門則增加8千個職位。另一方面,休閒與餐旅業減少6.1萬個工作。美國勞工統計局表示,這主要反映該產業季節性招聘速度較往年緩慢。市場先前曾預期,世界盃(World Cup)可能帶動就業成長,其中高盛(Goldman Sachs)估計可增加約4萬個工作機會。其他大多數產業的就業變化則相當有限。就業報告公布後,股市期貨上漲,交易員降低了對9月即升息的預期。美國公債殖利率則走低,其中對貨幣政策最敏感的2年期公債殖利率下跌3.5個基點至4.13%。信安資產管理(Principal Asset Management)首席全球策略師沙阿(Seema Shah)表示:「非農就業成長放緩,挑戰了近幾個月逐漸形成的勞動市場重新轉強的論述,但更重要的是,這再次證明聯準會(Fed)幾乎沒有進一步收緊貨幣政策的壓力。」這份報告公布之際,聯準會決策官員對經濟前景抱持複雜看法。他們大多對經濟成長保持正面態度,但仍對通膨感到憂慮,而先前對勞動市場疲弱的擔憂已有所緩解。然而,2日這份疲弱的就業報告,可能改變市場對勞動市場的看法。聯準會主席沃什(Kevin Warsh)1日公開表示,目前就業市場表現「穩定」,並持續強調將通膨降回央行2%目標的重要性。過去5年來,美國通膨一直高於這項目標,而最近一波通膨升溫,部分原因來自美以伊戰爭以及關稅持續帶來的影響。富瑞集團有限公司(Jefferies Group LLC)資深經濟學家西蒙斯(Thomas Simons)在報告中表示:「對聯準會而言,這份數據沒有問題。就業成長速度仍足以維持失業率穩定,而平均時薪表現穩健,但並未進一步加速。因此,聯準會沒有任何理由立即調整利率,而就業成長趨緩也顯示,今年幾乎不需要再次升息。」市場普遍預期,聯準會將在整個夏季維持利率不變。就業數據公布後,交易員已排除9月升息的可能性,但根據芝商所(CME Group)的FedWatch工具顯示,市場期貨仍反映10月仍有升息的可能。不過,沃什一直避免提供任何形式的「前瞻指引」(forward guidance)來暗示未來利率走向,並在就任以來多次強調,他並未預先承諾任何特定的貨幣政策路徑。此外,2日公布的另1項就業數據顯示,截至6月27日當週,經季節性因素調整後,美國首次申請失業救濟金人數降至21.5萬人,較前1週減少1千人,也優於市場預估的22萬人。
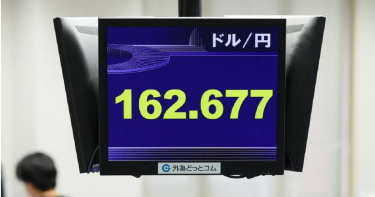
不是危言聳聽!多位專家示警「日圓恐貶至200」:我們正處於貨幣危機邊緣
日本與主要經濟體之間的利差擴大、財政赤字與通膨壓力持續升溫,導致日圓已跌至40年來的新低點。市場普遍認為即使日本央行(日銀)與政府進行干預,也難以改變長期貶值趨勢,部分機構甚至預測美元兌日圓可能在未來數年觸及180至200區間。據《日本時報》報導,在日本與其他主要經濟體之間利率差距持續擴大、以及東京財政前景疑慮加深的雙重壓力下,日圓已跌至1986年以來的低點,並在過去1年成為全球表現最差的主要貨幣之一。交易員認為,日本政府屢次警告將採取強硬措施以遏止貶值,但這種口頭干預的長期效果相當有限。多數市場人士認為,即使實際進場干預支撐日圓,效果也僅是暫時的,因為市場普遍認為日本在提高利率以抑制通膨方面的行動過於遲緩,進一步惡化了日圓的結構性弱點。對此,資產管理規模達1.89兆美元的美國投資管理上市公司「普徠仕」(T. Rowe Price)指出,最悲觀的情境可能是1美元兌169日圓;日本商業銀行「瑞穗銀行」認為這個數字是170;日本第2大銀行「三井住友金融集團」更預測,未來幾年恐跌至180。另一些市場人士,例如新加坡投資公司「Blue Edge Advisors」的投資組合經理Calvin Yeoh則分析,若日本央行進一步落後於美國貨幣政策緊縮的步伐,200甚至更高的水準並非不可能,「如果沒有任何干預,不論是直接在匯市操作,還是由日本央行升息,到明年12月,美元兌日圓匯率可能會像我的膽固醇一樣,在180到205之間。」值得注意的是,持倉數據也進一步支持了日圓續跌的預期。上個月,避險基金對日圓的看空押注已升至2017年以來最高水平。外匯選擇權交易員同樣顯示日圓急貶風險升高,市場估計美元兌日圓在1年內升至180的機率約為15%,但升至200的機率仍低於1%。日本央行上月將基準利率上調0.25個百分點至1%,創1995年以來最高水準,並釋出未來可能進一步升息的訊號,雖然此舉縮小了與美國的利差,但部分交易員認為,由新任主席沃什(Kevin Warsh)主導的美國聯準會(Fed)升息的機率已開始上升。另一方面,有報導指出日本政府希望日本央行放緩升息步伐,也加劇了市場對日圓疲弱的擔憂。總部位於倫敦的獨立投資顧問與研究機構「Asymmetric Advisors」的市場策略師Amir Anvarzadeh示警:「我們實際上正處於日本貨幣危機的邊緣。」已經關注日本市場37年的他強調,「這很大程度上是日本央行那些似乎處於深度昏迷狀態的決策者們,咎由自取的結果。」不過,目前沒有人認為日圓會立即跌至上述的極端水準。要達成這種情境,美國聯準會可能必須釋出比市場預期更鷹派的訊號,導致美國公債殖利率大幅上升,同時油價飆升、地緣政治緊張局勢加劇。美國資產管理公司「Nuveen」的全球投資策略師Laura Cooper分析,全球市場情緒也需要惡化到足以提振對美元的需求,「這種組合可能還會迫使日本央行要麼推遲政策正常化,要麼不願阻止日元進一步走弱。」但目前市場仍由日圓空頭主導。投資人關注日本超過GDP 200%的債務,使其成為主要經濟體中負擔最重的國家。持續的財政赤字也引發市場對政府超支的疑慮。同時,西亞地緣政治危機更導致超過95%石油依賴進口的日本面臨通膨壓力,日圓也因此受到重創。總部位於新加坡的避險基金「Alpha Binwani Capital」的創辦人兼投資長Ashwin Binwani表示,日本宏觀經濟、政策與市場部位強烈有利於日圓走弱,因此只要這些條件持續下去,做空日元仍非常具有吸引力。SMBC日興證券高級外匯及利率策略師Rinto Maruyama則指出,最極端情境並非單純的貶值,而是失序性崩跌,若外匯干預失效,市場可能開始質疑日本政府的干預能力。此外,利差交易(carry trade)仍是重要因素。弱勢日圓使其成為廉價融資貨幣,可投入土耳其里拉、印度股市或委內瑞拉債券等高收益資產。對此,市場分析師和外匯交易專家Nick Twidale也分析,即使存在日本政府干預匯市的風險,市場仍偏好使用日圓進行套利交易。他甚至認為,1年內達到200並非不可能。這也促使部分投資人加碼日圓空頭,即使面臨日本可能動用高達1.09兆美元外匯儲備進行干預的風險。日本曾在4月28日至5月27日期間投入創紀錄的11.73兆日圓支撐匯率。在2022年與2024年的干預中,效果同樣短暫,隨後日圓又繼續走弱。金融服務公司「Monex Group」主管Jesper Koll近日接受《彭博電視台》採訪時則指出:「日本當局目前是否存在底線?坦白說,我認為還沒有。」他補充道:「從政策角度來看,他們非常清楚地認識到,首先,日本必須繼續推行擴張性財政政策,同時溫和地提高利率。因此,實際上,我們正朝著200日元的目標邁進。」
聯準會首選通膨指標創近3年高點!市場押注9月升息
美國聯準會(Fed)最重視的通膨指標「個人消費支出物價指數」(PCE Price Index)攀升至2023年10月以來最高水準,進一步印證Fed近期對通膨所採取的鷹派立場。據美國財經媒體《CNBC》報導,扣除食品與能源價格後,核心PCE物價指數年增率達到3.4%,單月則上升 0.3%,2項數據皆符合《道瓊》(Dow Jones)市場預期。其中,核心PCE年增率創下自2023年10月以來的最高水準。根據美國商務部於美東時間25日公布的報告,整體PCE物價指數年增率為經季節性調整後的4.1%,創下自2023年4月以來最高水準。按月來看,PCE上升0.4%。年增率符合《道瓊》的市場預估,而月增率則比預期低0.1個百分點。儘管聯準會官員同時關注整體與核心通膨數據,但普遍認為核心數據更能反映長期趨勢,尤其是在今年通膨急劇升溫的情況下。此次通膨升高主要受到美以伊戰爭導致能源價格上漲所推動,而能源成本的增加也正逐步擴散至其他經濟領域。數據公布後,美國股指期貨仍維持上漲態勢,美國公債殖利率則下滑。交易員依然預期聯準會將於9月批准升息,不過相關機率略有下降。能源仍是本次價格上漲的最大來源,相關商品與服務價格單月大漲4%。住房成本上升0.3%,金融服務與保險價格則勁揚1.2%。全美規模最大的零售信用合作社「美國海軍聯邦信用合作社」(Navy Federal Credit Union)首席經濟學家隆恩(Heather Long)表示:「受到美以伊戰爭影響,通膨已升至近3年來最高水準,這對美國中產階級與中低收入家庭而言十分痛苦。民眾在汽油、醫療保健及公共事業費用上的支出都增加了。聯準會新任主席沃什(Kevin Warsh)已明確表達他將致力於壓低通膨,關鍵在於到了9月之前,物價壓力究竟能獲得多少緩解。」即便通膨維持高檔,當月消費者支出仍比市場預期更加強勁。作為消費支出代表指標的PCE單月增加0.7%,比市場預估高出0.1個百分點,且高於當月通膨增幅。個人所得同樣增加0.7%,遠高於市場預估的0.4%。個人儲蓄率則上升至3%。這份報告發布的時間,距離聯準會新任主席沃什(Kevin Warsh)發表市場普遍認為相當強硬的利率與通膨談話僅約1週多。尤其是沃什,他強調維持物價穩定的重要性。聯邦公開市場委員會(FOMC)也在會後聲明中採用明確措辭,表示在連續5年未能達成2%通膨目標後,將「實現物價穩定」。此外,官員們也取消了先前暗示今年可能降息的立場,並指出升息的可能性提高。然而,目前的通膨情勢仍相當複雜。聯準會官員通常傾向忽略這類由供給面因素所造成的短期價格衝擊,例如能源價格飆升,但市場愈來愈擔心,價格上漲已逐漸擴散至更多領域,同時也受到關稅政策的推升。由於4月會議聲明曾包含偏向未來將進一步降息的「前瞻指引」(forward guidance),因此當時有多位聯準會官員投下反對票,而這段措辭已在上週發布的最新會後聲明中遭到刪除。25日公布的其他經濟數據也顯示,美國經濟仍維持相對穩健的狀態。衡量整體經濟成長最廣泛的指標「國內生產毛額」(GDP),根據第1季第3次也是最終修正值,經季節性調整後的年化成長率為2.1%,高於前次公布的1.6%,也優於市場預估的1.7%。美國商務部表示,本次修正主要反映進口數據下修,而進口在GDP計算中屬於扣減項,因此下修進口數據帶動GDP表現上升。此外,截至6月20日當週,美國首次申請失業救濟金人數降至215,000人,較前一週減少12,000人,也優於市場預估的223,000人。
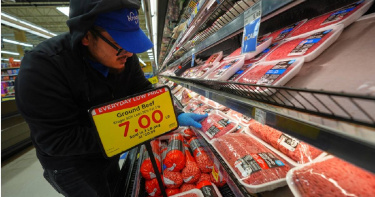
美5月CPI升至4.2%創3年新高!核心通膨低於市場預期
美國勞工統計局(Bureau of Labor Statistics)於美東時間10日指出,衡量美國經濟商品與服務成本的廣泛指標「消費者物價指數」(CPI)經季節調整後,5月月增0.5%,使年通膨率升至4.2%,3年來首度突破4%。不過2項數據都符合《道瓊》(Dow Jones)調查的市場共識,且4月的環比數據還低0.1個百分點。據美國財經媒體《CNBC》報導,在市場廣泛憂慮能源價格飆升將嚴重衝擊經濟之際,這次的升幅仍符合預期。4.2%為2023年4月以來最高,也高於今年4月的3.8%。然而,扣除波動較大的食品與能源價格後,所謂核心CPI在5月月增0.2%,年增2.9%。年增率符合預測,但月增幅低於0.3%的預估值,也低於4月的0.4%。對此,美國最大的自然會員制信用社「海軍聯邦信用合作社」(Navy Federal Credit Union)首席經濟學家隆恩(Heather Long)表示:「美國民眾正在被回到3年高點的通膨擠壓財務空間。許多美國人感到沮喪,因為現在很多基本開銷都在漲價,例如汽油、食品、電力與醫療照護都是明顯痛點,通膨率都超過3%。結束伊朗戰爭將有助於抑制通膨,但食品價格上漲最糟的情況可能還沒到來。」這份報告出爐之際,聯準會(Fed)官員正在思考下一步利率決策。市場普遍預期,負責制定利率決策的聯邦公開市場委員會(FOMC)在6月17日的會議後將維持按兵不動,但投資人已開始關注官員對通膨急升的擔憂程度。由於美國仍遲遲無法從伊朗戰爭中脫身,市場愈來愈擔心油價飆升可能擴散到其他對能源敏感的經濟領域。而美國總統川普(Donald Trump)10日對伊朗升級軍事威脅,也使市場再度受到震盪。美國CPI公布後,股指期貨仍維持在負值區間,但已脫離盤中低點;美國公債殖利率則變動不大。報告顯示,本輪通膨飆升很大程度來自能源價格月增3.9%,使12個月漲幅達23.5%。核心商品價格實際上月減0.1%,顯示關稅帶來的壓力相對有限。與此同時,食品價格僅加速上升0.2%,而聯準會政策的重要觀察指標「住房成本」上升0.3%,只有4月漲幅的一半。住房項目在CPI權重中占比超過1/3,年增率為3.4%。其他項目方面,運輸服務價格下跌0.6%,可能顯示高能源成本尚未擴散到其他領域。同樣地,「扣除能源服務的服務價格」,亦即觀察油價是否傳導至其他服務項目的指標,在4月上升0.5%後,5月僅上升0.3%。新車價格下降0.3%,中古車與卡車價格小幅上升0.1%。不過,航空票價上漲2.7%,較明顯反映能源成本轉嫁效應,而汽車保險費則下降1.7%。對此,美國金融市場研究公司「Fwdbonds」首席經濟學家魯普基(Chris Rupkey)指出:「華盛頓的經濟官員將加倍努力告訴美國民眾,生活成本危機並不存在。事實證明天並沒有塌下來,核心消費品的通膨風險目前正在回落。」報告公布後,期貨市場顯示聯準會今年大部分時間仍可能維持利率不變,交易員預期下一步行動較可能是在12月升息。新任聯準會主席沃許(Kevin Warsh)日前則透露,他認為利率有下調空間,因為人工智慧帶來的生產力提升,將對經濟產生抑制通膨的效果。
納指重挫後再遇伊朗攻擊以色列!美股期貨全面走低
伊朗自美伊達成臨時停火協議以來首度在7日向以色列發射飛彈,這項消息在上週納斯達克指數遭大幅拋售後,進一步加劇了市場的不確定性。美股期貨隨即於美東時間7日晚間下跌,道瓊工業指數期貨下跌80點,跌幅0.2%;標普500指數期貨與納斯達克100指數期貨也雙雙下跌0.2%。據美國財經媒體《CNBC》的報導,伊朗再度打擊以色列引發市場對美伊停火協議瀕臨瓦解的擔憂。此次飛彈攻擊發生前,伊朗國會議長加利巴夫(Mohammad Bagher Ghalibaf)曾在社群平台X發文指出,美國海軍封鎖行動以及涉嫌違反與黎巴嫩相關協議的行為,已構成對停火協議的破壞。上週五(5日),納斯達克綜合指數大跌4.18%,收在25,709.43點,創下自2025年4月以來最大單日跌幅。標普500指數下跌2.64%,收在7,383.74點;道瓊工業指數則下跌695點,以50,866.78點作收,前1天該指數才剛創下歷史新高。以整週表現來看,標普500指數下跌超過2%,納斯達克指數重挫4.7%,而道瓊工業指數也小幅收低。上週五的跌勢,源於5月份就業報告表現優於市場預期。這份數據推升美國公債殖利率(Treasury yields),並加劇投資人對融資成本上升的憂慮,擔心企業在大舉擴張人工智慧(Artificial Intelligence,AI)投資時將面臨更沉重的財務負擔。美國「瑞索茲財富管理公司」(Ritholtz Wealth Management)首席市場策略師考克斯(Callie Cox)表示:「股市可能正逐漸成為自身成功的受害者。就業市場已經出現改善,但持續居高不下的通膨威脅,似乎成為目前所有人最擔心的風險。」她補充稱:「自3月低點以來,成長型與動能型投資策略的表現幾乎超越所有其他資產。這並不是人們在高利率、高通膨環境下所預期看到的情況。如果成本壓力持續維持高檔,這些策略可能很容易因市場失望而遭受衝擊。」展望未來1週,投資人的焦點將集中在通膨數據,以及馬斯克(Elon Musk)旗下太空探索科技公司(SpaceX)於12日的公開上市。此次股票發行預計將成為華爾街(Wall Street)史上規模最大的上市案之一,也可能成為市場迄今對人工智慧估值敘事最重大的一次考驗。考克斯解釋:「在過去的市場循環中,轟動性的股票發行往往象徵市場過度投機達到高峰,因此市場對於這項事件可能釋放的情緒訊號,似乎出現1種微妙的沉默。許多投資人目前仍保持克制與懷疑態度,但當史上最大規模的首次公開募股(IPO)即將登場時,這樣的心態是否還能持續存在?」投資人也將密切關注5月份消費者物價指數(CPI)與生產者物價指數(PPI)報告。2項數據將分別於10日及11日公布,市場預期這些報告將顯示通膨壓力仍持續存在。
美債殖利率波動加劇市場震盪!標普500挑戰連續第8週上漲
美股期貨於美東時間21日夜盤交易小幅走高,華爾街有望在市場波動加劇的情況下,以1週收漲作為句點。與道瓊工業平均指數掛勾的期貨上漲40點。標普500指數期貨上漲0.1%,納斯達克100指數期貨則小幅上揚0.2%。據美國財經媒體《CNBC》報導,儘管市場波動幅度擴大,標普500指數本週至今仍累計上漲0.5%,有望迎來連續第8週上漲。道瓊工業平均指數本週已累計上漲1.5%,並在過去4週中保持3週的漲勢。納斯達克綜合指數則累計增加0.3%,有望在過去8週中取得第7次單週上漲。市場波動本週明顯升高,投資人持續消化長天期美國公債殖利率急升所帶來的影響。30年期美國公債殖利率本週稍早一度升破5.19%,創下金融危機前以來最高水準,之後於21日回落至5.09%。隨著交易員對西亞衝突可能獲得解決抱持更樂觀態度,油價也同步下跌。美國西德州中級原油(West Texas Intermediate,WTI)期貨下跌近2%,收在每桶96.35美元;布蘭特原油(Brent Crude)則下跌超過2%,收報每桶102.58美元。市場研究機「Vital Knowledge」創辦人克里薩富利(Adam Crisafulli)在1份報告中表示,「關於伊朗,我們的看法與先前一致:達成協議的可能性遠高於無法達成,但市場已經將這項因素納入價格之中,而衝突至少在接下來幾個季度內將帶來停滯性通膨影響。」此外,美國總統川普(Donald Trump)預計將於22日舉行的儀式中,為他提名接掌聯準會(Fed)、接替鮑威爾(Jerome Powell)的前聯準會理事沃許(Kevin Warsh)主持宣誓就職儀式。
日圓逼近160關卡!日官員示警:原油期貨投機行為波及外匯市場
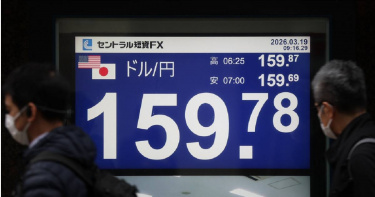
日本最高外匯官員三村淳今(23日)表示,政府已準備好採取一切措施應對外匯市場的波動,並警告油價期貨的投機交易可能正在影響貨幣走勢。據《路透社》的報導,三村淳在記者會上指出,「有觀點認為,原油期貨市場的投機行為正逐漸波及外匯市場,政府已全面準備隨時在各個層面作出應對,並充分考量匯率波動對民眾生活與經濟的影響。」此時正值日圓匯率接近1美元兌160日圓的關卡之際。三村淳的言論凸顯了決策者面臨的兩難局面。中東地區的衝突正在顛覆油價,並在全球金融市場引發劇烈動盪,使政策制定者必須在維護市場穩定與應對國際能源價格波動之間取得平衡。隨著原油價格持續攀升,投機資金可能進一步影響外匯市場,特別是日圓匯率的走勢,這對進口成本高的日本經濟來說具有直接影響。分析人士指出,日本政府若不及時干預,可能導致日圓進一步貶值,加劇通膨壓力,並對民眾生活造成負擔。報導補充,受伊朗戰爭衝擊和美股持續疲軟的影響,23日亞洲股市下跌,日本日經指數下跌3.9%,3月迄今跌幅超過13%。韓國股市下跌4.5%,本月累計下跌12%。全球最具影響力的指數編製公司之一「明晟公司」(MSCI)除日本外亞太地區股票指數(MSCI AC Asia Pacific ex Japan Index)亦下跌1.2%。與此同時,10年期美國公債殖利率達4.4110%,創8個月來新高,自戰爭開始以來已大幅上漲44個基點。
聯準會紀要淡化降息預期 美元自谷底反彈
美元今(19日)自近期低點反彈,在亞洲早盤維持升勢。此前公布的美國聯邦準備理事會(Fed)會議紀要顯示,決策官員並不急於降息,且若通膨證明具有黏著性,部分官員甚至對進一步升息持開放態度,這番訊號為美元提供支撐。據《路透社》報導,美國聯準會的紀要內容顯示,決策層對未來利率路徑看法分歧,但整體基調偏向審慎。多數與會者認為,雖然生產力提升有助於抑制通膨壓力,但進展可能緩慢且不均衡。部分官員甚至指出,若通膨持續高於目標水準,升息仍在政策選項之中。這樣的表述削弱了市場對短期內降息的預期。受此影響,美國公債殖利率走高,美元兌歐元與日圓的隔夜漲幅在亞洲盤整。歐元兌美元維持在1.18美元下方,報1.1788美元,稍早亦因歐洲央行(European Central Bank)行長拉加德(Christine Lagarde)計畫在明年10月任期屆滿前離任的報導而承壓。英鎊則報1.3497美元。澳幣在就業數據公布前報0.7045美元。市場預期,若就業數據強勁,可能推升對未來升息的押注。相較之下,紐西蘭元表現疲弱。紐西蘭央行對未來升息路徑表態謹慎,立場低於市場預期,導致紐元隔夜重挫近1.4%,創下自去年4月關稅風波以來最大單日跌幅,亞洲早盤徘徊在0.60美元下方。市場策略師指出,會議紀要釋出的訊號意味著短期內缺乏再度降息的迫切性。美國商業支付解決方案公司「Corpay」的亞太貨幣策略師德拉吉切維奇(Peter Dragicevich)表示,至少在現任主席鮑威爾(Jerome Powell)5月任期結束之前,聯準會都不太可能急於降息。紀要也暗示,預計5月上任的新任主席,若試圖推動降息,將面臨不小阻力。投資人目前將焦點轉向即將公布的全球採購經理人指數以及美國國內生產毛額數據,這些數據可能進一步影響市場對政策前景的判斷。與此同時,在美元走強背景下,日圓再度承壓。川普政府宣布啟動總值360億美元的投資專案,作為日本承諾對美投資5500億美元計畫的首批項目,強化了資金流向美國的預期。日圓隔夜下跌1%,19日報1美元兌154.78日圓,回吐上週測試152水準的漲幅。此前,日本首相高市早苗以壓倒性優勢勝選,一度為市場帶來對經濟政策延續性的期待。長期以來,日本維持低利率,加上對財政前景的疑慮,使日圓承受貶值壓力。不過近期市場對經濟成長的期待曾為日圓提供支撐。國際金融服務私營企業「荷蘭國際集團」(ING)全球研究主管特納(Chris Turner)指出,今年日本對美直接投資動向將成為觀察焦點,也讓美元兌日圓的走勢更為複雜。他分析,外匯市場關注的核心問題在於,這些投資是否將形成支持美元的資金流,抑或日本可能動用外匯存底擔保新的美元貸款,以避免對日圓造成額外壓力。後者似乎更符合東京方面的政策偏好。亞洲市場方面,香港、中國與台灣適逢假期,交易清淡。離岸人民幣兌美元持穩於6.89水準。