


美國聯準
」 聯準會 升息 美股 通膨 油價
中秋變盤魔咒來了?杜金龍曝最新操作 點名6檔台股布局
美國聯準會睽違3年升息一碼後,美股呈現強勢上漲,台股也從45511點低檔反彈超過2200點。隨著四天中秋連假即將到來,市場再度出現「中秋變盤」疑慮。不過,有「台股老先覺」之稱的資深分析師杜金龍在財經節目上指出,今年中秋節前發生大幅變盤的機率不高,目前指數仍以箱型整理為主,主升段行情則有望延續至明年5月。杜金龍指出,台股今年6月已經歷一波明顯修正,指數一度重挫超過8000點,前期累積的賣壓在這波下跌過程中獲得紓解,隨後指數也展開反彈,因此目前市場主要處於大跌後的整理階段。對於接下來的指數區間,杜金龍預估,台股可能在4萬4000點至4萬8000點之間來回震盪,即使短線出現拉回,仍可視為多頭格局下的正常洗盤。至於投資人關注的「中秋變盤」,杜金龍認為,今年市場條件與過往並不完全相同,包括貨幣政策、利率調整等因素已提前反映,加上台股先前已經歷大幅修正,市場賣壓相對降低,因此中秋節前出現劇烈反轉的可能性較低。在個人操作方面,杜金龍透露,目前持股水位已經從先前低點重新提高至7成以上。除了參與台積電除息並等待填息行情外,他現階段也採取「逢低買、有上去就賣」的短線策略,透過波段價差調整資產配置。產業布局方面,杜金龍認為市場焦點仍集中於AI產業,其中ABF載板族群可持續觀察,包括欣興、南電等具有獲利成長題材的個股,CPO及矽光子相關概念股的資金動向同樣值得注意。大型權值股方面,杜金龍將台積電、聯發科列為觀察重點,金融股也在其布局範圍,其中包括富邦金、第一金等個股。他認為,相關金融股可望受到政策及利差環境變化影響,後續行情延續性受到市場關注。對於台股中期走勢,杜金龍則以波浪理論及比例計算推估,本波主升段行情可能延續至明年5月。他預估明年上市公司整體獲利可望成長約12%,台股高點目標上看5萬至5萬3000點,甚至不排除挑戰6萬點,台積電目標價則上看3000元。杜金龍對更長期行情也提出看法。他認為,台股經過數個月休養生息後,2028年2月至5月可能再迎來另一波行情,屆時指數高點甚至上看8萬點,台積電則有機會挑戰5000元。不過,上述指數及個股價位均屬杜金龍依其分析方法提出的預估。
升息效應1/利空出盡基本面掛帥 半導體AI供應鏈外溢表現浮現
在美、日央行同步升息1碼對台股加權指數與半導體AI供應鏈帶來了「利空出盡、基本面掛帥」的強勁連動效應;雖然台股在政策揭牌後,外資單日狂買 869.94億元(創史上第5大買超)帶動加權指數飆漲892.75點重返47,000 點大關,但中長期資金的結構已產生變化。美國聯準會(Fed)與日本央行(BOJ)於2026年9月中旬相繼宣布升息1碼(Fed將基準利率上調至3.75%至4.0%,BOJ將政策利率調升至1.25%),加上適逢美股「四巫日」結算與季底再平衡,美股四大指數收盤呈現漲跌互見,科技股尾盤獲買盤拉升。在美、日央行走向緩步升息及高利率維持更久的預期下,資金近期在七大科技巨頭內部出現明顯分化,不再全面同步大漲。輝達(NVDA)受惠於強勁AI算力與基礎建設需求支撐小漲 1.34%;Meta(META)盤後或特定收盤段顯現韌性,但部分結算日見短線分歧,整體表現持穩偏強,上漲2.43%。Alphabet / Google(GOOGL)逆勢走高,數位廣告與AI應用貨幣化進展順利。亞馬遜(AMZN)逆勢收高,雲端資本支出與市占維持穩健。蘋果(AAPL)受大盤類股輪動與高評價壓力牽制走弱小跌。微軟(MSFT)同步走弱,投資人對龐大AI資本支出回收期保持謹慎;特斯拉(TSLA)震盪整理,隨整體高本益比成長股面臨美債殖利率重返5%的評價檢驗。美股科技股近期盤整,持續連動台股波動。(圖/新華社)美、日央行定調此時升息是源於「經濟需求強勁與資本支出支撐」,並非經濟衰退。加上輝達執行長黃仁勳公開表態「明年 AI 晶片銷量將成長一倍」,消除了高利率壓抑科技股的疑慮。進而觀察到權值股底氣足,台積電(2330)單日大漲35元收2,460元,直接貢獻大盤逾270點;資金正由無實質獲利的「題材股」,加速集中至具備實質現金流、訂單能見度極高的AI 基礎建設龍頭(如台積電、先進封裝及光通訊族群)。市場資金雖回補記憶體、IC設計與矽光子,但高估值、高負債、仰賴融資的新創科技股,接下來在本益比評價上將面臨較大考驗。
通膨緩解金價周線收紅 專家:不管Fed升不升息「持續看漲」
黃金周線四周首見收紅,國際油價下跌,緩解市場對通膨壓力居高不下的擔憂 ,帶動金價18日上漲至一周高點。EverBank全球市場總裁Chris Gaffaney說:「貴金屬投資人預期金價將因美國升息遭拋售,因而大舉做空,但現在已被快速平倉了。」黃金現貨18日上漲1.2%,收報每盎司4390.11美元,盤中一度漲至11日以來最高;黃金期貨小漲0.6%,報每盎司4424.90美元,黃金整周上漲約1%。美國聯準會(Fed)決議升息1碼到3.75至4%,並暗示未來幾個月還會有更多升息。芝商所(CME)FedWatch工具顯示,交易員預測10月再升息的機率為55%。Gaffaney表示:「若黃金突破4400附近的阻力價位,就能替金價開闢出一條明確上漲的道路。」獨立貴金屬分析師、BubbleBubble Report創辦人Jesse Colombo也表示,無論最終升不升息,黃金都有望繼續上漲。其他貴金屬交易,現貨白銀上漲2.3%,報每盎司66.70美元;現貨白金揚升2.2%,報每盎司1812.50美元;現貨鈀金上揚1.5%,報每盎司1310.20美元。
利空出盡!美日利率定案 新台幣本周挑戰測試「這價位」
美國聯準會(Fed)宣布升息、日本央行(日銀)也跟進調升利率後,市場解讀利空出盡,國際油價回落,台北股匯18日上演雙漲行情。新台幣兌美元匯率開高走高,盤中一度強漲逾1.6角,升抵31.722元,尾盤升幅收斂,收至31.808元,匯價連二日走強,台北及元太外匯市場總成交金額爆出39.9億美元大量。外資在股市掃進869.94億元,創下史上第5大單日買超紀錄。台股市場事隔半個月再度破兆,收漲892.75點,收在全日最高點47180.75點,並站回所有均線以上。匯銀主管指出,聯準會確認升息後,短期不確定性因素消除,台股回歸企業基本面亮眼表現而反彈,新台幣反向走揚,周貶幅收斂,單周貶值1.7角或0.53%,周線連三黑。外匯交易員指出,市場局勢大致底定,美股回神,台股也蓄勢待發,有機會挑戰48000點大關。本周美國科技股若延續漲勢,可望進一步提振台灣股匯市表現,帶動新台幣重回偏升格局,回頭測試31.5元。
聯準會重啟升息!阮慕驊揭「4大關鍵」:真正該擔心的不是幅度
美國聯準會本週升息1碼,將利率調升至3.75%至4%,不僅是2023年以來首次升息,也意味新一輪升息循環啟動。財經專家阮慕驊分析,市場目前預估未來1年升息幅度約95個基點,若最終符合預期,可能是過去數10年相對溫和的升息循環,但他提醒,投資人真正需要注意的並非利率最終升多少,而是經濟衰退是否可能比升息終點更早出現。阮慕驊18日指出,德意志銀行整理1955年以來14輪升息循環,平均歷時22個月,累計升息478個基點。相較之下,市場對這一輪預估的升息幅度明顯較小,不過這次的經濟背景與過往升息循環存在數項差異。首先是利率起點不同。阮慕驊表示,2004年、2015年及2022年這3輪升息,都是從低於1%的利率水準開始,某種程度上是將利率拉回正常水準。這次開始升息前的利率本來就不低,扣除核心通膨後,實質利率已經轉為正值,因此沒有必要重演2022年大幅升息5個百分點的情況,這也是市場預估本輪升息相對溫和的原因。第2個值得注意的因素,是聯準會貨幣政策轉向速度相當快。阮慕驊指出,聯準會去年12月才將利率降至3.50%至3.75%,相隔約9個月便重新升息。他回顧歷史,類似情況曾出現在1998年至1999年,以及1980年。1998年聯準會降息後,1999年重新升息,另1次則是在1980年春季降息後,當年夏季再度升息,之後分別在21個月及11個月後遭遇經濟衰退。阮慕驊認為,這類「降息後不久重新升息」的政策路徑值得關注,過去經驗顯示,若先前降息時間過早,之後又必須重新收緊貨幣政策,可能伴隨一定經濟代價。第3個變數則是能源價格。阮慕驊表示,美伊衝突推升能源價格,而美國核心通膨目前仍在3.4%左右。依照傳統貨幣政策理論,央行面對供給面的價格衝擊時,可以選擇觀察其短期影響,但美國通膨已連續5年高於2%,使聯準會面對通膨時更加謹慎。他並提到,1970年代曾有3輪由油價因素主導的升息循環,經濟衰退都在升息結束以前出現。不過阮慕驊也強調,現階段美國通膨程度並未達到當年2位數水準,因此不能直接套用歷史經驗,只能作為觀察風險的參考。另1項重要因素則是目前美國經濟仍具有韌性。阮慕驊指出,聯準會聲明提到生產力成長強勁,資本支出也維持穩健,情況與1990年代具有部分相似之處。從歷史來看,1994年升息後,美國經濟成功軟著陸,直到超過7年後才出現衰退;但1999年的升息循環正值科技投資高峰,之後不到2年便遭遇衰退。阮慕驊認為,目前AI帶動的資本支出最終會走向哪種情境,將是接下來的重要觀察指標。至於歷史升息循環與衰退之間的關係,他提醒,1983年、1986年及1988年的3輪升息,實際對應的都是1990年同1次經濟衰退,而2022年開始的升息循環至今也尚未出現衰退,因此不能單純依照「首次升息後3年半出現衰退」的經驗法則判斷。綜合各項條件,阮慕驊認為,這一輪升息最接近1999年的情況,同樣是在降息之後重新升息,但目前又多了類似1970年代的油價衝擊因素。因此,即使這一輪最終升息幅度可能不大,真正需要留意的仍是經濟衰退是否可能在升息循環結束前到來。不過阮慕驊最後也強調,本輪經濟環境還存在AI因素,未來仍有許多複雜變數。他也透露,自己的定期投資並未因任何因素而中斷。
央行「連10凍」不同調美國 李彥秀示警台美利差:政策成敗要負責
美國聯準會(Fed)最新決議升息1碼,將聯邦資金利率目標區間調升至3.75%至4%;台灣央行17日召開理監事會議,則決定維持政策利率不變,寫下「連10凍」,同時調整選擇性信用管制,自然人第2戶購屋貸款最高成數由6成提高至7成。 國民黨立委李彥秀今(18)日表示,台灣當然可以依自身經濟情勢決定利率政策,但央行也必須為政策最終成效負責。李彥秀指出,市場原先關注台灣是否跟進美國升息,但央行總裁楊金龍最終再次讓市場「Surprise」。她認為,央行此次選擇維持利率,主要考量之一是國內通膨情勢,但即使整體物價數據受到控制,房租、外食等民生支出仍讓不少民眾感受到物價壓力,尤其對年輕人及經濟弱勢族群影響更加明顯。針對台美貨幣政策不同調,李彥秀表示,隨著利差擴大,可能進一步牽動跨境資金流動及新台幣匯率,加上台灣企業持續擴大赴美投資,央行後續更應密切掌握資金動向並適時因應。美國聯準會此次升息1碼,是自2023年7月以來首度升息,官方聲明指出,目前通膨仍處於偏高水準。李彥秀表示,市場也持續關注Fed後續政策走向,在台灣即將進入選舉年的情況下,央行利率政策能維持多久,值得持續觀察。李彥秀另關注此次央行利率決策並非所有理監事意見一致。她認為,這顯示理監事對未來經濟及通膨情勢可能存在不同判斷,因此央行應進一步提升決策透明度,適度說明不同意見及政策考量,讓外界更清楚理解利率決策依據。房市方面,央行此次也鬆綁部分選擇性信用管制,將自然人第2戶購屋貸款最高成數由6成調升至7成,並自9月18日起實施。央行說明,調整主要是考量信用管制及金融機構不動產授信風險控管已有一定成效,並希望進一步協助民眾第2戶供本人或家人自住的購屋需求。李彥秀認為,在利率維持不變的同時放寬第2戶貸款成數,有助房市「軟著陸」,但政策變動也會影響建商及購屋族對後續市場的預期,房價與居住議題仍將持續受到關注。
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
聯準會3年來首度升息!沃什曝美伊戰爭推高油價:通膨太高且持續太久
美國聯準會(Fed)於美東時間16日睽違3年首度升息0.25%,將基準利率提高至約3.9%,以壓制持續高於2%目標的通膨。對此,由美國總統川普(Donald Trump)任命的聯準會主席沃什(Kevin Warsh)強調,美伊戰爭推高的汽油價格,導致通膨過高且持續太久,這促使聯準會官員支持升息,他也暗示今年稍晚可能還會再升息。據《美聯社》報導,Fed這次的升息幅度為0.25%,使聯準會的關鍵利率升至約3.9%,隨著時間推移,可能導致房貸、汽車貸款與信用卡等借貸成本進一步上升。在一系列季度經濟預測中,聯準會也暗示負責制定利率政策的委員會可能第2次升息,將利率提高至4.1%。這項決策推出之際,美國民眾已在食品雜貨、汽油與住房等方面面臨高昂成本。由於距離即將到來的期中選舉只剩7週,生活負擔能力已成為選民高度關注的議題之一。Fed主席沃什在聯準會宣布決策後舉行的記者會上強調,自央行在7月底決定維持利率不變以來,美國經濟已出現加速跡象。與此同時,通膨仍頑強地高於聯準會設定的2%目標,且目前幾乎沒有跡象顯示通膨正在降溫。沃什指出:「顯而易見的事實是,通膨太高了,而且已持續太久。我們必須確信,潛在通膨正朝著我們的目標前進,而且速度必須明確且足夠快。今天,聯邦公開市場委員會(FOMC,負責制定貨幣政策)認定,這項標準尚未達成。」沃什也強調,美國與伊朗之間重新爆發的戰事推高了汽油價格,這項因素已促使聯準會官員支持升息,「我們無法逃避世界各地的熱點。」他補充,其他央行也正在因應全球動盪與汽油價格上升而升高利率。像是歐洲央行(European Central Bank)上週已升高主要利率,而日本銀行(Bank of Japan)預計亦將在9月18日採取同樣措施。對此,美國權威評級機構「晨星公司」(Morningstar, Inc.)美國首席經濟學家考德威爾(Preston Caldwell)表示,沃什在會後記者會上針對通膨所展現的強硬態度,顯示他可能正在推動聯準會在未來幾次會議中進一步升息。聯準會下一次會議將於10月底舉行,多數經濟學家預期官員屆時會維持利率不變,原因是會議時間距離期中選舉只有1週。不過,根據期貨價格反映的市場預期,華爾街分析師目前認為聯準會在12月升息,幾乎已成定局。16日稍晚,2年期美國國債殖利率,從4.67%升至4.74%,這是投資人預期聯準會可能進一步升息的另1項訊號。不過,如果未來幾個月通膨開始出現降溫跡象,這種預期也可能改變。自5月接掌聯準會以來,沃什始終表示,他堅定致力於壓低通膨,而政策制定者將依據經濟數據判斷通膨是否朝著正確方向發展。這次升息也代表沃許政策立場的首次重大轉變。在川普去年考慮由沃什出任聯準會主席時,沃什曾多次暗示聯準會可能降低關鍵利率,與川普要求降低借貸成本的主張相呼應。然而,今年4月,當沃什的提名案仍在參議院銀行委員會(Senate Banking Committee)審議時,川普接受電視訪問時表示,如果沃許沒有降息,他會感到失望。而就在同一天,沃什告訴參議院銀行委員會,他並沒有向川普承諾會降息,並表示自己出任聯準會主席後將「獨立行事」。
Fed睽違3年升息1碼! 川普火速喊話:利率要1%以下
美國聯準會(Fed)16日宣布升息1碼,將聯邦基金利率目標區間調高至3.75%至4%,為2023年以來首次升息。然而決策公布僅數小時後,美國總統川普(Donald Trump)就在「真實社群」發文,要求聯準會降低利率,並主張美國利率應降至1%甚至更低。由川普任命的聯準會主席華許(Kevin Warsh)16日主持聯邦公開市場委員會(FOMC)會議,12名委員一致同意升息1碼。聯準會在會後聲明中指出,美國經濟活動正以穩健速度擴張,國內支出具有韌性,但「通膨仍處於高檔」,此次升息有助於讓通膨更快回到2%目標。川普則在聯準會公布決策後發文表示:「我們正在『扛著』幾乎全世界所有國家,這種情況不能再繼續下去」,隨後以大寫文字要求:「立即降低美利堅合眾國的利率!」川普主張,美國利率「應該是1%或更低,因為我們是全世界信用最好的國家,而且遙遙領先」,並再次宣稱美國正吸引大量資金投資。他過去曾多次表示,第2任期已為美國帶來超過20兆美元投資,但相關數字曾受到事實查核機構質疑。川普還聲稱,如果美國停止與所有對美國享有貿易順差的國家進行貿易,「我們每年至少可以賺進1.5兆美元」。不到2周前,他也曾威脅,如果聯準會不願降息,美國可能停止與這些國家進行貿易,其中涉及多個美國主要貿易夥伴。白宮發言人德賽(Kush Desai)接受福斯新聞(Fox News)訪問時表示,「聯準會今天升息的決定相當令人遺憾,從政府的角度而言,這項決定並沒有特別有說服力的經濟依據。」並表示,川普「絕對」仍認為聯準會應保持獨立,但這並不妨礙總統依據美國憲法第一修正案,在認為政策出現問題時公開表達意見。
科技股獨霸時代過了?金融股迎大利多 00998A季配息同步吸睛 今天最後買進日!
美國聯準會即將召開政策會議,市場對升息的預期心理高漲,市場分析,資金已開始往金融股靠攏,且不只是短期利多,長期也對金融產業有利;在這樣的市場氛圍下,主打全球金融產業的主動式ETF「主動復華金融股息(00998A)」同步受到關注。00998A最新一期每受益權單位擬配發0.424元,較6月首次配息的0.404元再往上墊高,創下掛牌以來新高,以9月15日收盤價17.75元換算,年化配息率約達9.55%,優於前次的9.36%。專家指出,從上週台股盤面可觀察到金融類股指數相對強勢,其中以銀行為主體的金控公司,包括兆豐金、第一金、華南金等表現強勁,彰銀更持續創波段新高,市場認定聯準會接下來升息的機率高,資金就開始往金融股去做靠攏。專家也提到,在升息趨勢下,銀行利差可望逐漸擴大,對基本面是明顯的好轉與改善,「明年的金融股,獲利可能會比今年還要更好」。此次00998A除權息交易日訂於9月17日,最後買進日為9月16日,收益分配發放日則在10月16日。00998A選股邏輯採「由下而上」策略,鎖定市值逾100億美元、財務結構穩健的全球金融龍頭,範圍橫跨銀行、保險、支付與金融科技等次產業,持股包括摩根大通、貝萊德等跨國指標企業,並設有收益平準金機制,用意在於降低配息受申購贖回影響而遭稀釋的情形。科技股短線雖仍相對弱勢、股價震盪,但升息後反而可能因利空鈍化、出盡,最後出現反彈;相對地,金融股在升息前已持續上漲,一旦聯準會正式宣布決策,短線不排除拉回修正,但就長線而言,升息終究是對金融股有利的因素,投資人可依自身配置需求,適度將金融資產納入投資組合。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險,自負盈虧
升息環境現金流怎麼顧?00981T「債7股3」兼顧穩定8%收益與成長
美國聯準會(Fed)9 月利率決策會議召開在即,儘管政界對降息呼聲不斷,但受困於居高不下的通膨數據,加上最新公布的消費者物價(CPI)與生產者物價(PPI)高於市場預期,聯準會主席華許先前在全球央行年會釋出鷹派訊號後,華爾街已普遍押注 9 月升息幾乎成定局。在高利率預期再度升溫、金融市場震盪加劇之際,投資人正急尋能同時抵禦利率波動並兼顧資產成長的配置解方。在高利率環境下,投資人除了關注股票市場波動,也開始重新檢視具收益特性的債券資產。尤其當市場利率維持高檔,債券殖利率也有機會維持相對高的水準,對於有現金流需求、同時希望兼顧資產成長的投資人而言,股債配置的重要性再度受到關注。台灣首檔結合全球BBB級美元公司債與台股大型企業的平衡凱基雙核收息ETF(00981T),採取「7成債、3成股」的雙核心配置,其中債券部位鎖定全球成熟市場、到期日10年以上的BBB級美元公司債,股票則聚焦台灣市值前25大企業,透過債券收益搭配台股大型權值股的成長機會,降低單押單一資產的波動風險。觀察配息率自今年1月開始分配收益,自5%到現在8%,只升不降。從資產配置角度來看,升息環境短期可能對長天期債券價格形成壓力,但另一方面,較高的市場利率也意味著債券資產具備較高的收益起點;若未來利率循環反轉,長天期債券價格則可能受惠。因此,對於追求現金流的投資人而言,債券除了提供票息收益,也可能扮演降低整體投資組合波動的角色。對於同時重視現金流與資產成長的投資人來說,當市場面臨升息、通膨與股債波動等多重因素,單一押注高股息或純債券未必能滿足所有需求,股債雙核心配置則提供另一種思考方向,與其只追求高配息,不妨將焦點拉回收益來源、資產配置與長期成長三者之間的平衡,尋找更符合自身資金需求與風險承受度的投資方式。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
AI安全疑慮升溫、油價突破100美元!美股4大指數收黑 台積電ADR重跌3.52%
美股主要指數於美東時間14日全面下跌,市場受到AI產業安全疑慮升溫、主要科技人士呼籲放慢AI發展、油價突破每桶100美元及美債殖利率攀升等因素壓抑。標普500指數下跌0.48%,收在7,619.98點;納斯達克綜合指數下滑0.56%,收在26,186.41點。道瓊工業平均指數下跌0.29%,收在52,421.20點。費城半導體指數重挫5.86%,收11,131.28點。台指期終場亦下跌0.48%,收在45,556點。台積電ADR重跌3.52%。據美國財經媒體《CNBC》的報導,全球AI相關股票同步下挫,此前美國人工智慧新創公司「Anthropic」執行長阿莫代伊(Dario Amodei)呼籲放慢AI能力的開發速度,其他科技業重量級人物也相繼支持這項主張。阿莫代伊12日在文章中表示,考量到安全風險,AI企業有必要放慢最先進模型的創新速度。他13日接受哥倫比亞廣播公司新聞(CBS News)訪問時也解釋,這項提議所面臨的「最棘手難題」,在於如果中國沒有採取同樣做法,接下來會發生什麼事。與此同時,OpenAI執行長奧特曼(Sam Altman)12日接受訪問時亦指出,如果公司今年進行首次公開募股,將會是「不明智的決定」。被市場視為AI寵兒的輝達(Nvidia)股價終場下跌3%,博通(Broadcom)與超微半導體(AMD)股價跌幅均超過4%。英特爾(Intel)下跌超過5%,邁威爾科技(Marvell Technology)則重挫超過7%。對此,美國「阿普圖斯資本顧問公司」(Aptus Capital Advisors)股票部門主管華格納(David Wagner)指出:「顯然,一些高知名度人士表示,最尖端AI模型的加速發展需要放慢腳步,這可能會讓市場受到震撼。但某種程度上,這似乎正是市場所希望看到的情況。」他補充,如果資本支出速度放慢,企業獲利也會隨之下降,但自由現金流很可能反而增加,進而促使市場給予更高的估值倍數,讓企業估值回升至2025年12月所見的水準,「儘管如此,市場知道自己正在進入一段季節性疲弱的時期。再加上大量圍繞期中選舉的政治言論,這可能營造出1個讓股市持續喘息、暫時休整的環境。」另一方面,國際油價也一度因為沙烏地阿拉伯關閉了1條可繞過荷姆茲海峽(Strait of Hormuz)的重要輸油管線而升高,但隨後從盤中高點回落。西德州中級原油期貨(WTI)上漲1.34%,結算價為每桶101.39美元;布蘭特原油期貨(Brent)則上漲1.02%,結算價為每桶105.68美元。受到西亞衝突升級影響,美國原油價格上週突破每桶100美元,為5月以來首次站上這一關鍵價位。油價這波漲勢也對美股3大主要指數形成壓力,道瓊指數尤其受到衝擊,創下3月以來最大單週跌幅。本週,美國聯準會(Fed)將召開9月政策會議。根據芝加哥商品交易所(CME Group)的「FedWatch」工具,聯準會基金期貨交易員目前押注升息的機率約為92%。在聯準會召開政策會議前夕,美國國債殖利率14日大幅攀升,其中10年期美國國債殖利率一度升至2023年10月以來最高水準。不過,殖利率在當天稍晚回落,10年期殖利率最新上升幅度僅略高於1個基點,報4.987%。美國銀行(Bank of America)也是當天市場表現較差的個股之一,股價下跌5%。此前,美國銀行執行長莫伊尼漢(Brian Moynihan)表示,該行第3季投資銀行業務手續費收入可能較去年同期下滑超過10%,交易業務收入則將大致持平。
台股明天恐血洗? 專家分析「這樣做」卡位長線行情
美國聯準會(Fed)升息預期逼近9成,美國勞工統計局公布8月消費者物價指數(CPI),月增0.4%、核心CPI月增0.3%,高於市場原先預期。分析師指出,美債殖利率同步走高,恐對估值較高的科技、成長股形成壓力。財經專家阮慕驊表示,若聯準會採取連續性的鷹派升息,股票又是靠利率撐的,若殖利率一路往上,會出現典型的殺估值,高本益比的AI股跟費城半導體將首當其衝。若聯準會只升息1碼,市場視為利空出盡,殖利率有望回落,引發一波空頭回補的反彈行情。但也提醒,反彈不等於反轉,此時是調整持股的機會,而非追高的機會。展望台股後市,國泰永續高股息經理人江宇騰表示,財政部最新公布8月出口達824億美元,創歷年單月新高且連續34個月正成長,AI及高效能運算需求即為核心推手。金融業則受惠獲利強勁,基本面穩健並具高殖利率優勢。外資券商預估,台股未來12個月高點仍上看5萬4000點,台新投信指出,具AI利基題材的中小型潛力股有望扮演先鋒,建議優先布局台股中小主動式ETF掌握長線大行情。
貝森特自認莊家日圓強升 外銀曝「短線匯率區間」這樣看
日圓兌美元匯價11日維持升勢,堅挺在153和154日圓之間。外銀指出,從日本的經濟成長、通膨與薪資等數據都支持升息,預估日銀在本周的貨幣政策會議上,將目前政策利率的1%,上調至1.25%,不排除今年底再升至1.5%的預期。美國財長貝森特近日公開為自己干預日圓匯率辯護,曾任日銀官員的野村總合研究所執行經濟學家木內登英(Takahide Kiuchi)表示,貝森特罕見干預日本貨幣政策,恐削弱日本央行的獨立性。日圓兌美元匯率自9月1日貶破160關卡後,開始出現急升,8日一度升破153關卡。貝森特霸氣放話:「我現在就是莊家,當我們干預日圓時,我對日本人、日本央行以及日本政策制定者將採取什麼行動,有著相當深入的了解,如果你想跟我對賭,大可放馬過來。」前日銀經濟學家、現為摩根大通日本首席經濟學家的藤田亞矢子(Ayako Fujita)表示:「日銀在美國和貝森特的壓力下,公信力遲早會出問題。萬一市場認為日銀是在美國的指示才有所行動,這對日銀的公信力非常不利。」渣打銀行預估短期日圓兌美元價位應在155元;星展則短線看151價位,長線則150元至160元區間震盪。兩家外銀皆提到,日圓走勢的最大變數仍取決於美國聯準會(Fed)的決策態度。

油價突破100美元!美股連跌4天 台積電ADR跌1.68%
美股主要指數於美東時間10日連續第4個交易日下跌,油價因美伊戰爭延燒突破每桶100美元,推升通膨與升息疑慮,美國10年期國債殖利率也升至2023年10月以來高點。市場同時關注PPI與即將公布的CPI數據,而聯準會下週升息0.25%的機率更升至73%,使投資人對經濟與利率前景更加憂慮。據美國財經媒體《CNBC》報導,道瓊工業平均指數收盤下跌316.56點,跌幅0.6%,報52,064.10點。標準普爾500指數下跌0.58%,收在7,591.70點;納斯達克綜合指數下跌0.65%,收在26,081.72點。費城半導體指數挫跌317.15點或2.66%,收11614.17點。美股主要指數已連續第4個交易日走跌。值得注意的是,台積電ADR也收在428.03美元、跌1.68%;台指期夜盤開低走低,終場收46072點,跌797點或1.7%。油價持續走高,進一步打擊市場情緒。美國與伊朗之間的戰爭延續至第7個月,能源價格受到戰事影響持續攀升。美國西德州中級原油(WTI)收盤報每桶102.48美元,上漲6.7%;布蘭特原油期貨(Brent Crude)上漲5.9%,結算價為每桶107.63美元。2大基準原油價格均創下自5月19日以來的最高收盤價。自美以伊戰爭在2月底爆發以來,西德州中級原油價格已上漲52.9%,今年以來累計漲幅更達78.5%。10日油價大幅上揚,也推動美國10年期國債殖利率突破4.95%,創下2023年10月以來的最高水準。在這波多頭行情中領漲的高Beta值晶片股(high beta chip stocks)受到較高利率與油價可能拖累經濟成長的擔憂影響,股價普遍走低。英特爾(Intel)下跌5.6%,美光科技(Micron Technology)則下跌4.7%。大型超大規模雲端服務商Alphabet與微軟(Microsoft)10日股價均上漲不到1%。蘋果(Apple)則大漲3.6%,主要受到市場對公司首款摺疊智慧型手機成功推出的正面反應帶動。1份溫和的批發通膨數據,仍未能消除市場對利率與油價上升的疑慮。8月生產者物價指數(PPI)是衡量批發通膨的重要指標,經季節調整後較前月上升0.4%,符合道瓊(Dow Jones)的市場共識預期。以年增率計算,8月PPI達5.4%,仍遠高於美國聯準會(Fed)設定的2%通膨目標。這份數據公布之際,市場正等待11日公布、受到高度關注的消費者物價指數(CPI)。PPI與CPI數據都會影響聯準會最重要的通膨衡量指標,也就是個人消費支出價格指數(PCE)。不過,PCE數據要等到聯準會9月16日利率決策會議結束後才會公布。21Shares宏觀研究主管科爾特曼(Stephen Coltman)表示,這次PPI數據本身並沒有提供明確答案,並未真正解決聯準會下週究竟「升息還是不升息」的問題。不過,西德州中級原油價格重新突破每桶100美元,加上美國國債殖利率創下新高,無疑提高了投資人在隔日關鍵CPI數據公布前所面臨的風險與不確定性。根據芝加哥商品交易所集團(CME Group)旗下的聯準會觀察工具(FedWatch Tool),聯邦基金期貨市場最新定價顯示,聯準會在下週會議結束後升息0.25個百分點的機率為73%。與此同時,美國財政部(U.S. Treasury Department)10日完成1項國債回購操作,在計畫回購60億美元長天期美國國債的規模中,實際完成回購51.9億美元。這項措施旨在能源價格因伊朗戰爭飆升之際,協助管理不同期限國債之間的殖利率曲線。美股主要指數前一個交易日已經收跌,市場當時正消化美國財政部宣布進行60億美元國債回購的消息。這次回購規模是通常水準的3倍。就在不到1個月前,美國財政部才宣布,將政府債務回購規模提高至原本20億美元的2倍以上。
升息擔憂降溫 電子權值股領軍台股大漲
台股4日收在46,551.13點、漲693.47點、漲幅達1.51%;受到美國聯準會官員釋出對通膨數據偏向樂觀談話影響,市場對升息擔憂降溫,激勵美股走揚,開盤後即大漲逾700點,在電子權值股領軍下,午盤後再度走高,法人分析,企業獲利仍是推動台股表現最重要的核心動能。安聯投信台股團隊指出,近期類股輪動快速,電子權值股仍是支撐大盤的重要力量;市場焦點則由部分先前修正較深的電子股,逐漸擴散至被動元件、散熱、PCB及相關設備等AI供應鏈族群,呈現多點同步走揚格局。安聯基金經理人蕭惠中表示,從產業面觀察,AI晶片持續迭代升級,帶動ABF載板層數與面積需求明顯提升。然而供給成長速度仍不及需求增幅,使產業供需維持偏緊格局,並有助於價格表現,投資團隊持續看好相關族群的中長期發展機會。安聯基金經理人廖本隆則表示,近期市場雖受利率政策、評價面及地緣政治等因素干擾而震盪加劇,但台股基本面並未出現轉折,尤其AI、高效能運算(HPC)與半導體需求持續擴張,全球科技巨頭仍積極投入AI基礎建設與自研晶片,帶動相關供應鏈訂單與獲利動能延續成長。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
美股指數罕見背離 專家揭熊牛市秋季見真章
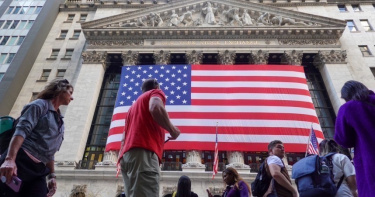
美國聯準會(Fed)主席華許(Kevin Warsh)釋出鷹派訊號,市場預期升息機率升高,費城半導體指數28日吐回漲點,標準普爾500指數僅小跌,出現美股背離現象。投資人近來無視伊朗戰爭與夏季科技股回檔,持續將美股推向更高水位,但美國銀行(BofA)策略師警告,在潛在通膨、債市壓力與AI交易熱潮的擔憂下,這種情況終究會改變。標普500收盤報7711.48點,距8月13日高點7798.99僅1.12%,五條均線全面上行;費城半導體指數卻重挫412.51點、跌3.47%收在11469.66點,距7月初高點已回檔21.74%,滿足技術性熊市定義。財經專家阮慕驊表示,一個離高點1%、一個離高點22%,相差20.6個百分點,這種背離不會無限期並存,下周就會揭曉誰向誰收斂。分析師普遍認為,在 AI 浪潮主導市場的背景下,廣泛的市場參與度雖非牛市的必要條件,但若科技巨頭一旦失去動能,整體指數恐將面臨相當壓力。
油價漲跌關鍵欠東風 伊朗與阿曼達成海峽協議「暫不生效」
受美國聯準會貨幣政策訊號與中東傳聞影響,國際油價本周週線收跌。Price Futures Group資深分析師Phil Flynn指出,聯準會主習席Kevin Warsh暗示今年稍晚可能升息以抑制通膨,油價直接承壓。伊朗副外長Kazem Gharibabadi今(29)日表示,伊朗與阿曼已就船隻通行荷姆茲海峽的相關安排達成諒解(MoU)備忘錄。他表示,伊朗不急於重開荷姆茲海峽,除非美國履行6月17日美伊元首遠端電子簽署的《伊斯蘭馬巴德諒解備忘錄》。布蘭特原油期貨收盤報每桶89.31美元,下跌39美分,跌幅0.43%。美國紐約西德州中級原油(WTI)期貨收報每桶83.40美元,下跌13美分,跌幅0.16%。本週布蘭特原油累計下跌逾5%,WTI則下跌逾4%。Rystad分析師Janiv Shah表示:「本週油價下跌,可能是因為能夠離開荷姆茲海峽的可用運量,以及運輸量回升的速度。讓亞洲煉油廠能夠取得並消耗原油。」美國本週宣布對伊朗實施其所稱的「史上最嚴厲制裁」。德黑蘭聲稱制裁已失去效力,調解方正加大力度,尋求重新開放荷姆茲海峽。卡達特使也敦促伊朗尊重航行自由後,德黑蘭同意擬定一份條件清單,以恢復正常航運。
台股周一爆大量? 專家:大盤恐跌500點「把握逢低機會」
受美股四大指數集體下跌影響,台指期夜盤28日重挫457點至45900點。摩爾投顧分析師林漢偉指出,台股明(31)日將面臨500至600點的回檔壓力,可能回測5日線關卡約45614點。美國聯準會主席Kevin Warsh於全球央行年會釋放偏鷹派訊號,市場預估9月升息機率飆升,美股四大指數挫跌、輝達暴跌4.5%,台積電ADR也下跌2.29%。雖然面臨短期回檔壓力,林漢偉表示,台股明日開盤恐面臨500至600點的回檔壓力,並回測5日線關卡(約45614點)。不過也強調,大盤從39384點一路拉升至46572點的多方結構並未遭破壞。林漢偉表示,即便跌破46000點大關,從基本面與技術型態來看,短線修正後仍對多方有利。大盤的多方最終防線仍在於台積電,只要沒有極端利空訊息衝擊,季線就不易跌破。此外,31日盤後將迎來MSCI季度調整,預計尾盤會爆出大量。林漢偉認為,隨著利率走高,導致高本益比個股(如IC設計、光通族群)承受修正壓力,本益比相對較低的記憶體族群有望成為法人避風港。