


運價
」 海運 貨櫃三雄 SCFI 台股 運價
SCFI指數連2紅!貨櫃三雄揚帆 「這檔」股價創新高
最新一期上海集裝箱出口(SCFI)運價指數上漲15.47點至3679.58點,周漲0.42%,呈現連兩週漲勢。美國終端拉貨力道並未因通膨議題而減弱,今年現貨價格顯著高於去年第四季談判的長約價,帶動貨櫃三雄16日股價上揚。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU)較前一期下跌59美元達7525美元,周跌0.77%;遠東到美東運價每FEU 較前一期下跌119元至10405美元,周跌1.13%。遠東到歐洲運價每20呎櫃(TEU)較前一期上漲61美元達2335美元,周漲2.68%;遠東到地中海運價每TEU 較前一期上漲248美元至3250美元,周漲8.26%。貨攬業者表示,10月底前美國線有望維持高檔整理,儘管運價稍有下修,但川習會延長貿易休戰,並就部分非敏感性商品降稅討論,有利貨物流動維持相對穩定。利多消息激勵長榮(2603)本周股價漲近15%,最高來到270.5元,創下歷史新高紀錄,長榮16日股價勁揚3.31%,終場收至265.5元;陽明(2609)上漲2.21%,收在64.7元;萬海股價上揚2.94%,收報122.5元。
旺季效應+美國拉貨潮 貨櫃三雄9月營收年月雙增
貨櫃三雄旺季效應持續發酵 ,9月營收年月雙增,主要受惠旺季拉長、中國十一長假前出貨潮支撐運價。展望第四季,美國線需求強勁,到明年農曆春節前市場需求仍具支撐,營運展望正向。貨櫃三雄同步公告9月營收,長榮9月合併營收497.11億元,月增1.48%、年增63.75%,寫同期次高;陽明9月營收217億元,月增0.41%、年增69.94%,連七個月營收年月雙增;萬海9月營收217.75億元,月增13.41%、年增97.63%,連六個月成長。根據海運諮詢機構Alphaliner最新預估,今年全球貨櫃航運運力將成長約4.7%,貨量增加約2.5%。不過長榮海運總經理吳光輝表示,明年第二季之後,需開始留意美國通膨是否使終端需求受到影響。展望後市,陽明、萬海表示,美中貿易休兵期限延長至明年1月,有效降低短期關稅政策的不確定性,客戶對第四季出貨安排及庫存回補計畫的能見度同步提升。股價方面,長榮(2603)8日股價持平,終場收至232.5元;陽明(2609)上漲1.02%,收在59.7元;萬海股價持平,收報111.5元。
SCFI指數連8漲 貨櫃三雄利多「這檔」股價揚帆
最新一期上海出口集裝箱運價指數(SCFI)運價指數連8漲!指數上漲25.65點至3687.83點,周漲幅0.7%;受惠於中國大陸十一長假前趕出貨潮,北美航線需求續旺,東南亞航線上漲近一成。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU)較前一期上漲221美元達7560美元,周漲3.01%;遠東到美東運價每FEU 較前一期上漲100美元至10579美元,周漲0.95%。歐洲線方面表現相對疲軟,遠東到歐洲運價每20呎櫃(TEU)較前一期下跌120美元達2425美元,周跌4.71%;遠東到地中海運價每TEU 較前一期下跌174美元至3125美元,周跌5.27%。法人看好運價走高對貨櫃族群利多,預期今年長榮(2603)、陽明(2609)、萬海(2615)貨櫃三雄今年EPS將分別達到38.74元、7.29元與17.88元,給予其1倍、0.8倍及1.2倍本淨比,目標價依序為280元、76元、134元。長榮18日股價小跌0.82%,終場收至240.5元,周漲2.34%;陽明下跌1.61%,收在61元,周漲1.67%;萬海股價持平,收報120.5元,周漲7.59%。
航空貨運旺季恐不旺!包機開始退訂 台幣升值再吞利潤
航空貨運市場原本進入傳統旺季,業者卻未感受到預期中的熱度。台北市航空貨運承攬公會理事長羅文祥指出,每年9月至11月是航空貨運承攬業傳統旺季,目前市場運價仍維持高檔,但今年台幣持續升值,對以美元計收運費的航空貨運承攬業者形成沉重壓力。以月營業額約1億美元的公司為例,僅8月就可能因匯率變動產生約新台幣6640萬元的匯兌損失。據《ETtoday新聞雲》報導,國內大型航空貨運承攬業者高階主管也表示,今年航空貨運旺季不僅提早啟動,近期更出現提前結束的跡象,原本市場期待9月至11月進入傳統旺季,如今卻可能面臨「旺季不旺」。業者觀察,8月市場貨量已經開始下滑,進入9月後也沒有明顯回升,甚至本月已經出現攬貨公司退訂包機的情況,顯示市場對後續貨量及運價走勢的看法偏向悲觀。對航空貨運承攬商而言,包機一旦退訂,往往意味著相當可觀的損失。業者指出,一般包機退訂約須承擔50%的包機費用,若原本簽訂的包機費為100萬美元,退訂後便可能直接損失約50萬美元。在台幣近期升值的情況下,除了包機本身的違約或退訂成本之外,匯率因素也將進一步侵蝕業者原本有限的利潤空間。從匯率變化來看,7月31日周五台幣兌美元的央行收盤匯率為32.292,到了8月29日周五則降至31.628,1個月內台幣升值0.664。對於以美元計價、單月運費收入約1億美元的航空貨運承攬公司而言,在其他條件不變的情況下,換算成台幣的收入就會少掉約6640萬元。到了上周五11日,央行收盤匯率為31.638,台幣仍維持相對強勢,讓航空貨運業者面臨的匯兌壓力沒有明顯緩解。除了匯率之外,航空貨運市場本身也正面臨結構性變化。過去「雙11」購物節往往會帶動一波龐大的航空貨運需求,電商業者為了趕在購物節期間將商品送抵美國及歐洲消費者手中,經常透過航空運輸集中搶運貨物,形成航空貨運市場的重要旺季。然而,美國與歐洲相繼取消小包裹免稅額後,過去由電商業者透過航空貨運大量搶運的雙11貨物,如今規模已明顯縮減。市場估計,目前仍透過航空貨運搶運的購物節貨物僅剩約五成。面對航空運輸成本高昂的問題,電商業者也開始調整物流策略,透過在美國及歐洲設立倉儲據點,先以成本低廉許多的海運方式將貨物運往當地,再由海外倉儲進行配送,以降低對航空貨運的依賴。出口商同樣正在改變過去集中出貨的做法。航空貨運承攬業者高階主管指出,出口商如今已經「學聰明了」,會盡量降低旺季期間的集中出貨量,並透過分散出貨時間,避開旺季高昂的航空運費。這種策略也意味著,即使市場整體出口需求沒有大幅衰退,貨量也可能不再像過去一樣集中在9月至11月的傳統旺季。業者表示,去年第4季其實就已經出現航空貨運旺季表現不如預期的情況,今年預料可能重演類似情形。換言之,航空貨運市場目前面對的並非單純景氣循環造成的旺淡季變化,而是電商免稅政策改變、物流模式轉向海運、出口商分散出貨,以及台幣升值等多重因素同時作用。
SCFI指數連7紅 貨櫃三雄股價齊揚逆勢撐盤
最新一期上海集裝箱出口(SCFI)運價指數連七周上漲,指數上漲72.13點至3662.18點,周漲2%。在需求放緩、艙位收緊的雙減效應下,北美航線仍處高檔續旺!根據最新一期運價,遠東到美西運價每40呎櫃(FEU)較前一期上漲97美元達7339美元,周漲1.3%;遠東到美東運價每FEU較前一期上漲155美元至10479美元,周漲1.5%。歐洲線依舊表現疲軟,遠東到歐洲運價每20呎櫃(TEU)較前一期下跌98美元至2545美元,周跌3.7%;遠東到地中海運價每TEU 較前一期下跌143美元報3299美元,周跌4.2%。台股方面,貨櫃三雄11日股價、8月營收同步走高,反映旺季需求及運價支撐仍在。長榮(2603)上漲1.52%,終場收至234.5元;陽明(2609)上揚2.41%,收在59.4元;萬海(2615)上漲1.36%,收報112元。長榮8月合併營收489.86億元,月增1.89%、年增48.64%;萬海8月營收約192億元,月增3.01%、年增65.59%,陽明海運8月合併營收216.11億元,月增3.72%、年增56.17%。
SCFI指數連六漲 美線續揚、貨櫃三雄Q3獲利可期
最新一期上海集裝箱出口(SCFI)運價指數連六漲,指數上漲80.52點至3590.05點,周漲幅2.3%,北美線依舊表現強勁,美西線漲幅達4.4%;近洋線則以東南亞線漲勢最突出,周漲幅達12%。巴拿馬運河受到降雨不足加劇乾旱影響,該管理局日前宣布,9月起將限制每日船舶通行量,造成船舶載重的貨櫃數量減少,船舶供給不足,帶動運價不斷向上推升。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU)突破7千美元,較前一期上漲302美元來到7242美元,周漲幅達4.4%;遠東到美東運價每FEU 較前一期上漲278美元達10324美元,周漲2.8%。遠東到歐洲運價每20呎櫃(TEU)較前一期下跌73美元達2643美元,周跌2.7%;遠東到地中海運價每TEU較前一期下跌115美元 至3442美元,周跌幅3.2%。台股部分,貨櫃三雄4日股價漲跌互見,長榮(2603)挫跌2.51%,終場收至233元;陽明(2609)小漲0.69%,收在58.2元;萬海(2615)下跌0.43%,收報115元。
SCFI連5紅!美東線站上萬元關卡 貨櫃三雄8月營收看旺
運價連5紅,最新一期上海出口集裝箱運價指數 (SCFI)一舉衝上3500點,續漲99.91點至3509.54點,漲幅2.93%。法人指出,貨櫃三雄8月營收有望全面大幅成長。根據最新一期出爐運價,遠東到美西運價每FEU(40呎櫃)達6940美元,較前一期上漲175美元,周漲幅2.58%;遠東到美東運價一舉衝破1萬美元,每FEU達10046美元,較前一期上漲346美元,周漲幅3.56%。其中遠東到歐洲運價每TEU(20呎櫃)達2716美元,較前一期下跌126美元,周跌幅4.43%;遠東到地中海運價每TEU達3557美元,較前一期下跌210美元,周跌幅5.58%。受惠美國臨時性關稅到期的搶運潮,SCFI第2季漲幅77%,進入第3季後,近期受颱風等氣候因素影響,港口船舶的等待天數拉高。加上巴拿馬運河水位降低,開始調降閘門通行的船舶艘數,船舶周轉率降低,進而推升美東線運價持續走高。台股部分,貨櫃三雄28日股價收黑,長榮(2603)下跌0.43%,終場收至231.5元;陽明(2609)挫跌2.94%,收在56.2元;萬海(2615)下挫1.76,收報111.5元。
SCFI指數連4漲 貨櫃三雄齊揚、航運股中獎亮燈!
最新一期上海出口集裝箱運價指數(SCFI)上漲54.39點,至3409.63點,呈現連4漲,周漲幅1.62%。運價走揚,促使資金流入台股航海類股,21日貨櫃三雄、散裝航運類股展示強勢攻勢,成為人氣指標。貨櫃三雄股價齊揚,長榮(2603)上漲2.24%,終場收至251.5元;陽明(2609)勁揚6.14%,收在64元;萬海(2615)強攻漲停,收報124.5元。貨櫃股中櫃(2613)與散裝股四維航(5608)、益航(2601)等三檔標的也紛紛攻上漲停板。根據最新一期出爐運價,遠東到美西運價每FEU(40呎櫃)達6,765美元,較前一期上漲51美元,周漲幅0.75%;遠東到美東運價每FEU(40呎櫃)達9,700美元,較前一期上漲132美元,周漲幅1.37%。其中遠東到歐洲運價每TEU(20呎櫃)達2,842美元,較前一期下跌103美元,周跌幅3.49%;遠東到地中海運價每TEU(20呎櫃)達3,767美元,較前一期下跌162美元,周跌幅4.12%。貨代業者表示,受地緣政治與航道風險影響,船隻被迫繞道好望角使航程拉長、有效運力緊縮,歐洲線若港口塞港、航線繞行及運力受限等因素持續,歐洲線現貨運價可望成為下一波航運行情觀察重點。
台積漲35元台股漲290點 台股區間震盪靜待NVIDIA財報揭曉
台股21日收在45,224.29點,漲290.55點,漲幅達0.65%,成交金額為7,206.71億元;台積電(2330)收在2,410元、漲35元、漲幅1.47%。法人分析,大盤重新站回45,000點之上,量能卻還未出現顯著放大。永豐投顧指出,本週族群換手明顯,資金自前波領漲的設計與封裝環節流出,轉進光學、散熱、航運與保險。光學鏡片站上領先位置,新機備貨與光通訊題材疊加、產能維持滿載,可變光圈進入出貨階段,大立光承載族群主要動能。散熱零組件緊隨其後,AI 伺服器由氣冷轉液冷的滲透率跨過關鍵門檻,冷板與快接頭同步擴產,航運維持強勢,旺季運價優於原先預期、獲利面持續上修,美洲線報價逆勢走揚,運河水位偏低與港口壅塞形成支撐,半導體元件受惠矽光子進入商轉階段,傳輸規格升級推升磷化銦雷射光源需求,聯亞卡位上游光源。保險則是高檔震盪下的防禦選擇,產險與再保營運轉佳,買盤回補高殖利率金融。永豐投顧表示,Nvidia財報與美國核心PCE同日落地;美國7月核心PCE於 8/26美股盤前公布、Nvidia 同日盤後發布財報,市場對Nvidia的期許變成要「超出預期並上修展望」,才能延續整體科技股估值的恐怖平衡。核心AI供應鏈續抱,傳產如自行車或是航運可以逢低承接作為防禦型配置,若是指數以收盤站上46,000 點並伴隨量增,可以積極作多,優先加碼散熱零組件與光學類股,族群看好散熱零組件,液冷滲透率2026年突破 5 成、2027年逼近6成。光學鏡片有新機備貨與CPO題材疊加,3Q產能滿載;航運3Q運價優於預期、獲利同步上修,成本轉嫁壓力未解。
立榮、華信航空接連申請停飛「花蓮國內線」 民航局證實:正在審查中
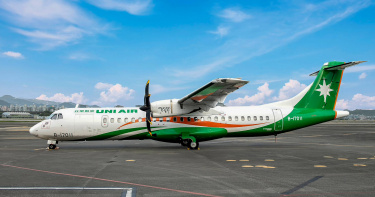
花蓮機場國內航線接連傳出停飛消息。繼華信航空申請停飛「台中-花蓮」、「高雄-花蓮」航線後,立榮航空也因「台北-花蓮」航線載客量不佳,向民航局提出停航申請。民航局今(17)日證實已收到申請,目前正在審查中。立榮航空表示,北部旅客往返花蓮時高度依賴陸路運輸,因此「台北-花蓮」航線的空運需求較低。相較之下,離島航線有較大的運能需求,載客率都約有80%以上,公司考量到有限的航空資源,希望能將運能轉往其他需求較高的航線,因此已在6月底向民航局提出「台北-花蓮」停航申請。根據交通部民用航空局統計,立榮航空是唯一執飛「台北-花蓮」航線的航空公司,不過去年「台北-花蓮」航線平均載客率僅約29%;今年1至6月「台北-花蓮」航線載客率為24.2%,7月暑假期間載客率甚至只有17%。此外,花蓮往返其他城市的國內航線也長期面臨載客率不佳的問題。華信航空表示,今年1至6月「台中-花蓮」航線載客率為57.5%;「高雄-花蓮」航線則約42%,即使推出優惠票價,仍難有效提升載客量,長期營運面臨虧損。因此,華信航空日前也已向民航局申請停飛「台中-花蓮」、「高雄-花蓮」航線。華信航空日前申請停飛「台中-花蓮」、「高雄-花蓮」航線。(圖/報系資料照)據悉,目前共有3條花蓮國內航線,華信航空經營了其中2條航線,「台中-花蓮」航線每週飛3班、票價2472元;「高雄-花蓮」航線每週飛7班、票價2329元;而立榮航空執飛的「台北-花蓮」航線,每週飛4班、票價1722元。針對立榮航空的停航申請,民航局表示,目前已收到「台北-花蓮」航線的停飛資料,正在進一步審查中。至於華信航空申請停飛「台中-花蓮」、「高雄-花蓮」2條航線,民航局初步檢視資料後,已要求業者補充相關資料。依據國內線現行票價機制,是由民航局依航空公司提報的成本項目計算各航線運價上下限,再由航空公司在區間內自行訂定票價;今年初華信航空與立榮航空都曾向民航局申請調整票價,但受到4月中東戰事導致航空燃油價格上漲等因素影響,交通部宣布先暫緩國內線票價調漲,要求航空公司自行吸收成本。
SCFI指數連三漲 美線熱度不減、貨櫃三雄股價齊揚
貨櫃搶運潮高峰已過,外媒揭露船公司透過停航措施主動收緊運力,以支撐美國線運價。最新一期上海航交所出口貨櫃運價指數(SCFI)連三漲,指數上漲79.1點至3355.24點、漲幅2.41%。貨代業者分析,目前市場貨量回歸正常,但美國線運價過高,一方面持續吸引加班船投入搶貨,另一方面擔心掉貨的船公司不漲運價;此外,美東線仍有巴拿馬運河枯水限重問題,艙位偏緊。根據出爐運價顯示,遠東到美西運價每40呎櫃(FEU)較前一期上漲230美元至6714美元,周漲3.55%;遠東到美東運價每FEU 較前一期上漲278美元達9568美元,周漲2.99%。遠東到歐洲運價每20呎櫃(TEU)較前一期下跌19美元至2945美元,周跌0.64%;遠東到地中海運價每TEU 較前一期下跌119美元達3929美元,周跌2.93%。台股部分,貨櫃三雄14日股價齊揚,長榮(2603)上漲1.62%,終場收至219元;陽明(2609)上揚0.39%,收在51.6元;萬海(2615)勁揚3.54%,收報90.6元。
SCFI指數連二漲 美線傳搶貨、貨櫃三雄全數收紅
高運價推動加班船投入,市場傳出8月中後,馬士基等船公司增加跑墨灣的船搶貨。最新一期上海集裝箱出口(SCFI)運價指數上漲70.17點至3276.14點,周漲2.18%,呈現連二紅。美國線方面,搶運潮後依然維持高檔,在耶誕節等節慶拉貨潮帶動下,船商8月滿載,同時,近期巴拿馬運河因水位偏低,在縮減船舶通行數、載重量下,支撐短期運價。最新一期運價顯示,遠東到美西運價每40呎櫃 (FEU)較前一期上漲255美元達6484美元,周漲4.09%;遠東到美東運價每FEU 較前一期上漲236美元達9290美元,周漲2.6%。遠東到歐洲運價每20呎櫃 (TEU)較前一期下跌75美元至2964美元,周跌2.46%;遠東到地中海運價每TEU 較前一期下跌141美元至4048美元,周跌3.36%。台股方面,貨櫃三雄7日股價齊揚,長榮(2603)上漲1.72%,終場收至207.5元;陽明(2609)上揚0.2%,收在50.5元;萬海(2615)上漲0.71%,收報84.9元。
SCFI指數止跌回升 美國線運價暴漲、貨櫃三雄股價齊揚
最新一期上海出口集裝箱運價指數(SCFI)終止連三跌,指數上漲143.02點至3205.97點,周漲4.67%,美西線及美東線皆止跌回升12%。遠東到歐洲每20呎櫃(TEU)較前一期下跌116美元至3039 美元,周跌3.68%;遠東到地中海每TEU較前一期下跌162美元至4189美元,跌幅達3.72%。根據本周最新報價,遠東到美西每40呎櫃(FEU)運價較前一期飆漲694美元至6229美元,彈升多達12.54%,遠東到美東每FEU更較前一期飆升1014美元達9054 美元,周漲12.61%。法人分析,中東地緣政治緊張局勢使多家航商 8 月起徵收緊急燃油附加費,加上亞洲多個碼頭塞港延誤船期,造成需求升溫。台股方面,貨櫃三雄31日股價齊揚,長榮(2603)上漲1.49%,終場收至204元;陽明(2609)上揚1.6%,收在50.8元;萬海(2615)上漲0.36%,收報84.7元。
SCFI指數連三黑 「這航道」+貨櫃三雄逆勢齊揚
最新一期上海出口集裝箱運價指數(SCFI)呈現連3跌,指數跌幅明顯收斂,下跌17.36點來到3062.95點,跌幅0.56%,四大航線同步下跌。受到美伊戰局升溫干擾,船舶繞道影響供給縮減。波斯灣航線的運價逆勢大漲318美元,報每20呎櫃(TEU) 4584 美元,漲幅 7.45%。根據本周最新SCFI報價,遠東至美西每40呎櫃(FEU)較前一期下跌186美元至5535美元,周跌1.9%;遠東至美東每FEU運價較前一期下滑132美元達8084美元,周漲1.1%。遠東至歐洲每20呎櫃(TEU)運價較前一期下跌60美元為3155美元,周跌1.9%;遠東至地中海每TEU運價較前一期下滑124美元至4315美元,周跌2.8%。台股部分,貨櫃三雄24日股價齊揚,長榮(2603)上漲1.23%,終場收至206元;陽明(2609)上揚1.98%,收在51.5元;萬海(2615)勁揚2.96%,收報87元。
SCFI連2黑 美東線挺盤、貨櫃三雄全走弱
最新一期上海出口集裝箱運價指數(SCFI)出爐,在連續十周大漲後連續兩周下跌,指數周跌3.3%,三大主要航線運價同步下滑,唯美東逆勢撐盤。根據最新SCFI報價,遠東至美西每40呎櫃(FEU)運價跌破6000元大關,較前一期下跌498美元至5721美元,周跌8%;遠東至美東每FEU運價較前一期上漲38美元報8172元,周漲0.5%。遠東至歐洲每20呎櫃(TEU)運價較前一期下跌117美元達3215美元,周跌3.5%;遠東至地中海每TEU運價較前一期下跌86美元 至4475美元,周跌1.9%。貨代業者表示,隨著美國政府對進口商品課徵10%臨時關稅將於7月24日到期,美國線「搶運潮」消退,加上新船持續交付、撤離波斯灣的運力回歸市場,市場艙位緊張情緒進一步緩和。貨櫃三雄17日股價全數下跌,長榮(2603)下跌1%,終場收至198元;陽明(2609)挫跌1.99%,收在49.2元;萬海(2615)下跌1.49%,收報79.5元。
SCFI指數拉回逾百點 搶運潮消退「貨櫃三雄」股價漲跌互見
最新一期上海集裝箱出口(SCFI)運價指數變盤,在運價指數連十漲之後,本周指數下跌142.04點,周跌4.27%,四大主要航線全數下跌。多家貨代業者表示,本周SCFI運價指數回落,主要反映前期美國提前拉貨的「搶運潮」逐步消退,加上全球貨櫃船運力供給增加,使主要航線現貨運價出現修正。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU )較前一期下跌411美元至6219美元,周跌6.2%;遠東到美東運價每FEU 較前一期下跌162美元報8134美元,周跌2.%。其中遠東到歐洲運價每20呎櫃(TEU)較前一期下跌86美元達3332美元,周跌2.51%;遠東到地中海運價每TEU 較前一期下跌156美元至4561美元,周跌3.31%。貨櫃三雄9日股價方面漲跌互見,長榮(2603)下跌0.77%,終場收至194.5元;陽明(2609)挫跌1.34%,收在51.6元;萬海(2615)上漲1.26%,收報80.4元。
SCFI指數連10漲 貨櫃三雄股價走強Q3看旺
最新一期上海集裝箱出口(SCFI)運價指數連十漲,指數上漲87.23點至3326.87點,周漲2.69%,四大主要航線皆上漲。法人看好貨櫃三雄即將公布的6月及第2季營收、獲利表現。傳統旺季加上歐美進口商提前備貨帶動下,船公司趁著旺季推漲7月運價,貨攬業者表示,第3季貨量與運價動能可望延續第2季表現。不過航運商同時也關注運價見頂的跡象,部分業內人士認為,本周中國到東南亞、南亞航線運價持續回落,顯示旺季提早貨量集中釋出的力道正在減弱。根據最新一期出爐運價,遠東到美西運價每40呎櫃(FEU)較前一期上漲563美元達6630美元,周漲9.27%;遠東到美東運價每FEU 較前一期上漲912美元至8296美元,周漲12.35%。遠東到歐洲運價每20呎櫃(TEU)較前一期上漲76美元達3418美元,周漲2.27%;遠東到地中海運價每TEU 較前一期上漲51美元 至4717美元,周漲1.09%。貨櫃三雄股價方面,長榮(2603)3日勁揚5.12%,終場收至195元;陽明(2609)下上漲2.75%,收在52.4元;萬海(2615)上揚4.94%,收報82.8元。
慧洋H1營收逾96.8億 年增32% 每股稅前盈餘4.11元
慧洋(2637)於今日公告2026年6月合併營收為18.78億元,累計2026上半年營收為96.80億元,分別年增57.92%與32.32%,並同步公告自結獲利,6月份營業利益8.25億元,營業利益率高達44%,稅前淨利為9.37億元,自結每股稅前盈餘為1.26元;累計上半年營業淨利32.30億元,稅前盈餘30.68億元,自結每股稅前盈餘4.11元。受惠南美穀物出貨旺季延續,加上波斯灣封鎖造成市場船舶供給減少,散裝市況維持傳統旺季高檔表現,挹注慧洋第二季營運亮眼,6月單月營業利益率更突破4成,寫下自2022年疫情以來之新高;然而美伊戰爭談判搖擺反覆,以及即將進入傳統暑假淡季,後續運價指數變化仍有待觀察。船隊佈局方面,慧洋於6月下旬公告新船加入營運,係由今治造船株式會社打造之輕便型(40,000 DWT,船名:Paiwan Elegance)NOx第三期環保節能船,亦已簽訂長期穩定租賃合約,毛利率約落在5成左右;6月份亦處分一艘輕便型舊船,認列處分利益約美金100萬元,慧洋今年也將持續汰舊換新政策,提升船隊競爭優勢。展望下半年,慧洋維持審慎樂觀態度,近期荷姆茲海峽通航狀況仍反覆不定,美伊戰事是否將告一段落仍有待觀察,慧洋表示,若短期地緣政治風險降溫,有助全球貿易活絡與需求回補,而戰後重建需求可望進一步帶動原物料運輸動能,公司將密切關注後續發展,並彈性調整船隊營運。
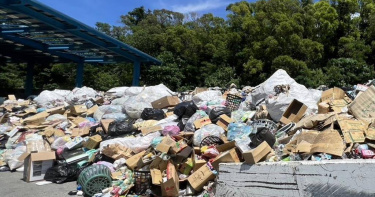
小琉球資收物爆量1500噸 周春米下令縣府團隊介入處理
屏東縣離島琉球鄉因資源回收清運15次流標,導致資源回收場堆置1500公噸垃圾半年未清,引發居民抱怨異味及衛生疑慮,事件爆發後,琉球鄉公所遲遲未出面說明,甚至連鄉長陳國在也疑似神隱,對此,屏東縣政府今(1)日表示琉球鄉公所毫無作為顯已嚴重失能,周春米縣長要求即刻啟動跨局處聯合行動,責成環保局、警察局、政風處介入處理,盡速清運,絕不容許鄉公所行政怠惰危害環境及居民遊客健康。小琉球因垃圾清運標不出去,曾先後於2015年前縣長潘孟安任內、2024年周春米縣長任內爆發二次垃圾問題,都由縣府代為清運處理,2015年清運350噸垃圾,2024年清運671噸垃圾,還揪出環保蟑螂移送司法偵辦,沒想到事隔二年又再次發生資源回收物清運問題。屏東環保局長顏幸苑指出,依據「廢棄物清理法」,一般廢棄物的回收、清除權責是在鄉鎮市公所,各公所清潔隊收垃圾、收回收物後,再送到焚化廠由環保局來處理。此次資源回收物問題還是要由琉球鄉公所出來解決,但連日鄉長或公所主管都聯繫不上,僅能接洽到一位清潔隊員。而此次小琉球爆發資源回收物問題,和前二次垃圾危機不同;前二次垃圾清運到本島,就送進焚化爐焚燒,但資源回收物必須進行分類,先前環保局就建議鄉公所應該在島上就先做好回收分類,廠商才願意投標,但沒有落實,不排除是造成流標的原因之一。顏幸苑表示,琉球鄉公所於7月7日會再次開標,如果再度流標,縣府就會介入協助清運,但還有貨運公司、船班公司、垃圾分類等問題要協調,不是接手就能馬上清運。環保局今天下午會先派員過去了解目前的堆置狀況,並要求鄉公所每週都要消毒一次。至於清運案流標多次,顏幸苑說,2024年小琉球爆發垃圾危機的時候,環境部就和縣府說,小琉球的清運價格在全國裡面算是最高的,而今年琉球鄉資源回收案的標案金額是1100萬元,由環境部全額補助,為什麼還標不出去?
陸經濟6月加速成長!對美出口反彈成關鍵推力
中國大陸經濟於6月加速成長,製造業、零售及對美出口同步改善,工廠活動與美國訂單明顯回升,帶動整體經濟動能。分析認為,企業搶在關稅調整前加速出貨、人工智慧需求強勁及油價回落,均有助支撐經濟。據美國財經媒體《CNBC》的報導,總部位於紐約的獨立經濟研究機構《中國褐皮書》(China Beige Book)在美東時間29日公布的調查報告中指出:「中國製造業出現最明顯的改善,零售銷售也有不錯的復甦。」這項調查涵蓋6月1日至6月22日期間,共調查1,321家中國企業,結果顯示奢侈品銷售大幅成長,但與旅遊相關的消費支出則相對疲弱。報告也強調:「第2季的結尾比開頭要好,但這樣的表現還必須在7月和8月維持,才有真正值得慶祝的理由。」中國在第1季表現強勁後,於4月及5月逐漸失去動能。官方數據顯示,5月中國零售銷售自疫情以來首次下滑;此外,從5月中旬持續至6月中旬的「618購物節」數據也顯示,銷售成長速度明顯放緩。根據中國金融數據供應商「萬得資訊」的資料,由於金屬、化學品及汽車生產下滑拖累,製造業投資以年初至今計算,在5月出現自2020年12月以來的首次下跌。然而,《中國褐皮書》指出,中國工廠6月的活動「已加速成長」,而且「來自美國市場的訂單再次出現顯著的年增幅」。近幾個月來,中國對美出口持續回升,在4月及5月分別年增11.3%與35.4%,扭轉了去年大部分時間的兩位數衰退。當時,美國總統川普(Donald Trump)持續提高對中國輸美商品徵收的關稅。標普全球(S&P Global)上週表示,亞洲至美國航線的海運運價已攀升至近2年來最高水準。該機構指出,主要原因是進口商趕在燃油附加費提高及亞洲供應商漲價前提前出貨。不過,這波提前備貨的現象可能會在7月下旬逐漸消退。此外,《中國褐皮書》也發現,中國對亞洲及其他開發中國家的出口訂單成長,在6月較5月有所放緩,而對歐洲的出口訂單成長則維持穩定。川普與中國國家主席習近平在5月中旬的會晤,釋出關稅短期內可能維持較低水準的訊號。同時,美國尚未實施因《301條款》(Section 301)調查而可能新增的關稅措施,這些調查主要針對被認定存在產能過剩及強迫勞動問題的國家。此外,川普依據《122條款》(Section 122)對多數主要貿易夥伴商品加徵的10%關稅,預計將於7月24日到期。英國《經濟學人智庫》(Economist Intelligence Unit)資深經濟學家徐天辰表示,由於市場擔憂關稅可能再次大幅提高,企業目前正加快向美國出貨。官方數據顯示,在貿易復甦帶動下,中國今年5月對美出口已恢復至2024年同期約90%的水準。相較之下2025年5月時,中國對美出口僅為2024年同期的70%。對此,徐天辰分析:「中國疲弱的經濟動能很可能已在6月出現反轉。這波改善仍然首先是由外部需求所帶動。」他補充,市場對人工智慧(AI)技術及相關零組件的強勁需求,以及荷姆茲海峽(Strait of Hormuz)緊張局勢緩解後油價下跌,都將有助於減輕中國經濟所承受的壓力。中國預定於7月15日公布6月零售銷售、工業生產數據以及第2季國內生產毛額(GDP)數據,而6月貿易數據則預計將於7月14日公布。官方對6月經濟表現的首項數據將於30日公布,屆時中國國家統計局將發布官方製造業採購經理人指數(PMI)。根據《路透社調查,市場預期該指數將回升至代表景氣擴張的50.1。高盛(Goldman Sachs)於28日將中國第3季國內生產毛額(GDP)季增年率預測,由原先的4.5%上調至5%。高盛預期,在經歷其預估僅成長3.5%的疲弱第2季後,未來幾個月油價走低以及財政支出加速,將為中國經濟提供更多支撐。