


違反保險法
」 金管會 保險法 新光人壽 保險 鄧文聰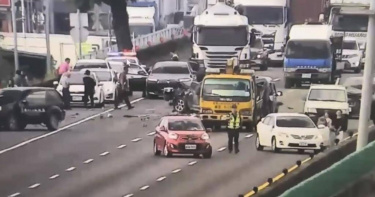
保險陷阱1/乙、丙式車險竟擋毒駕理賠 恐怖內幕:風險丟回車主
近年來「依托咪酯」、「喵喵」等毒品氾濫,毒駕造成傷亡、車輛毀損的情形越來越多,正常行駛在道路上的駕駛人,往往閃避不及,但事後卻求償無門,因為多數人選擇「乙式」以及「丙式」的車體險,在遭受酒駕或毒駕的池魚之殃後,保險公司不理賠,理由是契約中有一條「因第三者非善意行為所致之毀損滅失」不理賠,但該條文其實違反保險法。今年5月27日上午七點多,一輛營業半聯結車,行經國道一號北向325公里處時,因駕駛李男精神恍惚,在幾乎沒有煞車減速的狀況下,追撞前方車輛,因為力道相當大,像打保齡球似的,一部追撞另一部,或波及其他車道行駛中的車輛,竟然造成八部自小客車毀損,現場有10人受傷。這起車禍造成多輛小客車被撞爛,幾乎成廢鐵,而李男的聯結車,僅車頭毀損。國道警方對李男實施酒測,確認並沒有飲酒,但在他車內發現使用過的毒品咖啡包共22包,進行毒品快篩,結果呈第三級毒品甲基甲基卡西酮(俗稱「喵喵」)陽性反應。2025年12月5日詹男在新北中和毒駕,撞倒多部汽機車後逃逸,逆向行駛,又與對向來車相撞。(圖/報系資料照)去年12月5日晚間9時許。45歲的詹姓男子駕駛自小客車,行經新北市中和區忠孝街時,突然暴衝,猛烈擦撞路邊停放的1輛汽車及4部機車,現場滿目瘡痍,但他肇事後囂張的逃逸,不久後,又在附近新華街逆向行駛,與正常行駛的廖姓男子(28歲)所駕駛的車輛發生迎面對撞,撞擊力道之大,導致廖男車輛失控倒車,又不慎撞上後方一名騎腳踏車的王姓女子。目擊者說,詹男街頭狂飆,簡直像是「暴走坦克」,警方對詹男實施毒品唾液快篩,結果呈現陽性反應,隨後在他車上起出含有依託咪酯的煙彈1個及針筒1支,顯見其駕前確有吸毒行為。上述兩起毒駕事件,以及其他酒駕造成的車輛毀損,被害人肇事責任是零!但是,很可能保險公司不理賠。曾任職保險經紀人的「保險消費者權益促進會」C姓前會長指出,除非是購買新車的前兩、三年,車主會購買全險(甲式車體險),車齡稍舊,就會降級,改保「乙式」或「丙式」車體險,而這兩種車險,對於無辜遭受酒駕或毒駕的被害人,壓根無法獲得理賠。可惡的是,百分之九十九的消費者根本不曉得,因為保險業務員只會告訴車主,「乙式」車險保障範圍涵蓋「車對車」、「車對物」,甚至天災毀損都理賠,而「丙式」車體險,只保障「車碰車」,也就是說,僅理賠行駛中碰撞,若是「自撞」、「翻車」必須花較多錢買「甲式」跟「乙式」車險才有賠償。按照消費者認知的理賠範圍,如果是行駛中被毒駕者撞到,應該乙式、丙式都有理賠,若是停在路邊,無辜遭受毒駕者波及,乙式保險車主也應該獲得理賠才對!但多數的乙、丙式車險定型化契約裡,有一條「因第三者非善意行為所致之毀損滅失」不予理賠。C指出,且不說保險業務員多數未盡告知義務,事實上,該條文違反保險法第54-1條規定「保險契約中有左列情事之一,依訂約時情形顯失公平者,該部份之約定無效:一、免除或減輕保險人(即保險公司)依本法應負之義務者。二、使要保人、受益人或被保險人拋棄或限制其依本法所享有之權利者…」。也就是說,車主買保險,本來就是為了預防車禍發生時,肇事者擺爛,不賠償,而酒駕、毒駕者屬於「高風險者」,保險公司索賠成功率低,於是訂這「霸王條款」,但又藏在契約細節裡,保險業務員也不說,車主根本不知道自己花錢沒有買到應有的保障。更可惡的是,保險公司的經算師,在核算保費時,計算「損率」是有將毒駕、酒駕算進去,C強調,保險公司收了保障酒駕、毒駕的錢,卻不予理賠,擺明將無法求償的風險轉嫁給消費者,對此,主管機關應該站出來,勒令全國各保險公司修改契約,尤其在毒駕日漸增多的情況下,可以酌增保費,但不可以不理賠,因為此條款明顯違法。
保險陷阱2/霸王條款藏乙式車險 抓嘸肇事者、刻意撞車都能拒賠
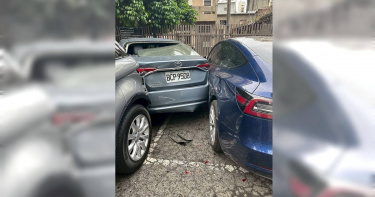
車主購買最普遍的乙式、丙式車體險,除了無辜遭遇毒駕、酒駕撞擊受損,保險公司不理賠,甚至,就連停在路邊莫名其妙被撞,保險公司也不理賠,其理由是「不明原因」,也就是找不到肇事者,保險公司沒有求償對象,乾脆把風險轉嫁消費者,甚至連找得到肇事者,保險公司也會以「非善意第三者」為由拒絕理賠,除非車主打官司才可能獲得應有的賠償。各種車體險比較:不明原因與遭人惡意破壞,乙、丙式拒絕理賠,其條文違反保險法。(圖/讀者提供)乙式車體保險,理賠範圍涵蓋車對車、車對物的碰撞,「丙式」僅限於行駛中車對車碰撞理賠。按理講,若車子停在路邊,莫名其妙被其他車輛撞擊,而車主肇事逃逸,附近也無監視器,也屬於「車對車」的碰撞,可是,保險契約裡有一條「不明原因條款」可以拒絕理賠。幾乎全台灣所有產物保險公司的乙式車體險,都有一條「不保事項」:「停放中遭不明車輛或物體碰撞、刮損或其他不明原因所致之毀損滅失。上述所稱「不明原因」係指無法確認可歸責之對象者,而「不明車輛」係指要保人或被保險人無法提供肇事車輛之車主或車籍資料,但經憲警或本公司查證事故屬實者不在此限。」「保險消費者權益促進會」C姓前會長指出,保險公司擺明了,只要警察抓不到肇事者,公司就不願意理賠,這等於把求償的責任與風險轉嫁到消費者身上:而此條款違反保險法第54-1條「約定無效」之規定:「免除或減輕保險人(即保險公司)依本法應負之義務者。」甚至,有時候連找得到肇事者,保險公司也要賴!去年3月30日,彰化市某咖啡廳停車場,某車主因有部豐田汽車違規停放,堵住通道,導致他的車出不去,此人竟然衝撞這部豐田,而他當場「路怒症」發作,在硬生生撞開一條通道後,居然還倒車猛撞亂停的豐田出氣,導致豐田波及旁邊停得好好的特斯拉,最後揚長而去。完全無辜的特斯拉車主,向保險公司求償,這次,因為監視器有拍到,警方很快抓到肇事者,但不曉得是肇事者耍賴,還是其他緣故,保險公司竟然拒絕理賠,原因跟拒絕理賠酒駕、毒駕受害者一樣:「因第三者非善意行為所致之毀損滅失」不予理賠」。C表示,有了「非善意第三者」與「不明原因(車輛)」兩個霸王條款,保險公司只要向肇事者求償不順利,就可以不理賠,反正,保險公司做生意是要「包贏的」,誰叫你消費者當初簽保單時沒有看清楚。後來特斯拉車主找上「保險消費者權益促進會」向保險公司提出申訴,該會強硬表示,既然找得到車主,不應因為肇事者是刻意撞擊,就以「非善意第三者」拒絕理賠,不排除到法院提起民事訴訟。最後,保險公司妥協了,全額理賠。因為該公司知道若告上法院,敗訴機率很高,且若霸王條款因此事件被廣為人知,肯定得不償失,但條件是車主必須簽下保密條款;C表示,好幾起保險公司利用上述兩則「霸王條款」拒絕理賠的案子,最後都因為保險公司怕鬧上法院,私下和解,顯然,業者自知理虧。
全球人壽董座「出國7次」未見1細節 遭金管會重罰300萬
金融監督管理委員會近日通過對全球人壽保險股份有限公司違反法令之處分案。金管會於112年對全球人壽辦理一般業務檢查時,發現該公司未建立董事出差應事先申請並經公司核准之內部控制制度,核有違反保險法相關規定之情事,依保險法第171條之1第4項規定,核處新臺幣300萬元罰鍰。金管會表示,全球人壽雖訂有「董事差旅費申報作業辦法」據以核銷董事差旅費用,惟未就董事出差訂定應事先就出差目的、行程及與業務關聯性進行申請及核准之相關內控程序,不利確認參訪之必要性及合理性,以及董事出差與業務之關聯性。如:時任董事長及副董事長於110年至111年間赴國外進行不動產考察共計7次,經查渠等申請核銷出差經費時出具之差旅費報告表,於行程部分僅說明拜訪對象或不動產考察區域,所提事前規劃不動產考察資料未見內部評估軌跡,且公司內部相關會議或簽呈亦未曾有投資案關國家不動產或由公司負責人出國考察相關規劃。金管會處分全球人壽,核處300萬元罰鍰。
三商壽發債還缺175億未達標 金管會開罰調降董座薪酬為期一年
金管會今天(31)日公布,三商壽(2867)因去年底資本適足率未達保險法規定之資本適足等級,且未能依所提增資、財務或業務改善計畫,要求一個月內新增提報具體、完整且可使公司資本適足率達法定標準之資本強化計畫並於今年底前完成之外,且限制該公司不得新增不動產投資,並對董事長翁肇喜調降薪酬七成為期一年。金管會表示,三商美邦人壽113年底資本適足率為136.30%,資本適足率屬在50%以上、未達150%之情形,違反保險法相關規定,遂依金管會2024年7月11日處分書要求,於8月30日提報可使該公司於2024年底資本適足率符合法令規定之資本強化計畫,該資本強化計畫包括2次現金增資共計6億股、私募負債型特別股新臺幣50億元及發行次順位公司債150億元。並載明若以2024年7月31日財務預測為基礎且各項增資方案均完成下,預期得使該公司資本適足率提升約58.5%可達201.9%,以符法定資本適足率標準,另該計畫案經金管會以9月9日函同意在案。不過,三商壽規劃於去年12月31日前發行次順位公司債共計200億元,包含加計私募負債型特別股之備援方案(即發行次順位公司債50億元),惟查截至去年底,僅發行次順位公司債25億元,尚餘175億元發債額度未向金管會提出申請及完成募集,致無法如該計畫所規劃於去年底達到相較該年7月31日財務預測基礎提升資本適足率之成效,其資本適足率仍無法達到資本適足等級。
南山第一產皆遭重罰240萬 無保戶簽名、一張信用卡付16張保單等六大違規曝光
金管會最新公布對南山產物、第一產物兩家保險公司各裁罰240萬元,前者在未收到保費前即保單生效、推出新服務前未有法令主管簽署意見書並納入內控、強制汽車險理賠未按理賠金額比例攤付等3點違規;後者則在辦理駕駛人傷害險核保作業未取得被保險人簽名、信用卡扣繳保費異常等違反保險法事項。依據金管會保險局公布裁罰書內容,在一般業務檢查時,發現南山產物保險在辦理汽車保險收費出單承保作業,有未於保單生效前完成收費或對信用卡取授權即出單之情事;例如生效日112年4月1日,保戶匯款日112年4月18日等。110年11月25日起推出行動投保服務及112年7月10日上線Line客服,惟未由總機構法令遵循主管出具意見書並簽署負責,且未因應服務上線將業務員私人行動裝置管控機制等納入所訂內部控制作業處理程序規範及內部稽核項目。辦理強制汽車責任保險賠案與其他保險同時處理時,有未依規定按理賠金額比例攤付理賠費用之情事,如:112年6月21日理賠同一車號時於強制險理賠金額2萬3千元、第三人責任險理賠金額97萬7千元,處理費用由強制汽車責任保險及第三人責任險各攤付一半,未按理賠金額比例攤付。依此違反保險法及強制汽車責任保險法相關法令規定,處罰240萬元整。此外,發現第一產物辦理駕駛人傷害險核保作業,未依保單條款約定取得被保險人簽名同意;以信用卡繳交保險費並填載持卡人為保單關係人者,有未全面以系統檢核持卡人ID是否為要保書所留存之保單關係人ID,致有業務員不實填載其為要保人而代繳保險費成功者,並以持卡人為要保人之名義通過人工審核。又曾以電話取得信用卡授權者,未送外部平台驗證授權人是否為持卡人,且後續刷同一張卡時,SAP系統對送驗規則判斷有誤,致有不同授權人以同一張信用卡解繳保費之異常情形,如以同一張信用卡繳費16張保單等授權扣繳保費異常。還有在委外廠商簽訂商業諮詢服務協議書未經適當層級核定,且在顧問諮詢費用係按月就當月已收保費之外銷產品責任險保單之簽單保費6%計算,與協議書「依案件個別計費」約定不符。因此違反保險法相關規定,罰鍰240萬元。
新壽疑涉不法遭搜索!前董座吳東進「被告身份」被約談 新光金重訊回應
新光人壽投資的新板傑仕堡2年前被金管會查出違反多項缺失,遭開罰300萬元,如今爆出疑似涉及不法。新北地檢署今(11日)指揮調查局兵分18路發動搜索,並依違反保險法等罪約談新光金暨新光人壽前董事長吳東進等人到案說明。對此,母公司新光金稍早代新光人壽發布重訊說明,依法配合搜索調查程序,並強調本次搜索與公司營運無關。據了解,新光人壽在新北市板橋區打造「傑仕堡有氧園區」,以「全齡共享」為目標,導入集團資源,包括醫療、保全、以及傑仕堡商旅專業的酒店式管理服務,內部設有健身俱樂部、餐廳、美容會館、新光健檢與新光音樂廳等多元設施。金管會於2022年查出新光人壽辦理資金運用、不動產投資管理及其他業務作業有違反保險法相關規定情事,包括未確實落實新板傑仕堡B棟之查核控管、辦理新板傑仕堡A、B、C棟住宿、出租作業未檢附充分資訊、辧理與利害關係人交易條件有不當比較等缺失,依保險法核處罰鍰新臺幣300萬元整。時隔2年,檢調懷疑新光傑仕堡涉及不法,今日指揮調查局針對新光總公司、傑仕堡、吳東進住處及保險大樓等18處發動搜索,共約談17人。其中剛轉任大台北瓦斯董事長的吳東進,也被依被告身份約談到案。據傳,新板傑仕堡疑遭檢舉在興建規劃過程涉及工程經費灌水等舞弊情形,因此被檢調追查。對此,新光金發布重訊說明,法務部調查局至人壽進行特定建物標的相關資料搜索調查,依法配合搜索調查程序,對公司財務、業務無影響,且本次搜索與公司營運無關。金管會保險局副局長蔡火炎今日下午證實,對檢調搜索新壽「已有掌握」,和2年前為同一案件,因檢調正在偵察中,所以不多作評論。

董座王貴鋒涉掏空10億 金管會重罰台中銀、台中銀保經1500萬
台中銀行董事長、台中銀保險經紀人公司前負責人王貴鋒,涉夥同台中銀保經公司現任董事長賴麗姿、極緻租賃公司實際負責人周哲男等人掏空公司10億元,日前遭檢方搜索。對此,金管會今(1日)依《銀行法》重罰台中銀1200萬元,並停止王貴鋒執行董事職務3個月,另對子公司台中銀保經祭出300萬元罰款。金管會對台中銀檢查時發現,該行及子公司台中銀保險經紀人與特定授信戶及其相關企業往來密切,支付該授信戶及其相關企業廣告費及航空器、公務車與招待所之租金總計已逾10億元,其中涉有租用航空器與高價公務車等交易決策不當及未完善建立與辦理相關招標之內部作業程序、對授信戶辦理授信時,未依內部規定評估前揭相關企業之經濟實質關係與留存檢核紀錄,及該行未落實督導保經子公司等多項缺失。金管會表示,台中銀未完善建立及未確實執行內部控制制度,且未善盡對子公司之管理,核有違反銀行法第45條之1第1項規定,並有礙健全經營之虞,爰依銀行法第129條第7款規定核處新臺幣1,200萬元罰鍰,併依同法第61條之1第1項規定予以糾正,及依銀行法第61之1第1項第7款規定,停止董事長王貴鋒執行董事職務3個月。另一方面,台中銀保經之內部控制制度未能有效運作,有違反保險法相關規定及有礙健全經營之虞,金管會依保險法第167條之3規定,核處限期1個月改正,併處罰鍰新臺幣300萬元整,暨依同法第164條之1第1項第4款規定,命該公司自裁處書送達翌日起,調降董事長賴麗姿及總經理每月月薪50%,為期3個月。

中信金前11月賺進550億年增67% 改寫歷史新高
中信金(2891)昨天(8日)公告11月自結獲利,雖然因新台幣急升,子公司台灣人壽出現虧損,單月稅後純益較上月衰退逾7成至13.95億元。累計前11月合併稅後盈餘549.88億元,年增仍有67%,提前改寫歷史新高,每股稅後盈餘(EPS)2.77元。中信金表示,11 月子公司中國信託商業銀行存放款業務表現穩健、財富管理動能強勁,加上金融商品操作佳,單月稅後獲利36.68億元;子公司台灣人壽保險公司則因11月台幣升值產生匯兌損失,單月稅後虧損23.01億元,較去年同期虧損36億元,今年還是略高一些。與去年同期相比,中信銀累計稅後獲利成長16%,持續創下歷史同期新高,主要來自存放款基盤成長、利差擴大、財富管理多元化商品銷售業績增加,以及信用卡消費金額在各業別均成長顯著,使前11月累計稅後獲利達387.88億元、年成長16%,持續創下歷史同期新高至於保險業務,今年雖避險成本居高不下,但擺脫防疫險損失的陰霾,稅後獲利137.82億元,較去年同期成長588%。中信金同日公告子公司台灣人壽辦理保險業務,核有違反保險法相關規定,依保險法第171條第1項規定,核處罰鍰新台幣180萬元整,強調將依主管機關指示辦理改善事宜,公司營運一切正常。

吳東進停職「干政27次、交易4案」 新光人壽董座潘柏錚「未督導」遭減薪三個月
大股東干預保險公司資金政策,金管會今天(10日)祭出重罰!針對前新光人壽吳東進參與公司會議並下指導棋,對新壽罰款300萬元,並調降現任董事長潘柏錚三個月薪資,月減幅度3成,且3年內不得新增與新光傑仕堡健身等6家公司暨與吳東進有關的投資交易,新壽還需依比例原則追究相關失職人員責任。2020年9月,金管會金檢新光人壽海外投資發現多項缺失,並違反公司治理設立有如「太上皇」的投資決策單位「資產負債管理委員會」主導投資等五大缺失,新壽遭重罰2,760萬元,時任新壽董事長吳東進被停職到本屆任期結束(明年6月),新壽投資長袁宏隆也遭解職,五年內不得復職,並要求新壽三個月內須組織重整。豈料,隔年11月,立委林楚茵爆料收到檢舉,吳東進在2021年10月1、2、7、22日與11月7日五度召開金控董總高階主管會議,干預信用卡業務、涉入新壽土地開發等。經過金管會要求新壽獨立董事調查及公司說明後,於今天公布調查與裁罰結果,光是說明長文就超過兩千字,鉅細靡遺。金管會表示,新光人壽辦理資金運用、不動產投資管理及其他業務作業,有未落實公司治理及內部控制制度、未落實不動產投資管理兩大部分。首先是在「公司治理及內部控制制度」,新壽相關部門依已停止董事長職務吳東進的指示,召開相關會議,未遵循公司內部控制程序事前簽報等未落實遵守公司治理及內部控制制度情事。例如,新壽外務企劃部及不動產投資部,仍依吳東進指示召開業務推動及不動產開發等會議,由吳的秘書逕行通知新光金控董事長、新光人壽董事長、董事及總經理等人與會,且有提供公司資源供召開集團會議之關係企業使用,吳東進與吳投資事業及利害關係人參與會議,未落實利益迴避。新壽在2021年間不動產相關會議由吳東進擔任主席者計24次,及吳東進未出席會議但涉有指示者計3次。依吳東進指示提報董事會審議新壽與吳東進投資事業進行交易者共4案。再者,未落實不動產投資管理部分,金管會發現未確實落實新板傑仕堡B棟之查核控管,將新板傑仕堡B棟委託利害關係人某商旅經營管理,該商旅將B棟之未出租空置之房間提供不特定人日租使用並收費納為收入,或以未收費方式出借供利害(實質)關係人使用,或任由利害(實質)關係人承租戶使用逾租賃範圍。對該商旅申請核銷之餐飲相關費用有偏高且欠合理情形,逕依所請予以核銷。辦理新板傑仕堡A、B、C棟住宿、出租作業,未檢附充分資訊,不利對利害關係人交易條件不優於同類對象之比較作業、承租戶之裝修費用有由公司負擔或由公司支應超逾合約約定之裝修費等欠合理情事,且未依利害關係人交易提報董事會。且在辧理與利害關係人交易條件有不當比較,出租予利害關係人及實質利害關係人,僅以出租之淨租金單價高於出租標的附近實價登錄淨租金單價,作為交易條件不得優於其他同類對象之證明,惟未另行與同棟其他非利害關係人承租戶之收費標準進行比較,且未將內含於租金之健康諮詢等相關服務納入比較,顯有欠妥。金管會指出,考量新光人壽業務經營內部控制三道防線未有效發揮功能,內部控制作業程序有嚴重缺失,違規事實明確,有礙健全經營之虞,違反保險法規定核處罰鍰300萬元整予以糾正。並為使新壽徹底改善,再依保險法限制新壽收到裁罰書翌日起3年內,不得新增新壽與新光傑仕堡健身(股)、新禧悅(股)、昕新健康管理顧問(股)、銀廚事業(股)、傑仕堡商旅(股)、瑞新興業(股),暨吳東進及其投資之具有符合國際會計準則公報第28號所稱有重大影響之關聯事業為授信或授信以外之其他交易,於提報具體改善計畫,經本會認可改善情形後,始得恢復辦理。但交易對象為新光醫療財團法人新光吳火獅紀念醫院、新光金控及其子公司者不在此限。至於現任新壽董事長潘柏錚擔任董事長期間,未妥適督導新光人壽遵守公司治理及內部控制制度之具體作為,未有效善盡董事長之督導職責,致該公司違反保險法相關規定,核有應作為可以作為,而作為有欠缺之情事,也依保險法規定,調降董事長每月月薪30%,為期3個月。金管會還特別強調,保險業資金多來自於保戶,從事各項業務經營須秉持公司治理及善良管理人之注意義務為之,且應要求公司各部門人員恪遵公司內部控制制度並落實執行,確保內部控制制度之有效性,不得有聽從非權責人員指示、干預而違背公司治理及內部控制制度之情事。保險業董事會負有確保建立及維持適當有效之內部控制制度之最終責任,董事長統領董事會,為公司之領導人,負有督導公司遵守公司治理及內部控制制度之責。金管會呼籲,保險業對於本案缺失應引以為鑑,塑造良好公司治理及內部控制之企業文化,以確保公司健全經營。

北富銀、富邦產險遭罰1500萬 停止代售投資型保險新契約1個月
金管會今(19日)公告,通過對台北富邦商業銀行股份有限公司,與其保險代理人4人及富邦產物保險股份有限公司,違反保險法及金融消費者保護法相關規定處分案。金管會表示,台北富邦銀行108年12月至109年3月間招攬投資型保險商品,客戶皆授權以信用卡扣繳保費,再以富邦銀行貸款繳交信用卡費,其實際上仍係以貸款方式購買保單,而富邦銀行貸款轉介人與保險業務員為同一人,卻未於業務員報告書正確填寫保費來源,有未落實執行瞭解消費者(KYC)之情事。金管會依保險法核處限期1個月改正,併處罰鍰900萬元,並停止代理銷售投資型保險商品新契約1個月。另核處其保險代理人林○○等4人立即改正,並對承保之富邦產物核處罰鍰600萬元。另外,富邦銀自97年起辦理住宅火災保險業務均預設增加投保建築物裝潢比例為建築物本體之45%,且致保費增加,富邦銀行卻未妥適向要保人說明及取得要保人同意,與法令規範不符且不利於消費者權益之保障,依金融消費者保護法核處罰鍰600萬元。金管會也查出,先前接獲檢舉台北富邦商業銀行總經理程君涉及以海外離岸公司名義收取費用,協助大陸地區企業之香港子公司取得該行授信額度等情。雖經查難以認定有此事件,但北富銀總行有未完善建立洗錢防制作業缺失,核有未完善建立及未確實執行內部控制制度,違反銀行法第45條之1第1項規定,依同法第129條第7款規定核處新臺幣200萬元罰鍰。此外,金管會今日也公告「對富邦人壽保險股份有限公司處分案」,指出金管會對富邦金融控股股份有限公司一般業務檢查時,發現富邦人壽辦理藝術品購置及管理作業,以及國外差旅包機及其費用核銷作業等事項,有違反保險法相關規定情事,因此核處富邦人壽罰鍰600萬元,並請該公司提報改善計畫。

前幸福人壽董座掏空公司資產 遭重判20年定讞
喧騰一時的幸福人壽掏空案,已經在監服刑的前幸福人壽董事長鄧文聰利用職權,涉向EFG銀行質押借款掏空公司部分,2019年8月23日高院更審將他依背信判刑16年、洗錢4年,最高法院31日駁回鄧的上訴,共判刑20年定讞。同案被告黃正一,最高法院也駁回黃就罪刑部分的上訴,依更審將他依加重背信判刑8年半,洗錢罪1年半,合併執行9年6月。最高法院並通知檢方對黃啟動防逃機制。至於高院更審判決中沒收鄧的犯罪所得、沒有沒收黃正一的犯罪所得的部分則撤銷發回。鄧文聰、黃正一被控在2007年8月移轉幸福5,000萬美元資產EFG銀行成立STAAP基金後,佯稱鄧私設Surewin、High Groundse兩家公司為幸福人壽關係企業,以STAAP基金為擔保,向EFG借款2,200萬美元,朋分作為私人企業資金運用。鄧2008年1月接董事長後,再以幸福1億5,600萬美元資產,委託EFG成立SFIP基金,向EFG質押借款後匯洗至私人帳戶。前年8月金管會發現資產遭質借2億多美元,且因未獲清償1億9384多萬美元資產,遭EFG銀行凍結,移送偵辦鄧、黃2人。2017年底,最高法院認定鄧文聰違背職務向渣打銀行質押借款部分犯行明確,依違反保險法的背信罪將他判刑10年,併科罰金3億5000萬元確定,鄧男入獄執行。至於鄧文聰被控與黃正一共同向EFG銀行質押借款掏空公司部分,高院更一審在2019年8月23日依背信、洗錢罪將鄧、黃2人判刑。
金管會主委顧立雄最後一天 8家金融機構遭開罰2580萬
在5月20日之後,顧立雄將會轉任國安會秘書長,今(19)日是他擔任金管會主委的最後一天,他在卸任之前,一口氣對金融業開出了2,580萬元的罰單,其中包含台新銀行遭罰800萬元、新光人壽則是被罰400萬元。金管會今日一共對8家金融業者開出總計金額高達2,580萬元的罰單,金管會表示,其中法巴人壽、安達人壽還有安泰、永豐、遠東、凱基等4家銀行,會遭罰是因為違反保險法,有業務員「不當勸誘」保戶使用保單借款來投資新的投資型保單,所以對這6家金融機構開罰1,380萬。台新銀行則有理專不當勸誘民眾使用保單、房貸質借,來購買投資型保單,遭罰800萬元;新光人壽則是辦理利害關係人的不動產標售案時,沒有提報董事會重度決議違反金控法,遭罰400萬元。

國寶朱國榮再涉證交法被約談移送 1500萬交保並限出境出海
國寶人壽於2009年以旗下子公司福座公司在苗栗頭份的一批破舊房屋,作為抵償國寶人壽在福座公司的3.5億元押租金債權,台北地檢署昨天指揮調查局台北市調處,兵分5路搜索國寶集團總裁朱國榮等人住處,並將朱國榮等8人約談到案,經移送北檢複訊後,檢方諭令朱以1500萬元交保候傳並限制他出境出海。根據了解,這件非常規交易案是台北地方法院審理福座公司違反保險法案時,合議庭發現國寶人壽與福座公司間,有租押金抵償的異常交易情況,因此向北檢提出告發,並經北檢指揮調查局台北市調查局擴大偵辦,於昨展開搜索約談行動。據悉,國寶人壽早在1994年即向旗下的福座公司以每月115萬餘元租用辦公室,並於2002年5月提撥押租金3.5億元給福座公司,之後租約結束,福座即應該返還國寶人壽3.5億元押租金,但是,國寶人壽在2009年12月舉行臨時董事會,卻作成由國寶人壽公司取得苗栗縣頭份鎮永昌街的屋齡已12年,沒有銷售完成的487戶房地產,作為抵償押租金債權。檢調調查,朱國榮透過恒輝不動產公司從中操作鑑價,趁機墊高價格,而使得原本不及3.5億元的房地產竟然透過鑑價超過4億元,以此充抵債權,涉嫌違反《證券交易法》的非常規交易罪。檢調昨天發動搜索約談,經北檢承辦檢察官漏夜訊問後,認為國寶集團總裁朱國榮涉嫌重大,諭令以1500萬元交保並限制出境出海。另,案發時的國寶人壽總經理賴宜銘30萬元交保、財務長洪秀惠、法務蔡良嘉各100萬元交保,恒輝不動產開發公司執行長黃銘豐100萬元交保,其餘人則請回。