


保險陷阱2/霸王條款藏乙式車險 抓嘸肇事者、刻意撞車都能拒賠
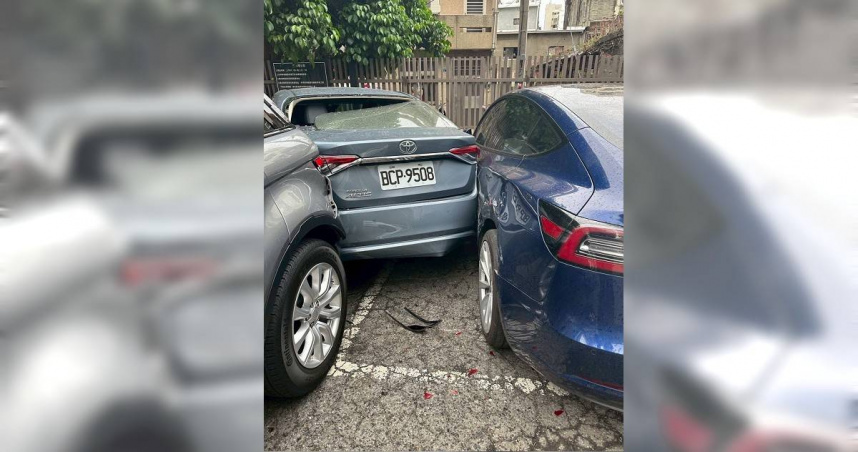
彰化某咖啡廳一部特斯拉停得好好,慘遭「路怒症」駕駛衝撞毀損,保險公司起初拒絕理賠。(圖/讀者提供)
車主購買最普遍的乙式、丙式車體險,除了無辜遭遇毒駕、酒駕撞擊受損,保險公司不理賠,甚至,就連停在路邊莫名其妙被撞,保險公司也不理賠,其理由是「不明原因」,也就是找不到肇事者,保險公司沒有求償對象,乾脆把風險轉嫁消費者,甚至連找得到肇事者,保險公司也會以「非善意第三者」為由拒絕理賠,除非車主打官司才可能獲得應有的賠償。
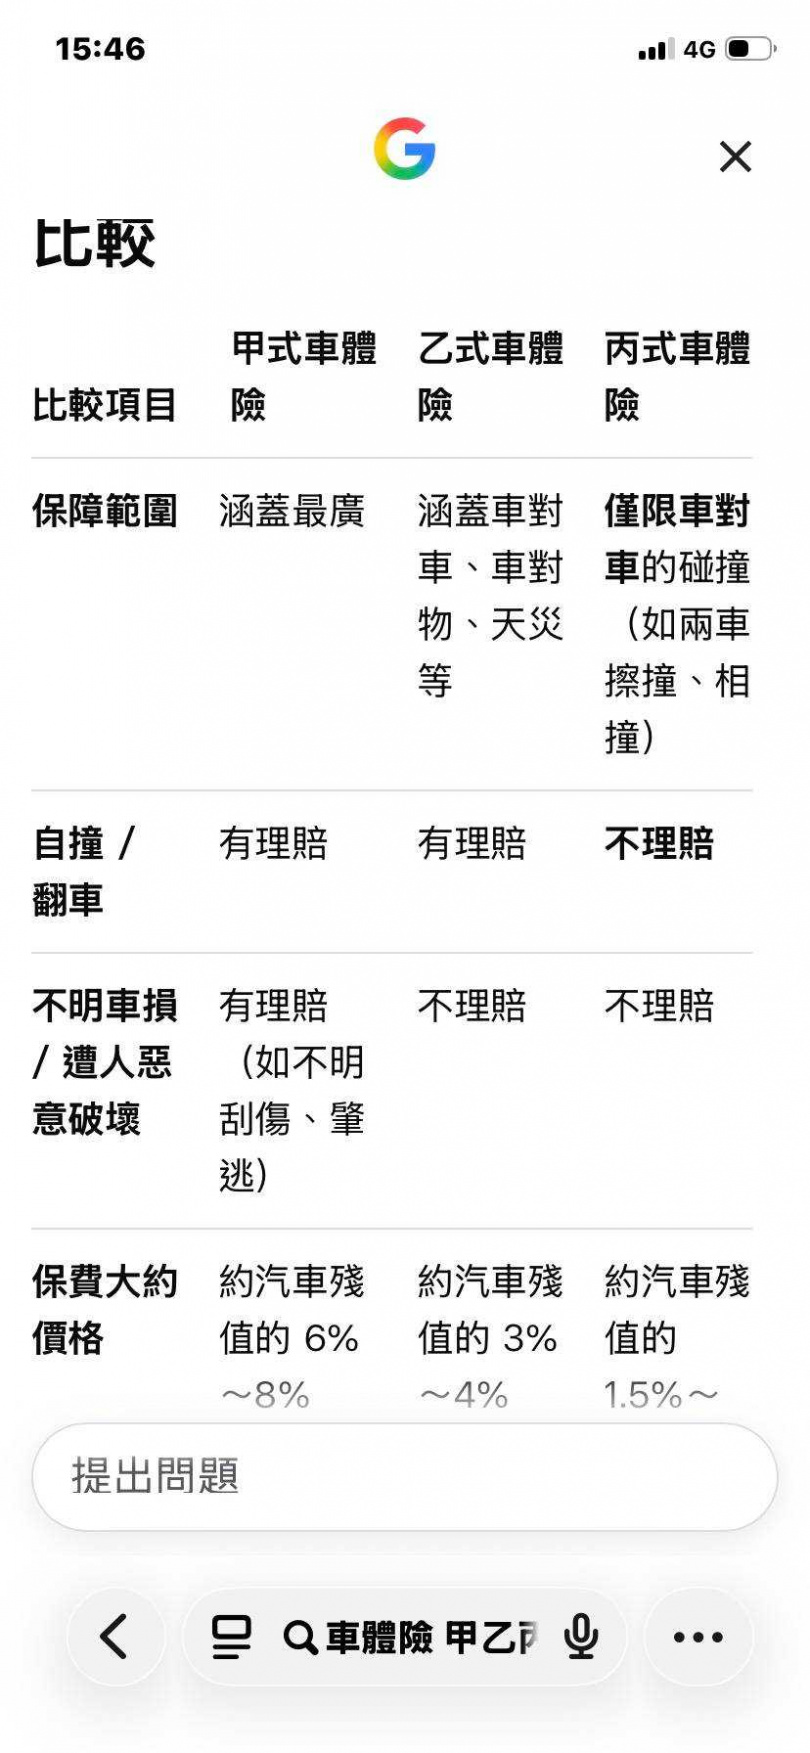
乙式車體保險,理賠範圍涵蓋車對車、車對物的碰撞,「丙式」僅限於行駛中車對車碰撞理賠。按理講,若車子停在路邊,莫名其妙被其他車輛撞擊,而車主肇事逃逸,附近也無監視器,也屬於「車對車」的碰撞,可是,保險契約裡有一條「不明原因條款」可以拒絕理賠。
幾乎全台灣所有產物保險公司的乙式車體險,都有一條「不保事項」:「停放中遭不明車輛或物體碰撞、刮損或其他不明原因所致之毀損滅失。上述所稱「不明原因」係指無法確認可歸責之對象者,而「不明車輛」係指要保人或被保險人無法提供肇事車輛之車主或車籍資料,但經憲警或本公司查證事故屬實者不在此限。」
「保險消費者權益促進會」C姓前會長指出,保險公司擺明了,只要警察抓不到肇事者,公司就不願意理賠,這等於把求償的責任與風險轉嫁到消費者身上:而此條款違反保險法第54-1條「約定無效」之規定:「免除或減輕保險人(即保險公司)依本法應負之義務者。」
甚至,有時候連找得到肇事者,保險公司也要賴!去年3月30日,彰化市某咖啡廳停車場,某車主因有部豐田汽車違規停放,堵住通道,導致他的車出不去,此人竟然衝撞這部豐田,而他當場「路怒症」發作,在硬生生撞開一條通道後,居然還倒車猛撞亂停的豐田出氣,導致豐田波及旁邊停得好好的特斯拉,最後揚長而去。
完全無辜的特斯拉車主,向保險公司求償,這次,因為監視器有拍到,警方很快抓到肇事者,但不曉得是肇事者耍賴,還是其他緣故,保險公司竟然拒絕理賠,原因跟拒絕理賠酒駕、毒駕受害者一樣:「因第三者非善意行為所致之毀損滅失」不予理賠」。
C表示,有了「非善意第三者」與「不明原因(車輛)」兩個霸王條款,保險公司只要向肇事者求償不順利,就可以不理賠,反正,保險公司做生意是要「包贏的」,誰叫你消費者當初簽保單時沒有看清楚。
後來特斯拉車主找上「保險消費者權益促進會」向保險公司提出申訴,該會強硬表示,既然找得到車主,不應因為肇事者是刻意撞擊,就以「非善意第三者」拒絕理賠,不排除到法院提起民事訴訟。
最後,保險公司妥協了,全額理賠。因為該公司知道若告上法院,敗訴機率很高,且若霸王條款因此事件被廣為人知,肯定得不償失,但條件是車主必須簽下保密條款;C表示,好幾起保險公司利用上述兩則「霸王條款」拒絕理賠的案子,最後都因為保險公司怕鬧上法院,私下和解,顯然,業者自知理虧。