


保險法
」 保險 保險法 勞動部 行政院 保險公司
駁「移工懷孕雇主養全家」 勞動部:無此規範、切勿以訛傳訛
針對網路上流傳「移工懷孕勞動部一句話讓雇主養他全家」貼文,勞動部今(13)日澄清,該說法為嚴重錯誤資訊,並提出三點說明。第一,勞動部指出,目前並無法律規範移工懷孕時雇主必須養移工全家,切勿以訛傳訛。依本國法規,家事移工懷孕時,能申請的是無薪產假;家事移工並不適用《勞動基準法》及《就業保險法》,也無育嬰留停津貼可請領。勞動部並說明,日本、韓國及香港的規範與我國相當,都規定雇主不得因移工懷孕而解僱。第二,勞動部表示,家庭類雇主若遇到移工無法勝任工作,可請仲介協助通譯及溝通,由勞雇雙方合意解約、轉出或返國,雇主即可依規定申辦遞補新移工。第三,勞動部指出,在等待期間,雇主可撥打1966使用「長照3.0」相關資源,政府也編列約20億元預算,提供喘息服務與短期照顧服務,兩者合計每年約52日,協助家庭照顧不中斷,呼籲民眾善加運用。
新光人壽「外價金」申報連環出錯!475億元差額惹議 金管會重罰240萬元
新光人壽辦理監理報表申報作業出現違規情況。金管會24日公布裁處結果,新壽未依規定自行收回並減少外匯價格變動準備金,俗稱「外價金」的期初餘額,相關決策過程也未落實法令遵循等內部控制機制;後續即使財報已完成修正,仍以錯誤數據向監理機關申報,兩項違規合計遭裁罰240萬元。保險局指出,新光人壽向安定基金申報2026年1月份月報表時,將外價金期初餘額填報為560億元,相較2025年12月底的1,035億元,大幅減少475億元。經主管機關調查,外價金屬於保險法令明定的法定負債。依行為當時「人身保險業外匯價格變動準備金應注意事項」規定,外價金僅設有提存及沖抵機制,並沒有可以逕行收回的相關規定。不過,新光人壽在未先向法令遵循單位確認適法性的情況下,就在監理報表中自行收回並減少外價金期初餘額。保險局認定,這顯示新壽雖然已建立相關內部控制制度,但實際執行時並未有效發揮功能。金管會認定上述情況違反《保險業內部控制及稽核制度實施辦法》第5條第1項第8款規定,並依《保險法》第171條之1第4項規定,針對內部控制缺失裁罰180萬元。除了自行調整外價金期初餘額,新壽後續申報作業也再度發生問題。新壽在2026年5月15日發布的第1季財報中,已依法修正外價金餘額,但5月20日向安定基金申報2026年4月份月報表時,仍沿用先前錯誤基礎計算的外價金數據,直到申報5月份月報表時才完成更正。金管會認為,此舉已構成未依規定格式及內容彙報業務與財務狀況,違反《保險法》第148條之1第2項規定,因此再依同法第171條之1第1項裁處60萬元罰鍰。新光人壽此次共有兩項違規遭到裁處,其中內部控制制度未有效執行遭罰180萬元,監理報表申報內容不符規定則遭罰60萬元,合計裁罰240萬元。
保險陷阱1/乙、丙式車險竟擋毒駕理賠 恐怖內幕:風險丟回車主
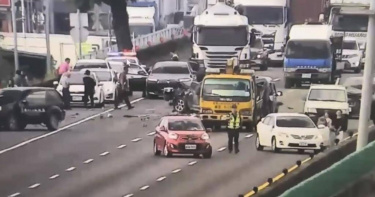
近年來「依托咪酯」、「喵喵」等毒品氾濫,毒駕造成傷亡、車輛毀損的情形越來越多,正常行駛在道路上的駕駛人,往往閃避不及,但事後卻求償無門,因為多數人選擇「乙式」以及「丙式」的車體險,在遭受酒駕或毒駕的池魚之殃後,保險公司不理賠,理由是契約中有一條「因第三者非善意行為所致之毀損滅失」不理賠,但該條文其實違反保險法。今年5月27日上午七點多,一輛營業半聯結車,行經國道一號北向325公里處時,因駕駛李男精神恍惚,在幾乎沒有煞車減速的狀況下,追撞前方車輛,因為力道相當大,像打保齡球似的,一部追撞另一部,或波及其他車道行駛中的車輛,竟然造成八部自小客車毀損,現場有10人受傷。這起車禍造成多輛小客車被撞爛,幾乎成廢鐵,而李男的聯結車,僅車頭毀損。國道警方對李男實施酒測,確認並沒有飲酒,但在他車內發現使用過的毒品咖啡包共22包,進行毒品快篩,結果呈第三級毒品甲基甲基卡西酮(俗稱「喵喵」)陽性反應。2025年12月5日詹男在新北中和毒駕,撞倒多部汽機車後逃逸,逆向行駛,又與對向來車相撞。(圖/報系資料照)去年12月5日晚間9時許。45歲的詹姓男子駕駛自小客車,行經新北市中和區忠孝街時,突然暴衝,猛烈擦撞路邊停放的1輛汽車及4部機車,現場滿目瘡痍,但他肇事後囂張的逃逸,不久後,又在附近新華街逆向行駛,與正常行駛的廖姓男子(28歲)所駕駛的車輛發生迎面對撞,撞擊力道之大,導致廖男車輛失控倒車,又不慎撞上後方一名騎腳踏車的王姓女子。目擊者說,詹男街頭狂飆,簡直像是「暴走坦克」,警方對詹男實施毒品唾液快篩,結果呈現陽性反應,隨後在他車上起出含有依託咪酯的煙彈1個及針筒1支,顯見其駕前確有吸毒行為。上述兩起毒駕事件,以及其他酒駕造成的車輛毀損,被害人肇事責任是零!但是,很可能保險公司不理賠。曾任職保險經紀人的「保險消費者權益促進會」C姓前會長指出,除非是購買新車的前兩、三年,車主會購買全險(甲式車體險),車齡稍舊,就會降級,改保「乙式」或「丙式」車體險,而這兩種車險,對於無辜遭受酒駕或毒駕的被害人,壓根無法獲得理賠。可惡的是,百分之九十九的消費者根本不曉得,因為保險業務員只會告訴車主,「乙式」車險保障範圍涵蓋「車對車」、「車對物」,甚至天災毀損都理賠,而「丙式」車體險,只保障「車碰車」,也就是說,僅理賠行駛中碰撞,若是「自撞」、「翻車」必須花較多錢買「甲式」跟「乙式」車險才有賠償。按照消費者認知的理賠範圍,如果是行駛中被毒駕者撞到,應該乙式、丙式都有理賠,若是停在路邊,無辜遭受毒駕者波及,乙式保險車主也應該獲得理賠才對!但多數的乙、丙式車險定型化契約裡,有一條「因第三者非善意行為所致之毀損滅失」不予理賠。C指出,且不說保險業務員多數未盡告知義務,事實上,該條文違反保險法第54-1條規定「保險契約中有左列情事之一,依訂約時情形顯失公平者,該部份之約定無效:一、免除或減輕保險人(即保險公司)依本法應負之義務者。二、使要保人、受益人或被保險人拋棄或限制其依本法所享有之權利者…」。也就是說,車主買保險,本來就是為了預防車禍發生時,肇事者擺爛,不賠償,而酒駕、毒駕者屬於「高風險者」,保險公司索賠成功率低,於是訂這「霸王條款」,但又藏在契約細節裡,保險業務員也不說,車主根本不知道自己花錢沒有買到應有的保障。更可惡的是,保險公司的經算師,在核算保費時,計算「損率」是有將毒駕、酒駕算進去,C強調,保險公司收了保障酒駕、毒駕的錢,卻不予理賠,擺明將無法求償的風險轉嫁給消費者,對此,主管機關應該站出來,勒令全國各保險公司修改契約,尤其在毒駕日漸增多的情況下,可以酌增保費,但不可以不理賠,因為此條款明顯違法。
保險陷阱2/霸王條款藏乙式車險 抓嘸肇事者、刻意撞車都能拒賠
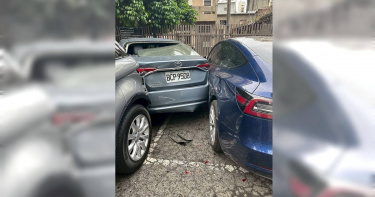
車主購買最普遍的乙式、丙式車體險,除了無辜遭遇毒駕、酒駕撞擊受損,保險公司不理賠,甚至,就連停在路邊莫名其妙被撞,保險公司也不理賠,其理由是「不明原因」,也就是找不到肇事者,保險公司沒有求償對象,乾脆把風險轉嫁消費者,甚至連找得到肇事者,保險公司也會以「非善意第三者」為由拒絕理賠,除非車主打官司才可能獲得應有的賠償。各種車體險比較:不明原因與遭人惡意破壞,乙、丙式拒絕理賠,其條文違反保險法。(圖/讀者提供)乙式車體保險,理賠範圍涵蓋車對車、車對物的碰撞,「丙式」僅限於行駛中車對車碰撞理賠。按理講,若車子停在路邊,莫名其妙被其他車輛撞擊,而車主肇事逃逸,附近也無監視器,也屬於「車對車」的碰撞,可是,保險契約裡有一條「不明原因條款」可以拒絕理賠。幾乎全台灣所有產物保險公司的乙式車體險,都有一條「不保事項」:「停放中遭不明車輛或物體碰撞、刮損或其他不明原因所致之毀損滅失。上述所稱「不明原因」係指無法確認可歸責之對象者,而「不明車輛」係指要保人或被保險人無法提供肇事車輛之車主或車籍資料,但經憲警或本公司查證事故屬實者不在此限。」「保險消費者權益促進會」C姓前會長指出,保險公司擺明了,只要警察抓不到肇事者,公司就不願意理賠,這等於把求償的責任與風險轉嫁到消費者身上:而此條款違反保險法第54-1條「約定無效」之規定:「免除或減輕保險人(即保險公司)依本法應負之義務者。」甚至,有時候連找得到肇事者,保險公司也要賴!去年3月30日,彰化市某咖啡廳停車場,某車主因有部豐田汽車違規停放,堵住通道,導致他的車出不去,此人竟然衝撞這部豐田,而他當場「路怒症」發作,在硬生生撞開一條通道後,居然還倒車猛撞亂停的豐田出氣,導致豐田波及旁邊停得好好的特斯拉,最後揚長而去。完全無辜的特斯拉車主,向保險公司求償,這次,因為監視器有拍到,警方很快抓到肇事者,但不曉得是肇事者耍賴,還是其他緣故,保險公司竟然拒絕理賠,原因跟拒絕理賠酒駕、毒駕受害者一樣:「因第三者非善意行為所致之毀損滅失」不予理賠」。C表示,有了「非善意第三者」與「不明原因(車輛)」兩個霸王條款,保險公司只要向肇事者求償不順利,就可以不理賠,反正,保險公司做生意是要「包贏的」,誰叫你消費者當初簽保單時沒有看清楚。後來特斯拉車主找上「保險消費者權益促進會」向保險公司提出申訴,該會強硬表示,既然找得到車主,不應因為肇事者是刻意撞擊,就以「非善意第三者」拒絕理賠,不排除到法院提起民事訴訟。最後,保險公司妥協了,全額理賠。因為該公司知道若告上法院,敗訴機率很高,且若霸王條款因此事件被廣為人知,肯定得不償失,但條件是車主必須簽下保密條款;C表示,好幾起保險公司利用上述兩則「霸王條款」拒絕理賠的案子,最後都因為保險公司怕鬧上法院,私下和解,顯然,業者自知理虧。
注意!最低工資破3萬「健保也要漲」 770萬人明年多繳錢
最低工資明年將再度調升,不僅月薪首度跨越3萬元門檻,也將連動改變健保投保級距。勞動部今(24)日召開最低工資審議會,勞資雙方從上午10時展開討論,歷經約7個半小時協商,直到下午5時30分才拍板,月薪最低工資將由現行2萬9500元提高至3萬900元,每月增加1400元、調幅4.745%;時薪則從196元提高至205元。若後續經行政院核定,將自2027年1月1日起實施,也代表最低工資連續11年調漲。勞動部表示,本次審議由勞、資、學、政四方委員共同參與,經過長時間討論後取得調整方案,時薪依照月薪4.745%的調幅同步修正。調整案接下來將陳報行政院核定,希望藉由提高最低工資,持續改善基層勞工薪資並保障基本生活。然而,最低工資提高也將牽動健保費。衛福部指出,依《全民健康保險法》第19條規定,健保最低投保金額會隨基本工資調整,因此配合2027年最低工資上路,「全民健康保險投保金額分級表」也將重新修正,初估全台約789萬名一般受僱者、職業工會會員及農漁民受到影響。衛福部社會保險司司長張鈺旋說明,現行健保投保金額第一、第二級距將進行合併,整體級距由58級縮減為57級。這次調整並非789萬人的保費全部增加,其中約770萬人保費上升,另外約19萬人反而可以少繳,綜合計算後,平均每人每月健保費約增加26元。從不同投保身分來看,一般受僱者當中,約283萬人每月健保費增加21元,另有44萬人每月增加9元;另一方面,也有約16萬人因投保級距重新調整,每月可以少繳14元。職業工會會員的變動幅度則不同,約262萬人每月增加44元,另有8萬人每月增加19元;同時約有2.7萬名工會會員保費下降,每月可少繳27元。農漁民部分,初估約168萬人受到此次級距調整影響,每人每月健保費將增加21元。整體而言,受影響人數合計約789萬人,實際增減金額則依各自投保身分及級距有所不同。健保收入增加的部分,也不是全部由民眾負擔。衛福部估算,新級距上路後,健保一年財務收入約可增加67億元,其中民眾負擔增加約25億元、雇主增加約18億元,政府則增加約24億元支出。後續健保投保金額分級表仍須完成預告、公告及行政院核定等程序;最低工資調整案也將由勞動部陳報行政院核定。相關程序完成後,月薪3萬900元、時薪205元的新最低工資,以及配套調整後的健保投保級距,預計同步自2027年1月1日起實施。
94筆懸帳遭動手腳!台灣人壽內鬼5年挪逾1600萬 慘吞960萬罰單
台灣人壽爆發員工長期挪用懸帳款項舞弊案,金管會今(24)日公布裁罰結果,查出台灣人壽從退費、保單保全與復效、收費、懸帳清理,到系統權限、檔案管理、金融消費者保護及防制洗錢等環節都有內控缺失。涉案員工利用制度與系統漏洞,以「挖東牆補西牆」方式挪用94筆懸帳款項,舞弊長達5年,挪用金額超過1600萬元。金管會最終分兩部分裁罰840萬元及120萬元,合計重罰960萬元。這起案件最早是因客戶反映沒有收到已失效保單的退費,台灣人壽在內部調查時察覺異常,並於2025年12月1日向金管會通報員工挪用懸帳款項重大偶發事件。金管會隨後對公司進行一般業務檢查,發現問題並非單一作業疏失,而是多道內部控制防線都出現漏洞。保險業所稱「懸帳」,主要是指款項性質尚未釐清,或暫時無法確認、找到應領取對象,因此先掛在過渡帳戶中的資金。根據金管會調查,涉案員工利用職務之便及收費作業系統漏洞挪用相關款項,涉及94筆,但並不代表有94張保單或94名保戶。相關舞弊從2020年5月一路持續至2025年6月,時間長達5年。金管會指出,遭挪用的懸帳款項超過1600萬元;另有報導揭露,案件還涉及侵占公司超商禮券,合計94筆、金額超過1653萬元。進一步追查退費流程後,金管會發現多項異常。涉案退費案件的受款人都不是保單關係人,系統中的退費原因卻統一登載為「續期保費溢繳退費」,部分案件甚至沒有留下付款憑證或簽呈,就直接放行付款或進行轉帳。原本保險公司的付款作業應透過申請、覆核、付款等不同程序相互牽制,但台灣人壽部分覆核人員卻有出借帳號、密碼的情況,也有人沒有確實執行覆核程序,交易對象的姓名及名稱檢核同樣未依內部規定落實。更大的問題在於,退費作業可以將受款人變更成與保單無關的特定第三人,公司卻沒有針對這類交易建立異常監控機制;甚至同一筆懸帳款項還能拆成多筆付款,也缺乏合理性及必要性的評估與管控措施,讓款項遭不當移轉的風險升高。金管會也發現,台灣人壽部分系統具有「轉帳」及「不喪失價值條款」等功能,員工能利用系統移轉保戶懸帳款項或調整保單狀態,但公司沒有針對這些功能建立完善的內部控制規範,也缺乏異常交易及異常行為監控機制。懸帳款項本身的清理作業同樣存在問題。台灣人壽雖然訂有內部規範,由會計部每季通知各單位清理懸帳,並要求回覆逾期原因及預計沖銷日期,但對已經可以歸屬到特定保單的款項,卻沒有建立定期陳報機制,導致部分懸帳長時間沒有處理。對於這些款項後續究竟採取退費、轉帳或入帳等方式處理,公司也沒有建立定期檢視的管控表,造成懸帳從建立到清理的追蹤機制不夠完整。文件管理也被查出缺口。台灣人壽僅規範實體文件的歸檔頻率及保存期限,對於付款交易憑證、簽呈及其他應檢附資料,沒有建立完整的歸檔管控機制。此外,台灣人壽客戶服務二部在2023年、2024年辦理自行查核時,雖然列有各項給付是否具有請款依據、是否符合內控等檢查項目,但金管會檢視留下的查核底稿後發現,對保戶款項退費的建檔、覆核及放行流程,並未實際抽查退費憑證文件,顯示自行查核項目設計仍不完整。金管會保險局副局長蔡火炎指出,相關缺失顯示公司未依內部牽制原則,確實建立及執行保險商品保全、復效、收費、懸帳及檔案管理等控制作業。其中,未依規定落實交易對象姓名及名稱檢核,也涉及金融機構防制洗錢相關規範。考量這起舞弊從2020年5月持續至2025年6月,時間長達5年,挪用金額超過1600萬元,加上問題橫跨多項內部控制作業及所造成的影響,金管會依《保險法》第171條之1第4項規定,針對這部分裁處840萬元罰鍰。另一項裁罰則與已失效外幣保單有關。部分保戶沒有提供匯款帳戶,原本應退還的款項因此形成懸帳,但台灣人壽並未將相關金額確實納入應付未付款項退還作業的聯繫機制,也沒有積極清理,其中甚至有相關款項遭員工不當挪用。金管會認定,台灣人壽在這部分沒有落實金融消費者保護管理,違反《保險業內部控制及稽核制度實施辦法》相關規定,因此再裁罰120萬元,兩項處分合計960萬元。金管會也要求台灣人壽全面清查截至處分日仍列在懸帳中的款項,確認是否還有應列入「應付未付款項」控管卻尚未處理的情況,同時必須依照「責任地圖」及相關人員的違失程度進行議處,追究相關責任並提出改善方案。蔡火炎強調,「誠信」是保險業經營的核心價值,業者應建立並確實執行有效的內部控制、風險管理及法令遵循制度,並督促各部門人員落實相關規範。金管會進一步指出,員工舞弊雖然涉及個人不法行為,但若長達數年都沒有被及時發現或防堵,也反映公司的內控及內部牽制機制存在問題。保險公司不能將這類事件單純歸咎於個別員工故意行為或單一疏漏,而應從公司治理及風險管理角度檢討制度成因。金管會要求董事會及高階經理人切實負起督導責任,持續強化法令遵循、內部控制、稽核及員工行為管理,建立誠信組織文化,以維護保戶權益及公司健全經營。
婚假將增至14天!人妻卻喊「更希望這件事」 一票媽媽認同:1國家產假98天
勞工婚假即將從8天延長至14天,卻意外引發媽媽族群討論。一名媽媽看到婚假延長消息後忍不住表示,比起多6天婚假,「媽媽本人更希望產假12週,畢竟56天根本不夠身體恢復」。貼文引發熱議,不少網友也認為,除了媽媽的產假,產檢假和另一半的陪產假也很重要,直言「生小孩又不是女生一個人的事情」,此外還有人分享馬來西亞的產假有98天。據了解,目前台灣勞工的產假為8週,對不少產後媽媽而言,生產後除了需要照顧新生兒,自己也需要時間休養,就有網友在Threads發文表示「比起婚假14天,媽媽本人更希望產假12週,畢竟56天根本不夠身體恢復」。貼文曝光後引發熱議,不少網友也紛紛留言表示「還有老公的陪產假!生小孩又不是女生一個人的事情」、「真的!產假至少要12週!56天剛好是二月鬧,睡眠不足到底要怎麼回去工作」、「我看到新聞嚇到,只有10月1日開始上路(婚假),但我也是在等產檢假與產假」、「真的,準媽媽遲遲等不到,很焦慮」、「產檢假也完全不夠,現在都高齡產婦」、「馬來西亞這裡的產假有98天,剛知道的時候震驚了一下,也太好了吧」。事實上,行政院今年提出「台灣人口對策新戰略—家庭支持篇」,已將產假、陪產假及育兒相關制度列入規劃,其中包括將產假由現行8週延長至12週,陪產檢及陪產假則由7天增加至14天,希望從懷孕、生產到育兒階段提供更完整的家庭支持。此外,現行「育嬰留職停薪」也規劃升級為「育兒留停」,適用子女年齡將從3歲以下孩童,擴大至6歲以下學齡前兒童,由政府補助企業相關津貼,讓勞工在育兒期間有更多彈性。不過,上述產假及陪產假延長等措施涉及《性別平等工作法》與《就業保險法》等法規,實際上路時間仍須經立法院修法及行政程序而定。勞動部17日預告修正《勞工請假規則》,規劃將現行勞工婚假由8天延長至14天,並新增第9至14天婚假工資,將由雇主先行支付,再向政府申請補助,以降低企業因婚假延長所增加的成本。依照規劃,未來勞工結婚後可使用14天婚假,政府也希望透過延長假期,讓勞工有更多時間處理婚禮等家庭事務。相關修正將依行政程序推動,預計勞工婚假可於10月1日上路。
寶林茶室中毒案逾2年!6死者家屬均獲賠償 千萬墊付款全數追回
113年3月爆發寶林茶室「邦克列酸」中毒案,至今已超過2年的時間,台北市政府今(14)日公布案件處理進度,市府表示已追回初期墊付的千萬醫療款,並積極協助亡者家屬獲得賠償金;行政裁罰上,6筆罰鍰均已移送強制執行。臺北市政府法務局指出事發初期受害者及家屬面臨極為沉重的自費醫療負擔。基於救人為先,市府第一時間動用重大災害民間賑災捐款,墊付共983萬8457元。後續由社會局委任律師代位求償,業者及產險公司已在114年6月13日將代墊費用全數匯回善款專戶。法務局提到事發初期寶林茶室因逾期未繳保費,導致其產品責任險及公共意外責任險遭註銷失效,受害者求償無門。但因事發地點為百貨公司,其投保之商業綜合責任保險附加食品中毒條款成為理賠解套關鍵。法務局介入後邀集產險業者、保險公證人、保險法專家學者葉啓洲教授,提供專業法律意見;並數度邀集信義遠百、大食代及各產險公司研商,全力加速理賠認定,確保家屬權益。自113年8月起至114年11月間,市府多次召開調解會議,最終6名亡者中,5名家屬順利調解獲償;另1名家屬亦在各方努力下,順利達成私下和解。另一方面,市府亦請消保團體為受害者爭取權益,消基會已於113年12月11日向臺灣臺北地方法院民事庭遞交起訴狀,代表30位受害者及家屬共計求償2億9301萬9053元,並已於114年7月22日進行一審言詞辯論,市府將持續提供必要協助並關注訴訟進度。此外,針對寶林茶室未依法投保且保單失效等違規事項,衛生局皆依法開罰,共計開出6件裁處。在給予業者合理之繳款與催繳期間後,最快僅18天即移送強制執行;其中114年1月23日開出的300萬元罰單,亦於催繳期限屆滿後迅速於3月18日移送。6件裁罰皆於兩個月之內全數移送強制執行。對此,市府也澄清第一時間即完成所有裁罰程序,依法給予合理的繳款與催繳期後即立刻移送強制執行,絕無外界所稱「拖延移送」的空窗期。案件一旦移送,針對業者的具體財產查封與強制扣款作業,後續由法務部行政執行署依法執行。市府將持續配合並尊重法務部行政執行署依法行使職權,共同防堵業者逃避責任。
陳佩琪抱怨小孩醫療險被扣 行政執行署:柯文哲是要保人
民眾黨創黨主席柯文哲遭監察院認定政治獻金申報不實,裁處罰鍰254萬元、沒入5579萬元,合計5833萬元逾期未繳,行政執行署台北分署接獲案件移送,強制執行柯文哲財產,柯文哲妻子陳佩琪上網抱怨,小孩的醫療險也被扣押「是在扣押什麼鬼」,台北分署對此回應,並非扣押義務人子女的保險保障,而是針對柯文哲身為要保人對於保險公司的金錢債權。陳佩琪臉書發文表示,執行署扣押遠雄人壽三個小孩的醫療險,但那是從小孩自己的帳戶扣自己的保費,她質疑只因為要保人是柯文哲,就扣押小孩的醫療險?她說「要學陳幸妤利用媒體來討財產,也為台灣公民討一個公道」。行政執行署台北分署聲明,調查與義務人有關的保險公司後,即依法核發執行命令扣押其保險契約債權,該執行命令係扣押義務人對保險公司之金錢債權,且於義務人為要保人時,禁止其為其他處分及行使權利等行為。台北分署指出,該執行命令說明已載明義務人為要保人時,其保險契約為健康、傷害保險或依保險法第123條之1第2項由主管機關公告之人壽保險者;或為人壽、年金保險,其解約金債權或現存在之保單價值準備金債權未逾最近1年衛生福利部或直轄市政府所公告每人每月最低生活費1.2倍計算之6個月金額中最高標準者,其解約金債權或現存在之保單價值準備金債權均不予扣押。對於陳佩琪表達「我要去跟執行署要回我家小孩的醫療險,趙建銘要還小孩錢,請法務部執行署還我小孩醫療險來」,台北分署回應,義務人於1日委任家屬主動到場,本分署已向其說明相關法律規定,並告知如不服,因法律已賦予聲明異議之救濟途徑,義務人自得依法提起救濟。
陳佩琪爆保險扣押令竄改日期 行政執行署喊冤未報復性補發
監察院認定民眾黨創黨主席柯文哲違反《政治獻金法》罰鍰254萬元並沒入5579萬元,因5833萬元逾期未繳,移送行政執行署執行財產,柯文哲妻子陳佩琪發文表示,扣押柯文哲保險的執行令在17日收到,但兩人在14日就前往台北分署做筆錄,因此懷疑是「報復性補發」竄改公文日期,台北分署對此回應並非報復也沒改日期,公文在11日就先寄給保險公司、另於14日交付郵局。陳佩琪上臉書發文,收到台北分署扣押柯文哲所有保險的執行命令,發文與信封列印日期都是8月6日,卻直到17日才收到。她無法理解台北市區寄公文要11天,也沒有郵戳證明,懷疑是因為兩人在14日前往執行署做筆錄,才被「報復性補發」並造假執行命令的日期,要求台北分署解釋這起「靈異事件」。台北分署聲明,依據最高法院大法庭裁定及《保險法》規定,義務人名下壽險契約債權得為執行標的,柯文哲名下有壽險契約,因此於8月6日核發執行命令扣押保險契約債權,經完成印製、封裝並送交郵政單位排程投遞等內部行政流程後,8月11日寄送保險公司、12日送達,柯文哲的部分在14日寄出,扣除15、16日週末假日,在17日合法送達。台北分署強調,在製作柯文哲的筆錄前,已發文給保險公司,絕不可能「報復性發文」,所謂竄改日期是個人臆測,必須嚴正聲明以正視聽。陳佩琪還抱怨柯文哲退休金帳戶和雲端發票中獎500元全被結,台北分署對此澄清,存款扣押命令僅限於「金融機構收到命令當時」的帳戶餘額,該筆500元獎金在扣押命令送達後才匯入,不在扣押範圍內。
不副署《臺灣兒少成長及未來帳戶條例》 行政院:違反權力分立、比例原則
行政院發言人李慧芝今(17)日表示,由於立法院日前三讀的《臺灣兒少成長及未來帳戶條例》,違反憲法權力分立原則、比例原則及租稅法律原則等憲法要求,為捍衛憲政秩序及行政院權限,行政院卓榮泰院長已在今天決定基於憲法賦予行政院院長之副署權,就本條例不予副署。 李慧芝強調,賴清德總統早就於今年5月27日召開國安高層會議,聽取行政院報告,並宣布「臺灣人口對策新戰略—家庭支持篇」,隔日(5月28日)行政院隨即於行政院院會中通過該項計畫。之後,立法院才在7月24日才三讀通過《臺灣兒少成長及未來帳戶條例》。而依《憲法》規定,行政院是國家最高行政機關,提出施政方針、形成施政計畫,以及編列中央政府總預算,屬於憲法賦予行政院的憲政職權。 李慧芝重申,「臺灣人口對策新戰略—家庭支持篇」是中央政府衡酌國家經濟成長、審酌國家財政力,對於國家世代發展進行完整擘畫。提出「安心生養、強化托育、教育加碼、友善職場、居住減壓」五大面向共18項措施,將「補助式育兒」全面升級為「公共支持式育兒」。 李慧芝指出,18項措施當中「0到18歲成長津貼」,兒少每人每月5,000元的經費,已編入明(116)年度中央政府總預算當中,明年開始,可以直接發放給符合資格的兒少。此外,「成長津貼」搭配「弱勢兒少發展帳戶」,不但讓每個孩子從0到18歲至少有108萬元支持,政府更是幫弱勢家庭「1:1對存」,以實踐公平正義。反之,立法院三讀的《臺灣兒少成長及未來帳戶條例》,存入款項包括「企業贊助款」及民眾自存,恐讓富者存越多、領越多,勢必將擴大貧富差距,違反憲法比例原則。此外,這部條例中有關企業贊助款之免稅規定,並沒有以法律明確規定免稅客體、要件等重要事項,也違反憲法租稅法律主義的法治國重要原則。 李慧芝進一步說明,「臺灣人口對策新戰略—家庭支持篇」的18項措施,還包括「育兒留停6+3」,亦即雙親各自請滿6個月育兒留停津貼後,可各再多領3個月;並提出婚假延長為14天,產假從8週延長到12週,陪產檢及陪產假也從7天增加到14天等完整措施,擴大對家庭的支持。而對應此項措施的相關法案,包含《性別平等工作法》、《就業保險法》等相關法案,行政院已送請立法院審議。相反地,立法院卻以單一補助政策的三讀法案,意圖強制調整行政院已在進行中的完整人口對策計畫以及預算規畫,恐將讓環環相扣的18項公共式支持措施產生支離破碎的影響;導致未來政策成敗的責任歸屬不清,侵害行政權甚鉅,嚴重牴觸憲法權力分立原則。 李慧芝表示,鑑於《臺灣兒少成長及未來帳戶條例》,違反憲法權力分立原則、比例原則及租稅法律原則等多項重要的憲政原則,行政院卓榮泰院長為捍衛權力分立的憲政架構,維護法治國家的重要憲政原則,對此條例不予副署;並將依照既定時程,持續推動「臺灣人口對策新戰略—家庭支持篇」的18項措施,全面建構對國人育兒家庭的公共式支持。
高齡者買高額保單該注意什麼?從七旬夫妻貸款投保爭議 看三個法律關鍵
近日媒體報導,台中一對七旬夫妻指控銀行理專以節稅、投資收益及資金週轉為由,建議其以房屋貸款方式購買高額美元壽險;該案涉及房屋貸款約新臺幣6,000萬元、首年保費約新臺幣800萬元。消費者主張原以為購買的是投資型保單,或認為六年後可領回本金;銀行則回應,查無高獲利誘導投保或勸誘貸款購買保險情事,相關爭議程序亦未認定有消費者所述招攬瑕疵。本文無意評論個案真偽,而是從金融消費者保護法與保險法制角度,討論高齡者購買高額保單時真正應注意的法律問題:有資產是否代表商品適合?有簽名是否代表真正理解?有錄音錄影是否就沒有爭議?事後想解約,是否一定能全額退費?115年4月金管會修正保險業招攬及核保理賠辦法第6條、第7條,針對高齡投保、借款買保險及解舊約買新約案件,調整關懷措施與作業流程。其重點並非放鬆高齡保護,而是從單純以「65歲」作為判斷標準,轉向更精細的「脆弱性評估」、「商品適合度」及「投保權益保障措施」。一、有資產,不代表保單一定適合高額保單爭議中,金融機構常會強調客戶與銀行往來多年、具備相當資產,甚至能以不動產取得大額貸款。然而,法律上「有資產」不等於「商品適合」。依金融消費者保護法第7條,金融服務業與金融消費者訂約,應本於公平合理、平等互惠及誠信原則,並盡善良管理人注意義務。同法第9條則要求金融服務業於締約前充分瞭解金融消費者資料,以確保商品或服務之適合度。另金融服務業確保金融商品或服務適合金融消費者辦法第2條、第3條,也要求金融服務業依商品特性建立差異化事前審查機制,並由適當單位審核簽約程序及客戶資訊完整性。因此,能取得高額貸款,只能說明客戶可能具有擔保品或信用條件,不能直接推論其適合以貸款購買長年期、高額、外幣或具解約損失風險的保單。資產規模、貸款能力、保費負擔能力、現金流及保險需求,必須分開判斷。保險業招攬及核保理賠辦法第7條亦要求保險業建立核保制度,包括財務核保、生調體檢標準及保險需求與適合度評估。大額保單至少應確認:保費是否壓縮退休生活費、醫療費及長照預備金;資金來源是否為閒置資金、貸款或保單借款;保單目的究竟是保障、退休現金流、資產配置或財富傳承;保費支出與保險需求是否相當;高齡者是否理解提前解約、減額繳清、匯率及利率變動風險。換言之,以閒置資金基於明確保障或傳承需求投保,與業務員積極建議高齡者貸款繳保費,在法律評價上並不相同。前者可能是合理保險規劃,後者則可能涉及適合度不足或不當招攬。二、有簽名,不代表真正理解高齡保單爭議常見情形是:金融機構認為要保書、風險揭露書及商品說明文件均已簽署,投保程序應無問題;消費者卻主張自己雖簽名,實際上並未理解保單內容。金融消費者保護法第10條規定,金融服務業於訂約前,應充分說明金融商品、服務及契約重要內容,並充分揭露風險。重點不是文件是否交付、客戶是否簽名,而是金融機構是否以客戶可理解的方式說明商品本質、權利義務及主要風險。高齡消費者最常見三種誤解:第一,把「保額」誤認為「可領回金額」。壽險保額通常是保險事故發生時的給付金額,不等於要保人隨時可領回的金額,也不等於解約金。第二,把「宣告利率」誤認為「保證報酬」。利率變動型保單的宣告利率不是定存利率,也不等於保證投資報酬。消費者應看保單利益演算表中保證與非保證部分,以及各年度解約金與保單價值準備金。第三,把「保單借款」誤認為「免費拿回自己的錢」。保單借款本質上仍是借款,會產生利息,並可能影響保單價值、身故給付,甚至造成停效。保險業招攬及核保理賠辦法第6條明定,保險招攬不得以誇大不實、引人錯誤或其他不當方式為之,亦不得勸誘客戶解除或終止契約,或以貸款、保險單借款繳交保險費。115年修正亦明確要求,保險公司業務員不得支領因不當勸誘客戶向保險公司申辦貸款所生報酬。因此,若保險規劃結合貸款、保單借款或保費融資,消費者不能只看保單收益或保障金額,更應評估借款成本、還款壓力、利率變動及流動性風險。若業務員以「像定存」、「保證獲利」、「六年後一定領回本金」或「貸款利息可由保單收益cover」等話術簡化商品內容,即使文件形式齊備,仍可能構成說明義務違反或不當招攬。三、有錄音錄影,不代表必然沒有爭議現行法制並非禁止高齡者購買高額保單,而是要求保險公司在招攬、核保、覆審及紀錄留存上採取更嚴格程序。依保險業招攬及核保理賠辦法第6條,保險業銷售有解約金之保險商品予65歲以上客戶時,原則上應經客戶同意,將銷售過程錄音或錄影,或以電子設備留存作業軌跡,並由適當單位或主管人員覆審確認交易適當性。修正後,保險公司如能依客戶認知或心智功能、健康狀況、教育程度等客觀事實,建立脆弱性或欠缺辨識不利投保權益能力之評估標準及保護措施,並報金管會備查,即可能不再一律適用高齡錄音錄影或承保前電訪。這代表未來爭議重點,不只是「有沒有錄音錄影」,而是保險公司如何判斷客戶是否具脆弱性、評估標準是否合理、替代保護措施是否足以保障投保權益。流程簡化不代表責任減輕。即使未來部分高資產客戶或保費融資案件可適用較簡化流程,保險公司仍須證明客戶具備相應金融商品知識、交易經驗、風險承擔能力,並已完成適合度與資金來源檢核。因此,有錄音錄影,不代表必然沒有爭議;沒有錄音錄影,也不當然代表招攬違法。真正關鍵在於:紀錄是否足以還原消費者當時是否理解商品性質、保費來源、解約金、外幣風險、貸款或保單借款成本,並基於自由意思投保。四、為什麼不一定能撤單全額退費金融消費者若事後想取回資金,法律上須區分四種情況:一,契約撤銷權。個人二年期以上人身保險契約,通常提供要保人自收到保單翌日起算一定期間內(保險單送達的翌日起算10日內)行使契約撤銷權;若已逾期間,不能單純以後悔為由要求撤單全額退費。二,單純解約。契約有效成立時,消費者可依保單條款解約,但通常只能領回當年度解約金,不一定等於已繳保費。保單不應被說成解約即歸零,但也不能被包裝成「定存」或「保本投資」。三,契約撤銷或無效。若投保時有詐欺、重大錯誤、欠缺行為能力或意思能力等情形,可能主張民法上撤銷或無效,但須提出具體證據,例如醫療紀錄、認知評估、招攬錄音、LINE對話、商品文件及資金流向。四,金融消費損害賠償。若金融機構違反適合度義務、說明義務、風險揭露或招攬規範,導致消費者受損,得依法請求賠償。但仍須證明違規行為、損害及因果關係。換言之,現在需要資金或現在不想繳了,不必然等於金融機構違法;但若業務員曾承諾保證獲利、保證領回本金、明知現金流不足仍勸誘貸款投保,或未說明解約金、匯率風險與保單借款成本,法律評價就會不同。五、投保前,金融消費者與家屬應問什麼?高齡金融消費者購買高額、外幣、長年期或具解約金風險的保單前,至少應確認:一、商品性質:這是壽險、年金險、投資型保單,還是利率變動型保單?二、保費與期間:每年繳多少?總共繳幾年?未來現金流是否足以支應?三、資金來源:保費來自閒置資金、貸款、保單借款、解舊約,還是保費融資?四、解約金:第一年至第六年各年度解約可領回多少?是保證金額還是預估數字?五、保證與非保證:哪些是保證給付?哪些只是宣告利率、試算或非保證利益?六、外幣與借款風險:匯率、利率、保單借款、保費融資成本及最壞情境是否已充分理解?七、程序與紀錄:是否有錄音錄影、電訪、替代保障措施或高資產客戶簡化流程?若簡化,理由為何?八、證據保存:商品說明書、保單利益演算表、要保文件、LINE對話、匯款紀錄、貸款文件及電訪通知均應留存。最後,提醒金融消費者高齡保單爭議不能只用老人被騙或有錢人反悔二分法判斷。高齡者仍享有財產自主權,也可能有合理的保障、退休、稅務與傳承需求;但金融機構也不能只以文件齊全、簽名完成或錄音錄影作為免責理由。金管會最新法令反映未來高齡保險監理的核心變化:不再只看年齡,也不只看制式流程,而是要求保險公司真正落實瞭解客戶、商品適合度、脆弱性評估、資金來源檢核及投保權益保障措施。高齡者可以投保,但必須真正理解;金融機構可以銷售,但必須證明適合;業務員可以提供規劃,但不能用投資、節稅、貸款週轉或保費融資話術模糊保險本質。保險的本質是風險管理,不應成為高齡者晚年最大的風險來源。
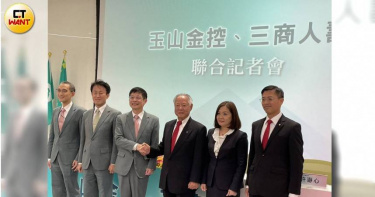
玉山金股份轉換取得三商壽100%股份 金管會7日宣布審核結果「同意」
金管會7日表示,同意玉山金控以股份轉換方式、取得三商美邦人壽100%股份申請案。玉山金控則出具聲明書,承諾保障維護三商美邦人壽保戶權益,確保保戶服務不中斷。玉山金(2884)、三商壽(2867)、三商(2905)係於2025年11月5日,三家公司董事會同時通過雙方合意併購,此交易將全數以股份轉換方式進行,玉山金擬以每0.2486股換發1股三商壽股票,發行新股給三商壽全體股東並取得三商壽全部股權。此案並於今(2026)年1月23日召開臨時股東會,通過本股份轉換案,轉換完成後,三商美邦人壽將成為玉山金控100%持股之子公司;5月8日則依規定向金管會提出申請。金管會保險局副局長蔡火炎指出,經審核評估玉山金控對於維護三商美邦人壽保戶及員工權益、資金來源、財務健全性、具專業能力經營保險業、長期經營承諾及因應未來增資需求之財務能力等各方面,均符合規定,因此尚符合金融控股公司法及保險法相關規定。
孝順媳婦竟難繼承公婆財產? 律師:有3種情況照樣分得到
最近在做民眾諮詢時經常被問到一個問題,就是有些老人家感念媳婦的付出,所以想要在身後分些財產給媳婦,但不知要如何做比較好,這是一個交織著親情與法律的好現象。在社會上,有些家庭是老公先過世,然後由媳婦一人照顧公婆及扶養年幼子女的案例,但這種「孝順媳婦」因公婆過世而面臨的遺產分配問題也不少。然而,在現行民法下,「孝順媳婦是否能取得公婆遺產」以及「公婆應如何提前規劃」,值得大家進一步了解。【案例背景】 廖先生與太太陳女士結婚多年,育有一子。廖先生在數年前不幸車禍過世,陳女士不離不棄,繼續留在公婆家,獨自照顧年邁的公公與年幼的兒子。今年公公也過世,留下一棟萬華區的公寓,公公除廖先生外,另有一名長女(廖先生的姊姊)。沒想到,廖姊姊竟然冷言說陳女士不是廖家人,沒有權利繼承,甚至要求陳女士還有她兒子都要限期搬走。如果廖爺爺不想看見這種狀況,生前應該如何處理?【法律分析】一、 孝順媳婦無法「直接繼承」或「代位繼承」首先,媳婦與公婆在法律上的身分是「姻親」,並非「血親」。因此,媳婦並不在民法第 1138 條規定的法定繼承人順序內。另外,依民法第 1140 條,只有丈夫的「直系血親卑親屬」(即孫子女)可以代位繼承。媳婦身為配偶,是沒有代位繼承的資格。因此在現行法令上,無論媳婦或是女婿如何孝順貼心,都是無法「直接」取得公婆遺產的。不過雖然陳女士個人沒有繼承權,但廖姊姊要求「限期搬遷」,在法律並無理由。因為陳女士的「兒子(公公的孫子)」,依法有代位繼承權」,所以至少可繼承公寓一半的產權。陳女士身為兒子的法定代理人,母子兩人仍有權利繼續居住。二、 感念付出:公婆如何做才能讓媳婦順利取得財產?但如果公婆很希望將一些財產留給這位貼心的媳婦,感念其長期的照顧與付出,那要如何做才能達到心願呢?如果公婆什麼都沒做,一旦過世後,財產將全數依法歸於法定繼承人。因此,公婆如果想要回報媳婦,至少必須在生前透過以下三種法律方式進行:• 規劃一:生前預立遺囑,進行「遺贈」 公婆可在生前意識清楚時立下合法遺囑,在遺囑中明確寫道:「感念媳婦陳○○多年照顧,於本人百年之後,願遺贈現金○○萬元(或特定不動產持份)予媳婦。」o 優點: 財產直到公婆過世時才會移轉,不影響公婆生前的養老生活。o 缺點: 遺贈的財產比例或價值,不能侵害到其他法定繼承人(本案為廖姊姊與孫子)的「特留分」,因此金額或持份會受到限制。• 規劃二:生前直接「贈與」並辦理過戶 另一種方式,則是公婆可在生前直接與媳婦簽訂「贈與契約」,並將不動產辦理過戶,或將現金、股票轉讓給媳婦。o 優點: 這屬於生前的財產處分,完全不受繼承法中「特留分」的限制,其他子女在公婆過世後,無法對這筆已過戶的財產主張權利。o 缺點: 財產一旦過戶即屬於媳婦所有。若公婆過早將財產全數贈與,萬一未來媳婦態度轉變或發生其他變故,公婆可能面臨老年生活無以為繼的風險(建議可另透過附負擔贈處理)。• 規劃三:購買「人壽保險」指定媳婦為受益人 公婆還可以作為要保人與被保險人,購買人壽保險,並在保單中明確指定媳婦為「身故受益人」。o 優點: 依據保險法第 112 條,保險金額給付給指定的受益人時,其金額不作為被保險人的遺產。因此,這筆身故保險金不僅能規避民法特留分的限制,其他繼承人也無權干涉,能確保媳婦在公婆過世後第一時間獲得一筆實質的經濟保障。o 缺點: 保費如果較高,對於現金較為不足的老人家可能無法負擔或壓力較大,進而影響生活品質。三、 結語法律是理性的,但人情是感性的。公婆若真心感念媳婦的付出,最溫暖且務實的做法,便是在身體健康、意識清醒時,尋求專業法律人士協助,透過「遺囑遺贈」、「生前贈與」又或是「保險規劃」等合法工具提前布局,如此才能確保心願得以實現,讓這份超越血緣的孝心與謝意,得到應有的法制保障。本文已製作成YT影片,您可以直接點擊觀看 台灣遺囑協會固定舉辦預立遺囑圓滿人生公益講座,有興趣的民眾可以報名參加https://sites.google.com/view/twwillassoc
行政院通過「公教人員保險法」修正草案 軍公教育兒假擴大至0至6歲
為讓軍公教同仁及勞工朋友擁有一致的職場友善環境,行政院會今(25)日通過行政院人事行政總處簽陳考試院所擬「公教人員保險法」部分條文修正草案,將由行政院與考試院會銜送請立法院審議。行政院長卓榮泰感謝考試院協助,在最短時間內函送本院會銜。因應「台灣人口對策新戰略」的18項家庭支持措施,規劃讓軍公教同仁及勞工朋友擁有一致的職場友善環境,包括升級為0到6歲的「育兒假」,以及升級為「6+3」的育兒留停津貼,當雙親都請滿6個月後,可再額外各請領3個月,雙親合計最多可請領18個月的育兒留停津貼。本案送請立法院審議後,請人事總處會同考試院、銓敘部與立法院朝野各黨團溝通,儘速完成修法程序。本案修正要點如下:一、配合「性別平等工作法」部分條文修正草案,將育「嬰」留職停薪名稱修正為育「嬰(兒)」留職停薪。(修正條文第3條、第12條、第35條及第3章第6節節名)二、延長育嬰(兒)留職停薪津貼期間至該子女滿7歲止,並增訂被保險人與配偶撫育同一子女且均領滿6個月育嬰(兒)留職停薪津貼時,於育嬰(兒)留職停薪期間,得各再請領3個月,最長可領9個月育嬰(兒)留職停薪津貼,同時針對育嬰(兒)留職停薪津貼金額低於以法定最低工資為投保俸(薪)額計得之金額者,增訂補足差額之規定。(修正條文第35條)
賴清德家庭支持政策拚下周闖關 林月琴力促育兒相關修法送委
為因應少子女化挑戰,總統賴清德日前提出「台灣人口對策新戰略-家庭支持篇」,其中包含延長產假、放寬育兒留職停薪等措施。據了解,民進黨立委林月琴力拚下周完成《性別平等工作法》及《就業保險法》修法審查,並送出委員會。行政院提出的《性別平等工作法》修正草案,將分娩產假由8週延長至12週,並把育嬰留職停薪適用子女年齡提高至6歲以下,同時增訂育兒假制度,減輕家長照顧壓力。《就業保險法》修正草案則規劃,雙親若均領滿6個月育兒留職停薪津貼,可再額外請領3個月津貼,最長可領9個月。林月琴表示,朝野對支持家庭育兒方向大致具有共識,希望透過法制完善,讓勞工不必在工作與育兒之間做選擇,同時兼顧企業運作及財政永續。
富邦人壽砸675萬美元佈局太空 獲配SpaceX 5萬股
富邦金(2881)13日代富邦人壽公告,已完成參與億萬富翁馬斯克旗下的火箭科技公司SpaceX普通股初次公開發行,取得5萬股普通股,每股價格135美元,交易總金額為 675萬美元,不含交易佣金及相關稅費,展現壽險資金布局前瞻商機。美國太空探索科技公司(SpaceX)在美東時間6月12日以股票代號「SPCX」於那斯達克交易所掛牌上市。SpaceX上市首日收盤大漲19.22%,締造史上最大規模IPO,交易市值約達2.2兆美元,居全球第6大企業。根據富邦金公告,本次投資資金來源為自有資金,依保險法規定,為壽險資金運用。至於未來一年是否會有其他交易,將視市場情況與公司策略而定。富邦金董事長蔡明興表示,SpaceX在全球太空產業具獨占領先地位,是少數具全球壟斷地位的企業之一。SpaceX的核心優勢在於可重複使用的火箭,不僅大幅降低發射成本,甚至可替美國NASA執行任務,並支援衛星發射與商業服務。蔡明興指出,SpaceX未來甚至可能朝月球算力基地與火星長期移居構想推進,雖然部分願景仍需時間實現,但技術進展持續推進。以3年至10年長期角度觀察,股票具高度發展潛力。
政院通過《軍人保險條例》部分條文修正草案 落實軍公教及勞工育兒支持條件一致化目標
為因應「台灣人口對策新戰略」18項家庭支持措施,建構職場友善環境,行政院於5月28日院會已通過《性別平等工作法》及《就業保險法》修正草案,今(11)日行政院院會進一步通過《軍人保險條例》部分條文修正草案,將函請立法院審議;同時,考試院今日也召開院會同步通過《公務人員考試法》第4條、第5條、第28條、《公教人員保險法》部分條文及《公務人員任用法》部分條文等3項法案修正草案,卓榮泰院長代表行政院感謝考試院全力協助。 卓榮泰表示,行政院與考試院今日通過的4項法案,將使全國軍公教同仁與勞工條件一致,0至3歲「育嬰假」將全面升級為0至6歲「育兒假」,育兒留職停薪津貼也將升級為「6+3」,只要雙親都請滿6個月育兒留停津貼,就可額外再請領3個月,合計最多可請領18個月,希望透過此一政策,鼓勵雙親共同照顧子女,達成照顧更平等、職場更友善的目標。 卓榮泰指出,本案送請立法院審議後,請國防部積極與立法院朝野黨團溝通,爭取支持,以儘速完成修法程序。 卓榮泰另感謝教育部以最短時間修正發布《高級中等以上學校學生就學貸款辦法》,自今(115)年下半年起,也就是新的115學年度開始,「學貸利息減1%至0.775%,展延寬限從1年變2年」便正式上路。卓院長強調,行政院提出的18項家庭支持措施,均經過整體財務衡平考量,希望朝野政黨共同支持。 卓榮泰進一步表示,行政院將成立「人口對策新戰略執行小組」,由他擔任召集人、鄭麗君副院長擔任副召集人、張惇涵秘書長擔任執行秘書,並請陳時中政務委員及葉俊顯政務委員擔任副執行秘書。除加速落實現有18項「家庭支持」措施外,也同步就「銀髮世代」、「全齡育才」及「全球攬才」三大戰略面向盤整完整計畫。 卓榮泰請內政部、外交部、國防部、財政部、教育部、經濟部、勞動部、衛生福利部、數位發展部、國家發展委員會、大陸委員會、金融監督管理委員會、僑務委員會、行政院主計總處、人事行政總處及相關部會,全力配合推動四大人口對策新戰略。行政院將由院長定期召開會議,盯進度、趕進度、拚進度,回應世代需求及人民期待。
配合賴清德「台灣人口對策新戰略」 勞動部推六大措施
賴清德總統今(28)日表示,面對少子女化的挑戰,政府將推出「臺灣人口對策新戰略家庭支持篇」,希望在婚、孕、養兒育女、友善職場等面向提供協助以兼顧工作與家庭,讓年輕人敢婚敢生敢養,敢於追求幸福。勞動部部長洪申翰說明,推動友善育兒職場的制度改革,甚至是修法,是洪申翰部長前(2024)年從立法院到勞動部,最希望能推動的工作之一。少子女化的原因有許多,其中之一就是越來越多青壯年的勞工感受到育兒與職場的拉扯,「時間」真的是很多育兒勞工家庭的痛點。這也是為什麼,勞動部經過一段時間政策的檢討和準備,並參考國外制度、考量企業負擔及綜整各界意見後,決定推出一整套的友善家庭照顧職場的做法,由政府提供資源補助及彈性化方案,設計更多誘因讓企業包容勞工需求,減少企業及勞工負擔。勞動部指出,主要內容說明如下:一、「加碼婚假、產假、陪產假延長」;二、「育兒留停年齡、津貼都延長,投保薪資上限再提高」;三、「30日以日育嬰留停升級加倍為60日育兒假」;四、「獎勵建立友善育兒彈性及縮減工時環境,同步完善配套補助加給職代津貼」;五、「給中小微企業實質支持,補貼同事職代津貼及鼓勵新聘替代人力」;六、強化企業托育,獎勵租稅減免,爸媽育兒更放心。勞動部補充說明,為了讓新制上路,涉及到修正《性別平等工作法》、《就業保險法》及相關規範、增訂友善職場相關獎補助規定,兩部法之修正草案勞動部已送行政院進行審查。勞動部最後強調,政府用最實質的資源和減稅,帶著中小企業一起,把台灣的職場變成一個讓年輕人敢婚、願生、樂養,而且能安心打拼的溫暖環境,國家幫你一起養,支持員工不同人生階段的需求,有助於減少勞工因照顧家庭而離職,實踐人才永續,協助企業留才攬才,避免缺工。未來全面升級《友善職場育兒新政策》方案內容,可上勞動部官網【台灣人口對策新戰略—家庭支持篇《友善職場育兒新政策》 】查閱,未來相關子法規或申請書表等完成後也將陸續置放於專區,如有相關疑問,可撥打勞動部免付費諮詢專線1955洽詢。
通過《性平》、《就保》部分修正草案 政院挺勞工:家庭職場能兼顧
為建構更友善生養環境,行政院會今(28)日通過《性別平等工作法》部分條文修正草案及《就業保險法》部分條文修正草案,將函請立法院審議。行政院長卓榮泰表示,面對少子女化的挑戰,賴清德總統宣示將從國安角度推動「台灣人口對策新戰略-家庭支持篇」,「友善職場」為其中五大面向之一,期盼勞工能兼顧家庭與職涯,達到照顧不離職目標。卓榮泰說明,為配合推動「台灣人口對策新戰略-家庭支持篇」,勞動部進一步全面盤點相關法規,本次修正《性別平等工作法》,在孕產、養育、友善職場等面向,提供勞工更堅實的支持,其中包括將現行8週產假延長至12週、7日陪產假延長為14日。卓榮泰指出,中小微型企業在我國企業占比超過98%,提供全國近8成就業機會。本次修法後所延長之婚假、產假、陪產假等措施,薪資將由政府負擔;此外,為強化雇主辦理托育的支持力道,將給予企業租稅優惠,以共同建構友善職場環境。另在《就業保險法》修正部分,卓榮泰進一步表示,此次增訂投保薪資分級表,提高級距上限,以提升勞工留職停薪期間的實際薪資替代率;另配合《性別平等工作法》修正,將育「嬰」留職停薪津貼之適用子女年齡延長至6歲以下,期間至該子女滿7歲止,並修正名稱為育「兒」留職停薪津貼;而給付期間也增訂雙親均領滿6個月津貼,可各再多請領3個月,最長可各領9個月,以強化經濟支持,鼓勵雙親共同參與育兒,達到「育兒留停升級」及「職場家庭平衡」目的。卓榮泰強調,相信朝野各界對於解決少子女化問題皆有共識,本案送請立法院審議後,請勞動部積極與立法院朝野各黨團溝通協調,早日完成修法程序,讓相關經費與補助能順利上路。