


保險陷阱1/乙、丙式車險竟擋毒駕理賠 恐怖內幕:風險丟回車主
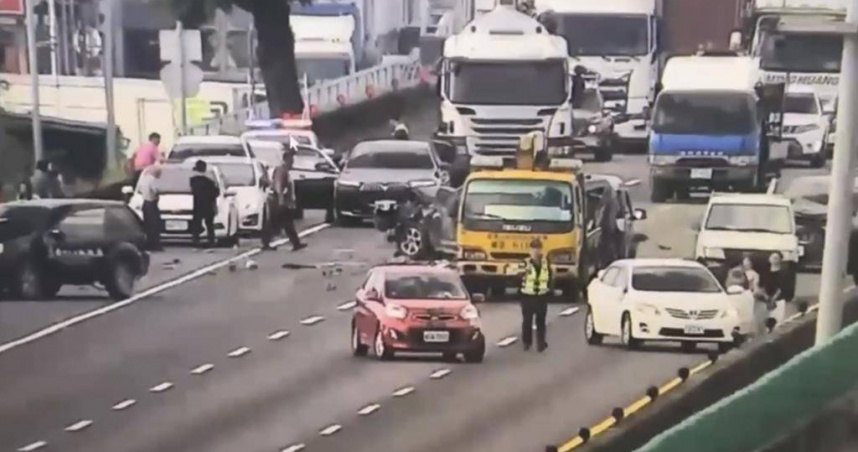
今年5月27國道發生毒駕車禍,造成十人受傷、八車毀損。(圖/報系資料照)
近年來「依托咪酯」、「喵喵」等毒品氾濫,毒駕造成傷亡、車輛毀損的情形越來越多,正常行駛在道路上的駕駛人,往往閃避不及,但事後卻求償無門,因為多數人選擇「乙式」以及「丙式」的車體險,在遭受酒駕或毒駕的池魚之殃後,保險公司不理賠,理由是契約中有一條「因第三者非善意行為所致之毀損滅失」不理賠,但該條文其實違反保險法。
今年5月27日上午七點多,一輛營業半聯結車,行經國道一號北向325公里處時,因駕駛李男精神恍惚,在幾乎沒有煞車減速的狀況下,追撞前方車輛,因為力道相當大,像打保齡球似的,一部追撞另一部,或波及其他車道行駛中的車輛,竟然造成八部自小客車毀損,現場有10人受傷。
這起車禍造成多輛小客車被撞爛,幾乎成廢鐵,而李男的聯結車,僅車頭毀損。國道警方對李男實施酒測,確認並沒有飲酒,但在他車內發現使用過的毒品咖啡包共22包,進行毒品快篩,結果呈第三級毒品甲基甲基卡西酮(俗稱「喵喵」)陽性反應。
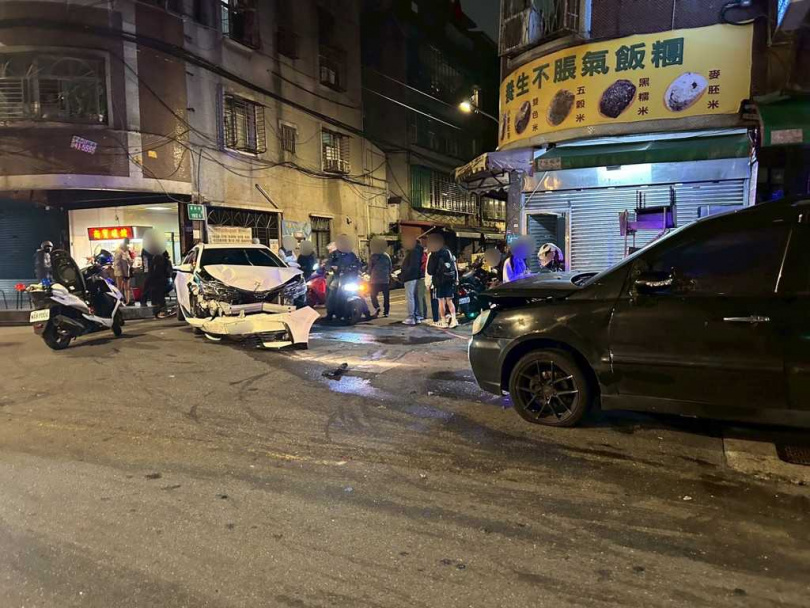
去年12月5日晚間9時許。45歲的詹姓男子駕駛自小客車,行經新北市中和區忠孝街時,突然暴衝,猛烈擦撞路邊停放的1輛汽車及4部機車,現場滿目瘡痍,但他肇事後囂張的逃逸,不久後,又在附近新華街逆向行駛,與正常行駛的廖姓男子(28歲)所駕駛的車輛發生迎面對撞,撞擊力道之大,導致廖男車輛失控倒車,又不慎撞上後方一名騎腳踏車的王姓女子。
目擊者說,詹男街頭狂飆,簡直像是「暴走坦克」,警方對詹男實施毒品唾液快篩,結果呈現陽性反應,隨後在他車上起出含有依託咪酯的煙彈1個及針筒1支,顯見其駕前確有吸毒行為。
上述兩起毒駕事件,以及其他酒駕造成的車輛毀損,被害人肇事責任是零!但是,很可能保險公司不理賠。曾任職保險經紀人的「保險消費者權益促進會」C姓前會長指出,除非是購買新車的前兩、三年,車主會購買全險(甲式車體險),車齡稍舊,就會降級,改保「乙式」或「丙式」車體險,而這兩種車險,對於無辜遭受酒駕或毒駕的被害人,壓根無法獲得理賠。
可惡的是,百分之九十九的消費者根本不曉得,因為保險業務員只會告訴車主,「乙式」車險保障範圍涵蓋「車對車」、「車對物」,甚至天災毀損都理賠,而「丙式」車體險,只保障「車碰車」,也就是說,僅理賠行駛中碰撞,若是「自撞」、「翻車」必須花較多錢買「甲式」跟「乙式」車險才有賠償。
按照消費者認知的理賠範圍,如果是行駛中被毒駕者撞到,應該乙式、丙式都有理賠,若是停在路邊,無辜遭受毒駕者波及,乙式保險車主也應該獲得理賠才對!但多數的乙、丙式車險定型化契約裡,有一條「因第三者非善意行為所致之毀損滅失」不予理賠。
C指出,且不說保險業務員多數未盡告知義務,事實上,該條文違反保險法第54-1條規定「保險契約中有左列情事之一,依訂約時情形顯失公平者,該部份之約定無效:一、免除或減輕保險人(即保險公司)依本法應負之義務者。二、使要保人、受益人或被保險人拋棄或限制其依本法所享有之權利者…」。
也就是說,車主買保險,本來就是為了預防車禍發生時,肇事者擺爛,不賠償,而酒駕、毒駕者屬於「高風險者」,保險公司索賠成功率低,於是訂這「霸王條款」,但又藏在契約細節裡,保險業務員也不說,車主根本不知道自己花錢沒有買到應有的保障。
更可惡的是,保險公司的經算師,在核算保費時,計算「損率」是有將毒駕、酒駕算進去,C強調,保險公司收了保障酒駕、毒駕的錢,卻不予理賠,擺明將無法求償的風險轉嫁給消費者,對此,主管機關應該站出來,勒令全國各保險公司修改契約,尤其在毒駕日漸增多的情況下,可以酌增保費,但不可以不理賠,因為此條款明顯違法。