


金融體系
」 美國 伊朗 川普 中國 加密貨幣
遭罕見網路攻擊!法國大銀行驚傳「1億歐元消失」震撼金融圈
法國大型合作金融集團Credit Mutuel Arkea爆發重大資安危機,銀行內部系統遭駭客非法入侵,導致高達1億歐元(折合約35.8億新台幣)的資金憑空消失。這起罕見且針對主流實體銀行網路系統的精準竊案,立刻震驚全歐金融體系。受駭銀行已緊急啟動應變機制並通報監管單位,巴黎檢察官辦公室也已正式成立網路犯罪專案小組展開深度調查,全力追查遭轉移資金的去向。根據《路透社》(Reuters)報導,Credit Mutuel Arkea於週三發布聲明指出,駭客利用該銀行專用的內部帳戶進行了多筆「詐欺性交易」,導致巨額資金被非法轉出。銀行澄清,遭竊資金起初並非加密貨幣形式,但駭客在轉移過程中,極可能已將其兌換為加密貨幣,以隱匿犯罪軌跡。為避免損失擴大,銀行當機立斷暫停了部分交易與轉帳業務,導致部分客戶作業延遲。對此,銀行特別強調一般客戶的資產並未受到影響,同時駁斥了關於子銀行Fortuneo為入侵切入點的傳言,澄清該單位及其客戶帳戶均完全不受干擾。資安專家與業界分析師指出,傳統大型主流銀行擁有極為嚴格的網路防禦機制,遭駭客遠端直接竊取巨額現金的案例在歐洲歷史上可謂極為罕見。資安公司RedSecLabs執行長Rafay Baloch表示,這次攻擊顯示駭客正將目標鎖定在應用程式層級與高階社交工程手段上。目前Credit Mutuel Arkea已向歐洲中央銀行(ECB)及法國審慎監理與決議局(ACPR)通報,全案已由法國網路犯罪警察接手調查。隨著人工智慧技術演進,金融監管機構也再次發出警訊,呼籲全球銀行業必須全面提升網路防禦硬實力。
搶錢兩樣情2/小資族拚短期活存賺利息 房貸族排隊等撥款心焦急
民眾在評估各家「高利存款」時,切記打破單純的利率數字迷思,必須緊盯「天期長短」、「金額上限」以及「是否要求定存新資金」。如果手頭有超過百萬以上的閒置資金,建議採取「拆單定存」或轉向短期定存專案等,才能真正將銀行放出的「甜頭」穩穩賺進口袋。在法人金融市場,真正手握驚人現金流的是以台積電(2330)為首的科技業相關供應鏈產業龍頭公司。大型科技大廠的現金部位不僅擁有極高的議價空間,更成為各家銀行搶著調度頭寸、維持監理指標的VIP,科技業在這一波銀行搶資金行動中,成了最大贏家。CTWANT採訪整理理財專家、精明存戶的看法與討論,部分認為雙位數超高利率往往「看得到吃不飽」;而在提供科技業、或個人高利活存等優惠活動中,可能對民眾產生「資金排擠效應」的情況備受關注。許多民眾關注「房貸撥款」的卡關與延宕問題,因為銀行放款額度吃緊、審核變嚴,政府的政策型房貸,例如青安房貸等撥款時程已大幅拉長至2個月以上,部分影響購屋族交屋面臨違約風險。以及當銀行本身的資金變貴,未來中小企業貸款與一般房貸戶的借貸門檻及利率將會水漲船高,資金市場「融資門檻被抬高」的現象也可能正逐漸浮現。如今資金市場出現「兩樣情」,銀行祭出10%、12%甚至16.8%的超高利率,還附帶每月免手續費轉帳領款等優惠;數位帳戶App推播,吸引民眾把錢存進來。對於手握百萬、千萬資金的民眾或企業,過去大額存款利息低,現在銀行卻推較高優利,擴大客戶佔比。由於近幾年台灣經濟、股市熱,民眾和企業向銀行借錢、放款的速度,遠遠超過了大家把錢存進銀行的速度;這導致銀行的「流動性覆蓋比率(LCR)」和「銀行法第72-2條(住宅放款不得超過存款及金融債券等三成)」逼近監理紅線。金融界的不成文潛規則,吸睛行銷策略前提是勿踩到法規紅線。圖為金管會。(圖/報系資料照)面對存款端用「高利行銷」吸睛、貸款端購屋族「排隊等撥款」的情況,金管會強調其監管核心在於「維持金融穩定、嚴守合規紅線、落實公平待客」;因此雖並非直接干預個別銀行的利率給多少的商業定價,而是透過「嚴控建築放款分母、啟動專案金檢抽查、強化防詐風控、落實資訊透明」四大鐵腕手段,來維持金融體系秩序。
錢很多卻沒人敢借?阮慕驊揭市場隱憂 點名3巨頭本週財報成關鍵
人工智慧(AI)投資規模持續擴大,企業融資成本及未來獲利能力成為市場關注焦點。財經專家阮慕驊指出,近期AI雲端服務業者CoreWeave債券殖利率大幅攀升,部分企業信用利差也持續擴大,但不代表全球金融市場已經出現全面性資金短缺。他認為,真正值得注意的是投資人對特定企業償債能力的疑慮升高,而本週微軟、Alphabet及亞馬遜將公布的財報,可能成為觀察台美股後續走勢的重要指標。阮慕驊24日在臉書發文,以借錢給朋友作為比喻,說明即使手上資金充裕,當借款人承諾支付7%利息,出借者仍可能因擔心本金無法收回而拒絕借款。他認為,目前金融市場面臨的情況,與其說是缺乏資金,不如說是投資人開始重新評估放款風險。阮慕驊表示,許多人看見信用利差擴大、外資賣超,以及CoreWeave債券殖利率攀升,便聯想到金融市場流動性不足,甚至擔心金融危機重演。不過,他認為現階段的市場數據,尚不足以支持金融體系全面缺錢的判斷。他提出擔保隔夜融資利率(SOFR)與準備金餘額利率(IORB)的差距作為觀察依據。前者反映以美國公債等資產擔保的隔夜融資成本,後者則是聯準會支付銀行準備金的利率。阮慕驊指出,兩者利差當時約為零個基點,顯示短期資金市場未出現他所擔憂的明顯緊縮情況。此外,他引用聯準會常備回購機制使用數據表示,自今年7月以來,累計動用金額約4.75億美元,單日最高約1.02億美元,與2025年10月底單日294億美元的使用規模相比,差距相當明顯。他據此判斷,銀行體系仍有資金可供運用。不過,個別企業面臨的融資環境已出現變化。阮慕驊指出,CoreWeave今年6月發行債券時,票面利率為9.625%,約4個月後,相關債券市場殖利率升至16.5%。他認為,這反映債權人要求更高的風險補償,而非單純因為市場沒有資金。阮慕驊進一步區分流動性問題與償債能力問題。他認為,前者可能透過央行提供資金獲得緩解,但若企業本身無法負擔借貸成本,即使聯準會降息,也不一定能改善其財務壓力。因此,他擔心相關風險可能隨個別企業的財務狀況逐步浮現。他也以Meta為例,指出該公司提高今年資本支出預測下限至1350億美元,第三季自由現金流約為負21億美元,而10月22日五年期信用違約交換利差升至114.79個基點。這些數據反映市場對大型科技公司持續增加AI投資的融資需求更加敏感。面對微軟、Alphabet及亞馬遜本週陸續公布財報,阮慕驊認為,投資人除了關注每股盈餘,更應觀察資本支出金額及年增幅、自由現金流是否為正數,以及企業投資所需資金究竟來自既有現金或新增借款。阮慕驊表示,企業營運成長雖可能帶動股東對獲利的期待,但持續擴大AI建設,也可能增加債權人對融資成本與還款能力的擔憂。他認為,這三家雲端科技巨頭的財報與投資規畫,將是本週台股及美股的重要觀察重點。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
金管會將整合銀行、券商跨業查信用 李同榮:「四貸同堂」終於驚動金管會
四貸同堂入股終於驚動金管會!日前金管會宣布,為防止投資人過度槓桿,將由聯徵中心建立銀行與券商跨業信用查詢機制,預計10月底正式上線。未來在取得客戶同意後,銀行可掌握客戶在券商端的融資情形,券商也可以查詢客戶在銀行端的借款狀況,補上過去銀行與證券體系「各看一半」的監理缺口。趨勢專家李同榮認為這項政策「遲來警覺,為時不晚」,建議金管會要觀察資金流向、觀察整體總槓捍、觀察槓捍集中度,同時應該重視過度槓桿操作股市,和四貸同堂或多貸入股亂象,一旦股市重挫、金融體系堤防崩潰,勢將爆裂成災。李同榮指出,自從今年5月下旬,台股熱絡、指數飆高,市場出現民眾利用房貸、房屋增貸、股票融資、信貸等方式層層疊加槓桿資金投入股市的現象,他即提出「四貸同堂」警語,意旨既有房貸+房屋增貸(或理財型房貸)+股票融資/質押+信用貸款。李同榮表示,這4種資金來源可能彼此串接,最值得關注的不是「有幾種貸款」,而是同一個投資人的總體槓桿到底有多高?過去銀行只知道銀行端的借款,券商只掌握證券端的融資,彼此資訊無法完整勾稽,因此一個投資人可能在不同金融體系重複加槓桿,成為監理盲點。然而,金管會早期對四貸同堂的態度相對審慎。6月23日曾表示,個人放款雖有增加,但尚未出現異常;7月28日又指出,持有多種貸款的客戶比例僅低個位數,銀行整體授信風險仍屬可控。問題就在於,低比例不等於低風險;沒有逾放,也不代表沒有槓桿風險。金融風險最怕的,往往不是已經發生違約,而是繁榮時期大家都正常繳息,因此看不出真正的壓力。李同榮進一步指出,多頭行情裡,這套模式看起來非常漂亮,「房屋提供擔保→借出資金投入股票→股票上漲→再質押股票取得資金→再度投入股市」,資產上漲時,槓桿可以放大報酬;但市場一旦反轉,同一套機制也會反過來放大損失,「股票下跌造成追繳,追繳導致賣股,賣股又壓低股價,甚至迫使投資人處分其他資產或尋求更多借貸」,這才是「四貸同堂入股」真正應該被關注的地方。李同榮認為,值得肯定的是,金管會後續政策已開始快速修正。8月4日宣布,從10月起要求本國銀行新增申報「個人購買股票等金融商品理財週轉金」,範圍可能包括理財型房貸、信貸、股票質借等,希望掌握有多少週轉金流入投資理財;到了9月22日又再宣布建立銀行與券商之間的跨業信用查詢機制。金管會明確表示,此制度的重要目的,是協助金融機構判斷客戶是否存在「過度槓桿」。監理思維終於由「這筆貸款有沒有違約?」進一步走向「這個人的總槓桿到底多高?」李同榮認為,台灣近年金融政策對房市信用管制非常積極,但對於民間資金透過房屋增貸、信貸、股票融資等多重管道進入資本市場,過去的跨業整合監理卻相對不足。同樣是一塊房屋資產,如果購置第二戶受到嚴格成數限制,但屋主以既有房屋取得資金,再搭配其他信用工具投入股票,若監理制度無法看見完整槓桿,銀行又間接鼓勵與助長,就容易出現風險管理上的落差。因此,李同榮支持這次銀行與券商資料打通,並由聯徵中心介入串連查詢系統,認為金管會此舉目的不應該是阻止人民投資,也不是要打壓股市,而是讓金融機構在放款與融資之前,真正掌握借款人的總負債、總授信與總槓桿,並建議下一步金管會應建立「三觀」監理制度:觀察資金流向、觀察多貸槓桿入股亂象、觀察個人槓捍集中度,即使四貸同堂只占少數,也必須進一步了解高槓桿是否集中在特定族群、特定資產或特定市場。李同榮最後指出,從最初認為風險尚屬可控,到如今主動建立跨業聯防制度,雖然來得稍晚,但方向終於走對。四貸同堂入股,不能只看四筆貸款,真正該管的,是四筆貸款背後疊加起來的「一個總槓桿」。金管會遲來警覺,為時不晚,否則,若四貸同堂或多貸入股亂象持續延燒,一旦股市重挫,金融體係防堤崩潰,勢將爆裂成災。
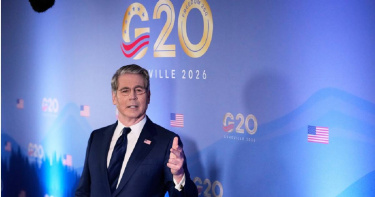
歐盟加入美國對伊「經濟棄兒行動」!南韓擬派兵協助解封荷姆茲海峽
歐盟(EU)已正式加入美國對伊朗制裁的「經濟棄兒行動」(Operation Economic Outcast);與此同時,南韓也聲稱正在評估提供軍事支援,以協助重新開放荷姆茲海峽(Strait of Hormuz)。在華盛頓持續要求盟友從金融與軍事層面支持其對伊戰爭之際,歐盟與南韓的動向受到外界高度關注。據美國財經媒體《CNBC》的報導,美國財政部長貝森特(Scott Bessent)對此也讚揚歐盟加入旨在切斷德黑蘭與全球金融體系往來的「經濟棄兒行動」。歐盟另外還維持了自身對伊朗的制裁制度,制裁目標包括伊朗的核武與彈道飛彈計畫,以及伊朗對俄羅斯的軍事支援。貝森特在美東時間3日晚間發布的社群媒體貼文中表示:「我們感謝他們採取強而有力且迅速的立場。全世界正在向伊朗政權傳達1個明確訊息:在所有剩餘的金融生命線被切斷之前,我們不會停止。」貝森特還宣稱:「美國與盟友站在一起,確保這個殺戮成性的伊朗政權無法利用全球金融體系,為其核武野心、武器計畫以及恐怖代理人提供資金。」貝森特發表上述言論前,歐盟總部所在地布魯塞爾(Brussels)已在8月31日發布聲明稱,他們支持旨在制止德黑蘭「破壞區域穩定」,以及恢復和平談判的努力,其中包括透過「經濟棄兒行動」施加額外經濟壓力,以進一步制裁這個伊斯蘭政權。據悉,川普政府在8月底啟動「經濟棄兒行動」,針對伊朗取得數位資產、採購先進科技、黃金儲備、商業航空及航運等領域的能力採取措施。而在今年2月28日美以伊戰爭爆發前,中國是伊朗最大的貿易夥伴,購買了約90%伊朗受制裁的原油出口量。伊朗外交部發言人巴加伊(Esmail Baghaei)9月1日則痛批歐盟支持這項行動的決定,狠酸布魯塞爾已經「將自己的主權、法治、價值觀及道德標準拋在腦後,屈服於美國的脅迫」,並將其稱為華盛頓的「經濟恐怖主義」。在歐盟表態支持之際,20國集團(G20)財長與央行總裁本週稍早也在美國北卡羅萊納州阿什維爾(Asheville, North Carolina)舉行會議。在這場峰會召開前,貝森特已釋放訊號,表示他打算敦促20國集團其他成員切斷與德黑蘭的金融聯繫,否則將面臨「次級制裁」。他也透露,美國可能以每週的頻率宣布新的次級制裁,最初將把重點放在銀行業,並警告任何協助處理與伊朗相關交易的金融機構,都可能被驅逐出以美元為首的全球金融體系。另一方面,《路透社》4日也引述南韓總統府消息人士的說法稱,南韓正在評估包括提供軍事援助在內的多種選項,以支持美國重新開放荷姆茲海峽商業航運的努力。不過,南韓政府否認當地媒體所報導的「政府已做出決定」一事。根據《韓聯社》引述政府對記者發布的聲明,首爾當局表示:「與此議題相關的細節尚未確定。」南韓多家媒體3日則披露,首爾正準備於今年年底前向波斯灣地區派遣部隊,並可能最快在本月尋求國會批准。在南韓政府考慮提供軍事支援之際,華盛頓已對首爾不願在美國對伊戰爭中提供軍事援助的立場表達不滿。上個月,美國縮減了美韓年度聯合軍演「乙支自由護盾」(Ulchi Freedom Shield,UFS)的規模,並取消原定於9月舉行的1場登陸演習。
年化配息率衝上9.5%!全球金融主動式ETF兼顧現金流與抗震 打造攻守兼備資產配置
近期全球AI與半導體族群漲勢凌厲,但經歷7月底市場劇烈震盪後,許多投資人赫然發現,手中即使買齊了市值型、主動式與高股息等多檔熱門ETF,帳面資產仍跟著科技股大幅上下劇烈晃動。對此,理財專家楊倩琳博士直言,買很多檔ETF不等於真正做到風險分散,若打開成分股發現全數重押科技產業,等於大家其實都坐在同一艘「科技船」上;隨著盤面資金近期啟動輪動、金融股展開補漲行情,投資人應重新檢視資產配置,納入不同產業隊友來平衡風險。楊倩琳分析,檢視市場常見人氣標的,市值型的0050科技與電子類股占比高達約90%;主動式的00981A超過九成、00403A也在八成以上;就連訴求相對穩健的高股息ETF,科技股占比也在四成以上。這意味著多數投資人的投資組合高度向單一科技板塊傾斜,一旦科技股遭遇估值修正,整體組合便缺乏有效緩衝。相對地,近期市場資金輪動跡象浮現,8月31日台股走低時,金融指數逆勢上漲1.88%並創下歷史新高。楊倩琳指出,投資大師巴菲特的波克夏投資組合長期皆維持相當比例的保險、銀行、信用卡與金融服務等金融相關企業,真正值得學習的是「再看好一個產業,也不代表所有資金都要押在同一邊」的資產配置思維。她認為,科技股具備成長性是不可或缺,但相對穩健的金融股同樣是組合中不可忽視的基石,而全球金融股與科技股的歷史相關係數不高,走勢並非完全同步,正可填補多數ETF普遍欠缺的產業缺口。面對龐大的全球金融體系,楊倩琳特別點出全台首檔全球金融主動式ETF——「復華全球金融股票入息(00998A)」。該檔基金發行價15元,截至9月1日市價來到17.83元,跳脫滿街AI與半導體ETF的紅海,專注於布局涵蓋銀行、保險、交易所、支付、資產管理及Fintech等全球多元金融龍頭。主動式設計由經理人團隊主動選股與依市況動態調控,正好契合小資族「抓大方向、複雜事情簡單化」的懶人投資哲學,免去自行跨國研究美、歐、日個別金融股的時間成本。在存股族最在意的現金流表現上,00998A採「季配息+收益平準金機制」,繼6月首次每單位配息0.404元(單季配息率2.34%,換算年化約9.36%)後,9月最新公告配發0.424元;以9月1日收盤價17.83元計算,單期年化配息率進一步推升至9.5%,展現優異的現金流挹注能力。面對市場上近期熱門、以Covered Call(掩護性買權)策略創造超高現金流的產品(如00406A),楊倩琳特別提醒投資人應了解「配息從何而來」,該策略是以犧牲部分未來上漲空間換取權利金,急漲時可能少賺、大跌時緩衝有限,投資切忌只盲目追求「誰配得最多」,而應思考「這檔ETF放進來,能否讓資產配置更完整」。楊倩琳強調,「真正的分散不是ETF買很多檔,而是不要每一檔都買到一樣的東西。」在科技股負責衝刺成長的同時,透過如00998A等跨國金融主動式ETF補足配置,才能實現「有衝的、也有穩的;科技股漲不缺席,金融股補漲也不錯過」的攻守兼備目標。※免責聲明:文中所提之個股、基金內容僅供參考,並非投資建議,投資人應獨立判斷、審慎評估風險並自負盈虧。※本文內容已獲 楊倩琳博士 授權。
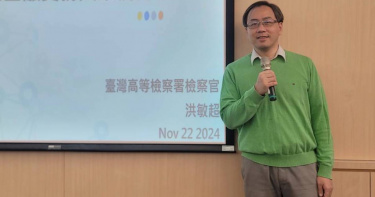
高檢署檢察官轉戰金融服務業 洪敏超:虛擬資產布局應從金融角度發揮
前高檢署檢察官洪敏超日前退休,擅長虛擬貨幣及打詐的他,轉戰金融服務業。他表示以往站在偵查的第一線,看到許多檢警調,以及廉政機關,甚至法院,都把虛擬資產視為洪水猛獸,認為虛擬資產就是詐騙,毫無用處,他有不一樣的看法。他認為從區塊鏈本身是支付系統及帳本的角度來看,虛擬資產若運用的妥適,除了可以作為支付工具使用外,也可以當作某種憑證來流通。洪敏超66年次,台大法律系、政大法研所畢業,司法官訓練所47期結業,曾兼任政治、東吳大學副教授,辦過微軟經理收回扣案,遠銀swift盜轉18億案,幣託交易所遭駭案,支援協辦王牌交易所、steaker吸金案。洪敏超認為,唯有以金融的角度來正視虛擬資產,將它納入金融體系來監管,才能夠完整的貫徹打詐以及反洗錢的政策,積極面來看,則可以實現普惠金融,快速結算的目標。因此,他曾在司法官學院開給檢調人員的金融證照課程裡教授defi(去中心化金融),並向下扎根延伸到東吳及政大等大學課程裡。他表示,純以檢察官的角色,並不足以實現相關願景,隨著川普對加密貨幣政策的開放,及台灣虛擬資產服務法的通過,他決定轉換跑道,加入大型會計師事務所的諮詢顧問公司擔任數位資產負責人,憑藉著過去面向執法人員、金融機構、行政機關授課與交流的經驗與專業知識,從不一樣的角度出發,從金融面來進行虛擬資產支付架構設計、系統app開發、幣流分析與鑑識、穩定幣場景應用、rwa資產鑑價、反洗錢、法規政策建議等,提供全面性的完整專業諮詢服務。
比爾蓋茲警告AI時代將成「史上最動盪時期」:各國尚未做好準備
微軟共同創辦人比爾蓋茲(Bill Gates)警告,人工智慧(AI)快速發展可能引發大規模社會、政治與經濟動盪,取代白領與藍領工作,並加劇就業不平等。他認為目前政府、專家與社會尚未做好準備,未來應建立新的國家機構及全球AI治理組織,協調就業、教育、公共衛生、金融與國家安全等政策,以因應AI時代的風險與衝擊。據美國財經媒體《CNBC》的報導,微軟(Microsoft)共同創辦人蓋茲於美東時間26日發表1篇文章指出,AI可能成為「有史以來最偉大的均衡器」,也可能成為「最嚴重的不公平來源」,但他看不到任何「證據顯示領導人、專家與社群正在充分面對這些挑戰。」他進一步示警,AI可能取代整個經濟體系中的勞工,壓縮入門級職位的招聘機會,並迫使政策制定者重新思考就業、教育以及社會安全網。最終將需要成立新的國家級機構與國際組織,以協調全球各地不斷演變的AI風險,並建立相關防護機制,「這項挑戰是巨大的。即使在最理想的情況下,向這個全新AI時代轉型,也將成為人類歷史上最動盪的時期之一。」這篇文章顯示,蓋茲的立場與他過去的說法有所不同。蓋茲目前透過蓋茲基金會(Gates Foundation)與微軟及其他AI企業合作。他在10月接受《CNBC》訪問時曾表示,AI是「我一生中見過最重大的技術」,並補充稱:「它意義深遠,因此其影響力怎麼強調都不為過。」如今這位前全球首富在文章中指出,與過去的科技變革不同,AI可能以快於被取代勞工轉入新創造職位的速度,在各個產業取代人類的認知工作,「我們需要時間為即將進入的社會、政治與經濟動盪時期做好準備。不幸的是,我們現在並沒有為此做好準備。我看不到任何證據顯示領導人、專家與社群正在充分面對這些挑戰。我們沒有任何計畫來讓人們順利進入AI時代。」蓋茲補充,白領就業已經受到影響,其中銷售、客服、軟體工程以及法律助理等工作,可能會成為最早受到衝擊的領域,而AI最終可能承擔包括評估貸款、分析資料以及對病患進行分流等工作。他表示,隨著能力日益強大的機器人成本降低,藍領勞工同樣將面臨壓力;與此同時,年輕人也可能進入一個職缺數量減少的勞動市場,「最需要時間的人,恰恰是那些擁有最少時間的人,例如被機器人取代的會計人員,或是原本每小時賺取20美元、卻因為1台每小時成本10美元的機器人而失去工作的勞工。」企業若利用AI與機器人降低成本及價格,競爭可能進一步加速這些技術的採用,迫使競爭對手跟進,「機器人與AI結合後,可能形成1個惡性循環。」他警告,重新培訓勞工以及尋找新的工作,將造成相當大的社會動盪。不過與此同時,蓋茲也在文章中坦承,他與科技產業仍存在財務上的關係。他認為,這項技術可以加速解決全球「最棘手的技術挑戰」,包括提供可靠的清潔能源、對抗氣候變遷、生產足夠的糧食以及消滅疾病。因此他也建議各國政府,要管理這場轉型,需要成立新的國家級機構,協調就業、稅收、能源、選舉、公共衛生、金融體系以及國家安全等領域的政策,「但即使1個國家能夠把自己的內部事務處理妥當,它仍然會暴露在跨國界的風險之下。這就是為什麼我們需要同步建立1個國際組織。」他解釋,這些機構可以參考現有的一些國際制度,例如針對核武器的全球核查機制、國際航空監管制度,以及保護臭氧層的國際協議。「1個新的全球AI組織將需要具備這3種制度的要素,並且還需要更多。」
還得看他國臉色?美國新一波經濟制裁 伊朗誓言反擊:中俄都沒接受
美國川普政府進一步加大對伊朗經濟施壓,揚言透過「經濟棄民行動」(Operation Economic Outcast)計畫,切斷德黑蘭與全球金融及貿易體系的聯繫,甚至可能將持續與伊朗往來的國家及企業排除在美元金融體系之外。伊朗則強硬回應已做好因應制裁的充分準備,警告一旦基礎設施遭到威脅破壞,將對美國重要利益及能源要道發動猛烈反擊。美國財政部長貝森特(Scott Bessent)24日公布新一波對伊朗經濟制裁措施,但並未立即祭出外界預期最嚴厲的制裁,而是警告持續與伊朗進行貿易的國家,未來可能遭排除於以美元為核心的金融體系之外。貝森特並未透露哪些國家將成為制裁對象,也沒有公布懲罰措施何時生效,表示華府將先給予相關國家及企業一段時間,要求其依照美方指示切斷與伊朗的往來。面對華府步步進逼,伊朗經濟部長馬達尼札德(Ali Madanizadeh)表示已經為美國的制裁做好充分準備。他在接受伊朗國營電視台訪問時更強硬地說:「敵人打算對我們發動經濟恐怖攻擊,但我們也有自己的工具,也知道這場遊戲該怎麼玩,我們已不再只有防禦,敵人應等著迎接攻擊。」馬達尼札德同時宣稱,中國與俄羅斯都沒有「接受」美國的新措施,預料其他國家同樣會抵抗華府施壓。伊朗伊斯蘭革命衛隊(IRGC)發言人穆赫比(Hossein Mohebbi)則警告如果伊朗基礎設施遭到威脅,德黑蘭將重擊美國的「重要利益及能源咽喉」。值得注意的是美國此次制裁的最大難題之一就是中國,中國多年來一直是伊朗石油的最大買家,儘管美國7月中旬重新封鎖伊朗港口後,伊朗運往中國的石油已經減少,但北京仍是德黑蘭重要經濟命脈。被問及為何沒有立即制裁伊朗貿易夥伴時,貝森特反問:「我為什麼要把全球金融體系炸掉?」強調華府希望先給各國及企業時間切斷與伊朗的關係;至於美方是否敢對中國銀行下手,貝森特強調「沒有人能置身於美國制裁所及範圍之外。」不過美方同樣有所顧忌,專家指出川普預計下月與中國國家主席習近平舉行會談,華府擔憂一旦制裁中國金融機構,北京可能採取報復措施,尤其限制關鍵礦產出口,將對美國造成重大衝擊;中國外交部則回應制裁與施壓無助於解決問題,北京將採取必要措施維護自身利益。就在美伊持續隔空交鋒之際,巴基斯坦陸軍參謀長穆尼爾(Asim Munir)24日前往德黑蘭,與伊朗總統裴澤斯基安(Masoud Pezeshkian)會面斡旋。據消息人士透露穆尼爾上周才與川普通話,而且電話是由川普主動發起。裴澤斯基安會中則向穆尼爾表示,美國「必須改變與伊朗互動時的語氣與方式」,因為依靠脅迫與霸凌只會讓局勢更加複雜。巴基斯坦先前曾居中斡旋美伊衝突,促成雙方6月簽署臨時和平協議,但相關協議很快便陷入停滯。如今華府將戰線進一步轉向經濟與金融領域,伊朗則揚言反擊,美伊衝突短期內仍看不到降溫跡象。
德國30年期公債殖利率創15年新高!財長:川普伊朗戰爭害的
德國財政部長克林拜耳(Lars Klingbeil)24日在列支敦斯登沙恩(Schaan, Liechtenstein)舉行的記者會上表示,近期德國債券殖利率的飆升,是美國總統「川普(Donald Trump)對伊朗發動戰爭」所造成的結果。據《路透社》報導,克林拜耳與其他德語系國家的財政部長,24日一同出席記者會。他在會中透露:「近期殖利率的上升,是川普對伊朗發動戰爭所引發的全球不確定性的結果。」德國30年期政府公債殖利率上週升至3.79%,創下2011年以來最高水準。與美以伊戰爭有關的通膨疑慮,也進一步加劇債券遭拋售的情況。作為歐元區基準發債國,德國在前一天出售了1批30年期公債,殖利率創下15年來最高紀錄。《路透社》24日也引述1名消息人士報導,華盛頓方面準備警告各國切斷與伊朗的關係,否則相關企業可能被排除在以美元為基礎的全球金融體系之外。美國與伊朗已經數週沒有對彼此發動空襲,但雙方最近一次正式的面對面談判已經是6月的事了。久攻不下伊朗的川普政府,近日開始不斷威脅將擴大對伊朗的經濟制裁。與此同時,針對荷姆茲海峽(Strait of Hormuz)通行船隻的攻擊仍在持續中。
川普啟動「經濟棄民行動」制裁伊朗 警告各國勿成幫兇:中國也不例外
美國總統川普(Donald Trump)政府當地時間24日宣布新一波圍堵伊朗經濟的計畫,將透過「次級制裁」威脅持續協助德黑蘭維繫經濟命脈的國家、銀行及企業。美國財政部長貝森特(Scott Bessent)表示,任何協助伊朗洗錢的實體都可能被踢出美元金融體系,更強調中國也不會獲得豁免。貝森特在美國財政部公布這項名為「經濟棄民行動」(Operation Economic Outcast)的計畫。他表示:「我們正對伊朗遍布全球的金融聯繫發動經濟猛攻」,目標是切斷支撐伊朗政權的所有經濟命脈,直到德黑蘭陷入孤立。貝森特透露川普目前正親自致電各國領袖並提出具體要求,希望各國停止與伊朗往來,但美國目前尚未正式祭出相關制裁,而是將先向個別國家提出期限,要求停止華府已鎖定的活動。「任何代表伊朗協助洗錢的實體,都將被排除在美元體系之外,倒數計時現在已經開始。」貝森特警告。川普先前將這波行動形容為伊朗的「經濟版D-Day」。由於中國是伊朗最大貿易夥伴,外界也關注華府是否會為維持美中關係,而避免對中國銀行及企業下手。美中去年經歷激烈貿易戰後,目前仍維持脆弱的貿易休兵狀態,川普與中國國家主席習近平今年5月才在北京舉行峰會,雙方預計9月底再於華盛頓會面。不過,貝森特明確表示「沒有人能置身美國制裁範圍之外。」若中國銀行或其他實體協助相關交易,成為「把伊朗石油轉換成資金,再轉化為鎮壓力量」的金融體系一環,同樣會成為美方制裁目標。根據美方規畫,制裁對象不只包括購買、運輸伊朗石油,以及協助金融交易的實體,也將涵蓋允許伊朗航班起降、協助海上轉運的相關單位。華府還將擴大打擊範圍,鎖定涉及伊朗數位資產、科技、黃金、航空及航運產業的企業與個人。美國與伊朗戰爭即將屆滿半年,但目前無論軍事或外交方面都未出現明確突破。雙方6月達成的脆弱停火協議,在60天期限上週屆滿前便已形同失效;攸關全球石油運輸的荷莫茲海峽航運量也仍遠低於戰前水準,持續成為伊朗牽制美國的重要籌碼。貝森特強調美國如今的目標就是「切斷所有維繫這個暴政政權的經濟生命線,直到德黑蘭孤立無援」。
川普「經濟版D-Day」!美將祭新一波制裁 伊朗反嗆:一滴石油都別想出去
美國與伊朗軍事交火沉寂數週後雙方漸漸轉向「經濟戰」對峙!美國政府公布新一波對伊朗的制裁,矛頭將指向與德黑蘭維持經貿往來的國家及企業,美國財政部長貝森特(Scott Bessent)更形容,這將是「有史以來針對敵國發動的最大規模金融攻勢」。伊朗則強硬警告若美方持續經濟戰,波斯灣將「一滴石油都無法出口」。貝森特預計美東時間24日下午2時召開記者會公布措施,他23日在《金融時報》投書表示「黎明時分,一場經濟版的諾曼第登陸日(D-Day)即將展開」,並警告持續與伊朗經濟及金融體系往來的國家,應仔細考慮可能面臨的後果。美國與以色列自2月28日開始攻擊伊朗,至今造成數千人死亡,多數死者位於伊朗及黎巴嫩,伊朗傳統軍事力量遭到重創,最高領袖哈米尼(Ayatollah Ali Khamenei)也在戰事中喪命。不過,德黑蘭仍保有飛彈及無人機能力,並持續威脅荷莫茲海峽油輪,使這條全球能源運輸命脈航運大受影響。面對美方施壓,伊朗最高國家安全委員會秘書雷扎伊(Mohsen Rezaei)警告「如果經濟戰持續下去,無論經由荷莫茲海峽或波斯灣其他任何地方,都不會有一滴石油出口。」他更表示任何國家參與或支持美國對伊朗的經濟戰,都將被德黑蘭「視為戰爭行為」。貝森特先前也要求中國與美國合作,指出中國約有一半進口石油來自波斯灣地區。中國駐美大使館則回應「制裁與施壓無助於解決問題」,呼籲透過外交途徑化解爭端。事實上,伊朗在戰爭爆發前便受到高通膨、貨幣貶值、能源短缺及國際制裁等問題困擾,如今又得面對基礎設施受損、貿易中斷、生產減少及戰後重建等龐大成本。伊朗官員也曾警告,若經濟壓力持續加劇,恐進一步惡化民眾生活、重新引爆國內動盪,甚至削弱伊斯蘭共和國政府的統治正當性。目前卡達、巴基斯坦及土耳其等國持續嘗試居中斡旋,隨著美國準備擴大金融及貿易制裁,伊朗又以阻斷波斯灣石油出口反制,美伊緊張情勢恐再度升高,並進一步衝擊全球能源市場。

台股「滿山滿谷的綠」不用怕? 分析師曝1訊號:這種才要拔腿跑
台股18日盤中劇烈震盪,加權指數從46,064點一路下殺,最低來到45,225點,高低點落差逼近840點,終場收在盤中相對低檔,大跌超過500點、跌幅逾1%。面對盤面一片綠油油,資深分析師周代運認為,這次下跌與過去金融危機期間的重挫性質不同,目前較偏向漲多後的技術面修正,除非後續出現「基本面崩壞」,否則不必將這波回檔直接視為大空頭來臨。周代運指出,市場遇到急跌時,投資人容易聯想到2000年網路泡沫、2008年雷曼兄弟事件,以及2011年歐債危機,進而產生立即賣出的念頭。不過,他認為這次回檔與上述危機最大的差別,在於目前的修正已有跡象可以事先觀察。他表示,台股先前漲幅累積後,本來就存在洗籌碼及修正壓力,包括月線、季線位置、技術指標背離,以及融資餘額持續墊高,都已陸續透露短線籌碼過熱訊號。這一波自低點反彈以來,一個多月漲幅超過7%,融資餘額也增加至5,500億元以上,短線獲利籌碼累積之下,市場出現回檔並非完全沒有預警。周代運進一步以過去大型金融危機比較。他指出,真正由基本面及金融體系引發的大空頭,往往會使原有技術支撐快速失效。例如亞洲金融風暴期間,市場面臨貨幣及金融市場劇烈動盪;2008年次貸風暴則隨雷曼兄弟倒閉,衝擊全球金融體系;2011年歐債危機也一度讓市場擔憂歐元區穩定性。相較之下,周代運認為,目前盤面尚未出現類似的結構性變化。雖然18日指數跌幅明顯,但盤中下殺時仍可看到低接買盤,市場人氣也沒有降到極度恐慌程度,因此與資金全面撤出的走勢有所差異。從個股表現來看,台積電當天雖然走弱,但跌幅相對克制;前波漲幅較大的聯發科則承受較明顯賣壓。周代運將此解讀為強勢股補跌,以及資金進行輪動與獲利了結,而非市場全面撤離。其他電子族群也呈現類似情況,包括鴻海、廣達等AI伺服器概念股雖面臨賣壓,但未出現崩盤式賣出;PCB、記憶體等前一階段強勢族群同步回檔,他認為目前較接近漲多後整理,並非產業前景突然出現改變。籌碼方面,周代運指出,前一個交易日融資仍增加30億元,目前尚未看到斷頭式急縮情況;外資前一天也才買超454億元,即使18日出現賣壓,現階段仍不能直接解讀為外資已經轉向大規模作空。因此,周代運將目前行情定位為多頭過程中的「技術回檔」,藉由修正消化短線浮額。不過,他也提醒,判斷為技術修正並不代表指數隔天就會立即止跌,「技術回照樣可以跌個好幾天,震盪磨人,洗到很多人心理崩潰、忍不住砍在最低點。」周代運認為,投資人現階段真正需要區分的是「技術回檔」與「基本面崩壞」,前者屬於多頭趨勢中可能出現的修正,「後者才是要你拔腿就跑的生死關。」而18日的盤正是前者。

強化虛擬資產監管!洗錢防制法修法4大重點一次看
行政院院會今(13日)通過《洗錢防制法》部分條文修正草案,法務部同步公布4大修法重點,針對虛擬資產、第三方支付、實質受益人及跨機關資訊共享等面向進一步強化洗錢防制機制。其中,未完成相關登記、登錄就提供虛擬資產或第三方支付服務的犯罪,將增列為洗錢罪的特定犯罪;此外,草案也將建立金融機構與虛擬資產服務業者間的同業、異業照會機制,讓銀行與幣商可基於防制洗錢及打擊資恐目的相互查證資訊,以利及早辨識異常交易、攔阻不法金流。據《ETtoday新聞雲》報導,法務部表示,此次修法主要是因應新興犯罪及資金移轉型態不斷變化,同時與防制洗錢金融行動工作組織(FATF)國際標準接軌。整體修法方向包括增訂洗錢罪的特定犯罪規範、強化實質受益人透明度、健全跨機關資訊共享,以及建立金融機構與虛擬資產服務業者之間的照會機制。在特定犯罪規範方面,草案將未完成洗錢防制、服務能量登記或登錄,卻提供虛擬資產或第三方支付服務的犯罪,增列為洗錢罪的特定犯罪。換言之,相關業者若未依法完成必要登記或登錄就從事服務,未來一旦涉及洗錢行為,將可進一步適用洗錢罪相關規定。配合《虛擬資產服務法》制定公布,草案也將該法第48條第1項所定犯罪納入洗錢罪的特定犯罪範圍,包括未經許可經營虛擬資產業務,以及未經許可發行穩定幣等行為。法務部表示,未來若這些犯罪進一步涉及洗錢,也可適用洗錢罪予以處罰,藉此補強虛擬資產領域的犯罪防制及金流監管。在實質受益人部分,法務部表示,此次修法也參考FATF國際標準,明確建立「實質受益人」的法律定義,以提高交易及資金背後實際控制者的透明度。依草案規定,實質受益人包括對客戶具有最終所有權或控制權的自然人、由他人代為交易的本人,以及對法人或法律協議具有最終有效控制權的自然人。跨機關資訊共享方面,草案則增訂相關公務機關在必要範圍內,可以調取或查詢金融機構及指定非金融事業或人員受處罰鍰的相關資訊;各目的事業主管機關也可以基於防制洗錢及打擊資恐目的,向相關公務機關調取或查詢執行業務所必要的資料。法務部認為,透過強化不同機關之間的資訊流通,有助於提高對可疑交易及高風險活動的辨識能力。此外,考量洗錢及資恐涉及的不法金流,經常存在法定貨幣與虛擬資產之間轉換的情況,草案也特別建立金融機構與虛擬資產服務業者之間的資訊照會機制。未來銀行及幣商可基於防制洗錢及打擊資恐目的,相互照會相關資訊,形成同業及異業間的即時查證機制,藉此掌握跨越傳統金融體系與虛擬資產市場的資金流動情形,並在發現異常交易時及早採取風險控管措施。法務部指出,這次《洗錢防制法》修法已歷經多次跨部會研商及草案預告程序,並參酌相關機關與各界意見。後續將配合法案審議進程,並會同相關部會完善授權子法及各項配套措施,持續強化我國洗錢防制及打擊資恐的整體效能。

逐步挑戰SWIFT體系?陸完成首筆數位人民幣跨境支付
中國大陸已完成首筆對外數位人民幣支付交易,以4.3萬元人民幣(約合新台幣20萬元)的新鮮榴槤貨款完成對馬來西亞的跨境結算。隨著北京加速在東南亞推動不依賴西方「全球銀行金融電信協會」(SWIFT)體系的跨境清算網路,這項交易被視為中國推動人民幣國際化與數位貨幣跨境應用的重要一步。據《南華早報》報導,這筆交易由中國建設銀行(CCB)廈門分行與其馬來西亞納閩分行合作執行,使當地進口商能夠直接使用數位人民幣(e-CNY),也就是中國人民銀行(PBOC)發行的中央銀行數位貨幣完成付款。此次交易完成後,中馬雙方建立起完整的雙向數位貨幣支付循環。此前,中國已於2026年1月完成1項數位人民幣入境支付測試,此次則進一步實現出口支付端的應用。長期以來,傳統跨境結算一直是熱帶水果進口產業面臨的重要問題,尤其是榴槤等高度依賴新鮮度的商品,對資金處理速度與交易成本極為敏感。根據《新華財經》的資料,透過傳統的「SWIFT」體系與代理銀行網路進行跨境匯款,外貿企業每筆交易成本約為25美元至35美元,清算費用可能高達交易金額的6%以上,且完成結算通常需要1至3個工作日。相比之下,數位人民幣雙邊支付機制透過銀行間直接帳本轉移,大幅縮短清算時間至30分鐘內,不需要經過中介清算銀行,海外收款方也能直接將數位人民幣兌換成馬來西亞令吉,且不需支付額外費用。這項支付機制推出之際,正值中國與馬來西亞熱帶水果貿易快速成長。根據相關資料,在2024年6月雙方簽署貿易協議後,馬來西亞新鮮榴槤出口至中國的金額於2025年大幅增加至3700萬美元,較此前約500萬美元明顯提升。此外,馬來西亞冷凍榴槤出口中國的金額也達到近2.02億美元。吉隆坡政府希望到2030年,馬來西亞對中國榴槤出口的年度總價值能提升至超過9億令吉(約合新台幣71億元)。據悉,中國已連續17年成為馬來西亞最大貿易夥伴,雙邊貿易額在2024年創下2120億美元的歷史新高。作為中國東南沿海福建省廈門市,不僅是東南亞農產品進出口的重要樞紐,也是中國推動跨境數位貨幣交易的重要試點城市。2026年上半年,中國建設銀行廈門分行已處理數十億元人民幣規模的跨境數位貨幣交易。為降低海外金融機構導入數位人民幣系統的技術門檻,中國於6月16日在上海正式啟動升級版跨境數位人民幣快捷服務平台(CBETS)的商業運營。該平台透過香港接入點與海外金融體系連結,使境外銀行無需大幅改造既有資訊科技系統,即可全天候處理數位支付交易。CBETS在啟動時已吸引26家持牌金融機構加入,服務範圍涵蓋貿易、投資以及受到監管的數位資產交易,覆蓋香港、澳門、東南亞、中東與拉丁美洲等地區。中國人民銀行數位貨幣研究所所長穆長春於6月世界經濟論壇(World Economic Forum)「夏季達沃斯」(Summer Davos)活動中表示,標準化的CBETS服務提高了人民幣在國際市場的適用性,同時強化跨境資金流動的風險控制能力。業界專家指出,儘管跨司法管轄區合規要求等營運挑戰仍然存在,但這條雙向數位貨幣通道提供了1種可擴展模式,有助於降低全球貿易對單一國際清算網路的依賴。

國票金「公公併」倒退? 行政院、財政部「公司治理」遇耐斯陳家大轉彎
公股在國票金控中扮演的角色與近期人事安排,確實在市場與立法院引發了對公司治理與利益衝突的強烈質疑;金融機構本應落實專業經理人制度及防範大股東干政,公股身為最大股東,理應發揮穩定與監督力量,若讓渡過多權力予特定民股代表,不僅有違公司治理精神,也容易讓市場產生「公股護航特定家族」的負面聯想。國票金控副董事長年薪2千萬遭立委王世堅抨擊「不成體統」,右為耐斯陳冠舟(右),於2026年6月出任國票金控副董事長,左為弟弟陳冠如。(圖/報系資料照)今(2026)年5月國票金完成董事改選後,泛公股雖掌握經營主導權,卻支持耐斯集團大股東陳冠舟出任副董事長。此舉不僅遭執政黨民進黨籍立委王世堅質疑違背公股中立原則,且該職位高達約2,000萬元的年薪,亦被抨擊不符比例原則的「不成體統」衍生出「圖利特定家族」的爭議。國內公股金控併購議題備受關注,市場原期盼公股入主國票金後能推動公公併或發揮金融整併綜效。然而,泛公股拿下經營權至今,卻遲遲未提出明確的併購時程表與長遠規劃,致使社會大眾質疑公股是否僅為了政治利益妥協,而非以公共利益為依歸。國票金控股權結構極度分散,主要由旺旺集團(人旺)、耐斯集團、美麗華集團等民股、公股彼此角力、共治。財政部長莊翠雲在今年5月立法院財政委員會專題報告時指出,針對今年國票金5月29日股東大會暨全面改選董事,公股徵求委託書取得約9%股權,如果公股取得經營主導權,將強化公司治理、提升經營績效等,並稱依規定提名,將按實力原則處理。根據財政部報告,依業務發展方向評估推動「公民併」,以壯大業務能量、強化市場競爭地位,同時兼顧股東、員工及客戶權益……;因此,政府釋出的氛圍讓市場熱議,國票金有機會成為首樁「公民併」之例。目前泛公股為國票金最大股東,持有股權約20%,加計在董事會改選前的徵求委託書取得約9%股權,國民黨籍立委賴士葆就曾對此質詢「公股為何要砸400億元至500億元,在國票金董事改選中爭取到主控權」,且「為何要支持耐斯集團的人出任副董事長?」莊翠雲近期在立院回覆多名立委的質詢,皆強調公股依股權實力提名,完成改選將依公司章程選任,且係因國票金公司章程有設立副董職位,選任人選皆尊重公司治理。市場傳出泛公股其實曾推薦一人擔任副董,最後揭曉的竟是耐斯陳家,公股涉嫌圖利特定某民股的「酬庸」之說沸沸揚揚。從董事改選的盟友角色來看,難讓各界覺得公股有持中立的公司治理原則,與市場上大股東花大錢爭取委託書爭奪公司經營權的行徑不相上下。公股在2025年於國票金股份加碼增至22% ,加上還取得 9% 委託書,讓財政部實質掌握了31%的表決權;加上與耐斯集團(持股約9.8%)形成某種程度的合作默契,雙方掌握股權超過 50%,徹底奠定勝基。進一步觀察國票金「泛公股」的股權結構,第一銀持股4.16%最多,其次為合庫的3.12%,台銀2.6%,台企銀2.32%,彰銀1.6%等超過18%,加上台酒、陽明海運等也進場持股約4%,總計約22%,成為所有股東中的實質最大股東勢力。人旺、耐斯兩大民股大股東各持股逾9%,台鋼集團則持股近8%,很明顯的泛公股股權遠超過任一民股。由於財政部展現「勢必拿下過半經營權」的強大國家隊意志,旺旺集團少東、副董事長蔡紹中評估後決定「退一步」主動釋出善意,明確傳達不與公股和財政部政策為敵的訊號。人旺集團發表官方聲明,表示基於金融體系資源整合與國票金健全發展,全力支持由公股主導經營權,並同意將原本「25搶15」的爆炸性超額提名,縮減為接受公股協調的分配結果,讓改選大戰提前和平落幕。泛公股在15席國票金董事改選中拿下過半8席董事(含5 席一般董事、3席獨立董事),取得壓倒性成果,正式主導經營權,創下台灣金融史上首樁「民營轉公股」之例。由公股指派第一銀行法人代表張兆順出任董事長,財政部雖然完全掌控了國票金控,豈料引發後續如公公併時程、副董人事安排等一系列與民股妥協的公司治理爭議,更讓市場議論「民股信任公股取得經營權的公民併,現在看來卻是涉嫌假公司治理之名,行欺騙之嫌?」金融圈熱議,國票金大股東「尊公股」,願意向公股國家隊讓步以換取金融市場規模化,現在看起來公股在取得經營權後,卻涉嫌私下給予耐斯陳家逾越比例原則的政治分贓與肥缺,不僅未將國票金控經營邁向「公民併」之路,卻是呈現「權力博弈」角力之氛圍,泛公股明顯倒向私人企業一方,才是有違正常商業公司治理之高度與原則,與行政院、財政部長莊翠雲所稱的公司治理,似乎是平行兩條違和之路。
《廣場協議》難再現!知名學者:美再亂搞10年 美元危機風險將逾50%
前國際貨幣基金組織(IMF)高級政策顧問、美國經濟史學家艾肯格林(Barry Eichengreen)指出,儘管外界對以美元為核心的國際貨幣體系日益擔憂,但隨著各國中央銀行愈來愈優先考量國內政策目標,類似1985年《廣場協議》(Plaza Accord)的匯率協調機制如今已遙不可及,這也使國際貨幣體系平穩邁向多極化的過程變得更加複雜。艾肯格林也強調,如果美國反覆無常的政策,以及制度保障機制持續削弱的情況再持續10年,市場對美元失去信心,並爆發突發性危機的機率將超過50%。據《南華早報》報導,艾肯格林於1996年出版的著作《資本全球化:一部國際貨幣體系史》至今仍被視為國際貨幣體系歷史研究中最具權威性的著作。他10日在1場北京學術組織「政府與市場經濟學國際學會」(SAGE),及清華大學「中國經濟實踐與思想研究院」(ACCEPT)共同舉辦的線上演講中表示:「我不認為像1985年《廣場協議》那樣的安排……能夠在21世紀重現。」據悉,《廣場協議》在歷史上被廣泛視為國際貨幣協調的重要里程碑,當年主要經濟體透過協調一致的匯率行動,共同促使美元貶值。目前任教於美國加州大學柏克萊分校(University of California, Berkeley)經濟學與政治學教授的艾肯格林表示,他支持建立1個更加多極化的國際貨幣體系,使其「更符合」當今全球經濟已呈現多極化的本質。不過,他認為,這樣的轉型將比過去更難以協調。艾肯格林解釋,各國中央銀行對於何謂適當政策抱持「截然不同的看法」,而且其法定職責主要是追求物價穩定、充分就業等國內政策目標,因此幾乎沒有空間推動大規模、類似《廣場協議》式的國際政策協調。他也認為,愈來愈多因素正在侵蝕市場對美元主導國際貨幣體系的信心,包括美國財政債務持續攀升、聯準會(Fed)的政策獨立性受到威脅、金融監管鬆綁、關稅政策,以及美國與地緣政治盟友的關係遭到削弱等。艾肯格林更勾勒出未來可能出現的2種情境:第1種是美元逐漸失去優勢,國際貨幣體系循序漸進轉向更加多極化的局面;第2種則是在具有公信力的替代方案尚未成熟之前,市場便突然失去對美元的信心,引發混亂。他進一步示警,「我們現在了解到的是,第2種情境,也就是市場突然喪失對美元信心的可能性……比幾年前我們想像的還要高。」艾肯格林強調,如果美國總統川普(Donald Trump)及其後續繼任者,未來10年仍持續推行如今這種「反覆無常的政策」,那麼上述風險將升高至超過50%。近年來,隨著各界愈來愈擔憂美國的經濟制裁、金融工具「武器化」(weaponisation),再加上美國財政前景的惡化,「去美元化」(de-dollarisation)的討論聲浪也愈來愈高,促使不少國家尋求增加替代性貨幣的使用,其中歐元與人民幣經常被視為可能挑戰美元主導地位的替代選項。雖然艾肯格林認為,目前無論是歐元還是人民幣,都尚未準備好取代美元的國際地位,但他表示,歐洲與中國都有動機進一步提升各自貨幣的國際角色。然而,他也指出,沒有人希望全球金融市場因為貨幣體系轉型失序而陷入動盪。他同時駁斥了北京可能透過大規模拋售美國國債作為施壓工具的說法,「中國政府了解,如果真的這麼做,將可能顛覆全球金融體系」,這樣的結果不僅會傷害美國,也會損害中國自身利益,「穩定……以及非常循序漸進的過渡轉型,符合所有人的利益。」
房市反攻三部曲將出現? 專家:2027下半年有望回溫
過去五年,房市經歷史上最密集的一波打房政策,堪稱台灣房產史上少見,然而政府打房打到手軟,為何房價卻軟不下來,房市表現跌幅卻非常有限?房市趨勢專家 李同榮直指重要關鍵:「經濟基本面打敗政策面」。他強調,台灣經濟在GDP將連續兩年達到8.6%以上的高成長下,促使股市湧入排山倒海的資金動能,這種「高成長經濟表現+充沛資金動能」的基本面表現,將會成為房市翻轉、擺脫政策壓力與藩籬的主要關鍵,房市反彈走勢三步曲正在醞釀形成:2026 H2修正、2027 H1築底、2027 Q3回溫。房市短期可以被政策壓抑,但長期發展仍由經濟基本面決定李同榮指出,從2021年開始,台灣房市經歷史上最密集頻繁的一波打房政策,從《平均地權條例》修法、房地合一稅2.0、法人購屋限制,到央行連續七波選擇性信用管制,以及近兩年銀行自主限貸措施,政策力道之強、密度之高,堪稱台灣房市發展史上少見。然而,回頭檢視這五年的政策成果,卻出現一個值得深思的現象:打房政策雖然成功壓縮交易量,卻未能真正解決高房價問題;反而在市場機制受到過度干預下,衍生出許多新的後遺症與市場扭曲現象。李同榮分析,房市短期可以被政策壓抑,但長期仍由基本面決定。當經濟成長、通膨環境、資金動能與供需 結構等基本力量持續累積,最終仍將突破政策的藩籬。因此他認為,2026下半年房市雖仍處於緩跌修正階段,2027上半年逐步盤穩築底,而到了2027年第三季,房市有機會再起,正式進入逐季回溫的新循環。李同榮指房市反彈三房曲正在醞釀形成。(圖/李同榮提供)政策打房五年,效果有限主因:聚焦房價與限制需求,反而壓制不了需求與反彈力量李同榮認為,過去政策最大的盲點,在於過度聚焦房價結果,而忽略房價形成背後的結構性因素。房價高漲的根本原因,從來不只是投機炒作,而是來自土地供給有限、都市人口集中、產業升級帶動所得成長、資金累積以及通膨推升資產價值等多重因素。然而過去政策卻多集中於需求面的抑制,例如限制貸款成數、提高持有與交易稅負、限制法人購屋與多屋族投資等措施,本質上都屬於需求管理工具。這些政策確實讓投資需求降溫,也使成交量快速萎縮,但並未增加住宅供給,更無法改變人口與產業持續集中於都會區的現象。因此政策形成一個矛盾結果:交易量大幅縮減,但房價跌幅卻遠低於預期,這也是近兩年房市最明顯的特徵。股市因AI產業爆發而大漲,政府管房不管股,政策矛盾與後遺症逐漸浮現李同榮進一步指出,另一個值得檢討的現象是政策方向的失衡。近年政府與央行幾乎將所有焦點集中在房市,形成「管房不管股」的政策格局。房貸受到層層限制,但股市資金卻在AI浪潮帶動下快速膨脹,房貸受限制買房,但貸房入股卻受銀行鼓勵,資金集中在股市操作槓捍,當冲亂象盛行,政府管房不管股,資本市場過度擴張與集中,風險逐步增高。從2025年4月至2026年6月,台股由20,235點大幅上漲至48,218點,漲幅超過138%。與此同時,房市卻因限貸措施而陷入交易量急凍。資金大量流向股市,而非房市。這種現象與1989年至1990年期間的歷史背景竟有幾分相似。當年房市率先反轉後,資金全面轉進股市,推升台股漲至12,682點歷史高峰,最終在股市崩盤後引發股房雙跌。雖然今天的產業環境與金融體系遠較當年健全,但資金過度集中於單一市場的風險,仍值得高度警惕,限貸後遺症開始浮現。換屋與高價市場受不當政策壓制,造成市場機能逐漸失衡,累積反彈能量政策限貸,首先受到衝擊的是換屋市場。許多家庭原本希望透過出售舊屋換購新屋,卻因貸款限制而進退兩難。其次是高價住宅市場,高資產族群與企業主的資產配置需求受到壓抑,使高價住宅交易長期停滯。第三則是建商推案趨於保守。在限貸、缺工、缺料與高成本環境下,建商開始縮減推案規模與購地速度。短期看似抑制供給,但長期卻可能導致未來供給不足。換言之,政策雖然降低市場熱度,卻也同時削弱市場正常運作功能。「經濟、通膨、資金、需求」才是真正房市翻轉政策藩籬壓制的四大關鍵能量李同榮進一步解釋為何說基本面將翻轉政策面,主要有四大利因:第一是經濟高度成長:AI產業帶動半導體、伺服器、雲端運算及相關供應鏈持續成長,台灣GDP維持相對強勁表現,2026預期增長9.4%,經濟成長代表企業獲利增加、就業穩定與所得提升,最終都將反映在住宅需求上。第二是通膨效應:全球已進入高成本時代,營建成本、人工成本及土地成本持續墊高。房地產作為抗通膨資產,其長期價值自然受到支撐。第三是資金動能:近年股市創造大量財富效果,未來當股市進入高檔震盪階段後,部分獲利資金勢必尋求新的資產配置方向,而房地產仍是台灣資金最重要的停泊港之一。第四是需求壓制,供給收縮:近年因需求被壓制,建商推案趨於保守,新供給成長有限,而都更、危老與土地取得難度持續增加,未來供給面反而逐漸收縮。這四股力量正在市場底部持續累積。房市醞釀反彈走勢三步曲:2026 H2修正、2027 H1築底、2027 Q3回溫李同榮認為,目前房市仍未完全脫離修正階段。2026下半年市場價格仍有小幅修正空間,但跌幅已逐漸收斂,交易量也將逐季回溫。進入2027上半年後,市場將進入止跌盤穩築底階段。隨著信用管制逐步調整、換屋需求回流以及市場信心恢復,房價跌勢將劃下休止符。到了2027第三季,基本面累積的力量可望重新主導市場。包括資金回流、剛性需求釋放、供給不足逐漸浮現等因素,都可能帶動房市逐季回溫。當然,未來不會再出現全面普漲格局,而是進入「大分化時代」,下一波房市的漲幅將會比上一波減少。科技產業聚落、軌道經濟核心區、重大建設區與人口持續流入區域將率先回升;而人口流失、產業空洞化與供給過剩地區則可能持續盤整。市場不必期待政策鬆綁,基本面終將突破政策藩籬房市發展歷史一再證明,政策可以影響短期市場情緒與交易量,卻無法改變長期供需結構與經濟趨勢。當經濟持續成長、資金持續累積、通膨推升資產價值,而供給又逐漸收縮時,市場終究會回歸基本面。因此,未來房市最大的轉折點,不在於打房政策是否持續或鬆綁,而在於基本面力量何時突破政策藩籬。李同榮的觀點維持不變:2026 H2緩跌修正、2027 H1盤穩築底、2027 Q3逐季回溫。短期政策面或許占上風,但長期而言,基本面終將打敗政策面。房市基本面與對策面對峙與結局。(圖/李同榮提供)股民賺翻帶動消費潮! 服務業測驗點飆5年高 台經院看旺景氣打房就到這裡? 李同榮曝「股房3劇本」 最慘恐重演37年前覆轍台灣的黃金五年來了?總經學家揭5大原因:可能會開始生孩
股市震盪資金轉向 高資產族槓桿操作改抱「這標的」避險
台股6月走勢宛如雲霄飛車,單日震盪動輒逾千點,波動劇烈考驗投資人心臟。央行總裁楊金龍日前釋出「選擇性信用管制就到這裡」的訊號,市場解讀房市最壞情況已過。根據代銷業者觀察,部分高資產族早已悄悄調整資產配置,將資金由波動較大的股市,轉向相對穩健的不動產市場。一方面作為股市高檔震盪下的避險工具,另一方面也看準房地產具備抗通膨特性與資產保值功能,帶動近期特定區域與產品的買氣回溫。在通膨壓力與資金轉向趨勢下,預售屋再次成為關注焦點,特別是在資金成本仍處相對高檔、但資產保值需求升溫的環境中,「用時間換增值」的購屋模式,再度被投資人、購屋族及高資產族們重新評價。甲山林房地產理財中心解釋,預售屋因具備「分期付款、延後交屋」特性,讓購屋族能在資金壓力較低的情況下進場,等同提前卡位未來價格。特別是在地段明確、建設題材完整的區域,3至5年的興建期間,往往正好對應一個房市循環階段。專家表示,預售屋從簽約到交屋需4至5年,建築成本、利率變動,實際上多由建商與金融體系承擔,對購屋者而言,等同以「現在價格」鎖定未來資產。(圖/林榮芳攝)此外,預售屋通常僅需較低的首付款,搭配工程期付款機制,使購屋者能以較少自備資金進場。這種「資金槓桿」效果,在房價上行期間,將放大整體報酬率。不過可能也有人認為,目前股市動輒數倍漲幅,以報酬率論,房地產仍難以具備吸引力。甲山林房地產理財中心則解釋,雖然房地產的報酬看似溫和,但兩者的風險結構明顯不同。目前觀察到投入房市的客戶,主因為當前台股波動加劇,短期漲幅與回檔幅度同步放大,「帳面獲利未必能落袋」成為最大不確定性。反觀房市,受通膨、缺工及營建成本居高不下影響,價格走勢多呈現「緩漲且具支撐」格局,較難劇烈修正,因此才轉向預售屋,不僅具備時間槓桿優勢,更重要的是其最終將轉化為可自住、可出租的實體資產,兼具使用價值與現金流潛力。不過,專家也提醒,預售屋並非「無腦買都賺」,關鍵仍在於地段與產品選擇。以甲山林近期推案「左岸明珠」來說,具備水岸景觀、交通建設與區域發展題材,因稀缺性高,長期保值與轉手性相對較佳。在付款方面也具備優勢,該案訂簽款為總價6%,4~5年工程款僅需支付3期,各3%。若以上述總價2000萬元房子試算,只要目前在股市搬動120萬元,就能同時達到避險和撬動未來增值。甲山林房地產理財中心最後也強調,高資產族近年逐步將房地產視為「波動對沖工具」,並非單純追求高報酬,而是在股市高檔震盪之際達到分散風險、鎖定資產與對抗通膨的多重目的,因此今年台股觸及4.5萬點高點以來,才有越來越多具地段與產品優勢的個案,持續吸引資金進場布局。