


國債
」 聯準會 川普 通膨 美債 升息
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
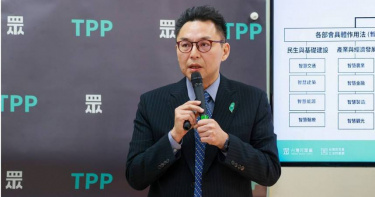
長者健保補助恐害年輕人多繳3000元?洪毓祥反駁石崇良:別製造世代對立
立法院日前在藍白支持下三讀通過《老人福利法》第22條修正案,規定由中央政府全額補助所得稅率未達20%的65歲以上長者健保費。衛福部長石崇良對此提出財政疑慮,認為可能使15至64歲民眾每年增加約3000元負擔。民眾黨團幹事長洪毓祥今(19)日反駁,強調修法所需經費應由中央年度預算支應,不應直接與健保費調漲畫上等號,並質疑政府有能力編列其他重大支出,卻不願負擔每年約388億元的長者健保補助。洪毓祥19日上午與桃園市議員參選人徐千晴、周曉芸共同召開記者會,會後接受媒體訪問時,針對石崇良日前對長者健保補助政策的說法提出批評。洪毓祥表示,此次修法目的在於由中央政府編列社會福利預算,負擔符合資格長者的健保費,而非要求健保基金自行增加支出。他認為,石崇良將長者健保補助與年輕族群未來可能增加的保費負擔連結,混淆了不同的財務機制。他指出,依其掌握的數據,健保基金目前尚有約2100億元餘額,距離依法需要調整保費的條件仍有一段距離,因此不應以年輕人可能多繳保費的說法,讓不同世代產生對立。洪毓祥進一步表示,許多年長父母的健保費實際上由子女負擔,尤其對同時照顧上一代與下一代的「三明治世代」而言,是一筆持續性的家庭支出。他舉例,若以年輕人月薪4萬元、負擔父母健保費的情況估算,中央全額補助後,一年可能減少約1萬4000多元支出。他認為,這項政策實際上有機會減輕部分年輕家庭的經濟壓力,而非單純增加世代負擔。針對每年約388億元的補助經費,洪毓祥也質疑行政院的預算分配優先順序。他指出,116年度中央政府總預算規模接近3.9兆元,依其說法,國防相關預算接近1.9兆元,此外還有7800億元追加預算、2400億元無人載具相關條例,以及其他重大支出規畫。洪毓祥並提及政府編列撥補中油1014億元、台電711億元等經費,質疑中央既然能夠安排各項重大支出,為何面對長者健保補助所需的388億元,卻認為可能造成財政困難。他也將矛頭指向台美能源合作,提到美國總統川普先前所稱台灣採購阿拉斯加天然氣及投資天然氣管線的相關安排,包括30%的天然氣採購比例及44億美元投資金額。洪毓祥質疑,政府對於涉及美國的龐大投資與採購計畫積極推動,面對國內長者福利卻反覆強調財政負擔,甚至以「舔美欺老」批評執政黨的政策優先順序。不過,相關能源合作金額及實際投資條件,仍應以正式協議為準。洪毓祥強調,長者健保補助應建立全國一致的制度,避免因地方政府財政能力不同,使各縣市長者享有的福利產生差距。他認為,若完全依賴地方政府編列預算,財政條件較弱的縣市可能難以提供相同補助。他也質疑,中央若將資源分配交由地方自行負擔,可能使不同執政縣市面臨待遇不一致的問題,因此主張由中央統一編列預算,才能保障各地符合資格長者的權益。此外,媒體也詢問民眾黨團對國民黨推動普發現金2萬元特別條例的立場。由於民眾黨創黨主席柯文哲先前已表達反對意見,而民眾黨團在16日立法院逕付二讀表決時未參與投票,外界關注未來是否會明確投下反對票。洪毓祥解釋,民眾黨團當天沒有直接表態贊成或反對,是因為普發現金涉及的不只是發放金額,更需要建立長期且制度化的財政分配原則。他認為,政府若出現超額稅收,應先透過明確公式決定資金用途,包括償還國債、投資重大公共建設、增加社會福利支出,以及保留因應未來風險的準備金,剩餘資金再評估是否適合普發現金。洪毓祥指出,近年AI產業帶來的經濟成長與稅收紅利,不代表未來每年都能維持相同水準,因此制度設計也應考量景氣變動,以及相關分配參數如何調整。他表示,民眾黨團目前仍在徵詢民間學者與專家意見,希望針對超額稅收的分配方式建立合理標準,待內部形成共識後,再決定後續對普發現金2萬元法案的投票立場。
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
美股震盪+美債走高 法人建議投資人調整資產配置
全球金融市場近期波動升溫,美股高檔震盪盤整,美國債務風險再度引發市場關注。橋水基金創辦人達里歐(Ray Dalio)警告,美國財政部長貝森特(Scott Bessent)近期擴大長天期美債回購規模,可能是債務危機逐漸逼近的警訊。根據《CNBC》報導,達里歐認為美國政府的財務狀況已來到轉折點,他建議投資人降低債券等債務資產配置,並將約10%至15%的投資組合配置黃金,同時持有少量比特幣分散風險。野村投信表示,AI引領全球投資的長期趨勢並未改變,但當資金集中於少數大型科技股時,投資組合更需要尋找多元報酬來源。建議投資人升級資產配置,善用高殖利率環境下的債券收益機會,透過「成長+基建+債券」,打造攻守兼備的投資策略。在債券配置方面,野村投信表示,當前債券市場的吸引力不僅來自未來利率政策的轉折期待,更重要的是整體殖利率已處於歷史相對高檔。野村投信建議,投資人可以在續抱AI成長趨勢之餘,若能跨產業、跨資產多元布局,就能在市場波動中建構兼具成長、收益與穩定度的資產組合。
全球債市再掀拋售潮!美英法日公債殖利率齊創新高
全球債券市場1日再度遭遇沉重賣壓,從美國、英國、法國到日本的借貸成本紛紛升至數十年高點,凸顯各國政策制定者對金融條件持續收緊的擔憂正在加劇。高能源成本推升通膨,加上人工智慧與資料中心建設爭奪資本,使市場預期利率將維持在高檔。更高的利率將提高企業及房貸借款人的融資成本,同時迫使各國政府增加利息支出。據《路透社》報導,儘管美國上午稍晚出現逢低買進的投資人,協助市場逐步穩定。美國基準殖利率回落至約5.26%,各期限美國公債殖利率也全面走低。然而,分析師表示,債券市場仍可能面臨進一步拋售壓力。隨著能源成本飆升推高通膨,全球債券殖利率持續大幅攀升。殖利率與債券價格呈反向走勢,也就是當債券價格下跌時,殖利率便會上升。此外,人工智慧與資料中心建設熱潮提高了市場對資本的競爭,並推升外界對經濟成長以及短期利率最終將落在何種水準的預期。被視為全球借貸成本與資產價格重要基準的美國10年期國債殖利率,稍早一度升至5.34%,創下2002年以來最高水準。此前,截至9月底的3個月期間,美國10年期國債殖利率已出現本世紀以來最大的單季升幅。總部位於英國倫敦的資產管理公司「TwentyFour Asset Management」投資組合經理扎伊德(Danny Zaid)表示:「隨著殖利率逐步走高,金融環境將因此收緊,並可能增加經濟放緩的風險。不過,就目前而言,基本面,也就是更廣泛的整體經濟,仍然看起來非常強勁。雖然目前確實存在K型經濟,而且較低收入的群體已經苦撐了相當長一段時間,因此確實需要降低高油價所帶來的壓力。」匯豐銀行(HSBC)亞洲區首席經濟學家紐曼(Fred Neumann)則表示,市場正在對多年高於央行目標的通膨作出反應,「在貨幣緊縮政策真正落實之前,債券市場將要求更高的溢價,才能持有較長期限的債務。」在美債殖利率創紀錄的同時,法國也正在成為債券投資人的關注焦點。法國政府1日提出2027年度預算案,但其中包含不得人心的緊縮措施,而這些措施能否順利在國會過關,目前仍存在高度不確定性。法國10年期國債殖利率1日也升至2002年以來最高水準,一度逼近具有象徵意義的5%關卡。此前,在截至9月底的季度中,法國10年期國債已創下1987年以來最差的單季表現。法國與德國10年期國債殖利率之間的利差,目前接近2010年代歐元區債務危機以來的最高水準。此外,用於替法國債務投保、以防範法國可能違約的成本,也已升至2013年以來最高水準。歐洲央行(European Central Bank)甚至面臨是否應該出手協助穩定法國債市的疑問。不過,市場人士表示,就目前而言,歐洲央行介入的可能性似乎不高。英國30年期政府公債殖利率1日亦突破6%,升至1998年以來最高水準。與此同時,英國房價年增率正在以近2年來最慢的速度成長,進一步凸顯高利率對實體經濟所造成的影響。在日本,經歷數十年與通貨緊縮對抗後,通膨如今開始逐漸站穩腳步,日本政府公債殖利率連續第5個季度出現兩位數增幅,創下前所未有的紀錄。總部位於華盛頓的國際金融協會(Institute of International Finance)近期估算,過去1年來,已開發經濟體光是在國際市場交易的政府債券上,就支付超過3.3兆美元利息。這個數字不僅高於全球人工智慧產業估計2.6兆美元的支出,也高於全球國防支出的3.1兆美元,以及潔淨能源領域的2.3兆美元。
美債殖利率飆升至金融海嘯前高點!專家示警:恐拖累整體消費與經濟
美國國債殖利率在美東時間23日大幅飆升,其中10年期美債殖利率一度升至5.125%,創下自2007年7月全球金融危機前夕以來的近19年新高。市場分析指出,此次殖利率突然走高有多項原因,包括美國經濟活動調查結果遠優於預期;聯準會(Fed)理事巴爾(Michael Barr)釋出鷹派訊號;美國財政部(U.S. Treasury)5年期國債標售遭遇疲弱需求,以及油價持續維持高檔等。對此專家也示警,高利率將提高房貸、信用卡與企業融資成本,尤其衝擊消費者及中小企業;銀行與儲蓄者雖可獲得部分利益,但美國整體的經濟成長仍可能面臨不小壓力。據美國財經媒體《CNBC》的報導,美國國債殖利率持續攀升,不僅對美國政府及規模達40兆美元的國債構成壓力,也可能進一步推高整體借貸成本,從房屋貸款戶到信用卡使用者都可能受到衝擊。美國政府的債務融資成本23日大幅飆升,背後是多項因素共同作用,包括最新報告顯示通膨壓力升高、市場對聯準會10月升息的預期急遽增加,以及5年期國債標售結果顯示市場對美國國債的需求疲弱。此外,超大規模雲端運算業者(hyperscaler)近期大量發行債券,也被視為加劇市場壓力的因素之一。美國國債殖利率也因此出現近1年半以來最大的升幅。上一次出現如此大幅度的變動,可追溯至2025年4月,當時美國總統川普(Donald Trump)首次宣布對美國貿易夥伴實施所謂「對等關稅」(reciprocal tariffs)。值得注意的是,美國財政部長貝森特(Scott Bessent)近期推動的市場流動性措施,目前仍未產生明顯效果。儘管財政部加強回購較長天期國債的措施,試圖改善市場流動性,殖利率依然持續大幅攀升。作為房貸及其他長期借貸的重要基準,10年期美國國債殖利率一度升至5.125%,創下全球金融危機前以來未見的水準。與此同時,通常對聯準會利率預期最為敏感的2年期國債殖利率,也上升超過13個基點,突破4.9%。市場交易員目前認為,聯準會很可能在上週升息後,於10月再次升息。1個基點相當於0.01%,而國債殖利率與債券價格則呈反向變動,也就是債券價格下跌時,殖利率通常會上升。這類殖利率變化通常意味著借貸利率進一步升高,並可能從美國經濟最重要的環節之一,也就是消費者端,造成更直接的衝擊。消費者占美國整體經濟活動近70%,同時持有的總債務規模接近19兆美元。全球最大的貿易信用保險與信用管理領導品牌「安聯貿易」(Allianz Trade)北美區資深經濟學家諾斯(Dan North)表示,儲蓄者確實可以從銀行存款利率逐步上升中獲益,但這些好處很可能不足以抵銷他們在其他領域面臨的成本增加。諾斯指出,消費者是美國經濟最重要的一環,儘管他們的儲蓄利率會從「非常微小的收益」升至「稍微大一點的微小收益」,但這目前還不足以對消費者提供太大幫助;另一方面,升高的利率卻會嚴重打擊房市,並影響個人消費貸款、信用卡等各類借貸。根據「美國聯邦存款保險公司」(Federal Deposit Insurance Corporation,FDIC)的數據,目前一般儲蓄帳戶的利率約為0.37%。自聯準會在2025年底連續3次降息,每次降息幅度為25個基點後,普通儲蓄帳戶利率一直呈現溫和下滑趨勢。然而,房貸利率走勢完全不同,而且可能繼續上升。根據專門提供房地產市場最新動態的權威資訊平台「Mortgage News Daily」的資料,目前一般30年期房貸利率已達7.26%,僅過去幾週便上升超過0.25%,過去1年更累計上升近1%。信用卡利率過去幾年相對穩定,但如果目前的市場趨勢持續,目前水準不太可能長期維持。當聯準會升息時,相關影響會直接傳導至最優惠利率(prime rate)。這項利率是浮動利率信用貸款的重要基準,而在聯準會上週升息25個基點後,最優惠利率目前已升至7%。綜合來看,上述因素將使消費者借貸的成本提高,也可能降低他們申請貸款及使用信用額度的意願,進而削弱支撐美國經濟活動的重要消費動能。美國經濟規模目前約達32兆美元,而消費者借貸及信用活動是其中的重要組成部分。諾斯表示,當聯準會提高聯邦基金利率時,短期利率以及整條殖利率曲線上的利率都會隨之上升。如果升息使某些人更難購買汽車,那麼汽車需求就會下降,汽車產業對工人的需求也會隨之減少,最終使整體經濟放緩。這是基本的經濟學原理,但利率政策對實體經濟的傳導大致就是如此。不過,利率上升並非完全沒有正面影響。除了儲蓄者可能獲得較高存款利息之外,銀行業也可能從高利率環境中受益。銀行的商業模式涉及多項因素,在利率較高的時期,其中部分因素可能轉為有利,包括銀行向借款人收取的利率、存放款利差,以及銀行持有現金時取得更高報酬的機會。然而,即使是銀行股,23日大多數仍然下跌。原因在於,美國國債殖利率大幅攀升可能抑制貸款需求與整體經濟活動,而目前美國經濟的其他面向原本仍維持穩健表現。亞特蘭大聯邦準備銀行(Federal Reserve Bank of Atlanta)目前追蹤的數據顯示,2026年第3季美國國內生產毛額(GDP)年化成長率達5.1%,這也是可能促使市場要求更高國債殖利率的因素之一。然而,如果殖利率長期維持高檔,反而可能對上述經濟成長前景構成威脅。諾斯表示,中小型企業可能承受最嚴重的衝擊,因為這些企業取得借貸資金的能力相對有限。當信貸供應減少時,企業取得融資就會更加困難,而高利率環境可能進一步放大這項問題。
聯準會3年來首度升息!沃什曝美伊戰爭推高油價:通膨太高且持續太久
美國聯準會(Fed)於美東時間16日睽違3年首度升息0.25%,將基準利率提高至約3.9%,以壓制持續高於2%目標的通膨。對此,由美國總統川普(Donald Trump)任命的聯準會主席沃什(Kevin Warsh)強調,美伊戰爭推高的汽油價格,導致通膨過高且持續太久,這促使聯準會官員支持升息,他也暗示今年稍晚可能還會再升息。據《美聯社》報導,Fed這次的升息幅度為0.25%,使聯準會的關鍵利率升至約3.9%,隨著時間推移,可能導致房貸、汽車貸款與信用卡等借貸成本進一步上升。在一系列季度經濟預測中,聯準會也暗示負責制定利率政策的委員會可能第2次升息,將利率提高至4.1%。這項決策推出之際,美國民眾已在食品雜貨、汽油與住房等方面面臨高昂成本。由於距離即將到來的期中選舉只剩7週,生活負擔能力已成為選民高度關注的議題之一。Fed主席沃什在聯準會宣布決策後舉行的記者會上強調,自央行在7月底決定維持利率不變以來,美國經濟已出現加速跡象。與此同時,通膨仍頑強地高於聯準會設定的2%目標,且目前幾乎沒有跡象顯示通膨正在降溫。沃什指出:「顯而易見的事實是,通膨太高了,而且已持續太久。我們必須確信,潛在通膨正朝著我們的目標前進,而且速度必須明確且足夠快。今天,聯邦公開市場委員會(FOMC,負責制定貨幣政策)認定,這項標準尚未達成。」沃什也強調,美國與伊朗之間重新爆發的戰事推高了汽油價格,這項因素已促使聯準會官員支持升息,「我們無法逃避世界各地的熱點。」他補充,其他央行也正在因應全球動盪與汽油價格上升而升高利率。像是歐洲央行(European Central Bank)上週已升高主要利率,而日本銀行(Bank of Japan)預計亦將在9月18日採取同樣措施。對此,美國權威評級機構「晨星公司」(Morningstar, Inc.)美國首席經濟學家考德威爾(Preston Caldwell)表示,沃什在會後記者會上針對通膨所展現的強硬態度,顯示他可能正在推動聯準會在未來幾次會議中進一步升息。聯準會下一次會議將於10月底舉行,多數經濟學家預期官員屆時會維持利率不變,原因是會議時間距離期中選舉只有1週。不過,根據期貨價格反映的市場預期,華爾街分析師目前認為聯準會在12月升息,幾乎已成定局。16日稍晚,2年期美國國債殖利率,從4.67%升至4.74%,這是投資人預期聯準會可能進一步升息的另1項訊號。不過,如果未來幾個月通膨開始出現降溫跡象,這種預期也可能改變。自5月接掌聯準會以來,沃什始終表示,他堅定致力於壓低通膨,而政策制定者將依據經濟數據判斷通膨是否朝著正確方向發展。這次升息也代表沃許政策立場的首次重大轉變。在川普去年考慮由沃什出任聯準會主席時,沃什曾多次暗示聯準會可能降低關鍵利率,與川普要求降低借貸成本的主張相呼應。然而,今年4月,當沃什的提名案仍在參議院銀行委員會(Senate Banking Committee)審議時,川普接受電視訪問時表示,如果沃許沒有降息,他會感到失望。而就在同一天,沃什告訴參議院銀行委員會,他並沒有向川普承諾會降息,並表示自己出任聯準會主席後將「獨立行事」。
AI安全疑慮升溫、油價突破100美元!美股4大指數收黑 台積電ADR重跌3.52%
美股主要指數於美東時間14日全面下跌,市場受到AI產業安全疑慮升溫、主要科技人士呼籲放慢AI發展、油價突破每桶100美元及美債殖利率攀升等因素壓抑。標普500指數下跌0.48%,收在7,619.98點;納斯達克綜合指數下滑0.56%,收在26,186.41點。道瓊工業平均指數下跌0.29%,收在52,421.20點。費城半導體指數重挫5.86%,收11,131.28點。台指期終場亦下跌0.48%,收在45,556點。台積電ADR重跌3.52%。據美國財經媒體《CNBC》的報導,全球AI相關股票同步下挫,此前美國人工智慧新創公司「Anthropic」執行長阿莫代伊(Dario Amodei)呼籲放慢AI能力的開發速度,其他科技業重量級人物也相繼支持這項主張。阿莫代伊12日在文章中表示,考量到安全風險,AI企業有必要放慢最先進模型的創新速度。他13日接受哥倫比亞廣播公司新聞(CBS News)訪問時也解釋,這項提議所面臨的「最棘手難題」,在於如果中國沒有採取同樣做法,接下來會發生什麼事。與此同時,OpenAI執行長奧特曼(Sam Altman)12日接受訪問時亦指出,如果公司今年進行首次公開募股,將會是「不明智的決定」。被市場視為AI寵兒的輝達(Nvidia)股價終場下跌3%,博通(Broadcom)與超微半導體(AMD)股價跌幅均超過4%。英特爾(Intel)下跌超過5%,邁威爾科技(Marvell Technology)則重挫超過7%。對此,美國「阿普圖斯資本顧問公司」(Aptus Capital Advisors)股票部門主管華格納(David Wagner)指出:「顯然,一些高知名度人士表示,最尖端AI模型的加速發展需要放慢腳步,這可能會讓市場受到震撼。但某種程度上,這似乎正是市場所希望看到的情況。」他補充,如果資本支出速度放慢,企業獲利也會隨之下降,但自由現金流很可能反而增加,進而促使市場給予更高的估值倍數,讓企業估值回升至2025年12月所見的水準,「儘管如此,市場知道自己正在進入一段季節性疲弱的時期。再加上大量圍繞期中選舉的政治言論,這可能營造出1個讓股市持續喘息、暫時休整的環境。」另一方面,國際油價也一度因為沙烏地阿拉伯關閉了1條可繞過荷姆茲海峽(Strait of Hormuz)的重要輸油管線而升高,但隨後從盤中高點回落。西德州中級原油期貨(WTI)上漲1.34%,結算價為每桶101.39美元;布蘭特原油期貨(Brent)則上漲1.02%,結算價為每桶105.68美元。受到西亞衝突升級影響,美國原油價格上週突破每桶100美元,為5月以來首次站上這一關鍵價位。油價這波漲勢也對美股3大主要指數形成壓力,道瓊指數尤其受到衝擊,創下3月以來最大單週跌幅。本週,美國聯準會(Fed)將召開9月政策會議。根據芝加哥商品交易所(CME Group)的「FedWatch」工具,聯準會基金期貨交易員目前押注升息的機率約為92%。在聯準會召開政策會議前夕,美國國債殖利率14日大幅攀升,其中10年期美國國債殖利率一度升至2023年10月以來最高水準。不過,殖利率在當天稍晚回落,10年期殖利率最新上升幅度僅略高於1個基點,報4.987%。美國銀行(Bank of America)也是當天市場表現較差的個股之一,股價下跌5%。此前,美國銀行執行長莫伊尼漢(Brian Moynihan)表示,該行第3季投資銀行業務手續費收入可能較去年同期下滑超過10%,交易業務收入則將大致持平。

油價突破100美元!美股連跌4天 台積電ADR跌1.68%
美股主要指數於美東時間10日連續第4個交易日下跌,油價因美伊戰爭延燒突破每桶100美元,推升通膨與升息疑慮,美國10年期國債殖利率也升至2023年10月以來高點。市場同時關注PPI與即將公布的CPI數據,而聯準會下週升息0.25%的機率更升至73%,使投資人對經濟與利率前景更加憂慮。據美國財經媒體《CNBC》報導,道瓊工業平均指數收盤下跌316.56點,跌幅0.6%,報52,064.10點。標準普爾500指數下跌0.58%,收在7,591.70點;納斯達克綜合指數下跌0.65%,收在26,081.72點。費城半導體指數挫跌317.15點或2.66%,收11614.17點。美股主要指數已連續第4個交易日走跌。值得注意的是,台積電ADR也收在428.03美元、跌1.68%;台指期夜盤開低走低,終場收46072點,跌797點或1.7%。油價持續走高,進一步打擊市場情緒。美國與伊朗之間的戰爭延續至第7個月,能源價格受到戰事影響持續攀升。美國西德州中級原油(WTI)收盤報每桶102.48美元,上漲6.7%;布蘭特原油期貨(Brent Crude)上漲5.9%,結算價為每桶107.63美元。2大基準原油價格均創下自5月19日以來的最高收盤價。自美以伊戰爭在2月底爆發以來,西德州中級原油價格已上漲52.9%,今年以來累計漲幅更達78.5%。10日油價大幅上揚,也推動美國10年期國債殖利率突破4.95%,創下2023年10月以來的最高水準。在這波多頭行情中領漲的高Beta值晶片股(high beta chip stocks)受到較高利率與油價可能拖累經濟成長的擔憂影響,股價普遍走低。英特爾(Intel)下跌5.6%,美光科技(Micron Technology)則下跌4.7%。大型超大規模雲端服務商Alphabet與微軟(Microsoft)10日股價均上漲不到1%。蘋果(Apple)則大漲3.6%,主要受到市場對公司首款摺疊智慧型手機成功推出的正面反應帶動。1份溫和的批發通膨數據,仍未能消除市場對利率與油價上升的疑慮。8月生產者物價指數(PPI)是衡量批發通膨的重要指標,經季節調整後較前月上升0.4%,符合道瓊(Dow Jones)的市場共識預期。以年增率計算,8月PPI達5.4%,仍遠高於美國聯準會(Fed)設定的2%通膨目標。這份數據公布之際,市場正等待11日公布、受到高度關注的消費者物價指數(CPI)。PPI與CPI數據都會影響聯準會最重要的通膨衡量指標,也就是個人消費支出價格指數(PCE)。不過,PCE數據要等到聯準會9月16日利率決策會議結束後才會公布。21Shares宏觀研究主管科爾特曼(Stephen Coltman)表示,這次PPI數據本身並沒有提供明確答案,並未真正解決聯準會下週究竟「升息還是不升息」的問題。不過,西德州中級原油價格重新突破每桶100美元,加上美國國債殖利率創下新高,無疑提高了投資人在隔日關鍵CPI數據公布前所面臨的風險與不確定性。根據芝加哥商品交易所集團(CME Group)旗下的聯準會觀察工具(FedWatch Tool),聯邦基金期貨市場最新定價顯示,聯準會在下週會議結束後升息0.25個百分點的機率為73%。與此同時,美國財政部(U.S. Treasury Department)10日完成1項國債回購操作,在計畫回購60億美元長天期美國國債的規模中,實際完成回購51.9億美元。這項措施旨在能源價格因伊朗戰爭飆升之際,協助管理不同期限國債之間的殖利率曲線。美股主要指數前一個交易日已經收跌,市場當時正消化美國財政部宣布進行60億美元國債回購的消息。這次回購規模是通常水準的3倍。就在不到1個月前,美國財政部才宣布,將政府債務回購規模提高至原本20億美元的2倍以上。
川普拋重磅利誘!承諾共和黨選贏「每人發5000美元」
美國總統川普於9日在德州達拉斯舉行的共和黨首次期中選舉全國代表大會上發表長達107分鐘的演說,全力為共和黨選情拉票。為了確保共和黨能在11月3日的期中選舉中保住國會參眾兩院控制權,川普提出一項極具爭議的重大經濟方案,承諾若共和黨勝選,將向每位美國成年公民發放5000美元(約新台幣15.7萬元)的「川普紅利」(Trump dividend)。根據《紐約郵報》(New York Post)報導,川普在演說中呼籲支持者「假裝是我在選票上」,力挺共和黨候選人以讓他能「完成工作」。他將發錢計畫比喻為成功企業向股東發放現金股利,並強調這是執政帶來的經濟成果。不過這項承諾也引發經濟學家疑慮,預計全面發放將為高達40兆美元(約新台幣1,260兆元)的美國國債額外增加超過1.2兆(約新台幣37.8兆元)美元負擔。除了現金補貼,川普也列出未來兩年執政藍圖,承諾將推動終止突發性醫療帳單、強制醫院價格透明化、限制信用卡手續費、廢除無保釋金釋放政策,並對大規模毒販課以死刑。同時他也提出推動全國選民身份認證、擴大國內能源生產,以及將小費、加班費與社會福利金免稅政策永久化等主張。川普同時警告,若民主黨奪回國會主導權,美國將面臨邊境失控與稅率上升風險。談及中東局勢時,他指出伊朗戰爭持續牽動通膨與油價,並預測該衝突將在選舉後不久結束,屆時國際油價將大幅回落。本次大會吸引約21,000名支持者到場,包含財政部長貝森特(Scott Bessent)與聯邦眾議院黨鞭艾默(Tom Emmer)等多位共和黨要員皆登台助講,展現全力圍堵民主黨的反攻氣勢。
聯準會9月升息機率大增 「這」成關鍵變數
美國8月非農就業數據遠超出預期,強勁的就業增長顯示美國經濟仍具韌性,市場重新上調對聯準會升息的預期,美股4日三大指數收黑,美債殖利率普遍走高,黃金承壓。根據美國勞工部數據顯示,8月非農就業人數新增16.2萬人,約爲經濟學家預期的三倍。市場反應隨之偏鷹,美股三大指數全線收跌,美國國債遭到拋售,各期限的美債殖利率普遍上行。強於預期的就業表現意味著勞動力市場並未明顯惡化,聯邦基金期貨市場顯示,聯準會在9月16日會議上升息的機率升至約60%。此前,聯準會理事傾向維持利率不變的信號,對此市場對9月升息的押注一度回落。BNP Paribas經濟學家表示,此次就業報告顯示,美國經濟仍處於週期性擴張階段,寬鬆政策和AI基礎設施建設熱潮構成重要支撐。在勞動力供給受限的情況下,失業率可能繼續下降,工資也將面臨上行壓力。分析師指出,非農數據雖然略偏鷹派,但仍未完全釐清聯準會下一步政策方向。接下來最關鍵的數據是本周即將公佈的消費者物價指數(CPI)及生產者物價指數(PPI),可能攸關聯準會是否會在美國中期選舉前決議升息。
繼荷蘭公務員退休基金減持後 挪威主權基金擬大砍800億美元美債
全球最大主權財富基金「挪威主權基金」(Government Pension Fund of Norway)擬大幅調整債券投資策略,將政府債券權重從70%降至50%,其中美國國債比重將由34.1%降至21.9%,可能減持近800億美元美債,並增加美國非政府債務、日本政府債券等配置,以分散風險並改善報酬率。即使美元整體曝險僅小幅下降,這項規模龐大的資產配置轉向仍可能對全球債券市場產生影響。據《路透社》報導,上述提議公布於本週發布的1封信函中,該國央行「挪威銀行」(Norges Bank)的獨立資產管理部門「挪威央行投資管理公司」(Norges Bank Investment Management,NBIM)在信函中建議,將其基準債券指數中政府債券的權重從70%降至50%,其中目前持有規模最大的美國國債,將成為減碼幅度最大的標的。據《路透社》計算,截至6月底,該基金目前持有約2,150億美元的美債,按照這項提議,將削減近800億美元的持有部位。對此,挪威銀行總裁巴赫(Ida Wolden Bache)與NBIM執行長唐根(Nicolai Tangen)在信函中寫道:「我們建議將債券指數中的政府債券子指數比重從70%降至50%。50%的政府債券占比將足以滿足流動性需求,包括金融市場出現動盪的時期。」該基金也在另1封信函中提議,可以考慮增加對非上市資產的投資,部分原因是其股票投資組合的集中風險正在升高。這項風險主要受到少數美國科技公司股價大幅上漲的推動。按照目前的投資授權,該基金可以持有非上市房地產及再生能源資產,但與其他可比的主權財富基金相比,其非上市投資占比仍然較低。NBIM也說明,債券指數最大的調整將是增加對非政府債務的投資,包括抵押貸款擔保證券,以提高投資組合的多元化程度,並增加對風險溢價的曝險。其發言人補充,整體美元曝險仍將維持在約50%的水準,「改變的是美元市場內部的配置組合:降低美國政府債務,並相應增加美國抵押貸款以及與政府相關的債券。」根據信函,在這項提案下,債券指數中的美國政府債券權重將從34.1%降至21.9%;歐元區債務的配置較為溫和地從16.8%降至14.1%。日本政府債券的配置比重則從4.6%提高至7.4%;英國的配置維持在4.2%不變。該基金表示,這些調整將使其基準指數的配置更貼近整體市場的權重。儘管美國國債的曝險將下降,但提案中的美國非政府債務配置將從16.2%大幅提高至27.6%,這意味著整體債券指數中美元的權重只會小幅下降,從52.9%降至52.5%。值得注意的是,《路透社》此前報導也提到,歐洲規模最大的退休基金、荷蘭公務員退休基金(ABP)今年第1季降低了自身持有的美債價值。報導補充,各國政府的債券市場近期持續承受壓力,隨著通膨升溫以及政府債務水準攀升令投資人感到不安,長期借貸成本大幅上升。其中挪威主權基金是全球規模最大的主權財富基金,平均持有全球所有上市公司約1.5%的股份。由於資產規模龐大,其投資組合決策可能影響更廣泛的市場資金流向。不過,即使決定削減債券持有部位,最快也要等到2027年數個月後才可能開始執行。這封包含基金改革提案的信函,是針對挪威財政部就該主權財富基金債券投資策略提出的問題,所作出的回覆。NBIM指出,該部門將等待財政部回應,任何投資組合調整都會逐步進行,以限制對市場的影響及交易成本。這些提案將成為明年1月向財政部提出建議的一部分。挪威央行投資管理公司發言人表示,相關內容將在明年春季的年度白皮書程序中進行討論,之後由財政部向國會提出最終建議,國會接著將舉行聽證會。
川普降息夢碎?美8月非農就業遠超預期 市場重新押注聯準會升息
美國8月非農就業人數增加162,000人,遠超市場預期,失業率則維持4.1%,顯示勞動市場過熱,導致聯準會(Fed)升息的可能性重新提高。然而,川普此時卻反而要求聯準會降息,並威脅若不降息,將與美國的貿易逆差國停止貿易往來。據美國財經媒體《CNBC》的報導,美國勞工統計局(Bureau of Labor Statistics)於美東時間4日公布8月非農就業人數經季節性調整後增加162,000人,失業率則如預期維持在4.1%。接受道瓊社(Dow Jones)調查的經濟學家原本預期非農就業人數僅增加53,000人,顯示8月的就業增幅是自3月以來最強勁的單月成長。美國紐約的獨立金融市場研究與經濟諮詢公司「FwdBonds」首席經濟學家魯普基(Chris Rupkey)就此認為:「總體而言,勞動市場依然活躍且狀況良好,持續創造數千個新工作,有助於讓經濟成長穩穩維持在正值。」這份報告與聯準會官員所稱的「穩定勞動市場」狀況一致,也可能促使這家美國央行將注意力轉向下週公布的消費者物價指數(CPI)與生產者物價指數(PPI),這些數據將成為不到2週後利率決策前的最後關鍵判斷依據。報告公布後,股市期貨大多走低,而美國國債殖利率則大幅上升,尤其是短天期國債殖利率,因為聯準會貨幣政策對短期利率的影響最大。由於這份就業報告優於市場預期,市場對聯準會升息的可能性略微提高。根據芝加哥商品交易所集團(CME Group)的「FedWatch」工具,截至目前,交易員仍認為聯準會在9月15日至16日的政策會議上升息0.25%的機率約為60%。對此,摩根士丹利財富管理公司(Morgan Stanley Wealth Management)首席經濟策略師曾特納(Ellen Zentner)指出:「非農就業人數出現意外上行,可能會加劇市場對升息的擔憂,但最終結果仍取決於下週公布的通膨數據。如果通膨數據低於預期,聯準會可能會更放心地忽略勞動市場數據所透露的潛在通膨訊號。」值得注意的是,美國總統川普(Donald Trump)則稱8月就業報告是「非常棒的就業數據」,並表示聯準會應該降息,而不是升息。他在社群媒體發文表示:「聯準會理事會有了偉大的新領導人,現在必須變得聰明一點——這次就做一次愛國者。高利率讓美國處於非常不公平的劣勢,我不會允許這種情況發生!」川普還進一步威脅,如果聯準會不降息,美國將停止與那些對美國享有貿易順差的國家進行貿易,「美國最高法院在那項荒謬且代價高昂的關稅裁決中,已強烈暗示『總統』絕對有權這麼做。」據悉,美國目前與超過90個國家存在貿易逆差,因此川普的言論顯得不切實際。此前,聯準會主席沃什(Kevin Warsh)上週發表談話後,交易員一度強烈預期,聯邦公開市場委員會(FOMC)將在9月15日至16日的會議上,將基準利率提高0.25%。然而,聯準會理事沃勒(Christopher Waller)本週的談話,以及其他聯準會官員的發言,使利率前景變得更加不確定。沃勒表示,只要相關報告顯示通膨率按月持續降溫,他就會支持聯準會維持利率不變。紐約聯邦準備銀行(Federal Reserve Bank of New York)總裁威廉斯(John Williams)本週稍早接受《CNBC》訪問時則稱,他目前對數據採取「靜觀其變」的態度;聯準會理事巴爾(Michael Barr)也表示,只要通膨「持續降溫」,他就會願意支持維持利率不變。不過,巴爾與沃勒都強調,如果數據未能配合,他們將準備好升息。聯邦公開市場委員會自2025年下半年連續3次降息後,至今尚未再次調整聯邦基金利率。政策制定者目前對通膨的擔憂明顯更高。過去5年半以來,美國通膨率一直高於聯準會設定的2%目標。這份就業報告也為美國勞工統計局即將公布的CPI與PPI指數數據揭開序幕,相關數據預定分別在10日與11日公布。
美日財經高層釋放訊號!市場押注日銀升息機率高達98% 日圓兌美元升破157
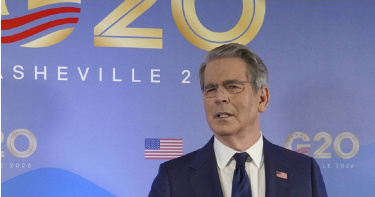
在美日財經高層密集會談,以及兩國官員釋放支持日圓的訊號後,投資人押注日本銀行9月升息機率高達98%。日圓3日也因此大幅反彈,兌美元匯率1個月來首次升破157大關。與此同時,日本10年期國債殖利率亦回落至3%以下,脫離30多年來的高點。據《日本時報》報導,3日的匯市並未出現明確的干預跡象。部分交易員指出,日圓此次的走勢尚未顯示日本當局正在支撐匯市,更可能只是受到「匯率檢查」(rate check,央行或財務省等致電主要外匯交易商,詢問當前的買賣報價與市場流動性的行為)的影響,投資人有時會將此視為當局即將進場干預的訊號。此前,美國財政部長貝森特(Scott Bessent)和日本銀行總裁植田和男,在8月31日及9月1日於美國北卡羅萊納州(North Carolina)出席20國集團(G20)財長及央行總裁會議,而兩人也在前一天舉行會晤。根據美國財政部的聲明,貝森特在會中「強烈支持日本採取果斷的市場及貨幣措施,以因應日圓大幅被低估的問題」。貝森特9月1日還在1場記者會上表示,日本透過前首相安倍晉三所推動的寬鬆貨幣政策「安倍經濟學」(Abenomics)已取得一些成效,但日本現在應該「停止再通膨」。日本財務大臣片山皋月則回應,當年實施安倍經濟學時,日本正面臨通貨緊縮,利率也處於非常低的水準,「自那時以來,經濟情勢已發生變化,因此提出不同的對策是很自然的事。」美日財經高層的言論也引發市場反應。截至3日上午,投資人已押注日本銀行在9月17日及18日召開政策會議時升息的機率高達98%。當天下午稍晚,日圓一度升至156.3日圓兌1美元,相較之下,前1個交易日約為160.3日圓兌1美元。日本10年期政府公債殖利率3日也降至2.97%,低於前1個交易日的3.02%水準。報導補充,7月底,日本與美國曾罕見聯手進場支撐日圓,日本單方面在這次行動中就支出了約1,000億美元。這次的行動一度將日圓兌美元匯率從約163.9日圓推升至約155日圓,但日圓的大部分漲幅僅在1個月內便被抹去。至少有1家銀行近日表示,除非日本政府或央行發表足以阻止日圓跌勢的言論,或採取強而有力的行動,否則日圓兌美元匯率正走在邁向164日圓的道路上。
全球債市掀拋售潮!美英德日「10年期公債殖利率」齊創多年新高
全球政府債券市場2日遭到大規模拋售,美國、英國、德國與日本10年期公債殖利率紛紛升至數十年來的高點。市場人士也示警,全球債務持續攀升,加上各國政府缺乏解決債務危機的政治意願,將使金融市場面臨更大的脆弱性。據美國財經媒體《CNBC》的報導,作為歐元區基準的德國10年期聯邦公債殖利率2日上升4個基點,報3.378%,創下2011年以來最高水準;日本10年期公債殖利率在1日突破3%,2日則報3.016%,為30年來首次突破這一關卡。美國10年期國債殖利率則一度升至4.814%,創2023年11月以來最高水準;英國10年期國債殖利率也一度升至5.25%,創2008年金融危機以來的新高,不過兩者隨後均小幅回落。美伊的新一波軍事衝突已推動油價走高,進一步加劇市場對通膨的擔憂,並導致從美國到日本及法國等主要經濟體長期存在的財政狀況與高負債問題,受到更多關注。與此同時,各國央行正準備在本月接連升息,而這通常對債券市場構成不利因素。美國聯準會(Fed)主席沃什(Kevin Warsh)上週在傑克森霍爾(Jackson Hole)發表備受市場關注的演說時,釋放出強硬的鷹派訊號;而日本銀行(BOJ)也可能升息支撐持續走弱的日圓。此外,在歐盟(EU)1日公布通膨數據後,市場已完全反映歐洲央行(ECB)升息的預期。股市在此期間已進入避險模式,美國主要股指連續3個交易日下跌,歐洲與亞洲股市同樣走低。這波跌勢發生在股市今年大幅上漲後,儘管地緣政治局勢高度動盪,全球股市仍靠著人工智慧(AI)熱潮持續創下歷史新高。對此,美國大型金融服務公司「美商信安金融集團」(Principal Financial Group)旗下的全球資產管理業務品牌「信安資產管理」(Principal Asset Management)首席投資長暨全球股票主管馬里斯(George Maris)2日接受《CNBC》節目訪問時表示:「市場中的基本面支柱已比過去更加不穩固。如果資金成本、風險成本上升,那世界各國的殖利率當然就會像現在這樣全面走高。」馬里斯進一步指出:「全球各地的債務水準都已經高得令人咋舌,而且還在持續增加。要解決這個問題的方法似乎並不明確……我看不到任何國家存在願意解決債務危機的政治意願,我認為這是根本性的問題。」他也強調:「這一切還是發生在全球經濟仍維持健康成長的時期,意味著一旦發生任何擾動,情勢將更加岌岌可危。」
比特幣1週狂漲25%!今重返8萬美元 創3個月新高
華府近期試圖壓低美國國債殖利率的相關措施,引發另類資產市場更廣泛的漲勢,比特幣(Bitcoin)今(25日)也重新站上8萬美元大關,為3個月來首次。據《南華早報》報導,這個全球市值最大的加密貨幣今一度突破8萬900美元,過去1週累計上漲約25%,顯示長期低迷的比特幣正出現復甦跡象。儘管比特幣目前仍較去年10月創下的12萬6000美元歷史高點下降了近36%,但這波強勁反彈已讓市場觀察人士預測,今年加密貨幣市場的低迷行情可能即將結束。今年的低迷行情曾使這種最早出現的加密貨幣代幣價格一度砍半。香港「新火研究院」(Bitfire Research)董事Allen Ding表示,比特幣本週的價格上漲已呈現早期牛市的特徵。據悉,新火研究院隸屬於「新火集團」(Bitfire Group),後者是1家在香港上市的加密資產管理公司,過去曾與中國加密貨幣交易所「火幣網」有所關聯,而火幣網目前已更名為HTX。此次加密貨幣市場的強勁反彈,發生在美國財政部(US Treasury)上週宣布相關計畫後。美國財政部當時承諾,將加大長期美國國債回購力度,試圖壓低持續攀升的債券殖利率並提振經濟。這項措施也推高了投資者對實物資產及其他風險較高的另類資產的整體需求,投資者希望藉此對沖美元風險。而黃金今則觸及每盎司4698美元的3個月高點,延續上周5.1%的漲幅。比特幣這波漲勢同樣受到白宮釋出的政策利多訊號推動。美國總統川普(Donald Trump)上週敦促國會通過《數位資產市場清晰法案》(Clarity Act)。這項重要的加密貨幣法案旨在為數位資產市場的市場結構提供更明確的定義。不過,該法案因國會針對是否應允許穩定幣發行商,向持有穩定幣的用戶支付利息而展開辯論,目前進展陷入停滯。在本週比特幣反彈之前,加密貨幣產業已歷近1年的低迷期。根據加密貨幣數據平台「CoinGecko」於7月發布的報告,截至6月底,全球加密貨幣市場總市值已降至2.1兆美元,創2024年9月以來最低水準,較2025年10月產業創下的高峰低約52%。CoinGecko指出,6月是該季度跌幅最劇烈的月份,受到多項因素影響,包括聯準會(Fed)採取偏鷹派的立場、美伊戰爭局勢反覆,以及全球最大的比特幣財庫公司「Strategy」(原MicroStrategy)出售比特幣等。不過,新火研究院的Allen Ding強調,目前仍不應將比特幣最新一波漲勢,視為已經確認的市場趨勢。他指出,比特幣此次大幅上漲,很大一部分是由大量擁擠的比特幣空頭部位遭到清算所推動的,並非出現持續性的現貨買盤,而現貨市場需求是判斷比特幣價格動能的重要指標。
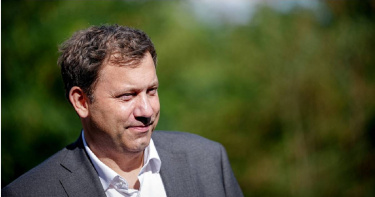
德國30年期公債殖利率創15年新高!財長:川普伊朗戰爭害的
德國財政部長克林拜耳(Lars Klingbeil)24日在列支敦斯登沙恩(Schaan, Liechtenstein)舉行的記者會上表示,近期德國債券殖利率的飆升,是美國總統「川普(Donald Trump)對伊朗發動戰爭」所造成的結果。據《路透社》報導,克林拜耳與其他德語系國家的財政部長,24日一同出席記者會。他在會中透露:「近期殖利率的上升,是川普對伊朗發動戰爭所引發的全球不確定性的結果。」德國30年期政府公債殖利率上週升至3.79%,創下2011年以來最高水準。與美以伊戰爭有關的通膨疑慮,也進一步加劇債券遭拋售的情況。作為歐元區基準發債國,德國在前一天出售了1批30年期公債,殖利率創下15年來最高紀錄。《路透社》24日也引述1名消息人士報導,華盛頓方面準備警告各國切斷與伊朗的關係,否則相關企業可能被排除在以美元為基礎的全球金融體系之外。美國與伊朗已經數週沒有對彼此發動空襲,但雙方最近一次正式的面對面談判已經是6月的事了。久攻不下伊朗的川普政府,近日開始不斷威脅將擴大對伊朗的經濟制裁。與此同時,針對荷姆茲海峽(Strait of Hormuz)通行船隻的攻擊仍在持續中。
美債危機爆發? 達利歐揭買入「這2大資產」避險
美國財政部長貝森特近日宣佈擴大長期國債回購,美債風險再度引發市場關注。「橋水基金」(Bridgewater Associates)創辦人達利歐(Ray Dalio)警告,美國債務危機恐逐漸逼近,建議投資人降低債券等債務資產配置,並重新調整投資組合。根據《CNBC》報導,達利歐表示「美國政府的財務狀況已來到轉折點」,不處理債務可能持續累積至難以在不付出巨大代價的情況下解決。近期美國長天期公債殖利率走高,美國財政部便宣佈擴大長期國債回購操作,將原定規模至少提高一倍。達利歐認為,投資人應分散配置不同資產,並選擇財務狀況較健全的國家,降低債券等債務資產比重。他建議約10%至15%的投資組合配置黃金,同時持有少量比特幣,藉此降低政府債務及貨幣風險。達利歐認爲,美國財政部直接回購債券的能力實際上「非常有限」。美國必須同步削減政府支出、增加稅收並降低利率,若只依賴其中一項措施、調整幅度過大,都可能對經濟造成更劇烈的衝擊。至於債務危機何時可能爆發,達利歐坦言預測存在高度不確定性,他估計可能再3年左右,前後約有2年的誤差,軍事衝突、政治局勢及政策變化,都可能讓危機發生的時間提前或延後。

美政府債務首度突破40兆美元!10年激增逾20兆
美國財政部最新數據顯示,美國聯邦政府債務總額已首度突破40兆美元,短短4年半間就增加了10兆美元,再次跨越1個令人震驚的赤字里程碑。而10年前,美國政府債務總額僅為19.4兆美元。據美國財經媒體《CNBC》的報導,截至美東時間18日,美國政府未償債務總額達到40.05兆美元,這距離債務首度突破30兆美元大關僅約4年。多年來不斷擴大的預算赤字,加上新冠疫情(COVID-19)期間刺激經濟措施所投入的大量資金,使政府債務占國內生產毛額(GDP)的比重接近100%。在最新公布的美國政府財政月度報告中,財政部表示,7月份聯邦政府出現4,323億美元的財政赤字,創下2021年3月以來最高的單月赤字。從本財政年度開始計算至今,累計財政赤字已接近1.8兆美元,高於去年同期。美國日益惡化的財政狀況已開始對金融市場產生影響,近期的市場變化可能也是促使美國財政部宣布調整政策的原因之一。據悉,財政部19日宣布,將擴大對殖利率曲線長端國債的回購規模。自6月下旬以來,美國國債殖利率大幅攀升,升至2008年全球金融危機(Global Financial Crisis)爆發前以來未曾見過的水準。當年的金融危機最終促使聯準會(Fed)將基準利率降至接近0%。聯準會也在2008年底推出大規模債券購買計畫,協助壓低市場利率。然而,市場對美國債務與財政赤字狀況的擔憂,加上與人工智慧(AI)投資相關的企業債券發行量激增、期限溢價(Term Premium)上升,以及市場對聯準會是否仍堅定致力於對抗通膨的疑慮,都成為推高美債殖利率的助力。由於聯準會目前仍在等待更多通膨與勞動市場數據,對調整利率態度謹慎,美國政府的借貸成本因此大幅攀升。今年以來,美國政府支付的債務利息已接近1.2兆美元,支出規模僅次於社會安全(Social Security)與聯邦醫療保險(Medicare),成為美國聯邦政府最大的預算支出項目之一。

伊朗喊轉守為攻、川普威脅炸阿曼!美股3大指數齊跌 台積電ADR逆風漲1.08%
在美伊60天停火協議到期之際,美國總統川普(Donald Trump)罕見威脅要轟炸華盛頓盟友阿曼,油價也應聲走高。標普500指數於美東時間17日下跌0.52%,收在7,745.06點;納斯達克綜合指數下跌0.32%,收在26,644.91點;道瓊工業平均指數下跌0.51%,收在53,459.78點。不過費城半導體指數勁揚1.64%,收在12621.01點;台積電ADR也上漲1.08%,收在430.97美元據美國財經媒體《CNBC》的報導,市場目前仍聚焦於美以伊戰爭,在美伊60天停火協議於17日到期後,雙方談判陷入停滯,伊朗已排除延長諒解備忘錄的可能性。1名伊朗高級官員17日告訴《路透社》,如果與美國的外交努力失敗,伊朗將「轉守為攻」。與此同時,川普17日也告訴《福斯新聞》(Fox News),如果阿曼「妨礙」美國的行動,美國將把這個海灣盟友炸個稀巴爛。在上述事態發展之後,油價應聲走高。美國西德州中級原油期貨(West Texas Intermediate futures)上漲2.6%,報每桶84.50美元;國際基準布蘭特原油期貨(Brent crude futures)上漲2.7%,報每桶90.87美元。隨著油價上漲,美國30年期國債殖利率(30-year Treasury yield)也升至2007年6月以來最高水準。對此,美國財富管理顧問公司「Evertern Wealth」創辦人史蒂芬斯(Jason Stephens)表示:「我們又回到即時關注談判進展的階段,我認為很多人只是對此視而不見。」現階段考量到最終達成協議的可能性,尤其隨著美國期中選舉日益逼近,「我們認為油價下行的偏向,比油價上行所面臨的風險更為明顯」。他強調,「目前政府承受很大的壓力,必須高度關注這件事,並設法取得成果。」回到美股表現,美光科技公司(Micron Technology)成為當天市場的一大亮點,股價上漲4%。美國商務部長盧特尼克(Howard Lutnick)上週告訴《華爾街日報》(The Wall Street Journal),川普政府不支持蘋果公司(Apple)從中國購買記憶體晶片。另《彭博新聞社》(Bloomberg News)報導,人工智慧公司「Anthropic」第2季營收超過115億美元,較去年同期大幅增加。標普500指數上週創下歷史新高,此前一波亮眼的企業財報季提振了投資人信心。儘管西亞地區敵對行動持續,美股仍持續攀升。本週市場可供投資人關注的重大催化因素較少,不過聯準會(Fed)將於19日公布最新1次會議紀錄。零售業者也將陸續公布財報,其中沃爾瑪(Walmart)預定於20日公布業績。家得寶(Home Depot)與勞氏(Lowe's)則分別在18日及19日公布財報。