


毛利
」 台股 AI 台積電 營收 半導體
昔日傳產變AI新貴!台股資金重新洗牌 00418A明天開幕 鎖定轉型新星
近期全球金融市場再度受到高利率與地緣政治緊張情勢牽動,美國公債殖利率維持高檔,加上國際油價波動衝擊通膨預期,使得整體投資氣氛轉趨謹慎。台股市場目前正處於多空交戰與劇烈洗牌階段,過去作為盤面絕對核心的半導體與科技族群成為外資大舉調節籌碼的重災區,市場資金在不同產業與題材間快速輪動。在資金快速輪動的環境下,過去單純「無腦買電子、押寶半導體」的被動投資戰術已面臨瓶頸,當前買股必須更加精細地檢視企業財報、未來營收能見度與毛利率上修空間,特別是當大型科技股遭遇籌碼轉換時,市場的超額報酬契機正轉向那些原本屬於傳統工業或材料零組件,如今藉由 AI 浪潮「華麗轉身」、迎來爆發成長且正被市場重新定價的中小型隱形冠軍!即將於10月21日開始募集的復華台灣新星主動式ETF基金(00418A),不單追逐短線股價動能,而是以長線基本面研究為核心,將主要選股研究範圍擴大至台股市值前300大企業,不只著眼市場熟悉的大型權值股,也向外尋找具轉型潛力及成長動能的企業。00418A 採用「大市值龍頭+ 轉型黑馬與爆發新興」的雙軌戰術,一方面以權值龍頭作為下檔防禦底倉,另一方面主動卡位受惠 AI 外溢而轉型的潛力股,形成穩中帶衝的強勁成長動能。另外,在選股與操盤戰術上,00418A 建立在「雙經理人分工 ✕ 近百人投研團隊」的鋼鐵架構之上,核心經理人戎宜蘋負責掌握市場主次旋律、投資組合與資產配置;郭家宏則著重研究主題、公司拜訪、未來損益表推估與評價合理性,從企業基本面尋找可能被市場低估或尚未充分理解的標的,基金預計於10月21日至23日募集,每單位發行價格10元,最低申購金額1萬元。面對國際局勢變化與市場快速輪動,投資人選股更須兼顧風險與成長機會,不只關注當前的市場明星,也應持續追蹤企業基本面與產業轉型趨勢。透過擴大研究範圍、深入分析企業獲利與評價,才能在市場震盪中,尋找下一批具備成長潛力的企業。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
台積電Q3營收再創佳績 CoWoS再找「這家」當幫手!
台積電(2330)最新營收報告出爐,單月與第三季營運再寫新猷,9月營收雖較8月歷史高點略為回落,仍站穩5000億元之上。法人指出,AI GPU、ASIC與先進製程需求同步升溫,隨晶片放量,第四季營運動能可望再上攻。台積電9月合併營收5118.57億元,月減0.57%、年增54.65%;前九月累計合併營收3.9兆元,年增41.1%。第三季合併營收1.49兆元,季增17.62%、年增50.95%,再寫單季新高。台積電實際單季合併營收高出先前財測高標,凸顯先進製程與AI需求持續超預期。據先前財測,第三季美元營收介於446億至458億美元,約1.43兆元至1.47兆元;毛利率估65%至67%、營業利益率56%至58%。此外,格羅方德(GlobalFoundries)昨(8)日宣布,與台積電達成一項20億美元、初期為期五年的製造協議,將擴充美國紐約州馬爾他廠產能,為台積電CoWoS先進封裝供應矽中介層,支援AI與高效能運算需求。台積電法說會15日登場,預計AI需求能見度、N2量產進度及CoWoS等先進封裝擴產速度,是法人追問焦點。第三季營收優於預期,市場將關注台積電是否再釋出更積極的成長訊號。
ABF載板缺口擴到2028 南電獲利搶先看
南電(8046)2日股價再創新高,同日因有價證券達注意交易資訊標準,提前開獎8月自結財務資訊,單月營收53.53億元,年增40.59%;稅後純益10.92億元,年增664.93%,每股稅後純益(EPS)1.69元。南電2日上漲2.82%,終場收至1460元,成交量約1.6萬張,股價連7漲達37.74%。同樣IC載板廠欣興(3037)、景碩(3189)上週股價也火力全開,同步衝上掛牌天價,單週分別大漲10.1%、9.1%。受惠AI、記憶體需求強勁,ABF、BT載板需求同步升溫。南電美系客戶投單持續增加,加上價格調升效益,法人看好第四季營收與毛利率持續成長。展望後市,供應鏈指出,南電預計2027年第一季開始供應美系伺服器CPU的ABF載板;公司原供應該客戶PC、筆電產品線ABF載板,隨伺服器新平台加入,可望進一步擴大高階ABF產品布局。隨著新世代AI產品推出,在上游材料T-glass玻纖布供應量持續緊缺下,法人也預估ABF載板2027年、2028年供需缺口幅度各為25%、36%,載板廠的毛利率與獲利也將同攀高峰。
改革吹逆風? Nike財測下修股價跳水
美國運動用品大廠Nike上季業績好壞參半,大中華區營收連九季萎縮,9月底從標普一百指數剔除,Nike預告全年銷售降幅將甚於市場預估,並宣布展開裁員計畫,拖累股價2日早盤一度大跌逾5%。Nike復甦之路遭逆風,先前啟動「Pace」重整計畫,預計在未來五年節省25億美元,但重整也將帶來約10億美元的稅前費用,主要是資遣等員工相關支出。Nike 2日股價終場下跌3.64%,收在33.87美元。根據路透報導,Nike在2027財年第一季淨利較去年同期下滑2%至7.12億美元,每股純益(EPS)0.48美元,毛利率42.8%,營收年減4.3%至112.1億美元。Nike在北美仍是亮點,營收年增2.1%至略優於預期的51.3億美元,但其他地區銷售疲弱,例如大中華區營收銳減22%到11.8億美元,呈現連九季萎縮。Nike預估,全年營收降幅為高個位數百分比,遠大於分析師預估的2.4%降幅,若財測成真,全年銷售將降至2020年度以來最低。Nike將於11月的投資人大會上,公布更多整頓與展望細節。
大啖台積先進製程 這檔「千金股」CMP需求高漲
台積電(2330)2奈米量產,先進製程材料、耗材需求同步升溫,CMP鑽石碟大廠中砂(1560)成為受惠指標。市場看好,隨台積電產能陸續拉升,中砂成長動能可望一路延續至2027年。中砂1日首度入列千元俱樂部,2日延續波段強勢,續守千元關卡,盤中最高來到1030元,終場上漲15元、收至1015元。供應鏈指出,台積電今年加速拉升2奈米產能,加上智慧手機、AI ASIC及HPC客戶陸續導入,2027年仍是擴產主軸。相較過去製程,不僅晶圓投片量增加,單片晶圓所需CMP次數亦提高,使耗材需求成長速度有望快於晶圓產能。中砂最大受惠點在鑽石碟業務(DBU)。法人指出,中砂N2鑽石碟出貨已明顯放大。晶圓廠客戶目前占DBU營收約63%,N3、N2、A16等先進製程持續擴產,將成為中長期成長主軸。中砂第二季合併營收24.93億元,毛利率攀至40.1%,每股稅後純益(EPS)3.49元,8月合併營收進一步寫下8.99億元單月新高、年增30.38%。市場看好其今年營運與毛利率同步走高,預估全年有望賺逾一個股本。
升息效應2/高利率維持更久成常態 台股選股「重於選市」比訂單能見度
在美日雙雙升息之際,美股費半指數強彈的利多激勵下,外資大舉回補台股。資金正從過去純粹的「題材炒作」轉向「有實質獲利驗證、訂單能見度高」的台積電核心供應鏈。台灣央行則跌破市場眼鏡宣布政策利率「連十凍」,採取「以量控管」而非升息的策略。市場預估,台股企業獲利今年仍維持強勁成長,2027年仍有20%至30%的成長空間,多頭架構尚未改變。台股近期震盪,加權指數攀高難回頭。(圖/翻攝自Yahoo股市)對半導體、電子零組件等以美元營收為主的台灣出口商而言,新台幣走勢將有助於挹注第三季的匯兌收益與毛利表現。根據EPFR統計,截至2026年9月16日止一周,全球資金持續輪動,其中美股基金轉為淨流入,並以637.6億美元居各類股票基金之冠,顯示資金風險偏好逐步回升。安聯ETF基金經理人洪華珍表示,上週前半段市場一度受到AI開發進度疑慮以及通膨擔憂影響而震盪,但隨聯準會如預期升息,市場逐步消化政策風險,加上下半年以來供應鏈中斷問題出現改善跡象,油價漲勢趨緩,進一步舒緩市場對通膨的憂慮。洪華珍表示,持續看好Blackwell及Vera Rubin平台帶動的新一波升級循環,相關效益已擴散至CPU、高頻寬記憶體(HBM)、先進封裝及高速光通訊等領域,美國科技產業中長期成長方向依舊明確。安聯ETF基金經理人蕭惠中則表示,近期資金流向已清楚反映市場偏好轉變,投資人更聚焦於「需求看得見、資本支出已承諾」的產業環節。隨著AI模型持續大型化、資料中心建置加速以及GPU叢集規模不斷擴大,高速傳輸需求同步攀升,光通訊技術的重要性也持續提高。蕭惠中看台股第四季至2027年,AI供應鏈獲利成長、新平台出貨放量、輝達訂單能見度延伸以及市場風險偏好回升等利多因素,預期將持續發酵,台股行情有望由先前輪動整理逐步轉向多頭擴散格局。產業布局方面,持續看好AI供應鏈中的先進封裝與測試、ASIC、高階PCB與ABF載板、CCL、CPO光通訊、散熱模組、檢測設備及導軌等族群,其2027年至2028年的成長能見度相對突出。富邦基金經理人薛博升對於展望第四季,市場關注焦點可能逐步由聯準會貨幣政策轉向美國期中選舉本身,因此第四季除持續觀察利率政策及經濟數據外,也須提高對政治與政策不確定性的敏感度;短期政策變數並未改變長期結構性趨勢,AI持續推動科技創新與新一輪財富創造,高資產族群持續擴大,也將帶動健康管理、醫療創新與消費升級需求。
卡位水冷題材股價開漲! 花旗調高這2家「散熱大廠」目標價
受惠ASIC水冷需求提升,水冷板產能、出貨量持續上修,散熱雙雄奇鋐(3017)、雙鴻(3324)獲花旗證券上修目標價、獲利估值,18日收盤兩檔均大漲超過6%。花旗看好奇鋐水冷業務後市,將奇鋐2026、2027、2028年獲利預測分別調高3%、13%及16%,目標價也由3800元上修至4350元、升幅14.4%,維持「買進」評等。花旗進一步預估,奇鋐在第3季與第4季的營收將分別實現18%與12%的季成長。奇鋐2027年營收將年增50%,毛利率可提升至34.9%,較前一年增加2.2個百分點。雙鴻方面,花旗將其目標價由1550元上調至1800元、升幅16.1%,維持「買進」建議。看好雙鴻第3季、第4季營收將分別季增17%、16%,毛利率也有望同步走揚。奇鋐18日終場上漲7.69%,收3430元,成交量達3.5千張,股價連3漲10.11%,距離花旗給予的目標價4350元,潛在漲幅26.8%;雙鴻上漲6.86%,收至1480元,成交量達8.1千張,股價連3漲17.46%,以目標價1800元作計算,潛在漲幅21.6%。
亞昕姚連地嘆建商利潤「毛三到四」還不如 「這原因」央行鬆綁有難度
央行第3季理監事會議即將於17日召開,市場關注房市信用管制是否鬆綁。亞昕(5213)總裁姚連地今(14)日表示,央行目前已看到信用管制成效,銀行不動產放款集中度已從高峰近38%降至34%左右,不過,在選舉氛圍及平抑房價的政策考量下,他認為政策方向較可能是不再加碼,「但全面解禁仍有一段距離。」他更直言,目前已是「讓(利)到不能讓了!」利潤比代工業還少。姚連地指出,今年房市大環境仍難以樂觀,市場不會全面回暖,建商操作也將更加兩極化。北部在剛性買盤支撐下,市場表現相對平穩;中部市場則維持中等去化速度;南部包括嘉義、台南及高雄,受到政策管制影響較大,銷售速度明顯放緩。目前市場上仍能順利去化的建案,主要具備三項條件,包括地段條件佳、產品定位精準,以及建商願意讓利。其中,25至35坪的中小坪數產品,較符合目前自住型買方需求,銷售表現相對穩定。姚連地形容,目前市場呈現「好的案子順順賣,地點不好的就慢慢賣」的局面,房市並非全面停滯,而是回歸個案表現。不過,在高房價、信用管制及營造成本上升的多重壓力下,建商讓利空間也已相當有限。姚連地表示,目前建案毛利率扣除營造及管銷成本後,稅後淨利率約剩12%;由於房地產開發從購地、規劃、興建到交屋,往往需要6至7年,換算平均每年年化利潤約僅2%,比「毛三到四」的代工產業利潤水準還少,目前已是「讓(利)到不能讓了!」他指出,部分中小型建商因自有資金不足或融資受限,已選擇暫緩推案、轉型,甚至主動盤出土地及都更危老案源。亞昕近期也陸續在台北市基隆路等精華地段,接手部分同業盤出的合建或都更開發案。亞昕與全虹建設進行股權轉換,已完成相關法定審核程序,預計明(15)日發行新股並上櫃掛牌交易;換股完成後,全虹將成為亞昕100%持股的子公司,旗下開發案及潛在獲利也將全數回歸母公司。姚連地表示,亞昕當初介入全虹,主要是為了取得三重菜寮「亞昕昕富琚」都更開發案。該案地上物產權及相關訴訟,歷經約5年的梳理與法律程序,近期均已確定,目前銷售率已超過5成,成交單價接近每坪90萬元。全虹旗下重點建案包括「亞昕丰山」、「亞昕一緻」、「亞昕昕富琚」及「新莊A4企業總部」等。法人預估,若以出售方式計算,相關建案總銷規模超過200億元,未來獲利可望超過50億元,並將由母公司亞昕全數認列。亞昕目前在手案量約2,000億元,展望2026年至2030年,預計每年均有百億元規模的建案完工,為未來營收及獲利提供支撐。公司上半年營收46.1億元,稅後淨利2.3億元,每股盈餘(EPS)為0.3元。姚連地表示,亞昕也逐步轉向投資控股公司,除持續推動住宅、都更及商辦開發外,公司近年也擴大布局商場、飯店及海外酒店式公寓等固定收益型資產,希望降低單純依賴建案銷售所帶來的景氣波動。其中像是亞昕持有約9.5%股權的佳穎精密,主要生產車用精密沖壓端子及精密模具,客戶包括博世、泰科等國際大廠,佳穎精密自2026年起進入營運成長週期,預計今年下半年將有德國及韓國兩大專案開始放量生產,可望帶動今年及明年的營運成長。

聯一光CPO訂單發酵撐盤 11日亮燈飆漲停
聯一光(3441)累計4個交易日漲幅達26.72%,躍居強勢股王。聯一光積極搶攻共同封裝光學(CPO)商機,已陸續取得訂單,董事長陳忠政看好明年CPO相關應用營收占比可望達10%。聯一光受惠歐洲光學新訂單,以及機器人、無人機等需求升溫,3月後訂單明顯放量,全年營收上看5億元。昨(11)日收漲停166元,上漲15元,漲幅9.93%,成交量2萬2969張。聯一光8月營收約4400萬元,第2季毛利率升至37.83%,創2022年第4季以來新高,上半年EPS達1.16元,已超越去年全年獲利;前8月營收3.5億元、年增28.24%。值得注意的是,聯一光近期股價漲勢強勁,櫃買中心於10日將其列為注意股,主因最近6個營業日累積週轉率達210.43%,10日單日週轉率也達69.42%,顯示股價已反映部分市場對CPO及未來成長的期待。陳忠政表示,歐洲光學大廠訂單未來將持續增加,現階段獲利主要來自光學玻璃加工生產的光學毛胚,材料銷售也是收入來源,隨著AI應用擴散,相關需求持續挹注營收表現。

台積電跌40元能撿了?高盛喊3100元 陳重銘揭進場「1原則」
台股11日遭遇劇烈修正,大盤盤中一度重挫近千點,台積電(2330)也同步承受賣壓,終場下跌40元、收在2410元。股價拉回後,不少投資人開始關心是否已經出現進場機會。財經專家「不敗教主」陳重銘分析,台積電營收表現亮眼,高盛更給出3100元推測合理股價,但目前大盤仍處於高檔震盪,加上國際市場存在多項變數,操作上應掌握「低接不追高」原則。台北股市11日盤中賣壓湧現,加權指數最低一度來到45942.44點,跌幅迅速擴大,終場下跌755.64點,以46184.85點作收,跌幅1.61%,成交金額達7219.08億元。權值股台積電也跟著大盤走弱,終場收在2410元,下跌40元,跌幅1.63%。面對台積電股價回檔,市場也出現「現在是不是撿便宜機會」的討論。陳重銘在臉書發文分析,台積電8月營收突破5000億元大關,來到5148億元,月增10.1%,不僅首度跨過5000億元門檻,也再度寫下單月歷史新高。大型研究機構認為,台積電8月營收成長,主要受惠於iPhone出貨旺季以及AI伺服器放量。此外,高盛證券近期與台積電經營管理階層對談後指出,台積電對長期毛利率維持56%以上的目標依然堅定,因此維持3100元推測合理股價。若以台積電11日收盤價2410元與高盛提出的3100元推測合理股價相比,法人對後續股價仍有期待。不過,陳重銘並未因此建議投資人直接追價,陳重銘指出,目前大盤位於高點震盪階段,加上中東戰事後續發展,以及是否可能引導聯準會升息等問題,都讓市場面臨較多變數。因此,在台積電基本面數據亮眼、股價卻隨大盤回檔的情況下,陳重銘認為現階段操作仍應以「低接不追高」為主要原則。面對盤勢大幅波動,投資人除了關注台積電營收及法人目標價,也需留意國際局勢與聯準會政策可能帶來的市場影響。

買精品先看匯率!「亞洲這國」免稅店竟比百貨公司貴12%
赴韓國旅遊想買精品,免稅店竟沒有比較便宜?受到韓元匯率大幅震盪影響,韓國部分進口精品直到8月仍出現免稅店售價高於百貨公司的價格倒掛現象,一款Dior包換算後價差一度逼近12%。不過,綜合韓媒報導,隨著近期韓元升值,同一款商品的免稅價格已重新低於百貨公司,短短3個月就出現明顯逆轉。以Dior Lady Bag Mini為例,韓國免稅店標價為5500美元。若按照3個月前1美元兌1524.5韓元的匯率換算,價格約為838萬韓元,相較之下,同款商品在韓國百貨公司的售價為750萬韓元。兩相比較,當時消費者如果選擇在免稅店購買,換算後反而要多付約88萬韓元,價差達11.7%。原本被消費者視為具有價格優勢的免稅通路,卻因韓元走弱出現比百貨公司更昂貴的罕見情況。然而,隨著韓元近期升值,價格關係也跟著翻轉。按照9月9日1美元兌1336.1韓元計算,同樣標價5500美元的Dior包,換算後約為735萬韓元,已低於百貨公司的750萬韓元售價,相差約15萬韓元。值得注意的是,這款Dior包在免稅店的5500美元標價並未調整,造成價格逆轉的主要因素是韓元匯率。相同的5500美元,3個月前換算約838萬韓元,如今則降至約735萬韓元,前後相差超過百萬韓元。劇烈的匯率變動除了影響海外精品的實際購買價格,也迫使韓國免稅業者頻繁調整定價策略。樂天、新羅、新世界及現代四大免稅業者近期陸續將韓國商品適用的基準匯率,從1美元兌1400韓元下調至1350韓元。樂天及現代自9月10日起採用,新羅與新世界則從11日起跟進。不過,這項基準匯率調整主要影響韓國商品,與Dior等海外精品因韓元升值造成換算價格降低的情況不同。韓國商品是以韓元價格為基礎,再按照免稅業者設定的基準匯率換算成美元標價,因此當基準匯率從1400韓元降至1350韓元後,在韓元售價沒有改變的情況下,換算後的美元標價反而會提高。業界指出,先前韓元走弱時,韓國免稅店的價格競爭力受到影響,外國觀光客轉往百貨公司,以及Olive Young、大創(Daiso)、Musinsa等通路消費的情況增加。免稅業者為留住外國旅客,一度調高基準匯率,以降低韓國商品換算後的美元標價,但同時也使業者面臨毛利壓力。如今韓元回升,業者開始將先前為因應高匯率而調高的基準匯率向下修正。業界人士表示,這次調整主要是將先前為維持價格競爭力而壓低的韓國商品美元標價,逐步恢復至正常水準。匯率快速變化也讓免稅業者的調價頻率明顯增加。過去匯率相對穩定時,免稅店基準匯率可能每3至4年才調整一次,如今調整週期已縮短至約1個月。業界人士指出,相較於匯率本身的高低,業者更擔心的是大幅波動。只要匯率走勢穩定,採購及庫存仍較容易預測,一旦短時間內劇烈變動,經營難度也隨之提高。目前採購人員面臨的重要問題,就是如何判斷進貨時機,以及應該準備多少庫存。
欣興利空纏身反而漲!南電、景碩續跌 分析師揭背後4關鍵
台股載板族群近期走勢明顯分歧,南電、景碩股價同步回檔,今(8)日續跌1%多,先前受到「洗產地」爭議及檢調調查消息影響的欣興,股價卻逆勢走高,盤中一度衝上975元,向千元大關靠攏。面對三大載板廠截然不同的股價表現,資深分析師周代運提出4大關鍵,解析欣興為何能在利空消息纏身之際逆勢走強。周代運在臉書發文指出,欣興「洗產地」消息曝光初期,市場負面情緒迅速升溫,當時留言區甚至出現「準備連摔三次跌停」、「鐵定六百見」、「趕快認錯吧」等看空聲音,加上檢調搜索消息傳出,市場一度對欣興後續走勢相當悲觀。不過,近期載板三雄走勢卻出現分歧。周代運分析,南電先前股價走強,主要建立在市場預期BT載板、高階PCB持續調漲報價,但隨著法人認為第四季報價不再往上,原本支撐本益比修復的漲價預期減弱,加上南電沒有長約鎖住訂單,股價對報價變化的敏感度較高,因此出現資金調節。至於景碩,周代運認為,先前漲勢有部分來自AI載板題材帶來的情緒溢價,但高毛利AI載板占比不算高,營收仍有大量通用載板。當族群短線累積獲利,加上大盤開始震盪,資金便可能率先調節題材比重較高、基本面沒有超預期支撐的標的。反觀欣興,周代運提出第一項關鍵,在於此次「洗產地」爭議與檢調調查涉及低階PCB、HDI產線,並非支撐欣興股價的高階ABF載板。他認為,高階ABF載板的客戶長約、出貨及稼動率並未受到干擾,因此先前股價下挫,有部分可能來自市場情緒造成的超跌。第二項關鍵則是外資法人態度。周代運表示,市場將此次事件視為行政層面的爭議,並非客戶砍單或訂單流失,因此多數大型外資並未因此下修評等。第三項因素則與籌碼有關。他分析,欣興先前經歷恐慌性賣壓後,短線波段及浮動籌碼已經歷一波清洗,使盤面獲利賣壓相對減輕,一旦出現法人低接,股價便較容易獲得支撐。相較之下,南電與景碩仍存在較多短線獲利籌碼,市場震盪時容易出現調節壓力。第四項關鍵則是AI伺服器載板長約。周代運認為,欣興是載板三雄中,後續AI伺服器載板訂單長約相對扎實的業者,輝達、超微高算力晶片相關需求仍在,因此即使短期題材利空衝擊股價,也不代表已簽訂的長約同步受到影響。不過,周代運也提醒,欣興逆勢走高並不代表「洗產地」事件後續風險已完全消失,行政事件仍存在變數,不能單憑股價反彈就解讀為全面看多。他強調,投資不能只看新聞標題,仍應進一步觀察利空實際影響的業務範圍,以及籌碼、訂單與業務結構等因素。
抗跌股逆揚1/航空四雄迎旺季創高營收 客貨雙引擎策略奏效拉升股價
台股震盪期間,受惠於營收亮眼與暑期旺季,四家國航展現出相對抗跌,股價表現互異;台灣虎航受惠日本航線與匯率優勢加持居航空股股王;長榮航股價在客貨雙引擎策略奏效拉升;在法人看好油價趨穩、題材發酵等激勵華航、星宇的股價表現。 CTWANT調查,長榮航空(2618) 前7月累計營收破 1,507.39億元,7月單月合併營收224.54億元、年增率為21.42%創單月次高,客運營收達951.60億元。中華航空(2610) 7月客運營收創下單月歷史新高,客運126億元,合併營收222.35億元,較去年同期增加25.34%。 法人分析,長榮航獲利能力領先,具備AI伺服器與半導體高價空運貨運的第二支柱,成為震盪市中的避風港;華航營收亮眼。綜合航空業董總近期談話重點,「高油價仍是影響獲利的最大變數」,未來公司將透過優化機隊效率與票價票種結構,全力維持毛利率表現。 以長榮航空來說,今年首度取得美國《Travel + Leisure》「2026全球最佳國際線航空公司」全球第1名,董事長林寶水將此歷史紀錄歸功於全體同仁的辛勤付出與全球旅客的肯定,且提到第四代豪華經濟艙與跨界合作升級機上餐飲等持續精進的服務,為其在軟硬體上提升的努力。中華航空董事長高星潢則表達華航在永續減碳ESG上的決心,且在出席交通部舉辦的工會研習交流活動時,遇到工會幹部當面陳情,他當場展現誠意並給予口頭承諾,同意修改現行名牌設計、取消名牌上的中文全名。 長榮航總經理孫嘉明在2026年6月剛獲選為國際航空運輸協會IATA 理事會成員,持續深化淨零碳排的未來展望、永續航空燃油(SAF)的階段性目標,以及如何將AI技術導入日常民航應用與效率提升;正式開航桃園直飛美國華盛頓,為北美地區第10個航點,7月份華盛頓航線的訂位率全面高達九成以上,表現超乎預期,繼續著墨北美市場的布局。 並已正式向印度政府遞件申請開航新德里,力拚年底前開航,主要就是看準在美工作的龐大印度人口往返北美的轉機客流量,要從新加坡航空、國泰航空等對手手中爭奪客源。 華航自1988年起與UND Aerospace飛行學校合作,圖為華航董事長高星潢。(圖/華航提供) 中華航空總經理陳漢銘則就陸續到位的全新波音787與A321neo機隊營運分析,強調787新機隊將著重硬體與智慧化體驗的全面升級,特別是針對台灣長年在國際奔走的科技與商務人才,提供最舒適的空中款待精神,並明確指出未來要在激烈的市場競爭中,重新在市場中定義華航專屬特色的「PY館(豪華經濟艙)」,希望以此作為華航與對手做出差異化、拉高客運毛利的秘密武器。
世界龍舟錦標賽首度移師台灣 明盛大開幕吸近6000好手齊聚花蓮
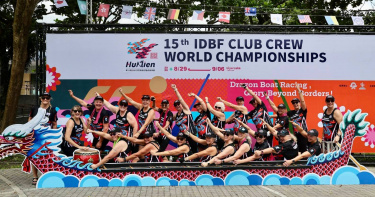
2026年第15屆CCWC世界俱樂部龍舟錦標賽首度移師台灣,9月1日起一連6天的賽事將在花蓮壽豐鄉鯉魚潭盛大登場,吸引來自21個國家、近6,000名頂尖選手齊聚花蓮。隨著賽事開跑,國內外選手本週末已陸續抵達,積極備戰、蓄勢待發,迎接即將到來的國際競技盛會。明(31)日下午6時也將在花蓮市區舉行「世界同舟.花蓮同行」開幕踩街活動,為賽事揭開序幕。2026年第15屆CCWC世界俱樂部龍舟錦標賽首度移師台灣,9月1日起一連6天的賽事將在花蓮壽豐鄉鯉魚潭盛大登場。(圖/花蓮縣政府提供)2026年第15屆CCWC世界俱樂部龍舟錦標賽首度移師台灣,9月1日起一連6天的賽事將在花蓮壽豐鄉鯉魚潭盛大登場。(圖/花蓮縣政府提供)花蓮龍舟代表隊教練吳陳柏表示,本屆賽事與傳統龍舟競賽有所不同,採用競技龍舟,賽事距離也更加多元,分為200公尺、500公尺及2,000公尺等項目,對選手的速度、耐力及團隊默契都是一大考驗。他指出,龍舟最吸引人的地方,就是團隊成員必須齊心協力、朝著同一個目標前進,花蓮代表隊將全力以赴,盼能在主場爭取佳績,將冠軍留在花蓮。2026年第15屆CCWC世界俱樂部龍舟錦標賽首度移師台灣,9月1日起一連6天的賽事將在花蓮壽豐鄉鯉魚潭盛大登場。(圖/花蓮縣政府提供)2026年第15屆CCWC世界俱樂部龍舟錦標賽首度移師台灣,9月1日起一連6天的賽事將在花蓮壽豐鄉鯉魚潭盛大登場。(圖/花蓮縣政府提供)花蓮代表隊選手林聖儒表示,花蓮是自己的家鄉,每天都生活、踩在這片土地上,如今能在家鄉迎接來自世界各地的頂尖選手,並與國際好手同場競技,感到相當難得且意義非凡,也期待透過這次賽事展現花蓮選手的實力與拚戰精神。2026年第15屆CCWC世界俱樂部龍舟錦標賽將於8月31日在花蓮盛大登場,來自全球21個國家、超過5,000名頂尖選手及相關人員齊聚花蓮,這場龍舟界「世界盃」也將以一場結合國際文化、傳統藝術、光影科技與流行音樂的精彩開幕活動,為賽事揭開序幕。開幕活動將於明(31)日下午5時起率先在花蓮市日出大道集結,世界各國選手與表演團隊齊聚一堂,下午6時正式展開「世界同舟.花蓮同行」開幕踩街,沿中華路、中山路熱鬧前進。除了臺灣在地龍獅、戰鼓及舞蹈團隊,更將融入非洲曼丁戰鼓、美洲森巴鼓舞、歐洲康康舞、日本和太鼓及大洋洲毛利戰舞等五大洲特色演出,讓花蓮街頭化身國際嘉年華。晚間7時,開幕典禮將於花蓮市六期廣場正式登場。典禮前的重要儀式「龍舟點睛」也將為世界各國龍舟勁旅揭開榮耀航程,透過象徵祈福、啟航的儀式,為即將展開的國際賽事增添隆重而神聖的意義。今年開幕舞台更以「雙龍競舟.世界啟航」為主題,打造充滿速度與力量感的雙龍競舟舞台,結合大型LED、光雕藝術、水波紋投影及演唱會級燈光,營造宛如龍舟破浪前行的沉浸式海洋劇場。 開幕演出一波接一波。太魯閣族歌手與秀林國中原舞隊將以「乘浪迎賓」原民樂舞迎接世界來賓;接著由即將成真火舞團與朴子太子龍獅戰鼓團攜手演出「龍耀太平洋」,火舞、戰鼓與飛天神龍交織,打造震撼夜空的視覺盛宴。開幕典禮後,「世界同舟.夜耀花蓮」星光晚會接力登場,邀請婁峻碩、U:NUS、麋先生輪番演出,從青春、潮流一路唱到搖滾,讓來自世界各地的選手與花蓮民眾一起嗨翻夏夜。8月31日,花蓮準備好了!從下午5時國際選手集結、6時五洲踩街,到晚上7時龍舟點睛、開幕典禮及星光晚會,這不只是一場世界級體育賽事,更是一場屬於花蓮、也屬於全世界的城市盛會。邀請大家走上街頭、來到六期廣場,與世界龍舟好手一起「世界同舟.夜耀花蓮」!
奪輝達大單 這家「滑軌廠」放量飆漲停
伺服器滑軌廠南俊國際(6584)取得輝達(NVIDIA)Vera Rubin大單,8月已開始出貨,預計9月放量交付給雲端服務供應商(CSP),利多消息帶動28日股價開盤即鎖漲停,受到大盤下挫影響,盤中一度打開隨後攻回漲停價682元。南俊第2季營收8.46億元,季減2.4%、年增40.8%,主要受到部分零組件缺料影響,導致客戶拉貨進度遞延。毛利率提升0.2%,單季稅後每股盈餘(EPS)達3.1元。南俊國際先前指出,第2季是營運低點,下半年重返成長軌道,輝達新一代Vera Rubin伺服器滑軌8月開始出貨,ASIC T3伺服器滑軌相館產品9月陸續出貨,隨著高單價的人工智慧(AI)產品出貨擴大,將帶動毛利率提升、客戶家數增加,明年營運有望持續成長。南俊國際表示,先前通用伺服器因零組件缺料,導致第2季出貨與市占率受限,但新世代Vera Rubin系列滑軌開發時程已全面跟上,預計於8月啟動少量出貨並在9月放量交付,出貨比重提高將進一步帶動平均銷售單價(ASP)與毛利率向上成長。本土老牌投顧表示,隨終端缺料狀況改善,加上AI軍備競賽熱度、伺服器需求持續提升,南俊下半年營運可望逐季升溫,給予「增加持股」評等,並設定目標價上看至721元。
復牌大跳漲停! 「這檔」補交財報免淪壁紙
中小尺寸面板廠凌巨(8105)第二季財報難產、股票停止交易,復牌後首日強勢延續,28日股價開盤即漲停至16.65元,較前一日上漲1.5元,漲幅9.9%,成交量6419張。凌巨日前因股權及經營權異動,董事會一度僅剩1席,無法完成第二季財報決議及申報,自8月19日起遭停止交易。18日一度爆量跌停,成交4.81萬多張,散戶大撤退,融資大減1026張,投信大賣400張,惟外資逢低撿便宜,敲進10695張。直到24日完成董事改選並補申報財報,27日恢復買賣,復牌首日即攻上漲停。28日再度攻上16.65元,連續2個交易日漲停,市場焦點也從公司治理風險解除,轉向後續基本面能否延續改善。凌巨第2季營收20.99億元,年減5.88%,毛利率上漲9.91%,營業利益、稅後純益同步轉正,單季EPS 0.16元;上半年稅後純益2.6億元、EPS 0.59元,較去年同期明顯改善。凌巨聚焦工控、車載及醫療等利基應用,醫療新客戶機種今年進入量產,並同步發展QLED、OTFT及膽固醇液晶等新型顯示技術。市場將關注凌巨後續能否延續獲利改善、朝高附加價值的市場轉型。
IPO前夕去輝達化 Anthropic挖谷歌老將造AI晶片
挑戰2兆美元估值IPO之際,Anthropic把重心從「搶算力」轉移至「製造」,延攬Google客製化晶片業務創辦人Amir Salek、組建自主AI晶片團隊,進軍自研半導體領域。Anthropic宣布,Salek將加入Anthropic的算力團隊,顯示Anthropic正加快布局自研AI晶片,降低對外部供應商的依賴。Salek曾在輝達工作八年,創立並領導系統晶片設計團隊,參與GPU與Tegra晶片研發。對Anthropic而言,自研晶片能就自身AI模型運算需求調整晶片設計,在AI產業競相搶奪GPU、資料中心與電力資源之際,掌握晶片設計能力,成為確保長期算力供應的策略。與此同時,公司也密集推進外部算力採購,與英國晶片初創公司Fractile達成約2.5億美元的採購協議,擴大與Google、博通的合作以鎖定2027年約3.5GW的下一代TPU容量,並計劃與三星聯手設計客製化硬體。截至7月底,Anthropic年化營收已突破650億美元,第二季度收入超115億美元,同比增長逾14倍;推理基礎設施毛利率從38%躍升至逾70%,為調整後營業利潤首次轉正。
萬金股價再刷新高! 川湖開獎單月狂賺5個股本
伺服器滑軌廠川湖(2059)14日股價再創新高,近期股價漲勢強勁,破萬後首度列入處置股,川湖應主管機關要求公告7月自結損益,光一個月就狂賺5個股本。川湖14日以下跌225元開盤,盤中無懼台北股市震盪,約11點逆勢翻紅,一度攻上12670歷史天價,終場以上漲2.17%、12500元作收。根據川湖公告,7月稅後純益47.87億元,年增321.08%,每股稅後純益50.24元,川湖今年上半年已經獲利110.96元,累計川湖前七月每股稅後純益高達161.2元。川湖本月7日召開法說會,不僅持續看好下半年,並將百億擴產計畫提前至今年底。川湖執行副總王俊強表示,美國德州休士頓廠已經進入試量產,將在9月正式投入量產,且將斥資百億加碼子公司川益三期、五期產能。王俊強在法說會上強調,川湖的毛利率不是一蹴可幾,而是累積長達25年的練兵期。川湖早期從傳統家具滑軌起家,隨後跨入伺服器領域,近年搭上AI資料中心建置需求,成為全球伺服器滑軌主要供應商。
台泥上半年淨利大增204% 整合歐亞非水泥業務Cimpor擬海外掛牌
台泥今(12)日公布2026年第二季財報,累計上半年合併營收達712.9億元,較去年同期成長1%;歸屬母公司淨利達32.8億元,年增241%,每股盈餘為0.38元,展現多元事業布局及國際化經營韌性。此外,台泥董事會已通過整合旗下土耳其、葡萄牙及非洲等水泥及混凝土建材相關業務,納入新設子公司Cimpor International Holdings,台泥表示,將以該公司為主體申請於海外證券交易市場首次公開發行股票及掛牌交易。台泥上半年營業毛利約130億元,年增15.5%,毛利率由去年同期的16%提升2.2個百分點至18.2%;營業利益達51.7億元,年增51%;稅後淨利達45.7億元,年增204%,淨利率則由去年同期的2.1%提升至6.4%。獲利成長主要受惠於海外水泥及能源事業表現提升,其中葡萄牙水泥業務因銷量增加及售價上漲,獲利增加約1.5億元;土耳其市場需求回溫,帶動銷量及售價同步提升;台泥旗下和平電力則因營運天數增加、能量費率上升,帶動獲利增加。另一方面,台泥兩岸水泥業務仍面臨市場挑戰。台灣市場受到房市疲弱及進口水泥影響,加上預拌混凝土銷量減少,銷量及毛利率下降;中國大陸市場則因供需失衡及競爭加劇,水泥價格與毛利皆承壓。幸有海外水泥及能源事業的成長,抵銷部分兩岸市場的營運壓力。截至2026年第二季底,台泥總資產為5,960億元、總負債為2,966億元,負債占總資產比率約49.8%,整體財務結構維持穩健。台泥表示,面對全球產業環境變化,公司將持續強化低碳建材、能源事業及國際市場布局,提升營運效率與財務韌性,穩健推進企業轉型。對於Cimpor International的布局,台泥表示,目前以英國倫敦證券交易所或泛歐交易所作為可能的掛牌市場。上市後,台泥仍將維持對 Cimpor International 的控制權並持續納入合併財務報表。最終上市地點、公司註冊地及相關交易架構,將視主管機關意見、適用法令及資本市場狀況決定。此外,負責全球儲能發展與建置的 NHOA Energy,以及發展歐洲充儲一體業務的 Atlante,不納入本次上市範圍,後續將另行評估。台泥表示,推動 Cimpor International 海外上市,主要目的在於健全其資本結構、建立更多元的籌資管道,並提升國際資本市場能見度及吸引全球專業人才。透過更清楚的事業定位與獨立籌資能力,預期將有助於歐亞非洲及周邊市場水泥及混凝土建材事業的長期發展,進一步提升集團整體營收及獲利能力。台泥指出,本次上市預計採取發行新股及轉讓既有股份並行的方式。依上市地相關規範,公眾持股比例預計不低於總股本的 10%。實際發行規模、股權比例、價格及交易條件,仍將依資金需求、市場環境、投資人認購情形,以及與主管機關、交易所和證券承銷商的協商結果確定。而OYAK Çimento Fabrikaları A.Ş.的現有營運及其於伊斯坦堡證券交易所的上市地位亦不受影響。台泥強調,完成上市後,台泥持股比例雖可能因股權分散而有所調整,但仍將透過 TCC Dutch Holdings 維持對 Cimpor International 的控制權,並持續將其納入合併財務報表。本案目前處籌備階段,實際送件時間、上市地點、發行條件及審查時程,台泥將依相關規定及整體進度,適時對外說明。
台灣首富換人了!川湖林聰吉身家5386億 一天暴增354億超車陳泰銘
台灣首富換人了!伺服器滑軌大廠川湖(2059)董事長林聰吉身家持續攀升,根據《富比士》(Forbes)10日更新的即時富豪榜,林聰吉個人淨值來到167億美元,折合新台幣約5386億元,正式超越國巨(2327)董事長陳泰銘的165億美元。林聰吉單日資產更增加11億美元,折合新台幣約354億元,登上台灣首富寶座。從《富比士》最新數據來看,林聰吉目前以167億美元身家排名全球富豪榜第173名,單日資產增加7.1%。陳泰銘身家則為165億美元,兩人目前相差約2億美元。林聰吉身家快速攀升,與川湖近年營運及股價表現有關。川湖早期從傳統家具滑軌起家,之後跨入伺服器領域,近年搭上AI資料中心建置需求,目前已成為全球伺服器滑軌主要供應商。川湖10日股價持續走強,終場上漲7.16%,收在11905元。隨著公司股價攀升,也進一步推高林聰吉持股資產價值。川湖最新財務數據同樣受到市場關注,第2季營收達108億元,季增98.7%、年增156.1%。獲利方面,第2季毛利率達87.4%,較前一季增加9.7個百分點,營業利益達88.9億元,每股盈餘(EPS)74.38元。