


義務人
」 財政部 國稅局 報稅 申報 綜所稅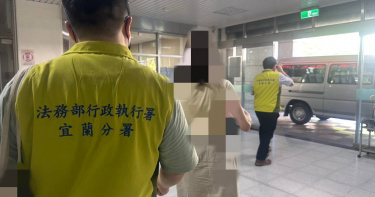
欠稅139萬想出國!女機場被攔「管收7小時」籌50萬 創最快繳款紀錄
基隆市36歲胡姓女子經營農產公司,積欠營業稅、營所稅等稅款139萬餘元,名下又無財產可供執行,還被查出將公司收入轉入個人帳戶花用。她14日準備搭機出國,因遭限制出境在機場被攔下,隨後遭聲請管收。胡女管收7小時內籌足50萬元,找人擔保並辦理分期後獲釋,創下執行署宜蘭分署管收後最快繳款紀錄。宜蘭分署表示,胡女經營之農產公司以進口國外水果在臺轉賣為業,因積欠稅款139萬餘元未繳納經移送執行。該公司名下已無財產可執行。宜蘭分署深入追查,發現公司陸續有大筆帳款收入,惟入帳後即轉入胡女個人帳戶或提領現金花用殆盡,以致無從執行。由於胡女屢次通知均未到場,宜蘭分署對其限制出境,並聲請法院核發拘票,115年8月間現場拘提未果,於115年9月14日上午再次進行拘提當日,胡女正前往桃園機場準備搭機出境,因限制出境遭攔截,始願配合至宜蘭分署基隆辦公室報告財況。欠稅139萬餘出國遭攔截,基隆水果商管收7小時分期獲釋。(圖/法務部執行署宜蘭分署)宜蘭分署訊問後,認胡女就公司資金轉入其個人帳戶及現金去向無法提出合理說明,亦未能提出適當之清償計畫,留置後聲請法院管收獲准。胡女於管收後7小時內已迅速籌足50萬元繳納,並覓得有資力之友人擔保後分期獲釋。宜蘭分署表示,針對有履行能力卻故不履行,或有隱匿處分財產情事之義務人,將嚴格執法、絕不寬貸。必要時,並將施以限制出境,甚至向法院聲請拘提、管收等強制手段。提醒民眾應誠實面對公法債務,以免損及自身權益。
陳佩琪抱怨小孩醫療險被扣 行政執行署:柯文哲是要保人
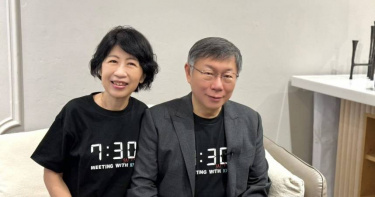
民眾黨創黨主席柯文哲遭監察院認定政治獻金申報不實,裁處罰鍰254萬元、沒入5579萬元,合計5833萬元逾期未繳,行政執行署台北分署接獲案件移送,強制執行柯文哲財產,柯文哲妻子陳佩琪上網抱怨,小孩的醫療險也被扣押「是在扣押什麼鬼」,台北分署對此回應,並非扣押義務人子女的保險保障,而是針對柯文哲身為要保人對於保險公司的金錢債權。陳佩琪臉書發文表示,執行署扣押遠雄人壽三個小孩的醫療險,但那是從小孩自己的帳戶扣自己的保費,她質疑只因為要保人是柯文哲,就扣押小孩的醫療險?她說「要學陳幸妤利用媒體來討財產,也為台灣公民討一個公道」。行政執行署台北分署聲明,調查與義務人有關的保險公司後,即依法核發執行命令扣押其保險契約債權,該執行命令係扣押義務人對保險公司之金錢債權,且於義務人為要保人時,禁止其為其他處分及行使權利等行為。台北分署指出,該執行命令說明已載明義務人為要保人時,其保險契約為健康、傷害保險或依保險法第123條之1第2項由主管機關公告之人壽保險者;或為人壽、年金保險,其解約金債權或現存在之保單價值準備金債權未逾最近1年衛生福利部或直轄市政府所公告每人每月最低生活費1.2倍計算之6個月金額中最高標準者,其解約金債權或現存在之保單價值準備金債權均不予扣押。對於陳佩琪表達「我要去跟執行署要回我家小孩的醫療險,趙建銘要還小孩錢,請法務部執行署還我小孩醫療險來」,台北分署回應,義務人於1日委任家屬主動到場,本分署已向其說明相關法律規定,並告知如不服,因法律已賦予聲明異議之救濟途徑,義務人自得依法提起救濟。
停「霸王車」300次!又超速、違停共505張罰單拒繳 一招讓他付清17萬
台北市一名工程公司賴姓員工頻繁開車超速、違規臨停、欠繳停車費而累積505張罰單,其中光是停「霸王車」就高達2、300次,另因積欠牌照稅、汽燃稅,滯欠金額總計17萬6227元,法務部行政執行署台北分署執行賴男名下財產,發現銀行存款只剩數千元,五信合作社的股利所得僅有幾十元,不足以清償,決定祭出鐵腕,以扣押命令強制扣薪,等於讓公司也知道他欠錢而且債主是政府,迫使他籌出17萬元一口氣付清。賴姓男子因「114年度牌照稅」、「114年度公路使用養護安全管理費」、「行車速度,超過規定之最高時速逾20公里至40公里以內」、「在道路收費停車處所停車不依規定繳費」、「在禁止臨時停車處所停車」及「汽車駕駛人在公有收費停車場停車未依規定繳費」等多項車輛相關稅費罰鍰案件,經移送機關台北市稅捐稽徵處大安分處、交通部公路局臺北市區監理所、臺北市交通事件裁決所及臺北市停車管理工程處,自去年7月起陸續移送執行。行政執行署台北分署受理後,立即調查賴姓義務人財產,除依法執行其銀行存款與信用合作社出資額外,近日再核發扣押命令執行其薪資債權。義務人在面對多重執行命令的壓力下,隨即主動至臺北分署將所滯欠的罰鍰稅費全數繳清。台北分署表示,積極配合法務部行政執行署推動的「交通(加強執行車輛相關稅費罰鍰)專案」,對於惡意的交通違規大戶,必定強力執行,絕不寬貸,透過「扣存款、扣出資、扣薪資」多管齊下的精準執行,促使交通違規大戶認栽清償,高效追回國家債權,不僅展現「違規無僥倖、欠繳必追到底」執行決心,並期望藉由終結停「霸王車」歪風,為廣大守法用路人捍衛社會公平及交通安全。
陳佩琪爆保險扣押令竄改日期 行政執行署喊冤未報復性補發
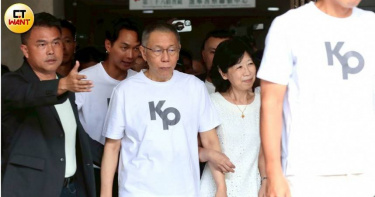
監察院認定民眾黨創黨主席柯文哲違反《政治獻金法》罰鍰254萬元並沒入5579萬元,因5833萬元逾期未繳,移送行政執行署執行財產,柯文哲妻子陳佩琪發文表示,扣押柯文哲保險的執行令在17日收到,但兩人在14日就前往台北分署做筆錄,因此懷疑是「報復性補發」竄改公文日期,台北分署對此回應並非報復也沒改日期,公文在11日就先寄給保險公司、另於14日交付郵局。陳佩琪上臉書發文,收到台北分署扣押柯文哲所有保險的執行命令,發文與信封列印日期都是8月6日,卻直到17日才收到。她無法理解台北市區寄公文要11天,也沒有郵戳證明,懷疑是因為兩人在14日前往執行署做筆錄,才被「報復性補發」並造假執行命令的日期,要求台北分署解釋這起「靈異事件」。台北分署聲明,依據最高法院大法庭裁定及《保險法》規定,義務人名下壽險契約債權得為執行標的,柯文哲名下有壽險契約,因此於8月6日核發執行命令扣押保險契約債權,經完成印製、封裝並送交郵政單位排程投遞等內部行政流程後,8月11日寄送保險公司、12日送達,柯文哲的部分在14日寄出,扣除15、16日週末假日,在17日合法送達。台北分署強調,在製作柯文哲的筆錄前,已發文給保險公司,絕不可能「報復性發文」,所謂竄改日期是個人臆測,必須嚴正聲明以正視聽。陳佩琪還抱怨柯文哲退休金帳戶和雲端發票中獎500元全被結,台北分署對此澄清,存款扣押命令僅限於「金融機構收到命令當時」的帳戶餘額,該筆500元獎金在扣押命令送達後才匯入,不在扣押範圍內。

電動車貨物稅改「先免後銷」 明年上路估一年退稅規模達66億元
財政部18日修正發布電動車貨物稅相關規定,針對一年退稅金額高達66億元的電動小客車,自116年1月1日起,國內產製廠商或進口業者可採「具結免稅」方式出廠或進口放行,待車輛完成申領牌照登記後再辦理銷案,免除過去「先繳稅、後退稅」造成的資金壓力。此次共修正第54條之1、第54條之2、第59條之1及第90條等4條規定。依現行制度,以電能為動力的電動車輛,自106年1月28日起至119年12月31日享有貨物稅優惠。按照《貨物稅條例》第12條第4項及第12條之3第2項規定,業者原須先依規定報繳貨物稅,待消費者購車並完成領牌登記後,再提出退稅申請。財政部賦稅署指出,現行「先徵後退」制度不僅使車商必須先墊付稅款,造成資金積壓,也增加業者行政作業成本,同時國稅局與海關還須處理徵收、審查及退稅等程序,增加稽徵負擔,因此決定調整相關作業方式。新制上路後,符合條件的國產廠商及進口業者,可先申請具結免稅出廠或進口放行,等車輛實際售出並完成領牌,再辦理後續銷案,不必再先替消費者墊付貨物稅後等待退還。據了解,光是美系最大電動車商,一年受到現行制度影響的資金規模就接近6億元,市場傳出該業者為特斯拉(TESLA)進口商。新制實施後,相關業者的資金調度需求可望大幅減少約8成。不過,財政部提醒,採取具結免稅方式的電動車,業者須自車輛進口放行次月1日起算1年內完成申領牌照登記,並向進口地海關辦理銷案。若無法如期完成,可申請延期,最長以半年為限,或先補繳貨物稅。若業者逾期未辦理銷案,也未申請延期或補繳稅款,除將遭補徵貨物稅外,也會被取消適用具結免稅、事後銷案制度的資格。財政部官員表示,此次修正是因應實務需求,主動檢討現行制度並降低納稅義務人的作業負擔。隨著國際車廠持續推出更多中小型電動車款,預期未來適用新制的國產及進口電動車業者還會增加。

經濟部力挺台糖未通報中聯致癌油 高檢署主任:通報是法定義務
中聯致癌油風暴傳出台糖5月份就發現苯駢芘超標卻隱匿不報,主管機關經濟部連續發文澄清台糖並無通報義務,高檢署主任檢察官陳宏達對此發表文章,質疑經濟部是否真正理解我國食品安全法制?他引用中央及地方法規,強調通報並非行政機關的恩惠,而是法律明定的義務,更重要的是,法律規定的是「有危害之虞」,而不是「危害已經證實」,經濟部一句「通報義務不應無限上綱」不能成為淡化法律責任的理由。台中地院8月1日裁定中聯廠長陳明榮收押禁見,裁定理由提及「本案至遲於今年5月間,台糖公司告知苯駢芘檢驗超標後,陳明榮就知悉此情」,因此外界砲轟台糖隱匿通報,經濟部從8月2日到3日多次發文力挺台糖,除了誇讚「台糖是用高標準自我檢驗的乖寶寶」,還強調「通報義務不應無限上綱」、「台糖非食管法通報義務人」、「就像去菜市場買菜,不會通報整個菜市場的攤商誰有爛菜葉」。陳宏達3日在臉書發文,經濟部一句「通報義務不應無限上綱」,並不能取代對法定構成要件的法律分析,更不能成為淡化法律責任的理由,真正不能無限上綱的是行政機關對法律的解釋。陳宏達文章引用《台南市食品安全管理自治條例》以及中央的《食品安全衛生管理法》,都提到食品業者發現產品有危害衛生安全之虞時,應立即採取停止販售、回收及通報主管機關等措施,由此可知,通報「有危害之虞」是法律明定的義務,這代表立法者採取的是食品安全管理最重要的預防原則,因為食品安全不同於一般行政管理,一旦等到危害完全確認,可能已有消費者受害,屆時再談責任,往往為時已晚。陳宏達表示,食品安全制度設計的目的,本來就是要求業者寧可及早通報,也不要延誤通報;主管機關的責任,則是在接獲通報後迅速查證、適時說明,而不是讓業者自行決定哪些事件值得通報、哪些事件可以不通報。陳宏達指出,真正的法律問題只有一個:台糖是在什麼時間點,已經知悉足以構成「有危害之虞」的資訊?法治國最大的危險,不是法律沒有規定,而是有法不依,或以行政解釋架空法律;法律之前,沒有任何機關可以重新定義法律,只有依法適用法律,才是真正的法治。對於經濟部多篇發文,陳宏達認為,當行政機關公開發言時,更應謹慎。因為人民期待看到的,不是政策上的權宜之詞,而是依法行政的態度。

政院通過《遺產及贈與稅法》修正草案 落實財產權保障、完善遺產稅制
為落實財產權保障、完善遺產稅法制,行政院會今(30)日通過財政部擬具之《遺產及贈與稅法》部分條文修正草案,將送請立法院審議。行政院長卓榮泰表示,本次修法主要係為符合憲法法庭113年憲判字第11號判決意旨,落實財產權保障,明定遺產稅的納稅義務人為繼承人及受遺贈人;若無繼承人,則為遺產管理人,並以被繼承人之遺產為限負繳納義務,也反映配偶共同家計所生貢獻,完善遺產稅法制。卓榮泰指出,本次修正有三項重點:第一,被繼承人死亡前二年內贈與特定親屬之財產,即擬制遺產,按其占遺產總額比例計算遺產稅額,並以該擬制遺產之受贈人為納稅義務人。第二,計算配偶剩餘財產差額分配請求權扣除數額時,配偶受贈擬制遺產視為被繼承人現存財產計算。第三,修正遺產稅納稅義務人範圍及刪除分期繳納之金額限制,有利納稅義務人申報繳納稅款。行政院表示,本案送請立法院審議後,卓榮泰請財政部積極與立法院朝野各黨團溝通,爭取支持,儘速完成修法程序。本案修正要點如次:(一)修正遺產稅納稅義務人範圍,刪除遺囑執行人為遺產稅納稅義務人之規定,定明遺產稅納稅義務人依序為繼承人及受遺贈人、遺產管理人,並以被繼承人遺產為限負繳納義務;增訂被繼承人死亡前2年內贈與特定親屬之財產,按各受贈財產占遺產總額比例計算之遺產稅額,以各受贈人為納稅義務人,並以受贈財產為限負繳納義務之規定。(修正條文第6條)(二)增訂計算配偶剩餘財產差額分配請求權扣除數額時,被繼承人死亡前2年內贈與其配偶之財產視為被繼承人現存財產,以及納稅義務人應實際給付依民法第1030條之1規定請求權金額之財產予被繼承人之配偶,前述配偶受贈財產不得作為納稅義務人履行該給付義務之財產之規定。(修正條文第17條之1)(三)增訂被繼承人死亡後始經法院判決或與確定判決同一效力之文書確定為其所有之財產案件之遺產稅申報期間及核課期間起算日規定。(修正條文第23條)(四)修正申請分期繳納與實物抵繳之要件及分期繳納加計利息之利率基準,並增訂依本法核准延(分)期繳納、逾期未繳一次發單之徵收期間重新起算及繼承人得採多數決方式以遺產存款繳稅之規定。(修正條文第30條)(五)刪除滯納金加徵方式及繳納期間屆滿30日後仍未繳清者移送強制執行規定,回歸依稅捐稽徵法第20條規定辦理。(修正條文第51條)

綜所稅首批退稅31日入帳!逾365萬人受惠 平均可領近1.7萬
114年度綜合所得稅第1批退稅將於115年7月31日入帳,本次共有365萬6898件符合退稅資格,退稅總金額達612.36億元,創歷年首批退稅新高,平均每件可退約1萬6745元。財政部表示,申報時如有提供金融機構帳號者,退稅款當天直撥入帳;未提供金融機構帳號者,也會同日寄出退稅憑單。財政部指出,符合本批次退稅案件包括採網路(含手機)申報之退稅案件;符合稅額試算並以線上或電話語音確認之退稅案件;符合稅額試算並於115年5月11日前以書面方式向戶籍所在地國稅局確認之退稅案件。財政部高雄國稅局說明,退稅憑單的兌領期限從115年7月31日起至同年9月30日止。若退稅憑單金額未達新臺幣5千元者,可持向票面指定的付款銀行兌領現金;其餘均須提出票據交換才能領到退稅款。納稅義務人如接獲退稅憑單,請務必儘速於兌領期限內,持向票面指定的付款行或提出交換方可領取。該局特別呼籲,為免去往返金融機構提兌的時間,並防範憑單遺失或被冒領,請納稅義務人辦理綜合所得稅結算申報時,選擇「直撥退稅」提供存款帳戶供稽徵機關辦理轉帳退稅,省時、便利又安全。該局特別提醒,近年詐騙手法推陳出新,國稅局不會透過簡訊或通訊軟體要求民眾點擊連結進行繳(退)稅,請務必提高警覺。
行政執行署盯上柯文哲!5800萬未繳 有收入必扣押、脫產將管收
民眾黨創黨主席柯文哲遭監察院以違反政治獻金法裁罰254萬元並沒入5579萬3888元,因逾期未繳移送行政執行署臺北分署,柯文哲妻子陳佩琪接到通知,上網抱怨所有存款歸零,台北分署對此回應,執行程序與一般民眾未繳納稅捐或罰鍰案件的處理程序一致,未有不同;記者進一步詢問後確認,柯文哲往後有任何收入,執行官將以扣押第三人債權的名義追討,另外柯文哲如果有隱匿財產或刻意脫產的行為,不排除比照其他義務人的方式向法院聲請管收。台北分署表示,針對外界關注本分署受理義務人柯文哲滯納違反政治獻金法罰鍰案並對其銀行存款實施扣押一事,該案係移送機關監察院因義務人逾期未履行法定繳納義務,乃依法移送執行,台北分署受理後即秉持客觀中立、依法行政之原則辦理相關行政執行程序。經查柯文哲因違反政治獻金法,經監察院裁處罰鍰並沒入合計逾新臺幣5800萬元,惟義務人未在法定期限內履行上述公法上金錢給付義務,監察院遂依行政執行法第11條規定,於日前檢具移送書、裁處書、送達證書等文件,移送本分署執行。台北分署指出,受理後隨即依行政執行法及強制執行法相關規定,調查柯文哲的財產,並核發執行命令扣押其銀行存款;柯文哲如果對原處分內容、金額或執行程序有所不服,法律已賦予他提起行政訴訟、聲明異議等救濟途徑,柯文哲得依法提起救濟。
都是熟面孔!財政部公布欠稅大戶 黃任中「遺留19億稅債」年年居冠
財政部1日公布最新重大欠稅案件名單,其中大多為老面孔,已故股市聞人黃任中仍以欠稅約19.75億元穩居個人龍頭,與其家族兩位姐姐夏黃新平及黃燕平分別欠稅12.86億元和1.72億元,合計欠稅逾34億元,今年企業欠稅則由松竹皇宮大酒店的11.77億元蟬連榜首。財政部指出,為有效防止重大欠稅並加強稅捐徵起,稅捐稽徵機關依稅捐稽徵法第34條第1項規定,於每年7月1日公告個人累計欠稅超過新臺幣(下同)1000萬元或營利事業累計欠稅超過5000萬元之確定案件,公告內容包括欠稅人姓名或名稱(納稅義務人為營利事業者,一併公告其負責人姓名及地址)、稅目別、欠稅年度、欠稅或罰鍰金額(含滯納金、利息、滯報金、怠報金)及欠稅人地址等,公告期間自115年7月1日至同年12月31日(計6個月),分別刊登於該部全球資訊網及各稅捐稽徵機關網站。財政部表示,本次全國公告件數計826件、金額約780.83億元,與114年相比,件數減少42件、金額減少47.4億元,財政部強調清理欠稅為各稅捐稽徵機關重點工作之一,呼籲欠繳稅捐之納稅義務人,儘速向欠稅案件管轄稅捐稽徵機關洽詢繳稅事宜,如有財務困難,可向行政執行機關申請核准分期繳納稅款,如期繳納者,稅捐稽徵機關即不予公告其欠稅資料。今年企業欠稅大戶以松竹皇宮大酒店欠稅11.77億元拿下第一的位置,其次為欠稅11.05億元的紅頂酒店,第三則是博達科技,共欠稅10.93億元。據了解,自財政部2010年公布欠稅大戶名單以來,前幾名幾乎沒變過,股市聞人黃任中連年位居個人欠稅大戶榜中之冠,他生前不僅在股市中走跳自如,也是國內電子業上游的元老之一,曾任楠梓電董事長,喜歡名車、名酒、藝術品,身邊經常跟隨一些「女弟子」、「乾女兒」,目前其家族成員皆避居海外,想收回欠稅帳款想必是難上加難。

行政執行績效破7000億 法務部長:也應協助困境民眾
法務部行政執行署今天(23日)召開記者會,宣布行政執行績效突破7,000億元,並由部長鄭銘謙頒獎給所屬績優機關,鄭銘謙致詞時表示,不知道何時可以達到一兆元,但他話鋒一轉,強調行政執行並非僅以績效數字為唯一目標,在執行過程中,亦強調專業與同理心並重,對於經濟困難、生活陷入困境的義務人,提供分期繳納、寬緩執行及結合社福資源等協助。鄭銘謙指出,行政執行制度肩負維護國家財政紀律與社會秩序的重要使命,所徵起的稅捐、健保費、勞保費及各類行政罰鍰等,均為支撐公共建設、社會福利及政府施政的重要資源。這項成果不僅代表國家債權獲得有效實現,更代表透過行政執行制度,使法律規範得以真正落實,確保社會秩序與公平正義。行政執行亦結合預防與輔導機制,例如建立酒駕義務人酒癮治療轉介平台,協助其接受戒治。讓人民看見公義被實現,也讓人民感受到政府的關懷與溫暖,彰顯剛柔並濟的執法理念。面對數位科技快速發展,鄭銘謙認為,行政執行署亦積極推動數位轉型,配合法務部打造可信任法務主權AI政策,導入資訊分析及人工智慧應用技術,提升案件管理與執行效能,並透過跨機關合作機制強化資訊共享與資源整合。此次獲獎標竿團隊即展現科技運用與創新服務成果,不僅提升執行品質與效率,更充分體現「看見公義」、「執愛同行」及「創新領航」的核心價值。行政執行署長繆卓然表示,7,000億元是行政執行制度發展的重要里程碑,更是邁向下一階段的重要起點,未來將持續秉持依法行政、剛柔並濟、勇於創新的核心理念,深化智慧執法與跨域合作,精進行政執行制度,打造更公平、更溫暖且更值得人民信賴的法治社會理念,讓人民看見公義,讓執行充滿溫度,讓創新引領未來。鄭銘謙還頒發「行政執行業務卓越標竿獎」共三獎項:「看見公義獎」、「執愛同行獎」及「創新領航獎」,獲獎標竿團隊分別為「看見公義獎」臺北分署、新竹分署﹔「執愛同行獎」高雄分署、彰化分署﹔「創新領航獎」新北分署、士林分署。本次活動的見證儀式,還有最高檢察署代理總長徐錫祥、臺灣高等檢察署檢察長張斗輝、臺北地方檢察署檢察長王俊力、衛福部中央健保署署長陳亮妤、財政部臺北國稅局局長樓美鐘、財政部賦稅署副署長李志忠及交通部公路局副局長周廷彰等人上臺,進行行政執行績效突破7000億元的光柱見證儀式。行政執行績效突破7000億元,法務部長鄭銘謙等首長進行光柱見證儀式。(圖/法務部長提供)
綜所稅逾期申報別慌!財政部曝補救方法 趕緊「做1事」可免罰
114年度綜合所得稅申報期限已正式截止,不少民眾近日才發現忘記完成報稅。對此,財政部提醒,納稅義務人若在未遭檢舉或未經稽徵機關查核前,主動補辦申報並補繳稅款及利息,依法可免於處罰,呼籲尚未完成申報者儘速辦理。財政部表示,逾期未報稅的民眾應向戶籍所在地國稅局辦理人工申報;若不便親自前往,也可至鄰近任一國稅局查調個人所得資料及填寫申報書,再將相關文件郵寄至戶籍所在地國稅局完成補報程序。不過,跨區查調僅限本人所得資料,無法查詢申報戶全員資訊。此外,民眾查詢所得資料時,須攜帶本人身分證正本;若委託他人代辦,則需準備委託人身分證正本或影本、印章、委任書及受託人身分證正本等文件。如有應補繳稅額,須持「綜所稅自動補報稅額繳款書-15H」至代收稅款金融機構以現金繳納,郵局不提供代收服務。財政部指出,自原繳納期限屆滿翌日起至實際補繳日止,將依115年1月1日郵政儲金一年期定期儲金固定利率1.725%,按日加計利息。完成補報後,民眾須將綜所稅結算申報書、繳款書證明聯及相關證明文件送交或郵寄至戶籍所在地國稅局。若有新增扣除額或退稅需求,也應一併附上相關證明及金融機構帳戶資料。財政部提醒,主動補報補繳可避免後續裁罰,民眾若有相關稅務疑問,可撥打免付費服務專線0800-000-321,或洽詢戶籍所在地國稅局。(圖/財政部)
小資族注意!年所得未達起徵點仍要記得報稅 國稅局:避免少領退稅紅包
114年度綜合所得稅結算申報自今年(115年)5月1日起至6月1日止,財政部北區國稅局提醒,有些民眾因年度總所得金額未達課稅標準,加上無預扣稅款,誤以為無需進行申報,實際上國稅局不會主動退稅,納稅義務人須依法完成所得稅申報程序,經核定後才會退稅。北區國稅局5日發布新聞稿指出,綜合所得稅申報期間,常有民眾因年度總所得金額未達課稅標準,且無預扣稅款,便認為屬於「不補不退」而無需申報。然而,自107年度起,個人獲配公司、合作社或其他法人分配之股利或盈餘,可選擇「併入綜合所得總額」課稅,並按全戶股利合計金額的8.5%計算「可抵減稅額」,每戶抵減限額為新台幣8萬元,所以若所得中包含「股利所得」,即使總額不高,透過申報程序反而可能領到退稅款。北區國稅局表示,近日有位民眾來電詢問,其114年度總所得僅25萬元,遠低於課稅標準,是否可免辦理所得稅申報?經過進一步了解,該位民眾的所得來源中包含部分股利所得,對於這類所得總額較低的小資族,其「可抵減稅額」往往大於應納稅額,兩者間的差額即可申請退稅,在國稅局同仁輔導說明下,該位民眾也順利完成報稅,並領取這份「退稅紅包」。北區國稅局提醒,國稅局不會主動退稅,納稅義務人必須依法完成所得稅申報程序,經核定後才能退稅,呼籲有股利所得的民眾,即便所得未達起徵點,也別讓自己的退稅權益「睡著了」。北區國稅局提到,辦理申報時,建議優先選擇「直撥(轉帳)退稅」,只需填妥金融機構或郵局存款帳戶,退稅款便會在退稅日直接匯入指定帳戶,不僅省時安全,更能免去往返金融機構提兌憑單的奔波。如仍有不明瞭之處,可利用免費服務電話0800-000321洽詢。

高市府嚴查美濃盜採砂石案!高市府跨局處重罰6千萬 逾期未繳全數移送強制執行
針對美濃盜採砂石案,高雄市政府自去年起查獲以來皆審慎受理,秉持「即查即辦、重罰嚴辦」原則,跨局處嚴格依土石採取法、區域計畫法、廢棄物清理法加重裁罰,並主動移送檢方調查偵辦,橋檢已起訴包含地主、幕後金主、涉及竊盜竊佔土石犯罪行為之共犯。而針對坑洞回填整復,市府也要求地主及其他義務人依廢棄物清理計畫完成清理,並限期提送回填土方計畫,並再次重申,農地恢復原狀費用不會由全民買單。經發局指出,自去年度經警察局通報或1999市民檢舉美濃盜採案件,計查8處遭盜採土石農地,市府皆審慎受理,主動函送地檢署偵辦,橋檢已起訴包含地主及涉案相關行為人,並扣押犯罪工具、相關機具與證物。市府各局處亦嚴格依土石採取法、區域計畫法、廢棄物清理法加重裁罰,裁罰合計超過6千萬元罰鍰。今年截至3月,依據「土石採取法」累計收取罰鍰共252,271元,而逾期未繳交罰鍰者,市府已全數依法移送法務部行政執行署,強制執行名下財產,另就犯罪所使用之機具設備及相關證物,現由法院進行證據保全,俟依法解除保全並經沒收後,予以變賣。經發局補充以美濃新吉洋盜採案說明,市府於去(114)年1月查獲即列管,同年3月裁罰100萬元;4月稽查發現坑洞擴大,隨即於6月主動依區域計畫法移送地檢署偵辦,並加重裁罰200萬元,8月再與檢調聯合查緝,依違反廢棄物清理法移送,行為人去年已遭收押;9月再依廢清法、土石採取法及區域計畫法合計加重裁罰1,430萬元,全案累計裁罰金額達1,730萬元,展現市府嚴查重罰決心。經濟發展局再次重申,任何破壞國土、違背公共利益的犯罪行為,高市府絕對嚴懲嚴辦、決不寬貸。目前已聯手檢調,針對新型態砂石盜採的共犯結構,進行大規模掃蕩,且同時促請中央機關修法納入刑責,自前(113)年度10月經發局即函請經濟部地質調查及礦業管理中心修法,114年3月再度拜會中央。行政院刻正審查去年10月經濟部預告之土石採取法修正草案,增訂至少五年以下刑事責任,杜絕以人頭承租人進行盜採土石,嚇阻盜採土石不法行為再發生。
一次要繳16個月房屋稅? 稅務局回應了
房屋稅新制自113年7月1日起上路,由按月計徵改為「按年課徵」,並以每年2月末日為納稅義務基準日,部分新建屋主次年最高可能需一次繳納16個月稅額,務必留意買賣時點以落實財務規劃。新制按年課徵並確立納稅基準日根據南投縣政府稅務局表示,房屋稅新制自113年7月1日起正式實施,最重要的變革在於課徵方式由原本的按月計徵調整為「按年課徵」。同時,新制明確規範每年2月的最後一天為納稅義務基準日,這意味著只要在當年的2月末日當天登記為房屋所有人,就會被判定為該期房屋稅的納稅義務人。課稅期間變動與跨期併徵規定稅務局進一步說明,一般的房屋稅課稅期間是從每年的7月1日起至次年的6月30日止,合計共12個月。然而,針對每年3月1日至6月30日這段期間內新建、增建或改建完成的房屋,規定則有所不同。這類房屋在該年度3月至6月的稅額,將不會在當年度即時課徵,而是會併入下一期的稅單中一併收取,這將導致次一期的課稅期間可能會超過12個月。最長16個月稅額併徵案例為了讓民眾更理解,稅務局舉例說明,假設謝先生購置的新建房屋在114年3月1日完成並開始課徵房屋稅,那麼114年3月至6月這4個月的稅額,將會與115年期的房屋稅併同計算,並在115年5月統一開徵。在這種情況下,謝先生於115年須一次繳納合計達16個月的房屋稅。購屋者應預先評估買賣稅負稅務局特別提醒,民眾在購置房產時,務必要留意房屋稅起課時間及每年2月末日納稅義務基準日的相關規定。買賣雙方應預先評估彼此的稅負承擔,並將這些稅務細節納入整體的財務規劃中,避免因為買賣時點的微小差異而意外增加稅務負擔,進而影響自身的權益。2026報稅利多! 「3族群」有機會免繳錢 省稅攻略一次看網拍千萬不繳稅! 被罰456萬仍不甩 她遭管收後悔了殺到77萬! 三拍都還賣不掉 網驚:到底有多凶

媳婦需扶養公婆? 律師提1關鍵:排進順位第6名
律師蘇家宏近日針對網路流傳說法提出說明。起因是一則在Threads上的貼文指出,「臺灣女生千萬別住公婆家,因為只要同住,在法律上就有扶養公婆的義務,而且公婆的遺產妳一毛都分不到。」相關內容引發不少媳婦與準新娘關注,甚至有人質疑是否形同「孝道外包卻無繼承權」。對此,蘇家宏整理5項重點說明法律實際規定:1.結婚且同住才可能產生扶養義務蘇家宏指出,媳婦需與公婆同住,才可能被納入扶養義務的適用範圍;若未同住,則不具備此項義務。若尚未結婚僅與伴侶父母同住,在法律上僅屬室友關係,亦無須負擔扶養責任。2.媳婦扶養順位較後在扶養義務的排序中,媳婦之前尚有子女、孫子女、父母、兄弟姊妹與家屬等順位,因此實務上真正由媳婦負擔扶養責任的情況並不常見。3.扶養以金錢給付為主法律上的扶養責任多以經濟支持為主,並不會強制媳婦親自從事照護行為,如餵食或日常照顧。且通常僅在公婆無法以自身財產維持生活時,扶養義務人才需負擔責任。4.扶養與繼承為不同制度蘇家宏表示,媳婦並非法定繼承人,因與公婆之間不具血親關係,即使曾履行扶養義務,也不會因此取得繼承權。不過,若公婆有意願,仍可透過遺囑將財產分配給媳婦。5.扶養義務具雙向性法律規定,夫妻一方與他方父母同住者,彼此間互負扶養義務。換言之,若媳婦未來有扶養需求,在符合條件下,公婆亦可能需承擔照顧責任。
領年終獎金才發現被扣稅 國稅局解惑!超過這金額要扣5%
年終獎金被許多上班族視為1年辛勞的回饋,近日有不少民眾等到年終獎金入帳,部分人卻發現被「預扣稅款」,感到不解。財政部高雄國稅局指出,年終獎金屬於薪資所得的一部分,依照薪資所得扣繳辦法,超過一定金額需扣繳稅款,呼籲勞雇雙方應多加留意相關規定。高雄國稅局進一步說明,年終獎金與三節獎金在稅法上被歸類為「非每月固定給付之薪資所得」。依據薪資所得扣繳辦法第6條第2項及第7條第2項規定,當次發放金額若達到「薪資所得扣繳稅額表」中無配偶及受扶養親屬者的起扣點,即115年度的90501元時,扣繳義務人(公司)應先行扣取5%稅額,並在次月10日前向國庫繳清。反之,若民眾的年終獎金低於此門檻,則無需先行扣繳,但該筆獎金仍須併入員工年度薪資總額,由公司依規定申報扣繳憑單或免扣繳憑單。為了讓民眾更易理解,國稅局舉例指出,若某公司於115年2月發放年終獎金給員工甲與乙,金額分別為8萬元與10萬元。員工甲因獎金未達90501元的門檻,不需預扣稅款,全額入帳;員工乙則因獎金已達起扣標準,公司發放時須先預扣5000元(100000元×5%)的稅款,因此乙實際領到的金額為95000元。國稅局特別提醒,公司預扣的5%稅款並非最終的納稅金額,而是預繳性質。員工在隔年5月申報個人綜合所得稅時,這筆已扣繳的稅款可以列入計算並抵減應納稅額,採取「多退少補」原則。除此之外,無論獎金是否達到扣繳門檻,扣繳義務人都應於法定期限內完成扣(免)繳憑單的申報。建議民眾可先檢視自己的獎金金額,提前做好個人稅務規劃,避免對入帳金額產生誤解。
遺贈稅法大翻修!告別「拿上億房的不繳稅」 沒拿的扛龐大遺產稅荒謬
2026年1月22日,財政部依據憲法法庭113年憲判字第11號判決意旨,正式預告「遺產及贈與稅法」(下稱本法)修正草案。在眾多修正條文中,影響層面最廣、最直接衝擊家族財產分配公平性的,莫過於本法第6條關於「納稅義務人」的修正 。過去,坊間常流傳「生前兩年趕快過戶再辦拋棄繼承」的操作手法,導致許多家族在長輩過世後,發生拿走上億房產的大哥不用繳稅,只分到剩餘遺產的小弟卻要背負比繼承還多的遺產稅的荒謬現象。此次修法正是為了矯正此一長期的法制漏洞。壹、 修正緣起:憲法法庭對「擬制遺產」稅負不公的糾正依照本法現行第15條規定,被繼承人死亡前2年內贈與給配偶、子女等特定親屬的財產,須視為「擬制遺產」併入遺產總額課稅。當時設計這條法律的初衷,是為了防止臨終前的避稅行為,基本上並無問題。然而,這筆財產雖然被「拉回來」計算遺產稅,但它在民法事實上已經是受贈人(例如大兒子)的財產,並非全體繼承人(其他兄弟姊妹)公同共有的遺產。在現行法架構下,大兒子受贈之後再去辦拋棄繼承,國稅局可能就會對其他沒拿到生前贈與的繼承人追稅,形成沒拿到生前贈與的繼承人被迫去繳納「別人拿走的財產」所產生的稅。所以憲法法庭認為這侵害了其他繼承人的財產權,判定違憲 。貳、 草案第6條修正解析:三大核心變革為回應憲法判決,財政部本次修正第6條,建立了權責分明的納稅架構:一、 確立「誰拿錢、誰繳稅」的個別責任制這是本次修法的核心。新法明確增訂:針對被繼承人死亡前2年內贈與之財產(特定親屬受贈財產),依第15條規定併入遺產總額課稅者,是以「各受贈人」為納稅義務人。這意味著,未來國稅局在核定遺產稅時,會將稅單「拆解」。屬於生前贈與部分的稅額,不論受贈人是否拋棄繼承、喪失繼承權或非屬法定繼承人,稽徵機關均會對受贈人發單課稅,受贈人以後就不能再躲在全體繼承人背後享受免稅空間。二、 稅額計算與責任上限的明確化新法規定,受贈人應負擔的遺產稅額,是「按各受贈財產占遺產總額比例」計算 。【試算範例】 父親過世,遺留現金1,000萬元(由弟弟繼承)。父親死亡前1年贈與哥哥價值4,000萬元的股票(擬制遺產)。遺產總額: 5,000萬元。假設應納遺產稅額: 500萬元。哥哥責任: 佔總額 4/5,故哥哥需單獨負責 400萬元稅金。弟弟責任: 佔總額 1/5,故弟弟(及其他繼承人)負責 100萬元稅金。此外,修法也定明受贈人「以受贈財產為限」負繳納義務。這雖然是保障受贈人不用拿自己原本的財產出來貼補,但實務上,生前贈與通常價值不菲,受贈財產的價值通常遠高於稅額,此限制對國稅局徵稅影響不大,主要是法理上的宣示界定。三、 遺囑執行人角色轉型與除名現行法將遺囑執行人列為第一順位納稅義務人,這導致許多專業人士(如律師、會計師)不敢輕易擔任此職,深怕惹稅上身。修正草案刪除了遺囑執行人為納稅義務人的規定,將其定位調整為「代為辦理申報、繳納及申請復查」的代理人角色。這將有助於未來遺囑信託與專業遺產管理的推動。參、 對長輩資產規劃的衝擊與建議面對第6條的修正,長輩在進行資產傳承時,思維必須從「如何少繳稅」轉向「如何公平繳稅」以及「預留繳稅現金」。以下是給予高資產人士的三項規劃建議:建議一:重新審視「死亡前兩年」的贈與策略過去許多長輩在身體出現狀況時,就會開始規劃將不動產過戶給特定子女(例如長孫或長子)。在新法架構下,這種做法將對受贈人產生資金壓力。例如父親在過世前一年,就將豪宅贈與給某個兒子,但這個兒子身上可能沒有足夠現金,未來他在面對那張鉅額的「個人專屬遺產稅單」時,可能會陷入「有房但沒錢繳稅」的窘境。策略: 若要進行生前贈與,必須同步考量受贈人的現金流能力。若受贈人資金不足,長輩可能需要搭配贈與現金,或是透過保險規劃預留稅源。建議二:善用「配偶剩餘財產差額分配請求權」的新紅利本次修法雖然第6條加重了受贈人的責任,但第17條之1卻給了配偶大紅利——死亡前2年贈與配偶的財產,可以列入差額分配請求權的計算(視為現存財產)。策略: 對於夫妻財產懸殊的家庭,長輩(財產多的一方)在生前將財產贈與給配偶,現在變得更有利。因為這筆財產本身雖不課贈與稅(夫妻贈與免稅),且死後仍會被視為遺產課稅,但因為可以被視為被繼承人現存財產,因此實質遺產稅負可能會大幅降低。這是未來新法下極具價值的節稅方法,值得重新計算規劃。建議三:遺囑執行人的指定將更為順暢過去長輩想找律師或會計師等專業人士當遺囑執行人,但律師或會計師常因稅務責任而婉拒。新法修正後,遺囑執行人責任單純化。策略: 建議長輩積極善用遺囑執行人制度。特別是在子女眾多、資產複雜的家族,指定一位公正的專業人士(律師或會計師)擔任執行人,由其代為統籌申報、協調各繼承人與受贈人的稅額分擔,能有效避免子女在靈堂前為了「誰該繳多少稅」而反目成仇。肆、 結語「遺產及贈與稅法」第6條的修正,標誌著台灣遺產稅制從「家族連坐」走向「權責分明」的新里程碑,這不只是一條法律的變更,更是提醒我們在做資產傳承規劃時,不應只在乎節稅,更要在乎「公平」與「可行性」。「愛他,就不要給他負擔。」在將資產交給子女的同時,請務必確認這份禮物附帶的稅務責任,是他們承接得起的重量。趁著草案預告期間,儘早諮詢專業稅務顧問,重新檢視您的資產配置與遺囑內容,是守護家族和諧的當務之急。台灣遺囑協會舉辦公益講座主題「預立遺囑 圓滿人生」,今(2026)年3月28日星期六上午10點至12點;地點在台北市信義區信義路5段100號B1(信義房屋大樓信義學堂,請從松智路口進入),預出席者,可請至協會官網報名。點我報名。
徐國勇搬AIT說帖籲軍購條例速付委 民眾黨批2張紙要1.25兆太耍人
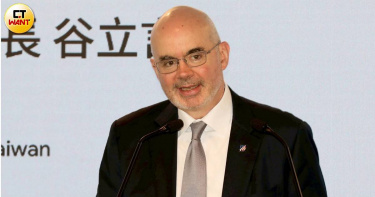
台灣民眾黨秘書長周榆修今(23)日表示,「自由不是免費的」概念是基本常識,不需要執政當局「跳針」提醒,倒是中央「付完錢拿不到武器」、「1.25兆預算用兩張A4紙打發」,恐怕才是在耍納稅義務人。美國在台協會(AIT)處長谷立言(Raymond Greene)近期公開發言中直指,台灣提升自我防衛能力十分必要性,還說「自由並非免費」(Freedom is not free.)。民進黨祕書長徐國勇隨後公開呼應此觀點,也據此向在野黨喊話,要求支持並儘速通過《強化防衛韌性及不對稱戰力計畫採購特別條例》。 徐國勇以二戰時期英國首相張伯倫(Arthur Neville Chamberlain)對時任德國總理希特勒(Adolf Hitler)的「綏靖政策」為例子,強調唯有實力才能真正保護和平,不可以一味退讓,也呼籲國民黨與民眾黨應成為「忠誠的在野黨」,不應在國家安全事務上過度杯葛,應趕快讓新台幣1.25兆元的國防預算順利付委審查。 周榆修對此不以為然地直斥,「自由不是免費」早是常識,但也不是民進黨拿兩張A4紙就敢喊價1.25兆這種「免死金牌」。他強調,國防要強、軍備要精當然是民眾黨支持的,然而總統賴清德率領的中央政府預算不透明、清單沒交代,在野黨要求內容細項充分揭露是天經地義。周榆修進一步指出,徐國勇拿張伯倫、希特勒等人東拉西扯,意圖強化「實力才能真正保護和平」的論點,然而此刻真正削弱我方國防實力的正是民進黨,民進黨老是把國防拿來政治操作、老喊在野黨「賣台」,在內部找敵人,真是要不得。周榆修重申,其實民眾黨早有自己版本的軍購條例,過兩天也將召開軍事諮詢會議,支持保家衛國、強化自主防衛不容懷疑,只是務必拒絕黑箱、拒絕灌水、更拒絕用「忠誠」兩字「情勒」閃避監督,否則只是把國防當成政治遮羞布。民眾黨秘書長周榆修(圖)認為不應用「保家衛國」大帽子掩護黑箱。(圖/周志龍攝)民進黨祕書長徐國勇(圖)呼籲在野黨別老在立法院擋軍購相關條例付委。(圖/黃耀徵攝)
稅欠費逾430萬拒不清償! 塑膠公司負責人遭拘提深夜裁定管收
台南市某塑膠公司長期滯欠多項公法費用,累積金額高達新台幣430萬5,897元,包含民國105年度營利事業所得稅、107年至112年度全民健康保險費,以及106年至111年度勞工保險費,另有106、107及109至111年度的勞工退休金費用未繳。相關案件經財政部南區國稅局新營分局等機關移送後,交由法務部行政執行署台南分署強制執行,惟義務人始終未積極履行清償責任。行政執行官調查指出,63歲蔡姓男子為該公司負責人,在106年至113年間,其個人帳戶累計支出金額高達4億3千餘萬元,但卻從未優先用於清償公司所滯欠的稅捐與保險費用。更引人注意的是,該公司於105年至114年間仍持續有營業行為,總銷售額超過3億元。即便蔡男辯稱部分貨款未實際收回,但經查證後,實際入帳金額仍高達1億6千餘萬元,明顯具備清償能力,卻刻意未履行法定義務。台南分署於1月14日上午依法將蔡男拘提到案,行政執行官訊問後認定,其行為已符合多項管收要件,包括「顯有履行義務之可能,卻故意不履行」、「顯有逃匿之虞」,以及「對應供強制執行之財產有隱匿或處分情事」。基於上述事實,台南分署隨即向台南地方法院聲請管收。法院當日晚間開庭審理後,於7點10分裁定准予管收,蔡男隨即被解送至管收所。行政執行署強調,對於惡意欠稅、欠費且具清償能力卻刻意規避者,將持續依法強力執行,以維護國家財政及勞工、被保險人權益,並呼籲企業負責人切勿心存僥倖。