


理監事
」 房市 央行 信用管制 楊金龍 房貸
假鬆綁真難貸1/申貸最困難是「這一群」 買1間房同時看2銀行臉色
9月央行理監事會第2屋貸款成數再放寬至7成,被視為房市回溫的號角,但根據CTWANT調查,民眾實際申辦房貸難度依舊高,最怕聽到「水位已滿」。第一線房產業者觀察,不是銀行VIP,想獲高成數、低利率、免排隊,「門都沒有!」;最困難的是「換屋族」,買個房,不只要看自己申貸銀行的臉色,還要看舊屋買家銀行的臉色,「貸款真的有夠難!」房貸大排長龍與撥款塞車情況,影響最大的是賣舊屋換新房的換屋族,舊屋買家萬一房貸卡關,換屋族有可能自備款不足,新屋購買的流程也會受阻。(圖/黃耀徵攝)9月央行理監事會,將第2屋貸款成數調高至7成,地產業者普遍認為,可提振房市信心,市場回溫在即;但對於民眾貸款壓力是否解除,業者多持保留態度。原因在於,目前銀行對於不動產放貸仍趨向保守,審查嚴謹、利率偏高、排隊撥款;此外,高價住宅門檻和貸款成數也未放寬,換屋族高自備款壓力未消。CTWANT實際訪談目前正在進行交屋和成屋銷售的淡水指標案「名軒海樂地」,全案將近2,000戶,寶穎廣告協理徐勝謙即表示,雖然政策有鬆綁,但銀行陸續傳出滿水位,撥款都需要到明年,目前貸款還是困難,仍有少數購屋人最終選擇解約。「名軒海樂地」每戶總價約1,000多萬元,約7成首購、3成換屋。他觀察客戶申貸情況,銀行審核門檻較高,都要排隊等2、3個月。以首購來說,同樣條件,信用管制之前若可貸到8成,現在只能貸7成,能貸到8成的年收入起碼90萬元起跳;年收不足或是其他財務條件不理想,就需要保人,但保人也不好找,現在很多兄弟姊妹也不願擔保。最困難的是換屋族群,徐勝謙表示,大多客戶口袋並不寬裕,都是要先把舊屋賣掉,才有足夠自備款換下一間,因此會需要先等舊屋買家的銀行貸款審核、排撥,然後再等自己的銀行審核、排撥,中間過程環環相扣。順利的情況下,有可能等3個月到半年;舊屋買家要是貸款不順利,那他的客戶交屋也會跟著出問題。永慶房屋也彙整各家銀行目前貸款狀況,雖然名義上首購都能貸到8成,但仍有條件限制,像是台銀需收支比180%才有機會;國泰、渣打、星展只做VIP客戶且有資產門檻;其餘銀行大多也有排撥問題,甚至已排隊到明年。第2屋貸款又更困難,幾乎都會先以有承作建商土建融的案件轉分戶貸款為主,但若資金吃緊或額度不足時,仍傾向暫停收件。各銀行打出首購貸款8成及最低利率2%,除非是銀行VIP客戶,否則幾乎是看得到、吃不到。(圖/報系資料庫)永慶房產集團業務總經理葉凌棋也指出,就算貸款排得到,利息也不便宜,銀行最低利率的2%是「看得到吃不到」,民眾實際貸款都是3%起跳,對比5、6年前普遍1.375%的超低利環境,現在房貸利息足足翻了一倍。新北市不動產公會理事長曹來春即表示,央行將相關業務交由銀行自主管理,銀行在審核房貸時會自行評估風險。由於大部分資金流向科技業、股市,銀行可運用於房貸的資金相對有限,因此對客戶的信用、收入與資歷審查也更趨謹慎,甚至出現撥款排隊的情況,讓市場產生「銀行沒錢」的疑慮。根據金管會統計,截至2026年8月底,國銀對於半導體、AI、軍工、安控、次世代通訊等「五大信賴產業」的放款餘額已衝破5兆元大關。金管會於2026年4月啟動「獎勵本國銀行辦理五大信賴產業放款方案」,原本計畫年底前只設定新增1,200億元目標,但如今已遠超目標697.94%。目前資金與產值高度集中於AI與半導體產業,台股結構、資金流向、總體經濟也都產生強烈的外溢與排擠效應。(圖/報系資料庫)另根據現行法規,不動產的放款風險係數(如住宅購地貸款、餘屋貸款)目前高達150%左右。相較之下,一般企業貸款的風險係數僅在20%~150%,且多數優質科技業的放款風險權重極低。寶和建設協理楊康平即表示,在同樣放款1億元的條件下,承作房地產放款會消耗銀行更多資本,資金規模有限下,銀行基於資本回報率與風險考量,自然更樂意將銀彈撥往風險係數低、報酬穩定的企業放款,「擇優放貸」已成為當前民間銀行的集體共識。中信房屋研展室副理莊思敏表示,央行雖然微幅放寬第2屋貸款成數到7成,但目前銀行放款額度接近滿水位,仍有可能讓購屋民眾假性以為房貸鬆綁、變得好借,可實際上政策鬆綁卻與銀行實際授信情況脫鉤,民眾購屋送件後才知道要排隊或不見得貸得到預期的成數。莊思敏提醒,現在的購屋環境不能只看區域發展及房價漲幅,簽約前應預留現金,以避免銀行核貸成數不如預期時,能有資金緩衝;對於租屋族而言,更應審慎規劃租期與搬遷時程,預留足夠的緩衝時間,避免新屋尚未交屋,原租約卻已到期,陷入居住空窗的窘境。此外,簽約前也應詳閱契約中的交屋期限及解約相關條款,避免因資金未能及時到位而構成違約,不僅無法順利購屋,還得額外承擔違約金損失。
假鬆綁真難貸2/高價住宅標準狠砸「這群人」 佛心建商勸退「去買中古屋吧!」
近日第2屋貸款成數微鬆綁,但不論是首購或換屋民眾,實際申辦房貸依舊得面臨重重關卡。而市場上還有一批人,卻是被「高價住宅標準」打到,貸款最高只能3成。業者觀察,影響最大的是有需求卻現金不足的中產階級,讓大坪數市場只剩真正好野的「現金客」。建商自曝鼓勵自備款不足的朋友,「不要遷就總價縮減居住空間,去買中古屋吧!」央行理監事會今年二度針對第2屋購屋貸款放寬,但十年多未曾調整的高價住宅貸款門檻卻按兵不動,北市超過7,000萬、新北超過6,000萬元,雙北以外超過4,000萬元總價的房子即被認定為「豪宅」,貸款僅能3成。京懋建設執行長范秉豐表示,70坪上下的客層多為中階主管或小型自營商,需要較高的貸款成數,若能提高高價住宅門檻或貸款成數,對自用換屋族來說是「久旱逢甘霖」。(圖/林榮芳攝)住過全球超過200間精品飯店、經營粉絲專頁「跟著執行長逛飯店」的網紅建商京懋建設執行長范秉豐,帶著記者認真介紹「京懋泰閤」建案規劃,多處細節參考國外頂級飯店設計,但話鋒一轉突然冒出一句,「很多客戶看了很喜歡,但就是現金不夠,沒辦法買!」原來「京懋泰閤」坪數規劃66~75坪,每戶平均總價5,000萬元,超過桃園高價住宅4,000萬元的門檻,貸款只能貸3成,也就是自備款需要3,500萬元,若再加上裝潢費,等同購屋人手上要有4,000多萬元的現金才能買房。不過根據范秉豐觀察,京懋建設在青埔的百坪案「京懋敦和」影響就不大,且多是現金購屋。他分析,目前市場只剩「現金客」,桃園百坪以上、總價超過6,000萬元的產品,都是有資金實力的客群現金購屋,甚至手上房屋都有好幾間;而買70坪上下、扣公設後約50坪的多半是換屋族,客層多為中階主管或小型自營商,需要較高的貸款成數,否則根本沒辦法買房。新北市不動產公會理事長曹來春也指出,不只交易金額超過門檻會被限貸,銀行鑑價超過也會。過去曾有預售總價3,600萬元的案子,完工後鑑價逾4,000萬元,貸款成數當場從一般貸款被砍到剩3成。高價住宅門檻不只影響換屋族,連都更市場也受到影響。台北未來都會再生協會理事長蔡漢霖表示,以台北市7,000萬元門檻來說,如果新成屋房價超過150萬元,只要產權47坪(室內約28坪)即會碰觸豪宅線,也就是說規劃超過47坪、貸款只能3成,就會遭遇很大的銷售阻力,如果手上有4,900萬元現金,現在大多數人會寧願拿去投股市。然而,現行都更案都是先向銀行融資蓋房,等完工後再拿房屋銷售收入還款,若已可預見這類房子未來銷售不佳、滯銷,財務將難平衡,自然也降低都更意願。大師房屋董事長陳建慶表示,政府限制高價住宅貸款只能3成,多數買方總價預算被綁死,北市7,000萬以上產品去化嚴重受阻。(圖/林榮芳攝)近期接下「台北之星」獨家代理銷售的大師房屋董事長陳建慶就攤開各項數據,這14年來,全國房價指數成長82.18%、基本工資成長57.08%、CPI消費者物價指數成長20.57%,高價住宅標準卻只有下修、未曾上修。陳建慶表示,上有政策下有對策,為了好銷售,建商在總價考量下,只能順著大環境設計產品,小坪數、高單價成為市場主流,看似控制住的總價,其實是犧牲坪數換得,並非真正降價。目前市場上看到的大坪數產品都是以前蓋,現在沒有建商會拿石頭砸自己腳,去設計大坪數,百坪產品已變成限量絕版,賣一戶少一戶。在台北市房價超過150萬元的區域,只要產權47坪、室內約28坪,總價即會觸及7000萬元高價住宅門檻,需要4,900萬元現金才能購屋,以致此類產品被視為票房毒藥。(圖/業者提供)范秉豐也直言,雙北之外的全台各地都是均一4,000萬元門檻,等於台東、屏東跟桃園、台中是齊頭式平等,根本不符合各區房價邏輯。目前市場已見很多建商為了避開高價住宅門檻,房子越蓋越小,導致市場產品供應嚴重被扭曲,也犧牲了居住品質。雖然自己是賣新房子的建商,但若自備款不足,他寧可鼓勵朋友選擇中古大坪數住宅,換取較舒適的居住環境。全國商業總會榮譽理事長賴正鎰表示,高價住宅門檻標準已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻被認定是買豪宅,面臨貸款驟降,以雙北以外4,000萬元門檻來看,需自備7成、2,800萬元以上現金才能換屋,對一般自住換屋族而言負擔沉重。他建議門檻調整,台北市應從7,000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6,000萬元以上,同時也建議貸款成數上限應從3成拉到5成,讓有自住換屋需求的民眾,能在合理條件下升級居住,不再被過時門檻卡住貸款。
央行給糖吃2/房產界公認最慘「在這裡」 貸款關卡仍多、3訴求再喊話
對於央行第三季理監事會釋善意,放寬第2戶貸款和解除建商購地貸款18個月內開工限制,雖能緩解房市窒息壓力,但並非全面解除房市信用管制。房地產業者為年末的第四季理監事會持續喊話,重提檢討高價住宅門檻、放寬第2戶貸款至8成,以及建商土建融貸款等3大諫言,希望能持續滾動檢討修正。高雄餘屋與空屋數量非常高,在全台名列前茅,在市場不佳、餘屋出清下,預售市場推案量也大減,靠賣新建案的代銷業則不斷裁員。(圖/林榮芳攝)CTWANT記者採訪目前房產業界公認最慘的高雄房市。成屋市場方面,高雄房仲公會理事長朗德明即分享,他自己的仲介公司約20人規模,2年前光佣金1年可賺約4,000萬元,今年至今只剩近1,000萬元,「交易量萎縮超過7成,高雄房市如一灘死水。」 預售市場方面,高雄代銷公會理事長謝哲耀也分享,這2個月裁員又更嚴重了,高雄大代銷人力均減已達50%,小代銷選擇停止接案,目前預售市場要大讓利才跑得動,否則可能面臨月銷不到1戶,或是賺不到錢反賠錢的慘況。雖然此次央行稍鬆綁,但銀行資金都集中在股市或AI產業,有可能仍是看得到吃不到,還需觀察銀行配合的狀況。 儘管央行已釋出利多、窒息危機解除,卻仍有呼吸困難,房產業者直言其餘信用管制仍在,產業依舊處處受限、關卡重重,並再提3大諫言:一是將第2戶貸款成數進一步放寬至8成,二是調整高價住宅門檻,三是鬆綁建商土建融貸款限制。 自2024年9月實施第七波打炒房以來,第2戶購屋貸款最高成數上限5成、無寬限期,房市一落千丈;雖然今年3月微幅調整到上限6成,此次再提升至7成,但仍無寬限期,業者普遍認為應放寬到8成,較能有助於目前剛性需求購屋。 以總價2,000萬元的房屋來說,在新北蛋黃區最多只能買20多坪小宅,第2戶貸款最高調至7成後,仍必須自備600萬元才有資格跨進購屋門檻,更何況以目前房價,房屋總價動輒2,000萬元起跳,換屋族自備款恐達千萬。 房仲公會全聯會榮譽理事長張世芳即表示,現在許多第2戶購屋者並非投資客,而是因工作地點改變或有實際換屋的需求者,對一般受薪階級的購屋人來說,差1成就差了好百萬自備款,影響購屋人進場意願。現在房市不景氣,很多仲介從業人員撐不下去轉職的相當多、苦撐的也很多,建議央行滾動檢討幫助房市交易量能提升。王瑞祺與眾多房仲業大老都一致認為,第2戶貸款應該放寬到8成,較能為交易量帶來實質動能。(圖/方萬民攝)另外針對高價住宅門檻,房仲公會全聯會理事長王瑞祺也認為應該要適度調整。他以台中市豪宅門檻4,000萬元為例,有民眾2年前以3,800萬元買下預售屋,等到今年準備交屋時,因房價增值讓鑑價超過了4,000萬元門檻,貸款成數瞬間被砍到只剩3成,導致購屋族一時間必須多掏出高達2,660萬元的自備款,陷入斷頭或違約危機。 全國商業總會榮譽理事長賴正鎰也表示,高價住宅的認定標準是2012年所訂定,經過十多年,營建成本、房價皆有大幅上漲,但豪宅門檻卻未與時俱進調整,已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻輕易觸碰豪宅貸款線,面臨貸款驟降、需7成自備款才能換屋的窘境。 他建議高價住宅門檻台北市應從7000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6000萬元以上;七都外縣市則從3000萬元拉高到4000萬元,同時也建議貸款成數上限應從3成拉到5成。 在建商土建融資貸款上,業者們也認為,目前貸款成數受央行信用管制與銀行法規限制,土地貸款最高上限為5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,建議能恢復到過去的貸款6成,動工可拿到7成,以解決中小型建商資金週轉困境與斷鏈風險。陳逸軒觀察,目前銀行資金都在股市,就算沒有貸款相關限制,但實務上在申請時也會面臨審核過嚴、時程過長的困擾。(圖/林榮芳攝) 雙北從事委建全案管理的建商北都建設董事長陳逸軒則反映,目前地主自地自建的土建融貸款相當困難,他目前三重、內湖的2個都更委建案,從去年8月申貸到現在融資都還沒下來,但申請獎勵、建照或是工程進度都有時效性,必須一直往前推進,他已經無息幫地主代墊資金1年多,代墊金額超過1,000萬元。 他也提到,雖然央行有排除都更案不在土建融限貸的範圍,但銀行對於此類案件評估往往過於嚴苛,例如銀行會考量地段價值、基地條件、工程風險、管理團隊,以及地主本身的融資能力,因此若碰到蛋白區、狹小巷弄的小基地,地主財務狀況又不是很理想的情況時,申請土建融確實會較困難,等過最久的是2年才核貸,「雖然在大都更時代,但不是你想快就快得了!」
央行給糖吃1/房貸微鬆綁回溫有望?房產大老「這樣看」、幽默回應「叫叫叫」
9月17日央行理監事會釋出房市利多,不僅第2戶購屋貸款最高成數由6成提高至7成,同時刪除建商購地貸款須於18個月內動工的規定,展現央行不再「硬邦邦」,也讓隔日營建股走揚。不過,CTWANT採訪央行總裁楊金龍口中「叫叫叫」的建商、代銷及房仲大老,普遍認為此次放寬對提振市場信心有微幅作用,但高價住宅門檻等信用管制仍在,對市場實質交易量的提升仍持保留態度。 過去央行多次祭出信用管制,常被貼上「鐵板一塊」的標籤,這次理監事會態度明顯軟化,從過去「房價不跌不給鬆」的鷹派作風,突然性格大變成為「好好先生」,楊金龍甚至於會後記者會中自省,第七波管制到現在2年也足夠長了,應該聽聽外面的呼聲,做適度的放寬,「要讓市場知道,央行不是硬邦邦的!」「央行不是把房地產掐得死死的,相關業者也必須要考量他們的心境。」 不過對於此次央行釋出善意,業者雖表示肯定與感謝,卻也認為對市場實質影響幫助恐有限。2年前實施第2戶房貸最高上限5成,誤傷許多換屋、幫家人購屋的自住客,如今已逐步放寬至7成。(圖/CTWANT資料照) 建商公會全聯會理事長陳勝宏指出,第2戶購屋多屬子女成家、奉養父母或家庭換屋等自住性質,並非投機炒作,此次調整貸款成數上限為7成,有助於減輕自住家庭之自備款壓力,方向值得肯定,但仍盼央行持續滾動檢討。 代銷公會全聯會理事長戴嘉聖即提醒,雖然第2戶房貸開放到7成,但真的成數認定還是在執行者銀行端,以近期銀行現金的狀況,還是會篩選條件較好的客戶承作。 房仲公會全聯會理事長王瑞祺也表示,央行主要是怕房地產硬著陸,適度放鬆回應民意,對換屋族是利多,但效果有限,公會共識認為第2戶房貸應放寬到8成,對換屋族比較能有資金壓力上的緩解。賴正鎰認為,央行房貸管制政策轉向精準管理,將有助房市軟著陸,希望第四季能把貸款水龍頭再開更大些,讓高價住宅貸款門檻也能滾動修正。(圖/CTWANT資料照) 全國商業總會榮譽理事長賴正鎰則認為,這次的放寬,其實比原本預期的還保守,「目前市場壓力最大的是高價住宅門檻太低,這次沒有調整有點意外。」他指出,雖然第2戶貸款可以貸到7成,但如果以台中為例,買超過總價4,000萬元的房子,超過了高價住宅門檻,仍只能貸3成,「這樣對換屋族的意義就不大,只能說市場信心微幅增加,但對交易量的影響非常有限!」 不過他也對央行此番決議不升息,以及解除建商購地貸款限18個月內開工的規定給予肯定。他指出,過去幾年市場常見建商為符合購地貸款規範,面臨蠟燭兩頭燒壓力,從購地、規劃、請照至實際動工,往往涉及冗長的行政流程,且時程無法掌控;另一頭明知市場供給已達緊繃,仍急著要開工,造成供給過多、餘屋壓力,此番政策取消,市場供需將回歸比較健康的狀態。李同榮認為,提高1成貸款,可以降低換屋與自住族資金門檻,改善交易量,也有助修復市場信心;但信用管制仍嚴、價格仍處修正階段,市場資金仍集中股市,短期房價仍難明顯反彈翻多。(圖/CTWANT資料照) 房市趨勢專家李同榮則認為,此次央行政策微調,第2戶貸款雖提高,但仍禁止寬限期;第3戶以上、高價住宅貸款成數仍維持3成,其他主要信用管制也未全面鬆綁,表面上開了一扇窗,其他門卻仍關著,所以這次不是「鼓勵房市」,而是針對過度緊縮所造成的副作用進行局部修正。目前資金多集中股市,房市真正的活水,不能只看「多放1成貸款」,更要觀察市場信心是否提升、資金何時開始重新配置,一棒接一棒才能「由空轉溫」。 對於楊金龍指業者「叫叫叫」,各位大老也幽默回應,「人生病總是會叫叫叫,才會有人關心啊!」「廟堂之上,官員只會説說說!」第七波信用管制實施滿2年之際,央行釋善意給糖吃,「沒魚蝦也好!」
唐治平女友控2年沒人管! 曹雨婷不忍了揭「3件事」
藝人唐治平近年狀況受到外界關注,演藝工會理事長曹雨婷也因是否曾提供協助捲入爭議。班鐵翔日前公開質疑,曹雨婷過去曾表示會關心唐治平,但2年來卻沒有實際作為;唐治平女友陳小姐今(19)日受訪時也表示,唐治平當初想加入工會卻繳不起會費,她曾向曹雨婷詢問能否提供3000元餐食費,同樣遭到婉拒。面對相關質疑,曹雨婷接受《三立新聞網》訪問時首度完整說明,列出3項工會曾協助唐治平的經過,並透露其中一次雙方討論開班課程時,唐治平一度情緒失控,最後甚至驚動警方到場。唐治平近況持續受到關注,女友陳小姐近日質疑演藝工會未提供實質協助。(圖/報系資料照)曹雨婷表示,第一項協助是工會曾替唐治平接洽一個評審節目,安排他擔任評審,主辦單位最初也已同意,但後續經過內部開會討論,考量種種因素後又取消合作,因此最終未能成行。第二,工會曾安排2場活動讓唐治平上台表演,唐治平當時也答應會準時出席,然而到了接近演出時間仍未現身,電話也聯絡不上。曹雨婷表示,由於事前就擔心可能發生突發狀況,因此主辦單位當時並未提前將唐治平的照片放上活動海報。第三則是工會原本計畫替唐治平開設表演班,希望透過他的專長創造工作機會。曹雨婷指出,唐治平對這項安排相當感謝,某天他與一名同為工會會員的女老師相約到工會討論課程開班事宜,不料雙方因意見不合發生衝突。依曹雨婷說法,唐治平當時認為女老師看不起他,情緒突然升高,不但大聲咆哮,還在會議室摔杯子、掀桌子,雙方一度差點爆發肢體衝突。當時人在自己辦公室的曹雨婷聽見聲響後趕往查看並試圖勸阻,但她形容唐治平當下「整個人完全失控」,現場人員難以攔下,工會員工最後緊急按下保全通報系統,警方隨後趕抵現場,工會也先讓女老師離開。對於外界認為工會沒有持續照顧唐治平,曹雨婷則表示,工會確實曾在能力範圍內設法提供工作與機會,但接連發生多起狀況後,也必須讓所有理監事了解情形,大家最終認為已經盡力,目前實在無能為力。至於唐治平女友陳小姐,曹雨婷表示自己並未與她見過面,對方是透過他人加入她的LINE,她也曾如實告知相關經過。儘管雙方對工會是否充分協助唐治平存在不同看法,但曹雨婷仍肯定陳小姐長期陪伴唐治平,認為她一直以真心與實際行動提供協助,也祝福兩人未來一切順利。曹雨婷最後也針對近期有人公開唐治平消瘦的私人照片,並藉此指責工會及她本人未曾提供協助、要求道歉一事做出回應。她表示,工會向來以保護藝人為出發點,對曾協助或合作過的藝人,不論其行為或態度如何,原則上都不會公開相關細節或藉此炒作,因為涉及當事人隱私。不過,由於唐治平女友先前已透過媒體提到,唐治平曾到工會洽談工作,期間與友人發生衝突、不歡而散,為避免外界因此產生誤解,工會才決定說明過去曾提供的協助,以及後續無法繼續提供幫助的原因。曹雨婷強調,工會對曾經協助唐治平一事「問心無愧」,不會因外界壓力而針對她認為不實的指控道歉;同時也認為,未經當事人同意散布私人照片,可能造成二度傷害,對釐清事情沒有幫助。她呼籲外界在不了解完整情況前不要任意指控,也不要讓唐治平的私人狀況成為被利用的工具。
央行「連10凍」不同調美國 李彥秀示警台美利差:政策成敗要負責
美國聯準會(Fed)最新決議升息1碼,將聯邦資金利率目標區間調升至3.75%至4%;台灣央行17日召開理監事會議,則決定維持政策利率不變,寫下「連10凍」,同時調整選擇性信用管制,自然人第2戶購屋貸款最高成數由6成提高至7成。 國民黨立委李彥秀今(18)日表示,台灣當然可以依自身經濟情勢決定利率政策,但央行也必須為政策最終成效負責。李彥秀指出,市場原先關注台灣是否跟進美國升息,但央行總裁楊金龍最終再次讓市場「Surprise」。她認為,央行此次選擇維持利率,主要考量之一是國內通膨情勢,但即使整體物價數據受到控制,房租、外食等民生支出仍讓不少民眾感受到物價壓力,尤其對年輕人及經濟弱勢族群影響更加明顯。針對台美貨幣政策不同調,李彥秀表示,隨著利差擴大,可能進一步牽動跨境資金流動及新台幣匯率,加上台灣企業持續擴大赴美投資,央行後續更應密切掌握資金動向並適時因應。美國聯準會此次升息1碼,是自2023年7月以來首度升息,官方聲明指出,目前通膨仍處於偏高水準。李彥秀表示,市場也持續關注Fed後續政策走向,在台灣即將進入選舉年的情況下,央行利率政策能維持多久,值得持續觀察。李彥秀另關注此次央行利率決策並非所有理監事意見一致。她認為,這顯示理監事對未來經濟及通膨情勢可能存在不同判斷,因此央行應進一步提升決策透明度,適度說明不同意見及政策考量,讓外界更清楚理解利率決策依據。房市方面,央行此次也鬆綁部分選擇性信用管制,將自然人第2戶購屋貸款最高成數由6成調升至7成,並自9月18日起實施。央行說明,調整主要是考量信用管制及金融機構不動產授信風險控管已有一定成效,並希望進一步協助民眾第2戶供本人或家人自住的購屋需求。李彥秀認為,在利率維持不變的同時放寬第2戶貸款成數,有助房市「軟著陸」,但政策變動也會影響建商及購屋族對後續市場的預期,房價與居住議題仍將持續受到關注。
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
亞昕姚連地嘆建商利潤「毛三到四」還不如 「這原因」央行鬆綁有難度
央行第3季理監事會議即將於17日召開,市場關注房市信用管制是否鬆綁。亞昕(5213)總裁姚連地今(14)日表示,央行目前已看到信用管制成效,銀行不動產放款集中度已從高峰近38%降至34%左右,不過,在選舉氛圍及平抑房價的政策考量下,他認為政策方向較可能是不再加碼,「但全面解禁仍有一段距離。」他更直言,目前已是「讓(利)到不能讓了!」利潤比代工業還少。姚連地指出,今年房市大環境仍難以樂觀,市場不會全面回暖,建商操作也將更加兩極化。北部在剛性買盤支撐下,市場表現相對平穩;中部市場則維持中等去化速度;南部包括嘉義、台南及高雄,受到政策管制影響較大,銷售速度明顯放緩。目前市場上仍能順利去化的建案,主要具備三項條件,包括地段條件佳、產品定位精準,以及建商願意讓利。其中,25至35坪的中小坪數產品,較符合目前自住型買方需求,銷售表現相對穩定。姚連地形容,目前市場呈現「好的案子順順賣,地點不好的就慢慢賣」的局面,房市並非全面停滯,而是回歸個案表現。不過,在高房價、信用管制及營造成本上升的多重壓力下,建商讓利空間也已相當有限。姚連地表示,目前建案毛利率扣除營造及管銷成本後,稅後淨利率約剩12%;由於房地產開發從購地、規劃、興建到交屋,往往需要6至7年,換算平均每年年化利潤約僅2%,比「毛三到四」的代工產業利潤水準還少,目前已是「讓(利)到不能讓了!」他指出,部分中小型建商因自有資金不足或融資受限,已選擇暫緩推案、轉型,甚至主動盤出土地及都更危老案源。亞昕近期也陸續在台北市基隆路等精華地段,接手部分同業盤出的合建或都更開發案。亞昕與全虹建設進行股權轉換,已完成相關法定審核程序,預計明(15)日發行新股並上櫃掛牌交易;換股完成後,全虹將成為亞昕100%持股的子公司,旗下開發案及潛在獲利也將全數回歸母公司。姚連地表示,亞昕當初介入全虹,主要是為了取得三重菜寮「亞昕昕富琚」都更開發案。該案地上物產權及相關訴訟,歷經約5年的梳理與法律程序,近期均已確定,目前銷售率已超過5成,成交單價接近每坪90萬元。全虹旗下重點建案包括「亞昕丰山」、「亞昕一緻」、「亞昕昕富琚」及「新莊A4企業總部」等。法人預估,若以出售方式計算,相關建案總銷規模超過200億元,未來獲利可望超過50億元,並將由母公司亞昕全數認列。亞昕目前在手案量約2,000億元,展望2026年至2030年,預計每年均有百億元規模的建案完工,為未來營收及獲利提供支撐。公司上半年營收46.1億元,稅後淨利2.3億元,每股盈餘(EPS)為0.3元。姚連地表示,亞昕也逐步轉向投資控股公司,除持續推動住宅、都更及商辦開發外,公司近年也擴大布局商場、飯店及海外酒店式公寓等固定收益型資產,希望降低單純依賴建案銷售所帶來的景氣波動。其中像是亞昕持有約9.5%股權的佳穎精密,主要生產車用精密沖壓端子及精密模具,客戶包括博世、泰科等國際大廠,佳穎精密自2026年起進入營運成長週期,預計今年下半年將有德國及韓國兩大專案開始放量生產,可望帶動今年及明年的營運成長。

38歲女護理師遭賓士男撞倒又二度輾壓 醫師公會提3訴求:嚴審精神狀態
台中市9月8日發生一起震驚社會的奪命車禍,一名38歲陳姓女護理師於下班返家途途中遭30歲林姓無業男子駕駛賓士轎車衝撞;林男撞倒陳女後並未停下施救,反而於前方路口迴轉,加速二度輾壓倒地的陳女後逃逸,導致陳女當場身亡。對此,中華民國醫師公會全國聯合會嚴正發聲,痛批嫌犯冷血,呼籲司法嚴審其精神狀態,防有心作為減輕刑責甚至卸責的關鍵。針對這起車禍事件,中華民國醫師公會全國聯合會發布嚴正聲明表達強烈憤慨。醫師公會指出,護理人員長期肩負守護民眾健康的第一線重任,深夜輪班返家卻無端遭遇毫無邏輯與理性的暴力傷害,這不僅為被害人家庭帶來無法彌補的巨大傷痛,更是對全體醫護人員尊嚴與基本人權的嚴峻踐踏。醫師公會於聲明中提出三項嚴正訴求,首先強烈譴責任何形式的無端暴力,強調本案手段殘忍且已遠超出一般交通意外範疇,呼籲司法與檢調單位秉持毋枉毋縱原則徹底查明真相,對被告予以法律最嚴厲之從重量刑,以撫平亡者家屬、社會大眾的恐慌與憤怒。其次,針對林男落網後宣稱「覺得被針對」等異常言詞,醫師公會期盼司法機關與專業醫療機構進行嚴謹的精神鑑定,仔細審視其犯案當時的辨識與控制能力,嚴防被告藉此作為脫罪或減刑的手段。最後,公會也呼籲政府主管機關正視夜歸醫護及廣大勞工的人身安全,積極補強治安死角與社會安全網。醫師公會最後強調,全體理監事與會員向遇害護理師及家屬致上深切哀悼,後續將全力支持家屬爭取應有公道並提供必要協助。
房市不只量趴、產業也被打趴?市調:不動產業接案砍半、近8成減人
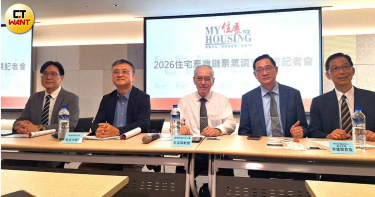
央行第七波信用管制將屆滿2年,房市交易量縮的衝擊已由買賣端擴及產業鏈與就業市場。住展雜誌發布「2026住宅產業鏈景氣調查」,不動產業務量、接案件數減少逾5成的371家企業中,高達77.6%、共288家企業正式員工也同步減少;企業已普遍採遇缺不補、減少招募及縮減外包工班等策略,顯示「隱性減工」正浮現。專家表示,「央行信用管制的結果看起來不只量趴了,產業也趴了,目的真的達成了嗎?」本次調查於2026年8月進行,涵蓋建築開發、營造工程、建材設備、房產銷售等住宅產業鏈5大類、共900份有效樣本。其中,58.7%填答者為企業負責人或高階主管,若加計業務人員及業務主管,占比達81.4%,多數為直接掌握營運情況的決策或實務人員。調查顯示,73.1%企業認為整體營運景氣惡化,74.3%業務量、接案量或新案件數減少,64.5%實際工程、案件數或工作量下降,且已有55.8%企業正式員工人數較2024年9月減少。崑山科技大學房地產管理系主任、計畫主持人黃幹忠表示,房市量縮已反映至產業鏈各環節,54.8%企業外包、承攬或工班需求減少,52.2%企業原物料、設備或建材採購量下滑,從案件來源、實際工作量、工班需求到採購活動均呈收縮趨勢。南台科技大學教授朱岳中表示,值得注意的是,官方「減班休息」統計中,營建工程與不動產業尚未出現明顯人數變化,但調查反映,業者的人力調整未必直接表現在無薪假或資遣,最常採取的是「遇缺不補」,占41.7%;其次為減少招募新進人員29.3%,以及主動縮減正式人力26.8%。他也提醒,很多政策若政府只針對官方數據來做參考依據,恐會有誤判的問題。在工時與用工調整方面,32.2%企業曾鼓勵員工休假或採取彈性放假,19.8%減少臨時工、外包或工班工作天數,16.9%採輪休或縮短工時;相較下,實施減班休息者僅12.3%,採無薪假或減薪者僅8.6%。朱岳中認為,住宅產業的就業衝擊可能先反映在工時、接案機會、外部人力需求與所得,再逐步顯現在正式聘僱人數,若只看失業率或減班休息統計,恐低估產業實際的「隱性減工」。展望今年下半年,企業人力策略仍趨保守。若市場現況延續,44.4%企業預計遇缺不補,29.8%將減少招募,25.4%計畫縮減正式人力,20.8%將減少外包、承攬或工班需求。企業投資與工程決策同樣轉為防禦。自2024年9月至今,44.1%企業曾延後部分工程或投資計畫,35.8%取消部分計畫,28.7%縮減營運或工程規模;僅15.4%未受影響並依原計畫進行,增加投資或擴張者更僅2.1%。若市況持續至年底,41%企業預期延後新投資或新計畫,39.7%將減少推案、接案或工程量,34.3%將遇缺不補,選擇擴大投資或增加招募者僅4.4%。中山大學教授張其祿強調,調查不是為了幫建商說話,台灣現在確實面臨K型經濟、荷蘭病,現在可能還不錯,但萬一往上的動能不在,變成L型,影響層面就很大,日本失落30年就是最壞的例子,他呼籲政府要認真想想,現在房市是有行無市,股票市場這麼好,寧可股市賭一把,也不願投入房市,市場沒有量,但房價也沒有降,央行管制政策繼續全部往下壓,這行其他相關產業就是死光光。他建議,應該更精準的調控,對房不對人,像是第二戶貸款應針對個別狀況做判斷,才是有效調控,對投機抓緊、對自住鬆綁,首購族應該更要鬆綁。德明財經科技大學教授莊孟翰也提醒,以這樣的趨勢下,中小型建商慢慢會被淘汰,銀行對小坪數不願意貸款,重劃區小坪數很多交屋問題會逐漸浮現,因此他認為,接下來9月中將舉行的央行理監事會議,第2戶房貸將有機會略為鬆綁。
王鴻薇控卓榮泰忙替沈伯洋站台 吳思瑤反擊:蔣萬安也在場
南台灣受熱帶低氣壓影響,多地發生積淹水災情。行政院長卓榮泰今(24)日表示,受立法院刪減預算影響,近日只能透過電話與地方聯繫。國民黨立委王鴻薇隨即質疑,卓榮泰前一晚仍出席活動與民進黨台北市長參選人沈伯洋同台、敬酒,批評「當大家眼瞎嗎?」民進黨立委吳思瑤則反擊,該場合並非選舉造勢,台北市長蔣萬安也受邀出席。卓榮泰表示,目前因立法院刪減相關預算,這幾天只能先透過電話與地方政府保持聯繫,未來將設法克服困難,親自前往受災地區了解實際情況。王鴻薇則將矛頭指向卓榮泰前一晚的公開行程,指控卓前往替沈伯洋站台,現場還有互相敬酒的情況,質疑既然能夠出席相關活動,為何面對南部災情卻稱受到預算限制,只能透過電話聯繫地方。不過,卓榮泰昨晚實際公開行程為出席中華民國基層醫療協會「理監事會議暨基層醫療聯誼餐會」。同樣出席活動的吳思瑤表示,她與卓榮泰、沈伯洋及部分市議員都是受邀參加基層醫療協會相關活動,並非沈伯洋的選舉造勢場合。吳思瑤指出,除了綠營政治人物之外,蔣萬安及國民黨台北市議員郭昭巖同樣受邀。依她掌握的時間,沈伯洋約晚間7時20分就已離場,蔣萬安則約晚間8時才抵達,兩人並未同時出現在現場。吳思瑤並提出現場照片表示,蔣萬安當晚也與台北市衛生局長黃建華及中華民國基層醫療協會前理事長林應然同台。她反問,既然蔣萬安能夠出席,為何沈伯洋不能參加?更質疑不能因現場支持沈伯洋的聲勢較大,就將活動解讀為選舉站台。「難道只准蔣萬安出沒,卻不准沈伯洋出席?」吳思瑤強調,卓榮泰與沈伯洋共同出席受邀活動,不代表就是替其站台,反批王鴻薇將一般公開行程與選舉活動混為一談。
遭傳挪用會費買豪宅 曹雨婷不忍了「發聲明澄清」:均為不實指控
演藝工會理事長曹雨婷日前遭多位歌手、音樂人質疑工會運作及財務透明度,還被公開點名挪用經費購買紐約豪宅、豪車一事,對此,演藝工會今(10)日發4點聲明駁斥並澄清近期爭議風波。聲明開頭提到近期得知有部分人士在社群平台上指述演藝工會及工會理事長曹雨婷女士有款項不清等情事,演藝工會鄭重澄清,相關款項動支均在理事長任內依法依規辦理,絕無不當之處。針對網路流傳「會費遭理事長曹雨婷女士挪用購買私人賓士車輛及美國豪宅」等說法,演藝工會聲明表示均為不實指控,會費運用悉依章程及理監事會和會員代表大會決議辦理,絕無挪用情事。其次,曹雨婷名下之美國房產購於2013年,賓士車輛則購於2020年,「兩筆交易均留有完整交易紀錄可稽,且購置時間均非屬其擔任本會理事長職務期間,與網路所指控之情事並無關聯。相關交易憑證本會均妥善留存,如未來循法律途徑處理,將依法提出佐證。」再來網路流傳「工會遷至理事長曹雨婷女士住處,並以會費繳納其房屋貸款」等說法,聲明同樣表示均與事實不符,並解釋演藝工會辦公處所租賃契約簽訂於前任理事長任內,並經當屆理監事會及會員代表大會決議通過,租金明顯低於同地區市場行情,「實為曹理事長回饋工會、減輕會務支出負擔之善意作為。」最後關於網路指控演藝工會未協助資深藝人一事,聲明澄清工會長期以來持續協助資深藝人申請各項救助金及慰問金,秉持一貫立場,也有數據可佐證工會對會員權益之重視與實際投入,絕非空言,並提到:「如仍有人執意散布謠言、損害本會及理事長名譽,本會將依法追究到底,絕不退讓。」演藝工會聲明稿。(圖/演藝工會提供)演藝工會聲明稿。(圖/演藝工會提供)
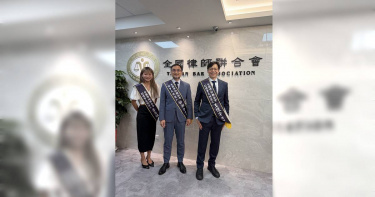
鄧湘全率李菁琪、王懷宇組律師光榮隊 角逐全律會理事長
律師鄧湘全5日中午宣布,率領跨世代、跨領域等優秀律師組成的「律師光榮隊」,正式前往全國律師聯合會辦理第四屆理事長、理監事及會員代表參選登記。鄧湘全強調,全律會不應只是例行會務的守護者,更應成為全台灣律師合法執業的最強後盾,將以守成與開創雙軌力量,帶領台灣律師界重拾昔日點滴光榮。鄧湘全律表示,其參選的動機很簡單,就是想要找回律師的昔日光榮,數十年來,律師界面臨薪資普遍停滯、執業權益屢遭侵害、考訓制度失衡等嚴峻挑戰。而鄧湘全今年7月也出版第一本長篇小說《十三法庭》,獲恩師李茂生教授作序,盛讚其在有限的空間中展現了對於法律與人性的無限想像餘地。鄧湘全也將攜手副理事長候選人王懷宇律師、李菁琪律師,以及多位中生代與新生代理監事、會員代表候選人組成。團隊在傳承前輩順暢會務的「守成」基礎上,提出針對當前執業困境的三大核心「開創」政見,保護律師不受欺侮、檢討律師考訓制度、提高律師專業對價,強調當選後將研議將全律會選舉改採電子投票方式,可大幅提升投票率及真實反映全國律師民意,更達到護樹減少用紙的永續目標。
台灣棒球史新頁!周玲妏接掌中華棒協 成首位女性理事長
中華民國棒球協會今天(2日)在台北市立育成高中舉行第14屆第1次會員大會及第1次理監事聯席會議,完成新一屆理監事改選,最終由周玲妏當選第14屆理事長,成為中華棒協成立以來首位女性理事長,也象徵協會邁入新的發展階段。棒協表示,本次會員大會除進行會務及工作報告外,也依章程完成改選程序,選出31名理事及9名監事。隨後召開的理監事聯席會議,再由新任理監事選出9名常務理事、3名常務監事,並推選周玲妏出任理事長,各項選舉過程平順完成,新團隊正式就任。周玲妏表示,自己過去4年在中信育樂服務,受到前任理事長辜仲諒對棒球的熱情與投入影響,也讓她成為台灣棒球的一分子,未來將以「服務經理人」的角色帶領棒協,延續既有制度與發展方向,攜手新任理監事及棒球界前輩,共同為台灣棒球持續努力。她指出,面對國內外棒球環境快速變化,棒協未來將持續深耕基層棒球發展,完善各級國家代表隊培訓制度,提升國內賽事品質,並積極爭取舉辦更多國際賽事,打造更完善的球員培育環境,同時深化國際交流,提升台灣棒球的國際能見度。棒協也強調,新一屆理監事團隊未來將肩負協會治理、國家隊組訓、賽事推廣及各級棒球發展等重要任務,並凝聚棒球界各方力量,持續推動台灣棒球向前邁進,為國內棒球運動開創新的發展契機。中華民國棒球協會第14屆理監事名單理事長:周玲妏常務理事:周玲妏、辜仲諒、蘇泰安、張廖萬山、林華韋、張大鵠、高人傑、葉志仙、鍾富瑋理事:陳國恩、張登瑞、林美吟、邱名璋、康正男、劉志威、陳炳甫、張滄彬、陳献榮、戴極昇、蔡明堂、游本力、柳宗義、陳雨鑫、郭志恆、廖立欣、郭智輝、楊清瓏、陳江和、黃泰龍、黃士魁、龔榮堂常務監事:林宗毅、曹善華、郭李建夫監事:陳炳男、林永勝、湯偉祥、王燕國、謝承勳、范植華
盧秀燕籲中央道歉並究責 建議內閣適時調整展現改革決心
中聯油脂致癌油事件持續延燒,行政院長卓榮泰日前表示,地方政府是否落實工廠查核,將是後續調查的重要依據,引發台中市政府回應,強調去年已對中聯油脂進行3次稽查。台中市長盧秀燕今(15)日與卓榮泰同台出席活動時,呼籲中央以更謙卑的態度面對食安危機,不僅應向全民致歉,也應檢討行政責任,必要時進行內閣調整,展現改革決心。卓榮泰與盧秀燕上午共同出席亞洲台灣商會聯合總會第33屆第三次理監事聯席會。會後受訪時,盧秀燕表示,這起食安事件造成社會高度不安,希望中央政府能加快調查腳步,儘速釐清致癌油品流向及污染原因,讓民眾安心。盧秀燕指出,事件初期中央處理方式引發不少爭議,包括資訊揭露及產品下架時機,都讓社會出現疑慮,後續政策也數度調整。她認為,中央應以更誠懇、謙卑的態度面對國人,主動向社會說明並道歉,才能重新建立民眾對政府食安管理的信任。對於行政責任,盧秀燕表示,道歉只是第一步,更重要的是展現改革決心。她認為,若有首長在事件處理過程中表現不佳,就應勇於負起政治責任,由更適任的人接手,讓外界看見政府改善食安管理的決心,而非讓相關問題持續延燒。盧秀燕也提及,過去國內曾發生重大食用油事件,當時行政院長公開向國人鞠躬致歉,相關部會首長也因此下台負責。她表示,民主政治強調責任政治,執政團隊面對重大公共事件,更應展現反省與承擔,而非僅停留在檢討層面。針對立法院日前要求卓榮泰就中聯油脂事件公開道歉,盧秀燕表示,無論國內外民主國家,當重大公共事件發生時,政府願意道歉代表的是改革與負責任的態度。她呼籲中央儘速查明真相、究責到底,以實際行動重建民眾對食安制度的信心。
卓榮泰改口籲中央地方合作 稱與中市府共同面對中聯油脂食安事件
中聯油脂致癌油事件持續延燒,行政院長卓榮泰昨(14)日在立法院提及,中聯油脂設籍台中,地方政府是否落實到廠查核將是後續調查重點,引發台中市政府反擊,強調去年已對中聯油脂進行3次稽查。卓榮泰今(15)日與台中市長盧秀燕同台出席活動時,態度轉趨和緩,表示行政院虛心接受各界意見,也感謝中央與地方共同合作處理事件,強調唯有攜手合作,才能讓民眾對食品安全更有信心。卓榮泰與盧秀燕上午共同出席亞洲台灣商會聯合總會第33屆第三次理監事聯席會。活動開始前,媒體詢問卓榮泰對台中市政府表示去年已三度稽查中聯油脂,以及是否仍認為地方政府有疏失等問題,卓榮泰未正面回應,僅揮手示意後進入會場。致詞時,卓榮泰先提到,感謝立法院日前安排專案報告,讓行政院有機會向國人完整說明中聯油脂事件的處理情形,也感謝立委提出各項建議與批評,行政院都會虛心接受,並持續加快調查與處理進度,盡快向社會釐清真相。卓榮泰也提及,台中市政府在6月30日接獲相關通報後,中央衛福部於7月1日即與地方共同展開行動,要求中聯油脂停工並執行產品下架。他表示,中央與地方共同面對的是一家在社會責任上有重大缺失,且涉嫌延遲通報、隱匿事實的民間業者。卓榮泰強調,食品安全事件需要中央與地方密切合作,唯有共同釐清事件全貌,才能讓民眾獲得更完善的食安保障。他表示,中央政府將持續與地方政府保持合作,加速完成調查與後續處置,確保市面食品安全,維護國人健康。
別再以「物價平穩」淡化通膨! 王世堅:央行應審慎評估升息可能性
民進黨立委王世堅今(13)日在立法院財政委員會質詢中央銀行,針對央行6月18日第二季理監事會議決議提出警告。他指出,央行目前維持利率不變、持續房市信用管制雖已有成效,但台灣房價與通膨壓力仍不容忽視,呼籲央行不要再以「物價平穩」作為政策依據,應審慎評估升息可能性。王世堅13日在粉專上表示,近兩年央行祭出房市信用管制後,不動產放款集中度確實逐步下降,從2024年6月的37.61%,降至今年5月的35.17%,已接近央行原先設定的35%目標,顯示政策發揮一定效果。不過,他認為房市警訊仍未解除,不能因為集中度下降就放鬆警戒。他指出,台灣近年房價漲幅在全球名列前茅,政策稍微鬆綁後,市場資金便快速回流房市,今年初短短時間內就有高達24億元資金湧入,顯示房市資金動能仍然強勁。王世堅引用內政部住宅價格指數指出,國內實價住宅價格累積漲幅已達25%,漲幅甚至超越澳洲、美國、新加坡及南韓等國家。他認為,台灣房屋持有成本偏低,加上囤房成本太低,以及長期低利率環境,使部分資金集中於不動產市場,造成「富豪多屋、百姓一宅難求」的現象。除了房市問題,王世堅也對央行連續9次維持利率不變表達質疑。他表示,面對物價持續上升與居高不下的房價,央行政策態度過於保守,他喊話央行「央行的消極態度實在讓人難以接受!面對通膨,該升息就要升息」,不能忽視民眾實際感受到的生活壓力。根據行政院主計總處公布數據,今年6月消費者物價指數(CPI)年增率達2.6%,創17個月新高,且連續兩個月突破2%的通膨警戒線,預估7月仍可能維持高檔。王世堅指出,央行原先預估第二季CPI年增率為2.1%,但實際數據達2.17%,顯示通膨壓力正在升溫。他進一步提到,台灣還面臨「AI通膨」問題,隨著人工智慧(AI)產業需求快速增加,電子零組件價格上漲,導致相關設備價格攀升。今年6月教養設備及用具類CPI年增率創下44年半新高,未來民眾購買電腦、筆電等產品,恐面臨15%至20%的漲幅。王世堅表示,美國聯準會(Fed)過去為抑制通膨曾採取連續升息措施,相較之下,台灣央行近3年以物價穩定為由維持利率不變,政策方向值得重新檢視。他透露,央行內部也並非完全一致支持凍結利率,已有理事認為目前可能是升息時機。他寫道:「面對如此真實的物價壓力,連央行內部都不再是一致通過凍漲,有理事已明確指出現在是升息的時機!」最後,王世堅要求央行,不應再以「物價平穩」淡化通膨現況,面對房價高漲與生活成本增加,應持續維持房市信用管制,並重新評估利率政策,避免資金過度流向房地產市場,「否則只是讓升斗小民的購屋夢更加遙不可及!」大盤跌、營建漲! 專家揭輪動2關鍵:房市回溫前兆台積電1個月漲12%! 他問「哪區房價跟得上」 釣出包租公揭致富密碼台積電帶旺高雄! 年收「百萬里」暴增13個 這里房價最抗跌
房市低量盤整利空出盡 蘇金城:把握買方市場及早布局
今年以來,台股受AI、高科技產業及國際資金帶動,指數屢創高點,但也因國際關稅政策、地緣政治、匯率及全球經濟變數影響,短期震盪劇烈,高報酬伴隨高風險已成市場常態。相較之下,房市在央行信用管制、高利率及景氣修正後,已逐步走出政策陰影,市場進入「量縮、價穩、利空出盡」的新平衡。台北市不動產仲介經紀業公會理事長蘇金城預估今年全台建物買賣移轉棟數約28萬棟,將創近年低量紀錄。蘇金城表示,低量代表的是市場回歸基本面,而非景氣崩跌,對自住族、長期置產及資產傳承需求而言,現在正是布局台北房市、重新平衡資產配置的重要時機。從市場交易表現來看,六都6月建物買賣移轉棟數合計18,306棟,較5月增加11.3%;今年上半年累計97,438棟,較去年同期減少2.8%,雖仍處低量盤整,但跌幅已逐步收斂。其中,台北市為全台房市最抗震盪的代表。台北市6月交易量月增4.4%,上半年更逆勢年增2.8%,優於桃園、台中及台南等都會區,顯示市場並非依賴交屋潮支撐,而是建立在穩定的自住需求、換屋需求及資產保值需求之上。央行第二季理監事會議持續維持利率及信用管制政策,但蘇金城認為,房市最大的利空並非不友善的政策,而是不確定性。當政策方向確立、陰霾散去,市場反而容易形成新的價格平衡。投機需求受政策壓抑而退場後,房地產重新回到居住需求與長期資產配置本質,買方擁有更多時間看屋、比較產品與價格,也有更大的議價空間,市場正逐步走向健康發展。未來一年,他認為,各地新建案陸續進入交屋高峰,市場待售物件同步增加,將讓屋主面臨更大的銷售壓力。價格透明化、網路比價普及,加上買方觀望,使市場從過去「有房就能賣」、「害怕錯失」FOMO的心態,轉變為「價格合理、產品、品牌有競爭力才能成交」,讓利、降價及提高議價空間,將成為成交的重要關鍵。蘇金城也提醒,屋主若仍停留在過去市場熱絡時期的價格期待,成交時間勢必拉長,市場也將由市場派建商主導,加速回歸供需決定價格的正常機制。尤其產業聚落與軌道建設正快速改變房市版圖,行政區界線已被打破,購屋族考量的是通勤效率、產業發展、生活機能與未來增值潛力,房地產競爭已正式從「區域競爭」進入「生活圈競爭」的新時代,擁屋自住的屋主心態要調整。目前逐漸引起話題的「股轉房」,蘇金城認為,高資產與科技族群的配置調整的佔比不超過2成,不是全面性資金大舉流回住宅市場,且尚有獲利不足以購屋的窘境,建議屋主不要過度期待。蘇金城預估今年全年建物買賣移轉棟數預估約28萬棟,將是近10年來新低。但他也表示,回顧歷史每一次市場交易量降至低點,往往也是價格逐漸完成修正、籌碼重新沉澱的重要階段,市場由熱轉冷,最大的改變不是需求消失,而是「買方市場」的鞏固。對真正有自住需求或長期置產規劃的民眾而言,現在反而是近年少見可以從容看屋、理性議價、精準挑選產品的黃金窗口。他認為,當股市帶來財富效應、房市完成築底修正,正是重新平衡資產配置的關鍵時刻。對自住、換屋及長期置產族而言,與其等待市場再度升溫,不如把握當前買方市場優勢,及早布局,掌握下一波資產價值成長契機。
房市空歡喜1/央行未鬆綁建商爆氣藏內幕 建商大老疑被賴清德「摸頭」
第二季央行理監事會未進一步鬆綁信用管制,氣得建商聯合相關產業代表大動作召開記者會。根據CTWANT記者調查內幕,業者如此憤慨,是因理監事會前,建商群中醞釀著「將鬆綁」的好消息,不單單只是因為央行總裁楊金龍一句「房市管制到此為止」,而是賴清德總統曾向擔任國策顧問的建商大老、麗寶集團董事長吳寶田釋出「往好方向發展」的善意,導致整個建築界滿心期待鬆綁,最後又面臨落空。25日,不動產聯盟總會號召包括建商、仲介、代銷、建築師、土木技師、建材、陶瓷、地政士、記帳士……等10多個不動產相關公會代表一起站出來。記者會上,理事長黃啟倫表示,這段期間在建照、使照、開工和房屋移轉棟數等數據表現,都顯示房產業已進入冰河期,「原以為楊總裁是以數據制定政策,完全沒想到央行『竟然沒有』對第2戶房貸進行鬆綁!」加入不動產聯盟總會的建商,多屬中小型和在地型建商,也是信用管制下受到衝擊最深的一批業者。根據CTWANT調查,央行理監事會前夕,大家都在預測走向,紛紛看好這次第2屋房貸管制能再放寬,從6成變7成。因為在此之前,17個不動產相關產業公會已聯合向總統府遞交陳情書,不僅府院高層持續與產業代表接觸,能直接與賴清德溝通的建築大老也帶回了好消息。據了解,國策顧問、麗寶集團董事長吳寶田曾向賴清德總統反映產業慘況,或許誤把對方安撫的話當作承諾,才讓建築業以為有望能放寬信用管制。(圖/CTWANT資料室)「賴桑(賴清德)跟吳寶田說往好的方向走去,還興奮的跟我們說沒問題了,結果竟然傳出惡耗!」一位建築業者告訴CTWANT記者業內傳聞,「上回理監事會議就承諾要將第2屋貸款放寬到7成,結果開小門應付我們(只放寬到6成),這些老大就不爽,感覺被騙。」參加建商公會的大多都是在地型建商,也是信用管制下衝擊最大的一群人。第二季央行理監事會議當天恰逢台南市建商公會會員大會,大家聽聞未鬆綁都相當氣憤。(圖/業者提供)央行理監事會當天,正逢台南市建商公會會員大會,依往例,全台各地建商公會代表皆會齊聚一堂討論時事。在得知央行決議「按兵不動」,一名與會業者透露在場建商哀號遍野,「大家聽到消息都快昏倒,覺得賴清德對建築業很不友善,尤其越往南的建商越生氣,說他們全部要改投藍軍。」由於隔日就是端午佳節,有建商更以「房市變化多『端』,央行『粽』是打亂」,藉端午節諧音梗抒發對央行決策的不滿。對此,黃啟倫坦言,確實因為業界大老有傳回好消息,業者對於央行放寬管制有較高期待。事後他們分析,應該是跟賴清德反映業界情況,認為賴清德有將業界心聲聽進去,或許誤把安撫的話誤以為是承諾,又或是楊金龍不讓步。因為都不是當事人,到底怎麼講得無法證實,大家也因口耳相傳有出入。而據他了解,總統府與行政部門收到陳情都會有所回應,像是不動產聯盟確實於6月時有向總統府遞交了陳情書,府方也派副秘書長何志偉積極給予產業關心,但是否為官方制式回應便不曉得,畢竟關心是一回事,最後仍會推拖是央行的權責。一名業外人士看這場戲也跟著評論,就像是在扮黑白臉,「行政部門要選票,不願意得罪產業,鍋就讓央行揹!」台灣省不動產公會理事長吳國寶則失落表示,從信用管制、土方之亂,以及8月1日將上路強制建築屋突架設光電板等各項不利產業政策,他奔走各單位溝通,「真的太累了!」不動產聯盟總會成員之一的正心不動產估價師聯合事務所所長黃昭閔認為,建商會員對信用管制鬆綁過於樂觀,現階段社會底層對高房價的不滿,在歷任總統馬英九、蔡英文時代就一直存在,任何房市調控政策都未有效解決民怨,而目前當權者作風較為強硬、不易協調,再加上年底選舉氛圍又會醞釀居住正義話題,就算業者再怎麼努力溝通、陳情,他認為房市管制年底前放寬機會不高,上次提高1成貸款成數,只能說摸個頭、給顆糖吃。但放任股市狂飆,房市卻哀鴻遍野,極端性的政策導向,對國家整體經濟發展是福是禍,相信人民自有判斷。「房市已經不可能有投機空間,為什麼還要刁難剛性換屋需求?」黃啟倫認為,第2屋房貸微鬆綁從6成變7成,並不會對投資客產生多大誘因,但卻能為想換屋或真正有需求買第2房的購屋人解決不少困難。他觀察目前房市交易一直起不來,不是因為沒有需求,而是信用管制下,銀行貸款下不來,民眾因自備款不足,沒辦法購屋或交屋,造成很多退戶情形發生,房市才如一片死水。央行總裁楊金龍期待透過信用管制讓房價下跌,但建商喊苦說,地主出售土地價格就是這麼高,再加上近年工料雙漲,期待房價下跌是過於一廂情願的想法。(圖/周志龍攝)對於楊金龍在記者會上表示「房價修正有限,民眾購屋負擔仍重」,黃啟倫直言,央行期待透過管制讓建商降價是不切實際,股市沒飆漲前,土地價格還可能會跌;但現在AI產業崛起,人民富裕程度已不可同日而語,土地價格更不可能降,再加上各種稅負、建材都在墊高成本,房價只會有增無減。央行關注焦點若僅停留在金融穩定,不顧產業實際發展需求,恐將加劇市場失衡,甚至使政策效果與現實背離。
房市空歡喜2/今年移轉棟數拚保25萬棟 憂衝擊擴大10多個周邊產業齊發聲
房地產業者勒緊褲帶1年半,終於再次等到央行再次召開理監事會,盼信用管制能鬆一鬆,但央行卻不動如山,令業者大失所望。然而不只建商、房仲、代銷業哀號,25日,不動產聯盟總會召開記者會,包括建築師、土木技師、建材、陶瓷、地政士等10多個不動產相關公會理事長也站出來表態力挺,認為信用管制應該要適度放寬。不動產聯盟總會號召包括建築師、土木技師、建材、陶瓷、地政士、記帳士、保全等10多個不動產相關公會代表,共同呼籲中央應多聽聽產業心聲。(圖/方萬民攝)記者會上產業領袖一字排開,包括不動產聯盟總會理事長黃啟倫、仲介公會全聯會理事長王瑞祺、全國建築師公會理事長崔懋森、台灣陶瓷公會理事長林祐宇、租賃公會全聯會理事長劉貞君、台灣省建商公會聯合會理事長吳國寶,另外還有記帳士、地政士、土木技師、保全業、建築材料、室內裝修、櫥具等公會代表全都到場,陣容相當龐大。「房市如一灘死水,產業出現流動性風險,想讓利都找無人。建商被認為是利益團體,但無法否認,建築產業鏈上一共有250多萬個從業人口,營建業一旦停擺,各行各業都受到影響!」不動產聯盟理事長黃啟倫盼請中央及央行正視房地產業者「存亡」。仲介全聯會理事長王瑞祺表示,房仲業是信用管制下首當其衝的行業,直接面臨成交量減少、銷售期拉長的挑戰,但房地產現在就像孤兒,沒有人要關注。股市過熱,部分公司未賺錢股價卻不斷上漲,政府不管,卻對第2戶房貸等剛性需求設限。代銷業者謝哲耀表示,代銷最需要的就是成交,現在民眾不進場、建商不推案,直接衝擊代銷產業生計。(圖/CTWANT資料室)高雄代銷業者代表謝哲耀則拿出央行數據指出,銀行辦理授信貸款與切結換屋案件占總撥貸戶比例從113年8月的11.9%,降到目前的4.8%,明顯在第七波信用管制後,換屋市場急墜,「這還只是檯面上的數據,檯面下還有很多送件被拒貸的案例!」謝哲耀觀察,現在就連剛性換屋需求都催不出買氣,銷售停滯、營建成本仍持續攀升,很多建商已乾脆不蓋、停工,甚至假裝開工,或以土方問題名義等各種理由暫停開發或退出市場,直接影響代銷業生存。他以高雄舉例,今年1~4月預售交易只有677件,只剩2024年同期高檔時的11%,交易動能下滑,代銷業最需要的就是成交數,然而光高雄代銷就有200家,從業人口4000人,換算下來平均每家代銷1個月賣不到1戶,營運受到相當大影響。謝哲耀觀察南部已經出現中小型建商退出市場,大型建商持續囤地不推案的情況,代銷也沒有案子可以賣,因此建議央行第2戶房貸成數一定要放寬到7~8成,不僅滿足換屋客戶剛性需求,還能帶動市場輪轉,建商開工才會讓周邊產業也受到帶動。房地產周邊行業也站出來,除了兄弟落難力挺,也擔心房市持續下探將牽動衛星產業,從代銷、仲介、裝潢設計到建材供應鏈全面降溫。建材、裝潢業目前還受惠前幾年預售買氣帶來的交屋潮,但是明後年交屋潮趨緩後,恐成為下一波收入受影響的產業。(圖/CTWANT資料室)營建業大量使用到的地磚、壁磚、馬桶、洗臉盆、浴缸都屬陶瓷類建材。台灣陶瓷公會理事長、冠軍建材總經理林祐宇表示,從經濟部統計數據可發現,光是地磚國內銷量,2025年4916萬m2,比2024年哀退了9.7%,主要原因除了低價進口磁磚競爭,另一部分因素來自央行打房,房市交易量銳減,連帶影響進行室內裝修、地磚銷量也大幅減少。然而建材、裝修市場目前還受惠交屋潮不算太慘,但市場萎縮的情況預期會往後遞延到明後年更加嚴重。全國建築師公會理事長崔懋森也表示,這兩年建照發照數急遽萎縮,尤其雙北下降非常多,也影響建築師接案量。對於第2戶貸款,他認為消費者需求樣態非常多,太過簡化以二分法來一刀切不太恰當,建議應細膩劃分需求,根據不同樣態來管制滿足消費者需求。雖然這幾年受房市交易衰退影響,租賃業反倒蓬勃發展,但租賃公會全聯會理事長劉貞君仍力挺,認為房市不應過度干預,盼回歸市場機制,不動產成交量增加,在租賃業才會有更多房源釋出,也能讓近年不斷飆漲的租金價格有所抑制。根據內政部統計,2025年買賣移轉棟數降至26.1萬棟,已創歷年第三低,而歷史最低紀錄是房地合一稅上路的2016年,僅約24.5萬棟。正心不動產估價師聯合事務所所長黃昭閔認為,以目前數據來看,今年買賣移轉棟數目標是保25萬棟,但有近一半為前幾年預售買氣挹注的交屋潮,未來交屋數逐步減少後,若央行信用管制持續不鬆綁,明年不動產買賣移轉棟數恐只剩20萬餘棟,極有可能刷新30年來新低。