


假鬆綁真難貸2/高價住宅標準狠砸「這群人」 佛心建商勸退「去買中古屋吧!」
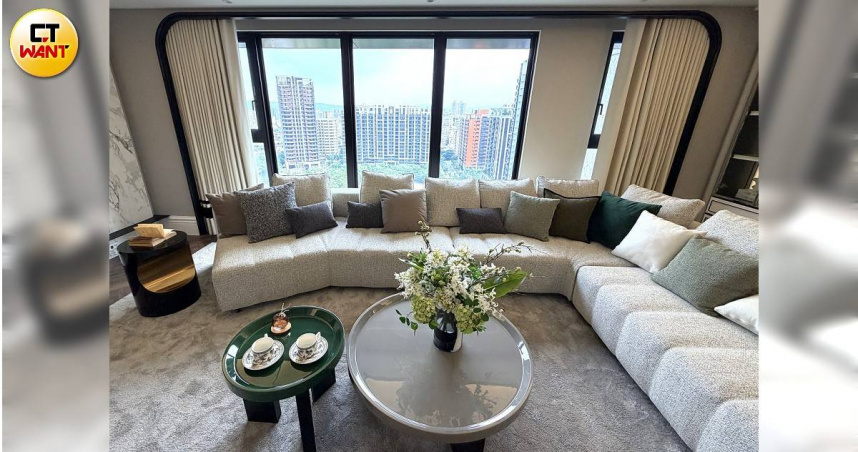
依照目前雙北以外高價住宅門檻總價4,000萬元只能貸3成,沒有2,800萬元現金,等於沒辦法買大坪數、三代同堂產品,一般民眾想追求寬敞的生活空間有難度。(圖/林榮芳攝)
近日第2屋貸款成數微鬆綁,但不論是首購或換屋民眾,實際申辦房貸依舊得面臨重重關卡。而市場上還有一批人,卻是被「高價住宅標準」打到,貸款最高只能3成。業者觀察,影響最大的是有需求卻現金不足的中產階級,讓大坪數市場只剩真正好野的「現金客」。建商自曝鼓勵自備款不足的朋友,「不要遷就總價縮減居住空間,去買中古屋吧!」
央行理監事會今年二度針對第2屋購屋貸款放寬,但十年多未曾調整的高價住宅貸款門檻卻按兵不動,北市超過7,000萬、新北超過6,000萬元,雙北以外超過4,000萬元總價的房子即被認定為「豪宅」,貸款僅能3成。
住過全球超過200間精品飯店、經營粉絲專頁「跟著執行長逛飯店」的網紅建商京懋建設執行長范秉豐,帶著記者認真介紹「京懋泰閤」建案規劃,多處細節參考國外頂級飯店設計,但話鋒一轉突然冒出一句,「很多客戶看了很喜歡,但就是現金不夠,沒辦法買!」
原來「京懋泰閤」坪數規劃66~75坪,每戶平均總價5,000萬元,超過桃園高價住宅4,000萬元的門檻,貸款只能貸3成,也就是自備款需要3,500萬元,若再加上裝潢費,等同購屋人手上要有4,000多萬元的現金才能買房。
不過根據范秉豐觀察,京懋建設在青埔的百坪案「京懋敦和」影響就不大,且多是現金購屋。他分析,目前市場只剩「現金客」,桃園百坪以上、總價超過6,000萬元的產品,都是有資金實力的客群現金購屋,甚至手上房屋都有好幾間;而買70坪上下、扣公設後約50坪的多半是換屋族,客層多為中階主管或小型自營商,需要較高的貸款成數,否則根本沒辦法買房。
新北市不動產公會理事長曹來春也指出,不只交易金額超過門檻會被限貸,銀行鑑價超過也會。過去曾有預售總價3,600萬元的案子,完工後鑑價逾4,000萬元,貸款成數當場從一般貸款被砍到剩3成。
高價住宅門檻不只影響換屋族,連都更市場也受到影響。台北未來都會再生協會理事長蔡漢霖表示,以台北市7,000萬元門檻來說,如果新成屋房價超過150萬元,只要產權47坪(室內約28坪)即會碰觸豪宅線,也就是說規劃超過47坪、貸款只能3成,就會遭遇很大的銷售阻力,如果手上有4,900萬元現金,現在大多數人會寧願拿去投股市。然而,現行都更案都是先向銀行融資蓋房,等完工後再拿房屋銷售收入還款,若已可預見這類房子未來銷售不佳、滯銷,財務將難平衡,自然也降低都更意願。
近期接下「台北之星」獨家代理銷售的大師房屋董事長陳建慶就攤開各項數據,這14年來,全國房價指數成長82.18%、基本工資成長57.08%、CPI消費者物價指數成長20.57%,高價住宅標準卻只有下修、未曾上修。
陳建慶表示,上有政策下有對策,為了好銷售,建商在總價考量下,只能順著大環境設計產品,小坪數、高單價成為市場主流,看似控制住的總價,其實是犧牲坪數換得,並非真正降價。目前市場上看到的大坪數產品都是以前蓋,現在沒有建商會拿石頭砸自己腳,去設計大坪數,百坪產品已變成限量絕版,賣一戶少一戶。
范秉豐也直言,雙北之外的全台各地都是均一4,000萬元門檻,等於台東、屏東跟桃園、台中是齊頭式平等,根本不符合各區房價邏輯。目前市場已見很多建商為了避開高價住宅門檻,房子越蓋越小,導致市場產品供應嚴重被扭曲,也犧牲了居住品質。雖然自己是賣新房子的建商,但若自備款不足,他寧可鼓勵朋友選擇中古大坪數住宅,換取較舒適的居住環境。
全國商業總會榮譽理事長賴正鎰表示,高價住宅門檻標準已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻被認定是買豪宅,面臨貸款驟降,以雙北以外4,000萬元門檻來看,需自備7成、2,800萬元以上現金才能換屋,對一般自住換屋族而言負擔沉重。
他建議門檻調整,台北市應從7,000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6,000萬元以上,同時也建議貸款成數上限應從3成拉到5成,讓有自住換屋需求的民眾,能在合理條件下升級居住,不再被過時門檻卡住貸款。