


央行給糖吃1/房貸微鬆綁回溫有望?房產大老「這樣看」、幽默回應「叫叫叫」
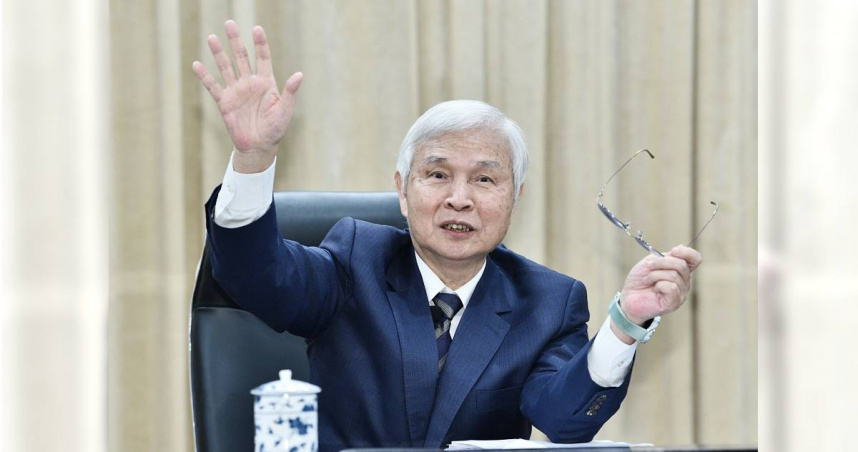
9月17日召開第三季理監事會議,央行總裁楊金龍會後宣布信用管制微鬆綁,為一攤死水的房市注入活水。(圖/報系資料庫)
9月17日央行理監事會釋出房市利多,不僅第2戶購屋貸款最高成數由6成提高至7成,同時刪除建商購地貸款須於18個月內動工的規定,展現央行不再「硬邦邦」,也讓隔日營建股走揚。不過,CTWANT採訪央行總裁楊金龍口中「叫叫叫」的建商、代銷及房仲大老,普遍認為此次放寬對提振市場信心有微幅作用,但高價住宅門檻等信用管制仍在,對市場實質交易量的提升仍持保留態度。
過去央行多次祭出信用管制,常被貼上「鐵板一塊」的標籤,這次理監事會態度明顯軟化,從過去「房價不跌不給鬆」的鷹派作風,突然性格大變成為「好好先生」,楊金龍甚至於會後記者會中自省,第七波管制到現在2年也足夠長了,應該聽聽外面的呼聲,做適度的放寬,「要讓市場知道,央行不是硬邦邦的!」「央行不是把房地產掐得死死的,相關業者也必須要考量他們的心境。」
不過對於此次央行釋出善意,業者雖表示肯定與感謝,卻也認為對市場實質影響幫助恐有限。
建商公會全聯會理事長陳勝宏指出,第2戶購屋多屬子女成家、奉養父母或家庭換屋等自住性質,並非投機炒作,此次調整貸款成數上限為7成,有助於減輕自住家庭之自備款壓力,方向值得肯定,但仍盼央行持續滾動檢討。
代銷公會全聯會理事長戴嘉聖即提醒,雖然第2戶房貸開放到7成,但真的成數認定還是在執行者銀行端,以近期銀行現金的狀況,還是會篩選條件較好的客戶承作。
房仲公會全聯會理事長王瑞祺也表示,央行主要是怕房地產硬著陸,適度放鬆回應民意,對換屋族是利多,但效果有限,公會共識認為第2戶房貸應放寬到8成,對換屋族比較能有資金壓力上的緩解。
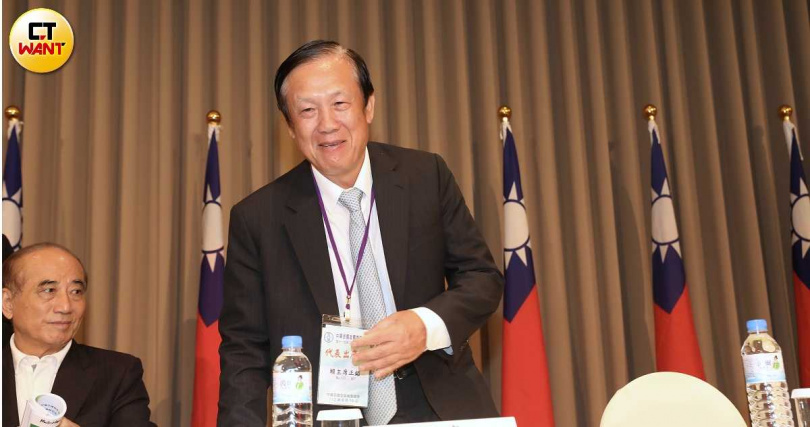
全國商業總會榮譽理事長賴正鎰則認為,這次的放寬,其實比原本預期的還保守,「目前市場壓力最大的是高價住宅門檻太低,這次沒有調整有點意外。」他指出,雖然第2戶貸款可以貸到7成,但如果以台中為例,買超過總價4,000萬元的房子,超過了高價住宅門檻,仍只能貸3成,「這樣對換屋族的意義就不大,只能說市場信心微幅增加,但對交易量的影響非常有限!」
不過他也對央行此番決議不升息,以及解除建商購地貸款限18個月內開工的規定給予肯定。他指出,過去幾年市場常見建商為符合購地貸款規範,面臨蠟燭兩頭燒壓力,從購地、規劃、請照至實際動工,往往涉及冗長的行政流程,且時程無法掌控;另一頭明知市場供給已達緊繃,仍急著要開工,造成供給過多、餘屋壓力,此番政策取消,市場供需將回歸比較健康的狀態。
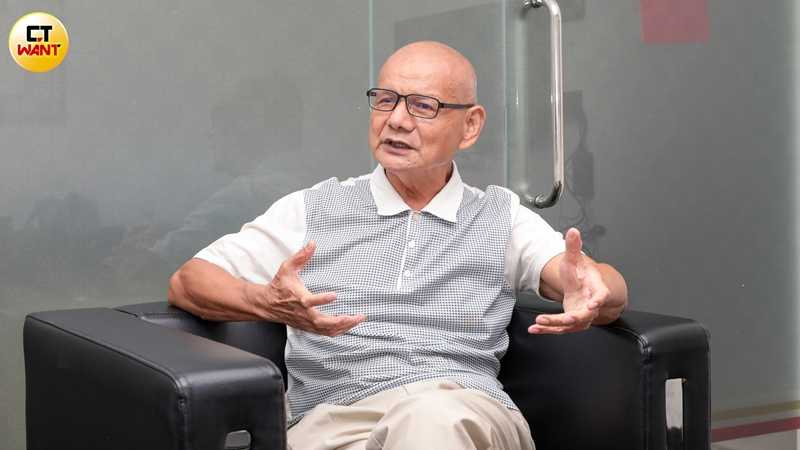
房市趨勢專家李同榮則認為,此次央行政策微調,第2戶貸款雖提高,但仍禁止寬限期;第3戶以上、高價住宅貸款成數仍維持3成,其他主要信用管制也未全面鬆綁,表面上開了一扇窗,其他門卻仍關著,所以這次不是「鼓勵房市」,而是針對過度緊縮所造成的副作用進行局部修正。目前資金多集中股市,房市真正的活水,不能只看「多放1成貸款」,更要觀察市場信心是否提升、資金何時開始重新配置,一棒接一棒才能「由空轉溫」。
對於楊金龍指業者「叫叫叫」,各位大老也幽默回應,「人生病總是會叫叫叫,才會有人關心啊!」「廟堂之上,官員只會説說說!」第七波信用管制實施滿2年之際,央行釋善意給糖吃,「沒魚蝦也好!」