


高價住宅
」 央行 房市 信用管制 貸款 房貸
假鬆綁真難貸1/申貸最困難是「這一群」 買1間房同時看2銀行臉色
9月央行理監事會第2屋貸款成數再放寬至7成,被視為房市回溫的號角,但根據CTWANT調查,民眾實際申辦房貸難度依舊高,最怕聽到「水位已滿」。第一線房產業者觀察,不是銀行VIP,想獲高成數、低利率、免排隊,「門都沒有!」;最困難的是「換屋族」,買個房,不只要看自己申貸銀行的臉色,還要看舊屋買家銀行的臉色,「貸款真的有夠難!」房貸大排長龍與撥款塞車情況,影響最大的是賣舊屋換新房的換屋族,舊屋買家萬一房貸卡關,換屋族有可能自備款不足,新屋購買的流程也會受阻。(圖/黃耀徵攝)9月央行理監事會,將第2屋貸款成數調高至7成,地產業者普遍認為,可提振房市信心,市場回溫在即;但對於民眾貸款壓力是否解除,業者多持保留態度。原因在於,目前銀行對於不動產放貸仍趨向保守,審查嚴謹、利率偏高、排隊撥款;此外,高價住宅門檻和貸款成數也未放寬,換屋族高自備款壓力未消。CTWANT實際訪談目前正在進行交屋和成屋銷售的淡水指標案「名軒海樂地」,全案將近2,000戶,寶穎廣告協理徐勝謙即表示,雖然政策有鬆綁,但銀行陸續傳出滿水位,撥款都需要到明年,目前貸款還是困難,仍有少數購屋人最終選擇解約。「名軒海樂地」每戶總價約1,000多萬元,約7成首購、3成換屋。他觀察客戶申貸情況,銀行審核門檻較高,都要排隊等2、3個月。以首購來說,同樣條件,信用管制之前若可貸到8成,現在只能貸7成,能貸到8成的年收入起碼90萬元起跳;年收不足或是其他財務條件不理想,就需要保人,但保人也不好找,現在很多兄弟姊妹也不願擔保。最困難的是換屋族群,徐勝謙表示,大多客戶口袋並不寬裕,都是要先把舊屋賣掉,才有足夠自備款換下一間,因此會需要先等舊屋買家的銀行貸款審核、排撥,然後再等自己的銀行審核、排撥,中間過程環環相扣。順利的情況下,有可能等3個月到半年;舊屋買家要是貸款不順利,那他的客戶交屋也會跟著出問題。永慶房屋也彙整各家銀行目前貸款狀況,雖然名義上首購都能貸到8成,但仍有條件限制,像是台銀需收支比180%才有機會;國泰、渣打、星展只做VIP客戶且有資產門檻;其餘銀行大多也有排撥問題,甚至已排隊到明年。第2屋貸款又更困難,幾乎都會先以有承作建商土建融的案件轉分戶貸款為主,但若資金吃緊或額度不足時,仍傾向暫停收件。各銀行打出首購貸款8成及最低利率2%,除非是銀行VIP客戶,否則幾乎是看得到、吃不到。(圖/報系資料庫)永慶房產集團業務總經理葉凌棋也指出,就算貸款排得到,利息也不便宜,銀行最低利率的2%是「看得到吃不到」,民眾實際貸款都是3%起跳,對比5、6年前普遍1.375%的超低利環境,現在房貸利息足足翻了一倍。新北市不動產公會理事長曹來春即表示,央行將相關業務交由銀行自主管理,銀行在審核房貸時會自行評估風險。由於大部分資金流向科技業、股市,銀行可運用於房貸的資金相對有限,因此對客戶的信用、收入與資歷審查也更趨謹慎,甚至出現撥款排隊的情況,讓市場產生「銀行沒錢」的疑慮。根據金管會統計,截至2026年8月底,國銀對於半導體、AI、軍工、安控、次世代通訊等「五大信賴產業」的放款餘額已衝破5兆元大關。金管會於2026年4月啟動「獎勵本國銀行辦理五大信賴產業放款方案」,原本計畫年底前只設定新增1,200億元目標,但如今已遠超目標697.94%。目前資金與產值高度集中於AI與半導體產業,台股結構、資金流向、總體經濟也都產生強烈的外溢與排擠效應。(圖/報系資料庫)另根據現行法規,不動產的放款風險係數(如住宅購地貸款、餘屋貸款)目前高達150%左右。相較之下,一般企業貸款的風險係數僅在20%~150%,且多數優質科技業的放款風險權重極低。寶和建設協理楊康平即表示,在同樣放款1億元的條件下,承作房地產放款會消耗銀行更多資本,資金規模有限下,銀行基於資本回報率與風險考量,自然更樂意將銀彈撥往風險係數低、報酬穩定的企業放款,「擇優放貸」已成為當前民間銀行的集體共識。中信房屋研展室副理莊思敏表示,央行雖然微幅放寬第2屋貸款成數到7成,但目前銀行放款額度接近滿水位,仍有可能讓購屋民眾假性以為房貸鬆綁、變得好借,可實際上政策鬆綁卻與銀行實際授信情況脫鉤,民眾購屋送件後才知道要排隊或不見得貸得到預期的成數。莊思敏提醒,現在的購屋環境不能只看區域發展及房價漲幅,簽約前應預留現金,以避免銀行核貸成數不如預期時,能有資金緩衝;對於租屋族而言,更應審慎規劃租期與搬遷時程,預留足夠的緩衝時間,避免新屋尚未交屋,原租約卻已到期,陷入居住空窗的窘境。此外,簽約前也應詳閱契約中的交屋期限及解約相關條款,避免因資金未能及時到位而構成違約,不僅無法順利購屋,還得額外承擔違約金損失。
假鬆綁真難貸2/高價住宅標準狠砸「這群人」 佛心建商勸退「去買中古屋吧!」
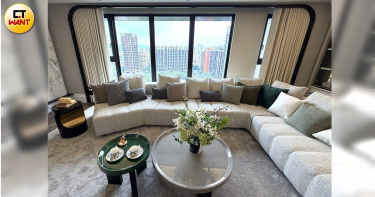
近日第2屋貸款成數微鬆綁,但不論是首購或換屋民眾,實際申辦房貸依舊得面臨重重關卡。而市場上還有一批人,卻是被「高價住宅標準」打到,貸款最高只能3成。業者觀察,影響最大的是有需求卻現金不足的中產階級,讓大坪數市場只剩真正好野的「現金客」。建商自曝鼓勵自備款不足的朋友,「不要遷就總價縮減居住空間,去買中古屋吧!」央行理監事會今年二度針對第2屋購屋貸款放寬,但十年多未曾調整的高價住宅貸款門檻卻按兵不動,北市超過7,000萬、新北超過6,000萬元,雙北以外超過4,000萬元總價的房子即被認定為「豪宅」,貸款僅能3成。京懋建設執行長范秉豐表示,70坪上下的客層多為中階主管或小型自營商,需要較高的貸款成數,若能提高高價住宅門檻或貸款成數,對自用換屋族來說是「久旱逢甘霖」。(圖/林榮芳攝)住過全球超過200間精品飯店、經營粉絲專頁「跟著執行長逛飯店」的網紅建商京懋建設執行長范秉豐,帶著記者認真介紹「京懋泰閤」建案規劃,多處細節參考國外頂級飯店設計,但話鋒一轉突然冒出一句,「很多客戶看了很喜歡,但就是現金不夠,沒辦法買!」原來「京懋泰閤」坪數規劃66~75坪,每戶平均總價5,000萬元,超過桃園高價住宅4,000萬元的門檻,貸款只能貸3成,也就是自備款需要3,500萬元,若再加上裝潢費,等同購屋人手上要有4,000多萬元的現金才能買房。不過根據范秉豐觀察,京懋建設在青埔的百坪案「京懋敦和」影響就不大,且多是現金購屋。他分析,目前市場只剩「現金客」,桃園百坪以上、總價超過6,000萬元的產品,都是有資金實力的客群現金購屋,甚至手上房屋都有好幾間;而買70坪上下、扣公設後約50坪的多半是換屋族,客層多為中階主管或小型自營商,需要較高的貸款成數,否則根本沒辦法買房。新北市不動產公會理事長曹來春也指出,不只交易金額超過門檻會被限貸,銀行鑑價超過也會。過去曾有預售總價3,600萬元的案子,完工後鑑價逾4,000萬元,貸款成數當場從一般貸款被砍到剩3成。高價住宅門檻不只影響換屋族,連都更市場也受到影響。台北未來都會再生協會理事長蔡漢霖表示,以台北市7,000萬元門檻來說,如果新成屋房價超過150萬元,只要產權47坪(室內約28坪)即會碰觸豪宅線,也就是說規劃超過47坪、貸款只能3成,就會遭遇很大的銷售阻力,如果手上有4,900萬元現金,現在大多數人會寧願拿去投股市。然而,現行都更案都是先向銀行融資蓋房,等完工後再拿房屋銷售收入還款,若已可預見這類房子未來銷售不佳、滯銷,財務將難平衡,自然也降低都更意願。大師房屋董事長陳建慶表示,政府限制高價住宅貸款只能3成,多數買方總價預算被綁死,北市7,000萬以上產品去化嚴重受阻。(圖/林榮芳攝)近期接下「台北之星」獨家代理銷售的大師房屋董事長陳建慶就攤開各項數據,這14年來,全國房價指數成長82.18%、基本工資成長57.08%、CPI消費者物價指數成長20.57%,高價住宅標準卻只有下修、未曾上修。陳建慶表示,上有政策下有對策,為了好銷售,建商在總價考量下,只能順著大環境設計產品,小坪數、高單價成為市場主流,看似控制住的總價,其實是犧牲坪數換得,並非真正降價。目前市場上看到的大坪數產品都是以前蓋,現在沒有建商會拿石頭砸自己腳,去設計大坪數,百坪產品已變成限量絕版,賣一戶少一戶。在台北市房價超過150萬元的區域,只要產權47坪、室內約28坪,總價即會觸及7000萬元高價住宅門檻,需要4,900萬元現金才能購屋,以致此類產品被視為票房毒藥。(圖/業者提供)范秉豐也直言,雙北之外的全台各地都是均一4,000萬元門檻,等於台東、屏東跟桃園、台中是齊頭式平等,根本不符合各區房價邏輯。目前市場已見很多建商為了避開高價住宅門檻,房子越蓋越小,導致市場產品供應嚴重被扭曲,也犧牲了居住品質。雖然自己是賣新房子的建商,但若自備款不足,他寧可鼓勵朋友選擇中古大坪數住宅,換取較舒適的居住環境。全國商業總會榮譽理事長賴正鎰表示,高價住宅門檻標準已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻被認定是買豪宅,面臨貸款驟降,以雙北以外4,000萬元門檻來看,需自備7成、2,800萬元以上現金才能換屋,對一般自住換屋族而言負擔沉重。他建議門檻調整,台北市應從7,000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6,000萬元以上,同時也建議貸款成數上限應從3成拉到5成,讓有自住換屋需求的民眾,能在合理條件下升級居住,不再被過時門檻卡住貸款。
高價宅貸款門檻逼出「蟻居小宅」? 范秉豐:明年房市看銀行撥多少銀彈
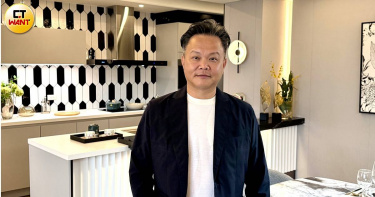
京懋建設執行長范秉豐今(14)日表示,明年房市能否回溫,政策仍是最大變數;但即使央行放寬信用管制,交易量也未必能回升,仍要看銀行對不動產放貸的資金多寡。同時他也建議政府應檢討高價住宅門檻,盼雙北以外地區能從4,000萬元提高至6,000萬元。「京懋泰閤」借鏡全球頂級度假飯店設計公設空間,並推出高質感實品屋,將設計、裝潢與家具一次到位,替客戶省去漫長監工與裝修的時間成本。(圖/林榮芳攝)范秉豐表示,桃竹一帶近年推案主流全面向小坪數靠攏,大坪數住宅反而進入「真空期」,建商不再推大坪數產品,因為目前雙北以外地區,凡總價超過4,000萬元,即觸碰高價住宅貸款門檻,只能貸款3成,也就是自備7成,市場出現兩極化反應,不是全現金購買避開貸款,就是選擇4,000萬元以下的產品入手。他以總價5,000萬元為例,超過桃園高總價住宅貸款門檻,貸款只能3成,因此需自備3,500萬元,加上裝潢後等於要有4,200萬現金,讓大坪數產品銷售上有困難度。即使購屋人具備財力與換屋需求,仍可能因貸款成數受限、自備款負擔加重而卻步,影響成交動能。因此,目前桃園中路特區成屋銷售的「京懋泰閤」決定重新包裝產品,以75坪大2房,市場少見最大尺度的客餐廳與生活空間,來吸引真正具備購買力的族群。目前該案僅剩35戶。目前高價住宅貸款門檻,北市7,000萬元以上、新北6,000萬元以上,其餘地區4,000萬元以上,貸款僅能3成。他認為,桃園、竹北、台中及高雄部分核心商圈,房價水準、土地成本與產品結構各有差異,若一體適用相同標準,難以反映當地換屋族的負擔能力,應針對六都進行差異化檢討,雙北以外地區門檻提高至6,000萬元,讓政策更貼近區域市場現況。范秉豐表示,受政策影響,建商為符合市場需求,已全面轉向規劃小坪數產品,反可能催生格局扭曲、像香港一樣的「蟻居小宅」,犧牲居住品質,雖然自己是賣新房子的建商,但他現在寧可鼓勵朋友選擇中古大坪數住宅,換取較舒適的居住環境。至於明年房市能否回溫,他認為,政策雖是最大變數,但銀行可放貸資金多寡卻決定交易量。因為根據他與銀行業者的交流觀察,銀行可運用的放貸資金仍受限制,即使是首購族,也可能面臨貸款等待時間拉長、核貸條件趨嚴的情況。因此,明年除觀察央行動向,更須關注銀行資金配置與實際核貸狀況。儘管如此,他認為,明年房市有機會比今年稍好,但不宜過度期待房價大漲。
盤點七都10大房市重災區 「這3區」預售交易年衰破6成
房市冷颼颼,根據《591實價登錄》統計,2026年上半年七都預售交易量年減幅最大的10個重災區,發現所有區域成交量均較去年同期衰退逾4成,甚至有8區直接「腰斬」,其中以桃園大園年減75%最多,台中沙鹿、清水則分別衰退71%、64.4%緊追在後。不過,隨央行上周房市信用管制微鬆綁,政策利多能否讓低迷已久的預售市場迎來春燕,仍有待後續觀察。觀察10大重災區橫跨北中南,桃園大園從709件大減至177件、年減75%,為七都量縮最劇烈區域;重災區則集中台中市,共計占有沙鹿、清水、南區3席、為七都最多;其次雙北市、高雄市也均占2席,可見買氣修正幅度已從蛋白外圍重劃區,延伸至核心都會區,且榜上更有8個行政區交易量腰斬,反映當前預售買氣不僅是降溫、更趨向凍僵。桃園大園以年減幅逾七成、成為第一重災區,該區近年受惠航空城等利多,吸引不少建商進駐推案、供給量大,然而在房市管制與貸款緊縮下,來人減少,尤以客運區域賣壓增大。今年上半年價格雖有部分讓利,不過區內機能待完備、且相對較高價的新案對自住客吸引力較弱,加上去年同期有不少「桃園航空城機場園區街廓基地」安置住宅集中交易、墊高基期,都導致成交量縮減劇烈。台中則以沙鹿、清水2大海線區域災情最重,分別年減71%、64.4%。過去幾年受惠中科外溢、台中港及捷運藍線等建設題材,帶動建商於海線大量推案,加上房價相對市區親民,吸引首購及置產買盤;不過隨著近年房價快速墊高,信用管制後投資置產需求退潮,且市場上仍有不少新案待去化,「供給多、買方少」便成為海線市場當前最大壓力。新北同樣出現腰斬區域,五股年減58.3%,該區預售供給主要集中洲子洋重劃區,過去仰賴雙北外溢與首購買盤,在房貸條件收緊下、買方轉趨謹慎,同時新案供給規模縮減,導致供需同步降溫。中和交易量則由逾800件大減至400件以下、年減56%,主因去年指標案「大同新紀元」大量成交挹注,明顯墊高區域基期,今年該案成交動能較去年同期收斂,也使整體交易量的年減幅度放大。高雄新興、鼓山則分別年減54.3%、53.6%,兩區皆屬房價相對高檔區域,其中新興不僅是去年受指標案「中山鉑悦」交易挹注,今年同期該案仍有去化撐量,但區域成交動能仍轉弱;鼓山則坐擁美術館、農十六等高價住宅聚落,房價基期已高,在房市管制環境下,高總價、換屋型買方更趨謹慎,使得2區預售量能同步腰斬。北市萬華、內湖也意外擠進重災區,分別年減50.9%、44.1%。萬華去年受到新案「長虹MVP」去化挹注,今年進入銷售後段,成交動能收斂;內湖則因素地有限、供給少,若缺乏大型新案進場,少數個案成交變化便容易放大年變化,且北市新案總價門檻相對仍高,在當前貸款環境下,購屋族決策期亦隨之拉長。至於搶上重災區最後一席的台中南區,年減幅為43.5%,屬成熟市區,過去幾年在交通、生活機能優勢下推案活躍,如今前幾年預售建案逐漸進入銷售後段、交屋階段,同時今年新案供給轉趨保守,處於市場週期轉換時期,預售成交量亦隨之收斂。整體而言,十大重災區雖全面量縮逾4成,但並非單一因素造成,除了信用管制、房貸緊縮壓抑整體房市買氣,各區「高基期、供給量及推案週期」也成為放大交易量減幅的關鍵。
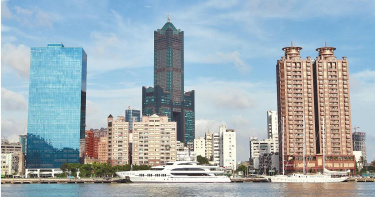
央行給糖吃2/房產界公認最慘「在這裡」 貸款關卡仍多、3訴求再喊話
對於央行第三季理監事會釋善意,放寬第2戶貸款和解除建商購地貸款18個月內開工限制,雖能緩解房市窒息壓力,但並非全面解除房市信用管制。房地產業者為年末的第四季理監事會持續喊話,重提檢討高價住宅門檻、放寬第2戶貸款至8成,以及建商土建融貸款等3大諫言,希望能持續滾動檢討修正。高雄餘屋與空屋數量非常高,在全台名列前茅,在市場不佳、餘屋出清下,預售市場推案量也大減,靠賣新建案的代銷業則不斷裁員。(圖/林榮芳攝)CTWANT記者採訪目前房產業界公認最慘的高雄房市。成屋市場方面,高雄房仲公會理事長朗德明即分享,他自己的仲介公司約20人規模,2年前光佣金1年可賺約4,000萬元,今年至今只剩近1,000萬元,「交易量萎縮超過7成,高雄房市如一灘死水。」 預售市場方面,高雄代銷公會理事長謝哲耀也分享,這2個月裁員又更嚴重了,高雄大代銷人力均減已達50%,小代銷選擇停止接案,目前預售市場要大讓利才跑得動,否則可能面臨月銷不到1戶,或是賺不到錢反賠錢的慘況。雖然此次央行稍鬆綁,但銀行資金都集中在股市或AI產業,有可能仍是看得到吃不到,還需觀察銀行配合的狀況。 儘管央行已釋出利多、窒息危機解除,卻仍有呼吸困難,房產業者直言其餘信用管制仍在,產業依舊處處受限、關卡重重,並再提3大諫言:一是將第2戶貸款成數進一步放寬至8成,二是調整高價住宅門檻,三是鬆綁建商土建融貸款限制。 自2024年9月實施第七波打炒房以來,第2戶購屋貸款最高成數上限5成、無寬限期,房市一落千丈;雖然今年3月微幅調整到上限6成,此次再提升至7成,但仍無寬限期,業者普遍認為應放寬到8成,較能有助於目前剛性需求購屋。 以總價2,000萬元的房屋來說,在新北蛋黃區最多只能買20多坪小宅,第2戶貸款最高調至7成後,仍必須自備600萬元才有資格跨進購屋門檻,更何況以目前房價,房屋總價動輒2,000萬元起跳,換屋族自備款恐達千萬。 房仲公會全聯會榮譽理事長張世芳即表示,現在許多第2戶購屋者並非投資客,而是因工作地點改變或有實際換屋的需求者,對一般受薪階級的購屋人來說,差1成就差了好百萬自備款,影響購屋人進場意願。現在房市不景氣,很多仲介從業人員撐不下去轉職的相當多、苦撐的也很多,建議央行滾動檢討幫助房市交易量能提升。王瑞祺與眾多房仲業大老都一致認為,第2戶貸款應該放寬到8成,較能為交易量帶來實質動能。(圖/方萬民攝)另外針對高價住宅門檻,房仲公會全聯會理事長王瑞祺也認為應該要適度調整。他以台中市豪宅門檻4,000萬元為例,有民眾2年前以3,800萬元買下預售屋,等到今年準備交屋時,因房價增值讓鑑價超過了4,000萬元門檻,貸款成數瞬間被砍到只剩3成,導致購屋族一時間必須多掏出高達2,660萬元的自備款,陷入斷頭或違約危機。 全國商業總會榮譽理事長賴正鎰也表示,高價住宅的認定標準是2012年所訂定,經過十多年,營建成本、房價皆有大幅上漲,但豪宅門檻卻未與時俱進調整,已與市場現況脫節,許多換屋族想升級居住空間,只是購買一般住宅,卻輕易觸碰豪宅貸款線,面臨貸款驟降、需7成自備款才能換屋的窘境。 他建議高價住宅門檻台北市應從7000萬元拉高至1.2億元;新北市則可由目前6,000萬元提高到9,000萬元;桃園、新竹、台中、台南、高雄從4,000萬元拉高到6000萬元以上;七都外縣市則從3000萬元拉高到4000萬元,同時也建議貸款成數上限應從3成拉到5成。 在建商土建融資貸款上,業者們也認為,目前貸款成數受央行信用管制與銀行法規限制,土地貸款最高上限為5成,但只會先撥款4成,其中1成須保留為動工款,待實際動工後才撥付,建議能恢復到過去的貸款6成,動工可拿到7成,以解決中小型建商資金週轉困境與斷鏈風險。陳逸軒觀察,目前銀行資金都在股市,就算沒有貸款相關限制,但實務上在申請時也會面臨審核過嚴、時程過長的困擾。(圖/林榮芳攝) 雙北從事委建全案管理的建商北都建設董事長陳逸軒則反映,目前地主自地自建的土建融貸款相當困難,他目前三重、內湖的2個都更委建案,從去年8月申貸到現在融資都還沒下來,但申請獎勵、建照或是工程進度都有時效性,必須一直往前推進,他已經無息幫地主代墊資金1年多,代墊金額超過1,000萬元。 他也提到,雖然央行有排除都更案不在土建融限貸的範圍,但銀行對於此類案件評估往往過於嚴苛,例如銀行會考量地段價值、基地條件、工程風險、管理團隊,以及地主本身的融資能力,因此若碰到蛋白區、狹小巷弄的小基地,地主財務狀況又不是很理想的情況時,申請土建融確實會較困難,等過最久的是2年才核貸,「雖然在大都更時代,但不是你想快就快得了!」
央行給糖吃1/房貸微鬆綁回溫有望?房產大老「這樣看」、幽默回應「叫叫叫」
9月17日央行理監事會釋出房市利多,不僅第2戶購屋貸款最高成數由6成提高至7成,同時刪除建商購地貸款須於18個月內動工的規定,展現央行不再「硬邦邦」,也讓隔日營建股走揚。不過,CTWANT採訪央行總裁楊金龍口中「叫叫叫」的建商、代銷及房仲大老,普遍認為此次放寬對提振市場信心有微幅作用,但高價住宅門檻等信用管制仍在,對市場實質交易量的提升仍持保留態度。 過去央行多次祭出信用管制,常被貼上「鐵板一塊」的標籤,這次理監事會態度明顯軟化,從過去「房價不跌不給鬆」的鷹派作風,突然性格大變成為「好好先生」,楊金龍甚至於會後記者會中自省,第七波管制到現在2年也足夠長了,應該聽聽外面的呼聲,做適度的放寬,「要讓市場知道,央行不是硬邦邦的!」「央行不是把房地產掐得死死的,相關業者也必須要考量他們的心境。」 不過對於此次央行釋出善意,業者雖表示肯定與感謝,卻也認為對市場實質影響幫助恐有限。2年前實施第2戶房貸最高上限5成,誤傷許多換屋、幫家人購屋的自住客,如今已逐步放寬至7成。(圖/CTWANT資料照) 建商公會全聯會理事長陳勝宏指出,第2戶購屋多屬子女成家、奉養父母或家庭換屋等自住性質,並非投機炒作,此次調整貸款成數上限為7成,有助於減輕自住家庭之自備款壓力,方向值得肯定,但仍盼央行持續滾動檢討。 代銷公會全聯會理事長戴嘉聖即提醒,雖然第2戶房貸開放到7成,但真的成數認定還是在執行者銀行端,以近期銀行現金的狀況,還是會篩選條件較好的客戶承作。 房仲公會全聯會理事長王瑞祺也表示,央行主要是怕房地產硬著陸,適度放鬆回應民意,對換屋族是利多,但效果有限,公會共識認為第2戶房貸應放寬到8成,對換屋族比較能有資金壓力上的緩解。賴正鎰認為,央行房貸管制政策轉向精準管理,將有助房市軟著陸,希望第四季能把貸款水龍頭再開更大些,讓高價住宅貸款門檻也能滾動修正。(圖/CTWANT資料照) 全國商業總會榮譽理事長賴正鎰則認為,這次的放寬,其實比原本預期的還保守,「目前市場壓力最大的是高價住宅門檻太低,這次沒有調整有點意外。」他指出,雖然第2戶貸款可以貸到7成,但如果以台中為例,買超過總價4,000萬元的房子,超過了高價住宅門檻,仍只能貸3成,「這樣對換屋族的意義就不大,只能說市場信心微幅增加,但對交易量的影響非常有限!」 不過他也對央行此番決議不升息,以及解除建商購地貸款限18個月內開工的規定給予肯定。他指出,過去幾年市場常見建商為符合購地貸款規範,面臨蠟燭兩頭燒壓力,從購地、規劃、請照至實際動工,往往涉及冗長的行政流程,且時程無法掌控;另一頭明知市場供給已達緊繃,仍急著要開工,造成供給過多、餘屋壓力,此番政策取消,市場供需將回歸比較健康的狀態。李同榮認為,提高1成貸款,可以降低換屋與自住族資金門檻,改善交易量,也有助修復市場信心;但信用管制仍嚴、價格仍處修正階段,市場資金仍集中股市,短期房價仍難明顯反彈翻多。(圖/CTWANT資料照) 房市趨勢專家李同榮則認為,此次央行政策微調,第2戶貸款雖提高,但仍禁止寬限期;第3戶以上、高價住宅貸款成數仍維持3成,其他主要信用管制也未全面鬆綁,表面上開了一扇窗,其他門卻仍關著,所以這次不是「鼓勵房市」,而是針對過度緊縮所造成的副作用進行局部修正。目前資金多集中股市,房市真正的活水,不能只看「多放1成貸款」,更要觀察市場信心是否提升、資金何時開始重新配置,一棒接一棒才能「由空轉溫」。 對於楊金龍指業者「叫叫叫」,各位大老也幽默回應,「人生病總是會叫叫叫,才會有人關心啊!」「廟堂之上,官員只會説說說!」第七波信用管制實施滿2年之際,央行釋善意給糖吃,「沒魚蝦也好!」

豪宅買氣大爆發!桃園「這建商」大坪數單季成交30多戶 買家7成無貸款
台股近日像玩雲霄飛車,震盪起相當大,投資人獲利了結轉向房市?桃園豪宅建商京懋建設執行長范秉豐觀察,今年第二季開始,有不少資金從股市轉進房市,且都以現金購屋為主,光京懋建設大坪數、總價3800~7000萬元成屋,這3個月就出售了30多戶,且7成都是現金購屋,為久違的豪宅市場增添動能。范秉豐表示,去年延續到今年,有很多人在股市大幅獲利,但今年第一季前還沒有明顯感受資金「股轉房」,第二季開始,京懋建設多個大坪數成屋建案開始有成交,了解後發現,有不少是從股市獲利的投資人,將一部分的資金轉進不動產作資產配置。像是京懋位於桃園中路特區向陽公園第一排「京懋泰閤」75坪房型,以及青埔老街溪第一排的「京懋敦和」,坪數規劃92、107坪,基地環境條件佳,近期銷況皆不錯。范秉豐表示,加上多個過去銷售剩下的餘屋,近幾個月共銷售30多戶總價落在3800~7000萬元的豪宅,且7成都是採現金交易,其中令他印象深刻的是,大部分都是50、60歲已購客中,有一位40多歲的「股神」購屋。而這樣的情況不只是京懋建設,他與同業交流發現,近幾個月市場大坪數產品交易回溫,但小坪數卻沒有明顯的帶動。而他們總結受惠產品的類型,除了大坪數,購屋人也偏好在地點、環境上具有優勢的好物件下手,且都採現金交易,不受高價住宅總價超過4000萬元的貸款限制。台股衝上四萬點財富效應發酵,桃園以北多個豪宅案傳成交喜訊。圖為「京懋泰閤」實品屋。(圖/林榮芳攝)第二季北市豪宅交易實價也出爐,成屋指標豪宅有「陶朱隱園」成交9.4億元,每坪站上300萬元,「皇翔御琚」4.3億元,每坪212.9萬元,大安區「One Park Taipei元利信義聯勤」19樓兩戶,分別成交3.99億元與3.6億元,每坪單價263萬元。加上預售豪宅案,億元交易就有近30件。信義房屋不動產企研室專案經理曾敬德表示,台股衝上四萬多點帶來的財富效應,直接反映在房地產上,其中包括科技業、金融業與本來的資產族群,都享受到這波股市紅利,尤其許多科技股一漲翻了好幾倍,大股東更是財富暴增,因此部分資金開始流出尋找一些好的標的物,一方面把股市財富轉換成房地產,一方面則是自用尋找更優質的住宅標的。曾敬德也表示,不少交易案都是發生在5、6月,如果7月就看到實價揭露,代表這些個案交易時間快速,中間可能沒有銀行貸款等待等問題,應該多數都屬於不用貸款的交易案件,觀察過去一年台股市值膨脹約60兆元,可能一些些資金轉移到房市,就造成北市中高價市場交易遍地開花。
六都上半年預售總銷縮水逾4千億元! 賴正鎰提「5建言」:讓水龍頭再開大些
預售屋市場在今年上半年迎來劇烈修正,六都推案量較去年同期大減近4成,總銷金額更縮水超過4,000億元。賴正鎰指出,第七波信用管制實施至今將滿兩年,市場已達降溫效果,呼籲政府下半年應優先疏通房貸,建議央行可考慮Q3起「讓水龍頭再開大些」。房市供給急縮交屋湧現商總榮譽理事長、鄉林集團董事長賴正鎰指出,在央行第七波信用管制、銀行房貸額度吃緊,以及國際金融與地緣政治不確定性升高的多重壓力下,建商已普遍放慢推案節奏。另一方面,2021至2023年間的預售推案目前陸續完工,市場正式進入交屋與核貸的壓力測試期。2026年下半年台灣房市將出現少見的「供給急縮、交屋湧現」雙重現象,整體市況由過去的快速擴張,轉入「去化優先、資金為王、個案表現」階段,預估六都全年推案約6萬戶、總銷規模1.5兆元,呈現「量縮、價穩」格局。北市、台中修正最劇烈根據統計,今年上半年的「建照推案量」與「土地交易量」皆呈現萎縮。依據各建築開發公會會員申報開工及市調資料,2026年H1六都總推案戶數僅約2.89萬戶、總銷8,354億元。觀察六都推案表現,台北市衰退幅度最大,上半年僅推出1,574戶,較去年同期減少55.7%,總銷金額直接腰斬;台中市同樣出現明顯修正,推案戶數由去年同期13,853戶降至6,746戶、年減39.4%,這兩區成為六都中量縮最明顯的區域。反觀台南與高雄,受科技產業投資、園區就業與人口移入支撐,推案與總銷跌幅相對溫和。這顯示市況已從過去的齊漲齊跌,轉為比拚區域產業、交通建設、生活機能與產品定位的「基本面競爭」。融資受限導致自備款大增另一個值得注意的現象是,雖然台灣AI供應鏈投資、科技園區擴廠與股市資金動能,仍為整體經濟提供強力支撐,但房市受制於授信條件,未能同步反映資產市場熱度,形成「股房不同步」的現象。這說明房市成交減速並非單純需求消失,而是購屋人的融資能力、建商的推案節奏與銀行的資金配置同時受到約束。賴正鎰表示,部分買方因銀行今年以來的鑑價略趨保守且貸款成數下修,僅剩下六成左右,導致民眾在交屋前臨時須補足一至兩成自備款。因此他建議,應該加速改善房貸排撥與審核效率,避免換屋者的違約與資金調度風險。科技園區紅利區仍具優勢賴正鎰談到,限貸環境已使建商從過去的積極搶地,改採「都更合建、危老重建、低總價、小坪數及自住型產品」,並以遞延推案、邊建邊售、控制土地庫存等方式,來降低資金風險。然而,建照、土地交易與新推案同步下滑,短期內已壓抑市場供給與相關產業就業。從下半年與明年的長遠角度來看,某些地區仍有科技產業擴大開發議題的人口紅利效益。例如台北的北士科周邊北投地區,以及台中的中科周邊(如十三期、單元二、單元四及單元五),部分開發商仍鎖定這些地區推案,並針對科技族群的生活需求進行設計。賴正鎰五項建言籲政府鬆綁賴正鎰認為,政府不宜以一體適用的限貸政策處理不同需求,應採取更彈性的金融與供給管理。他也特別提出以下五項建言:第一,採差異化管理: 對首購、自住及「先買後賣」的實質換屋族,適度提高第二戶合理貸款成數至七成,甚至七成五,避免家庭因居住需求升級而被迫產生違約。第二,檢討高價住宅門檻: 應依房價、所得與營建成本變化,重新檢討高價住宅認定門檻。台北七千萬元應提高為八千萬元,新北市六千萬元應提高為七千萬元,其餘地區四千萬元應拉高到五千萬元,還給中產階級正常的貸款空間。第三,採風險分級核貸: 對具開發實績、非投機囤地、確實投入都更、危老或ESG綠建築的建商,建議土建融資可適度回到六成,以維持合理供給與避免資金斷鏈。第四,建立預審預警機制: 銀行應建立交屋前六個月的預審與鑑價預警機制,及早揭露可能的核貸落差,讓購屋人、建商與銀行有時間調整資金。第五,檢討限期開工規範: 應檢討18個月限期開工規範,依都市更新、合建案、偏鄉或大型複合開發等不同條件給予彈性,避免為趕期限而壓縮規畫品質。竹科外溢效應撐盤! 竹東、新豐房價逆勢衝高 漲幅居前段班跨條溪換台北門牌? 中永和人「這原因」集體逆向北漂了!輝達總部效應發威! 北投房市交易暴增3成 科技買盤湧入北士科
房市反攻三部曲將出現? 專家:2027下半年有望回溫
過去五年,房市經歷史上最密集的一波打房政策,堪稱台灣房產史上少見,然而政府打房打到手軟,為何房價卻軟不下來,房市表現跌幅卻非常有限?房市趨勢專家 李同榮直指重要關鍵:「經濟基本面打敗政策面」。他強調,台灣經濟在GDP將連續兩年達到8.6%以上的高成長下,促使股市湧入排山倒海的資金動能,這種「高成長經濟表現+充沛資金動能」的基本面表現,將會成為房市翻轉、擺脫政策壓力與藩籬的主要關鍵,房市反彈走勢三步曲正在醞釀形成:2026 H2修正、2027 H1築底、2027 Q3回溫。房市短期可以被政策壓抑,但長期發展仍由經濟基本面決定李同榮指出,從2021年開始,台灣房市經歷史上最密集頻繁的一波打房政策,從《平均地權條例》修法、房地合一稅2.0、法人購屋限制,到央行連續七波選擇性信用管制,以及近兩年銀行自主限貸措施,政策力道之強、密度之高,堪稱台灣房市發展史上少見。然而,回頭檢視這五年的政策成果,卻出現一個值得深思的現象:打房政策雖然成功壓縮交易量,卻未能真正解決高房價問題;反而在市場機制受到過度干預下,衍生出許多新的後遺症與市場扭曲現象。李同榮分析,房市短期可以被政策壓抑,但長期仍由基本面決定。當經濟成長、通膨環境、資金動能與供需 結構等基本力量持續累積,最終仍將突破政策的藩籬。因此他認為,2026下半年房市雖仍處於緩跌修正階段,2027上半年逐步盤穩築底,而到了2027年第三季,房市有機會再起,正式進入逐季回溫的新循環。李同榮指房市反彈三房曲正在醞釀形成。(圖/李同榮提供)政策打房五年,效果有限主因:聚焦房價與限制需求,反而壓制不了需求與反彈力量李同榮認為,過去政策最大的盲點,在於過度聚焦房價結果,而忽略房價形成背後的結構性因素。房價高漲的根本原因,從來不只是投機炒作,而是來自土地供給有限、都市人口集中、產業升級帶動所得成長、資金累積以及通膨推升資產價值等多重因素。然而過去政策卻多集中於需求面的抑制,例如限制貸款成數、提高持有與交易稅負、限制法人購屋與多屋族投資等措施,本質上都屬於需求管理工具。這些政策確實讓投資需求降溫,也使成交量快速萎縮,但並未增加住宅供給,更無法改變人口與產業持續集中於都會區的現象。因此政策形成一個矛盾結果:交易量大幅縮減,但房價跌幅卻遠低於預期,這也是近兩年房市最明顯的特徵。股市因AI產業爆發而大漲,政府管房不管股,政策矛盾與後遺症逐漸浮現李同榮進一步指出,另一個值得檢討的現象是政策方向的失衡。近年政府與央行幾乎將所有焦點集中在房市,形成「管房不管股」的政策格局。房貸受到層層限制,但股市資金卻在AI浪潮帶動下快速膨脹,房貸受限制買房,但貸房入股卻受銀行鼓勵,資金集中在股市操作槓捍,當冲亂象盛行,政府管房不管股,資本市場過度擴張與集中,風險逐步增高。從2025年4月至2026年6月,台股由20,235點大幅上漲至48,218點,漲幅超過138%。與此同時,房市卻因限貸措施而陷入交易量急凍。資金大量流向股市,而非房市。這種現象與1989年至1990年期間的歷史背景竟有幾分相似。當年房市率先反轉後,資金全面轉進股市,推升台股漲至12,682點歷史高峰,最終在股市崩盤後引發股房雙跌。雖然今天的產業環境與金融體系遠較當年健全,但資金過度集中於單一市場的風險,仍值得高度警惕,限貸後遺症開始浮現。換屋與高價市場受不當政策壓制,造成市場機能逐漸失衡,累積反彈能量政策限貸,首先受到衝擊的是換屋市場。許多家庭原本希望透過出售舊屋換購新屋,卻因貸款限制而進退兩難。其次是高價住宅市場,高資產族群與企業主的資產配置需求受到壓抑,使高價住宅交易長期停滯。第三則是建商推案趨於保守。在限貸、缺工、缺料與高成本環境下,建商開始縮減推案規模與購地速度。短期看似抑制供給,但長期卻可能導致未來供給不足。換言之,政策雖然降低市場熱度,卻也同時削弱市場正常運作功能。「經濟、通膨、資金、需求」才是真正房市翻轉政策藩籬壓制的四大關鍵能量李同榮進一步解釋為何說基本面將翻轉政策面,主要有四大利因:第一是經濟高度成長:AI產業帶動半導體、伺服器、雲端運算及相關供應鏈持續成長,台灣GDP維持相對強勁表現,2026預期增長9.4%,經濟成長代表企業獲利增加、就業穩定與所得提升,最終都將反映在住宅需求上。第二是通膨效應:全球已進入高成本時代,營建成本、人工成本及土地成本持續墊高。房地產作為抗通膨資產,其長期價值自然受到支撐。第三是資金動能:近年股市創造大量財富效果,未來當股市進入高檔震盪階段後,部分獲利資金勢必尋求新的資產配置方向,而房地產仍是台灣資金最重要的停泊港之一。第四是需求壓制,供給收縮:近年因需求被壓制,建商推案趨於保守,新供給成長有限,而都更、危老與土地取得難度持續增加,未來供給面反而逐漸收縮。這四股力量正在市場底部持續累積。房市醞釀反彈走勢三步曲:2026 H2修正、2027 H1築底、2027 Q3回溫李同榮認為,目前房市仍未完全脫離修正階段。2026下半年市場價格仍有小幅修正空間,但跌幅已逐漸收斂,交易量也將逐季回溫。進入2027上半年後,市場將進入止跌盤穩築底階段。隨著信用管制逐步調整、換屋需求回流以及市場信心恢復,房價跌勢將劃下休止符。到了2027第三季,基本面累積的力量可望重新主導市場。包括資金回流、剛性需求釋放、供給不足逐漸浮現等因素,都可能帶動房市逐季回溫。當然,未來不會再出現全面普漲格局,而是進入「大分化時代」,下一波房市的漲幅將會比上一波減少。科技產業聚落、軌道經濟核心區、重大建設區與人口持續流入區域將率先回升;而人口流失、產業空洞化與供給過剩地區則可能持續盤整。市場不必期待政策鬆綁,基本面終將突破政策藩籬房市發展歷史一再證明,政策可以影響短期市場情緒與交易量,卻無法改變長期供需結構與經濟趨勢。當經濟持續成長、資金持續累積、通膨推升資產價值,而供給又逐漸收縮時,市場終究會回歸基本面。因此,未來房市最大的轉折點,不在於打房政策是否持續或鬆綁,而在於基本面力量何時突破政策藩籬。李同榮的觀點維持不變:2026 H2緩跌修正、2027 H1盤穩築底、2027 Q3逐季回溫。短期政策面或許占上風,但長期而言,基本面終將打敗政策面。房市基本面與對策面對峙與結局。(圖/李同榮提供)股民賺翻帶動消費潮! 服務業測驗點飆5年高 台經院看旺景氣打房就到這裡? 李同榮曝「股房3劇本」 最慘恐重演37年前覆轍台灣的黃金五年來了?總經學家揭5大原因:可能會開始生孩
新青安貸款爆逾萬件違規!投資客用人頭戶炒房 轉手爽賺500萬
監察委員蔡崇義、王美玉、葉大華調查「新青安及農安貸款利息補貼監管機制」等情案,經監察院內政及族群委員會於115年6月16日審議通過調查報告,指出新青安、農安貸款及自購住宅貸款利息補貼政策,因管控及監督機制欠周延,致無法即時防堵投機炒作,衍生人頭戶、貸後轉租及涉有營業行為等未符自住目的之違規行為高達萬餘件,已偏離協助民眾購屋自住之政策初衷,雖經跨部會通盤檢討導正已收回補貼利息新臺幣2億餘元,但相關管控措施後續仍待權責主管機關整體會同落實執行,以確保政府有限資源精準運用於政策核心目標,落實居住正義。三位監委調查指出,新青安貸款、農安貸款在政策執行階段,因缺乏完善的貸前審核與貸後稽核配套措施,管控及監督機制有欠周延,導致無法即時防堵投機炒作,衍生人頭戶、貸後轉租及涉有營業行為等未符自住目的之違規行為。截至115年初統計,青安貸款(即舊青安貸款加上新青安貸款)與農安貸款違規案件分別達10,499件與299件;且金管會針對第一線承作新青安及農安貸款之金融機構,進行金融檢查亦發現,包括人頭戶、還款來源證明缺乏合理性評估、未評估核貸戶是否為投資型借款人等缺失,顯偏離協助民眾購屋自住之政策初衷。又,內政部為住宅基金管理機關,惟辦理住宅基金補貼新青安及農安貸款利息補貼之支用管理作業欠周,未能掌握利息補貼實際核撥情形、溢發案件之應收未收資訊。監委表示,經跨部會通盤檢討導正後,財政部及農業部已強化貸前審核、貸後管理及稽查等積極措施因應,就違規案件已分別收回青安貸款利息補貼新臺幣2億1,000萬餘元、農安貸款399萬餘元;金管會已督導銀行公會建立機制及進行監理;另內政部亦已建立相關管控措施。三位監委調查指出,新青安貸款及農安貸款利息補貼政策,由承辦銀行負擔半碼、住宅基金支應政府負擔之1.5碼利息,合計補貼2碼,政策推行後,因尚乏限貸一次之規定,且未訂定排富條款等篩選機制,致有將不動產出售後再次申貸之異常情事,或有借款人短期持有房屋後轉售交易利得高達500萬元以上、或貸款標的房屋為高價住宅、或借款人為年所得超過400萬元以上之高所得族群等未盡合理情事,甚至存在部分貸後轉租違規案件之借款人身分,竟為無年收入,欠缺實質還款能力之學生等情狀。基此,財政部已將高所得者及無財力學生申貸新青安貸款之合理性議題,納入重點研議範疇中。三位監委表示,鑑於新青安貸款及農安貸款利息補貼政策將於115年7月及9月相繼到期,倘欲續行推動,則各權責機關允應殷鑑過往,併衡酌國內房地產市場供需等外在環境趨勢,通盤考量相關措施間之交互影響,完備制度配套,審慎周延制訂政策,防範政策美意反遭扭曲成為投機者套利與推升房價之助燃器,以落實居住正義。另監委又調查發現,內政部為協助一定所得及財產以下家庭或個人獲得適居之住宅,由住宅基金補貼自購住宅者,亦享有與新青安貸款及農安貸款借款人相同之加碼利息補貼,然卻不受自住使用之限制。此舉與新青安貸款及農安貸款自購住宅貸款補貼政策之間,存有購置房屋限制自住使用不一之情事,政策公平與一致性不足,進而衍生貸後轉租之違失。經審計部查核發現,已有740件貸款進行轉租之違規情事,顯與住宅法為協助弱勢者購屋之政策美意相悖。上述情形經內政部檢討導正後,已於114年修正發布自建自購住宅貸款利息及租金補貼辦法,明定自購住宅貸款利息補貼之房屋應全部作自住使用之實質要件,同時對於自購住宅貸款申請戶是否符合房屋作自住使用,已建立稽查機制。
央行「利率不升、管制不鬆」 專家:下半年房市走向看「這2點」
中央銀行今(18)日召開第二季理監事會議,維持政策利率及現行選擇性信用管制措施不變。專家認為,目前市場游資充沛,為防止熱錢轉入房市,因此未進一步放寬,預期市場將朝「軟著陸、緩回溫」的方向發展,熱錢流向及通膨高低,將成為下半年房市的觀察重點。台灣房屋集團趨勢中心執行長張旭嵐表示,近兩年國銀的不動產放款集中度,已從超過37%的高水位,收斂至約35%,重回2020年水準,落實了央行避免信用資源過度傾向房市的政策目標。但當前股市大熱,市場游資充沛,為防熱錢轉入房市,央行對信用管制謹守「緊抓輕放」的原則,且Q1已針對換屋族鬆綁1成,短期內不宜加速放寬動作。日前,央行總裁楊金龍日前一句「信用管制就到這裡」,引發各界對信用管制調整的諸多聯想,不少業者期待管制鬆綁。如今定案一切維持現狀,科達建築董事長賴建程表示,雖市場預期換屋貸款成數能提升,但政策不變對市場而言,沒有進一步的措施就是好消息!房地產目前是「短空長多」,賴建程建議政府多關注首購族群的權益,「現階段真正影響市場的,不只是政策,還有銀行資金、貸款條件與買方購屋信心。」賴建程進一步指出,第一線案場不乏來客量,但受到整體觀望氛圍、貸款限制,購屋民眾信心持續遞延,成交就自然撲空。因此,建請政府可考慮適度放寬部分限制,例如針對換屋族、年輕家庭、首購自住等需求,提供更彈性的貸款條件,讓真正有居住需求的人不被過度限制,讓房市回到溫和、穩健、健康發展的軌道。高力國際不動產業主代表服務部董事黃舒衛則表示,此次央行理監事會議象徵房市正式告別高度政策干預階段,整體市場結構將呈現「量穩價整、區域分化、長線資金提前布局」並行的中期格局,房市定價權亦逐步回歸購買力面,提醒賣方認清目前的資金、供需環境,告別超漲泡影,盡早重新定價,而買方也要掌握難得的議價機會。他同時也建議主管機關務實檢討高價住宅總價天花板、換屋貸款需求,同時配合都更、危老政策持續擴大、轉型,調整土建融成數,才是貼近市場需求、推進產業升級的關鍵。張旭嵐也進一步指出,下半年房市觀察重點,除了關注熱錢流向外,另一個就是通膨問題。近期我國的通膨率超過2%警戒線,若後續未能回落至2%以下,下半年升息的可能性將提高;由於當前房貸的利率水平已來到近17年新高,升息恐加深民眾的購屋負擔,減損市場復甦力道,因此通膨高低牽動利率走勢,成為下半年房市的重要變數。
國揚今年業績靠70億廠辦案 總座坦言房市冷、營建業沒人關注
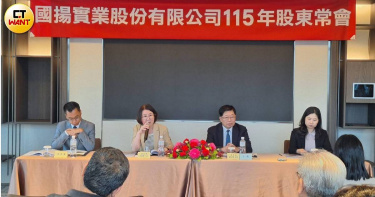
國揚(2505)今(9)日舉行股東常會,總經理彭邵齡坦言,目前房市真的不好,現在營建業是「爹不疼、娘不愛!」對於下周將進行央行理監事會議,業界期待放寬高價住宅認定標準,及第2戶貸款限制,對此她也回應,當然希望央行能鬆綁,最好上述兩項建議都放寬。國揚2025年共銷售10案,4案為成屋,6案為預售,總售出金額97.72億元,全年累計營收達43億元,本期淨利9億元,EPS 2.37元。今年新推案包括廠辦案「土城國揚創新」總銷128億元,以及住宅案高雄「國揚鉑御」總銷98億元,共推226億元;今年取得建照的有「高雄特貿三」「左營高鐵科技之心案」,2案分別皆超過200億元;今年完工的有「三重數位科技大樓案」總銷70億元,國揚占50%,預售階段已全部完銷,為今年最主要業績入帳指標案。彭邵齡表示,市況極差,台股創高也多集中電子業,現在營建業是「爹不疼、娘不愛」,政府不關注。對於高雄「國硯」餘屋,彭邵齡表示,目前餘屋主要集中在低樓層,該案為大坪數,並非目前購屋趨勢,且豪宅看中得是景觀,但低樓層景觀被建築擋到,她坦言,「真的很難賣!」彭邵齡表示,年輕時心裡都夢想買大坪數豪宅,有面子、住得又舒服,但現在趨勢大家已經不住這麼大的坪數,頂客族、單身族,30坪1房、50坪規劃2房就很舒服,未來國揚建案將以機能為主,並且往外拓展強調公設共享概念。對於大家總是期待房價降價,她也提到,每每回頭看才是最低價,只要地點好、捷運近、生活便利,負擔得起,就應該及時行樂,早買早享受。國揚自2020年起積極購置工業區土地,去年陸續推出多項案量,包括已完工的「內湖國揚洲際」、即將完工的「三重數位科技大樓案」、即將動工的「汐止國揚前瞻」,以及2025年度陸續取得建照的「新店全球新創」「土城國揚創新」及申請建照中的「高雄特貿三」「左營高鐵科技之心案」「新店寶橋案」等,土地存量2.4萬坪。除工業地產外,國揚亦積極推動都更,包括2025年完成送件的「仁愛都更案」,2025年施工中的「國揚吉麟」「新店國揚光河」;預計2026年完成送件的「北投都更案」等,其中「北投都更案」土地面積將近900坪。對於未來公司發展策略,彭邵齡表示,國揚土地開發轉趨多元化佈局,除特定地區之工業用地外,住宅部分著重以都更或合建方式開發,並積極參與公辦都更案,跨足商辦領域。除北部外,也持續朝南部地區布局。營建成本高漲問題,彭邵齡也回應,土方之亂影響每坪成本增加1萬元,以往一天能出200車土方,如今受限僅剩20車,出車速度慢了10倍,不僅拖累興建進度,更推升整體土建融成本。然而目前最嚴重的是工人不足,年紀大的離開,年輕人不願進來,本地勞工工資較高,可抵2、3個外籍勞工,雖然外籍勞工工資便宜,但是成效不高,所幸國揚多數工程已與廠商提前簽約,才將衝擊降至最低。
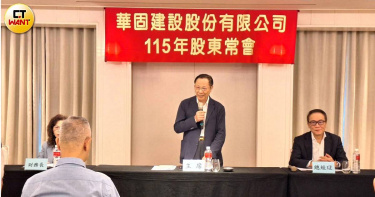
房市復甦速度「看這指標」 華固鍾榮昌:短空長多不悲觀
華固(2548)今(29)日舉行股東會,由董事長鍾榮昌主持。對於市況,鍾榮昌認為,短空長多,沒那麼悲觀,「壞到最壞時,也會復甦」,不過,下半年房市不會那麼快復甦,除非央行有鬆綁動作。鍾榮昌表示,下半年房市不會那麼快復甦,除非央行有鬆綁動作。(圖/林榮芳攝)鍾榮昌表示,房市交易量比以前少很多,但好處是大家減量經營,推案少、供給減少,未來會走向「短空長多」健康方向發展,因此他認為沒那麼悲觀,「好到最好,會變壞;壞到最壞時,也會復甦」,央行對資金的控管將是關鍵,限貸令長期將影響經濟、就業成長,期待央行可以於適當時機逐步解除限貸令。他也特別提到,現在高價住宅的貸款限制影響最大,北市總價超過7,000萬元就被認定為高價宅,貸款成數只能3成太低,應把六都高價住宅總價門檻提升,北市至少要提高到1億元。對於今年市況,他認為,投資客已經很少了,現在較多都是置產,尤其在股市獲利的會轉往房市,在精華區的地段,產品定位只要符合市場,再加上品牌力,推出都會賣得不錯。預期下半年應該會和上半年差不多,不會那麼快復甦,除非央行有動作。總經理洪嘉昇也提到,114年在政策打壓下是辛苦的一年,交易量嚴重萎縮至26萬戶,創近9年新低,較前年同期下降25%,預售上也非常辛苦,交易量只有3.5萬戶,萎縮7成,主要原因是央行第七波信用管制,包括降低二屋房貸成數、高價住宅取消寬限期等,讓買氣收縮,還好雙北相對穩定,新竹以南大家都蠻辛苦。他認為,今年房市不會有太大改,去年GDP有8%,今年也調高至8%,但資金仍是引導到股市,因此推估今年房市交易會跟去年差不多;房價就看個案表現,有些區域會做溫和修正。華固去年業績表現,因「華固大安學府」「華固得月」和「華固中央置地」3大案入帳,114年合併營收達182億元,較前一年度成長153%,淨利為32億元,全年EPS為10.15元。洪嘉昇表示,今年將全力完成交屋作業,今年1月已完成「華固上文林」交屋,下半年還有新莊「華固一莊」將進入交屋;大直辦公室「華固時代置地」下半年將啟動銷售。對於今年3月華固斥資30.6億元買下台北市信義區松德路200巷的土地,鍾榮昌也表示,華固每年都有3個案子完工入帳,手上現金很多,年初時手上定存有60億元,現在還有30億元,所以當然要繼續投資,但是很謹慎,一定要精華地段。而信義區土地每坪以611萬元高價買進,他表示,「信義區完整土地已經很稀少、沒地了,基地雖小,但面對3200松德公園,有信心創造價值。」此外,華固在新店也有超級大案積極籌備中,總銷518億元「正大案」,最快年底或明年上半年拿到建照。
柏南問鼎唐寧街引發投資人不安!英國公債及英鎊價格恐進一步下挫
英國公債與英鎊如今正面臨日益加劇的市場壓力,原因在於投資人擔憂,1位更偏向左派寬鬆財政政策的新首相,可能挑戰英國長期以來的財政紀律,並對債券市場採取更具對抗性的立場。據美國財經媒體《CNBC》報導,投資人15日對執政黨「工黨」(Labour Party)內部可能出現挑戰首相施凱爾(Keir Starmer)領導地位的進展作出反應。隨著工黨對手柏南(Andy Burnham)取得進一步政治突破,市場賣壓持續加劇。與此同時,美國總統川普(Donald Trump)向媒體表示,如果施凱爾無法處理移民與能源政策等關鍵議題,他將很難在政治上繼續生存。目前擔任大曼徹斯特(Greater Manchester)市長、但尚未在英國國會擔任議員的柏南,15日獲得了1條重新進入英國國會下議院(House of Commons)的新途徑,這可能大幅加快他通往唐寧街10號(10 Downing Street)的道路。在英格蘭西北部梅克菲爾德(Makerfield)即將舉行的補選中,當地國會議員西蒙斯(Josh Simons)同意辭去席位,讓柏南參選。柏南因其在英格蘭北部的政治影響力,而被稱為工黨的「北方之王」。事實上,柏南曾於今年1月試圖參加另1場補選,但當時遭到施凱爾陣營阻撓,目的在於防止其挑戰黨內領導地位。如今,在工黨於上週地方議會選舉中表現慘淡後,施凱爾正面臨巨大的辭職壓力。如果柏南能在即將到來的補選中擊敗勢力正在快速擴張的右翼「英國改革黨」(Reform UK),他的首相之路將獲得更大助力。然而,柏南可能領導英國政府的前景,如今正讓投資人感到不安,尤其這位曼徹斯特市長去年曾猛烈抨擊英國政府「過度受制於債券市場」。交易員也擔心,柏南可能推動更偏左翼的政策路線,放棄現任政府強調的財政緊縮立場,包括額外增加400億英鎊的住房與基礎建設支出借貸,並對倫敦與英格蘭東南部高價住宅提高稅收。英鎊15日兌美元跌至1個月低點,延續過去1週以來的跌勢。隨著外界對施凱爾領導權遭挑戰的討論不斷升溫,英鎊壓力持續增加。倫敦上午交易時段,英鎊兌美元下跌0.3%,報1英鎊兌1.3363美元。另一方面,作為英國政府債務基準的10年期英國公債殖利率仍高於5%,15日再上升超過1個基點至5.137%。美國歷史最悠久、規模最大的私人投資銀行之一「布朗兄弟哈里曼公司」(BBH)全球市場策略與外匯主管哈達德(Elias Haddad)在15日發布的報告中指出,由柏南領導的工黨政府,很可能導致更多支出與借貸,「政治不確定性將持續主導英鎊與英國公債的價格走勢,而且偏向下行風險,因為英國的財政可信度正在惡化。」他補充:「英國名目國內生產毛額(GDP)成長率目前低於10年期公債殖利率,這使得抑制債務成長變得非常困難。」而近期的民調也顯示,61%的工黨黨員支持柏南,而支持施凱爾的比例僅有28%。預測市場平台「Polymarket」目前也認為,柏南將是下一任英國首相最有可能的人選,機率達42%;相比之下,施凱爾保住首相職位的機率僅27%,而他的前副手韋雅蘭(Angela Rayner)接任的機率更是僅有12%。對此,德意志銀行(Deutsche Bank)分析師指出,柏南已收回去年對債券市場的部分激烈言論,並強調他今年2月曾透露,不應忽視債券市場的影響。然而,加拿大皇家銀行旗下的專業資產管理公司「RBC BlueBay Asset Management」總體投資組合經理梅塔(Neil Mehta)認為,工黨政府正朝向明顯左傾的方向發展,而這將衝擊金融市場與資產價格,「下一任工黨領袖將來自黨內的左派陣營。在高度不確定的背景下,英國金融資產與英鎊很可能在相當長時間內承受更高的政治風險溢價。」另一方面,英國上議院(House of Lords)成員、前外交官瑞基茲(Peter Ricketts)則警告,新一輪的「西敏寺政治肥皂劇」將損害英國的國際聲譽與影響力,「如果施凱爾疲於在國內應對首相保衛戰,他在歐洲處理烏克蘭與伊朗危機時,作為領導人的效能將會下降。如果歐盟(European Union)不知道幾個月後誰會成為英國首相,那麼他們也不會有興趣與英國建立更緊密的關係。」
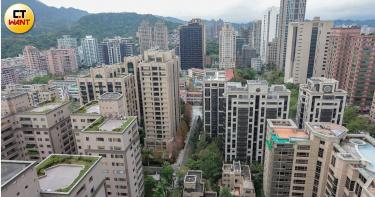
豪宅買氣慘2/北市30坪即為豪宅?沒千萬現金別想換房 大坪數成「票房毒藥」
近幾年全台房價狂飆,北市豪宅卻傳持有10年脫手小賠的慘劇。據統計,去年億元豪宅交易量腰斬4成,日前央行雖放寬第二戶貸款成數,卻未鬆綁高價住宅標準,讓業者直指,「十年物價、營建成本翻倍飆升,豪宅門檻卻原地踏步,大坪數銷售本就緩慢,豪宅限貸令無異雪上加霜。」央行現行的豪宅限貸令自2014年訂定後便未曾隨市場調整,業者認為已嚴重壓縮消費者的購屋門檻。圖為央行總裁楊金龍。(圖/報系資料庫)根據實價登錄發現,近半年台北市億級豪宅屢傳賠售交易,去年9月,捷運東門站附近的「璞園信義」低樓層戶,以1.58億元轉售,與2013年入手時相比,帳面虧損超過600萬元;今年1月,松江路的「華固松疆」低樓層戶以1.28億元成交,也比2014年買進時少了350萬元。台灣房屋趨勢中心執行長張旭嵐觀察,賠錢賣的豪宅交易主要有「社區規模小」、「缺乏隱密性」、「中低樓層戶」3大共同點,不過確實因近年政府打房,對於高總價住宅祭出諸多限制,包括高總價宅貸款成數降為3成、法人購買住宅採許可制,都大幅限縮了高資產族購買豪宅的意願和靈活性。事實上,央行於2014年起修訂對高價住宅的認定標準,凡台北市總價7,000萬元、新北市6,000萬元、其他地區4,000萬元以上之住宅,凡「鑑價或買賣金額」碰觸門檻,貸款額度便受到限制,原本可貸4成,2024年9月20日又再收緊剩3成,且無寬限期。然根據各大房仲與實價登錄統計,六都新成屋近5年平均漲幅超過 50%,但高價住宅認定標準卻10多年未配合大環境調整,引來業者不滿。房仲全聯會理事長王瑞祺以台中豪宅門檻4,000萬元為例,有人2年前購買時預售價3,800萬元,今年將交屋但房價增值已超過豪宅門檻,貸款成數被迫限制最高3成,等同立即要面對7成的自備款、也就是2,660萬元才能交屋,讓購屋人頭痛不已。大台中不動產公會理事長蕭成忠就說,現在只要超過3房,總價就會超過高價宅的門檻,所以3房、4房沒人要;台中電梯別墅也幾乎都超過總價4,000萬元,但高額的自備款,讓許多想三代同堂的家庭卻步,「央行不應該懲罰人口多的房型!」中南部不少新透天產品、電梯別墅也都觸及豪宅線,貸款最高只能3成,造成換屋民眾卻步。(圖/業者提供)即將出任世界不動產聯合會總會會長的龍寶建設董事長張麗莉即是血淋淋案例,她告訴CTWANT記者,龍寶在台中近期交屋的案子,有近半戶數總價都超過台中豪宅貸款門檻,4年前買賣條件可貸款55%,現在降為3成,導致近3成的客戶面臨自備款不足。王瑞祺表示,這種案例在都會地區很普遍,在此情況下,即使央行第二戶貸款略為鬆綁,仍難以解決高總價產品的資金斷鍊問題,進而增加買賣雙方違約與交易糾紛的風險。再回頭看看台北市,目前新建案平均單價普遍站上120萬元,凡權狀50坪、室內30餘坪的新房,加上車位總價即可能突破7,000萬元門檻。室內空間30坪即被認定為豪宅,讓不少業者形容「政策導致市場畸形」。代銷公會全聯會理事長戴嘉聖表示,有許多換屋需求的客戶,自備款不夠,為了避免觸碰豪宅門檻,建商只能總價除上房價來決定坪數。(圖/林榮芳攝)不動產代銷公會全聯會理事長戴嘉聖就感嘆,這幾年全台房價都往上跑,政府對於豪宅的認定金額卻一直沒動,早已和市場嚴重脫節,現在購買大坪數產品必須先自備現金幾千萬元起跳,一般換屋族根本拿不出這麼多現金,導致總價破豪宅線的產品都成了「票房毒藥」,也逼得建商坪數只能越蓋越小。根據各地方平均成交單價對應豪宅應有的百坪標準,新聯陽董事長王志祥建議,台北市豪宅門檻應該提升到1.2億元,台中市也要調整到5,000萬元,至於新北市和其他縣市則維持6,000萬元和4,000萬元即可,「目前的豪宅門檻是10年前訂的,豪宅認定標準應該也要與時俱進!」儘管政策門檻對一般換屋族造成壓力,但他認為,對頂端客而言,貸款並非首要考量,決定出手的關鍵在於產品的「絕對稀缺性」與「精準定位」。王志祥觀察,這群客戶追求的是「比現有住家更高規格」的升級體驗,例如國際級的團隊,或是豪宅車道的坡道比需達到1:10至1:12,車位寬度至少2.75米…等細節規畫;此外,比起單戶300坪的規劃,每戶約100坪、一次購入多戶的配置更能精準切中這類客戶的需求。總結來看北市豪宅市場,建商對產品細節的掌握度與定位策略,才是能否在高端住宅市場脫穎而出的關鍵。
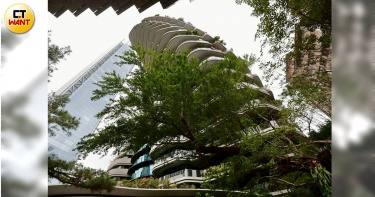
豪宅買氣慘1/「哥吉拉」甦醒半價搶市咬冠軍 億元豪宅交易卻大減4成
日前央行放寬第二戶購屋貸款,卻未對高價住宅標準鬆綁,讓豪宅市場持續迷茫。盤點2025年北市十大成屋豪宅,有「信義哥吉拉」稱號的旋轉豪宅「陶朱隱園」在完工多年後開胡,將蟬聯4年冠軍的「One Park Taipei元利信義聯勤」擠下,以每坪364萬元成為2025年豪宅王。不過整體而言,去年豪宅市場表現可以說是蒼白無力、缺少亮點,甚至統計還發現,相較前一年度,億元豪宅交易大減4成。去年地產交易皆已於3月完整揭露於實價登錄,CTWANT委託台灣房屋以成交單價為基準,彙整2025年北市十大豪宅排行榜,其中信義區及大安區分別各有4個社區進榜,且過去4連霸豪宅王的「One Park Taipei元利信義聯勤」,就在「陶朱隱園」首度出現非關係人交易後,被迫讓出冠軍寶座。「One Park Taipei元利信義聯勤」雖然被擠下北市豪宅第二名,但去年成交戶數約有10筆,傲視全台豪宅市場。(圖/元利建設提供)位於信義計畫區的「陶朱隱園」,以「大麻花捲」、「信義哥吉拉」造型聞名,已成為台北打卡熱點。不僅外觀獨特,內部規劃更獨樹一格,光陽台就達50坪,遠超一般住宅空間;頂樓設有直升機停機坪,超跑與救護車更可搭電梯直達家門,另有2000坪生態庭園及瀑布造景等特色。2019年,「陶朱隱園」7樓戶曾以每坪高達600萬元、總價18億元出售,震驚市場,但因買家為威京集團旗下承耀公司購入,被市場認定是關係人交易,不算真正買家,完工7年來,因開價過高,始終乏人問津。直到去年,威京集團因主席沈慶京涉入京華城弊案,另一頭又面對環狀線地震受損的高額求償官司,銀行抽銀根、財務緊張下,決定調整「陶朱隱園」價格,低樓層打出每坪300萬元的「半價」正式開賣,果真順利開胡。去年10月,一名外國籍吳姓女富豪以每坪364萬元、總價11.1億元買下「陶朱隱園」17樓戶,創下國內豪宅新天價。業者也乘勝追擊,今年1月首度開放媒體進入「陶朱隱園」大拍特拍造勢宣傳,不過買氣是否能延續有待觀察。而從冠軍退位的「One Park Taipei元利信義聯勤」,去年最高成交價為,薛姓富豪採「無貸款」現金方式,以單價267.2萬元、總價約4.1億元,一次打包22樓2戶。該豪宅坐擁大安森林公園景觀第一排,還有台語天后江蕙、亞洲天王周杰倫與愛妻昆凌,及元利建設、全聯董事長林敏雄等多位名人住戶加持,自2018年預售起,屢屢出現高價交易。「皇翔御琚」因皇翔總經理廖宇祥買下1、2樓戶,總價約8.4億元,成為去年的總價冠軍。(圖/黃耀徵攝)而成交單價排行第三名的是「皇翔御琚」1~2樓戶交易,以每坪250萬元、總價約8.4億元成交,也是去年的總價冠軍,而買家即為皇翔建設董事長廖年吉的長子、皇翔總經理廖宇祥。「皇翔御琚」坐落信義計畫區,以高隱私、一層一戶特色聞名,曾長年居豪宅王首位,但如今屋齡已有15年,該社區在眾多豪宅中最獨特之處,是凌亂的價格登載,此次廖宇祥的交易車位總價4,000萬元,平均一個車位達1,000萬元,再度刷新歷史紀錄,成為全台最貴「車位王」。第四名「聯合大於」成交單價240萬元,「Diamond Towers台北之星」以215萬元位居第五,第六名後依序為「潤泰敦峰」「松雍」「首泰信義」「西華富邦」「勤美璞真」,幾乎都是歷年十大豪宅排行榜的熟面孔。不過,相較前幾年富豪多以法人名義置產,還可從謄本中一探買家背景,但去年買家清一色為自然人交易,掩蓋了買家身分,反而缺少話題性。此外,根據台灣房屋統計實價登錄,台北市總價破億、單價破百萬元的豪宅(含別墅)交易,2025年共148筆,較2024年減少103筆,年減幅達41%,交易量近乎腰斬,顯見豪宅市場明顯萎縮。台灣房屋集團趨勢中心執行長張旭嵐表示,《平均地權條例》修正案2023年7月正式上路,法人購屋採許可制後,豪宅交易放緩,如今整體市況更是低迷,不僅法人置產在豪宅市場上幾乎消聲匿跡,自然人交易也銳減,成交單價也不敵過去動輒250~290萬元亮麗,價量都更顯淡薄。而這些能讓豪客甘心買單的頂級豪宅,除了地段價值,和硬體規劃,更多是以軟實力取勝。張旭嵐舉例,像是「西華富邦」即結合萬豪酒店,是指標型飯店式服務頂級豪宅;「One Park Taipei信義聯勤」亦標榜全天候「黑卡級」管家服務,這些豪宅皆以軟實力爭取富豪目光,訂私人飛機或米其林餐廳都使命必達,凸顯台灣豪宅早已超脫不動產本身價值。
尪年薪減240萬!板野友美住40萬豪宅又砸20萬辦員旅 壓力與消費掀議
前AKB48成員板野友美(Itano Tomomi)近來因高額生活開銷再度成為話題。她不僅與丈夫居住於月租約200萬日圓(約新台幣40萬元)的高級住宅,近日更公開砸下約100萬日圓(約新台幣20萬元)舉辦員工旅遊。在丈夫年薪下滑背景下,相關生活方式與壓力來源,引發外界熱議。板野友美帶員工包棟溫泉旅館,享受三溫暖與露天溫泉等設施。根據《Smart FLASH》等日媒報導,板野友美2021年與日本職棒東京養樂多燕子隊投手高橋奎二結婚,婚後育有一女,同時經營個人品牌公司。她近日透過YouTube分享員工旅遊影片,帶領員工前往靜岡縣伊豆市歷史悠久的溫泉旅館「落合樓」,並包棟新開幕的別墅設施。據相關人士透露,該旅館包棟方案兩人一泊二食費用約66萬日圓(約新台幣13萬元),每增加一人需另加約6萬日圓(約新台幣1.2萬元)。此次板野友美與8名員工同行,整體花費推估接近100萬日圓(約新台幣20萬元)。行程中除享受三溫暖與露天溫泉外,她亦替員工慶生,並送出價值約30萬日圓(約新台幣6萬元)的精品禮物。除了員工旅遊引發關注外,其高額居住成本也成為討論焦點。板野友美曾在節目中坦言,月租200萬日圓的住宅並非輕鬆負擔,直言並非「輕鬆就能支付」,而是帶有一定壓力。她表示,自己經營公司,丈夫為職業運動員,兩人將此視為一種目標與動力來源。板野友美於旅途中贈送員工精品包,單件價值約新台幣6萬元。不過,AKB48同期成員曾轉述,板野友美在搬入高價住宅後承受壓力,甚至出現情緒困擾的情況。對此,她回應會將壓力轉化為前進動力,坦言屬於「以壓力推動自己」的類型。另一方面,高橋奎二近年因傷勢影響出賽表現,上季僅出賽8場,2026年年薪約4600萬日圓(約新台幣920萬元),較前一年減少1200萬日圓(約新台幣240萬元)。在運動員收入可能隨表現波動的情況下,固定高額支出也成為外界關注焦點。相關話題在網路上引發兩極看法。有網友認為,若公司能負擔高額員工旅遊費用,代表營運具一定實力;但也有聲音質疑其消費過於鋪張,甚至直言「像在炫富」,並擔心長期維持高生活水準可能帶來財務與心理壓力。另有觀點指出,高價禮品可能涉及稅務問題,應審慎處理。板野友美高消費生活引發兩派討論,有人質疑鋪張,也有人認為展現公司實力。(圖/翻攝自X,@tweetsoku1)
最狂禮物!企業董座送「160間房」 曾瀕臨破產霸氣回饋員工
越南知名企業家、黃英嘉萊集團(Hoàng Anh Gia Lai,HAG)董事長段原德(Đoàn Nguyên Đức,暱稱Bầu Đức)近日宣布,將以高價住宅回饋一路與公司共度難關的核心員工,計畫贈送約160套公寓,引發外界高度關注。根據越南媒體《CafeLand》報導,段原德日前在帶領媒體參訪黃英嘉萊集團旗下企業及蠶絲紡織工廠時透露一項獎勵計畫,為了感謝在公司最艱困時期、一度瀕臨破產但仍不離不棄的高層與員工,決定贈送一戶公寓,單戶價值約介於25億至80億越南盾(約新台幣320萬元至逾1000萬元)不等,將依個人貢獻程度而有所差異。除不動產獎勵外,公司也將發放5000億越南盾(約新台幣6億元)的員工持股獎勵。段原德指出,能獲得上述獎勵的條件,是員工必須自2016年5月30日、也就是公司陷入嚴重衰退的關鍵時刻起,持續在職並為黃英嘉萊貢獻至今的160人,他表示「他們成功守住黃英嘉萊約27兆越南盾的資產規模。」此次作為獎勵的公寓,位於「富董高層住宅與商業綜合開發案」,基地坐落於嘉萊省百里居市(Pleiku),緊鄰孟清(Mường Thanh)飯店,預計於1月18日動土。段原德強調,該案將是黃英嘉萊最後一個房地產項目,「所有條件都已齊備,完成這個案子後,公司將全面轉向農業發展。」值得注意的是,獲贈公寓將直接登記在員工名下,但設有5年內不得轉讓的限制。外界解讀,此舉不僅是對核心人員貢獻的肯定,也有助於穩定並留任關鍵團隊。
沒配套就硬上2/信管、豪宅貸款、土方政策三重夾擊 房市恐成「一灘死水」
在土方政策配套不足貿然上路惹火營建業之際,各縣市不動產開發公會理事長也把矛頭指向近年一連串房市信用管制,直言從第七波選擇性信用管制到豪宅認定門檻多年不調整,已讓建商資金鏈陷入「溫水煮青蛙」式的緊箍咒,如今再疊加剩餘土石方新制,恐將房市由冷清盤整推向「一灘死水」。台灣省不動產公會聯合會名譽理事長黃啟倫指出,關鍵轉折點出現在前年9月19日啟動的第七波信用管制,當時政府為抑制房價,對第2戶以上貸款成數、寬限期與核貸條件祭出更嚴格限制。自去年央行祭出第7波選擇性信用管制措施後,不只許多第2戶貸款換屋族被卡死,市場慘澹氛圍也讓沒有立即貸款需求的預售交易跟著量縮。(示意圖/CTWANT資料室)至今,許多購屋人在政策「溯及既往」追殺下,出現換約甚至違約的亂象,像是第2戶貸款的換屋族面臨自備款從7成變5成,即使出售原屋切結書已延長18個月,但房市仍急凍賣不出,同樣被要求補足貸款不足的現金。「打炒房」卻讓以自住與換屋為主的實際需求也被一併鎖死。「政府一直覺得就算房價有跌,也跌得不夠,因此不放寬政策,但他們沒想到,現在不是跌不跌的問題,是根本沒有人來看房子,房子想賣都賣不掉。」他說,成交量急凍與來客數驟減,帶來的是實實在在的流動性風險。在他觀察,央行與主管機關只盯著價格曲線,卻忽略了市場資金與交易鏈條的斷裂,「你不能把自己考慮不周全的後果,都讓業者承擔。」土方政策就是一例。全流向管制、GPS、聯單制度原本是為了杜絕亂倒與環境污染,但在最終處理場不足、配套未完備的情況下,反而推升營建成本、卡死工期,讓房價更難下修,「很多政策看似打房,結果只是助漲成本。」業者也反映,高價住宅貸款認定標準已多年未調整,雙北以外地區總價4000萬元以上即認定豪宅,讓中南部不少新透天產品貸款只能3成,造成換屋民眾卻步。(圖/業者提供)多位理事長也點名,豪宅認定標準長期未滾動調整,是另一個扭曲市場結構的關鍵因素。大台中不動產開發公會理事長蕭成忠表示,他11年前蓋透天電梯別墅時,營建成本每坪約8~9萬元,如今已拉高到至少15萬元以上,中間差距超過6萬元,但雙北以外高價住宅4000萬元的貸款門檻從未改變,「成本一路漲,規定卻一成不變,等於把市場全部壓死在一個舊標準!」他舉例,中南部很多三代同堂的三明治世代,長輩通常腳都不行,所以一定需要電梯別墅,但這類產品幾乎超過4000萬元以上;都會區大樓也是壓在4000萬元內,結果變成全部都是蓋2房、3房,反而有老人家要照顧的,變成要買2間房子來拼湊,卻又變成第2戶,「極其不合理也不人道!」台南市不動產開發公會理事長宋育豪也指出,豪宅限貸令實施至今,貸款成數僅剩3成,這道緊箍咒不僅限制了資產配置,更直接衝擊了民眾的居住權益。他拿基本工資為例,2016年時薪約120元,如今已調升至196元,短短10年漲幅達63%,一般民生物價也明顯上漲,但豪宅認定價格完全沒有調整,「結果就是逼得業者把產品越蓋越小,20坪、25坪的小宅充斥市場,這種被扭曲的市場生態,犧牲的是一般家庭對於寬敞生活空間的渴望。」他認為,產品規格本應交由市場與消費者選擇,政府不應用老舊的豪宅標準限制貸款,全面扭曲產品結構。現在很多想換屋的中產階級,都受困於4000萬元的門檻,面臨「小宅不夠住、大宅貸不到」的困境。與此同時,土方政策造成的成本飆升與停工潮,又從另一個面向侵蝕營建業。桃園、台中等地方公會則表示,兩地早年即已自建GPS管制系統,數位化管理砂石車流向頗具成效,如今卻被要求全面改用中央系統,不僅原本運作順暢的地方機制被迫停用,新系統又因安裝量能有限與系統頻繁當機,導致砂石車無法正常運行。台中市不動產開發公會理事長謝麟兒呼籲,中央應尊重已經成熟運作的地方管制系統,讓地方政府繼續負責GPS,其他縣市也能前往桃園、台中觀摩縮短學習曲線,並在技術與法規尚未完善前,暫緩新制或至少給予足夠過渡期,讓業者有時間調整。「現在是最終處理場所不足、GPS裝不完、系統還會當機,卻要我們照表操課,這對任何一個企業來說都是無法承受之重。」土方之亂除讓營建成本大漲外,開挖中的工地貿然停工,也存有工地擋土設施坍塌的隱憂,業者呼籲政府正視土方之亂帶來的影響。(圖/林榮芳攝)針對土方本質,台南不動產開發公會名譽理事長郭建志則幫大家科普,營建剩餘土石方多半是可再利用的土壤與砂石,是重要建材資源,與營建廢棄物本質不同,後者才是需要被嚴格控管、避免亂倒,「政府用營建廢棄物的態度來對待營建剩餘土石方,是完全不對的!」他指出,過去建商挖出的乾淨土資源,可以賣給低窪地、道路做為回填使用;如今卻變成建商挖出來的土要先花錢載走,完工後再花錢買土回填,「邏輯完全顛倒」。桃園市不動產開發公會理事長周鑫世進一步解釋,例如深開挖工地表層30、50公分可能有植被與雜物,但以下多半是乾淨原土,可用於地質改良或再生建材,部分地區的礫石層土方甚至具有經濟價值,「政府應該思考如何回收再利用,而不是一律當成廢棄物管理」。他們建議,台灣身為海島國家,理應廣設填海造陸與公共工程回填點,由中央主導成立「土方銀行」,統一管理土方存入與提取,避免價格由少數合法土資場壟斷,「現在全台約1.5萬家建設公司,卻只有140家合法土資場,這樣的市場結構公平會也該介入看看。」在場幾位理事長語氣都相當激動。劉守禮直言,過去幾波打房與土方新制,給業界的感受是「政策反覆且漠視信賴保護原則」,「前年9月19日宣布打房,隔天就實施,這種說改就改的做法,讓老百姓無所適從。」多位理事長共同示警,若土方新制不暫緩、最終處理場不補足,信用管制與豪宅貸款標準又持續凍結,營建業恐迎來集體資金斷鏈,房市也將從目前的「量縮、價撐」走向完全停滯,「最後市場沒人、沒量、沒流動,最後變成一灘死水。」
限貸令後亂象叢生 陳高超:第2戶限貸5成「殺傷力太大」
央行祭出限貸令後房市進入急凍期,甚至被形容是在海嘯中迅速崩盤,即使金管會以行政命令放寬銀行法第72-2條30%上限也難拯救房市低潮。房市專家陳高超羅列限貸令後的市場亂象,他表示,第2戶只能貸款5成,對房市殺傷力太大,建議直系血親第2戶貸款應該要取消限制,他也直言建商倒閉已累計5家,「接下來將會更多!」根據內政部統計,今年前三季全國買賣移轉棟數194,976棟,較去年同期減少28.1%,創下2017年以來新低;另根據財政部統計,今年1至8月房地合一稅只達345億元,年減21%,雙雙出現財政缺口與產業蕭條市況。富比士網路科技公司今(20)日舉辦「搶救!首購、換屋族限貸令崩盤效應」座談。執行長陳高超表示,限貸令造成房市買氣急凍、購屋者賠錢出場、換約違約等等問題,也傳出建商倒閉消息,一系列實質傷害,都由購屋者承擔,一向有經濟火車頭工業之稱的房地產稅收,也大幅銳減。富比士網路科技公司舉辦「搶救!首購購、換屋族限貸令崩盤效應」座談。(圖/林榮芳攝)他進一步指出,去年下半年祭出限貸令後,許多購屋人在政策「溯及既往」追殺下,出現換約甚至違約的亂象,像是已簽約者被告知申貸不到款,反而被要求補足現金;已有第2戶貸款的換屋族,即使切結書已延長18個月,但房市仍急凍賣不出,同樣被要補足現金;此外,央行將都更危老貸款計入「不動產集中度」額度管控,所以水龍頭並沒有大開。他也舉出真實案例,女兒幫媽媽買了總價2000萬元的房子,原本預期貸款8成,在限貸令後被迫貸款降至5成,即將交屋的她,必須補足中間的3成、600萬元現金,但她一時也拿不出來,建商還要她繳交總價的5%交屋款,原本是一片孝心,現在卻面臨被斷頭的風險。同為出席分享的律師吳奕綸也提到,他的事務所客戶「也被斷了好幾顆頭」,當初買的時候預期能貸款7、8成,但限貸令公布後要貸款時,受到貸款成數的限制。據他了解,貸款額度還是集中在大建商,因此大建商不會倒,他認為,政府用限貸令方式打房價,實際上房價只會越打越高。陳高超也發現,溯及既往政策,使得房地合一稅與2023年地政三法(平均地權)之後,使轉售兩難;高價住宅也遭無妄之災,雙北以外4000萬元房屋限縮貸款,過去4000萬元以下房屋,因房價上漲反而被列入高價住宅限縮。他認為,第2戶只能貸款5成,對房市殺傷力太大,有許多人其實是有家族自用需求,建議直系血親第2戶貸款應該要取消限制,同時大型建商帶動讓利潮,房市才有可能走向回溫。他更痛批炒作的就是各縣市政府,「重劃區一直開,土地一直標售,價格一直創新高,帶動房價上揚,最後再回頭限制購屋人貸款成數。」由於目前已經有慶群開發、太極建設、鉅泓建設、高田營造等業者倒閉,他也直言,若房市持續下探,「接下來將會倒更多!」