


緊縮
」 房市 通膨 央行 升息 日圓
Fed利率決策牽動債市 00981T雙核收息迎契機 最新年化配息率逾8%
本周全球金融市場迎來「超級央行週」,其中最受矚目的美國聯準會(Fed)利率決策已於台灣時間29日公布。Fed決議維持聯邦基金利率目標區間在3.75%至4.00%不變,符合市場普遍預期;不過,會後聲明仍強調通膨偏高,且美國經濟活動維持強勁、消費具韌性、資本投資穩健,顯示Fed暫時沒有急著轉向寬鬆的理由。此次決議更出現兩名官員主張升息1碼,也讓市場重新評估高利率環境可能延續的時間。隨著全球貨幣政策逐步由寬鬆轉向緊縮,近期長天期公債與信用債殖利率出現明顯反彈。然而,從美國總體經濟表現來看,當前就業市場依舊穩健、消費動能延續,企業基本面並未出現明顯惡化。在經濟尚未陷入衰退的前提下,市場普遍認為信用債仍具備一定的息收吸引力。特別是針對債券殖利率攀高、金融市場波動加劇的環境,專家建議投資組合可適度納入利率風險相對可控的中短天期信用債,在收益與波動之間取得良好平衡。在這樣的總經變數交織下,主打「70% 債券 + 30% 股票」的「凱基雙核收息(00981T)」近期配息表現持續亮眼,最新單次年化配息率突破 8% 大關,每單位配息金額較首次發行顯著增加 52%,展現出強韌的現金流創造能力。00981T 的 70% 債券核心,聚焦於成熟國家美元計價公司債,並鎖定信用評等介於BBB- 到 BBB+ 區間的投資等級債尾端,在避開高違約風險的同時,爭取比高等級債更具優勢的票息收益。除了聯準會決策,歐洲央行與日本央行的政策訊號,也可能牽動主要市場利率與匯率走勢,當通膨、能源價格及全球經濟展望仍有變數,股債資產的表現不一定同步。面對複雜多變的國際政經環境與利率動向,單押單一資產,往往要承受較大的情緒與波動壓力, 00981T 的股債雙核機制,不僅提供領息族一個無需過度預測市場就能長期持有的現金流工具,也幫助投資人在瞬息萬變的貨幣政策週期中,安穩地管理資產風險。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
外資狂提款543億美元!新台幣今年貶3.23% 央行揭匯率走弱原因
中央銀行總裁楊金龍將於28日赴立法院財政委員會進行業務報告。最新書面報告指出,今年7月至10月21日,外資淨匯出金額達543億美元,是上半年233億美元的2.33倍,帶動新台幣匯率進一步走貶。截至10月21日,新台幣今年以來累計貶值3.23%,央行則強調,整體貶幅仍低於部分主要貨幣。央行指出,今年上半年受到中東衝突升溫、以及市場預期美國聯準會(Fed)貨幣政策可能轉向緊縮等因素影響,美元指數上漲2.91%。期間外資賣超台股8374億元,約合261億美元,加上股利匯出233億美元,導致國內外匯市場美元需求增加。為穩定匯市,央行上半年累計淨賣匯170.4億美元,新台幣同期貶值1.25%。進入下半年,外資撤出台股的力道進一步加大。央行分析,中東局勢再度升溫,加上全球人工智慧及半導體類股出現大規模賣壓,衝擊以科技產業為主的台股表現。此外,美國聯準會主席華許(Kevin Warsh)在全球央行年會發表偏鷹派言論,以及美國9月消費者物價指數(CPI)高於預期,市場對聯準會升息的預期升高,進一步影響資金流向。統計今年7月至10月21日,外資賣超台股1兆2488億元,約合387億美元,加上股利匯出,淨匯出金額達543億美元,新台幣同期貶值2%。累計至10月21日,美元指數上漲3.49%,新台幣則貶值3.23%。不過,央行表示,新台幣今年以來的貶幅仍低於瑞士法郎的3.89%、歐元的4.35%及泰銖的6.29%,匯率波動相對穩定。央行強調,台灣屬於小型開放經濟體,貿易依存度高,外匯市場規模相對有限,維持新台幣匯率穩定有其必要性。匯率原則上由市場供需決定,但若短期資金大量進出等不規則因素,造成匯率過度波動或失序,央行將適時進場維持外匯市場秩序,以維護金融穩定及經濟發展。
錢很多卻沒人敢借?阮慕驊揭市場隱憂 點名3巨頭本週財報成關鍵
人工智慧(AI)投資規模持續擴大,企業融資成本及未來獲利能力成為市場關注焦點。財經專家阮慕驊指出,近期AI雲端服務業者CoreWeave債券殖利率大幅攀升,部分企業信用利差也持續擴大,但不代表全球金融市場已經出現全面性資金短缺。他認為,真正值得注意的是投資人對特定企業償債能力的疑慮升高,而本週微軟、Alphabet及亞馬遜將公布的財報,可能成為觀察台美股後續走勢的重要指標。阮慕驊24日在臉書發文,以借錢給朋友作為比喻,說明即使手上資金充裕,當借款人承諾支付7%利息,出借者仍可能因擔心本金無法收回而拒絕借款。他認為,目前金融市場面臨的情況,與其說是缺乏資金,不如說是投資人開始重新評估放款風險。阮慕驊表示,許多人看見信用利差擴大、外資賣超,以及CoreWeave債券殖利率攀升,便聯想到金融市場流動性不足,甚至擔心金融危機重演。不過,他認為現階段的市場數據,尚不足以支持金融體系全面缺錢的判斷。他提出擔保隔夜融資利率(SOFR)與準備金餘額利率(IORB)的差距作為觀察依據。前者反映以美國公債等資產擔保的隔夜融資成本,後者則是聯準會支付銀行準備金的利率。阮慕驊指出,兩者利差當時約為零個基點,顯示短期資金市場未出現他所擔憂的明顯緊縮情況。此外,他引用聯準會常備回購機制使用數據表示,自今年7月以來,累計動用金額約4.75億美元,單日最高約1.02億美元,與2025年10月底單日294億美元的使用規模相比,差距相當明顯。他據此判斷,銀行體系仍有資金可供運用。不過,個別企業面臨的融資環境已出現變化。阮慕驊指出,CoreWeave今年6月發行債券時,票面利率為9.625%,約4個月後,相關債券市場殖利率升至16.5%。他認為,這反映債權人要求更高的風險補償,而非單純因為市場沒有資金。阮慕驊進一步區分流動性問題與償債能力問題。他認為,前者可能透過央行提供資金獲得緩解,但若企業本身無法負擔借貸成本,即使聯準會降息,也不一定能改善其財務壓力。因此,他擔心相關風險可能隨個別企業的財務狀況逐步浮現。他也以Meta為例,指出該公司提高今年資本支出預測下限至1350億美元,第三季自由現金流約為負21億美元,而10月22日五年期信用違約交換利差升至114.79個基點。這些數據反映市場對大型科技公司持續增加AI投資的融資需求更加敏感。面對微軟、Alphabet及亞馬遜本週陸續公布財報,阮慕驊認為,投資人除了關注每股盈餘,更應觀察資本支出金額及年增幅、自由現金流是否為正數,以及企業投資所需資金究竟來自既有現金或新增借款。阮慕驊表示,企業營運成長雖可能帶動股東對獲利的期待,但持續擴大AI建設,也可能增加債權人對融資成本與還款能力的擔憂。他認為,這三家雲端科技巨頭的財報與投資規畫,將是本週台股及美股的重要觀察重點。
法股債、歐元齊跌!投資人憂法國動盪恐引發「主權債務危機」
法國正陷入政治動盪、社會抗爭與財政壓力交織的多重危機。隨著數十萬民眾走上街頭抗議政府施政、公共服務品質與生活成本問題,法國金融市場也在10月19日承受沉重賣壓,政府公債殖利率持續攀升;巴黎股市重挫、歐元同步走弱,市場對法國財政能否恢復穩定的疑慮迅速升高。投資人尤其擔心,法國若無法提出可信的財政整頓方案,政治僵局可能進一步演變成主權債務危機。據美國財經媒體《CNBC》的報導,法國10年期公債殖利率19日單日上升逾10個基點,逼近數十年來的最高水準;2年期與30年期公債殖利率也分別上升6個基點與8個基點。法國基準借款成本來到2002年以來的最高水準,意味著投資人要求政府提供更高的報酬,才願意承擔法國債務風險。外匯市場方面,歐元兌美元下跌0.15%,兌英鎊下跌0.1%;巴黎股市CAC 40指數則在午後交易時段下跌1.7%,反映政治與財政風險正同步侵蝕市場信心。法國股市近年來的表現也已明顯落後其他歐洲主要市場。值得注意的是,法國上市企業的營收僅約15%來自國內市場,顯示股市疲弱並非單純由國內消費環境所造成,而是投資人對政治穩定性、政府財政及未來經濟政策的疑慮持續升高。其中,銀行股受到的衝擊尤其明顯,因為公債殖利率攀升與主權風險升高,可能影響金融機構的融資條件、資產評價與整體市場信心。衡量法國與德國政府借款風險差距的重要指標「OAT-Bund spread」(法國10年期國債與德國10年期國債之間的收益率差距),目前已升至2010年代初期歐洲主權債務危機以來的最高水準。這項指標反映投資人借錢給法國政府時,相較於信用風險被視為較低的德國政府,要求額外取得多少殖利率。利差持續擴大,意味著市場認為法國的財政與政治風險正在增加。更值得警惕的是,法國公債殖利率目前甚至高於曾經的「歐豬五國」(PIIGS)成員義大利與希臘。公債殖利率上升不只會增加政府融資成本,也可能波及企業與一般民眾。當市場要求更高的風險溢酬,企業籌資成本便可能隨之上升,投資活動與經濟成長也可能受到抑制。另一方面,投資人擔心法國政府為了改善財政狀況,未來將被迫提高稅負、削減支出或加強監管,進一步壓縮企業獲利空間。法國股市本身還面臨產業結構上的挑戰,當地市場高度集中於奢侈品企業,而這些品牌近期正受到中國高端消費支出低迷的衝擊,使法股更難抵禦政治與財政風險帶來的壓力。對此,加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)市場策略主管貝爾(Mike Bell)接受《CNBC》節目訪問時指出,對正在評估是否投資法國公債的國際投資人而言,當前的政治環境顯然不是有利條件。他形容,法國目前的情況就像是「不是債券市場發生暴動,就是民眾上街暴動,或者兩者同時發生」。海外投資人持有法國政府債務的比重,也讓市場對政治與財政風險更加敏感。數據顯示,外國投資人持有法國債務的比率,已從2022年初的約48%升至2026年初的近60%。這代表法國公債市場愈來愈仰賴海外資金。一旦國際市場進入避險模式,外國投資人可能更迅速地降低法國債券部位,進而放大殖利率波動與市場震盪。貝爾認為,法國必須重新整頓財政,退休制度改革更是無法迴避的議題。他指出,法國退休年齡為62歲,但一般人的平均壽命已達84歲,政府需要重新檢視退休制度的財務可持續性。相較之下,英國目前的退休年齡為68歲。然而,法國民眾在政府甚至尚未正式討論相關改革之前,就已經出現大規模抗議,顯示提高退休年齡等措施一旦進入實際政策階段,恐怕將引發更激烈的社會反彈。在貝爾看來,這種局面也凸顯法國的治理能力正受到考驗。政府確實需要做出艱難決策,但政治環境卻讓改革難以推進。當市場要求法國控制債務、降低赤字時,政府必須同時面對選民對削減福利、提高稅負及延後退休的反對聲浪。這使財政整頓不只是經濟問題,更成為牽涉政治合法性與社會穩定的重大挑戰。法國目前面臨的另1項關鍵風險,是2027年總統大選與預算協商的不確定性。極右翼政治人物勒朋(Marine Le Pen)在多項民調中領先,使投資人更加關注法國未來的經濟與財政政策是否可能出現重大轉向。另一方面,總理勒科爾努(Sébastien Lecornu)領導的少數派政府,正試圖推動仍在協商中的2027年預算案,但預算談判愈來愈困難。法國近年已有勒科爾努的2名前任總理因政治與預算問題下台,顯示政府在國會尋求支持、推動財政政策的空間相當有限。市場最擔心的是,法國可能陷入難以擺脫的債務螺旋。當經濟成長疲弱、財政赤字占國內生產毛額(GDP)的比率持續居高不下時,投資人會要求更高的公債殖利率;殖利率上升又會增加政府支付利息的負擔,使財政赤字進一步擴大,最後迫使政府以更高成本借款。若這種循環持續惡化,法國不僅將面臨更大的財政壓力,也可能因市場信心下滑而被迫採取更嚴厲的緊縮措施。高盛集團(Goldman Sachs)資深歐洲股票策略師貝爾(Sharon Bell)指出,若法國不採取具有實質影響的措施,就很難讓預算赤字下降。她認為,法國企業可能面臨更高稅負,整體稅收也可能增加,因為財政整頓基本上只有2條路可走:削減政府支出,或增加稅收。然而,這2種選項都可能引發政治與社會反彈。貝爾也提到,民調表現強勢的勒朋曾承諾,在她執政期間維持「平衡預算規則」(Golden Budget),但目前並未詳細說明要如何實現這項目標。市場因此仍對法國的財政整頓能力抱持疑慮。她認為,法德公債利差無法收斂的重要原因之一,就是投資人不相信法國能真正降低財政赤字,並持續落實必要的財政改革。不過,市場對法國公債的需求並未完全消失。信用評等機構KBRA主權評等資深總監伊根(Ken Egan)指出,上週的法國公債標售結果顯示,市場仍存在相當穩健的基本需求。當時整體市場氣氛確實更加偏向避險,但法國承受的壓力明顯高於其他市場。至於歐洲央行是否會出手穩定法國債券市場,高盛集團的貝爾認為,目前的市場狀況尚未嚴重到需要緊急干預。歐洲央行並不希望動用「傳導保護工具」(Transmission Protection Instrument,TPI)等政策機制,但如果公債利差擴大到足以干擾市場流動性,央行仍可能選擇啟動相關工具,以防止金融市場出現更廣泛的失序。然而,歐洲央行若決定介入,勢必面臨政治敏感性極高的難題。這類措施可能要求法國在更長時間內推動更嚴格的財政改革,情況類似歐債危機期間希臘、葡萄牙與愛爾蘭等國所經歷的改革歷程。貝爾指出,市場壓力有時確實能迫使政府採取行動,而法國今年的情況正反映了這種現象。貝爾也進一步警告,法國面臨的主權債務危機風險並非假設性情境,而是非常真實的威脅。他認為,法國最終仍必須整頓財政,但真正必要的改革措施可能在選舉中不受歡迎,讓政治人物難以取得足夠支持。如果政府沒有在選舉中取得明確的政治授權,卻在執政後直接推動大幅改革,社會抗爭甚至街頭暴動都可能接踵而至。他也預測,下一任法國總統無論由誰當選,未來都可能與歐洲央行爆發激烈衝突。歐洲央行不太可能在法國未遵守歐盟「超額赤字程序」(Excessive Deficit Procedure)的情況下提供協助。按照相關規定,成員國的一般政府財政赤字不得超過GDP的3%,但法國目前的赤字比率約為5%,與歐盟標準仍有明顯差距。法國央行行長穆蘭(Emmanuel Moulin)上週接受《CNBC》訪問時,也將法國公債殖利率上升歸因於政治不確定性。不過,他表示,法國仍有機會在2029年將財政赤字降至GDP的3%,這也是法國政府設定的目標。
93萬鉑金包爭議延燒!李蒨蓉自曝18萬精品黑歷史 痛哭:心態真的偏差
一件沒買成的5萬元名牌大衣,竟讓女星李蒨蓉重新認識金錢的價值。近日執行長苗安妮指控,自己價值93萬元的愛馬仕鉑金包在富錦樹集團旗下餐廳USHIGORO S.遭服務生弄髒,且已無法修復,因而向業者要求賠償。富錦樹隨後公開監視器畫面及通話錄音回應,雙方爭議引發關注。李蒨蓉14日晚間透過臉書影片談及此事,並分享過去沉迷精品的經歷,坦言曾花18萬元購買愛馬仕鱷魚皮皮夾,如今想起當年的消費心態,忍不住當場落淚。李蒨蓉拿出昔日花費18萬元購入的愛馬仕鱷魚皮皮夾,談起過往消費心態時忍不住落淚。(圖/翻攝自臉書,李蒨蓉 Lee Chien Rong )李蒨蓉透露,大約2、3年前,當時工作逐漸恢復,她曾與丈夫前往日本Outlet購物,看上一件打折後仍要價5萬多元的名牌長大衣。由於衣服相當合身,加上認為自己辛苦工作,值得買件喜歡的衣服犒賞自己,因此很想將大衣帶回家。然而,夫妻倆早已約定,只要單筆開銷超過5000元,就必須事先徵詢另一半的意見。李蒨蓉開口詢問丈夫,卻遭到強烈反對,對方甚至直言:「5萬塊很貴,你瘋了嗎?」她雖然為了避免爭執而放棄購買,心裡卻相當不平衡,不僅因此與丈夫冷戰兩天,還不斷傳訊息向閨密抱怨,認為丈夫太自私,甚至感嘆自己命苦。沒想到,過了一段時間,兒子因課業需求必須添購一台筆記型電腦,價格剛好也是5萬元。丈夫當時提醒她:「你看你沒買的那件外套,現在用來幫兒子買電腦。」這句話讓李蒨蓉感到羞愧,也讓她第一次真正體會到,自己心心念念的名牌大衣只是「想要」,孩子的電腦才是生活中實際的「需要」。這段經歷也讓李蒨蓉重新檢視過去的消費習慣。她坦言,自己並非出生於富裕家庭,甚至形容不是含著金湯匙長大,而是「鐵湯匙」。年輕時進入演藝圈後,因為事業發展順利、收入增加,開始熱衷購買精品,尤其迷戀愛馬仕,習慣用昂貴的服裝與配件證明自己有能力賺錢。李蒨蓉表示,當年之所以如此在意名牌,其實與內心的自卑有關。她總想透過華麗外表營造成功形象,讓別人以為自己過著令人羨慕的貴婦生活,卻沒有認真衡量購物行為是否符合經濟能力。直到經歷事業低潮與家庭財務緊縮,才逐漸看清自己過去追逐物質的心態。談起昔日的奢華消費,李蒨蓉拿出一只酒紅色愛馬仕鱷魚皮皮夾,透露當年花費6000美元、約新台幣18萬元購入。她看著手中的皮夾感嘆:「6千美金、18萬台幣,我的兩個兒子可以活好幾個月。」想到這筆錢原本能用在家庭生活上,她眼眶逐漸泛紅,說著說著便落下眼淚。李蒨蓉哽咽表示,回頭看覺得以前的自己很傻,但同時也感到慶幸,因為如今終於有所成長。她坦言,精品本身沒有不好,物質也是中性的,真正需要改變的是購買者的心態。過去的她明明沒有足夠能力,卻仍想打腫臉充胖子,刻意讓外界以為自己是貴婦,甚至自嘲:「其實我是跪在地上的『跪』呀!」經過這些年的低潮與反省,李蒨蓉逐漸學會不再把名牌當成衡量自我價值的標準,也開始將家庭需求放在個人購物慾望之前。她認為,過去總因為買不到想要的東西而感到委屈,現在才明白,即使擁有再昂貴的精品,也未必能得到真正的滿足。李蒨蓉最後也向同為職業婦女的觀眾分享心得,強調有能力購買精品並沒有錯,只要消費心態健康即可;即使經濟條件不允許,也不必因此失落。她認為,照顧家庭、為孩子付出,或是把金錢用來投資自己,同樣能獲得充實與幸福,不需要透過昂貴的名牌證明自己的價值。李蒨蓉拿出昔日花費18萬元購入的愛馬仕鱷魚皮皮夾,談起過往消費心態時忍不住落淚。(圖/翻攝自臉書,李蒨蓉 Lee Chien Rong )
通膨+AI融資雙重衝擊!IMF示警:多國公債殖利率恐「無序飆升」
國際貨幣基金組織(IMF)今(13日)警告,通膨升溫、全球公共債務攀升,以及人工智慧企業大量舉債,可能導致多國的政府公債殖利率「無序飆升」,並加劇金融市場風險。由於西亞衝突推高能源成本,加上各國央行為抑制再度升溫的通膨,市場預期貨幣政策將進一步緊縮,多個已開發經濟體的政府公債殖利率已攀升至數十年來的高點。據美國財經媒體《CNBC》報導,IMF在今日發布的《全球金融穩定報告》(Global Financial Stability Report)中示警,主權債券風險可能進一步惡化,並指出政府公債殖利率可能「無序飆升」。這份報告發布的時間點配合本週在泰國曼谷舉行的IMF與世界銀行(WB)年度會議。此次會議吸引超過1.8萬名代表與會,共同討論全球經濟與金融體系的現況。報告指出,龐大的債務負擔與債務再融資風險,使債券市場「更容易受到頻繁發生的財政與通膨衝擊」。IMF上週也曾警告,全球公共債務已接近第二次世界大戰以來的最高水準,且按照目前的趨勢,全球公共債務占國內生產毛額(GDP)的比率很快就會突破100%。IMF在報告中分析,考量到主權債券市場在全球金融體系中的根本性重要地位,一旦市場出現劇烈波動,可能造成嚴重後果。公債殖利率若大幅攀升,將因折現率提高而壓低資產價值,其中也包括與人工智慧相關的資產,同時侵蝕作為抵押品的政府公債價值。IMF也指出,人工智慧企業的借款規模正呈指數級成長,這些企業在爭取投資人資金時,正與主權債券形成競爭,成為債券市場額外的壓力來源。報告指出,自2024年以來,大型雲端運算服務商(hyperscalers)在全球投資級債券發行總額中的占比,已從不到1%上升至10%。隨著全球人工智慧基礎設施建設持續擴張,科技巨頭紛紛投入巨額資金,包括Alphabet Inc.旗下的谷歌(Google)、Meta Platforms、大型雲端運算服務商,以及人工智慧研究機構,今年都透過舉債籌集數千億美元資金。對此,全球投資管理機構「品浩」(Pacific Investment Management Company,PIMCO)非傳統策略投資長塞德納(Marc Seidner)表示,與人工智慧相關的債券發行規模已經相當龐大,其中許多債券的到期年限較長,因此足以與政府公債競爭投資人的資金。即使這類債券目前看來並非推升公債殖利率的主要因素,其影響仍不容忽視。IMF還警告,避險基金持有美國公債的比重不斷增加,使市場更容易受到「失序平倉」的衝擊。儘管部分槓桿基差交易(leveraged basis trades)已經解除,且目前尚未對短期借貸市場造成明顯壓力,但市場上仍存在大量槓桿部位,也因此成為IMF關注的風險。IMF援引美國聯準會(Fed)的數據指出,避險基金持有美國公債的比重,已從2022年的約4%,上升至2025年的約9%,而且這些持倉主要透過高度套利化的交易策略建立。IMF金融監理與監管部門副處長費雷拉(Caio Ferreira)表示,當局擔憂的原因,在於避險基金的槓桿程度不斷提高,而且不同基金持有的交易部位愈來愈重疊。換言之,多家基金可能同時持有相同或相似的交易部位,一旦市場參與者集體解除這些部位,衝擊就可能被進一步放大。不過,IMF也指出,部分主要市場的流動性目前仍維持穩定。美國、歐洲與英國的債券市場流動性表現尚可,但日本是例外。自日本結束殖利率曲線控制政策(YCC)以來,隨著殖利率波動加劇,日本政府公債市場的流動性「持續惡化」。IMF呼籲各國債務管理機構延長政府債務的到期期限,並警告,如果大規模以短期借款取代長期債務,再融資風險可能進一步升高。除了政府公債市場面臨的壓力,IMF也對人工智慧企業之間日益複雜的「循環融資」交易網路發出警告。報告指出,自2023年以來,已有14筆公開披露的交易,由大型雲端運算服務商帶頭,向財務實力較弱的人工智慧企業投入約3,000億美元股權資金,並搭配6,500億美元債務融資。作為交換,這些投資人取得總額達1.4兆美元的「未來營收承諾」,內容包括採購相關服務或晶片的訂單。IMF貨幣與資本市場部門助理主任Jason Wu今在記者會上表示,這些交易之所以與過去的融資安排有所不同,關鍵就在於企業對未來營收所作出的承諾,而這也形成了資金與收入彼此循環的結構,「與過去的交易相比,這類安排有些不尋常的地方,在於企業對未來營收作出的承諾,因此形成了循環性。」如果人工智慧的商業化進展不如預期,相關損失可能同時爆發。Jason Wu警告:「如果市場開始質疑人工智慧能否成功變現,股權投資的價值就會縮水,相關債務可能難以償還,而未來的營收承諾也可能無法實現。」他將這種情況形容為「三重打擊」(triple whammy),意指股權價值下跌、債務償付能力惡化,以及預期收入無法兌現,可能同時發生。報告指出,如此龐大的融資規模與營收承諾,集中在少數幾家人工智慧企業身上。由於資金與風險高度集中,Jason Wu認為,市場上有些公司與關鍵節點特別容易受到衝擊,「如果這些企業或相關關鍵節點出現某種問題,這種循環性結構就可能對市場構成風險。」
金價狂跌還不能抄底? 美銀:最低恐探至「這價位」
高油價推升通膨,美元及債券殖利率衝擊金價。美國銀行預估,第四季黃金均價約每盎司4000美元,短期存在下探3750美元的風險,但仍看好2027年金價回升。金價呈現連兩周下跌,現貨黃金2日盤中一度上漲超1%,隨後轉跌、收報每盎司4140.68美元,周跌幅約3.3%;美國黃金期貨也一度上漲,收報每盎司4172.1美元。根據CME FedWatch顯示,市場對美國聯準會(Fed)10月升息的押注從約70%降至約26%。不過能源價格、通膨與財政赤字等因素仍讓長天期美債殖利率維持高檔,成為金價壓力來源。美銀指出,油價走高推升通膨壓力,強化市場對聯準會維持緊縮政策的預期,更高的利率與美元則壓抑黃金表現。自8月20日油價突破每桶90美元以來,黃金累計下跌約8%,同期美元指數升逾2%,美國名目及實質債券殖利率均上升約50個基點。美銀表示,若中東衝突長期延續,推動油價升至每桶150美元,2027年黃金恐降至約3500美元。不過該行仍預估2027年黃金全年均價約4800美元,第二季與第三季可能達5000美元附近。
全球債市再掀拋售潮!美英法日公債殖利率齊創新高
全球債券市場1日再度遭遇沉重賣壓,從美國、英國、法國到日本的借貸成本紛紛升至數十年高點,凸顯各國政策制定者對金融條件持續收緊的擔憂正在加劇。高能源成本推升通膨,加上人工智慧與資料中心建設爭奪資本,使市場預期利率將維持在高檔。更高的利率將提高企業及房貸借款人的融資成本,同時迫使各國政府增加利息支出。據《路透社》報導,儘管美國上午稍晚出現逢低買進的投資人,協助市場逐步穩定。美國基準殖利率回落至約5.26%,各期限美國公債殖利率也全面走低。然而,分析師表示,債券市場仍可能面臨進一步拋售壓力。隨著能源成本飆升推高通膨,全球債券殖利率持續大幅攀升。殖利率與債券價格呈反向走勢,也就是當債券價格下跌時,殖利率便會上升。此外,人工智慧與資料中心建設熱潮提高了市場對資本的競爭,並推升外界對經濟成長以及短期利率最終將落在何種水準的預期。被視為全球借貸成本與資產價格重要基準的美國10年期國債殖利率,稍早一度升至5.34%,創下2002年以來最高水準。此前,截至9月底的3個月期間,美國10年期國債殖利率已出現本世紀以來最大的單季升幅。總部位於英國倫敦的資產管理公司「TwentyFour Asset Management」投資組合經理扎伊德(Danny Zaid)表示:「隨著殖利率逐步走高,金融環境將因此收緊,並可能增加經濟放緩的風險。不過,就目前而言,基本面,也就是更廣泛的整體經濟,仍然看起來非常強勁。雖然目前確實存在K型經濟,而且較低收入的群體已經苦撐了相當長一段時間,因此確實需要降低高油價所帶來的壓力。」匯豐銀行(HSBC)亞洲區首席經濟學家紐曼(Fred Neumann)則表示,市場正在對多年高於央行目標的通膨作出反應,「在貨幣緊縮政策真正落實之前,債券市場將要求更高的溢價,才能持有較長期限的債務。」在美債殖利率創紀錄的同時,法國也正在成為債券投資人的關注焦點。法國政府1日提出2027年度預算案,但其中包含不得人心的緊縮措施,而這些措施能否順利在國會過關,目前仍存在高度不確定性。法國10年期國債殖利率1日也升至2002年以來最高水準,一度逼近具有象徵意義的5%關卡。此前,在截至9月底的季度中,法國10年期國債已創下1987年以來最差的單季表現。法國與德國10年期國債殖利率之間的利差,目前接近2010年代歐元區債務危機以來的最高水準。此外,用於替法國債務投保、以防範法國可能違約的成本,也已升至2013年以來最高水準。歐洲央行(European Central Bank)甚至面臨是否應該出手協助穩定法國債市的疑問。不過,市場人士表示,就目前而言,歐洲央行介入的可能性似乎不高。英國30年期政府公債殖利率1日亦突破6%,升至1998年以來最高水準。與此同時,英國房價年增率正在以近2年來最慢的速度成長,進一步凸顯高利率對實體經濟所造成的影響。在日本,經歷數十年與通貨緊縮對抗後,通膨如今開始逐漸站穩腳步,日本政府公債殖利率連續第5個季度出現兩位數增幅,創下前所未有的紀錄。總部位於華盛頓的國際金融協會(Institute of International Finance)近期估算,過去1年來,已開發經濟體光是在國際市場交易的政府債券上,就支付超過3.3兆美元利息。這個數字不僅高於全球人工智慧產業估計2.6兆美元的支出,也高於全球國防支出的3.1兆美元,以及潔淨能源領域的2.3兆美元。
《與晉長安》宋軼變行動血包 爆料丞磊「時刻都在健身」
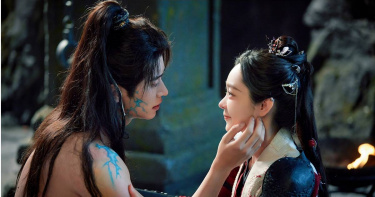
古裝奇幻愛情劇《與晉長安》由宋軼、丞磊主演,劇情融合奇幻、愛情與權謀等元素,此次宋軼一改過往古裝劇中溫婉柔美的形象,化身驍勇善戰、行事果決的女將軍,從拉弓射箭、上陣殺敵到舞刀弄槍,展現強悍武力值。談到這次角色突破,她坦言希望打破自己過往的螢幕形象,「她外表非常驍勇善戰、行事很果決,但內心其實很細膩、敏感。」更笑稱「黎霜」是自己演過的古裝角色「武力值天花板」,為詮釋女將軍還特別進行武術訓練及舞蹈練習,從外在氣勢到肢體動作都下足功夫。丞磊在《與晉長安》更是一次挑戰三種截然不同的角色狀態,認為最難演的是神秘強大的「玄衣客」,因為這個角色幾乎沒有太多情感台詞,反而是大量體力活,更因為角色時常需要裸露上半身,他遭宋軼爆料「時時刻刻都在健身充血」。劇組也在「玄衣客」身上投入不少特效製作,連導演都形容這個角色「很貴」,當丞磊看到完成後的特效畫面也忍不住大讚很帥,讓這個神秘角色成為劇中一大視覺亮點。宋軼特別進行武術訓練及舞蹈練習。(圖/中天娛樂台提供)宋軼、丞磊在劇中的相處也相當另類,一個是需要靠血維持力量的「吸血系男主」,一個則意外成了隨身在側可以隨時取用的「行動式血包」,兩人因血契產生特殊羈絆,讓兩人的關係從一開始就自帶「你供血、我護你」的奇妙默契。除了這樣的互動之外,兩人的個性也相當互補,身為女將軍的黎霜因長年在邊疆帶兵、軍費緊縮,對於一切精打細算,對吃穿住行樣樣斤斤計較,讓晉安吐槽她實在太「摳門」,看不下去的「晉安」還親自跑去骰子攤贏錢,只為替黎霜住好一點,成為「一個負責省錢、一個負責賺錢」的反差組合。除了「吸血CP」的特殊設定,兩人的感情線更是一大看點,劇中有一場「煙火吻」,晉安吃自己的醋,認為黎霜更喜歡神秘的玄衣客,竟戴上玄衣客面具想要讓她喜歡,黎霜發現後直接摘下面具親吻他,甜度爆表。宋軼透露自己現實生活中比黎霜更加直球,「不會等待拉扯,因為時間有限。」更表示自己最看重的正是愛人之間長久的陪伴與內心支撐。丞磊挑戰三種截然不同的角色狀態。(圖/中天娛樂台提供)
房價看跌氛圍收斂!永慶市調:第四季房價看法「持平」增至43%
永慶房屋今(23)日發布2026年第四季網路會員調查,與第三季相比,看跌房價比例從36%下降至28%,消費者看跌氛圍持續降溫;看漲房價的比例較上季增加2個百分點至29%;而房價持平比例較上季再上升,從上季的37%增加至本季的43%,顯示消費者看待第四季房價由「看跌」轉向「持平」。永慶房屋業管部協理陳賜傑指出,今年台灣出口表現連34紅,顯示整體經濟動能強勁,加上AI產業帶旺出口與企業獲利,台股仍處高檔,資本市場財富效果發酵,使消費者對房價下跌的預期持續收斂,看跌氛圍降溫。然而,在信用管制續行的狀況下,市場資金面依然受到限制,因此,消費者看跌房價比例雖已下降,但主要轉向持平,並未全面看漲房價。消費者若目前有購屋需求,購屋的動機為何呢?根據本次調查結果顯示,有40%為換屋需求、36%為首購需求,投資需求僅剩6%,顯示在政策有效抑制短期炒作下,整體房市呈自用當道。至於消費者偏好買屋齡多大的房屋?5年內新成屋與5-10年中古屋比例最高,兩者合計82%,顯示多數消費者皆偏愛屋齡相對年輕的房屋。對於購買的房數,七都呈現區域分化的現象,雙北市、桃園市有逾8成消費者青睞2~3房的產品,而新竹以南的四大都會區消費者則鎖定3房以上產品,反映中大坪數的需求仍高。問券也針對8月正式上路的青安3.0進行調查,青安3.0新增年齡及所得限制,分別是申貸人年齡須未滿50歲、申貸者個人年所得總額不得超過200萬元。根據本次調查結果顯示,有65%贊成年齡限制,67%贊成所得限制,顯示多數消費者皆認為這兩項限制並無對其造成影響,反而認為能精準支持青年無房族購屋。青安3.0也有針對新婚、育兒家庭提高貸款上限,新婚2年內最高可貸1,200萬元、育有未成年子女最高可貸1,500萬元,這項優惠是否讓消費者提升購屋意願?有42%的人表示會因新婚、育兒貸款額度上限提高進而提升購屋意願,不過有54%的人認為沒有影響。永慶房產集團業務總經理葉凌棋認為,台灣經濟穩健成長,科技業與出口動能持續提供支撐、台股高檔震盪下,預估第四季成屋市場持續呈現「量小增價平」格局。雖然近日房市政策略有鬆綁,不過,銀行資金緊縮的狀況仍持續,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間。
利率高、排撥重現「房貸放鬆但不輕鬆」 葉凌棋:交易量難大幅回升
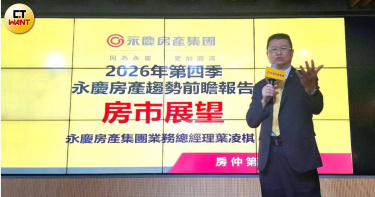
第七波信用管制實施滿2年,央行於上周17日決議放寬第2屋房貸至7成,對於目前幾乎是躺平的房市,是否能有幫助?永慶房產集團業務總經理葉凌棋今(23)日表示,政策鬆綁確實有助於第四季買氣回穩,不過銀行資金緊縮、排隊撥款重現,房市交易量要大幅回升仍有難度,預估今年建物買賣移轉棟數與去年26萬棟持平。根據永慶成交數據觀察,今年1-8月成屋市場交易量較去年同期量增6.6%,七都房價呈現平盤整理、區域分化態勢,生活機能不夠好,過去價格快速衝高的地區價格正在修正,是因為支撐力不足,10年內成屋與預售屋價差15%以內,才是健康狀態,預估第四季成屋市場持續呈現「量小增價平」格局。預售屋市場方面,今年1-7月與去年同期相比,預售交易量出現兩極化發展,以北市、新竹縣市表現最好,分別成長8.9%、 34.3%;但台中、台南卻衰退27.4%、23.3%,高雄更是量縮42.7%;但房價全台和七都是全面上漲。從建商推案量方面也可見量縮明顯,2026年和2024年上半年相比,全台減少了61%;而2026年全年使照量估14.2萬戶,挑戰近30年新高,「龐大交屋潮下,也難怪房貸利率居高不下,且要排隊等一到兩季才能貸到錢。」葉凌棋表示。葉凌棋分析,此次央行連10季凍結不升息,是因為2024年限貸到央行信用管制,已讓中位數房貸利率上升2、3碼,等同實質升息2碼以上。若央行公告再升半碼,利率再疊上去,反而造成購屋人更大負擔,「5年前貸過1.375%的人,現在利率都翻1倍,現在繳房貸並不輕鬆。」葉凌棋表示,銀行最低利率的2%都是「看得到吃不到」,民眾實際貸款都是3%起跳,最近排撥問題再現,首購和一般民眾申貸不易。對於房市政策略有鬆綁,葉凌棋認為,「房貸放鬆也不輕鬆」,雖有助於第四季買氣回穩,不過,銀行資金緊縮的狀況仍持續,房貸利率越借越高,購屋民眾要考慮多一點,因此交易量要大增的機會不大;價格方面沒有可以反彈的環境,維持平盤整理。葉凌棋依目前市況推估,預估今年建物買賣移轉棟數約25.6至26.7萬棟左右,年減2%至年增2%之間,維持與去年平盤。
盤點七都10大房市重災區 「這3區」預售交易年衰破6成
房市冷颼颼,根據《591實價登錄》統計,2026年上半年七都預售交易量年減幅最大的10個重災區,發現所有區域成交量均較去年同期衰退逾4成,甚至有8區直接「腰斬」,其中以桃園大園年減75%最多,台中沙鹿、清水則分別衰退71%、64.4%緊追在後。不過,隨央行上周房市信用管制微鬆綁,政策利多能否讓低迷已久的預售市場迎來春燕,仍有待後續觀察。觀察10大重災區橫跨北中南,桃園大園從709件大減至177件、年減75%,為七都量縮最劇烈區域;重災區則集中台中市,共計占有沙鹿、清水、南區3席、為七都最多;其次雙北市、高雄市也均占2席,可見買氣修正幅度已從蛋白外圍重劃區,延伸至核心都會區,且榜上更有8個行政區交易量腰斬,反映當前預售買氣不僅是降溫、更趨向凍僵。桃園大園以年減幅逾七成、成為第一重災區,該區近年受惠航空城等利多,吸引不少建商進駐推案、供給量大,然而在房市管制與貸款緊縮下,來人減少,尤以客運區域賣壓增大。今年上半年價格雖有部分讓利,不過區內機能待完備、且相對較高價的新案對自住客吸引力較弱,加上去年同期有不少「桃園航空城機場園區街廓基地」安置住宅集中交易、墊高基期,都導致成交量縮減劇烈。台中則以沙鹿、清水2大海線區域災情最重,分別年減71%、64.4%。過去幾年受惠中科外溢、台中港及捷運藍線等建設題材,帶動建商於海線大量推案,加上房價相對市區親民,吸引首購及置產買盤;不過隨著近年房價快速墊高,信用管制後投資置產需求退潮,且市場上仍有不少新案待去化,「供給多、買方少」便成為海線市場當前最大壓力。新北同樣出現腰斬區域,五股年減58.3%,該區預售供給主要集中洲子洋重劃區,過去仰賴雙北外溢與首購買盤,在房貸條件收緊下、買方轉趨謹慎,同時新案供給規模縮減,導致供需同步降溫。中和交易量則由逾800件大減至400件以下、年減56%,主因去年指標案「大同新紀元」大量成交挹注,明顯墊高區域基期,今年該案成交動能較去年同期收斂,也使整體交易量的年減幅度放大。高雄新興、鼓山則分別年減54.3%、53.6%,兩區皆屬房價相對高檔區域,其中新興不僅是去年受指標案「中山鉑悦」交易挹注,今年同期該案仍有去化撐量,但區域成交動能仍轉弱;鼓山則坐擁美術館、農十六等高價住宅聚落,房價基期已高,在房市管制環境下,高總價、換屋型買方更趨謹慎,使得2區預售量能同步腰斬。北市萬華、內湖也意外擠進重災區,分別年減50.9%、44.1%。萬華去年受到新案「長虹MVP」去化挹注,今年進入銷售後段,成交動能收斂;內湖則因素地有限、供給少,若缺乏大型新案進場,少數個案成交變化便容易放大年變化,且北市新案總價門檻相對仍高,在當前貸款環境下,購屋族決策期亦隨之拉長。至於搶上重災區最後一席的台中南區,年減幅為43.5%,屬成熟市區,過去幾年在交通、生活機能優勢下推案活躍,如今前幾年預售建案逐漸進入銷售後段、交屋階段,同時今年新案供給轉趨保守,處於市場週期轉換時期,預售成交量亦隨之收斂。整體而言,十大重災區雖全面量縮逾4成,但並非單一因素造成,除了信用管制、房貸緊縮壓抑整體房市買氣,各區「高基期、供給量及推案週期」也成為放大交易量減幅的關鍵。
央行給糖吃1/房貸微鬆綁回溫有望?房產大老「這樣看」、幽默回應「叫叫叫」
9月17日央行理監事會釋出房市利多,不僅第2戶購屋貸款最高成數由6成提高至7成,同時刪除建商購地貸款須於18個月內動工的規定,展現央行不再「硬邦邦」,也讓隔日營建股走揚。不過,CTWANT採訪央行總裁楊金龍口中「叫叫叫」的建商、代銷及房仲大老,普遍認為此次放寬對提振市場信心有微幅作用,但高價住宅門檻等信用管制仍在,對市場實質交易量的提升仍持保留態度。 過去央行多次祭出信用管制,常被貼上「鐵板一塊」的標籤,這次理監事會態度明顯軟化,從過去「房價不跌不給鬆」的鷹派作風,突然性格大變成為「好好先生」,楊金龍甚至於會後記者會中自省,第七波管制到現在2年也足夠長了,應該聽聽外面的呼聲,做適度的放寬,「要讓市場知道,央行不是硬邦邦的!」「央行不是把房地產掐得死死的,相關業者也必須要考量他們的心境。」 不過對於此次央行釋出善意,業者雖表示肯定與感謝,卻也認為對市場實質影響幫助恐有限。2年前實施第2戶房貸最高上限5成,誤傷許多換屋、幫家人購屋的自住客,如今已逐步放寬至7成。(圖/CTWANT資料照) 建商公會全聯會理事長陳勝宏指出,第2戶購屋多屬子女成家、奉養父母或家庭換屋等自住性質,並非投機炒作,此次調整貸款成數上限為7成,有助於減輕自住家庭之自備款壓力,方向值得肯定,但仍盼央行持續滾動檢討。 代銷公會全聯會理事長戴嘉聖即提醒,雖然第2戶房貸開放到7成,但真的成數認定還是在執行者銀行端,以近期銀行現金的狀況,還是會篩選條件較好的客戶承作。 房仲公會全聯會理事長王瑞祺也表示,央行主要是怕房地產硬著陸,適度放鬆回應民意,對換屋族是利多,但效果有限,公會共識認為第2戶房貸應放寬到8成,對換屋族比較能有資金壓力上的緩解。賴正鎰認為,央行房貸管制政策轉向精準管理,將有助房市軟著陸,希望第四季能把貸款水龍頭再開更大些,讓高價住宅貸款門檻也能滾動修正。(圖/CTWANT資料照) 全國商業總會榮譽理事長賴正鎰則認為,這次的放寬,其實比原本預期的還保守,「目前市場壓力最大的是高價住宅門檻太低,這次沒有調整有點意外。」他指出,雖然第2戶貸款可以貸到7成,但如果以台中為例,買超過總價4,000萬元的房子,超過了高價住宅門檻,仍只能貸3成,「這樣對換屋族的意義就不大,只能說市場信心微幅增加,但對交易量的影響非常有限!」 不過他也對央行此番決議不升息,以及解除建商購地貸款限18個月內開工的規定給予肯定。他指出,過去幾年市場常見建商為符合購地貸款規範,面臨蠟燭兩頭燒壓力,從購地、規劃、請照至實際動工,往往涉及冗長的行政流程,且時程無法掌控;另一頭明知市場供給已達緊繃,仍急著要開工,造成供給過多、餘屋壓力,此番政策取消,市場供需將回歸比較健康的狀態。李同榮認為,提高1成貸款,可以降低換屋與自住族資金門檻,改善交易量,也有助修復市場信心;但信用管制仍嚴、價格仍處修正階段,市場資金仍集中股市,短期房價仍難明顯反彈翻多。(圖/CTWANT資料照) 房市趨勢專家李同榮則認為,此次央行政策微調,第2戶貸款雖提高,但仍禁止寬限期;第3戶以上、高價住宅貸款成數仍維持3成,其他主要信用管制也未全面鬆綁,表面上開了一扇窗,其他門卻仍關著,所以這次不是「鼓勵房市」,而是針對過度緊縮所造成的副作用進行局部修正。目前資金多集中股市,房市真正的活水,不能只看「多放1成貸款」,更要觀察市場信心是否提升、資金何時開始重新配置,一棒接一棒才能「由空轉溫」。 對於楊金龍指業者「叫叫叫」,各位大老也幽默回應,「人生病總是會叫叫叫,才會有人關心啊!」「廟堂之上,官員只會説說說!」第七波信用管制實施滿2年之際,央行釋善意給糖吃,「沒魚蝦也好!」
聯準會升息擴大美日利差!分析師:日銀若「不夠鷹」日圓恐跌回160
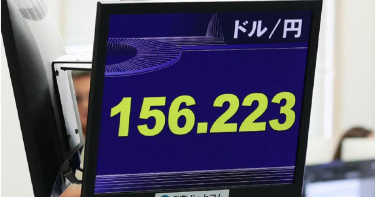
聯準會(Fed)於美東時間16日宣布升息1碼後,日圓大幅走貶,使日本央行「日銀」(BOJ)18日的政策會議面臨更大壓力。策略師警告,除非日本央行官員能讓市場相信後續還會推出更多緊縮政策,否則短期內日圓兌美元匯率恐重新跌回158甚至160。據《日本時報》報導,16日聯準會自2023年以來首次調高借貸成本,預期未來還會進一步升息,有交易員也開始押注明年年中前還會再升息3次。這可能導致美日利率差距持續擴大,即使日本央行已預期本週將調高自身政策利率。聯準會宣布升息後,日圓隔夜一度貶值1%,來到1美元兌156.42日圓。這波跌勢逆轉了日圓本月稍早的強勁升勢,當時市場預期日本央行將加快緊縮步調,加上以日圓融資的套利交易(carry trade)平倉,以及市場猜測日本退休金基金可能將更多資金轉向國內資產,共同推升日圓。總部位於墨爾本的ACCM研究主管Glenn Yin表示:「日本目前確實面臨巨大壓力,不僅必須升息,還必須傳達鷹派訊息,以盡可能降低對日圓造成的傷害。」如果日本央行讓市場失望,「日圓兌美元匯率短期內跌至160的風險不容忽視。」由於隔夜指數交換(overnight index swaps)市場幾乎完全反映日本央行升息25個基點的預期,因此交易員目前更關注日本央行總裁植田和男在政策決定後的記者會,希望從中尋找日本央行未來進一步緊縮政策的速度與幅度。日本央行鷹派理事高田創甚至仍未排除大幅升息,或連續2次會議升息的可能性。SMBC日興證券資深利率與外匯策略師丸山凜塗指出,日圓重新走弱,反而讓日本央行有更充分理由強調通膨面臨的上行風險。他表示,油價上漲也可能進一步為日本政策制定者收緊貨幣政策提供理由。根據丸山凜塗的分析,18日預期中的升息將使日本政策利率進入市場估計的中性利率區間,因此日本央行官員不太可能釋放一次升息50個基點,或連續升息的訊號。他認為,如果市場將這次會議解讀為偏鴿派,日圓兌美元的下一個下行目標將是158。這意味著,如果投資人認定日本央行的緊縮週期難以跟上聯準會的步調,日圓將面臨進一步走弱的風險。從更長期來看,丸山凜塗分析,如果美國利率升幅快於日本,日圓兌美元匯率可能重新跌回160。不過,仍有一些理由讓市場預期,日圓即使再次遭到拋售,跌勢也可能不會像先前那麼猛烈。套利交易者近期已因日圓突然升值而遭受損失,而避險基金也已經削減看空日圓的部位。根據美國商品期貨交易委員會(CFTC)的數據,截至9月8日當週,槓桿交易者押注日圓下跌的部位已經減半。日本政府可能再次進場干預匯市的威脅,也可能限制日圓的貶值幅度。日本與美國已經展現出願意聯手介入市場的意願,而美國財政部長史貝森特(Scott Bessent)也持續釋放支持日圓走強的訊號。不過,18日的升息本身可能仍不足以支撐日圓。日本青空銀行(Aozora Bank)首席市場策略師Akira Moroga表示,日本央行「可能不會採取像聯準會那麼鷹派的立場,這可能立即成為推動日圓走弱的催化劑」。他認為,158.50日圓兌1美元將是下一個重要關卡,這一水準約相當於美元兌日圓的200日移動平均線。
央行不再硬邦邦第2屋房貸鬆綁至7成 房仲:Q4房市有望回溫
央行於今(17)日召開第三季理監事會議,會後宣布政策利率維持不變,寫下「連10凍」紀錄;同時在選擇性信用管制方面,決議將自然人第2戶購屋貸款成數上限由6成調升至7成。業者認為央行此番釋出善意,有助於提振市場信心,為第四季房市氛圍帶來正向支撐。央行總裁楊金龍會後記者會提到,央行不是硬梆梆,當時強調資源不能太過集中在房地產,因此2024年中以後實施第七波信用管制,到現在已經2年,成效都有,必須考慮到相關人員的心境,信用管制從109年到現在也算很長,房產集中度真的下來了,就可以鬆綁。他也強調,這次的決定與選舉無關,2年也足夠長,認為央行為什麼不聽聽外面的呼聲,因此這次雖放寬,但也不是放寬很大,還是考量青安3.0的實施,擔心預期心理又上來,資金又過度流向房市,這都是要面面考慮。台灣房屋集團趨勢中心執行長張旭嵐表示,在我國央行理監事會議前夕,美國聯準會為了對抗通膨,以一致通過的大動作升息1碼,且預計年底前還有調升空間,讓國人對央行升息充滿想像;但國內的通膨情勢比美國溫和許多,且升息對產業的衝擊較大,因此央行考量國內外的大環境差異,決議走自己的路,維持利率不變。張旭嵐指出,在信用管制方面,由於不動產貸款集中度已有明顯下降,央行政策成效達標,加上近兩年緊縮放款已讓市場買氣顯著拉回,因此適度鬆綁管制淡化產業風險有其必要性,也讓央行給予自然人第二戶貸款更大的彈性,但其餘自然人購屋貸款均保持不變,施政維持「緊抓輕放」的原則,導引市場緩步回溫的意味濃厚;而自然人第二戶成數上修,對換屋產品的買氣也更具穩定作用。針對利率「連10凍」,中信房屋研展室副理莊思敏指出,央行並未跟進升息,主要是考量國內通膨尚屬可控,加上今年經濟成長表現優於預期,若貿然收緊貨幣環境,恐增加企業融資成本,對部分傳統產業及內需市場形成額外壓力。不過,在美國升息之後,台美利差、匯率走勢及通膨發展,仍需密切關注。至於信用管制,莊思敏表示,隨著不動產貸款集中度及不動產放款比率逐步下降,選擇性信用管制已達到一定的降溫效果。雖然幅度僅增加1成,但足以體現央行對自住客群釋出的善意,對於原先因自備款或資金條件而暫緩購屋的民眾而言,貸款條件放寬後,可能會重新評估購屋計劃,進而帶動部分潛在需求的釋出。展望後市,莊思敏表示,第四季本身就是傳統房市旺季,在信用管制微幅鬆綁下,結合通膨預期與股市熱絡帶來的財富效應,市場交易量能有望較第三季回升。經過這一波房市盤整,買方心態已由過去的盲目追價轉向理性選擇,預期第四季房市將呈現「溫和回溫」的格局,首購與自住需求仍是市場主力。
Fed拍板確定升息!債息高檔卡位戰00981T「雙核收息」兼顧資產防禦與成長
一如市場預期,美國聯邦準備理事會(Fed)最新公布利率決策,在通膨數據持續偏高與能源價格推升物價壓力下,確定拍板升息一碼。隨著新一輪升息週期拉開序幕,市場再度迎來資金緊縮壓力,股債資產同步面臨重新定價。對以現金流為核心需求的投資人而言,與其盲目追逐高配息,不如重新檢視收益來源是否足夠分散。面對升息環境,過去許多仰賴現金流的退休族與投資人,習慣單純持有高股息 ETF 作為退休工具。然而,高股息 ETF 本質仍是全股票型資產,當台股因升息引發顯著修正時,投資人不僅面臨淨值縮水,更可能陷入填息不順的窘境。投資最怕「只顧領息卻賠了本金」,真正的現金流規劃不應只看配息率高低,更要關注「收益來源是否分散、資產波動是否可控」。以過去台股回檔期間(7月6日至7月30日)觀察,全股票型的 0056 跌幅達 -13%、00929 跌幅更達 -17%;相較之下,凱基雙核收息債股平衡 ETF(00981T)憑藉 70% 的債券部位發揮緩衝作用,跌幅僅約 -6%,顯著展現抗震韌性,驗證了股債配置在市場修正時能有效降低波動度。00981T 為投資人提供高股息 ETF 之外更具防守彈性的配置選項。該基金採用「7 債 3 股」配置,約 70% 布局全球成熟市場 BBB 級美元公司債,30% 配置台灣市值前 25 大企業,透過債券穩定收益搭配台股大型權值股,讓現金流不再單純依賴股票股利,同時保留參與台股長線成長的機會。雖然升息對長天期債券價格短期內仍可能形成壓力,但較高的利率環境也讓債券收益率維持在相對高檔。對有現金流需求的投資人來說,債券部位除了提供穩健的票息來源,更能與股票資產形成強而有力的雙收益支柱。在升息後的市場新常態下,現金流配置思維已從「追求高配息」轉向「收益來源多元化」。00981T 採用月配息機制,透過 7 成債券建立堅實的收益基礎、3 成台股保留成長潛力,打造兼具抗震與收益的股債配置,協助投資人在對抗市場波動的同時,輕鬆建立具備高度安全感的退休現金流。※免責聲明:文中所提之個股、ETF內容,並非任何投資建議與參考,請審慎判斷評估風險,自負盈虧。
不是Fed!日銀升息訊號恐引爆套利交易平倉 成全球市場最大風險
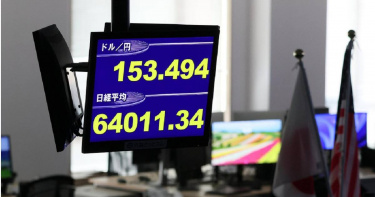
日圓近期快速走強,市場對日本央行「日銀」(BOJ)升息的預期也隨之升溫。相較於市場高度聚焦美國聯邦準備理事會(Fed)下週的利率決策,市場人士提醒,真正可能牽動全球金融市場走勢的關鍵,或許不是Fed是否降息,而是日銀接下來釋出的政策訊號,以及其對未來升息步調的暗示。過去1周,日圓兌美元累計升值近2%,主要受到日銀部分決策官員接連發表偏鷹派談話影響,促使市場重新評估日本進一步升息的可能性。隔夜指數交換利率(OIS)顯示,市場目前預期日銀在9月18日將升息1碼至1.25%的機率約為72%,而10月30日政策會議的隱含利率更升至1.28%,顯示投資人押注的已不只是9月單次升息,而是日銀可能在升息後持續推動貨幣政策正常化。隨著升息預期升溫,市場開始進一步關注日銀未來究竟會維持目前步調,還是加快緊縮速度。一般而言,利率上升會提高日圓資產對追求收益投資人的吸引力,因此如果日銀釋出比市場預期更強烈的鷹派訊號,日圓近期的升值趨勢可能進一步延續。美國財經新聞與金融數據網站《市場觀察》(MarketWatch)專欄作家克拉默(Michael Kramer)指出,從日本目前的貨幣政策環境來看,日銀確實有理由維持偏鷹派立場。日本2年期實質殖利率目前約為負2%,通膨損益平衡指標則高於3.3%,這意味著即使日本名目殖利率已經上升,整體貨幣環境仍相對寬鬆,日銀仍存在進一步升息的政策空間與理由。事實上,日圓近期的升值並非單一因素造成。此前第一波日圓走強,主要與日銀升息以及7月底日美聯合干預行動有關;9月初以來出現的第二波升值,則主要受到市場預期日銀將在下周升息所帶動。因此,接下來真正值得市場關注的,可能不只是日銀9月會議是否升息,而是升息之後的聲明與日銀總裁在記者會上的說法,究竟會如何描繪未來的政策路徑。如果日銀在升息後仍然釋出鷹派訊號,甚至暗示未來可能以更快速度推動貨幣緊縮,日圓可能進一步升值,並增加市場上一項重要風險,即以日圓融資的交易部位大規模平倉。這類交易通常是投資人利用日本相對低廉的利率環境借入日圓,再將資金投入美國等利率較高、收益率較高的資產,也就是市場熟知的日圓套利交易。當日圓突然升值,或投資人重新調整對全球利率走勢的預期時,原本建立的套利部位可能面臨損失,迫使投資人出售其他資產、買回日圓償還借款,進而形成更大規模的部位平倉,並放大金融市場波動。這意味著,美國投資人下週除了關注Fed利率決策,也不能忽視日圓走勢以及日銀對未來升息步調所釋出的訊號。如果日銀政策從單次升息進一步轉向持續緊縮,日本利率與匯率變化所產生的影響可能不再侷限於日圓市場,而是透過全球資金流向與套利交易,擴散至股票、債券及其他風險資產。
淡水藥局男藥師涉對女大生下藥 律師談「女性安全困境」:不該承擔這種恐懼
新北市淡水區新春街某藥局的50歲陳姓男藥師,涉嫌在助理女大生的私人水壺裡摻入苯二氮平類(BZD)藥物,導致被害人出現頭暈、斷片等症狀,陳男見狀還詢問女大生「要不要載妳回家」,事後陳男受訪時表示只是「開玩笑」,甚至說自己不該當太雞婆的老闆,引發熱烈討論。對此,台北市南港內湖選區民進黨參選人、律師陳又新直言,女性安全不應是仰賴「幸運」、「僥倖」,所有女性也都不該遇到、也不需承擔這種恐懼。陳又新於臉書粉專發文表示,警方搜索該藥局,發現監視器錄到男藥師對女大生的水壺投放藥物,隨即查扣影像,眼看被抓包,男藥師竟辯稱「把過期藥品放進水壺裡是要測試藥效,只是開玩笑」,雖然這次女大生撐到回家,保住了人身安全,但他仍忍不住質疑「女性安全居然要仰賴『幸運』、『僥倖』、『逃過一劫』?」陳又新感嘆,一個女生這輩子得存多少幸運,才能平安走完一生?而那些真的受了傷的人,難道就是運氣不夠?他不能認同這種歪理,所有女性本就不該遇到、也無需承擔這種恐懼。陳又新提到,先前有網友分享一款要指紋解鎖才打得開的水壺,還誇讚科技真進步,底下卻引來大量女性反彈,認為現在女生連喝自己的水都得上鎖,這件事本身就是個問題,卻被解讀成方便,相當荒謬。陳又新說,不少女性怕被偷拍,隨身要帶反偷拍機器;怕被凝視不自在,穿著全身包緊緊;怕被下藥,乾脆都不外食,「如果女性們為了保護自己,都要一步步緊縮自己的自由度,那正是困境所在。」陳又新指出,這些生活中累積的大小不舒服,更會在每次發生案件時產生集體共鳴,「在處境上,我們需要持續嘗試去看見、去教育,讓更多族群加入討論,長遠看才能真正地去解套,我們都在努力的路上。要小心翼翼才不容易受傷的生活,不是我們想要的社會樣貌。」
美日財經高層釋放訊號!市場押注日銀升息機率高達98% 日圓兌美元升破157
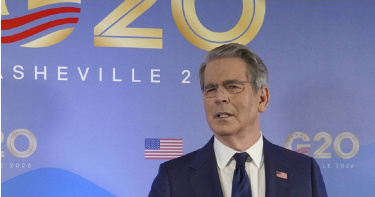
在美日財經高層密集會談,以及兩國官員釋放支持日圓的訊號後,投資人押注日本銀行9月升息機率高達98%。日圓3日也因此大幅反彈,兌美元匯率1個月來首次升破157大關。與此同時,日本10年期國債殖利率亦回落至3%以下,脫離30多年來的高點。據《日本時報》報導,3日的匯市並未出現明確的干預跡象。部分交易員指出,日圓此次的走勢尚未顯示日本當局正在支撐匯市,更可能只是受到「匯率檢查」(rate check,央行或財務省等致電主要外匯交易商,詢問當前的買賣報價與市場流動性的行為)的影響,投資人有時會將此視為當局即將進場干預的訊號。此前,美國財政部長貝森特(Scott Bessent)和日本銀行總裁植田和男,在8月31日及9月1日於美國北卡羅萊納州(North Carolina)出席20國集團(G20)財長及央行總裁會議,而兩人也在前一天舉行會晤。根據美國財政部的聲明,貝森特在會中「強烈支持日本採取果斷的市場及貨幣措施,以因應日圓大幅被低估的問題」。貝森特9月1日還在1場記者會上表示,日本透過前首相安倍晉三所推動的寬鬆貨幣政策「安倍經濟學」(Abenomics)已取得一些成效,但日本現在應該「停止再通膨」。日本財務大臣片山皋月則回應,當年實施安倍經濟學時,日本正面臨通貨緊縮,利率也處於非常低的水準,「自那時以來,經濟情勢已發生變化,因此提出不同的對策是很自然的事。」美日財經高層的言論也引發市場反應。截至3日上午,投資人已押注日本銀行在9月17日及18日召開政策會議時升息的機率高達98%。當天下午稍晚,日圓一度升至156.3日圓兌1美元,相較之下,前1個交易日約為160.3日圓兌1美元。日本10年期政府公債殖利率3日也降至2.97%,低於前1個交易日的3.02%水準。報導補充,7月底,日本與美國曾罕見聯手進場支撐日圓,日本單方面在這次行動中就支出了約1,000億美元。這次的行動一度將日圓兌美元匯率從約163.9日圓推升至約155日圓,但日圓的大部分漲幅僅在1個月內便被抹去。至少有1家銀行近日表示,除非日本政府或央行發表足以阻止日圓跌勢的言論,或採取強而有力的行動,否則日圓兌美元匯率正走在邁向164日圓的道路上。
難敵物價壓力!日本「家庭支出」連8個月衰退 7月年減3.6%遠超預期
由於日常必需品價格上漲,促使消費者削減非必要性支出,日本家庭支出在7月連續第8個月下滑!日本總務省今(4日)公布,經通膨調整後的家庭支出較去年同期下降3.6%,遠高於經濟學家預期的下降1.6%。此外,經季節調整後,家庭支出則較6月增加0.5%。據《日本時報》報導,日本第2大證券集團「大和證券集團」旗下智庫「大和總研」的經濟學家龐鈞文表示:「西亞緊張局勢導致油價上漲,加上全球需求環境更加緊縮,不僅影響能源價格,也正在衝擊多個產業,尤其是食品飲料業。」此外,住宅修繕與租金支出,以及汽車相關支出的下降,亦拖累整體家庭支出指數。更糟的是,日本家庭支出持續下滑之際,仍必須面對食品等日常必需品價格上漲的壓力。即使日本政府正採取措施限制能源成本,7月新鮮食品價格仍較去年同期上漲7%,加工食品價格漲幅則放緩至3%。根據日本「帝國數據銀行」公布的數據,7月計畫調漲價格的品項數量較去年同期增加近22%,而這項趨勢預計還會持續,預估到8月這類價格調整將增加83%,且9月可能再大幅增加,原因包括西亞衝突導致原油及石腦油價格上漲,以及日圓走弱。儘管薪資穩步上升,日本消費者仍抑制支出,反映出民眾已對通膨感到苦惱。4日公布的數據顯示,日本經濟第3季開局疲弱,而第2季民間消費幾乎沒有成長,也進一步拖累當季整體經濟增長。對此,日本首相高市早苗計畫透過降低食品及非酒精飲料的消費稅來處理通膨問題,從明年4月起實施2年,將相關商品的消費稅率降至1%。此外,她也正在延長限制汽油價格的相關措施。大和總研的龐鈞文指出:「展望未來,我認為消費將會增加,但增幅有限。雖然高市的消費稅減免措施應能提供一些支撐,但考量西亞局勢,企業可能會把成本上升的壓力轉嫁給消費者。」